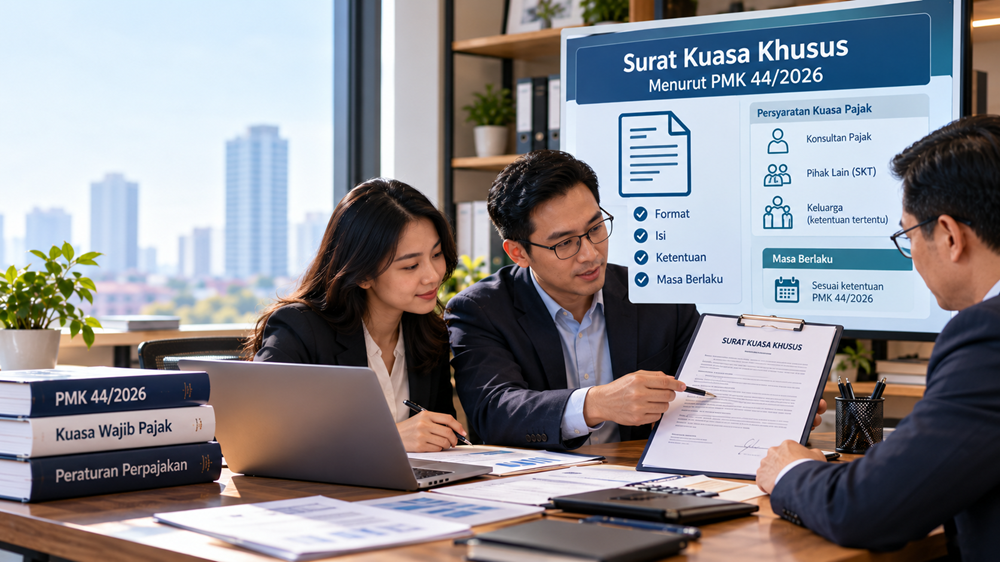


Dalam praktik perpajakan, tidak semua Wajib Pajak mengurus sendiri kewajiban pajaknya. Pemilik usaha sering menyerahkan pekerjaan tersebut kepada staf pajak, sementara perusahaan yang menghadapi persoalan perpajakan tertentu mungkin membutuhkan bantuan Konsultan Pajak atau pihak lain yang mempunyai kompetensi di bidang perpajakan.
Misalnya sebuah perusahaan menerima SP2DK dari kantor pajak. Direktur sebenarnya ingin memberikan penjelasan secara langsung, tetapi kesibukan operasional membuatnya tidak dapat mengikuti seluruh proses klarifikasi. Perusahaan kemudian menunjuk seseorang yang memahami persoalan perpajakannya untuk mewakili perusahaan.
Dalam situasi seperti ini, muncul pertanyaan yang cukup penting. Apakah cukup dengan membuat surat tugas dari direktur? Apakah surat kuasa yang dibuat sendiri oleh perusahaan sudah dapat digunakan? Bagaimana jika penerima kuasanya merupakan freelancer pajak atau tax manager yang memiliki SKT?
Pertanyaan tersebut menjadi semakin relevan sejak berlakunya Peraturan Menteri Keuangan Nomor 44 Tahun 2026 tentang persyaratan untuk menjadi kuasa di bidang perpajakan dan tata cara pelaksanaan hak serta pemenuhan kewajiban kuasa di bidang perpajakan.
Melalui peraturan tersebut, pemerintah mengatur lebih jelas mengenai pihak yang dapat menjadi kuasa Wajib Pajak, persyaratan Surat Kuasa Khusus, cara penyampaian, masa berlaku, hingga kondisi yang menyebabkan pemberian kuasa berakhir.
Surat Kuasa Khusus menurut PMK 44/2026 merupakan dokumen yang digunakan Wajib Pajak untuk memberikan kewenangan kepada satu orang kuasa dalam melaksanakan hak dan/atau memenuhi kewajiban perpajakan tertentu. Dokumen ini dapat dibuat secara elektronik maupun dalam bentuk kertas, dengan isi dan persyaratan yang telah ditentukan.
Agar tidak terjadi kesalahan ketika menunjuk kuasa, mari kita pahami ketentuannya secara bertahap.
Apa Itu Surat Kuasa Khusus dalam Perpajakan?
Surat Kuasa Khusus adalah dokumen yang menjadi dasar pemberian kewenangan dari Wajib Pajak kepada orang lain untuk melaksanakan hak atau memenuhi kewajiban perpajakan tertentu atas nama Wajib Pajak.
Kata “khusus” mempunyai arti penting.
Surat tersebut tidak sekadar menyatakan bahwa seseorang dipercaya mengurus pajak, tetapi harus menjelaskan hak atau kewajiban perpajakan apa yang diberikan kepada penerima kuasa.
Sebagai contoh, PT ABC sedang menghadapi proses pemeriksaan pajak untuk Tahun Pajak 2025. Perusahaan kemudian menunjuk seorang kuasa untuk memberikan penjelasan, menyampaikan dokumen, dan melakukan pembahasan dengan pemeriksa pajak sesuai ruang lingkup yang ditentukan.
Dalam Surat Kuasa Khusus, perusahaan perlu menyebutkan kegiatan yang dikuasakan secara jelas, termasuk jenis pajak dan periode perpajakan yang relevan.
Dengan demikian, pihak yang menerima kuasa memahami batas kewenangannya, sedangkan perusahaan mengetahui tindakan apa saja yang boleh dilakukan atas namanya.
Hal ini juga memberikan kepastian bagi petugas pajak ketika berhadapan dengan seseorang yang mengaku mewakili Wajib Pajak.
Dasar Hukum Surat Kuasa Khusus Menurut PMK 44 Tahun 2026
Ketentuan mengenai Surat Kuasa Khusus diatur dalam PMK Nomor 44 Tahun 2026 yang mulai berlaku pada 6 Juli 2026.
Peraturan tersebut menggantikan ketentuan sebelumnya dalam PMK Nomor 229/PMK.03/2014 mengenai persyaratan serta pelaksanaan hak dan kewajiban seorang kuasa.
Pengaturan Surat Kuasa Khusus secara khusus terdapat dalam Pasal 7 PMK 44/2026.
Pasal tersebut mengatur bentuk surat kuasa, informasi yang wajib dicantumkan, persyaratan bea meterai, dokumen pendukung tertentu, serta tata cara penyampaiannya kepada Direktorat Jenderal Pajak.
Selain itu, Lampiran Huruf A PMK 44/2026 menyediakan contoh format Surat Kuasa Khusus beserta petunjuk pengisiannya.
Artinya, Wajib Pajak tidak perlu membuat dokumen berdasarkan perkiraan sendiri. Sudah tersedia format resmi yang dapat dijadikan acuan agar informasi yang dicantumkan sesuai dengan ketentuan.
Siapa yang Boleh Menerima Surat Kuasa Khusus?
Sebelum membuat Surat Kuasa Khusus, hal pertama yang perlu diperiksa adalah siapa yang akan menerima kuasa.
PMK 44/2026 mengatur bahwa Wajib Pajak dapat menunjuk kuasa dari kategori Konsultan Pajak, Pihak Lain, atau Keluarga yang memenuhi persyaratan.
Ketiga kategori tersebut mempunyai kedudukan dan persyaratan yang berbeda.
Konsultan Pajak
Konsultan Pajak dapat bertindak sebagai kuasa Wajib Pajak apabila memenuhi persyaratan yang berlaku, termasuk ketentuan mengenai izin praktik dan persyaratan lainnya.
Misalnya sebuah perusahaan menunjuk Konsultan Pajak untuk mendampingi proses pemeriksaan. Dalam keadaan tersebut, perusahaan perlu memastikan bahwa konsultan yang ditunjuk mempunyai status dan izin yang sesuai dengan kewenangan yang akan dijalankan.
Surat Kuasa Khusus tetap diperlukan meskipun penerima kuasa merupakan Konsultan Pajak berizin.
Izin profesi tidak otomatis memberikan kewenangan untuk mewakili semua Wajib Pajak tanpa penunjukan.
Pihak Lain yang Memiliki SKT
Kategori kedua adalah Pihak Lain.
Pihak Lain merupakan orang perseorangan yang memenuhi persyaratan untuk bertindak sebagai kuasa Wajib Pajak di luar kategori Konsultan Pajak dan Keluarga.
Dalam ketentuan baru, salah satu persyaratan penting bagi Pihak Lain adalah Surat Keterangan Terdaftar atau SKT.
Misalnya perusahaan ingin menunjuk seorang tax manager atau freelancer pajak sebagai kuasa dalam kategori Pihak Lain. Perusahaan perlu memastikan bahwa orang tersebut memenuhi persyaratan yang berlaku, termasuk ketentuan mengenai SKT dan klasifikasi kompetensinya.
Namun kepemilikan SKT saja belum cukup.
Pihak Lain tetap harus menerima kuasa dari Wajib Pajak melalui mekanisme yang ditentukan.
Artikel terkait: Cara Mendapatkan SKT Pihak Lain dan Persyaratan Menjadi Kuasa Wajib Pajak
Keluarga Wajib Pajak
PMK 44/2026 juga mengatur kemungkinan pemberian kuasa kepada anggota keluarga yang memenuhi ketentuan.
Dalam hal penerima kuasa berasal dari kategori Keluarga, Surat Kuasa Khusus harus dilengkapi dokumen yang membuktikan hubungan keluarga.
Apabila pemberi dan penerima kuasa tercantum dalam satu kartu keluarga, dokumen pendukungnya berupa salinan kartu keluarga.
Namun apabila keduanya tidak tercantum dalam satu kartu keluarga yang sama, hubungan keluarga dapat didukung dengan surat pernyataan pemberi kuasa sesuai ketentuan.
Jadi, penggunaan kuasa dari anggota keluarga tetap membutuhkan dokumentasi yang benar.
Apa Saja Isi Surat Kuasa Khusus Menurut PMK 44/2026?
Pasal 7 ayat (3) PMK 44/2026 menentukan informasi minimum yang harus dimuat dalam Surat Kuasa Khusus.
Informasi tersebut bukan sekadar formalitas. Masing-masing mempunyai fungsi untuk memastikan identitas para pihak dan batas kewenangan yang diberikan.
Identitas Pemberi Kuasa
Surat Kuasa Khusus harus mencantumkan nama, NPWP, dan tanda tangan Wajib Pajak pemberi kuasa.
Untuk Wajib Pajak orang pribadi, pemberi kuasa pada umumnya merupakan orang pribadi yang bersangkutan.
Sementara untuk Wajib Pajak badan, pemberian kuasa dilakukan melalui wakil Wajib Pajak yang mempunyai kewenangan sesuai ketentuan.
Misalnya PT ABC menunjuk seorang kuasa. Surat Kuasa Khusus perlu mencantumkan identitas perusahaan dan wakil yang bertindak memberikan kuasa sesuai format yang berlaku.
Perusahaan sebaiknya tidak hanya mencantumkan nama PT tanpa memastikan siapa yang berwenang menandatangani dokumen tersebut.
Identitas Penerima Kuasa
Surat Kuasa Khusus juga harus mencantumkan nama, NPWP, dan tanda tangan orang yang menerima kuasa.
Identitas tersebut harus sesuai dengan pihak yang benar-benar akan menjalankan kewenangan perpajakan.
Jika penerima kuasa merupakan Konsultan Pajak, informasi mengenai izin Konsultan Pajak perlu dicantumkan sesuai petunjuk pengisian format.
Jika penerima kuasa merupakan Pihak Lain, informasi SKT perlu diperhatikan sesuai ketentuan.
Kesalahan identitas dapat menimbulkan persoalan ketika dokumen digunakan dalam proses administrasi perpajakan.
Status Penerima Kuasa
PMK 44/2026 mewajibkan Surat Kuasa Khusus mencantumkan status penerima kuasa.
Status tersebut meliputi Konsultan Pajak, Pihak Lain, atau Keluarga.
Informasi ini penting karena masing-masing kategori mempunyai persyaratan yang berbeda.
Sebagai contoh, seorang freelancer pajak yang memenuhi persyaratan SKT sebagai Pihak Lain tidak boleh dicantumkan sebagai Konsultan Pajak hanya karena sehari-hari memberikan jasa perpajakan.
Status yang ditulis harus sesuai dengan kedudukan hukumnya.
Hak dan Kewajiban Perpajakan yang Dikuasakan
Inilah bagian terpenting dalam Surat Kuasa Khusus.
Wajib Pajak harus menjelaskan hak dan/atau kewajiban perpajakan tertentu yang diberikan kepada penerima kuasa.
Misalnya kuasa diberikan untuk menyampaikan penjelasan, memberikan tanggapan, menyerahkan dokumen, atau menghadiri pembahasan dalam proses perpajakan tertentu.
Ruang lingkup tersebut perlu disusun secara jelas agar tidak menimbulkan penafsiran yang terlalu luas.
Pemberian kuasa dengan kalimat umum seperti “mengurus seluruh urusan pajak perusahaan” tanpa penjelasan yang memadai berisiko menimbulkan ketidakjelasan mengenai kewenangan yang sebenarnya diberikan.
Lampiran PMK 44/2026 menyediakan petunjuk untuk menjelaskan jenis pajak, Masa Pajak, Bagian Tahun Pajak atau Tahun Pajak yang berkaitan dengan pelaksanaan kuasa.
Masa Berlaku Surat Kuasa Khusus
Surat Kuasa Khusus harus mencantumkan masa berlakunya.
Artinya, dokumen tidak cukup hanya memuat tanggal pembuatan. Harus jelas sampai kapan kewenangan diberikan.
Misalnya perusahaan menunjuk kuasa untuk menangani pemeriksaan pajak dalam periode tertentu.
Perusahaan perlu menetapkan masa berlaku yang sesuai dengan kebutuhan penugasan dan ketentuan yang berlaku.
Jika masa berlakunya telah berakhir, kuasa tidak dapat terus menggunakan dokumen tersebut untuk menjalankan kewenangan yang sebelumnya diberikan.
Apakah Surat Kuasa Khusus Harus Menggunakan Meterai?
Ya. PMK 44/2026 mensyaratkan Surat Kuasa Khusus telah dilunasi bea meterai yang terutang.
Untuk Surat Kuasa Khusus dalam bentuk kertas, pemenuhan bea meterai dilakukan sesuai ketentuan yang berlaku.
Sementara untuk dokumen elektronik, mekanisme pemenuhan bea meterai perlu mengikuti ketentuan dokumen elektronik dan sistem yang digunakan.
Namun perlu dipahami bahwa meterai bukan satu-satunya syarat keabsahan Surat Kuasa Khusus.
Surat yang telah dibubuhi meterai tetap harus memenuhi persyaratan identitas, status penerima kuasa, ruang lingkup kewenangan, masa berlaku, dan ketentuan lainnya.
Karena itu, jangan menganggap Surat Kuasa Khusus sudah benar hanya karena terdapat meterai dan tanda tangan.
Bagaimana Format Surat Kuasa Khusus Menurut PMK 44/2026?
Format Surat Kuasa Khusus tercantum dalam Lampiran Huruf A PMK 44 Tahun 2026.
Secara umum, format tersebut memuat identitas pemberi kuasa, identitas penerima kuasa, status penerima kuasa, informasi kompetensi atau izin yang relevan, rincian kewenangan perpajakan yang dikuasakan, serta masa berlaku surat.
Pada bagian akhir terdapat pernyataan pemberian kuasa dan penandatanganan oleh para pihak.
Lampiran peraturan juga dilengkapi petunjuk pengisian agar Wajib Pajak dapat memahami informasi yang perlu dicantumkan.
Sebagai gambaran, apabila perusahaan ingin memberikan kuasa untuk menangani proses klarifikasi SP2DK, surat tersebut sebaiknya menjelaskan siapa pemberi dan penerima kuasa, kewenangan apa yang diberikan, serta jenis pajak dan periode yang menjadi objek penugasan.
Dengan format seperti itu, penerima kuasa tidak perlu menebak apakah dirinya hanya berwenang menyampaikan dokumen atau juga melakukan pembahasan dan memberikan tanggapan.
Untuk penggunaan resmi, sebaiknya gunakan format Lampiran Huruf A PMK 44/2026, bukan mengandalkan template lama yang belum disesuaikan.
Artikel terkait: SKT Pihak Lain sebagai Kuasa Wajib Pajak: Syarat, Aturan & Cara Mendapatkannya
Apakah Satu Surat Kuasa Khusus Bisa Digunakan untuk Beberapa Orang?
Tidak.
PMK 44/2026 mengatur bahwa satu Surat Kuasa Khusus diberikan kepada satu orang kuasa.
Artinya, perusahaan tidak dapat begitu saja membuat satu Surat Kuasa Khusus dengan beberapa penerima kuasa sekaligus.
Misalnya PT ABC mempunyai dua orang yang biasa menangani perpajakan, yaitu seorang tax manager dan seorang Konsultan Pajak eksternal.
Jika perusahaan ingin memberikan kewenangan kepada keduanya sebagai kuasa, penunjukannya perlu mengikuti ketentuan mengenai satu orang kuasa dalam setiap Surat Kuasa Khusus.
Selain itu, kewenangan yang diberikan tetap harus dijelaskan secara spesifik.
Hal ini penting karena kedudukan kuasa melekat pada orang yang ditunjuk, bukan secara otomatis pada seluruh anggota tim atau kantor tempat orang tersebut bekerja.
Apakah Kuasa Pajak Boleh Melimpahkan Kuasanya kepada Orang Lain?
Pada prinsipnya, seorang kuasa tidak dapat melimpahkan kuasa yang diterimanya kepada orang lain.
Misalnya PT ABC memberikan kuasa kepada Budi untuk menangani proses perpajakan tertentu.
Budi tidak dapat secara sepihak menyerahkan kewenangan tersebut kepada Andi hanya karena Andi merupakan rekan kerjanya.
Apabila perusahaan memang ingin Andi bertindak sebagai kuasa, diperlukan pemberian kuasa yang sesuai ketentuan.
Namun PMK 44/2026 juga mengatur surat penunjukan dari seorang kuasa untuk kegiatan terbatas berupa penyampaian dan/atau penerimaan dokumen perpajakan.
Hal ini perlu dibedakan dari pelimpahan kewenangan sebagai kuasa.
Menunjuk seseorang untuk menyampaikan atau menerima dokumen tidak berarti orang tersebut otomatis memperoleh seluruh kewenangan perpajakan yang dimiliki kuasa.
Artikel terkait: PMK 44 Tahun 2026: Aturan Baru Kuasa Wajib Pajak, SKT Pihak Lain dan Keluarga
Bagaimana Cara Menyampaikan Surat Kuasa Khusus ke DJP?
PMK 44/2026 membedakan tata cara penyampaian Surat Kuasa Khusus berdasarkan bentuk dokumennya.
Surat Kuasa Khusus Elektronik
Surat Kuasa Khusus dapat dibuat secara elektronik melalui Portal Wajib Pajak.
Dalam ketentuan PMK 44/2026, Surat Kuasa Khusus elektronik dianggap telah disampaikan kepada Direktur Jenderal Pajak pada saat dokumen tersebut selesai dibuat.
Mekanisme ini membantu administrasi pemberian kuasa menjadi lebih terintegrasi dengan sistem perpajakan.
Namun apabila pelaksanaan hak atau kewajiban perpajakan dilakukan secara elektronik, Wajib Pajak juga perlu memperhatikan pemberian persetujuan akses Portal Wajib Pajak kepada kuasa.
Jadi, pembuatan surat kuasa dan pengaturan akses sistem merupakan dua aspek yang harus diperhatikan bersama.
Surat Kuasa Khusus dalam Bentuk Kertas
Selain secara elektronik, Surat Kuasa Khusus dapat dibuat dalam bentuk kertas.
Dokumen tersebut disampaikan secara langsung melalui Kantor Pelayanan Pajak atau Kantor Pelayanan, Penyuluhan, dan Konsultasi Perpajakan.
Surat Kuasa Khusus kertas kemudian harus diadministrasikan dalam sistem administrasi Direktorat Jenderal Pajak.
Karena itu, menyimpan surat kuasa yang telah ditandatangani di kantor perusahaan saja belum cukup apabila dokumen tersebut memang harus disampaikan melalui mekanisme yang ditentukan.
Artikel terkait: SKT Pihak Lain di Coretax: Hubungan SKT, Kuasa Wajib Pajak dan Akses Akun
Apakah Surat Kuasa Khusus Sama dengan Akses Coretax?
Tidak sepenuhnya sama.
Surat Kuasa Khusus merupakan dasar pemberian kewenangan dari Wajib Pajak kepada penerima kuasa.
Sementara akses Coretax berkaitan dengan hak penggunaan sistem elektronik untuk menjalankan fungsi tertentu.
Keduanya saling berkaitan, tetapi tidak boleh disamakan.
Misalnya perusahaan telah membuat Surat Kuasa Khusus untuk seorang Pihak Lain yang memiliki SKT.
Jika kewenangan tersebut akan dijalankan melalui Portal Wajib Pajak, perusahaan tetap perlu memastikan bahwa akses elektronik yang diperlukan telah diberikan sesuai mekanisme yang berlaku.
Sebaliknya, seseorang yang mempunyai akses teknis untuk membantu administrasi perusahaan tidak otomatis menjadi kuasa Wajib Pajak hanya karena dapat membuka fitur tertentu dalam sistem.
Pemisahan ini penting terutama bagi perusahaan yang mempunyai beberapa tax staff, accounting, tax manager dan penyedia jasa perpajakan eksternal.
Berapa Lama Masa Berlaku Surat Kuasa Khusus?
PMK 44/2026 mewajibkan masa berlaku dicantumkan dalam Surat Kuasa Khusus.
Namun tidak tepat jika disimpulkan bahwa seluruh Surat Kuasa Khusus mempunyai masa berlaku yang sama, misalnya otomatis satu tahun atau tiga tahun.
Masa berlaku surat kuasa perlu mengikuti periode yang dinyatakan dalam dokumen serta ketentuan yang mengatur berakhirnya pemberian kuasa.
Misalnya perusahaan memberikan kuasa untuk suatu proses perpajakan yang berlangsung dalam jangka waktu tertentu.
Jika masa berlaku surat kuasa telah berakhir, penerima kuasa tidak lagi mempunyai kewenangan berdasarkan dokumen tersebut.
Perlu dibedakan pula antara masa berlaku Surat Kuasa Khusus dengan masa berlaku SKT Pihak Lain.
Berdasarkan PMK 55/2026, SKT Pihak Lain berlaku selama tiga tahun sejak diterbitkan.
Namun masa berlaku SKT selama tiga tahun bukan berarti setiap Surat Kuasa Khusus otomatis berlaku selama tiga tahun.
Keduanya merupakan dokumen dengan fungsi yang berbeda.
Kapan Surat Kuasa Khusus Berakhir?
Pemberian kuasa dapat berakhir karena beberapa keadaan yang diatur dalam PMK 44/2026.
Salah satunya adalah ketika masa berlaku Surat Kuasa Khusus telah berakhir.
Selain itu, Wajib Pajak dapat mencabut pemberian kuasa sesuai mekanisme yang berlaku.
Pemberian kuasa juga dapat berakhir karena kondisi tertentu yang berkaitan dengan status penerima kuasa, misalnya izin Konsultan Pajak atau SKT dibekukan maupun dicabut, serta keadaan lain yang ditentukan dalam peraturan.
Karena itu, perusahaan sebaiknya tidak hanya menyimpan Surat Kuasa Khusus pada saat pertama kali dibuat.
Perusahaan juga perlu memantau apakah surat tersebut masih berlaku dan apakah penerima kuasa masih memenuhi persyaratan untuk menjalankan kewenangannya.
Bagaimana Cara Mencabut Surat Kuasa Khusus?
Dalam praktik, perusahaan mungkin perlu mengganti penerima kuasa.
Misalnya Konsultan Pajak yang sebelumnya menangani pemeriksaan tidak lagi bekerja sama dengan perusahaan. Atau seorang karyawan yang menjadi kuasa telah mengundurkan diri.
Dalam kondisi tersebut, perusahaan perlu memperhatikan mekanisme pencabutan kuasa.
PMK 44/2026 menyediakan contoh format Surat Pencabutan Surat Kuasa Khusus dalam Lampiran Huruf C.
Dokumen pencabutan tersebut membantu memperjelas bahwa kewenangan yang sebelumnya diberikan telah dihentikan.
Pencabutan kuasa juga penting dari sisi keamanan administrasi perpajakan.
Jika penerima kuasa sebelumnya mempunyai akses elektronik, perusahaan perlu memastikan akses yang berkaitan dengan kewenangan tersebut tidak lagi dapat digunakan setelah pemberian kuasa berakhir.
Artikel terkait: Brevet Masih Bisa Jadi Kuasa Pajak? Ini Batas Waktunya Menurut PMK 44/2026
Apakah Surat Kuasa Khusus Lama Masih Berlaku Setelah PMK 44/2026?
Ini pertanyaan penting bagi perusahaan yang telah menggunakan jasa kuasa pajak sebelum Juli 2026.
PMK 44/2026 memberikan ketentuan peralihan terhadap Surat Kuasa Khusus yang telah diberikan dan disampaikan kepada DJP sebelum peraturan tersebut mulai berlaku.
Surat Kuasa Khusus tersebut masih dapat digunakan untuk melaksanakan hak dan/atau memenuhi kewajiban perpajakan tertentu sesuai isi surat kuasanya.
Artinya, tidak semua surat kuasa lama otomatis harus dibuat ulang hanya karena PMK 44/2026 mulai berlaku.
Namun perusahaan tetap perlu memeriksa ruang lingkup, masa berlaku, status penerima kuasa dan kondisi lain yang dapat menyebabkan pemberian kuasa berakhir.
Perlu juga dibedakan antara penggunaan surat kuasa lama yang telah disampaikan sebelum aturan baru berlaku dan pembuatan surat kuasa baru berdasarkan ketentuan peralihan.
Keduanya mempunyai dasar pengaturan yang berbeda.
Bagaimana Surat Kuasa Khusus untuk Pemegang Brevet Selama Masa Transisi 2026?
PMK 44/2026 memberikan pengaturan peralihan sampai dengan 31 Desember 2026 bagi orang selain Konsultan Pajak yang memenuhi persyaratan tertentu berdasarkan sertifikat brevet atau ijazah pendidikan formal di bidang perpajakan.
Dalam mekanisme peralihan tersebut, Surat Kuasa Khusus dibuat dalam bentuk kertas, dilengkapi dokumen kompetensi yang dipersyaratkan, dan disampaikan secara langsung melalui KPP atau KP2KP untuk diadministrasikan.
Surat Kuasa Khusus yang dibuat berdasarkan ketentuan peralihan ini berlaku sampai selesainya pelaksanaan hak atau pemenuhan kewajiban perpajakan yang dikuasakan.
Karena itu, perusahaan tidak sebaiknya menganggap bahwa setiap pemegang brevet otomatis dapat menerima kuasa tanpa memperhatikan syarat dan prosedur peralihannya.
Setelah masa peralihan berakhir, persyaratan SKT bagi Pihak Lain menjadi hal yang harus diperhatikan untuk penunjukan berdasarkan ketentuan baru.
Artikel terkait: Cara Mendapatkan SKT Kuasa Wajib Pajak: Syarat, Ujian dan Prosedur Terbaru 2026
Kesalahan yang Sering Terjadi Ketika Membuat Surat Kuasa Khusus
Kesalahan pertama adalah menggunakan format surat kuasa umum yang tidak menjelaskan kewenangan perpajakan secara spesifik.
Misalnya perusahaan hanya menulis bahwa seseorang diberi kuasa untuk mengurus seluruh keperluan perpajakan, tanpa menjelaskan tindakan yang dikuasakan atau periode yang relevan.
Kesalahan berikutnya adalah tidak memeriksa status penerima kuasa.
Perusahaan mungkin menunjuk seseorang yang berpengalaman dalam perpajakan, tetapi belum memastikan apakah ia memenuhi persyaratan sebagai Konsultan Pajak, Pihak Lain atau Keluarga.
Ada pula perusahaan yang membuat surat kuasa tetapi tidak memperhatikan cara penyampaiannya kepada DJP.
Dalam administrasi elektronik, persoalan lain dapat muncul ketika perusahaan menganggap bahwa surat kuasa otomatis menyelesaikan seluruh kebutuhan pengaturan akses.
Padahal hak akses Portal Wajib Pajak tetap harus diperhatikan sesuai ketentuan.
Kesalahan-kesalahan tersebut sebenarnya dapat dicegah apabila perusahaan mempunyai prosedur sederhana sebelum menunjuk kuasa.
Mengapa Perusahaan Perlu Memiliki Administrasi Surat Kuasa yang Rapi?
Bagi perusahaan yang mempunyai banyak kewajiban perpajakan, administrasi Surat Kuasa Khusus sebaiknya menjadi bagian dari pengendalian internal.
Perusahaan perlu mengetahui siapa saja yang saat ini mempunyai kewenangan sebagai kuasa, dokumen apa yang menjadi dasar kewenangannya, kapan surat tersebut berakhir, dan apakah status kompetensi penerima kuasa masih berlaku.
Hal ini menjadi semakin penting apabila perusahaan menggunakan beberapa pihak sekaligus, misalnya Konsultan Pajak untuk pemeriksaan, Pihak Lain untuk pekerjaan perpajakan tertentu, dan tax staff untuk administrasi internal.
Dengan pencatatan yang baik, perusahaan dapat membedakan kewenangan formal dan tugas administratif.
Ketika seorang kuasa berhenti bekerja sama atau masa berlaku suratnya berakhir, perusahaan juga dapat segera melakukan penyesuaian.
Pada akhirnya, pengelolaan Surat Kuasa Khusus bukan hanya persoalan memenuhi persyaratan dokumen.
Ini juga berkaitan dengan tata kelola, keamanan akses dan kepastian tanggung jawab perpajakan perusahaan.
Kesimpulan
Surat Kuasa Khusus menurut PMK 44 Tahun 2026 merupakan dokumen penting yang menjadi dasar pemberian kewenangan kepada seseorang untuk melaksanakan hak dan/atau memenuhi kewajiban perpajakan tertentu atas nama Wajib Pajak.
Surat tersebut dapat dibuat dalam bentuk elektronik atau kertas dan harus memenuhi persyaratan yang ditentukan dalam Pasal 7 PMK 44/2026.
Informasi yang perlu dicantumkan meliputi identitas pemberi dan penerima kuasa, status penerima kuasa, hak dan kewajiban perpajakan yang dikuasakan, serta masa berlaku surat.
Selain itu, terdapat ketentuan mengenai bea meterai, dokumen pendukung hubungan keluarga, tata cara penyampaian kepada DJP, dan pengaturan akses elektronik.
Hal yang paling penting untuk dipahami adalah bahwa Surat Kuasa Khusus tidak boleh dibuat sekadar sebagai formalitas.
Perusahaan dan Wajib Pajak harus memastikan bahwa penerima kuasa memenuhi persyaratan, kewenangannya jelas, dan dokumennya disampaikan melalui mekanisme yang benar.
Dengan begitu, pelaksanaan hak dan kewajiban perpajakan melalui kuasa dapat berjalan lebih tertib dan mengurangi risiko persoalan administrasi di kemudian hari.
FAQ tentang Surat Kuasa Khusus PMK 44 Tahun 2026
Surat Kuasa Khusus adalah dokumen yang digunakan Wajib Pajak untuk memberikan kewenangan kepada satu orang kuasa dalam melaksanakan hak dan/atau memenuhi kewajiban perpajakan tertentu sesuai ketentuan.
Dasar hukumnya adalah PMK Nomor 44 Tahun 2026, khususnya Pasal 7 mengenai bentuk, isi dan penyampaian Surat Kuasa Khusus, serta lampiran peraturan yang menyediakan contoh format dan petunjuk pengisiannya.
Surat Kuasa Khusus harus memenuhi persyaratan yang ditentukan dalam PMK 44/2026. Untuk menghindari kesalahan pengisian, Wajib Pajak disarankan menggunakan contoh format resmi dalam Lampiran Huruf A peraturan tersebut.
Ya. Surat Kuasa Khusus harus memenuhi kewajiban bea meterai yang terutang sesuai ketentuan.
Tidak. Satu Surat Kuasa Khusus diberikan kepada satu orang kuasa. Jika Wajib Pajak ingin menunjuk orang lain, pemberian kuasanya harus mengikuti ketentuan yang berlaku.
Jika penerima kuasa merupakan Pihak Lain, persyaratan SKT berlaku sesuai ketentuan. Untuk Konsultan Pajak dan Keluarga, persyaratan yang digunakan berbeda.
Surat Kuasa Khusus dapat dibuat secara elektronik melalui Portal Wajib Pajak sesuai mekanisme yang berlaku. Untuk pelaksanaan kewenangan secara elektronik, persetujuan akses kepada kuasa juga perlu diperhatikan.
Masa berlaku harus dicantumkan dalam Surat Kuasa Khusus. Tidak tepat menganggap semua surat kuasa otomatis berlaku selama satu atau tiga tahun. Masa berlakunya mengikuti isi surat dan ketentuan mengenai berakhirnya pemberian kuasa.
Pencabutan atau pembekuan SKT termasuk kondisi yang dapat menyebabkan berakhirnya pemberian kuasa sesuai ketentuan PMK 44/2026.
Surat Kuasa Khusus yang telah diberikan dan disampaikan kepada DJP sebelum PMK 44/2026 mulai berlaku masih dapat digunakan sesuai ketentuan peralihan dan ruang lingkup kewenangan yang tercantum dalam surat tersebut.
Dalam masa peralihan sampai dengan 31 Desember 2026, orang selain Konsultan Pajak yang memenuhi persyaratan tertentu berdasarkan sertifikat brevet atau ijazah perpajakan masih dapat ditunjuk sebagai kuasa melalui mekanisme peralihan yang ditentukan.
Kuasa tidak dapat begitu saja melimpahkan kewenangannya kepada orang lain. PMK 44/2026 mengatur mekanisme penunjukan terbatas untuk penyampaian dan/atau penerimaan dokumen perpajakan, yang berbeda dari pelimpahan kuasa.