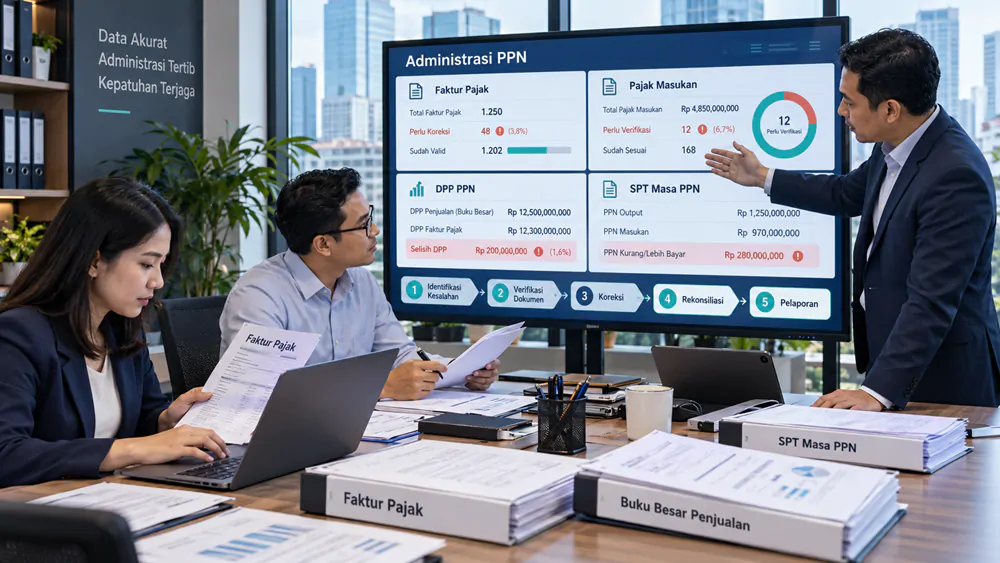

Dalam administrasi perpajakan perusahaan, Pajak Pertambahan Nilai atau PPN merupakan salah satu jenis pajak yang memerlukan ketelitian tinggi.
Setiap bulan, tax staff harus memastikan bahwa transaksi penjualan telah dibuatkan Faktur Pajak sesuai ketentuan, Pajak Masukan dari pembelian telah diperiksa, dan seluruh data sudah tercermin dengan benar dalam SPT Masa PPN.
Pekerjaan tersebut terdengar sederhana. Namun, dalam praktiknya, kesalahan sering muncul justru ketika perusahaan mempunyai banyak transaksi dan melibatkan beberapa bagian yang berbeda.
Bagian penjualan membuat invoice, bagian gudang mengeluarkan barang, accounting mencatat pendapatan dan pembayaran, sedangkan bagian tax membuat Faktur Pajak serta menyusun laporan PPN.
Ketika data antardepartemen tidak terhubung dengan baik, perbedaan dapat muncul tanpa segera diketahui.
Misalnya, sebuah perusahaan telah menyerahkan barang kepada pelanggan pada September, tetapi bagian tax baru menerima informasi penjualan tersebut pada Oktober.
Ada pula perusahaan yang membuat Faktur Pajak berdasarkan nilai invoice, tetapi tidak memperhatikan ketentuan DPP nilai lain.
Persoalan lain terjadi ketika Faktur Pajak Masukan dari pemasok sudah terlihat di Coretax sehingga langsung dikreditkan, padahal pembeliannya tidak memenuhi persyaratan pengkreditan.
Kesalahan tersebut mungkin baru ditemukan ketika perusahaan melakukan rekonsiliasi, menerima SP2DK, atau menjalani pemeriksaan pajak.
Namun, tidak semua kesalahan harus diselesaikan dengan prosedur yang sama.
Ada kesalahan yang perlu diperbaiki melalui Faktur Pajak pengganti, ada yang memerlukan pembatalan Faktur Pajak atau nota retur, dan ada pula yang harus ditindaklanjuti dengan pembetulan SPT Masa PPN.
Karena itu, perusahaan perlu memahami penyebab kesalahan, konsekuensi perpajakannya, serta prosedur koreksi yang diperbolehkan.
Artikel ini membahas kesalahan PPN yang sering dilakukan perusahaan, termasuk cara mengidentifikasi, memperbaiki, dan mencegahnya agar tidak berulang.
Mengapa Kesalahan PPN Sering Terjadi di Perusahaan?
Kesalahan PPN tidak selalu bermula dari kurangnya pemahaman tax staff terhadap peraturan perpajakan.
Dalam banyak perusahaan, administrasi PPN sangat bergantung pada kualitas informasi yang diterima dari bagian lain.
Misalnya, Faktur Pajak dibuat berdasarkan informasi yang disampaikan bagian penjualan. Jika tanggal penyerahan salah, nilai uang muka tidak tercatat, atau identitas pembeli belum diperbarui, dokumen perpajakan juga berisiko salah.
Di sisi pembelian, tax staff memerlukan informasi dari purchasing, gudang, dan accounting untuk memastikan transaksi benar-benar terjadi serta memenuhi syarat pengkreditan Pajak Masukan.
Masalah menjadi lebih rumit jika perusahaan menggunakan beberapa aplikasi yang tidak terintegrasi.
Data invoice berada dalam sistem penjualan, penerimaan barang dicatat dalam sistem gudang, sedangkan Faktur Pajak diproses melalui Coretax.
Perbedaan data di antara sistem tersebut dapat menyebabkan kesalahan waktu pelaporan, nilai Pajak Keluaran, hingga pengkreditan Pajak Masukan.
Oleh karena itu, pencegahan kesalahan PPN harus melibatkan pengendalian proses bisnis secara menyeluruh.
Dasar Hukum Koreksi Kesalahan PPN
Sebelum memperbaiki kesalahan, perusahaan harus memahami dasar hukum yang relevan.
Undang-Undang PPN mengatur objek pajak, saat terutang, penghitungan PPN, Faktur Pajak, serta pengkreditan Pajak Masukan.
Pasal 9 UU PPN menjadi dasar utama mekanisme pengkreditan Pajak Masukan, sedangkan Pasal 13 mengatur kewajiban Faktur Pajak.
Untuk penghitungan PPN, PMK Nomor 131 Tahun 2024 mengatur mekanisme tarif 12 persen dan penggunaan DPP nilai lain sebesar 11/12 untuk penyerahan yang memenuhi ketentuan.
Sementara itu, PMK Nomor 11 Tahun 2025 beserta perubahannya mengatur penggunaan DPP nilai lain dan PPN besaran tertentu pada sejumlah transaksi khusus.
Dalam administrasi Faktur Pajak melalui Coretax, PER-11/PJ/2025 menjadi salah satu dasar penting.
Pasal 48 mengatur penggantian Faktur Pajak, Pasal 49 mengatur pembatalan Faktur Pajak, dan Pasal 50 mengatur hubungan penggantian atau pembatalan tersebut dengan pelaporan SPT Masa PPN.
Untuk kesalahan dalam SPT, perusahaan harus memperhatikan ketentuan pembetulan Surat Pemberitahuan berdasarkan UU KUP beserta peraturan pelaksanaannya.
Karena itu, perbaikan PPN tidak cukup hanya dilakukan dengan mengubah angka dalam pembukuan atau membuat Faktur Pajak baru.
Setiap tindakan harus mengikuti prosedur yang sesuai dengan jenis kesalahannya.
1. Terlambat Menyadari Kewajiban Pengukuhan PKP
Kesalahan pertama sering terjadi pada perusahaan yang usahanya berkembang cukup cepat.
Pada awalnya, omzet perusahaan masih berada di bawah batas pengusaha kecil sehingga belum dikukuhkan sebagai PKP.
Namun, setelah beberapa bulan, omzet meningkat dan telah melampaui batas yang ditentukan.
Perusahaan tetap menjalankan penjualan tanpa mengevaluasi kewajiban pengukuhan PKP.
Padahal, ketentuan pengusaha kecil untuk keperluan PPN menggunakan batas peredaran bruto dan/atau penerimaan bruto sebesar Rp4,8 miliar dalam satu tahun buku.
Berdasarkan PMK Nomor 164 Tahun 2023, pengusaha yang melampaui batas tersebut wajib melaporkan usahanya untuk dikukuhkan sebagai PKP paling lambat akhir tahun buku saat batas dilampaui.
Bagaimana cara memperbaikinya?
Perusahaan perlu menyusun data omzet berdasarkan tahun buku dan menentukan kapan batas pengusaha kecil dilampaui.
Setelah itu, periksa kewajiban pengukuhan serta saat dimulainya kewajiban PPN berdasarkan ketentuan yang berlaku.
Jika terdapat kewajiban yang belum dipenuhi, perusahaan perlu menyelesaikan pengukuhan dan konsekuensi administrasi sesuai prosedur.
Jangan langsung menganggap bahwa seluruh penjualan sejak bulan pertama omzet melampaui Rp4,8 miliar otomatis harus diperlakukan sama tanpa memeriksa saat dimulainya kewajiban PKP.
Untuk pembahasan lebih terperinci, pelajari panduan PPN untuk UMKM: Kapan Harus PKP dan Bagaimana Memungut PPN.
2. Salah Menghitung Tarif dan Dasar Pengenaan Pajak
Kesalahan berikutnya adalah menganggap seluruh transaksi cukup dikalikan dengan satu persentase PPN.
Sejak berlakunya PMK Nomor 131 Tahun 2024, perusahaan harus membedakan tarif resmi PPN dengan mekanisme penghitungan menggunakan DPP nilai lain.
Untuk penyerahan BKP atau JKP nonmewah yang mengikuti ketentuan umum, PPN dihitung menggunakan tarif 12 persen atas DPP nilai lain sebesar 11/12 dari harga jual atau penggantian.
Dengan mekanisme tersebut, nilai PPN secara efektif setara 11 persen.
Sebagai contoh, perusahaan menjual barang nonmewah senilai Rp100 juta sebelum PPN.
Jika transaksi mengikuti ketentuan umum tersebut, PPN terutang adalah Rp11 juta.
Namun, apabila perusahaan menggunakan tarif 12 persen langsung terhadap Rp100 juta, hasilnya menjadi Rp12 juta.
Terdapat perbedaan Rp1 juta yang perlu diperiksa.
Sebaliknya, beberapa transaksi tertentu mempunyai ketentuan DPP nilai lain atau PPN besaran tertentu yang berbeda.
Karena itu, penerapan satu rumus untuk semua jenis barang atau jasa dapat menimbulkan kesalahan.
Bagaimana cara memperbaikinya?
Periksa terlebih dahulu karakteristik transaksi dan dasar hukum penghitungan PPN.
Kemudian cocokkan DPP serta jumlah PPN dalam Faktur Pajak dengan nilai yang seharusnya.
Jika kesalahan terjadi pada Faktur Pajak yang sudah diterbitkan dan memenuhi ketentuan penggantian, gunakan mekanisme Faktur Pajak pengganti.
Jika Faktur Pajak tersebut telah dilaporkan dalam SPT Masa PPN, periksa kewajiban pembetulan SPT.
Selain itu, lakukan penyesuaian pada konfigurasi sistem penjualan agar kesalahan penghitungan tidak terulang.
3. Salah Menentukan Saat Terutang dan Tanggal Faktur Pajak
Kesalahan waktu pembuatan Faktur Pajak termasuk persoalan yang sering muncul dalam kegiatan operasional perusahaan.
Misalnya, barang telah diserahkan kepada pelanggan, tetapi bagian penjualan baru menerbitkan invoice beberapa hari kemudian.
Tax staff kemudian menggunakan tanggal invoice sebagai satu-satunya dasar pembuatan Faktur Pajak.
Padahal, saat terutang PPN tidak selalu sama dengan tanggal invoice.
Dalam kondisi umum, Faktur Pajak dibuat pada saat penyerahan BKP atau JKP.
Namun, apabila pembayaran diterima sebelum penyerahan, kewajiban pembuatan Faktur Pajak dapat timbul pada saat penerimaan pembayaran.
Ketentuan khusus juga perlu diperhatikan untuk pembayaran termin dan transaksi tertentu lainnya.
Bagaimana cara memperbaikinya?
Periksa urutan kejadian transaksi, mulai dari kontrak, pembayaran uang muka, penyerahan barang atau jasa, sampai penerbitan invoice.
Setelah itu, tentukan saat terutang PPN dan kewajiban Faktur Pajak berdasarkan ketentuan.
Jika ditemukan dokumen yang terlambat dibuat atau salah tanggal, jangan sekadar mengubah tanggal transaksi agar terlihat sesuai.
Perbaikan harus dilakukan melalui mekanisme yang diperbolehkan dengan mempertimbangkan fakta transaksi, status Faktur Pajak, dan konsekuensi administrasinya.
Jika terdapat Masa Pajak yang salah, periksa pula apakah SPT Masa PPN perlu dibetulkan.
4. Salah Memasukkan Identitas Pembeli dalam Faktur Pajak
Kesalahan identitas pembeli dapat terjadi ketika perusahaan mempunyai banyak pelanggan atau menggunakan data pelanggan yang belum diperbarui.
Misalnya, Faktur Pajak diterbitkan atas nama PT Maju Jaya, padahal transaksi sebenarnya dilakukan dengan PT Maju Sentosa.
Kesalahan tersebut dapat memengaruhi kesesuaian dokumen perpajakan antara penjual dan pembeli.
Namun, perlu diperhatikan bahwa tidak semua kesalahan Faktur Pajak menggunakan prosedur penggantian yang sama.
PER-11/PJ/2025 mengatur secara khusus kesalahan identitas pembeli atau penerima jasa.
Kesalahan identitas yang termasuk kondisi dalam ketentuan tersebut tidak diselesaikan melalui mekanisme Faktur Pajak pengganti biasa.
Bagaimana cara memperbaikinya?
Periksa apakah persoalannya benar-benar kesalahan identitas pihak yang melakukan transaksi atau sekadar kesalahan informasi lain.
Untuk kondisi kesalahan identitas yang diatur dalam Pasal 49 PER-11/PJ/2025, perusahaan perlu mengikuti mekanisme pembatalan Faktur Pajak dan pembuatan Faktur Pajak baru dengan identitas yang benar.
Jika Faktur Pajak telah dilaporkan, periksa konsekuensi pembetulan SPT di pihak penjual maupun pembeli.
Untuk mencegah kesalahan, gunakan prosedur verifikasi identitas pelanggan sebelum transaksi diproses.
5. Salah Menggunakan Kode Transaksi Faktur Pajak
Kode transaksi Faktur Pajak menunjukkan perlakuan tertentu atas penyerahan yang dilakukan PKP.
Kesalahan sering terjadi ketika perusahaan menggunakan kode berdasarkan nama pelanggan, bukan berdasarkan perlakuan PPN yang sebenarnya.
Misalnya, tax staff langsung menggunakan kode 02 karena pembelinya merupakan instansi pemerintah.
Padahal, tidak semua pembayaran instansi pemerintah menggunakan mekanisme pemungutan PPN oleh instansi tersebut.
Hal serupa dapat terjadi pada transaksi dengan BUMN.
Perusahaan juga dapat salah menggunakan kode 07 untuk fasilitas PPN tidak dipungut atau kode 08 untuk PPN dibebaskan.
Bagaimana cara memperbaikinya?
Periksa status pihak yang bertransaksi, jenis penyerahan, dasar hukum pemungutan, dan persyaratan fasilitas.
Kemudian tentukan kode transaksi yang seharusnya digunakan.
Jika Faktur Pajak telah diterbitkan dengan kode yang salah, teliti mekanisme koreksi sesuai jenis kesalahannya.
Periksa pula apakah data yang telah digunakan dalam SPT Masa PPN harus dibetulkan.
Perusahaan sebaiknya mempunyai daftar kode transaksi berdasarkan kategori pelanggan dan jenis penyerahan yang telah diverifikasi oleh bagian pajak.
6. Mengkreditkan Semua Faktur Pajak Masukan Tanpa Pemeriksaan
Salah satu risiko terbesar dalam administrasi PPN perusahaan adalah menganggap bahwa setiap Faktur Pajak Masukan yang muncul di Coretax otomatis boleh dikreditkan.
Padahal, hak pengkreditan Pajak Masukan harus mengikuti ketentuan Pasal 9 UU PPN.
Tax staff perlu memastikan bahwa Faktur Pajak memenuhi persyaratan formal, transaksi benar-benar terjadi, serta perolehan memenuhi ketentuan pengkreditan.
Misalnya, perusahaan menerima Faktur Pajak atas pembelian yang ternyata berkaitan langsung dengan penyerahan yang memperoleh fasilitas PPN dibebaskan.
Dalam kondisi tersebut, Pajak Masukan tidak dapat diperlakukan sama dengan pembelian yang digunakan untuk kegiatan penyerahan terutang PPN biasa.
Masalah lain dapat terjadi ketika transaksi pembelian belum dapat dibuktikan dengan dokumen yang memadai.
Bagaimana cara memperbaikinya?
Lakukan pemeriksaan Pajak Masukan berdasarkan Faktur Pajak, invoice, kontrak, bukti penerimaan barang atau jasa, serta dokumen pendukung lainnya.
Pisahkan Pajak Masukan yang memenuhi syarat pengkreditan dari yang tidak memenuhi syarat.
Jika Pajak Masukan yang tidak memenuhi ketentuan telah dikreditkan dalam SPT Masa PPN, periksa mekanisme pembetulan dan konsekuensi pembayaran yang relevan.
Ke depan, perusahaan perlu mempunyai proses validasi Pajak Masukan sebelum dokumen tersebut diperlakukan sebagai kredit pajak.
7. Terlambat Mengkreditkan Pajak Masukan atau Salah Masa Pajak
Kesalahan berikutnya berkaitan dengan periode pengkreditan Pajak Masukan.
Dalam mekanisme umum, Pajak Masukan dikreditkan dengan Pajak Keluaran pada Masa Pajak yang sama.
Namun, Pasal 9 ayat (9) UU PPN memberikan ruang pengkreditan Pajak Masukan yang belum dikreditkan pada masa yang sama dalam jangka waktu tertentu, sepanjang memenuhi persyaratan.
Ketentuan umum tersebut memberikan batas paling lama tiga Masa Pajak setelah berakhirnya masa Faktur Pajak dibuat.
Namun, terdapat persyaratan mengenai Pajak Masukan yang belum dibebankan sebagai biaya atau dikapitalisasi dalam harga perolehan, serta ketentuan lain yang harus dipenuhi.
Dalam implementasi Coretax, aspek administrasi dan mekanisme pengkreditan masa berbeda juga harus diperiksa berdasarkan aturan pelaksanaannya.
Bagaimana cara memperbaikinya?
Periksa tanggal Faktur Pajak, Masa Pajak, status pengkreditan, dan apakah transaksi telah dibukukan sebagai biaya atau dikapitalisasi.
Selanjutnya, tentukan apakah Pajak Masukan masih dapat dikreditkan berdasarkan ketentuan.
Jangan langsung mengubah Masa Pajak Faktur Pajak hanya agar dokumen dapat digunakan.
Jika diperlukan pembetulan SPT, lakukan sesuai prosedur dan batasan yang berlaku.
8. Menganggap Faktur Pajak Pengganti Sama dengan Pembatalan
Dalam praktik Coretax, terdapat perusahaan yang menggunakan pembatalan Faktur Pajak untuk memperbaiki semua kesalahan.
Padahal, penggantian dan pembatalan mempunyai fungsi berbeda.
Faktur Pajak pengganti pada prinsipnya digunakan untuk memperbaiki kesalahan pengisian atau penulisan tertentu.
Sementara itu, pembatalan Faktur Pajak digunakan dalam keadaan yang memenuhi persyaratan pembatalan, termasuk transaksi yang dibatalkan atau Faktur Pajak yang seharusnya tidak dibuat.
Misalnya, Faktur Pajak mencantumkan nilai penjualan Rp120 juta, padahal transaksi sebenarnya Rp100 juta.
Jika kesalahannya memenuhi ketentuan penggantian, perusahaan perlu menggunakan Faktur Pajak pengganti.
Berbeda jika transaksi penjualan ternyata tidak pernah terjadi dan telah dibatalkan.
Bagaimana cara memperbaikinya?
Identifikasi terlebih dahulu apakah transaksi tetap terjadi, terjadi kesalahan dokumen, atau memang dibatalkan.
Setelah itu, pilih mekanisme penggantian atau pembatalan sesuai PER-11/PJ/2025.
Jika dokumen awal telah digunakan dalam SPT Masa PPN, periksa kewajiban pembetulan.
Jangan menganggap keberhasilan memproses status Faktur Pajak di Coretax otomatis menyelesaikan seluruh konsekuensi pelaporan.
9. Salah Menangani Retur Penjualan
Retur barang merupakan transaksi yang cukup umum dalam kegiatan perdagangan.
Misalnya, perusahaan menjual 100 unit barang, kemudian pembeli mengembalikan 20 unit karena tidak sesuai spesifikasi.
Kesalahan dapat terjadi ketika perusahaan langsung membatalkan seluruh Faktur Pajak, padahal transaksi awal benar dan hanya sebagian barang yang dikembalikan.
Dalam keadaan retur BKP yang memenuhi ketentuan, dokumen yang relevan adalah nota retur.
Untuk pembatalan JKP, terdapat mekanisme nota pembatalan sesuai ketentuan.
Bagaimana cara memperbaikinya?
Periksa apakah barang benar-benar dikembalikan, apakah jasa dibatalkan, atau terdapat kesalahan dalam Faktur Pajak.
Jika pengembalian BKP memenuhi persyaratan, gunakan nota retur melalui mekanisme yang berlaku.
Periksa pengaruhnya terhadap Pajak Keluaran penjual dan Pajak Masukan pembeli.
Jika terdapat Faktur Pajak pengganti setelah nota retur dibuat, perhatikan ketentuan khusus hubungan kedua dokumen tersebut agar tidak terjadi pengurangan PPN dua kali.
Untuk penjelasan lebih lengkap, pelajari panduan Retur PPN: Nota Retur, Pembatalan dan Koreksi Faktur Pajak.
10. Tidak Membedakan PPN Dibebaskan, Tidak Dipungut, dan Ditanggung Pemerintah
Kesalahan klasifikasi fasilitas PPN dapat berdampak langsung terhadap penghitungan Pajak Masukan.
Misalnya, sebuah perusahaan menganggap penyerahannya memperoleh fasilitas PPN tidak dipungut.
Padahal, berdasarkan peraturan, penyerahan tersebut termasuk kategori PPN dibebaskan.
Perbedaan tersebut penting.
Pada penyerahan PPN dibebaskan, Pajak Masukan yang berkaitan dengan penyerahan tersebut pada prinsipnya tidak dapat dikreditkan.
Sementara itu, pada penyerahan PPN tidak dipungut, Pajak Masukan yang memenuhi persyaratan pada prinsipnya tetap dapat dikreditkan.
Untuk PPN ditanggung pemerintah, perusahaan harus memeriksa persyaratan dan perlakuan berdasarkan program insentif yang berlaku.
Bagaimana cara memperbaikinya?
Tentukan dasar hukum fasilitas sebelum membuat Faktur Pajak atau mengkreditkan Pajak Masukan.
Periksa jenis transaksi, kode Faktur Pajak, persyaratan dokumen, dan masa berlaku fasilitas.
Jika terdapat kesalahan, evaluasi kebutuhan perbaikan Faktur Pajak, penghitungan Pajak Masukan, serta pembetulan SPT Masa PPN.
11. Salah Mengelola PPN atas Transaksi dengan Pemerintah dan BUMN
Penjualan kepada instansi pemerintah atau BUMN yang ditunjuk sebagai Pemungut PPN memerlukan perlakuan berbeda dari transaksi biasa.
Dalam kondisi yang memenuhi ketentuan, PPN dipungut dan disetorkan oleh pihak pemungut.
Namun, tidak seluruh transaksi dengan pemerintah atau BUMN otomatis menggunakan mekanisme tersebut.
Terdapat pengecualian berdasarkan nilai pembayaran, jenis transaksi, atau keadaan tertentu.
Kesalahan terjadi ketika perusahaan menggunakan mekanisme pemungut untuk seluruh transaksi tanpa memeriksa pengecualiannya.
Bagaimana cara memperbaikinya?
Periksa status pemungut, nilai pembayaran, dasar hukum, dan jenis transaksi.
Kemudian cocokkan Faktur Pajak dengan invoice, kontrak, bukti pemungutan, dan SPT Masa PPN.
Jika terjadi kesalahan kode transaksi atau klasifikasi pemungutan, gunakan prosedur koreksi yang relevan.
Pastikan perusahaan tidak menyetor PPN dua kali maupun mengabaikan kewajiban yang masih harus dipenuhi sendiri.
12. Mengabaikan PPN atas Jasa dan Produk Digital Luar Negeri
Perusahaan yang menggunakan jasa konsultan asing, software berlangganan, atau layanan cloud internasional dapat mempunyai kewajiban PPN Indonesia.
Namun, mekanismenya bergantung pada jenis transaksi dan apakah PPN telah dipungut oleh pihak yang ditunjuk.
Misalnya, perusahaan membeli layanan digital dari penyedia luar negeri.
Jika penyedia merupakan Pemungut PPN PMSE yang telah ditunjuk dan memungut PPN Indonesia secara benar, perusahaan perlu menggunakan bukti pungut sesuai ketentuan.
Sebaliknya, jika transaksi termasuk pemanfaatan JKP atau BKP tidak berwujud dari luar negeri yang PPN-nya harus disetor sendiri, perusahaan perlu memperhatikan kewajiban pembayaran tersebut.
Bagaimana cara memperbaikinya?
Kelompokkan transaksi luar negeri berdasarkan jenis barang atau jasa dan mekanisme pemungutannya.
Periksa kontrak, invoice, status pemungut PMSE, dan bukti pembayaran PPN.
Jika ditemukan PPN yang belum dipenuhi, tentukan saat terutang dan prosedur pembayaran berdasarkan ketentuan.
Jangan menyetorkan PPN dua kali hanya karena invoice menggunakan istilah pajak asing yang belum tentu merupakan PPN Indonesia.
13. Salah Mengelompokkan Ekspor dengan Tarif PPN 0 Persen
Tidak semua transaksi kepada perusahaan luar negeri otomatis memperoleh tarif PPN 0 persen.
Ekspor BKP berwujud, BKP tidak berwujud, dan JKP mempunyai persyaratan masing-masing.
Untuk ekspor barang berwujud, dokumen kepabeanan menjadi sangat penting.
Untuk ekspor JKP, perusahaan harus memperhatikan jenis jasa, lokasi pemanfaatan hasil jasa, kontrak, dan bukti pembayaran yang dipersyaratkan.
Kesalahan dapat terjadi ketika perusahaan menganggap seluruh invoice kepada pelanggan asing sebagai ekspor JKP, padahal hasil pekerjaan digunakan di Indonesia.
Bagaimana cara memperbaikinya?
Periksa klasifikasi transaksi dan persyaratan ekspor yang berlaku.
Jika transaksi memenuhi ketentuan tarif 0 persen, pastikan seluruh dokumen pendukung tersedia.
Namun, jika transaksi tidak memenuhi persyaratan, tentukan perlakuan PPN yang sebenarnya dan periksa kebutuhan perbaikan dokumen serta SPT.
Pembahasan terperinci dapat dipelajari melalui artikel PPN Ekspor Barang dan Jasa: Tarif 0%, Syarat dan Pelaporan.
14. Tidak Melakukan Rekonsiliasi Omzet dengan DPP PPN
Kesalahan lain yang sering menjadi sumber persoalan SP2DK adalah perbedaan omzet dalam laporan keuangan dengan DPP yang dilaporkan dalam SPT Masa PPN.
Perbedaan tersebut tidak selalu berarti terdapat penjualan yang belum dilaporkan.
Misalnya, perusahaan menjual BKP nonmewah senilai Rp1,2 miliar dan menggunakan DPP nilai lain sebesar 11/12.
Dalam kondisi tersebut, DPP nilai lain secara agregat sebesar Rp1,1 miliar.
Selisih Rp100 juta berasal dari mekanisme DPP nilai lain, bukan otomatis penjualan yang belum dilaporkan.
Namun, selisih juga dapat terjadi karena uang muka, retur, perbedaan waktu pengakuan, atau transaksi yang belum dibuatkan Faktur Pajak.
Bagaimana cara memperbaikinya?
Susun rekonsiliasi antara pendapatan komersial, nilai transaksi sebelum PPN, DPP Faktur Pajak, dan data SPT Masa PPN.
Pisahkan pengaruh DPP nilai lain, uang muka, retur, ekspor, serta transaksi dengan fasilitas.
Jika terdapat transaksi yang memang belum dilaporkan, evaluasi kewajiban perbaikannya.
Jika selisih dapat dijelaskan secara sah, simpan rekonsiliasi sebagai dokumen pendukung.
15. Salah Menganggap Data Otomatis Coretax Sudah Pasti Benar
Coretax membantu integrasi data administrasi perpajakan.
Namun, sistem elektronik tidak menggantikan kewajiban perusahaan untuk memeriksa kebenaran transaksi.
Faktur Pajak yang tersedia dalam sistem mungkin mempunyai nilai yang tidak sesuai dengan dokumen komersial.
Selain itu, data penjualan yang belum dibuatkan Faktur Pajak tidak otomatis dapat diketahui hanya dari daftar Faktur Pajak yang telah diterbitkan.
Demikian pula Pajak Masukan yang muncul dalam sistem belum tentu memenuhi syarat pengkreditan.
Kesalahan dapat terjadi jika perusahaan langsung melakukan posting SPT dan melaporkannya tanpa rekonsiliasi.
Bagaimana cara memperbaikinya?
Sebelum menyampaikan SPT Masa PPN, cocokkan data Coretax dengan laporan penjualan, pembelian, buku besar, dan dokumen pendukung.
Periksa status Faktur Pajak serta perlakuan credited atau uncredited untuk Pajak Masukan.
Jika terdapat data yang salah, perbaiki sumber transaksi atau dokumen sesuai mekanisme yang tersedia sebelum menyelesaikan pelaporan.
16. Menganggap Kode Billing Sudah Berarti SPT Dilaporkan
Dalam kondisi SPT Masa PPN kurang bayar, perusahaan harus menyelesaikan kewajiban pembayaran sesuai prosedur.
Namun, pembuatan kode billing tidak otomatis berarti PPN telah dibayar.
Begitu pula pembayaran PPN tidak dengan sendirinya menjadi bukti bahwa SPT Masa PPN sudah dilaporkan.
Masalah dapat terjadi ketika tax staff membuat kode billing dan menyerahkannya kepada bagian keuangan, tetapi tidak memantau apakah pembayaran telah berhasil.
Ada pula keadaan ketika pembayaran sudah dilakukan, tetapi proses penyampaian SPT belum diselesaikan.
Bagaimana cara memperbaikinya?
Periksa kode billing, bukti pembayaran, NTPN, dan status pelaporan SPT.
Jika pembayaran belum selesai, tindak lanjuti sesuai ketentuan.
Jika pembayaran telah dilakukan tetapi SPT belum disampaikan, selesaikan proses pelaporan melalui Coretax.
Simpan Bukti Penerimaan Elektronik sebagai bukti penyampaian SPT.
Perusahaan sebaiknya memiliki checklist yang membedakan status konsep, pembayaran, dan pelaporan.
17. Salah Melakukan Pembetulan SPT Masa PPN
Tidak semua kesalahan administrasi selesai hanya dengan membetulkan SPT.
Jika kesalahan berasal dari Faktur Pajak, perusahaan perlu memperbaiki dokumen sumber terlebih dahulu sesuai ketentuan.
Misalnya, Faktur Pajak mencantumkan nilai transaksi yang keliru dan telah dilaporkan dalam SPT Masa PPN.
Dalam keadaan tersebut, perusahaan perlu memeriksa mekanisme Faktur Pajak pengganti dan konsekuensi pembetulan SPT.
Begitu pula jika Faktur Pajak dibatalkan setelah sebelumnya digunakan sebagai Pajak Masukan oleh pembeli.
PER-11/PJ/2025 mengatur konsekuensi pembetulan SPT bagi penjual maupun pembeli apabila dokumen yang telah dilaporkan diganti atau dibatalkan.
Bagaimana cara memperbaikinya?
Mulailah dengan menentukan sumber kesalahan.
Jika Faktur Pajak salah, periksa prosedur penggantian atau pembatalan.
Jika perbedaan berasal dari penghitungan atau pelaporan SPT, tentukan apakah pembetulan masih diperbolehkan berdasarkan UU KUP.
Setelah itu, hitung kembali posisi kurang bayar, nihil, atau lebih bayar.
Apabila pembetulan menyebabkan kurang bayar, periksa kewajiban pembayaran dan konsekuensi administrasinya.
Jangan melakukan pembetulan tanpa mempertimbangkan status pemeriksaan atau tindakan perpajakan lain yang dapat membatasi hak pembetulan.
18. Tidak Menyimpan Dokumen Pendukung dan Jejak Perbaikan
Kesalahan terakhir sering baru terasa ketika perusahaan menerima SP2DK atau diperiksa.
Perusahaan mungkin sudah melakukan koreksi Faktur Pajak dan SPT, tetapi tidak mempunyai dokumentasi yang menjelaskan alasan perubahan.
Ada pula perusahaan yang tidak menyimpan invoice awal, bukti transaksi, nota retur, atau hasil rekonsiliasi.
Akibatnya, perusahaan kesulitan menjelaskan mengapa nilai yang dilaporkan berubah.
Bagaimana cara memperbaikinya?
Setiap koreksi sebaiknya mempunyai dokumentasi yang menunjukkan transaksi asal, penyebab kesalahan, dasar hukum, tindakan perbaikan, dan pengaruhnya terhadap SPT Masa PPN.
Simpan Faktur Pajak awal, dokumen pengganti, nota retur atau pembatalan, bukti pembayaran, dan BPE jika relevan.
Perusahaan juga sebaiknya mempunyai catatan perubahan atau audit trail agar proses koreksi dapat ditelusuri kembali.
Cara Menentukan Langkah Perbaikan PPN yang Tepat
Setelah menemukan kesalahan, perusahaan sebaiknya tidak langsung memilih menu perbaikan dalam Coretax.
Langkah pertama adalah mengidentifikasi jenis kesalahan.
Apakah transaksi yang sebenarnya salah dicatat, Faktur Pajak salah dibuat, Pajak Masukan tidak memenuhi persyaratan, atau data SPT tidak sesuai?
Selanjutnya, periksa apakah transaksi sudah dilaporkan dalam SPT Masa PPN.
Jika belum dilaporkan, perusahaan perlu menilai perbaikan dokumen dan proses pelaporan normal yang masih dapat dilakukan.
Jika telah dilaporkan, perusahaan perlu memeriksa hubungan antara koreksi dokumen dan pembetulan SPT.
Perusahaan juga harus memastikan bahwa hak melakukan pembetulan masih tersedia berdasarkan ketentuan perpajakan.
Setelah itu, hitung konsekuensi PPN dan sanksi apabila relevan.
Terakhir, dokumentasikan seluruh proses dan perbaiki penyebab kesalahan pada sistem atau prosedur internal.
Dengan demikian, perusahaan tidak hanya memperbaiki satu transaksi, tetapi juga mengurangi kemungkinan kesalahan yang sama terulang.
Contoh Kasus: Salah Menghitung PPN dalam Faktur Pajak
PT Maju Sejahtera menjual barang nonmewah senilai Rp200 juta sebelum PPN.
Transaksi tersebut mengikuti ketentuan umum PMK 131 Tahun 2024, sehingga PPN efektif sebesar 11 persen dari harga jual.
PPN yang seharusnya dipungut adalah Rp22 juta.
Namun, tax staff menggunakan perhitungan 12 persen langsung atas harga jual sehingga Faktur Pajak mencantumkan PPN Rp24 juta.
Terdapat selisih Rp2 juta.
Dalam kondisi tersebut, perusahaan harus meneliti apakah transaksi dan dokumen memenuhi persyaratan pembuatan Faktur Pajak pengganti.
Jika memenuhi, koreksi dilakukan melalui mekanisme penggantian.
Jika Faktur Pajak awal telah dilaporkan, konsekuensi pembetulan SPT Masa PPN harus diperiksa.
Jika pembeli telah mengkreditkan Faktur Pajak tersebut, penjual dan pembeli perlu berkoordinasi agar perlakuan Pajak Keluaran dan Pajak Masukan sesuai.
Selain itu, perusahaan harus memeriksa apakah terdapat selisih tagihan atau pembayaran pelanggan yang perlu diselesaikan secara komersial.
Contoh ini menunjukkan bahwa satu kesalahan penghitungan dapat memengaruhi Faktur Pajak, pembukuan, SPT, dan administrasi pelanggan.
Apakah Semua Kesalahan PPN Menimbulkan Sanksi?
Tidak setiap kesalahan administrasi mempunyai konsekuensi yang identik.
Risiko dan sanksi bergantung pada jenis pelanggaran, saat terjadinya kesalahan, prosedur perbaikan, dan ketentuan yang berlaku.
Misalnya, keterlambatan menyampaikan SPT Masa PPN mempunyai konsekuensi berbeda dari keterlambatan membayar pajak.
Kesalahan atau keterlambatan pembuatan Faktur Pajak juga mempunyai dasar sanksi tersendiri.
Sementara itu, pembetulan SPT yang menyebabkan kurang bayar harus dianalisis berdasarkan ketentuan UU KUP.
Jika persoalan ditemukan dalam pemeriksaan, konsekuensinya dapat berbeda dari perbaikan yang dilakukan melalui pembetulan ketika masih diperbolehkan.
Karena itu, perusahaan sebaiknya mengidentifikasi dasar hukum sanksi sebelum menghitung nilainya.
Jangan menggunakan satu persentase sanksi untuk seluruh jenis kesalahan PPN.
Hubungan Kesalahan PPN dengan SP2DK dan Pemeriksaan Pajak
Kesalahan PPN yang tidak segera ditemukan dapat menimbulkan perbedaan data dalam administrasi DJP.
Misalnya, penjualan dalam pembukuan tidak sesuai dengan data Faktur Pajak.
Atau terdapat Pajak Masukan yang dikreditkan tetapi memerlukan penjelasan mengenai transaksi pendukungnya.
Perbedaan tersebut dapat menjadi bagian dari permintaan penjelasan melalui SP2DK.
Namun, perlu dipahami bahwa selisih data tidak otomatis membuktikan adanya kekurangan PPN.
Perusahaan tetap mempunyai kesempatan menjelaskan data berdasarkan fakta dan dasar hukum.
Jika perusahaan menerima SP2DK, lakukan rekonsiliasi terlebih dahulu sebelum memutuskan perlunya pembetulan.
Dalam pemeriksaan PPN, pengujian dapat mencakup transaksi penjualan, pembelian, Faktur Pajak, dan SPT Masa PPN.
Karena itu, dokumentasi koreksi menjadi penting agar perusahaan dapat menjelaskan perubahan yang telah dilakukan.
Checklist Pengendalian PPN Sebelum SPT Dilaporkan
Perusahaan sebaiknya membuat prosedur pemeriksaan bulanan sebelum SPT Masa PPN disampaikan.
Pertama, pastikan seluruh penjualan telah dicatat dan setiap transaksi mempunyai perlakuan PPN yang benar.
Kemudian cocokkan tanggal penyerahan, penerimaan uang muka, dan Faktur Pajak Keluaran.
Setelah itu, periksa tarif, DPP, kode transaksi, serta fasilitas PPN yang digunakan.
Untuk Pajak Masukan, lakukan pemeriksaan Faktur Pajak dan dokumen pembelian sebelum pengkreditan.
Selanjutnya, periksa retur, Faktur Pajak pengganti, pembatalan, dan kompensasi lebih bayar jika ada.
Lakukan rekonsiliasi antara pembukuan, data Coretax, dan konsep SPT Masa PPN.
Jika hasil SPT kurang bayar, pastikan pembayaran berhasil.
Terakhir, pastikan SPT telah disampaikan dan Bukti Penerimaan Elektronik tersimpan.
Checklist tersebut perlu dilakukan secara konsisten setiap bulan, bukan hanya ketika perusahaan akan diperiksa.
Strategi Mengurangi Kesalahan PPN dalam Perusahaan
Pencegahan kesalahan PPN membutuhkan kerja sama antarbagian.
Bagian penjualan perlu memastikan bahwa data pelanggan, harga, potongan, uang muka, dan tanggal penyerahan benar.
Bagian gudang harus memberikan informasi pengiriman serta retur barang secara tepat waktu.
Bagian purchasing dan accounting perlu memastikan bahwa dokumen pembelian lengkap.
Sementara itu, tax staff memeriksa perlakuan PPN dan kesesuaian data dengan peraturan.
Perusahaan juga sebaiknya membatasi kewenangan perubahan data transaksi dan menetapkan proses persetujuan untuk koreksi Faktur Pajak.
Jika menggunakan ERP atau aplikasi pembukuan, konfigurasi pajak harus diperiksa secara berkala, terutama ketika terdapat perubahan ketentuan tarif, DPP, atau fasilitas.
Dengan demikian, kesalahan tidak hanya diketahui ketika SPT akan dilaporkan, tetapi dapat dicegah sejak proses transaksi.
Kesimpulan
Kesalahan PPN yang sering dilakukan perusahaan dapat muncul sejak tahap penjualan, pembelian, penerbitan Faktur Pajak, hingga pelaporan SPT Masa PPN.
Kesalahan tersebut antara lain berkaitan dengan status PKP, penghitungan tarif dan DPP, tanggal Faktur Pajak, identitas pembeli, kode transaksi, pengkreditan Pajak Masukan, serta perlakuan retur dan fasilitas PPN.
Selain itu, integrasi data melalui Coretax tidak menghilangkan kewajiban perusahaan untuk memeriksa kebenaran transaksi dan melakukan rekonsiliasi.
Ketika kesalahan ditemukan, perusahaan harus menentukan prosedur perbaikan berdasarkan jenis masalahnya.
Kesalahan Faktur Pajak tertentu dapat diperbaiki melalui Faktur Pajak pengganti.
Transaksi yang dibatalkan perlu mengikuti mekanisme pembatalan.
Retur barang menggunakan nota retur apabila memenuhi ketentuan.
Sementara itu, kesalahan pelaporan dalam SPT Masa PPN harus ditangani melalui pembetulan sepanjang masih diperbolehkan.
Hal terpenting adalah tidak melakukan koreksi secara terburu-buru tanpa mengetahui penyebab dan konsekuensinya.
Dengan pengendalian internal yang baik, rekonsiliasi rutin, serta pemahaman peraturan perpajakan, perusahaan dapat mengurangi risiko kesalahan PPN dan lebih siap menghadapi permintaan penjelasan maupun pemeriksaan pajak.
FAQ: Kesalahan PPN Perusahaan dan Cara Memperbaikinya
Kesalahan yang sering terjadi meliputi tarif dan DPP yang salah, keterlambatan Faktur Pajak, kesalahan identitas pembeli, pengkreditan Pajak Masukan yang tidak sesuai, serta selisih antara pembukuan dan SPT Masa PPN.
Periksa apakah kesalahan memenuhi ketentuan pembuatan Faktur Pajak pengganti. Jika dokumen telah dilaporkan, periksa pula kewajiban pembetulan SPT Masa PPN.
Tidak. Kesalahan tertentu, termasuk identitas pembeli yang diatur dalam PER-11/PJ/2025, mempunyai mekanisme pembatalan dan penerbitan Faktur Pajak baru.
Periksa saat terutang PPN, tanggal transaksi, dan ketentuan Faktur Pajak. Kemudian tentukan prosedur perbaikan dokumen dan SPT yang sesuai.
Tidak. Pengkreditan harus memenuhi persyaratan formal dan material sesuai UU PPN.
Dalam kondisi dan batas waktu yang diatur Pasal 9 ayat (9) UU PPN, Pajak Masukan dapat dikreditkan pada masa berikutnya sepanjang seluruh persyaratan terpenuhi.
Periksa dasar hukum dan perlakuan transaksi, kemudian gunakan mekanisme koreksi Faktur Pajak yang sesuai serta periksa konsekuensinya terhadap SPT.
Tidak selalu. Pengembalian BKP yang memenuhi ketentuan menggunakan nota retur. Pembatalan Faktur Pajak mempunyai persyaratan tersendiri.
Dapat dilakukan koreksi sesuai kondisi transaksi dan mekanisme administrasi yang diperbolehkan. Penentuan DPP dan jumlah PPN yang benar harus dilakukan terlebih dahulu.
Perusahaan perlu memeriksa konsekuensi pembetulan SPT dan pembayaran kekurangan PPN yang mungkin timbul, sesuai ketentuan.
Dapat sepanjang memenuhi ketentuan pembetulan SPT berdasarkan UU KUP dan tidak terdapat kondisi yang membatasi hak pembetulan.
Tidak. Perusahaan harus memastikan proses penyampaian SPT berhasil dan mempunyai BPE.
Tidak. Selisih dapat terjadi karena DPP nilai lain, uang muka, retur, ekspor, atau perbedaan pengakuan transaksi.
Tidak semua kesalahan mempunyai konsekuensi yang sama. Sanksi bergantung pada jenis pelanggaran, waktu, dan prosedur perbaikan yang berlaku.
Lakukan rekonsiliasi bulanan antara penjualan, pembelian, Faktur Pajak, dan SPT Masa PPN. Periksa status dokumen, tarif, DPP, serta Pajak Masukan sebelum pelaporan.