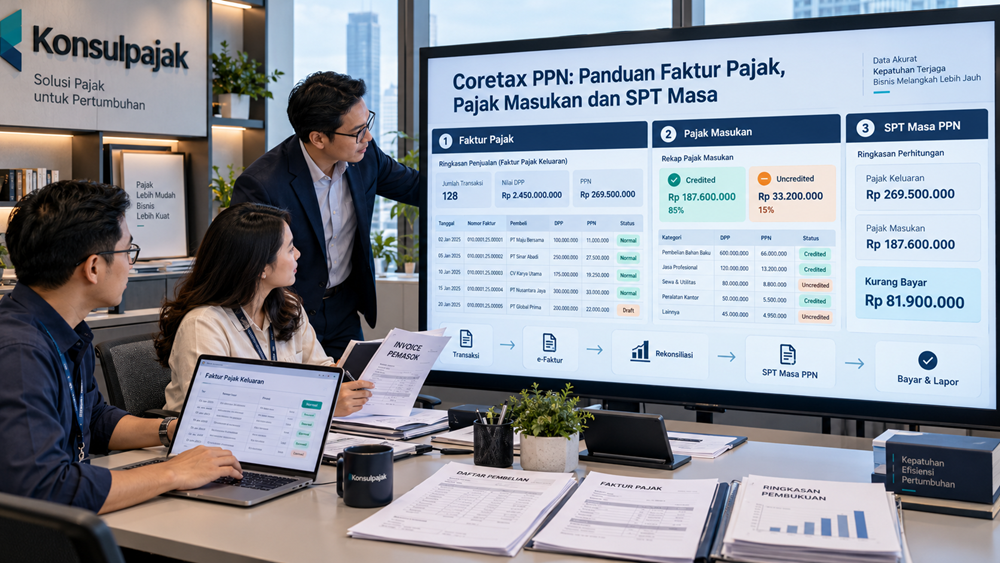

Bagi perusahaan yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP), mengelola Pajak Pertambahan Nilai tidak cukup hanya dengan menghitung PPN dari transaksi penjualan.
Perusahaan juga harus membuat Faktur Pajak, memeriksa Pajak Masukan dari pembelian, melakukan rekonsiliasi, membayar PPN yang masih terutang, dan menyampaikan SPT Masa PPN.
Semua proses tersebut saling berkaitan.
Kesalahan ketika membuat Faktur Pajak dapat memengaruhi Pajak Keluaran. Kesalahan mengkreditkan Pajak Masukan dapat menyebabkan penghitungan PPN kurang bayar menjadi tidak benar. Demikian pula jika data penjualan dan pembelian tidak sesuai dengan angka yang dilaporkan dalam SPT Masa PPN.
Melalui Coretax DJP, administrasi tersebut semakin terintegrasi dalam satu sistem.
PKP dapat mengelola Faktur Pajak secara elektronik, melihat Faktur Pajak Masukan, dan menggunakan data perpajakan yang tersedia untuk menyusun SPT Masa PPN.
Namun, kemudahan administrasi tidak berarti seluruh proses berjalan tanpa pemeriksaan.
Tax staff masih harus memahami kapan Faktur Pajak wajib dibuat, bagaimana menentukan PPN yang terutang, kapan Pajak Masukan dapat dikreditkan, dan bagaimana memastikan seluruh data masuk ke SPT Masa yang benar.
Artikel ini akan menjadi panduan utama untuk memahami alur PPN di Coretax, mulai dari pengaturan akses, penerbitan Faktur Pajak, pengelolaan Pajak Masukan, hingga pembayaran dan pelaporan SPT Masa PPN.
Apa Itu Coretax PPN?
Coretax PPN adalah istilah yang umum digunakan untuk menggambarkan layanan administrasi Pajak Pertambahan Nilai dalam Coretax DJP.
Coretax sendiri merupakan Sistem Inti Administrasi Perpajakan yang digunakan DJP untuk mengintegrasikan berbagai proses perpajakan.
Dalam pengelolaan PPN, integrasi tersebut mencakup pembuatan Faktur Pajak, administrasi Pajak Masukan, dan penyampaian SPT Masa PPN melalui sistem elektronik.
Bagi PKP, perubahan ini cukup penting.
Sebelumnya, sebagian proses administrasi Faktur Pajak dan pelaporan memerlukan penggunaan aplikasi atau tahapan pengolahan data yang terpisah.
Melalui Coretax, data Faktur Pajak yang tersedia dalam sistem dapat digunakan sebagai sumber penyusunan SPT Masa PPN.
Misalnya, PT Maju Sejahtera menerbitkan Faktur Pajak Keluaran atas penjualan barang kepada pelanggan.
Faktur Pajak yang memenuhi proses administrasi sistem kemudian menjadi bagian dari data yang dapat digunakan dalam pelaporan PPN.
Di sisi pembeli, Faktur Pajak tersebut juga dapat terlihat sebagai Pajak Masukan sesuai identitas dan status dokumennya.
Namun, apakah Pajak Masukan itu boleh dikreditkan tetap harus dinilai berdasarkan ketentuan perpajakan.
Jadi, fungsi utama Coretax bukan menentukan sendiri seluruh perlakuan pajak perusahaan, melainkan menyediakan sistem administrasi yang mendukung pencatatan dan pelaporan berdasarkan data yang tersedia.
Siapa yang Menggunakan Coretax untuk Administrasi PPN?
Pengguna utama layanan PPN dalam Coretax adalah pengusaha yang telah dikukuhkan sebagai PKP.
PKP mempunyai kewajiban membuat Faktur Pajak atas penyerahan yang memenuhi ketentuan, mengelola Pajak Keluaran dan Pajak Masukan, serta menyampaikan SPT Masa PPN.
Dalam perusahaan, tugas tersebut biasanya melibatkan beberapa bagian.
Tax staff mengelola Faktur Pajak, penghitungan PPN, dan penyusunan SPT.
Accounting staff mencatat penjualan, pembelian, piutang, utang, uang muka, dan transaksi lain yang memengaruhi PPN.
Sementara itu, tax manager atau finance manager melakukan pemeriksaan dan persetujuan sesuai kebijakan internal perusahaan.
Pada perusahaan kecil, beberapa fungsi tersebut mungkin dikerjakan oleh satu orang.
Meskipun demikian, prinsip pengendalian internal tetap perlu diterapkan. Orang yang memasukkan transaksi sebaiknya tidak mengabaikan proses pemeriksaan data sebelum Faktur Pajak diterbitkan atau SPT dilaporkan.
Selain PKP, pihak lain juga dapat mengakses informasi atau layanan tertentu sesuai hak dan ketentuan yang berlaku, misalnya untuk melihat Faktur Pajak Masukan atau melakukan administrasi retur.
Namun, hak mengakses layanan tertentu tidak otomatis menjadikan pengguna sebagai PKP.
Dasar Hukum Pengelolaan PPN melalui Coretax
Dasar hukum PPN tetap bersumber dari Undang-Undang Nomor 8 Tahun 1983 tentang Pajak Pertambahan Nilai dan Pajak Penjualan atas Barang Mewah sebagaimana telah beberapa kali diubah.
Undang-Undang PPN mengatur objek pajak, tarif, Dasar Pengenaan Pajak, saat terutang, Faktur Pajak, Pajak Masukan, dan mekanisme penghitungan PPN.
Dalam administrasi perpajakan, PMK Nomor 81 Tahun 2024 beserta perubahannya menjadi salah satu dasar penting pelaksanaan Sistem Inti Administrasi Perpajakan.
Selain itu, ketentuan pelaksanaan melalui PER-11/PJ/2025 beserta perubahan atau aturan teknis lainnya perlu diperhatikan dalam administrasi Faktur Pajak dan SPT Masa PPN.
Untuk penghitungan PPN, PMK Nomor 131 Tahun 2024 mengatur perlakuan tarif PPN dan DPP pada transaksi tertentu.
Sementara itu, PMK Nomor 11 Tahun 2025 beserta perubahannya mengatur sejumlah ketentuan mengenai penggunaan Dasar Pengenaan Pajak nilai lain dan besaran tertentu.
Artinya, penggunaan Coretax tidak mengubah prinsip dasar bahwa penghitungan PPN harus mengikuti karakteristik transaksi dan ketentuan yang berlaku.
Sistem elektronik merupakan sarana administrasi, sedangkan dasar pemungutan dan penghitungan PPN tetap ditentukan oleh peraturan perpajakan.
Memahami Alur PPN dari Penjualan sampai SPT Masa
Agar lebih mudah memahami Coretax PPN, kita perlu melihat alur administrasi dari awal.
Ketika perusahaan melakukan penyerahan Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP), perusahaan harus menentukan apakah transaksi tersebut terutang PPN.
Jika transaksi terutang PPN dan memenuhi kewajiban pembuatan Faktur Pajak, PKP penjual membuat Faktur Pajak sesuai ketentuan.
PPN atas penyerahan tersebut menjadi Pajak Keluaran bagi penjual.
Di sisi lain, perusahaan juga melakukan pembelian barang atau jasa.
PPN yang terkait dengan perolehan tertentu dapat menjadi Pajak Masukan bagi perusahaan pembeli.
Namun, Pajak Masukan tersebut hanya dapat digunakan untuk mengurangi Pajak Keluaran apabila memenuhi persyaratan pengkreditan.
Pada akhir Masa Pajak, perusahaan menghitung Pajak Keluaran, Pajak Masukan yang dapat dikreditkan, serta unsur lain yang memengaruhi hasil SPT Masa PPN.
Jika hasilnya kurang bayar, perusahaan menyelesaikan pembayaran sesuai ketentuan.
Setelah itu, SPT Masa PPN disampaikan melalui Coretax dan bukti pelaporannya disimpan.
Dengan demikian, pengelolaan Coretax PPN dapat dipahami sebagai satu rangkaian proses, bukan sekadar pekerjaan membuat Faktur Pajak.
Persiapan Sebelum Menggunakan Coretax PPN
Sebelum mengelola Faktur Pajak dan SPT Masa PPN, perusahaan perlu memastikan bahwa akses Coretax telah tersedia.
Langkah pertama adalah memastikan bahwa perusahaan telah berstatus PKP untuk transaksi dan periode yang relevan.
Selanjutnya, pengguna harus mempunyai akun serta kewenangan yang diperlukan.
Untuk Wajib Pajak badan, pengurus, wakil, atau kuasa yang berwenang dapat mengakses administrasi perusahaan melalui mekanisme pemilihan konteks Wajib Pajak atau impersonasi sesuai haknya.
Perusahaan juga perlu memastikan bahwa penandatangan elektronik telah memiliki sarana otorisasi yang dipersyaratkan.
Dalam praktiknya, masalah akses sering muncul ketika karyawan baru diberikan tugas pajak tetapi belum memperoleh role yang sesuai.
Ada pula perusahaan yang mengalami kendala karena perubahan pengurus belum diikuti pembaruan kewenangan dalam administrasi perpajakan.
Karena itu, pengaturan akses sebaiknya diselesaikan sebelum mendekati batas penerbitan Faktur Pajak atau pelaporan SPT Masa.
Untuk kebutuhan internal, perusahaan sebaiknya mempunyai daftar pengguna yang berwenang membuat, memeriksa, menyetujui, dan melaporkan dokumen perpajakan.
Cara Membuat Faktur Pajak Keluaran di Coretax
Faktur Pajak Keluaran merupakan salah satu dokumen utama dalam administrasi PPN penjualan.
Secara umum, pembuatan Faktur Pajak melalui Coretax dilakukan menggunakan layanan e-Faktur yang tersedia pada Portal Wajib Pajak atau saluran lain yang didukung sesuai ketentuan.
Pengguna yang berwenang terlebih dahulu masuk ke Coretax dan memilih konteks PKP yang sesuai.
Setelah itu, pengguna membuka layanan e-Faktur Pajak Keluaran dan membuat dokumen Faktur Pajak baru.
Pada proses pengisian, perusahaan perlu menyiapkan identitas pembeli, informasi penyerahan, jenis barang atau jasa, nilai transaksi, Dasar Pengenaan Pajak, serta jumlah PPN.
Informasi tersebut harus cocok dengan dokumen komersial.
Sebagai contoh, perusahaan menjual barang dagangan kepada pelanggan berdasarkan invoice sebesar Rp100 juta sebelum PPN.
Tax staff perlu memastikan bahwa jenis barang, nilai transaksi, dan perlakuan PPN dalam Faktur Pajak sesuai dengan ketentuan.
Setelah data lengkap, dokumen diproses melalui tahapan validasi serta penandatanganan atau pengunggahan sesuai mekanisme yang tersedia.
Faktur Pajak yang telah berhasil diterbitkan perlu diperiksa statusnya.
Jangan menganggap dokumen yang masih berupa konsep atau belum berhasil diproses sebagai Faktur Pajak yang telah selesai diterbitkan.
Untuk langkah terperinci, termasuk contoh pengisian setiap kolom dan tampilan menu, perusahaan sebaiknya menggunakan tutorial khusus pembuatan Faktur Pajak Keluaran di Coretax.
Kapan Faktur Pajak Harus Dibuat?
Kesalahan menentukan waktu pembuatan Faktur Pajak dapat menimbulkan persoalan administrasi meskipun nilai PPN yang dihitung sudah benar.
Pada prinsipnya, Faktur Pajak dibuat pada saat penyerahan BKP atau JKP.
Namun, terdapat kondisi ketika Faktur Pajak harus dibuat pada saat pembayaran diterima, misalnya jika pembayaran diterima sebelum penyerahan barang atau jasa.
Selain itu, terdapat ketentuan mengenai pembayaran termin dan waktu lain yang ditetapkan dalam peraturan perpajakan.
Misalnya, PT Maju Bersama menyerahkan barang kepada pelanggan pada 20 September.
Pelanggan baru membayar pada Oktober.
Dalam keadaan umum, kewajiban pembuatan Faktur Pajak berkaitan dengan penyerahan pada September, bukan baru saat pelanggan melunasi tagihan pada Oktober.
Berbeda halnya apabila pelanggan telah membayar uang muka sebelum barang diserahkan.
Dalam kondisi tersebut, penerimaan uang muka dapat menimbulkan kewajiban pembuatan Faktur Pajak.
Karena itu, perusahaan perlu membedakan tanggal invoice, tanggal penyerahan, tanggal pembayaran, dan saat terutang PPN.
Keempat informasi tersebut tidak selalu sama.
Cara Menghitung PPN dalam Faktur Pajak Coretax
Salah satu bagian terpenting dalam pembuatan Faktur Pajak adalah penentuan tarif dan Dasar Pengenaan Pajak atau DPP.
Tarif PPN yang berlaku secara umum adalah 12 persen.
Namun, untuk BKP atau JKP nonmewah yang mengikuti ketentuan umum PMK 131 Tahun 2024, PPN dihitung dengan tarif 12 persen menggunakan DPP nilai lain sebesar 11/12 dari harga jual atau penggantian.
Hasil penghitungan tersebut secara efektif setara dengan 11 persen dari harga jual atau penggantian.
Misalnya, perusahaan menjual barang nonmewah dengan harga Rp100 juta sebelum PPN.
DPP nilai lain dihitung sebesar:
11/12 × Rp100.000.000 = Rp91.666.666,67.
PPN yang terutang:
12% × Rp91.666.666,67 = Rp11.000.000.
Total tagihan menjadi Rp111 juta.
Namun, untuk penyerahan barang tergolong mewah yang memenuhi ketentuan, penghitungan PPN dapat menggunakan tarif 12 persen atas harga jual.
Selain itu, transaksi tertentu mempunyai mekanisme DPP nilai lain atau PPN besaran tertentu berdasarkan peraturan khusus.
Karena itu, jangan menggunakan satu konfigurasi PPN untuk seluruh jenis transaksi perusahaan.
Baca juga: Pajak Keluaran: Cara Menghitung dan Rekonsiliasi PPN.
Cara Mengelola Faktur Pajak Masukan di Coretax
Faktur Pajak Masukan berkaitan dengan PPN atas perolehan barang atau jasa yang diterima PKP dari pihak penjual.
Dalam Coretax, data Faktur Pajak yang diterbitkan PKP penjual dapat tersedia bagi PKP pembeli sesuai mekanisme sistem.
Kemudahan ini membantu perusahaan memeriksa dokumen pembelian tanpa harus bergantung sepenuhnya pada pengiriman dokumen manual.
Namun, tax staff tetap harus mencocokkan Faktur Pajak dengan transaksi sebenarnya.
Misalnya, PT Maju Sejahtera membeli barang dari pemasok seharga Rp200 juta sebelum PPN.
Pemasok menerbitkan Faktur Pajak dengan PPN Rp22 juta untuk transaksi nonmewah yang memenuhi ketentuan umum.
Di sisi pembeli, informasi Faktur Pajak tersebut dapat digunakan untuk menilai Pajak Masukan.
Namun, sebelum dikreditkan, perusahaan harus memastikan bahwa pembelian benar-benar terjadi, digunakan sesuai ketentuan, dan didukung Faktur Pajak yang memenuhi persyaratan.
Jika ternyata pembelian berkaitan dengan transaksi yang Pajak Masukannya tidak dapat dikreditkan, keberadaan Faktur Pajak di Coretax tidak membuat pajak tersebut otomatis boleh dikreditkan.
Apa Arti Status Credited dan Uncredited pada Faktur Pajak Masukan?
Dalam pengelolaan Pajak Masukan di Coretax, tax staff dapat menemukan status dokumen seperti credited dan uncredited.
Secara praktis, status tersebut membantu membedakan perlakuan administrasi pengkreditan Pajak Masukan.
Faktur Pajak Masukan dengan status credited berkaitan dengan dokumen yang diperlakukan sebagai Pajak Masukan yang dikreditkan dalam administrasi SPT.
Sementara itu, status uncredited menunjukkan bahwa dokumen tersebut tidak digunakan sebagai Pajak Masukan yang dikreditkan pada kondisi administrasi terkait.
Namun, keputusan pengkreditan tidak boleh hanya didasarkan pada pilihan status dalam sistem.
Perusahaan harus terlebih dahulu memeriksa syarat material dan formal pengkreditan Pajak Masukan.
Misalnya, Faktur Pajak dapat muncul dalam daftar Pajak Masukan, tetapi transaksi pembeliannya berkaitan dengan kegiatan yang tidak memenuhi syarat pengkreditan.
Dalam kondisi tersebut, tax staff harus mengikuti perlakuan yang diwajibkan peraturan.
Begitu pula apabila Faktur Pajak belum dikreditkan pada Masa Pajak yang sama dengan penerbitannya.
Perusahaan perlu memeriksa ketentuan batas waktu pengkreditan dan status pelaporan sebelum mengubah perlakuannya.
Untuk kasus status yang lebih kompleks, seperti faktur yang menunggu penggantian atau pembatalan, sebaiknya lakukan pemeriksaan dokumen dan SPT yang telah dilaporkan sebelum mengambil tindakan.
Kapan Pajak Masukan Boleh Dikreditkan?
Secara umum, Pajak Masukan dapat dikreditkan apabila memenuhi ketentuan Pasal 9 UU PPN.
Pengkreditan harus memperhatikan hubungan perolehan dengan kegiatan usaha yang relevan, ketentuan formal Faktur Pajak, serta persyaratan lain yang ditetapkan dalam peraturan perpajakan.
Misalnya, perusahaan perdagangan membeli persediaan barang untuk dijual kembali.
Jika pembelian tersebut memenuhi persyaratan, PPN atas perolehan dapat menjadi Pajak Masukan yang dikreditkan.
Namun, tidak semua PPN pembelian mempunyai perlakuan yang sama.
Ada Pajak Masukan yang tidak dapat dikreditkan berdasarkan ketentuan tertentu.
Ada pula Pajak Masukan yang pengkreditannya memerlukan penyesuaian karena jenis penyerahan perusahaan.
Selain itu, pengkreditan pada masa yang berbeda dari masa penerbitan Faktur Pajak harus memperhatikan batas waktu dan persyaratan yang berlaku.
Karena itu, perusahaan sebaiknya mempunyai kebijakan pemeriksaan Pajak Masukan sebelum SPT Masa PPN disampaikan.
Baca juga: Pajak Masukan: Syarat Pengkreditan dan Pajak Masukan yang Tidak Dapat Dikreditkan.
Bagaimana Jika Faktur Pajak Masukan Tidak Muncul di Coretax?
Faktur Pajak Masukan yang belum terlihat dalam sistem merupakan salah satu persoalan yang dapat menghambat penyusunan SPT Masa PPN.
Namun, penyebabnya tidak selalu sama.
Pertama, perusahaan perlu memastikan bahwa pemasok benar-benar telah menerbitkan Faktur Pajak melalui proses yang berlaku.
Jika dokumen masih berupa konsep, data tersebut belum tentu tersedia sebagai Faktur Pajak yang dapat digunakan pembeli.
Kedua, periksa identitas PKP pembeli.
Kesalahan NPWP atau identitas penerima dapat menyebabkan dokumen tidak sesuai dengan data perusahaan.
Ketiga, periksa tanggal dan Masa Pajak dokumen.
Faktur Pajak yang dicari mungkin berada pada periode berbeda.
Keempat, periksa status dokumen serta proses pembaruan data dalam sistem.
Jika dokumen telah benar tetapi belum muncul, perusahaan dapat memeriksa kembali daftar Faktur Pajak setelah pembaruan data.
Namun, jangan langsung meminta pemasok membuat Faktur Pajak pengganti hanya karena data belum terlihat.
Penggantian harus dilakukan karena terdapat kondisi yang memenuhi ketentuan, bukan sebagai solusi umum untuk semua kendala sistem.
Apabila masalah tetap berlanjut, dokumentasikan nomor transaksi, identitas dokumen, dan bukti pendukung sebelum meminta bantuan melalui kanal resmi DJP.
Faktur Pajak Pengganti dan Pembatalan di Coretax
Dalam praktik penjualan, tidak semua Faktur Pajak yang telah diterbitkan selalu benar.
Ada kemungkinan terjadi kesalahan informasi pembeli, nilai transaksi, atau rincian barang dan jasa.
Dalam kondisi tertentu, perusahaan dapat menggunakan mekanisme Faktur Pajak pengganti sesuai ketentuan.
Namun, jika transaksi yang menjadi dasar Faktur Pajak ternyata dibatalkan, perusahaan perlu memeriksa mekanisme pembatalan Faktur Pajak.
Penggantian dan pembatalan merupakan dua tindakan yang berbeda.
Faktur Pajak pengganti digunakan untuk memperbaiki kesalahan tertentu dalam Faktur Pajak yang telah dibuat.
Sementara itu, pembatalan berkaitan dengan kondisi yang memenuhi persyaratan pembatalan transaksi atau Faktur Pajak.
Dalam Coretax, perubahan status Faktur Pajak penjual juga dapat berhubungan dengan perlakuan pengkreditan di sisi pembeli.
Misalnya, pembeli telah menggunakan Faktur Pajak tersebut sebagai Pajak Masukan dalam SPT Masa PPN.
Jika penjual kemudian melakukan penggantian atau pembatalan, perusahaan perlu memeriksa konsekuensi terhadap dokumen dan SPT pembeli.
Karena itu, koordinasi antara penjual dan pembeli menjadi sangat penting.
Jangan langsung menganggap bahwa setelah Faktur Pajak pengganti diterbitkan, seluruh pengaruh terhadap SPT Masa sebelumnya otomatis selesai.
Cara Membuat Nota Retur dalam Coretax
Retur barang merupakan transaksi yang cukup umum dalam kegiatan perdagangan.
Misalnya, pembeli mengembalikan sebagian barang karena tidak sesuai spesifikasi atau mengalami kerusakan.
Jika retur memenuhi ketentuan, penyesuaian PPN dapat dilakukan melalui mekanisme nota retur.
Dalam Coretax, pembeli dapat membuat nota retur secara elektronik melalui layanan yang tersedia.
Dokumen retur harus mengacu pada Faktur Pajak yang menjadi dasar transaksi.
Pengguna kemudian memasukkan informasi pengembalian, seperti tanggal retur, jumlah barang, nilai retur, dan PPN yang berkaitan.
Setelah nota retur dibuat dan diproses sesuai mekanisme sistem, data retur dapat memengaruhi administrasi PPN pembeli dan penjual.
Namun, perlu dibedakan antara retur barang dan pembatalan transaksi.
Jika barang dikembalikan setelah penyerahan, nota retur dapat menjadi dokumen yang relevan.
Sebaliknya, jika transaksi sebenarnya tidak pernah terjadi, pembatalan Faktur Pajak mungkin menjadi mekanisme yang perlu dianalisis.
Untuk transaksi jasa, terdapat ketentuan tersendiri mengenai pembatalan JKP dan dokumen pendukungnya.
Tax staff sebaiknya memeriksa perbedaan tersebut agar penyesuaian Pajak Keluaran dan Pajak Masukan tidak salah dilakukan.
Bagaimana Data Faktur Pajak Masuk ke SPT Masa PPN?
Salah satu manfaat integrasi Coretax adalah data Faktur Pajak dapat digunakan dalam penyusunan SPT Masa PPN.
Dalam proses bisnis Coretax, data Faktur Pajak dapat tersedia sebagai sumber pengisian SPT yang bersangkutan.
Jika konsep SPT belum dibuat, data Faktur Pajak yang relevan dapat diproses melalui mekanisme posting setelah konsep dibentuk.
Namun, hal ini tidak berarti setiap Faktur Pajak yang muncul otomatis boleh dimasukkan sebagai Pajak Masukan yang dikreditkan.
Sebagai contoh, perusahaan memiliki Faktur Pajak Masukan yang memenuhi syarat pengkreditan dan Faktur Pajak lain yang tidak boleh dikreditkan.
Keduanya harus diperlakukan sesuai ketentuan masing-masing.
Demikian pula pada Pajak Keluaran.
Jika terdapat transaksi penjualan yang belum dibuatkan Faktur Pajak, data tersebut tidak otomatis dapat diketahui hanya dengan melihat daftar Faktur Pajak yang telah diterbitkan.
Karena itu, sebelum melakukan posting SPT, perusahaan perlu merekonsiliasi data transaksi dan dokumen perpajakan.
Cara Membuat SPT Masa PPN melalui Coretax
Setelah seluruh Faktur Pajak diperiksa, perusahaan dapat mulai menyiapkan SPT Masa PPN.
Secara umum, proses dilakukan melalui menu Surat Pemberitahuan dalam Coretax.
Pengguna yang berwenang memilih pembuatan konsep SPT, lalu menentukan jenis SPT Masa PPN, Masa Pajak, Tahun Pajak, dan model pelaporan.
Jika SPT untuk periode tersebut belum pernah dilaporkan, gunakan model Normal.
Jika perusahaan akan melakukan perbaikan atas SPT yang telah dilaporkan, gunakan model Pembetulan sesuai ketentuan.
Setelah konsep dibuat, lakukan pengisian dan pemrosesan data yang diperlukan.
Pada bagian yang mendukung mekanisme posting, perbarui data sumber untuk menyusun informasi dalam formulir dan lampiran.
Kemudian periksa nilai Pajak Keluaran, Pajak Masukan, serta penghitungan PPN.
Jika terdapat perbedaan dengan hasil rekonsiliasi perusahaan, jangan langsung menyampaikan SPT.
Periksa terlebih dahulu sumber perbedaannya.
Jika seluruh data sesuai, lanjutkan ke proses pembayaran atau pelaporan berdasarkan status SPT.
Untuk langkah teknis yang lebih detail, baca artikel SPT Masa PPN: Cara Mengisi, Membayar dan Melaporkan melalui Coretax.
Bagaimana Menghitung PPN Kurang Bayar?
Secara sederhana, PPN kurang bayar dapat timbul apabila Pajak Keluaran lebih besar daripada Pajak Masukan yang dapat dikreditkan dan unsur pengurang lainnya.
Misalnya, sebuah perusahaan perdagangan mempunyai Pajak Keluaran sebesar Rp110 juta untuk suatu Masa Pajak.
Pada masa yang sama, terdapat Pajak Masukan sebesar Rp65 juta yang memenuhi seluruh persyaratan pengkreditan.
Dengan asumsi tidak terdapat kompensasi, pemungutan oleh pihak tertentu, atau penyesuaian lainnya, penghitungan menjadi:
Pajak Keluaran: Rp110.000.000
Pajak Masukan yang dapat dikreditkan: Rp65.000.000
PPN Kurang Bayar: Rp45.000.000
Dengan demikian, perusahaan mempunyai PPN kurang bayar sebesar Rp45 juta.
Namun, angka tersebut merupakan ilustrasi sederhana.
Dalam praktik, perusahaan dapat mempunyai kompensasi lebih bayar dari masa sebelumnya, penyerahan dengan fasilitas tertentu, transaksi ekspor, serta unsur lain yang memengaruhi penghitungan SPT Masa PPN.
Karena itu, hasil penghitungan harus dibandingkan dengan lampiran dan data SPT yang sebenarnya.
Bagaimana Jika SPT Masa PPN Nihil atau Lebih Bayar?
Tidak semua SPT Masa PPN menghasilkan PPN kurang bayar.
Dalam kondisi tertentu, hasil SPT dapat nihil atau lebih bayar.
SPT nihil dapat muncul ketika penghitungan tidak menghasilkan jumlah PPN yang harus dibayar maupun kelebihan pembayaran.
Meskipun demikian, PKP tetap harus memenuhi kewajiban penyampaian SPT sesuai ketentuan.
Sementara itu, SPT lebih bayar dapat terjadi ketika Pajak Masukan yang dapat dikreditkan lebih besar daripada Pajak Keluaran atau terdapat kondisi lain yang menyebabkan kelebihan pembayaran.
Dalam kondisi lebih bayar, perusahaan harus memeriksa mekanisme kompensasi atau pengembalian sesuai ketentuan.
Tidak semua kelebihan pembayaran dapat langsung dimintakan restitusi tanpa memperhatikan persyaratan.
Terdapat mekanisme pengembalian pendahuluan maupun pengembalian melalui pemeriksaan sesuai kondisi PKP dan ketentuan yang berlaku.
Karena itu, artikel ini memberikan gambaran umum terlebih dahulu. Pembahasan kompensasi, restitusi, dan SPT lebih bayar sebaiknya dipelajari melalui panduan khusus.
Cara Membayar dan Melaporkan SPT Masa PPN
Jika hasil SPT menunjukkan kurang bayar, perusahaan harus menyelesaikan pembayaran sesuai ketentuan.
Dalam alur Coretax, pembayaran dapat dilakukan melalui mekanisme yang terhubung dengan konsep SPT, termasuk pembuatan kode billing jika diperlukan.
Perusahaan perlu memeriksa identitas Wajib Pajak, jenis pajak, masa pajak, serta jumlah pembayaran yang harus diselesaikan.
Setelah kode billing dibuat, pembayaran dapat dilakukan melalui saluran pembayaran penerimaan negara yang tersedia.
Simpan bukti pembayaran dan NTPN sebagai bagian dari administrasi perusahaan.
Namun, pembuatan kode billing tidak sama dengan penyampaian SPT.
Pada kondisi kurang bayar, konsep SPT dapat berada dalam status menunggu pembayaran sebelum seluruh proses pelaporan selesai.
Karena itu, tax staff harus memastikan bahwa pembayaran telah tercatat dan SPT berhasil disampaikan.
Jika proses pelaporan selesai, perusahaan perlu menyimpan Bukti Penerimaan Elektronik atau bukti penerimaan lainnya yang sah.
Dokumen tersebut penting sebagai bukti penyampaian SPT Masa PPN.
Kapan Batas Waktu Pelaporan SPT Masa PPN?
Secara umum, SPT Masa PPN wajib disampaikan paling lambat akhir bulan berikutnya setelah berakhirnya Masa Pajak.
PPN kurang bayar dalam SPT Masa PPN pada prinsipnya harus dibayar sebelum penyampaian SPT, dengan memperhatikan batas dan ketentuan yang berlaku.
Misalnya, untuk Masa Pajak September 2026, batas umum pembayaran dan pelaporan berada pada akhir Oktober 2026, dengan memperhatikan aturan penyesuaian tanggal jatuh tempo apabila bertepatan dengan hari libur.
Namun, tidak semua jenis penyetoran PPN mempunyai batas yang identik.
Transaksi tertentu, seperti pemanfaatan jasa dari luar Daerah Pabean atau kegiatan yang mempunyai mekanisme pembayaran khusus, perlu diperiksa berdasarkan peraturan masing-masing.
Oleh karena itu, perusahaan sebaiknya mempunyai kalender pajak bulanan untuk memastikan seluruh kewajiban dapat diselesaikan sebelum jatuh tempo.
Pentingnya Rekonsiliasi PPN Sebelum Menggunakan Data Coretax
Salah satu kesalahan yang perlu dihindari adalah menganggap data yang telah tersedia dalam Coretax pasti sesuai dengan seluruh transaksi perusahaan.
Coretax dapat memproses dokumen yang telah dimasukkan atau diterbitkan melalui sistem.
Namun, jika perusahaan belum membuat Faktur Pajak atas suatu transaksi, daftar Faktur Pajak tidak otomatis menunjukkan transaksi tersebut.
Demikian pula jika Faktur Pajak dibuat menggunakan DPP yang salah.
Meskipun dokumen berhasil diproses, perusahaan tetap perlu memastikan bahwa penghitungan perpajakannya benar.
Karena itu, rekonsiliasi perlu dilakukan sebelum SPT disampaikan.
Untuk Pajak Keluaran, bandingkan daftar Faktur Pajak dengan laporan penjualan, invoice, uang muka, dan retur.
Untuk Pajak Masukan, cocokkan Faktur Pajak pembelian dengan buku besar, dokumen pembelian, dan ketentuan pengkreditan.
Setelah itu, periksa akun PPN Keluaran, PPN Masukan, serta saldo PPN yang harus dibayar atau dikompensasikan.
Jika terdapat selisih, buat penjelasan tertulis berdasarkan transaksi dan dokumen pendukung.
Dengan proses tersebut, perusahaan dapat mengurangi risiko kesalahan yang baru diketahui setelah SPT dilaporkan.
Masalah yang Sering Ditemui Tax Staff di Coretax PPN
Dalam penggunaan Coretax, kendala yang dialami perusahaan dapat berbeda-beda.
Salah satunya adalah Faktur Pajak Masukan yang belum muncul dalam daftar pembeli.
Masalah lain berkaitan dengan perbedaan Masa Pajak, kesalahan identitas transaksi, atau perubahan status Faktur Pajak.
Ada pula perusahaan yang mengalami kesulitan ketika harus melakukan penggantian atau pembatalan Faktur Pajak yang sebelumnya telah dikreditkan oleh pembeli.
Dalam kasus seperti ini, penyelesaiannya tidak selalu cukup dengan menerbitkan Faktur Pajak baru.
Perusahaan perlu memeriksa hubungan antara dokumen penjual, perlakuan Pajak Masukan pembeli, dan status SPT Masa yang sudah dilaporkan.
Masalah lain dapat muncul ketika nilai Pajak Keluaran di SPT berbeda dengan laporan penjualan.
Selisih tersebut dapat terjadi karena uang muka, retur, perbedaan waktu pengakuan, atau DPP nilai lain.
Karena itu, tax staff perlu membedakan antara masalah sistem, masalah dokumen, dan kesalahan perlakuan perpajakan.
Setiap sumber masalah mempunyai langkah penyelesaian yang berbeda.
Apakah Semua Faktur Pajak Masukan Harus Dikreditkan?
Tidak.
Pengkreditan Pajak Masukan merupakan hak yang dapat digunakan apabila seluruh persyaratan telah terpenuhi.
Namun, tidak semua Pajak Masukan yang terlihat dalam Coretax boleh dikreditkan.
Misalnya, terdapat Faktur Pajak pembelian yang tidak berkaitan dengan kegiatan yang memenuhi syarat pengkreditan atau termasuk kelompok Pajak Masukan yang dilarang untuk dikreditkan berdasarkan ketentuan.
Dalam kondisi tersebut, perusahaan harus mengikuti perlakuan perpajakan yang benar.
Selain itu, terdapat keadaan ketika Faktur Pajak belum dikreditkan pada Masa Pajak yang sama dengan penerbitannya.
Untuk kondisi tersebut, perusahaan harus memperhatikan ketentuan masa pengkreditan dan status SPT yang relevan.
Dengan demikian, tindakan memilih credited atau uncredited dalam administrasi Coretax harus didasarkan pada hasil analisis pajak, bukan sekadar preferensi pengguna.
Bagaimana Jika Faktur Pajak Sudah Dikreditkan, Lalu Diganti atau Dibatalkan?
Situasi ini memerlukan perhatian lebih.
Misalnya, PKP penjual telah menerbitkan Faktur Pajak yang digunakan pembeli sebagai Pajak Masukan.
Setelah itu, penjual menemukan kesalahan yang memerlukan penggantian Faktur Pajak.
Dalam keadaan demikian, penjual harus mengikuti mekanisme penggantian sesuai ketentuan.
Namun, karena pembeli telah menggunakan dokumen awal dalam administrasi Pajak Masukan, perubahan Faktur Pajak dapat mempunyai konsekuensi terhadap pelaporan pembeli.
Hal serupa dapat terjadi ketika penjual ingin membatalkan Faktur Pajak.
Karena itu, perusahaan harus memperhatikan status dokumen, Masa Pajak, dan kemungkinan kebutuhan penyesuaian SPT.
Jangan langsung beranggapan bahwa Faktur Pajak yang berhasil diganti atau dibatalkan di sisi penjual secara otomatis menyelesaikan seluruh administrasi Pajak Masukan pembeli.
Untuk kasus yang lebih kompleks, pembahasan terperinci sebaiknya diarahkan ke artikel khusus mengenai status Faktur Pajak dan cara menangani Faktur Pajak yang sudah dikreditkan.
Kesalahan yang Harus Dihindari Saat Mengelola PPN di Coretax
Kesalahan pertama adalah tidak memeriksa kewenangan pengguna yang membuat dan menandatangani dokumen.
Kesalahan berikutnya adalah membuat Faktur Pajak tanpa mencocokkan data transaksi dan ketentuan saat terutang.
Ada pula perusahaan yang menggunakan DPP atau tarif PPN yang tidak sesuai dengan karakteristik penyerahan.
Pada Pajak Masukan, kesalahan sering terjadi karena seluruh Faktur Pajak pembelian dianggap otomatis dapat dikreditkan.
Kesalahan lain adalah melakukan penggantian atau pembatalan Faktur Pajak tanpa memperhatikan status pengkreditan pembeli.
Dalam penyusunan SPT Masa PPN, perusahaan juga perlu menghindari ketergantungan penuh pada data otomatis tanpa rekonsiliasi.
Terakhir, jangan menganggap kode billing yang telah dibuat berarti SPT sudah berhasil dilaporkan.
Proses pelaporan harus diperiksa sampai terdapat bukti penerimaan yang sah.
Strategi Pengendalian Internal Coretax PPN bagi Perusahaan
Perusahaan sebaiknya mempunyai prosedur kerja yang menghubungkan bagian penjualan, accounting, dan tax.
Bagian penjualan memastikan bahwa setiap transaksi mempunyai dokumen pendukung dan informasi pelanggan yang benar.
Bagian accounting mencatat nilai penjualan, pembelian, uang muka, retur, serta transaksi keuangan lainnya.
Sementara itu, tax staff memeriksa perlakuan PPN, menerbitkan Faktur Pajak, mengelola Pajak Masukan, dan menyusun SPT Masa.
Sebelum pelaporan, tax manager atau pihak yang berwenang sebaiknya memeriksa hasil rekonsiliasi.
Pemeriksaan tersebut perlu memastikan bahwa seluruh transaksi telah diperhitungkan, Faktur Pajak yang relevan mempunyai status yang sesuai, dan Pajak Masukan yang dikreditkan memenuhi persyaratan.
Selain itu, perusahaan harus menyimpan dokumen pembayaran serta Bukti Penerimaan Elektronik setelah pelaporan selesai.
Dengan pembagian tugas yang jelas, perusahaan dapat memanfaatkan integrasi Coretax tanpa mengabaikan pengendalian internal.
Kesimpulan
Coretax PPN mengintegrasikan proses administrasi Faktur Pajak, Pajak Masukan, dan pelaporan SPT Masa PPN dalam sistem elektronik DJP.
Bagi PKP, integrasi tersebut membantu mengurangi pekerjaan administrasi yang sebelumnya dilakukan melalui beberapa tahapan terpisah.
Namun, keberhasilan pengelolaan PPN tidak hanya ditentukan oleh kemampuan menggunakan menu Coretax.
Perusahaan tetap harus memahami kapan PPN terutang, bagaimana menghitung Pajak Keluaran, kapan Pajak Masukan dapat dikreditkan, dan bagaimana memastikan seluruh transaksi telah dilaporkan dengan benar.
Pembuatan Faktur Pajak harus sesuai dengan dokumen transaksi dan ketentuan perpajakan.
Pajak Masukan harus diperiksa sebelum dikreditkan.
Selanjutnya, data penjualan, pembelian, Faktur Pajak, dan pembukuan harus direkonsiliasi sebelum SPT Masa PPN disampaikan.
Jika hasil SPT kurang bayar, pembayaran dilakukan sesuai ketentuan. Jika nihil atau lebih bayar, proses penyelesaiannya mengikuti perlakuan yang relevan.
Dengan memahami keseluruhan alur tersebut, tax staff dan Wajib Pajak dapat menggunakan Coretax secara lebih efektif sekaligus mengurangi risiko kesalahan administrasi PPN.
FAQ: Coretax PPN
Coretax PPN adalah istilah untuk layanan administrasi PPN dalam Coretax DJP, termasuk Faktur Pajak, Pajak Masukan, dan SPT Masa PPN.
Ya. PKP dapat membuat Faktur Pajak elektronik melalui layanan Coretax atau saluran yang didukung sesuai ketentuan.
Data Faktur Pajak dapat tersedia bagi pembeli melalui sistem terintegrasi. Namun, identitas dan status dokumen harus benar, serta data tetap perlu diperiksa.
Tidak. Pengkreditan Pajak Masukan harus memenuhi persyaratan formal dan material sesuai UU PPN.
Secara praktis, status credited berkaitan dengan perlakuan administrasi Pajak Masukan yang dikreditkan. Penggunaannya harus didasarkan pada ketentuan perpajakan.
Status uncredited menunjukkan bahwa Faktur Pajak Masukan tidak diperlakukan sebagai Pajak Masukan yang dikreditkan pada kondisi administrasi yang relevan.
Periksa identitas pembeli, status penerbitan Faktur Pajak, tanggal dan Masa Pajak, serta pembaruan data sistem. Jika diperlukan, gunakan kanal bantuan resmi DJP.
Faktur Pajak dapat diganti apabila memenuhi persyaratan penggantian sesuai ketentuan. Prosedurnya harus dibedakan dari pembatalan Faktur Pajak.
Retur dilakukan menggunakan layanan nota retur sesuai ketentuan, dengan mengacu pada Faktur Pajak asal dan informasi pengembalian barang.
Coretax mendukung pemanfaatan data Faktur Pajak untuk penyusunan SPT Masa PPN. Namun, posting dan pemeriksaan data tetap diperlukan sesuai kondisi SPT.
Buat konsep SPT melalui menu Surat Pemberitahuan, pilih jenis SPT Masa PPN dan periode yang sesuai, kemudian periksa data serta selesaikan pembayaran dan pelaporan.
Pada prinsipnya, PKP tetap wajib menyampaikan SPT Masa PPN sesuai ketentuan meskipun tidak melakukan penyerahan BKP atau JKP.
Secara umum, paling lambat akhir bulan berikutnya setelah berakhirnya Masa Pajak, dengan memperhatikan ketentuan jatuh tempo yang berlaku.
Perusahaan harus menyelesaikan pembayaran sesuai ketentuan, kemudian memastikan SPT berhasil dilaporkan.
Tidak. Pembuatan kode billing merupakan bagian dari proses pembayaran. SPT harus dipastikan telah berhasil disampaikan dan mempunyai bukti penerimaan yang sah.