

Selama bertahun-tahun, sertifikat brevet pajak menjadi salah satu bekal penting bagi seseorang yang ingin bekerja di bidang perpajakan. Banyak staf accounting, tax staff, bahkan penyedia jasa pajak mandiri mengikuti pendidikan Brevet A dan B agar lebih memahami peraturan sekaligus meningkatkan kemampuan menangani kewajiban perpajakan.
Tidak sedikit pula yang menggunakan sertifikat brevet sebagai salah satu dokumen pendukung ketika menerima kuasa dari Wajib Pajak.
Namun situasinya mulai berubah sejak terbitnya Peraturan Menteri Keuangan Nomor 44 Tahun 2026 tentang persyaratan menjadi kuasa di bidang perpajakan.
Aturan tersebut memperkenalkan persyaratan kompetensi yang lebih jelas bagi pihak yang ingin bertindak sebagai kuasa Wajib Pajak, termasuk kategori Pihak Lain yang harus memiliki Surat Keterangan Terdaftar atau SKT.
Lalu bagaimana nasib mereka yang sudah mempunyai sertifikat Brevet A, Brevet B, atau Brevet C?
Apakah brevet masih bisa digunakan untuk menjadi kuasa pajak? Apakah sertifikat yang sudah diperoleh bertahun-tahun lalu menjadi tidak berguna? Dan benarkah ada batas waktu sampai 31 Desember 2026?
Pertanyaan tersebut penting, terutama bagi karyawan perusahaan dan freelancer pajak yang selama ini mengandalkan sertifikat brevet sebagai bukti pengetahuan perpajakan.
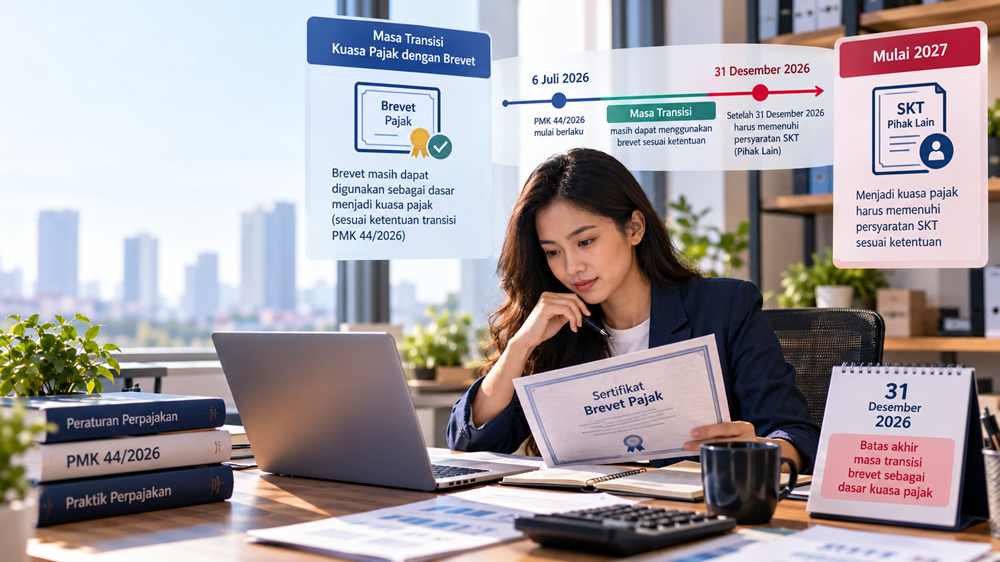
Jawabannya, sertifikat brevet masih dapat digunakan sebagai dasar pemenuhan persyaratan kompetensi kuasa dalam masa peralihan sampai 31 Desember 2026, sepanjang memenuhi ketentuan yang berlaku. Namun setelah masa peralihan berakhir, brevet saja tidak lagi cukup untuk memenuhi persyaratan kompetensi sebagai Pihak Lain yang bertindak sebagai kuasa Wajib Pajak.
Agar tidak salah memahami perubahan tersebut, mari kita bahas dari awal.
Apakah Brevet Masih Bisa Digunakan untuk Menjadi Kuasa Pajak?
Ya, masih bisa dalam masa peralihan yang ditentukan PMK Nomor 44 Tahun 2026.
Ketentuan tersebut memberikan kesempatan bagi orang yang memiliki sertifikat brevet atau ijazah pendidikan formal di bidang perpajakan tertentu untuk tetap dapat ditunjuk sebagai kuasa sampai dengan 31 Desember 2026, sepanjang memenuhi persyaratan peralihan.
Artinya, penerbitan PMK 44/2026 tidak serta-merta membuat seluruh pemegang brevet kehilangan kemungkinan untuk bertindak sebagai kuasa pada hari peraturan tersebut mulai berlaku.
Pemerintah memberikan waktu penyesuaian agar Wajib Pajak dan pihak yang selama ini menjalankan fungsi kuasa dapat mempersiapkan diri mengikuti ketentuan baru.
Namun ada hal yang perlu digarisbawahi.
Masa peralihan bukan berarti setiap orang yang memiliki sertifikat brevet otomatis berwenang mewakili Wajib Pajak.
Tetap harus ada penunjukan yang sah, pemenuhan persyaratan yang berlaku, dan ruang lingkup kewenangan yang jelas.
Sertifikat brevet hanya berkaitan dengan salah satu aspek persyaratan kompetensi dalam mekanisme peralihan. Sertifikat tersebut bukan pengganti surat kuasa khusus.
Mengapa Ketentuan Kuasa Pajak Berubah?
Untuk memahami perubahan ini, kita perlu melihat kondisi yang selama ini terjadi dalam praktik.
Di banyak perusahaan, urusan perpajakan tidak selalu ditangani oleh Konsultan Pajak berizin. Ada perusahaan yang menunjuk karyawan accounting atau tax manager sebagai kuasa. Ada pula pelaku UMKM yang meminta bantuan seseorang yang mempunyai pengalaman perpajakan dan sertifikat brevet.
Dalam ketentuan sebelumnya, dokumen pendidikan dan pelatihan perpajakan mempunyai peran penting dalam membuktikan penguasaan pengetahuan perpajakan bagi kuasa tertentu.
Namun perkembangan administrasi perpajakan menuntut adanya standar kompetensi dan registrasi yang lebih terstruktur.
PMK Nomor 44 Tahun 2026 kemudian menggantikan PMK Nomor 229/PMK.03/2014.
Peraturan baru tersebut memperjelas kategori pihak yang dapat ditunjuk menjadi kuasa, persyaratan kompetensinya, serta tata cara pelaksanaan hak dan pemenuhan kewajiban perpajakan oleh kuasa.
Salah satu perubahan pentingnya adalah penggunaan SKT sebagai bukti pemenuhan persyaratan kompetensi bagi kategori Pihak Lain.
Dengan pendekatan tersebut, kedudukan seseorang sebagai kuasa tidak lagi hanya bertumpu pada kepemilikan dokumen pendidikan atau pengalaman kerja.
Kapan PMK 44 Tahun 2026 Mulai Berlaku?
PMK Nomor 44 Tahun 2026 mulai berlaku pada 6 Juli 2026.
Sejak tanggal tersebut, ketentuan mengenai kuasa Wajib Pajak menggunakan kerangka peraturan yang baru, termasuk pengaturan masa peralihan.
Ada tiga tanggal yang perlu dipahami.
6 Juli 2026: PMK 44/2026 Mulai Berlaku
Tanggal ini menandai berlakunya ketentuan baru mengenai persyaratan kuasa Wajib Pajak.
Sejak saat itu, perusahaan, Wajib Pajak orang pribadi dan pihak yang menerima kuasa perlu memperhatikan pengaturan baru tersebut.
Namun ketentuan peralihan tetap memberikan ruang bagi pihak tertentu yang memenuhi persyaratan berdasarkan dokumen kompetensi sebelumnya.
31 Desember 2026: Batas Akhir Masa Peralihan
Tanggal 31 Desember 2026 menjadi batas penting bagi pemegang brevet atau ijazah pendidikan formal perpajakan yang menggunakan ketentuan peralihan untuk menjadi kuasa.
Sampai tanggal tersebut, mekanisme peralihan masih dapat digunakan sepanjang seluruh persyaratannya terpenuhi.
Karena itu, tanggal ini sebaiknya tidak dianggap sekadar informasi administratif.
Bagi orang yang saat ini menerima kuasa berdasarkan ketentuan peralihan, batas waktu tersebut perlu masuk dalam rencana pengembangan kompetensi dan penataan dokumen.
1 Januari 2027: Persyaratan Kompetensi Baru Menjadi Acuan
Setelah masa peralihan berakhir, seseorang yang ingin bertindak sebagai kuasa dalam kategori Pihak Lain perlu memenuhi persyaratan SKT sesuai ketentuan.
Artinya, sertifikat brevet saja tidak lagi dapat dijadikan dasar untuk menggantikan persyaratan SKT Pihak Lain.
Namun bukan berarti semua pemegang brevet wajib memiliki SKT.
Kewajiban tersebut berkaitan dengan kedudukan sebagai Pihak Lain yang bertindak sebagai kuasa Wajib Pajak, bukan semata-mata karena seseorang mempunyai sertifikat brevet atau bekerja di bidang pajak.
Apakah Sertifikat Brevet Menjadi Tidak Berlaku Setelah 2026?
Tidak.
Ini salah satu kesalahpahaman yang perlu diluruskan.
Berakhirnya masa peralihan kuasa pajak bukan berarti sertifikat Brevet A, B, atau C menjadi tidak berlaku sebagai bukti pendidikan dan pelatihan perpajakan.
Sertifikat tersebut tetap dapat mempunyai manfaat bagi pengembangan kompetensi, persyaratan pekerjaan, dan penilaian kemampuan seseorang di bidang perpajakan.
Yang berubah adalah kedudukannya dalam pemenuhan persyaratan kompetensi untuk bertindak sebagai kuasa Wajib Pajak.
Sebelum berakhirnya masa peralihan, sertifikat brevet tertentu masih dapat digunakan dalam kerangka ketentuan peralihan.
Setelah masa tersebut berakhir, Pihak Lain yang ingin menjadi kuasa harus memenuhi persyaratan SKT.
Jadi, jangan menyimpulkan bahwa biaya dan waktu yang sudah dikeluarkan untuk mengikuti brevet menjadi sia-sia.
Brevet tetap berguna. Hanya saja, fungsi brevet sebagai dokumen pendidikan tidak sama dengan SKT sebagai dokumen yang dipersyaratkan bagi Pihak Lain.
Apa Perbedaan Brevet Pajak dan SKT?
Walaupun sama-sama berkaitan dengan kompetensi perpajakan, brevet dan SKT mempunyai fungsi yang berbeda.
Brevet Pajak sebagai Pendidikan dan Pelatihan
Brevet pajak umumnya merupakan program pendidikan atau pelatihan yang bertujuan meningkatkan pengetahuan perpajakan.
Pesertanya dapat berasal dari berbagai latar belakang, mulai dari mahasiswa, staf accounting, tax staff, pemilik usaha hingga masyarakat umum yang ingin memahami perpajakan.
Materi yang dipelajari biasanya mencakup ketentuan perpajakan sesuai tingkat atau program brevet yang diikuti.
Namun sertifikat brevet bukan izin Konsultan Pajak dan bukan SKT Pihak Lain.
SKT sebagai Persyaratan Pihak Lain yang Menjadi Kuasa
SKT atau Surat Keterangan Terdaftar merupakan dokumen yang digunakan untuk membuktikan pemenuhan persyaratan bagi Pihak Lain yang bertindak sebagai kuasa Wajib Pajak.
PMK Nomor 55 Tahun 2026 mengatur lebih lanjut mengenai mekanisme SKT, termasuk keterkaitannya dengan Surat Keterangan Kompetensi.
Dalam ketentuan tersebut, SKT diterbitkan bersamaan dengan Surat Keterangan Kompetensi, dengan klasifikasi yang mengikuti kompetensi yang dimiliki.
Dengan demikian, memperoleh SKT bukan sekadar mengganti sertifikat brevet dengan dokumen baru.
Ada mekanisme kompetensi dan registrasi yang harus dipenuhi.
Artikel terkait: SKT Pihak Lain sebagai Kuasa Wajib Pajak: Syarat, Aturan & Cara Mendapatkannya
Apakah Pemegang Brevet A dan B Bisa Menjadi Kuasa Sampai Akhir 2026?
Pemegang sertifikat Brevet A dan B perlu memeriksa apakah dokumen dan kondisi yang dimilikinya memenuhi persyaratan dalam ketentuan peralihan PMK 44/2026.
Jangan langsung menganggap bahwa semua sertifikat yang menggunakan nama Brevet A dan B pasti memenuhi persyaratan tanpa melihat ketentuan yang berlaku.
Misalnya seorang tax staff mempunyai sertifikat Brevet A dan B sejak beberapa tahun lalu. Perusahaan ingin menunjuknya sebagai kuasa untuk menangani kewajiban perpajakan tertentu pada Oktober 2026.
Dalam kondisi tersebut, perusahaan perlu memastikan apakah karyawan tersebut memenuhi persyaratan peralihan, mempunyai dasar penunjukan yang sah, dan memenuhi ketentuan lain mengenai kuasa Wajib Pajak.
Jika persyaratannya terpenuhi, mekanisme peralihan dapat digunakan sampai batas waktu yang ditentukan.
Namun perusahaan juga perlu mempersiapkan langkah berikutnya apabila karyawan tersebut tetap akan menjalankan fungsi kuasa setelah 31 Desember 2026.
Bagaimana dengan Pemegang Brevet C?
Prinsipnya sama.
Kepemilikan sertifikat Brevet C tidak otomatis menjadikan seseorang sebagai Konsultan Pajak berizin ataupun pemegang SKT Pihak Lain.
Sertifikat brevet merupakan dokumen pendidikan atau pelatihan, sedangkan izin Konsultan Pajak dan SKT mempunyai mekanisme tersendiri.
Karena itu, seseorang yang mempunyai Brevet A, B, dan C sekaligus tetap perlu memperhatikan persyaratan kuasa Wajib Pajak yang berlaku.
Jumlah sertifikat tidak menggantikan kewajiban memenuhi persyaratan formal.
Hal ini penting bagi profesional yang telah lama bekerja di bidang perpajakan tetapi belum mengikuti mekanisme registrasi atau kompetensi yang dipersyaratkan dalam ketentuan baru.
Bagaimana Nasib Surat Kuasa yang Sudah Dibuat Sebelum PMK 44/2026?
Selain mengatur masa peralihan kompetensi, PMK 44/2026 juga memberikan ketentuan mengenai surat kuasa khusus yang telah disampaikan sebelum peraturan tersebut berlaku.
Secara prinsip, surat kuasa khusus yang telah disampaikan sebelum berlakunya PMK 44/2026 tetap diakui berdasarkan ketentuan peralihan.
Namun hal ini tidak boleh ditafsirkan sebagai kebebasan untuk terus membuat surat kuasa baru tanpa memenuhi persyaratan kompetensi yang berlaku.
Perlu dibedakan antara pengakuan terhadap surat kuasa yang sudah ada dan persyaratan untuk penunjukan kuasa setelah masa peralihan.
Bagi perusahaan yang mempunyai beberapa surat kuasa, sebaiknya dilakukan pemeriksaan terhadap tanggal pemberian kuasa, ruang lingkup kewenangan, masa berlaku, dan status pihak penerima kuasa.
Dengan begitu, perusahaan dapat mengetahui dokumen mana yang masih relevan dan kapan diperlukan penyesuaian.
Apakah Tax Staff yang Memiliki Brevet Wajib Mengurus SKT?
Tidak otomatis.
Seorang tax staff yang bekerja dalam fungsi administrasi perpajakan perusahaan tidak selalu berkedudukan sebagai kuasa Wajib Pajak.
Misalnya ia bertugas menghitung PPh Pasal 21, menyiapkan Faktur Pajak, melakukan rekonsiliasi dan menyusun konsep SPT.
Pekerjaan tersebut merupakan bagian dari kegiatan internal perusahaan.
Namun jika perusahaan ingin menunjuk tax staff sebagai Pihak Lain untuk bertindak sebagai kuasa Wajib Pajak, persyaratan kompetensinya harus diperhatikan.
Dalam masa peralihan sampai 31 Desember 2026, dokumen brevet tertentu masih dapat digunakan sesuai ketentuan.
Setelah masa peralihan berakhir, kebutuhan SKT menjadi relevan apabila karyawan tersebut tetap akan bertindak sebagai kuasa dalam kategori Pihak Lain.
Karena itu, perusahaan tidak perlu langsung mewajibkan seluruh staf pajaknya memiliki SKT tanpa memetakan fungsi pekerjaan masing-masing.
Artikel terkait: Syarat Menjadi Kuasa Wajib Pajak Menurut PMK 44/2026: Konsultan, Pihak Lain dan Keluarga
Apakah Freelancer Pajak dengan Brevet Masih Bisa Menerima Klien?
Bagi freelancer pajak, persoalannya juga perlu dilihat dari jenis layanan yang diberikan.
Jika seorang freelancer hanya membantu pembukuan, menghitung pajak, melakukan rekonsiliasi, atau menyiapkan konsep dokumen perpajakan, pekerjaan tersebut tidak otomatis menjadikannya kuasa Wajib Pajak.
Namun ketika freelancer menerima kuasa untuk menjalankan hak dan kewajiban perpajakan atas nama klien sebagai Pihak Lain, persyaratan kuasa harus dipenuhi.
Dalam masa peralihan, sertifikat brevet dapat mempunyai peran sesuai ketentuan PMK 44/2026.
Setelah masa peralihan berakhir, freelancer yang ingin bertindak sebagai Pihak Lain perlu memenuhi persyaratan SKT.
Karena itu, freelancer yang selama ini menggunakan sertifikat brevet sebagai dasar kompetensi untuk menerima kuasa sebaiknya mulai mempersiapkan diri.
Tidak perlu menunggu sampai ada klien yang menghadapi pemeriksaan atau SP2DK baru memikirkan persyaratan tersebut.
Artikel terkait: Cara Mendapatkan SKT Kuasa Wajib Pajak: Syarat, Ujian dan Prosedur Terbaru 2026
Apakah Pemegang Brevet Harus Mengikuti Ujian Kompetensi untuk Mendapatkan SKT?
Untuk memperoleh SKT Pihak Lain, calon pemegangnya perlu memenuhi mekanisme kompetensi dan registrasi sesuai ketentuan yang berlaku.
PMK 55 Tahun 2026 mengatur hubungan antara Surat Keterangan Kompetensi dan SKT Pihak Lain.
Karena itu, pemegang brevet yang ingin menjadi Pihak Lain tidak cukup hanya mengandalkan sertifikat pelatihan yang sudah dimiliki.
Ia perlu mempelajari persyaratan memperoleh Surat Keterangan Kompetensi, mekanisme pengujian yang berlaku, serta prosedur penerbitan SKT.
Persiapan kompetensi juga sebaiknya tidak hanya berfokus pada hafalan peraturan.
Seorang kuasa Wajib Pajak perlu memahami penerapan ketentuan perpajakan dalam transaksi nyata, administrasi perpajakan, dan tanggung jawab ketika bertindak atas nama Wajib Pajak.
Artikel terkait: Ujian SKT Kuasa Wajib Pajak: Materi yang Perlu Dipelajari dan Persiapannya
Berapa Lama Masa Berlaku SKT Pihak Lain?
Berdasarkan PMK Nomor 55 Tahun 2026, SKT Pihak Lain berlaku selama tiga tahun sejak tanggal diterbitkan.
SKT juga mengikuti klasifikasi Surat Keterangan Kompetensi yang diterbitkan.
Artinya, setelah memperoleh SKT, seseorang tetap harus memperhatikan masa berlaku dan klasifikasi kewenangan yang dapat dijalankannya.
SKT tidak dapat dipandang sebagai dokumen yang otomatis berlaku selamanya.
Bagi freelancer atau tax staff yang berencana menjalankan fungsi kuasa dalam jangka panjang, pengelolaan masa berlaku dokumen tersebut perlu menjadi bagian dari perencanaan profesional.
Apa yang Sebaiknya Dilakukan Sebelum 31 Desember 2026?
Bagi pemegang brevet yang saat ini menjalankan fungsi kuasa Wajib Pajak, langkah pertama adalah memeriksa kedudukan dan dokumen yang digunakan.
Pastikan apakah selama ini benar-benar bertindak sebagai kuasa atau hanya menjalankan pekerjaan administrasi.
Jika memang menjadi kuasa, periksa surat kuasa khusus, dasar kompetensi dan ruang lingkup penugasannya.
Selanjutnya, pahami persyaratan SKT Pihak Lain yang berlaku setelah masa peralihan.
Bagi perusahaan, langkah ini dapat dilakukan dengan memetakan karyawan yang selama ini menerima kuasa untuk mewakili perusahaan.
Bagi freelancer, lakukan pemeriksaan terhadap layanan yang ditawarkan kepada klien dan pastikan apakah ada pekerjaan yang membutuhkan kedudukan sebagai kuasa.
Dengan persiapan tersebut, pergantian ketentuan tidak perlu menimbulkan gangguan terhadap pekerjaan perpajakan yang sedang berjalan.
Apakah Brevet Masih Layak Diikuti Setelah Ada SKT?
Masih.
Brevet pajak tetap dapat menjadi sarana belajar yang bermanfaat, terutama bagi pemula yang ingin memahami perpajakan secara sistematis.
Namun tujuan mengikuti brevet perlu disesuaikan dengan kebutuhan.
Jika seseorang ingin bekerja sebagai tax staff, brevet dapat membantu membangun dasar pengetahuan perpajakan.
Jika seseorang ingin mengembangkan usaha jasa pembukuan dan administrasi pajak, materi brevet juga dapat membantu memahami kewajiban perpajakan klien.
Tetapi jika tujuan akhirnya adalah menjadi Pihak Lain yang dapat bertindak sebagai kuasa Wajib Pajak, brevet sebaiknya dipandang sebagai bagian dari proses belajar, bukan sebagai pengganti SKT.
Perbedaan tujuan ini perlu dipahami agar calon peserta tidak salah memilih jalur pengembangan kompetensi.
Kesimpulan
Sertifikat brevet masih dapat digunakan sebagai dasar pemenuhan persyaratan kompetensi untuk menjadi kuasa Wajib Pajak selama masa peralihan PMK Nomor 44 Tahun 2026, sepanjang memenuhi ketentuan yang berlaku.
Batas akhirnya adalah 31 Desember 2026.
Setelah masa peralihan berakhir, Pihak Lain yang ingin bertindak sebagai kuasa Wajib Pajak harus memenuhi persyaratan SKT sesuai ketentuan.
Namun hal ini tidak berarti sertifikat brevet menjadi tidak berguna. Brevet tetap mempunyai manfaat sebagai pendidikan dan pelatihan perpajakan.
Yang berubah adalah persyaratan formal untuk bertindak sebagai kuasa.
Bagi tax staff, accounting dan freelancer pajak, hal terpenting adalah memahami apakah pekerjaan yang dilakukan hanya berupa administrasi atau sudah melibatkan kewenangan sebagai kuasa Wajib Pajak.
Jika memang akan menjalankan fungsi kuasa sebagai Pihak Lain, jangan menunggu sampai masa peralihan berakhir untuk mempersiapkan persyaratan SKT.
Dengan memahami perubahan tersebut sejak sekarang, Wajib Pajak dan pihak yang menerima kuasa dapat menyesuaikan diri tanpa mengganggu kelancaran administrasi perpajakan.
FAQ tentang Brevet dan Batas Waktu Menjadi Kuasa Pajak
Ya. Sertifikat brevet masih dapat digunakan dalam ketentuan peralihan PMK Nomor 44 Tahun 2026 sampai dengan 31 Desember 2026, sepanjang memenuhi persyaratan yang berlaku.
Batas waktu ketentuan peralihannya adalah 31 Desember 2026.
Brevet tetap dapat digunakan sebagai bukti pendidikan atau pelatihan perpajakan. Namun brevet saja tidak lagi cukup untuk menggantikan persyaratan SKT bagi Pihak Lain yang bertindak sebagai kuasa Wajib Pajak.
Tidak otomatis. Pemegang brevet tetap harus memenuhi persyaratan kuasa, termasuk ketentuan peralihan, surat kuasa khusus dan persyaratan lainnya.
Tidak. Brevet C merupakan sertifikat pendidikan atau pelatihan, sedangkan SKT merupakan dokumen yang diterbitkan berdasarkan mekanisme dan persyaratan bagi Pihak Lain yang bertindak sebagai kuasa Wajib Pajak.
Tidak otomatis. Kewajiban memenuhi persyaratan SKT menjadi relevan apabila tax staff bertindak sebagai Pihak Lain yang menjadi kuasa Wajib Pajak.
Masih, dengan memperhatikan jenis layanan yang diberikan. Bantuan administratif perlu dibedakan dari tindakan sebagai kuasa Wajib Pajak. Jika bertindak sebagai Pihak Lain, persyaratan kuasa harus dipenuhi.
Surat kuasa khusus yang telah disampaikan sebelum PMK 44/2026 berlaku tetap diakui berdasarkan ketentuan peralihan. Ruang lingkup, masa berlaku dan ketentuan lainnya tetap perlu diperiksa.
Tidak. Berdasarkan PMK Nomor 55 Tahun 2026, SKT Pihak Lain berlaku selama tiga tahun sejak diterbitkan, dengan memperhatikan ketentuan keberlakuan Surat Keterangan Kompetensi.
Tidak. SKT digunakan bagi Pihak Lain yang memenuhi persyaratan sebagai kuasa Wajib Pajak, sedangkan izin Konsultan Pajak merupakan izin profesi yang diatur secara tersendiri.
Periksa apakah pekerjaan yang dilakukan membutuhkan kedudukan sebagai kuasa Wajib Pajak. Jika ingin tetap bertindak sebagai Pihak Lain setelah masa peralihan, pelajari dan persiapkan persyaratan memperoleh SKT.