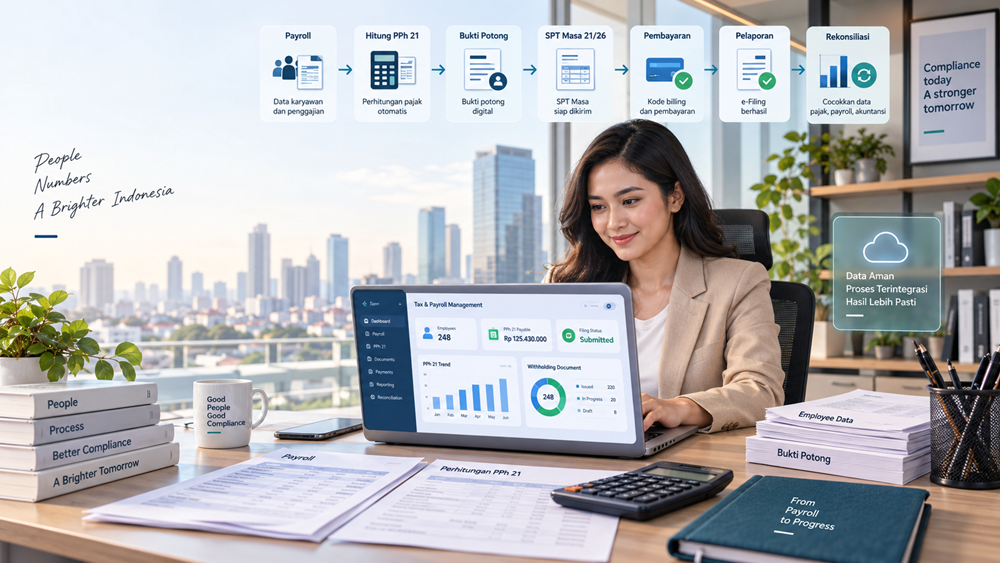

Menghitung PPh 21 sebenarnya baru separuh pekerjaan.
Setelah payroll selesai dan jumlah pajak masing-masing karyawan sudah diketahui, perusahaan masih harus memastikan pajak tersebut masuk ke proses administrasi yang benar.
Ada bukti potong yang harus dibuat. Ada SPT Masa PPh 21/26 yang harus disiapkan. Jika terdapat pajak yang harus dibayar, perusahaan juga perlu menyelesaikan pembayarannya. Setelah itu masih ada tahap pelaporan dan pengecekan kembali.
Saat seluruh proses tersebut dilakukan melalui Coretax, tantangannya tidak lagi hanya memahami pajak.
Pengguna juga harus memahami alur sistem.
Tidak sedikit masalah PPh 21 yang sebenarnya bukan berasal dari rumus. Perhitungannya sudah benar, tetapi data pegawai tidak sesuai. Bukti potong belum terbentuk dengan benar. Pembayaran belum terhubung sebagaimana mestinya. Atau SPT sudah disiapkan tetapi belum benar-benar selesai dilaporkan.
Karena itu, cara paling mudah memahami PPh 21 di Coretax bukan dengan menghafalkan menu.
Pahami dulu alurnya:
Hitung PPh 21 → Buat Bukti Potong → Siapkan SPT Masa → Bayar Kekurangan → Laporkan → Simpan Bukti
Artikel ini akan menjadi peta utama proses tersebut.
Kita tidak akan membahas setiap tombol dan setiap kemungkinan error secara mendalam. Untuk itu, Anda dapat masuk ke tutorial khusus pada masing-masing bagian.
Apa Itu PPh 21 di Coretax?
Secara sederhana, Coretax menjadi bagian penting dalam administrasi perpajakan perusahaan, termasuk kewajiban pemotongan PPh Pasal 21 dan/atau Pasal 26.
Dari perspektif perusahaan, proses PPh 21 tidak berhenti pada angka pajak yang muncul di software payroll.
Data tersebut perlu diterjemahkan menjadi administrasi perpajakan.
Gambaran sederhananya:
Data Karyawan
↓
Payroll
↓
Perhitungan PPh 21
↓
Bukti Pemotongan
↓
SPT Masa PPh 21/26
↓
Pembayaran jika terdapat pajak yang harus disetor
↓
Pelaporan
↓
Dokumentasi
Coretax berada pada bagian administrasi perpajakan dari rangkaian tersebut.
Karena itu, perusahaan sebaiknya tidak melihat Coretax sebagai pengganti seluruh sistem payroll.
Payroll dan Coretax mempunyai fungsi yang saling berhubungan, tetapi tidak identik.
Baca juga: PPh Pasal 21: Panduan Lengkap untuk Karyawan dan Perusahaan
Pahami Dulu Alur PPh 21 Sebelum Masuk Coretax
Salah satu kesalahan yang sering terjadi adalah mencoba menyelesaikan masalah langsung dari menu Coretax.
Padahal sumber masalahnya mungkin berada di tahap sebelumnya.
Misalnya jumlah PPh 21 di payroll ternyata salah.
Jika angka yang salah tersebut kemudian digunakan untuk membuat bukti potong, masalah akan merambat ke SPT Masa.
Karena itu, gunakan pola berikut:
Tahap 1 — Payroll
Pastikan komponen penghasilan dan data karyawan sudah benar.
Tahap 2 — Penghitungan PPh 21
Pastikan klasifikasi penerima, TER, PTKP, dan mekanisme penghitungan yang relevan sudah benar.
Tahap 3 — Bukti Potong
Administrasikan pemotongan pajak kepada penerima penghasilan.
Tahap 4 — SPT Masa
Konsolidasikan kewajiban pemotongan dalam SPT Masa PPh 21/26.
Tahap 5 — Pembayaran
Jika terdapat jumlah pajak yang harus disetor, selesaikan proses pembayaran sesuai mekanisme yang berlaku.
Tahap 6 — Pelaporan
Pastikan SPT benar-benar selesai disampaikan.
Tahap 7 — Rekonsiliasi
Cocokkan kembali payroll, bukti potong, pembayaran, dan SPT.
Urutan ini terlihat sederhana, tetapi sangat membantu ketika terjadi masalah.
Langkah Pertama: Pastikan Data Pegawai Benar
Sebelum membuat bukti potong, periksa data penerima penghasilan.
Kesalahan administrasi PPh 21 sering dimulai dari data dasar.
Misalnya:
- identitas penerima tidak sesuai;
- data perpajakan belum benar;
- status penerima salah;
- data pegawai tidak sinkron;
- atau informasi lain yang dibutuhkan belum lengkap.
Jangan menyepelekan tahap ini.
Kesalahan identitas dapat membuat proses berikutnya jauh lebih merepotkan dibanding memperbaikinya sebelum bukti potong dibuat.
Untuk perusahaan dengan ratusan atau ribuan karyawan, master data employee sebaiknya direkonsiliasi secara berkala antara HR, payroll, dan tax.
Dari Payroll ke Coretax: Data Apa yang Perlu Disiapkan?
Sebelum masuk ke proses bukti potong, perusahaan idealnya sudah mempunyai data payroll yang bersih.
Setidaknya perusahaan perlu mengetahui:
- siapa penerima penghasilan;
- jenis penerima penghasilan;
- periode pembayaran;
- penghasilan bruto;
- komponen penghasilan;
- PPh 21 yang dihitung;
- dan informasi lain yang dibutuhkan untuk administrasi pemotongan.
Perusahaan dengan jumlah pegawai sedikit mungkin masih dapat melakukan pengecekan secara manual.
Namun ketika jumlah pegawai sudah ratusan atau ribuan, pendekatan tersebut menjadi tidak efisien.
Karena itu, sebelum melakukan input atau impor data, lakukan pre-validation.
Jangan menjadikan Coretax sebagai tempat pertama untuk menemukan bahwa data payroll perusahaan bermasalah.
Bukti Potong PPh 21 di Coretax
Setelah penghitungan pajak selesai, salah satu tahap penting adalah membuat bukti pemotongan PPh 21.
Bukti potong bukan sekadar dokumen tambahan.
Dokumen ini merupakan bagian penting dari administrasi pajak karena menunjukkan penghasilan dan pajak yang telah dipotong oleh pemberi penghasilan.
Bagi perusahaan, bukti potong merupakan bagian dari kewajiban sebagai pemotong.
Bagi penerima penghasilan, bukti potong penting karena berkaitan dengan kewajiban perpajakannya sendiri.
Karena itu, data dalam bukti potong harus konsisten dengan transaksi sebenarnya.
Baca selengkapnya: Cara Membuat Bukti Potong PPh 21 di Coretax: Panduan Langkah demi Langkah
Apakah Semua Bukti Potong PPh 21 Sama?
Tidak.
PPh 21 mencakup berbagai jenis penerima penghasilan.
Ada:
- pegawai tetap;
- pegawai tidak tetap;
- bukan pegawai;
- tenaga ahli;
- penerima penghasilan tertentu;
- dan kategori lainnya sesuai ketentuan.
Karakter bukti pemotongannya juga perlu disesuaikan dengan jenis penerima dan transaksi.
Karena itu, jangan menggunakan satu contoh bukti potong untuk seluruh pembayaran.
Sebelum membuat bukti potong, tanyakan:
Siapa penerima penghasilannya?
Apa jenis penghasilannya?
Masa pajaknya kapan?
Berapa penghasilan dan pajak yang dipotong?
Barulah administrasinya dilakukan.
Bukti Potong Pegawai Tetap
Untuk pegawai tetap, administrasi PPh 21 berhubungan erat dengan payroll selama tahun berjalan.
Pada masa pajak selain masa pajak terakhir, perusahaan melakukan pemotongan berdasarkan mekanisme yang berlaku.
Kemudian pada masa pajak terakhir terdapat penghitungan kembali.
Data tersebut nantinya berhubungan dengan bukti pemotongan yang digunakan karyawan untuk kepentingan perpajakannya.
Karena itu, rekonsiliasi akhir tahun sangat penting.
Jangan sampai:
Payroll menunjukkan RpX
tetapi
bukti potong menunjukkan RpY
tanpa ada penjelasan yang dapat direkonsiliasi.
Baca selengkapnya: Cara Membuat Bukti Potong PPh 21 Pegawai Tetap di Coretax
Bukti Potong untuk Bukan Pegawai dan Tenaga Ahli
Perusahaan tidak hanya melakukan pembayaran kepada karyawan.
Dalam praktik, perusahaan dapat membayar:
- konsultan;
- dokter;
- pengacara;
- akuntan;
- freelancer;
- tenaga ahli;
- atau orang pribadi lainnya.
Jika pembayaran tersebut berada dalam cakupan pemotongan PPh 21, perusahaan perlu membuat administrasi pemotongan yang sesuai.
Jangan memasukkan seluruh penerima penghasilan sebagai pegawai hanya karena sistem payroll perusahaan lebih mudah digunakan dengan cara tersebut.
Klasifikasi penerima harus benar sejak awal.
Baca selengkapnya: Bukti Potong PPh 21 Bukan Pegawai dan Tenaga Ahli di Coretax
Bagaimana Jika Bukti Potong Salah?
Kesalahan bisa terjadi.
Misalnya:
- penghasilan salah;
- PPh 21 salah;
- identitas penerima salah;
- periode salah;
- atau transaksi ternyata perlu dikoreksi.
Jangan membuat bukti potong baru secara sembarangan tanpa memahami status dokumen sebelumnya.
Perhatikan apakah kondisi tersebut membutuhkan pembetulan, pembatalan, atau mekanisme koreksi lainnya sesuai keadaan dan ketentuan sistem.
Yang paling penting adalah menjaga jejak administrasinya.
Setelah koreksi dilakukan, periksa kembali dampaknya terhadap SPT Masa.
Baca selengkapnya: Cara Membetulkan dan Membatalkan Bukti Potong PPh 21 di Coretax
Dari Bukti Potong ke SPT Masa PPh 21/26
Setelah bukti pemotongan dibuat, tahap berikutnya adalah SPT Masa PPh 21/26.
Di sinilah seluruh aktivitas pemotongan dalam suatu masa pajak dikonsolidasikan dalam pelaporan perusahaan.
Secara konsep, perusahaan perlu memastikan hubungan antara:
Data payroll
↓
Bukti potong
↓
SPT Masa
↓
Pajak yang harus disetor
Keempatnya seharusnya dapat direkonsiliasi.
Jika tidak cocok, jangan langsung melanjutkan proses hanya karena sistem masih memungkinkan.
Cari penyebab selisihnya terlebih dahulu.
Cara Membuat SPT Masa PPh 21 di Coretax
Secara umum, proses SPT Masa dimulai setelah data pemotongan untuk periode tersebut sudah siap.
Sebelum finalisasi, lakukan pengecekan.
Periksa setidaknya:
Apakah seluruh bukti potong sudah masuk?
Apakah ada bukti potong yang seharusnya dibetulkan?
Apakah jumlah PPh 21 sesuai payroll?
Apakah ada transaksi di luar payroll?
Apakah terdapat PPh 26 yang juga perlu diperhatikan?
Apakah nilai yang harus dibayar sudah benar?
Jangan menjadikan tombol submit sebagai tujuan.
Tujuannya adalah menghasilkan SPT yang benar dan dapat direkonsiliasi.
Untuk panduan menu dan langkah teknis, gunakan tutorial khusus.
Baca selengkapnya: Cara Membuat dan Melaporkan SPT Masa PPh 21/26 di Coretax
Apakah SPT Masa PPh 21 Nihil Tetap Perlu Diperhatikan?
Dalam kondisi tertentu, perusahaan dapat menghadapi masa pajak dengan nilai pembayaran pajak nihil.
Tetapi kata nihil jangan otomatis diartikan:
“Tidak ada yang perlu dilakukan.”
Kewajiban administrasi perlu dilihat berdasarkan kondisi dan ketentuan yang berlaku.
Selain itu, perusahaan tetap perlu memastikan data pemotongan dan administrasi masa tersebut sudah benar.
Karena itu, bedakan antara:
tidak ada pajak yang harus dibayar
dan
tidak ada kewajiban administrasi sama sekali.
Keduanya tidak selalu berarti hal yang sama.
Baca selengkapnya: SPT Masa PPh 21 Nihil di Coretax: Apakah Tetap Harus Dilaporkan?
Bagaimana Membayar PPh 21 di Coretax?
Setelah SPT dan jumlah pajak yang harus disetor diketahui, perusahaan perlu menyelesaikan pembayaran apabila terdapat kewajiban pembayaran.
Secara konsep:
PPh 21 yang harus disetor
↓
Kode billing / mekanisme pembayaran
↓
Pembayaran melalui kanal yang tersedia
↓
Status pembayaran
↓
Rekonsiliasi dengan SPT
Jangan hanya memastikan uang sudah keluar dari rekening perusahaan.
Pastikan pembayaran tersebut teridentifikasi dan terhubung dengan kewajiban yang benar.
Kesalahan periode, jenis pajak, atau informasi pembayaran dapat menimbulkan pekerjaan tambahan.
Baca selengkapnya: Cara Bayar PPh 21 di Coretax dan Membuat Kode Billing
Kode Billing PPh 21: Jangan Salah Periode
Kesalahan billing sering terlihat sepele.
Tetapi ketika jumlah pajaknya besar, kesalahan administrasi dapat membuat proses penyelesaiannya merepotkan.
Sebelum membayar, periksa:
- jenis pajak;
- masa pajak;
- tahun pajak;
- nilai pembayaran;
- dan identitas pembayaran lainnya.
Gunakan prinsip sederhana:
Periksa sebelum bayar, bukan setelah salah bayar.
Bagi perusahaan dengan proses maker-checker, billing sebaiknya masuk dalam kontrol tersebut.
Satu orang menyiapkan, orang lain memverifikasi sebelum pembayaran dilakukan.
Deposit Pajak dan Pembayaran PPh 21
Dalam ekosistem Coretax, perusahaan juga perlu memahami konsep deposit pajak dan bagaimana penggunaannya berkaitan dengan pembayaran kewajiban perpajakan.
Hal ini penting terutama bagi perusahaan yang memiliki banyak jenis pajak dan transaksi pembayaran setiap bulan.
Namun deposit pajak tidak sebaiknya dipahami sebagai “saldo biasa” tanpa kontrol.
Bagian tax dan treasury tetap perlu mengetahui:
- saldo yang tersedia;
- pembayaran yang digunakan;
- kewajiban yang dilunasi;
- dan rekonsiliasi setelah transaksi.
Baca selengkapnya: Deposit Pajak Coretax: Cara Menggunakan untuk Pembayaran PPh 21
Kapan PPh 21 Harus Dibayar dan Dilaporkan?
Batas waktu merupakan bagian penting dari kepatuhan PPh 21.
Perusahaan tidak cukup hanya menghitung pajak dengan benar.
Pajak juga harus diselesaikan dan SPT disampaikan sesuai jangka waktu yang berlaku.
Karena ketentuan administrasi dapat berubah dan keterlambatan dapat menimbulkan konsekuensi, perusahaan sebaiknya membuat tax calendar.
Jangan mengandalkan ingatan staf pajak.
Untuk perusahaan dengan banyak kewajiban, gunakan kalender yang setidaknya mencatat:
Cut-off payroll → Review tax → Bukti potong → SPT → Payment → Filing → Reconciliation.
Baca selengkapnya: Batas Waktu Bayar dan Lapor PPh 21: Kalender Pajak Perusahaan
Bagaimana Cara Melaporkan SPT Masa PPh 21?
Setelah data dan pembayaran sudah siap, SPT perlu disampaikan melalui proses yang berlaku di Coretax.
Sebelum melakukan finalisasi, lakukan review terakhir.
Periksa:
- masa pajak;
- identitas wajib pajak;
- data bukti pemotongan;
- total penghasilan;
- total PPh 21/26;
- pembayaran;
- dan status dokumen.
Setelah SPT berhasil disampaikan, simpan bukti administrasi pelaporannya.
Jangan hanya melihat bahwa layar sudah berpindah ke halaman berikutnya.
Pastikan status SPT memang menunjukkan proses pelaporan telah selesai sebagaimana mestinya.
Bukti Penerimaan Setelah Lapor Jangan Diabaikan
Dokumen penerimaan pelaporan sering baru dicari ketika ada masalah.
Padahal sebaiknya langsung diarsipkan.
Untuk setiap masa pajak, perusahaan idealnya mempunyai satu folder administrasi yang memuat:
Payroll Summary
Rekonsiliasi PPh 21
Bukti Potong
SPT Masa
Bukti Pembayaran
Bukti Penerimaan/Pelaporan
Dengan begitu, ketika dua tahun kemudian muncul pertanyaan, perusahaan tidak perlu mencari dokumen dari berbagai komputer dan email staf yang sudah pindah pekerjaan.
Bagaimana Jika SPT Masa PPh 21 Salah?
Kesalahan SPT tidak selalu berarti semuanya harus dimulai dari nol.
Namun perusahaan perlu mengetahui sumber kesalahannya.
Apakah berasal dari:
data pegawai?
penghasilan?
perhitungan pajak?
bukti potong?
pembayaran?
atau
SPT-nya sendiri?
Perbaiki dari sumber masalahnya.
Misalnya kesalahan berasal dari bukti potong.
Jangan hanya mengubah angka total pada SPT tanpa menyelesaikan dokumen sumber yang menyebabkan perbedaan.
Prinsipnya:
perbaiki data paling hulu terlebih dahulu, kemudian ikuti dampaknya ke hilir.
Baca selengkapnya: Cara Pembetulan SPT Masa PPh 21 di Coretax
Bagaimana Jika PPh 21 Kurang Bayar?
Setelah koreksi atau rekonsiliasi, perusahaan dapat menemukan bahwa pajak yang sebelumnya dibayar ternyata kurang.
Jika demikian, perusahaan perlu menyelesaikan kekurangan tersebut sesuai ketentuan.
Jangan hanya memperbaiki SPT lalu menganggap masalah selesai.
Periksa juga:
- jumlah tambahan pajak;
- pembayaran;
- administrasi pembetulan;
- serta konsekuensi yang mungkin timbul.
Baca selengkapnya: SPT Masa PPh 21 Kurang Bayar: Cara Pembetulan dan Pembayarannya
Bagaimana Jika PPh 21 Lebih Bayar?
Sebaliknya, hasil koreksi juga dapat menyebabkan kondisi lebih bayar.
Ini dapat terjadi karena berbagai sebab, misalnya terdapat perubahan data atau koreksi atas pemotongan sebelumnya.
Jangan langsung mengambil tindakan tanpa memahami asal lebih bayar tersebut.
Lakukan rekonsiliasi:
Payroll
vs
Bukti Potong
vs
SPT
vs
Pembayaran
Setelah sumber selisih ditemukan, barulah tentukan penyelesaiannya sesuai mekanisme yang berlaku.
Baca selengkapnya: PPh 21 Lebih Bayar di Coretax: Penyebab dan Cara Menanganinya
Error Coretax PPh 21: Jangan Langsung Menyalahkan Sistem
Ketika proses gagal, respons pertama sering kali:
“Coretax error.”
Bisa saja memang terdapat kendala sistem.
Namun sebelum mengambil kesimpulan, periksa dulu apakah masalah berasal dari:
- data identitas;
- periode;
- format data;
- status dokumen;
- hak akses;
- bukti potong sebelumnya;
- pembayaran;
- atau tahapan proses yang belum selesai.
Pisahkan antara:
system error
dan
data/process error.
Ini akan sangat membantu ketika mencari solusi.
Baca selengkapnya: Error PPh 21 di Coretax: Penyebab dan Cara Mengatasinya
Bagaimana Jika Karyawan Sangat Banyak?
Untuk perusahaan dengan lima karyawan, input manual mungkin masih realistis.
Tetapi untuk perusahaan dengan:
500, 2.000, atau 10.000 karyawan, pendekatannya harus berbeda.
Fokusnya bukan lagi sekadar bagaimana membuat satu bukti potong.
Fokusnya adalah:
data integrity, standardisasi, validasi, impor data, rekonsiliasi, dan kontrol.
Sebelum data masuk ke Coretax, lakukan pengecekan terhadap:
- identitas;
- status pegawai;
- periode;
- penghasilan bruto;
- PPh 21;
- duplikasi;
- data kosong;
- dan format yang dibutuhkan.
Satu kesalahan pola pada file yang berisi ribuan pegawai dapat menghasilkan ribuan masalah sekaligus.
Baca selengkapnya: Cara Mengelola PPh 21 Ribuan Karyawan di Coretax: Import, Validasi, dan Rekonsiliasi
Rekonsiliasi PPh 21: Tahap yang Tidak Boleh Dilewatkan
Perusahaan sering fokus pada deadline.
Begitu SPT berhasil dilaporkan, pekerjaan dianggap selesai.
Padahal masih ada satu tahap penting:
rekonsiliasi.
Setidaknya bandingkan:
Payroll
↓
Bukti Potong
↓
SPT Masa
↓
Pembayaran
Idealnya keempat lapisan tersebut dapat dijelaskan dan ditelusuri.
Kemudian secara periodik, data tersebut juga perlu dibandingkan dengan pembukuan.
Misalnya:
beban gaji dan remunerasi di general ledger
dibandingkan dengan
penghasilan yang diperhitungkan dalam PPh 21.
Tidak harus selalu identik.
Tetapi jika berbeda, perusahaan harus mengetahui mengapa berbeda.
Baca selengkapnya: Equalisasi Beban Gaji dan PPh 21: Cara Rekonsiliasi dan Menjelaskan Selisih
Workflow PPh 21 di Coretax yang Lebih Aman
Untuk mempermudah pekerjaan bulanan, perusahaan dapat menggunakan alur berikut:
1. Tutup data payroll
Pastikan seluruh gaji, tunjangan, lembur, bonus, THR, natura, dan komponen lainnya sudah masuk.
2. Validasi data penerima
Periksa identitas dan klasifikasi penerima penghasilan.
3. Hitung PPh 21
Gunakan mekanisme sesuai jenis penerima penghasilan.
4. Review hasil payroll tax
Lakukan pengecekan sebelum data masuk ke administrasi Coretax.
5. Buat bukti pemotongan
Pastikan data penghasilan dan pajak sesuai.
6. Rekonsiliasi bukti potong dengan payroll
Jangan menunggu sampai SPT selesai.
7. Siapkan SPT Masa PPh 21/26
Pastikan seluruh data periode tersebut masuk.
8. Periksa jumlah yang harus dibayar
Cocokkan dengan hasil rekonsiliasi.
9. Selesaikan pembayaran
Pastikan pembayaran digunakan untuk kewajiban yang benar.
10. Laporkan SPT
Lakukan review sebelum finalisasi.
11. Simpan bukti pelaporan
Arsipkan bersama dokumen masa pajak tersebut.
12. Rekonsiliasi final
Bandingkan payroll, bukti potong, SPT, pembayaran, dan pembukuan.
Dengan workflow seperti ini, masalah dapat ditemukan lebih awal.
Peta Lengkap Tutorial PPh 21 di Coretax
Gunakan artikel ini sebagai halaman utama PPh 21 Coretax. Jika membutuhkan tutorial teknis, masuk ke artikel sesuai masalah yang sedang Anda hadapi.
Membuat bukti potong
→ Cara Membuat Bukti Potong PPh 21 di Coretax
Bukti potong pegawai tetap
→ Cara Membuat Bukti Potong PPh 21 Pegawai Tetap di Coretax
Bukan pegawai dan tenaga ahli
→ Bukti Potong PPh 21 Bukan Pegawai dan Tenaga Ahli di Coretax
Salah membuat bukti potong
→ Cara Membetulkan dan Membatalkan Bukti Potong PPh 21 di Coretax
Membuat SPT Masa
→ Cara Membuat SPT Masa PPh 21/26 di Coretax
Melaporkan SPT
→ Cara Lapor SPT Masa PPh 21 di Coretax
SPT nihil
→ SPT Masa PPh 21 Nihil di Coretax: Apakah Tetap Harus Dilaporkan?
Membuat billing
→ Cara Membuat Kode Billing PPh 21 di Coretax
Membayar PPh 21
→ Cara Bayar PPh 21 di Coretax
Menggunakan deposit pajak
→ Cara Menggunakan Deposit Pajak untuk Membayar PPh 21
Salah SPT
→ Cara Pembetulan SPT Masa PPh 21 di Coretax
Kurang bayar
→ PPh 21 Kurang Bayar: Cara Membayar dan Membetulkan SPT
Lebih bayar
→ PPh 21 Lebih Bayar di Coretax: Penyebab dan Penyelesaiannya
Mengalami error
→ Error PPh 21 di Coretax: Penyebab dan Solusinya
Mengelola ribuan pegawai
→ Import dan Validasi Data PPh 21 Karyawan di Coretax
Rekonsiliasi
→ Equalisasi Beban Gaji dan PPh 21
Dengan struktur ini, Anda tidak perlu mencari satu artikel yang menjelaskan semua tombol Coretax sekaligus.
Mulailah dari tahap proses yang sedang bermasalah.
Kesalahan yang Sering Terjadi dalam PPh 21 di Coretax
Kesalahan pertama adalah masuk ke Coretax sebelum data payroll benar-benar final.
Akibatnya, perubahan payroll memaksa perusahaan melakukan koreksi administrasi di tahap berikutnya.
Kesalahan kedua adalah tidak merekonsiliasi bukti potong dengan payroll.
Kesalahan ketiga adalah menganggap berhasil membuat billing berarti kewajiban sudah dibayar.
Billing dan pembayaran merupakan tahapan yang perlu dibedakan.
Kesalahan keempat adalah menganggap SPT sudah selesai hanya karena draft berhasil dibuat.
Periksa status pelaporannya.
Kesalahan kelima adalah melakukan koreksi langsung di bagian hilir tanpa memperbaiki sumber kesalahan.
Dan kesalahan yang cukup berisiko adalah tidak menyimpan dokumentasi setiap masa pajak dengan baik.
Ketika muncul SP2DK atau pemeriksaan beberapa tahun kemudian, perusahaan akhirnya harus membangun kembali rekonsiliasi dari data yang tersebar.
Checklist Sebelum SPT Masa PPh 21 Dilaporkan
Sebelum melakukan finalisasi, gunakan pemeriksaan sederhana berikut:
Data penerima sudah benar?
Seluruh payroll sudah final?
Komponen penghasilan sudah diklasifikasikan dengan benar?
PPh 21 sudah direview?
Seluruh bukti potong yang diperlukan sudah dibuat?
Tidak ada bukti potong ganda?
Koreksi bukti potong sudah selesai?
Total bukti potong sesuai dengan data yang seharusnya?
Jumlah dalam SPT sudah direkonsiliasi?
Pembayaran sudah benar?
Masa dan tahun pajak sudah benar?
Dokumen pendukung sudah disimpan?
Jika salah satu jawabannya masih “belum yakin”, sebaiknya selesaikan terlebih dahulu sebelum SPT difinalisasi.
Kesimpulan
PPh 21 di Coretax akan lebih mudah dikelola jika kita tidak melihatnya sebagai kumpulan menu.
Lihat sebagai satu rangkaian proses:
Payroll
↓
Penghitungan PPh 21
↓
Bukti Potong
↓
SPT Masa PPh 21/26
↓
Pembayaran
↓
Pelaporan
↓
Rekonsiliasi
Jika terjadi masalah, cari di tahap mana masalah tersebut bermula.
Jangan langsung memperbaiki angka paling akhir.
Bagi perusahaan, pendekatan seperti ini membuat proses PPh 21 lebih terkontrol dan mengurangi koreksi yang sebenarnya dapat dicegah sejak awal.
Bagi staf accounting, payroll, dan tax, memahami alur juga membuat Coretax terasa lebih masuk akal karena setiap proses mempunyai hubungan dengan proses sebelumnya.
Artikel ini merupakan peta besarnya.
Untuk langkah teknis—mulai dari membuat bukti potong, membuat billing, melaporkan SPT, melakukan pembetulan, sampai menangani error—gunakan tutorial khusus sesuai kebutuhan.
FAQ PPh 21 di Coretax
Dalam konteks administrasi perpajakan, Coretax digunakan untuk mendukung proses kewajiban pemotongan PPh 21/26, termasuk administrasi bukti pemotongan, SPT Masa, pembayaran, dan pelaporan sesuai ketentuan serta fungsi sistem yang tersedia.
Perusahaan tetap perlu memastikan data payroll dan dasar penghitungan PPh 21 benar. Coretax tidak sebaiknya diperlakukan sebagai pengganti proses validasi payroll dan tax calculation perusahaan.
Secara umum, alurnya dapat dipahami sebagai penghitungan PPh 21, pembuatan bukti pemotongan, penyusunan SPT Masa PPh 21/26, penyelesaian pembayaran jika ada, pelaporan, kemudian rekonsiliasi.
Bukti potong dibuat berdasarkan data penerima penghasilan, jenis penghasilan, masa pajak, jumlah penghasilan, dan PPh yang dipotong. Untuk langkah menu secara detail sebaiknya mengikuti tutorial khusus karena prosesnya bergantung pada jenis penerima dan transaksi.
Tidak sebaiknya diperlakukan sama. Jenis penerima penghasilan dan karakter transaksinya perlu ditentukan terlebih dahulu agar administrasi bukti pemotongan menggunakan mekanisme yang sesuai.
Periksa jenis kesalahannya terlebih dahulu. Koreksi dapat memerlukan mekanisme pembetulan, pembatalan, atau tindakan administrasi lainnya sesuai status dokumen dan ketentuan yang berlaku. Dampaknya terhadap SPT Masa juga perlu diperiksa.
Sebelum menyusun dan memfinalisasi SPT, pastikan data pemotongan pada masa tersebut sudah lengkap dan direkonsiliasi. Setelah itu ikuti proses penyusunan dan pelaporan SPT Masa PPh 21/26 pada sistem.
Ya. Kondisi nihil tidak otomatis berarti tidak ada kewajiban administrasi. Perlu dilihat kondisi dan ketentuan pelaporan yang berlaku untuk masa pajak tersebut.
Setelah jumlah pajak yang harus disetor diketahui, pembayaran dilakukan melalui mekanisme pembayaran yang berlaku, termasuk penggunaan billing atau mekanisme lain yang tersedia sesuai kondisi. Pastikan masa, jenis pajak, nilai, dan identitas pembayaran benar.
Deposit pajak merupakan mekanisme yang dapat berkaitan dengan penyediaan saldo pembayaran untuk digunakan terhadap kewajiban perpajakan sesuai ketentuan. Penggunaannya tetap perlu direkonsiliasi dengan kewajiban yang dilunasi.
Identifikasi sumber kesalahannya terlebih dahulu. Jika diperlukan pembetulan, perbaiki data sumber yang menyebabkan kesalahan dan lakukan proses pembetulan SPT sesuai ketentuan serta kondisi dokumennya.
Kekurangan pembayaran perlu dihitung dan diselesaikan sesuai ketentuan. Jika berasal dari koreksi SPT atau bukti potong, dampak administrasinya juga perlu diselesaikan secara konsisten.
Lakukan rekonsiliasi untuk mengetahui penyebab lebih bayar terlebih dahulu. Setelah sumbernya jelas, penyelesaiannya dapat dilakukan berdasarkan mekanisme yang berlaku.
Perbedaan dapat berasal dari perubahan payroll, salah klasifikasi komponen, bukti potong yang belum lengkap, koreksi, transaksi di luar payroll, atau masalah data lainnya. Karena itu, rekonsiliasi diperlukan sebelum dan sesudah pelaporan.
Periksa terlebih dahulu data, periode, status dokumen, hak akses, tahapan proses, dan informasi yang dimasukkan. Dengan demikian dapat dibedakan apakah masalah berasal dari data/proses atau memang merupakan kendala sistem
Rekonsiliasi berkala sangat disarankan sebagai kontrol internal. Dengan membandingkan payroll, bukti potong, SPT, pembayaran, dan pembukuan, kesalahan dapat ditemukan lebih awal daripada menunggu akhir tahun atau ketika muncul permintaan klarifikasi.