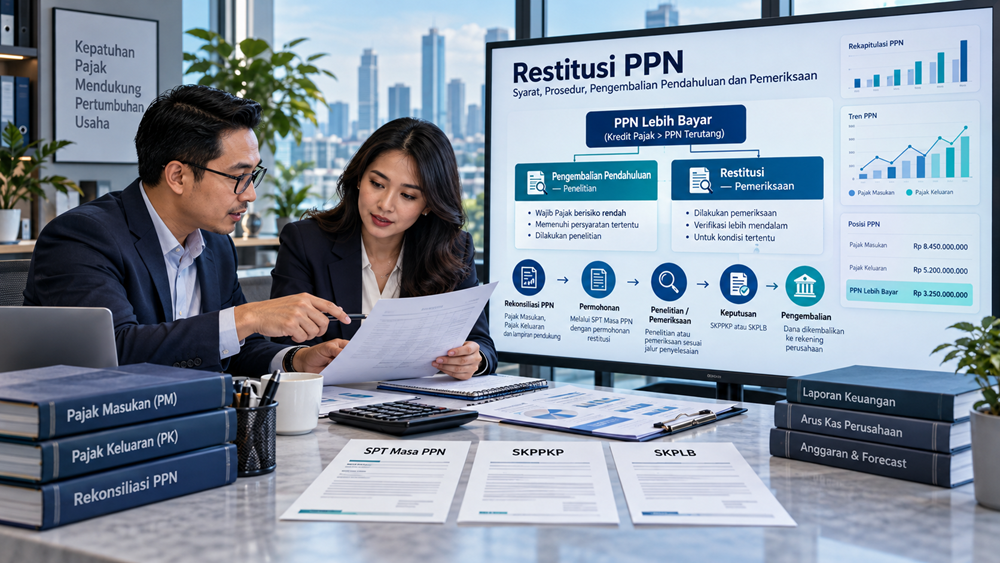

Tidak semua perusahaan yang melaporkan SPT Masa PPN mempunyai pajak kurang bayar. Dalam kondisi tertentu, Pengusaha Kena Pajak (PKP) justru mempunyai Pajak Masukan yang lebih besar daripada Pajak Keluaran.
Keadaan tersebut cukup sering dialami perusahaan yang melakukan ekspor, perusahaan yang sedang membangun fasilitas produksi, atau perusahaan yang sebagian besar penjualannya dilakukan kepada pihak yang ditunjuk sebagai Pemungut PPN.
Misalnya, sebuah perusahaan manufaktur membeli bahan baku dan mesin produksi dengan PPN yang cukup besar. Namun, sebagian besar hasil produksinya diekspor dengan tarif PPN 0 persen.
Akibatnya, perusahaan mempunyai Pajak Masukan yang dapat dikreditkan, sementara Pajak Keluaran atas ekspor bernilai nol.
Jika kondisi tersebut terus berlangsung, jumlah kelebihan PPN dapat menjadi cukup besar.
Bagi perusahaan, kelebihan pembayaran PPN bukan hanya persoalan administrasi pajak. Dana yang tertahan dalam bentuk kredit PPN juga dapat memengaruhi arus kas dan kebutuhan modal kerja.
Karena itu, perusahaan perlu memahami kapan kelebihan PPN dapat dikompensasikan dan kapan dapat diajukan permohonan pengembalian atau restitusi.
Namun, tidak semua SPT Masa PPN lebih bayar dapat langsung dimintakan restitusi dengan mekanisme yang sama.
Ada ketentuan mengenai waktu permohonan, kategori PKP, persyaratan pengembalian pendahuluan, serta proses pemeriksaan pajak.
Selain itu, sejak 1 Mei 2026 berlaku PMK Nomor 28 Tahun 2026 yang memperbarui tata cara pengembalian pendahuluan kelebihan pembayaran pajak.
Perubahan ini penting karena pengembalian pendahuluan tidak lagi menggunakan PMK 39/PMK.03/2018 beserta perubahan-perubahannya sebagai dasar hukum yang berlaku.
Artikel ini membahas restitusi PPN secara menyeluruh, mulai dari pengertian, penyebab lebih bayar, persyaratan, pengembalian pendahuluan, pemeriksaan pajak, hingga pengajuan melalui Coretax DJP.
Apa Itu Restitusi PPN?
Restitusi PPN adalah mekanisme pengembalian kelebihan pembayaran Pajak Pertambahan Nilai kepada Wajib Pajak sesuai ketentuan perpajakan.
Kelebihan pembayaran tersebut dapat timbul ketika Pajak Masukan yang dapat dikreditkan lebih besar daripada Pajak Keluaran atau karena keadaan lain yang menyebabkan adanya kelebihan pembayaran pajak.
Dalam mekanisme umum PPN, PKP menghitung Pajak Keluaran dan Pajak Masukan untuk setiap Masa Pajak.
Jika Pajak Keluaran lebih besar daripada Pajak Masukan yang dapat dikreditkan, selisihnya pada prinsipnya menjadi PPN kurang bayar.
Sebaliknya, jika Pajak Masukan yang dapat dikreditkan lebih besar, perusahaan dapat mengalami posisi PPN lebih bayar.
Namun, posisi lebih bayar dalam SPT tidak otomatis berarti uang akan langsung dikembalikan oleh DJP.
Perusahaan perlu menentukan apakah kelebihan tersebut dikompensasikan atau diajukan pengembalian sesuai ketentuan.
Jika memilih pengembalian, perusahaan juga harus memperhatikan jalur penyelesaian yang berlaku, apakah melalui penelitian pengembalian pendahuluan atau melalui pemeriksaan.
Karena itu, restitusi PPN harus dipahami sebagai proses pengembalian kelebihan pajak yang mempunyai persyaratan hukum dan administrasi, bukan sekadar pencairan saldo lebih bayar pada SPT Masa PPN.
Mengapa Perusahaan Bisa Mengalami PPN Lebih Bayar?
Ada berbagai kondisi yang dapat menyebabkan Pajak Masukan lebih besar daripada Pajak Keluaran.
Salah satu kondisi yang paling umum adalah kegiatan ekspor.
Perusahaan eksportir dapat melakukan penyerahan BKP atau JKP tertentu dengan tarif PPN 0 persen, tetapi tetap membayar PPN atas pembelian bahan baku, barang modal, atau jasa yang memenuhi persyaratan pengkreditan.
Akibatnya, terdapat Pajak Masukan yang belum dapat diperhitungkan terhadap Pajak Keluaran dalam jumlah yang cukup.
Kondisi berikutnya adalah perusahaan yang banyak melakukan penjualan kepada Pemungut PPN.
Dalam transaksi yang memenuhi ketentuan, PPN atas penjualan dipungut oleh pihak yang ditunjuk, sedangkan perusahaan penjual tetap mempunyai Pajak Masukan dari kegiatan usahanya.
Perusahaan yang baru melakukan investasi juga dapat mengalami lebih bayar karena pengeluaran untuk mesin, peralatan, dan fasilitas produksi lebih besar dibandingkan transaksi penjualan yang terutang PPN.
Namun, pengkreditan Pajak Masukan sebelum produksi atau dalam kondisi tertentu harus memenuhi ketentuan khusus UU PPN.
Selain itu, kelebihan PPN dapat muncul akibat kompensasi dari Masa Pajak sebelumnya atau penyesuaian administrasi yang sah.
Karena itu, sebelum mengajukan restitusi, perusahaan harus memastikan terlebih dahulu penyebab kelebihan pembayaran tersebut.
Dasar Hukum Restitusi PPN yang Berlaku pada 2026
Ketentuan restitusi PPN bersumber dari beberapa peraturan yang saling berkaitan.
Dasar utamanya adalah Undang-Undang PPN, khususnya Pasal 9 yang mengatur mekanisme pengkreditan Pajak Masukan dan kelebihan pembayaran PPN.
UU PPN juga mengatur kondisi tertentu yang memungkinkan pengajuan pengembalian kelebihan Pajak Masukan pada setiap Masa Pajak.
Sementara itu, Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan atau UU KUP mengatur prosedur pemeriksaan, penerbitan surat ketetapan, pengembalian kelebihan pembayaran, serta pengembalian pendahuluan bagi kelompok Wajib Pajak tertentu.
Pasal 17B UU KUP menjadi salah satu dasar penting penyelesaian restitusi melalui pemeriksaan.
Pasal 17C dan Pasal 17D UU KUP mengatur pengembalian pendahuluan bagi Wajib Pajak dengan kriteria tertentu dan Wajib Pajak yang memenuhi persyaratan tertentu.
Sementara itu, Pasal 9 ayat (4c) UU PPN menjadi dasar pengembalian pendahuluan bagi PKP berisiko rendah.
Peraturan pelaksanaan yang sangat penting pada 2026 adalah PMK Nomor 28 Tahun 2026 tentang Tata Cara Pengembalian Pendahuluan Kelebihan Pembayaran Pajak.
Peraturan ini mulai berlaku pada 1 Mei 2026 dan menggantikan PMK 39/PMK.03/2018 beserta perubahannya.
Dalam administrasi Coretax, perusahaan juga perlu memperhatikan PMK Nomor 81 Tahun 2024 beserta perubahannya dan prosedur pelaporan SPT Masa PPN yang berlaku.
Oleh karena itu, perusahaan yang akan mengajukan restitusi perlu menggunakan ketentuan terbaru, terutama untuk menentukan kelayakan pengembalian pendahuluan.
Apa Perbedaan Kompensasi dan Restitusi PPN?
Kompensasi dan restitusi sama-sama berkaitan dengan kelebihan pembayaran PPN, tetapi mekanismenya berbeda.
Kompensasi berarti kelebihan PPN diperhitungkan dengan kewajiban PPN pada Masa Pajak berikutnya sesuai ketentuan.
Sebagai contoh, PT Maju Sejahtera mempunyai kelebihan PPN sebesar Rp50 juta pada September.
Perusahaan kemudian menggunakan kelebihan tersebut untuk diperhitungkan pada Masa Pajak berikutnya.
Dalam mekanisme tersebut, perusahaan tidak meminta pengembalian uang ke rekening bank.
Sementara itu, restitusi merupakan permohonan agar kelebihan pembayaran yang memenuhi persyaratan dikembalikan kepada Wajib Pajak.
Jika permohonan diproses dan disetujui sesuai ketentuan, pengembalian dilakukan melalui mekanisme administrasi keuangan negara.
Karena itu, keputusan memilih kompensasi atau restitusi perlu mempertimbangkan kondisi perusahaan dan persyaratan hukum.
Perusahaan dengan penjualan domestik yang stabil mungkin dapat menggunakan kredit PPN untuk mengurangi kewajiban pada masa berikutnya.
Sebaliknya, perusahaan eksportir yang terus-menerus mengalami lebih bayar dapat mempertimbangkan restitusi agar dana yang tertahan dapat kembali digunakan untuk kegiatan usaha.
Namun, pilihan restitusi tidak boleh dilakukan tanpa memperhatikan waktu dan syarat permohonan yang berlaku.
Kapan PPN Lebih Bayar Bisa Dimintakan Restitusi?
Berdasarkan ketentuan umum Pasal 9 UU PPN, kelebihan Pajak Masukan pada suatu Masa Pajak pada prinsipnya dikompensasikan ke Masa Pajak berikutnya.
Permohonan pengembalian kelebihan Pajak Masukan dalam mekanisme umum dapat diajukan pada akhir tahun buku.
Namun, UU PPN juga memberikan ketentuan khusus bagi PKP yang melakukan kegiatan tertentu untuk mengajukan pengembalian pada setiap Masa Pajak.
Kegiatan tersebut antara lain mencakup ekspor BKP berwujud, ekspor BKP tidak berwujud, ekspor JKP, penyerahan BKP atau JKP kepada Pemungut PPN, serta penyerahan yang memperoleh fasilitas PPN tidak dipungut.
Selain itu, terdapat ketentuan mengenai PKP yang belum melakukan penyerahan BKP atau JKP, termasuk dalam masa sebelum berproduksi, dengan persyaratan tertentu.
Karena itu, perusahaan tidak boleh menganggap setiap SPT Masa PPN lebih bayar otomatis bisa dimintakan restitusi kapan saja.
Langkah pertama adalah menentukan apakah perusahaan menggunakan mekanisme umum pada akhir tahun buku atau termasuk kelompok yang diperbolehkan mengajukan pengembalian pada setiap Masa Pajak.
Contoh Penghitungan Restitusi PPN
PT Karya Ekspor merupakan perusahaan manufaktur yang mengekspor barang ke luar negeri.
Pada Masa Pajak September 2026, perusahaan mempunyai penjualan ekspor sebesar Rp3 miliar.
Seluruh ekspor memenuhi ketentuan tarif PPN 0 persen.
Dengan demikian, Pajak Keluaran atas ekspor tersebut sebesar Rp0.
Dalam Masa Pajak yang sama, perusahaan mempunyai Pajak Masukan dari pembelian bahan baku dan pengeluaran operasional sebesar Rp250 juta.
Diasumsikan seluruh Pajak Masukan tersebut memenuhi persyaratan pengkreditan.
Perusahaan juga tidak mempunyai kompensasi atau unsur penyesuaian lain.
Maka penghitungan sederhananya adalah:
Pajak Keluaran: Rp0
Pajak Masukan yang dapat dikreditkan: Rp250.000.000
Kelebihan Pajak Masukan: Rp250.000.000
Dalam kondisi tersebut, perusahaan mempunyai posisi lebih bayar sebesar Rp250 juta.
Jika perusahaan memenuhi ketentuan pengajuan restitusi pada Masa Pajak tersebut, jumlah lebih bayar dapat menjadi dasar permohonan pengembalian.
Namun, nilai yang dimohonkan tidak otomatis sama dengan jumlah yang akhirnya dikembalikan.
Dalam proses penelitian atau pemeriksaan, DJP dapat menilai pemenuhan persyaratan, validitas dokumen, dan kebenaran penghitungan.
Oleh karena itu, perusahaan harus memastikan bahwa seluruh Pajak Masukan yang dimasukkan dalam permohonan mempunyai dasar dan dokumen yang memadai.
Ada Berapa Jalur Penyelesaian Restitusi PPN?
Secara umum, pengembalian kelebihan pembayaran PPN dapat diselesaikan melalui dua jalur utama.
Jalur pertama adalah pengembalian pendahuluan.
Mekanisme ini diberikan kepada Wajib Pajak atau PKP yang memenuhi kriteria tertentu dan diproses melalui penelitian sesuai ketentuan.
Jalur kedua adalah restitusi melalui pemeriksaan.
Dalam jalur ini, DJP melakukan pemeriksaan untuk menguji kepatuhan dan menentukan jumlah kelebihan pembayaran pajak yang dapat dikembalikan.
Kedua jalur tersebut mempunyai perbedaan dalam persyaratan, proses pengujian, keputusan yang diterbitkan, dan jangka waktu penyelesaian.
Selain dua jalur tersebut, perusahaan tetap dapat memilih kompensasi apabila memenuhi ketentuan.
Karena itu, sebelum mengajukan permohonan, perusahaan harus menentukan jalur mana yang tersedia dan paling sesuai dengan kondisi perpajakannya.
Apa Itu Pengembalian Pendahuluan PPN?
Pengembalian pendahuluan PPN adalah mekanisme pengembalian kelebihan pembayaran pajak yang diberikan kepada kelompok Wajib Pajak atau PKP tertentu melalui proses penelitian.
Mekanisme ini dirancang agar Wajib Pajak yang memenuhi persyaratan dapat memperoleh pengembalian lebih cepat dibandingkan proses restitusi biasa melalui pemeriksaan.
Namun, pengembalian pendahuluan bukan berarti DJP tidak melakukan pengujian.
Dalam proses penelitian, DJP memeriksa persyaratan formal, kebenaran penghitungan, dan data perpajakan yang relevan sesuai ketentuan.
Untuk PPN, penelitian dapat mencakup validitas Pajak Masukan, Faktur Pajak, dokumen tertentu yang dipersamakan dengan Faktur Pajak, serta data pembayaran yang tercatat dalam sistem.
Jika seluruh persyaratan terpenuhi, DJP dapat menerbitkan Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak atau SKPPKP.
Namun, pengembalian pendahuluan tidak boleh dianggap sebagai jaminan bahwa transaksi perusahaan tidak akan diperiksa lagi.
UU KUP dan PMK 28 Tahun 2026 tetap memberikan ruang bagi DJP untuk melakukan pemeriksaan setelah pengembalian pendahuluan diberikan.
Siapa yang Bisa Mengajukan Pengembalian Pendahuluan PPN?
PMK Nomor 28 Tahun 2026 mengatur tiga kelompok utama yang dapat memperoleh pengembalian pendahuluan apabila memenuhi persyaratan.
Kelompok pertama adalah Wajib Pajak dengan kriteria tertentu berdasarkan Pasal 17C UU KUP.
Kelompok kedua adalah Wajib Pajak yang memenuhi persyaratan tertentu berdasarkan Pasal 17D UU KUP.
Kelompok ketiga adalah Pengusaha Kena Pajak berisiko rendah berdasarkan ketentuan UU PPN.
Masing-masing mempunyai karakteristik yang berbeda.
Untuk itu, perusahaan perlu memastikan dasar pengajuan yang digunakan.
Misalnya, sebuah perusahaan yang mempunyai status PKP berisiko rendah tidak otomatis mempunyai persyaratan yang identik dengan Wajib Pajak yang mengajukan pengembalian pendahuluan melalui kategori persyaratan tertentu.
Begitu pula persyaratan Wajib Pajak dengan kriteria tertentu berbeda dari kedua kelompok lainnya.
Oleh karena itu, sebelum memilih pengembalian pendahuluan dalam SPT Masa PPN, perusahaan perlu memastikan kategori dan kelayakannya.
Pengembalian Pendahuluan bagi Wajib Pajak dengan Kriteria Tertentu
Kategori Wajib Pajak dengan kriteria tertentu pada dasarnya berkaitan dengan tingkat kepatuhan perpajakan.
PMK 28 Tahun 2026 mengatur persyaratan mengenai ketepatan pelaporan SPT, tunggakan pajak, laporan keuangan yang diaudit, dan riwayat tindak pidana perpajakan.
Untuk memperoleh penetapan, Wajib Pajak harus memenuhi persyaratan yang ditentukan dalam peraturan.
Salah satu aspek yang perlu diperhatikan adalah ketentuan mengenai laporan keuangan dengan opini wajar tanpa pengecualian dalam periode yang dipersyaratkan.
Peraturan ini juga memberikan pengaturan lebih rinci mengenai kualitas laporan keuangan dan kondisi lain yang relevan.
Selain itu, terdapat tata cara pengajuan penetapan serta mekanisme pencabutan apabila Wajib Pajak kemudian tidak lagi memenuhi persyaratan.
Karena itu, perusahaan yang ingin menggunakan kategori ini harus memastikan status penetapannya masih berlaku.
Jangan menganggap bahwa perusahaan dengan pembukuan baik atau opini audit wajar tanpa pengecualian otomatis dapat memperoleh fasilitas tanpa memenuhi persyaratan lainnya.
Pengembalian Pendahuluan bagi Wajib Pajak yang Memenuhi Persyaratan Tertentu
Kategori kedua adalah Wajib Pajak yang memenuhi persyaratan tertentu sebagaimana diatur dalam Pasal 17D UU KUP dan PMK 28 Tahun 2026.
Untuk pengembalian PPN, ketentuan ini mempunyai batasan nilai penyerahan dan jumlah lebih bayar.
Berdasarkan Pasal 9 ayat (2) PMK 28 Tahun 2026, salah satu kelompok yang dapat menggunakan mekanisme ini adalah PKP dengan jumlah penyerahan di atas Rp0 sampai dengan Rp4,2 miliar dan jumlah lebih bayar paling banyak Rp1 miliar dalam suatu Masa Pajak.
Namun, batas tersebut tidak boleh dibaca sebagai satu-satunya persyaratan.
Perusahaan tetap harus memenuhi ketentuan lain mengenai permohonan dan hasil penelitian sebagaimana diatur dalam peraturan.
Sebagai contoh, sebuah PKP mempunyai jumlah penyerahan Rp2 miliar dan SPT Masa PPN lebih bayar Rp300 juta.
Secara nominal, nilai tersebut berada dalam batas kategori yang diatur.
Namun, PKP tetap harus memastikan persyaratan lainnya sebelum memilih pengembalian pendahuluan melalui jalur ini.
Hal penting lainnya adalah bahwa batas Rp4,2 miliar tersebut berbeda dari batas pengusaha kecil Rp4,8 miliar untuk keperluan pengukuhan PKP.
Keduanya mempunyai tujuan hukum dan konteks yang berbeda.
Pengembalian Pendahuluan bagi PKP Berisiko Rendah
Kategori berikutnya adalah Pengusaha Kena Pajak berisiko rendah.
PMK 28 Tahun 2026 mengatur kelompok dan persyaratan PKP yang dapat ditetapkan sebagai PKP berisiko rendah.
Kategori tersebut antara lain dapat mencakup perusahaan yang tercatat di bursa efek, BUMN atau BUMD, mitra utama kepabeanan, operator ekonomi bersertifikat, serta kelompok usaha tertentu yang memenuhi persyaratan.
Peraturan juga mengatur kondisi tertentu untuk pabrikan, pedagang besar farmasi, distributor alat kesehatan, dan perusahaan tertentu yang dimiliki secara langsung oleh BUMN.
Namun, perusahaan tidak otomatis menjadi PKP berisiko rendah hanya karena bergerak dalam sektor tersebut.
Terdapat persyaratan status, dokumen, kepatuhan, dan penetapan yang harus dipenuhi.
Selain itu, ketentuan pengembalian pendahuluan bagi PKP berisiko rendah juga memperhatikan kegiatan usaha tertentu.
PMK 28 Tahun 2026 memuat persyaratan bahwa kegiatan tertentu harus memenuhi komposisi paling sedikit 80 persen dari nilai penyerahan yang menjadi dasar perhitungan menurut peraturan.
Karena itu, status PKP berisiko rendah dan pemenuhan persyaratan kegiatan perlu diperiksa bersama-sama.
Bagi perusahaan yang rutin melakukan ekspor atau penyerahan kepada Pemungut PPN, kategori ini dapat menjadi salah satu jalur yang relevan untuk dipelajari lebih lanjut.
Apakah Perusahaan Eksportir Otomatis Termasuk PKP Berisiko Rendah?
Tidak.
Kegiatan ekspor merupakan salah satu kegiatan yang relevan dalam ketentuan pengembalian kelebihan Pajak Masukan.
Namun, melakukan ekspor tidak otomatis menjadikan perusahaan memperoleh penetapan sebagai PKP berisiko rendah.
Perusahaan tetap harus memenuhi kategori dan persyaratan menurut PMK 28 Tahun 2026.
Misalnya, PT Maju Ekspor merupakan perusahaan baru yang mengekspor barang ke luar negeri.
Walaupun perusahaan mempunyai Pajak Masukan lebih besar daripada Pajak Keluaran, status sebagai eksportir saja belum cukup untuk menyimpulkan bahwa perusahaan dapat memperoleh pengembalian pendahuluan sebagai PKP berisiko rendah.
Perusahaan perlu memeriksa kategori usaha, persyaratan kepatuhan, serta proses penetapannya.
Jika tidak memenuhi mekanisme pengembalian pendahuluan, perusahaan masih perlu menilai apakah tersedia jalur restitusi melalui pemeriksaan sesuai ketentuan.
Berapa Lama Proses Pengembalian Pendahuluan PPN?
PMK Nomor 28 Tahun 2026 mengatur jangka waktu penyelesaian pengembalian pendahuluan.
Untuk permohonan pengembalian pendahuluan PPN, jangka waktu penerbitan keputusan pada prinsipnya paling lama satu bulan sejak permohonan diterima sesuai ketentuan.
Dalam periode tersebut, DJP melakukan penelitian atas persyaratan dan data yang menjadi dasar permohonan.
Apabila persyaratan terpenuhi, diterbitkan Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak.
Namun, perlu dipahami bahwa batas waktu penerbitan keputusan berbeda dari proses administrasi pengembalian dana ke rekening perusahaan.
Setelah keputusan diterbitkan, proses pengembalian tetap mengikuti mekanisme penyelesaian kelebihan pembayaran dan penghitungan dengan utang pajak apabila ada.
Karena itu, pengembalian pendahuluan satu bulan tidak boleh diartikan sebagai jaminan bahwa dana sudah pasti masuk rekening dalam waktu satu bulan sejak SPT dikirim.
Apa Itu Restitusi PPN melalui Pemeriksaan?
Restitusi melalui pemeriksaan merupakan mekanisme pengembalian kelebihan pembayaran PPN yang diselesaikan melalui pemeriksaan perpajakan.
Dalam mekanisme ini, DJP menguji data dan dokumen yang menjadi dasar pelaporan lebih bayar.
Pemeriksaan dapat mencakup transaksi penjualan, Pajak Keluaran, Pajak Masukan, Faktur Pajak, dokumen impor, dokumen ekspor, serta pencatatan akuntansi perusahaan.
Sebagai contoh, sebuah perusahaan mengajukan restitusi PPN sebesar Rp500 juta.
Dalam proses pemeriksaan, DJP dapat meneliti apakah seluruh Pajak Masukan yang dikreditkan benar-benar memenuhi persyaratan.
Jika ditemukan Faktur Pajak yang tidak memenuhi ketentuan pengkreditan, jumlah kelebihan pembayaran yang diakui dapat berbeda dari angka dalam SPT.
Hal serupa dapat terjadi apabila ditemukan penjualan yang seharusnya dikenai Pajak Keluaran tetapi belum dilaporkan.
Karena itu, perusahaan harus memastikan bahwa permohonan restitusi didasarkan pada data yang dapat dipertanggungjawabkan.
Berapa Lama Pemeriksaan Restitusi PPN?
Berdasarkan Pasal 17B UU KUP, penyelesaian permohonan pengembalian kelebihan pembayaran pajak melalui mekanisme pemeriksaan pada prinsipnya mempunyai batas waktu paling lama 12 bulan sejak permohonan diterima secara lengkap.
Namun, terdapat keadaan tertentu yang mempunyai pengaturan tersendiri berdasarkan peraturan perpajakan.
Batas 12 bulan tersebut merupakan batas penyelesaian keputusan sesuai ketentuan, bukan jaminan bahwa seluruh permohonan membutuhkan waktu selama itu.
Hasil pemeriksaan dapat menentukan jumlah kelebihan pembayaran yang disetujui atau menghasilkan ketetapan lain sesuai keadaan yang ditemukan.
Jika pemeriksaan menghasilkan kelebihan pembayaran pajak, DJP menerbitkan Surat Ketetapan Pajak Lebih Bayar atau SKPLB.
Setelah itu, proses pengembalian uang mengikuti ketentuan administrasi pengembalian kelebihan pembayaran.
Perusahaan harus membedakan jangka waktu pemeriksaan, penerbitan SKPLB, dan proses pencairan dana.
Apa Perbedaan SKPPKP dan SKPLB?
SKPPKP adalah Surat Keputusan Pengembalian Pendahuluan Kelebihan Pajak.
Surat ini diterbitkan dalam mekanisme pengembalian pendahuluan setelah dilakukan penelitian sesuai ketentuan.
Sementara itu, SKPLB adalah Surat Ketetapan Pajak Lebih Bayar yang diterbitkan berdasarkan proses penetapan yang relevan, antara lain setelah pemeriksaan restitusi.
Kedua dokumen tersebut mempunyai kedudukan yang berbeda.
SKPPKP berkaitan dengan mekanisme percepatan pengembalian bagi Wajib Pajak yang memenuhi persyaratan.
Sedangkan SKPLB merupakan hasil ketetapan dalam proses yang menggunakan mekanisme pemeriksaan atau ketentuan lain yang relevan.
Bagi tax staff, perbedaan ini penting karena dokumen yang diterima menentukan langkah administrasi selanjutnya.
Selain itu, pengembalian pendahuluan yang telah diberikan masih dapat menjadi objek pemeriksaan berdasarkan ketentuan.
Karena itu, perusahaan tetap harus menyimpan bukti transaksi dan dokumen perpajakan meskipun dana pengembalian pendahuluan sudah diterima.
Dokumen yang Harus Disiapkan Sebelum Mengajukan Restitusi PPN
Persiapan dokumen merupakan bagian penting dalam proses restitusi.
Sebelum mengajukan permohonan, perusahaan perlu memastikan bahwa pembukuan dan data SPT Masa PPN telah direkonsiliasi.
Dokumen utama yang biasanya perlu disiapkan meliputi laporan penjualan, daftar Faktur Pajak Keluaran, daftar Faktur Pajak Masukan, dan buku besar akun PPN.
Selain itu, perusahaan perlu menyiapkan invoice, kontrak, bukti pembayaran, serta dokumen pendukung transaksi.
Bagi eksportir, dokumen ekspor seperti PEB dan dokumen pengangkutan menjadi penting.
Untuk perusahaan importir, dokumen PIB dan bukti pembayaran PPN impor perlu diperiksa.
Perusahaan yang banyak melakukan transaksi dengan Pemungut PPN perlu menyiapkan bukti transaksi serta dokumen pemungutan yang relevan.
Jika terdapat retur, Faktur Pajak pengganti, atau pembatalan, pastikan seluruh perubahan telah diperhitungkan dengan benar.
Namun, daftar tersebut merupakan dokumen kerja yang perlu dipersiapkan, bukan berarti seluruh dokumen harus selalu diunggah sekaligus dalam setiap permohonan.
Kewajiban penyampaian dokumen harus mengikuti jalur restitusi, tahapan proses, dan permintaan administrasi yang berlaku.
Cara Mengajukan Restitusi PPN melalui Coretax
Pengajuan restitusi PPN melalui Coretax berkaitan dengan proses penyampaian SPT Masa PPN lebih bayar.
Wajib Pajak atau pihak yang berwenang terlebih dahulu masuk ke Portal Wajib Pajak.
Untuk perusahaan, wakil atau kuasa memilih konteks Wajib Pajak yang sesuai melalui mekanisme impersonasi.
Setelah itu, buka menu Surat Pemberitahuan dan buat konsep SPT Masa PPN untuk periode yang akan dilaporkan.
Periksa data Faktur Pajak, Pajak Keluaran, Pajak Masukan, serta kompensasi yang relevan.
Jika penghitungan menunjukkan lebih bayar, perusahaan perlu menentukan perlakuan kelebihan pembayaran yang tersedia sesuai ketentuan.
Apabila memenuhi persyaratan dan memilih pengembalian pendahuluan, lengkapi bagian permohonan pengembalian pendahuluan dalam konsep SPT.
Pastikan data rekening bank yang digunakan sudah sesuai.
Selanjutnya, selesaikan proses pelaporan SPT dan simpan Bukti Penerimaan Elektronik.
Namun, BPE merupakan bukti penerimaan SPT, bukan bukti bahwa permohonan restitusi telah disetujui.
Perusahaan masih harus memantau proses penyelesaian sesuai jalur permohonan.
Penting pula untuk dipahami bahwa menu Pembayaran kemudian Formulir Restitusi Pajak dalam Coretax digunakan untuk jenis pengembalian tertentu, seperti pajak yang seharusnya tidak terutang.
Karena itu, pengajuan restitusi atas lebih bayar PPN biasa tidak boleh langsung disamakan dengan permohonan pengembalian pajak yang seharusnya tidak terutang.
Bagaimana Proses Setelah Permohonan Restitusi Disampaikan?
Setelah SPT Masa PPN lebih bayar dengan permohonan restitusi disampaikan, proses selanjutnya bergantung pada jalur yang digunakan.
Jika perusahaan memenuhi ketentuan pengembalian pendahuluan, DJP melakukan penelitian berdasarkan PMK 28 Tahun 2026.
Dalam penelitian tersebut, persyaratan formal dan data yang menjadi dasar lebih bayar diperiksa sesuai ketentuan.
Apabila hasil penelitian memenuhi persyaratan, diterbitkan keputusan pengembalian pendahuluan.
Jika permohonan ditindaklanjuti melalui pemeriksaan, DJP melakukan pemeriksaan berdasarkan ketentuan UU KUP dan peraturan pelaksanaannya.
Selama pemeriksaan, perusahaan dapat diminta memberikan dokumen dan penjelasan mengenai transaksi yang dilaporkan.
Karena itu, tax staff perlu menyiapkan penanggung jawab dokumen agar permintaan data dapat ditindaklanjuti secara tepat.
Setelah keputusan atau ketetapan diterbitkan, proses pengembalian dana dilaksanakan sesuai ketentuan.
Perusahaan harus memantau proses tersebut hingga dana benar-benar diterima.
Apakah Restitusi PPN Bisa Ditolak atau Nilainya Dikurangi?
Bisa.
Nilai lebih bayar yang dilaporkan perusahaan tidak otomatis menjadi jumlah pengembalian yang disetujui.
Dalam pengembalian pendahuluan, hasil penelitian dapat menunjukkan bahwa jumlah yang memenuhi persyaratan berbeda dari jumlah yang dimohonkan.
Pada restitusi melalui pemeriksaan, terdapat kemungkinan koreksi terhadap Pajak Keluaran, Pajak Masukan, maupun unsur lain dalam SPT.
Misalnya, perusahaan mengkreditkan Pajak Masukan sebesar Rp100 juta atas transaksi yang ternyata tidak memenuhi persyaratan pengkreditan.
Jika ditemukan melalui proses pengujian, jumlah lebih bayar dapat berkurang.
Kesalahan lain dapat berasal dari Faktur Pajak yang belum sesuai, dokumen ekspor yang tidak lengkap, atau transaksi penjualan yang belum dilaporkan.
Karena itu, perusahaan sebaiknya tidak menggunakan seluruh nilai restitusi yang dimohonkan sebagai dasar kepastian penerimaan kas sebelum terdapat keputusan dan proses pengembalian selesai.
Apakah Restitusi PPN yang Sudah Cair Masih Bisa Diperiksa?
Ya.
Hal ini sangat penting bagi perusahaan yang menggunakan pengembalian pendahuluan.
PMK Nomor 28 Tahun 2026 mengatur bahwa DJP dapat melakukan pemeriksaan terhadap Wajib Pajak atau PKP yang telah memperoleh pengembalian pendahuluan.
Dengan demikian, pencairan dana pengembalian pendahuluan tidak menutup kemungkinan adanya pemeriksaan pada kemudian hari.
Jika hasil pemeriksaan menunjukkan bahwa terdapat pajak yang seharusnya tidak dikembalikan atau terdapat kekurangan pembayaran pajak, dapat timbul konsekuensi perpajakan sesuai ketentuan.
Karena itu, perusahaan tidak seharusnya mengurangi kualitas dokumentasi hanya karena permohonan restitusi telah disetujui.
Faktur Pajak, dokumen pembelian, dokumen ekspor, kontrak, serta hasil rekonsiliasi tetap perlu disimpan sesuai ketentuan.
Risiko Sanksi setelah Pengembalian Pendahuluan
Pengembalian pendahuluan memberikan manfaat berupa percepatan proses, tetapi juga mempunyai risiko jika jumlah kelebihan pembayaran yang dikembalikan ternyata tidak sesuai.
Misalnya, perusahaan memperoleh pengembalian pendahuluan atas Pajak Masukan yang kemudian ditemukan tidak memenuhi persyaratan melalui pemeriksaan.
Dalam kondisi tersebut, dapat diterbitkan ketetapan pajak dan timbul sanksi administratif sesuai dasar hukum yang relevan.
Namun, tarif atau besarnya sanksi tidak boleh ditentukan secara umum tanpa memeriksa kategori permohonan, hasil pemeriksaan, dan ketentuan yang berlaku.
PMK 28 Tahun 2026 juga memuat ketentuan khusus bagi kelompok Wajib Pajak tertentu mengenai konsekuensi pemeriksaan dan sanksi.
Karena itu, pemilihan jalur pengembalian pendahuluan perlu mempertimbangkan kesiapan dokumentasi dan ketepatan penghitungan.
Perusahaan yang mempunyai transaksi kompleks sebaiknya melakukan pemeriksaan internal terlebih dahulu sebelum mengajukan permohonan.
Rekonsiliasi yang Harus Dilakukan Sebelum Restitusi PPN
Rekonsiliasi merupakan salah satu persiapan paling penting.
Perusahaan perlu memastikan bahwa seluruh penyerahan yang terutang PPN telah dilaporkan dengan benar.
Data penjualan dalam pembukuan harus dicocokkan dengan Faktur Pajak dan SPT Masa PPN.
Jika terdapat penjualan ekspor, nilai ekspor perlu disesuaikan dengan dokumen kepabeanan dan dokumen transaksi.
Untuk Pajak Masukan, perusahaan harus memeriksa Faktur Pajak yang dikreditkan, dokumen impor, dan bukti pembayaran yang relevan.
Selain itu, perusahaan perlu meneliti apakah terdapat Pajak Masukan yang tidak dapat dikreditkan.
Misalnya, apabila perusahaan mempunyai penyerahan yang memperoleh fasilitas PPN dibebaskan, pengkreditan Pajak Masukan yang berkaitan dengan penyerahan tersebut harus mengikuti ketentuan Pasal 16B UU PPN.
Perusahaan juga perlu memeriksa saldo kompensasi dari Masa Pajak sebelumnya.
Jika terdapat SPT pembetulan, konsekuensinya terhadap saldo lebih bayar harus dihitung dengan benar.
Dengan rekonsiliasi tersebut, perusahaan dapat mengetahui apakah jumlah restitusi yang dimohonkan memang mempunyai dasar yang memadai.
Bagaimana Jika Perusahaan Memiliki Utang Pajak?
Pengembalian kelebihan pembayaran pajak pada prinsipnya harus memperhatikan utang pajak Wajib Pajak yang masih ada.
Karena itu, jumlah yang akhirnya diterima perusahaan dapat berbeda dari nilai yang tercantum dalam keputusan atau ketetapan apabila terdapat utang pajak yang harus diperhitungkan sesuai ketentuan.
Misalnya, perusahaan memperoleh keputusan pengembalian kelebihan PPN sebesar Rp300 juta.
Namun, perusahaan juga mempunyai utang pajak yang dapat diperhitungkan dalam mekanisme pengembalian.
Dalam kondisi tersebut, jumlah yang masuk ke rekening bank dapat lebih kecil daripada nilai keputusan restitusi.
Karena itu, sebelum mengajukan restitusi, tax staff sebaiknya memeriksa data kewajiban dan pembayaran perusahaan dalam administrasi perpajakan.
Pemeriksaan ini berguna untuk memperkirakan penerimaan kas yang sebenarnya.
Kapan Dana Restitusi Masuk ke Rekening Perusahaan?
Setelah terdapat dasar pengembalian yang sah, proses pencairan dilakukan sesuai ketentuan administrasi pengembalian kelebihan pembayaran pajak.
Secara umum, pengembalian kelebihan pembayaran dilakukan setelah diperhitungkan dengan utang pajak yang relevan.
Ketentuan mengenai jangka waktu pengembalian perlu dibedakan dari jangka waktu penelitian atau pemeriksaan.
Dalam kondisi yang diatur UU KUP, pengembalian dilaksanakan paling lama satu bulan sejak titik awal penghitungan yang ditentukan berdasarkan jenis keputusan atau permohonan.
Karena itu, proses restitusi dapat mencakup beberapa tahapan.
Pertama, penyelesaian penelitian atau pemeriksaan.
Kedua, penerbitan keputusan atau ketetapan.
Ketiga, penghitungan dengan utang pajak dan administrasi pencairan.
Dengan memahami pembagian tahapan tersebut, perusahaan dapat membuat perencanaan arus kas yang lebih realistis.
Apakah Restitusi PPN Selalu Lebih Baik daripada Kompensasi?
Tidak selalu.
Bagi perusahaan yang terus-menerus mempunyai PPN lebih bayar, restitusi dapat membantu menjaga likuiditas.
Namun, proses restitusi memerlukan persiapan dokumen dan kemungkinan pemeriksaan.
Sementara itu, kompensasi dapat menjadi pilihan ketika perusahaan memperkirakan akan mempunyai Pajak Keluaran yang cukup pada Masa Pajak berikutnya.
Misalnya, perusahaan perdagangan sedang melakukan pembelian persediaan dalam jumlah besar sehingga mengalami PPN lebih bayar sementara.
Pada bulan berikutnya, perusahaan memperkirakan penjualan akan meningkat dan menghasilkan Pajak Keluaran.
Dalam kondisi tersebut, kompensasi mungkin menjadi pilihan yang dapat dipertimbangkan.
Berbeda dengan eksportir yang hampir seluruh penjualannya menggunakan tarif PPN 0 persen.
Perusahaan tersebut mungkin terus mengalami kelebihan Pajak Masukan sehingga restitusi dapat menjadi bagian dari strategi pengelolaan modal kerja.
Namun, keputusan tersebut harus mempertimbangkan kelayakan hukum, kondisi keuangan, dan kesiapan administrasi.
Kesalahan yang Sering Terjadi Saat Mengajukan Restitusi PPN
Kesalahan pertama adalah menganggap seluruh SPT Masa PPN lebih bayar dapat langsung dimintakan restitusi pada setiap bulan.
Padahal, ketentuan umum dan pengecualian mengenai waktu permohonan harus diperhatikan.
Kesalahan kedua adalah menggunakan aturan pengembalian pendahuluan lama tanpa memperhatikan PMK 28 Tahun 2026.
Kesalahan berikutnya adalah menganggap seluruh perusahaan eksportir otomatis memperoleh status PKP berisiko rendah.
Padahal, terdapat kategori, persyaratan, dan penetapan yang harus dipenuhi.
Ada pula perusahaan yang mengajukan pengembalian pendahuluan tanpa memeriksa Faktur Pajak Masukan yang digunakan dalam SPT.
Kesalahan lain adalah tidak merekonsiliasi saldo kompensasi dari masa sebelumnya.
Selain itu, perusahaan dapat salah menganggap BPE sebagai bukti persetujuan restitusi.
Kesalahan yang juga perlu dihindari adalah menganggap bahwa dana yang telah diterima melalui pengembalian pendahuluan tidak dapat diperiksa kembali.
Karena itu, proses restitusi perlu dikelola dengan pendekatan yang sama seriusnya dengan persiapan pemeriksaan pajak.
Strategi Persiapan Restitusi PPN bagi Perusahaan
Perusahaan yang akan mengajukan restitusi sebaiknya membentuk proses pengendalian internal yang jelas.
Bagian accounting memastikan bahwa seluruh transaksi penjualan, pembelian, pembayaran, dan saldo akun PPN telah dicatat secara benar.
Bagian tax memeriksa Faktur Pajak, pengkreditan Pajak Masukan, dokumen ekspor, dan kesesuaian data dengan SPT Masa PPN.
Jika terdapat transaksi impor, koordinasi dengan bagian kepabeanan atau logistik diperlukan untuk memastikan kesesuaian PIB dan bukti pembayaran pajak.
Untuk transaksi ekspor jasa, perusahaan perlu menyiapkan kontrak, dokumen penyerahan jasa, dan bukti pembayaran sesuai ketentuan.
Tax manager kemudian melakukan pemeriksaan akhir terhadap hasil rekonsiliasi serta jalur restitusi yang akan digunakan.
Setelah permohonan disampaikan, perusahaan harus mempunyai daftar pemantauan yang memuat tanggal pelaporan, jenis permohonan, nilai lebih bayar, keputusan, dan status pencairan.
Dengan proses tersebut, perusahaan dapat mengelola restitusi secara lebih tertib dan mengurangi risiko ketidaksesuaian data ketika dilakukan penelitian atau pemeriksaan.
Kesimpulan
Restitusi PPN merupakan mekanisme pengembalian kelebihan pembayaran Pajak Pertambahan Nilai kepada Wajib Pajak sesuai ketentuan.
Kelebihan PPN dapat timbul ketika Pajak Masukan yang dapat dikreditkan lebih besar daripada Pajak Keluaran, misalnya pada perusahaan eksportir, perusahaan yang melakukan investasi, atau perusahaan yang banyak bertransaksi dengan Pemungut PPN.
Namun, tidak semua posisi lebih bayar dapat langsung dimintakan restitusi pada setiap Masa Pajak.
Perusahaan harus terlebih dahulu memeriksa ketentuan mengenai waktu permohonan, jenis kegiatan, dan mekanisme penyelesaian.
Secara umum, terdapat perbedaan antara kompensasi kelebihan PPN, restitusi melalui pemeriksaan, dan pengembalian pendahuluan melalui penelitian.
Sejak 1 Mei 2026, ketentuan pengembalian pendahuluan diatur dalam PMK Nomor 28 Tahun 2026.
Peraturan tersebut mengatur pengembalian pendahuluan bagi Wajib Pajak dengan kriteria tertentu, Wajib Pajak yang memenuhi persyaratan tertentu, dan PKP berisiko rendah.
Meskipun pengembalian pendahuluan mempunyai proses yang lebih cepat, perusahaan tetap harus memastikan bahwa jumlah lebih bayar dan seluruh dokumen pendukungnya benar.
Selain itu, DJP tetap dapat melakukan pemeriksaan setelah pengembalian pendahuluan diberikan sesuai ketentuan.
Oleh karena itu, pengajuan restitusi sebaiknya didahului dengan rekonsiliasi Pajak Keluaran, Pajak Masukan, Faktur Pajak, dokumen transaksi, dan SPT Masa PPN.
Dengan memahami ketentuan dan prosedurnya, tax staff serta Wajib Pajak dapat menentukan jalur pengembalian yang tepat sekaligus menjaga kepatuhan perpajakan perusahaan.
FAQ: Restitusi PPN dan Pengembalian Pendahuluan
Restitusi PPN adalah mekanisme pengembalian kelebihan pembayaran PPN kepada Wajib Pajak sesuai ketentuan.
Kondisi lebih bayar dapat terjadi ketika Pajak Masukan yang dapat dikreditkan lebih besar daripada Pajak Keluaran atau terdapat unsur lain yang menyebabkan kelebihan pembayaran.
Tidak. Permohonan harus mengikuti ketentuan mengenai waktu pengembalian dan kategori kegiatan yang diperbolehkan mengajukan restitusi pada setiap Masa Pajak.
Kompensasi memperhitungkan kelebihan PPN pada Masa Pajak lain, sedangkan restitusi merupakan proses pengembalian kelebihan pembayaran sesuai ketentuan.
Pengembalian pendahuluan adalah mekanisme pengembalian kelebihan pembayaran melalui penelitian bagi Wajib Pajak atau PKP yang memenuhi persyaratan tertentu.
Sejak 1 Mei 2026, ketentuan utamanya adalah PMK Nomor 28 Tahun 2026, yang menggantikan PMK 39/PMK.03/2018 beserta perubahannya.
Kelompok yang diatur meliputi Wajib Pajak dengan kriteria tertentu, Wajib Pajak yang memenuhi persyaratan tertentu, dan PKP berisiko rendah.
Tidak. Untuk kategori persyaratan tertentu, PMK 28 Tahun 2026 juga mengatur batas jumlah penyerahan dan persyaratan lainnya.
Tidak. Kategori dan penetapan PKP berisiko rendah harus memenuhi ketentuan PMK 28 Tahun 2026.
Pada prinsipnya, jangka waktu penerbitan keputusan adalah paling lama satu bulan sejak permohonan diterima sesuai ketentuan PMK 28 Tahun 2026.
Berdasarkan Pasal 17B UU KUP, batas penyelesaian keputusan pada prinsipnya paling lama 12 bulan sejak permohonan diterima lengkap, dengan memperhatikan ketentuan khusus.
SKPPKP merupakan keputusan pengembalian pendahuluan setelah penelitian, sedangkan SKPLB merupakan surat ketetapan lebih bayar yang diterbitkan melalui mekanisme penetapan yang relevan.
Buat konsep SPT Masa PPN lebih bayar, pilih pengembalian pendahuluan apabila memenuhi persyaratan, lengkapi rekening bank, dan selesaikan pelaporan melalui Coretax.
Tidak. BPE merupakan bukti penerimaan SPT atau permohonan yang disampaikan, bukan keputusan persetujuan pengembalian.
Ya. DJP dapat melakukan pemeriksaan atas Wajib Pajak yang telah memperoleh pengembalian pendahuluan sesuai ketentuan.
Pengembalian kelebihan pembayaran pajak harus memperhatikan ketentuan penghitungan dengan utang pajak yang masih ada.
Tidak. Perusahaan dapat mempertimbangkan kompensasi sesuai ketentuan yang berlaku.
Dokumen utama mencakup SPT Masa PPN, Faktur Pajak, data penjualan dan pembelian, buku besar, dokumen ekspor atau impor jika relevan, serta hasil rekonsiliasi pajak.