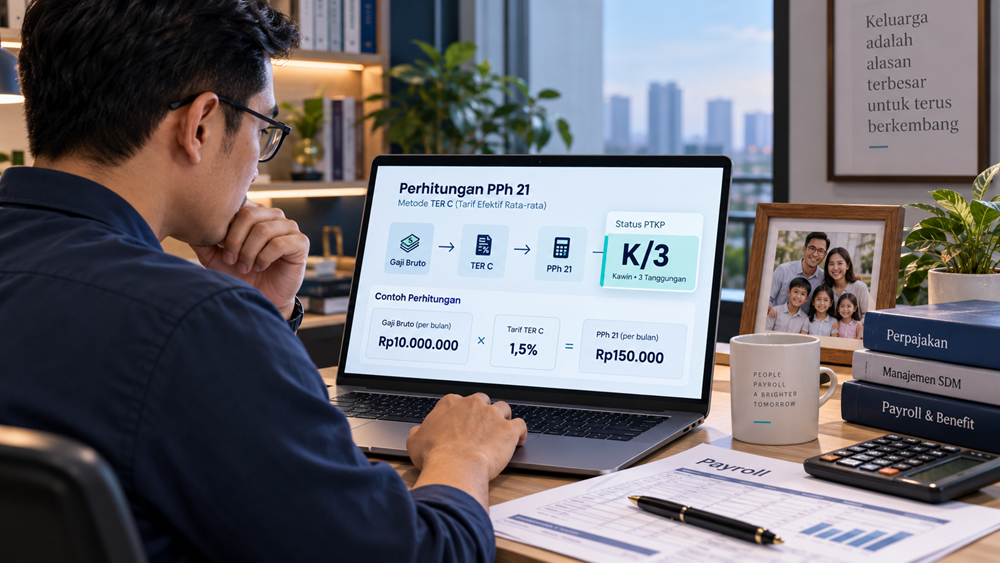

Ketika menghitung PPh Pasal 21 karyawan, menentukan kategori Tarif Efektif Rata-Rata atau TER merupakan salah satu langkah penting yang tidak boleh diabaikan.
Kesalahan memilih kategori TER dapat menyebabkan jumlah pajak yang dipotong perusahaan menjadi tidak tepat, meskipun penghasilan bruto karyawan sudah dihitung dengan benar.
Misalnya, seorang karyawan mempunyai status menikah dan tiga orang anak yang memenuhi persyaratan sebagai tanggungan. Dalam penghitungan PPh Pasal 21, karyawan tersebut menggunakan status PTKP K/3 dan termasuk kategori TER C.
Namun, bagaimana jika penghasilan bulanannya berubah karena menerima THR atau bonus? Apakah tarif TER C tetap sama setiap bulan?
Jawabannya, belum tentu.
Walaupun kategori TER yang digunakan tetap C, persentase tarifnya dapat berubah mengikuti jumlah penghasilan bruto pada bulan bersangkutan.
Selain itu, perusahaan harus memahami bahwa penggunaan TER bulanan berbeda dari penghitungan PPh Pasal 21 pada masa pajak terakhir.
Pada masa pajak terakhir, pemberi kerja harus menghitung kembali kewajiban PPh Pasal 21 berdasarkan penghasilan selama satu tahun atau bagian tahun pajak, pengurang yang diperbolehkan, PTKP, serta tarif progresif Pasal 17 Undang-Undang Pajak Penghasilan.
Karena itu, pemahaman TER C tidak cukup hanya dengan mengetahui persentase tarif untuk gaji tertentu.
Tax staff juga harus memahami status PTKP, komponen penghasilan bruto, perubahan penghasilan, dan rekonsiliasi pemotongan PPh Pasal 21 pada akhir tahun.
Artikel ini akan membahas TER C secara praktis, mulai dari dasar hukum, tabel tarif lengkap, contoh perhitungan, hingga kesalahan yang sering terjadi dalam administrasi payroll dan Coretax.
Apa Itu TER C PPh Pasal 21?
TER C adalah kategori Tarif Efektif Rata-Rata bulanan yang digunakan dalam penghitungan pemotongan PPh Pasal 21 untuk penerima penghasilan dengan status Penghasilan Tidak Kena Pajak K/3.
Status K/3 berarti kawin dengan tiga orang tanggungan yang memenuhi ketentuan perpajakan.
Kategori TER C ditetapkan melalui PP Nomor 58 Tahun 2023, sedangkan mekanisme pemotongan PPh Pasal 21 diatur lebih lanjut melalui PMK Nomor 168 Tahun 2023.
Bagi pegawai tetap, TER bulanan digunakan untuk menghitung PPh Pasal 21 pada setiap Masa Pajak selain masa pajak terakhir.
Sebagai contoh, seorang pegawai tetap dengan status K/3 menerima penghasilan bruto Rp10.000.000 pada Januari.
Berdasarkan tabel TER C, penghasilan bruto tersebut masuk ke lapisan tarif 1,5 persen.
Dengan demikian, PPh Pasal 21 yang dipotong pada Januari sebesar Rp150.000.
Namun, penghitungan tersebut tidak berarti bahwa PPh Pasal 21 setahun cukup dihitung dengan mengalikan pajak Januari sebanyak 12 kali.
Pada masa pajak terakhir, perusahaan harus menghitung kembali pajak berdasarkan ketentuan tarif progresif dan memperhitungkan pemotongan yang sudah dilakukan.
Itulah sebabnya TER C perlu dipahami sebagai metode pemotongan bulanan, bukan tarif pajak final.
Dasar Hukum TER C PPh 21
Terdapat tiga ketentuan utama yang perlu dipahami dalam penghitungan TER C.
Pertama, PP Nomor 58 Tahun 2023 tentang Tarif Pemotongan Pajak Penghasilan Pasal 21 atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Wajib Pajak Orang Pribadi.
Peraturan ini menjadi dasar pembagian tarif efektif bulanan ke dalam kategori A, B, dan C. Tabel resmi TER C tercantum dalam Lampiran PP 58 Tahun 2023.
Kedua, PMK Nomor 168 Tahun 2023 tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Orang Pribadi.
Peraturan ini menjelaskan penggunaan TER bulanan, jenis penerima penghasilan, komponen penghasilan, dan penghitungan kembali pada masa pajak terakhir.
Ketiga, Pasal 17 ayat (1) huruf a Undang-Undang Pajak Penghasilan sebagaimana telah diubah, yang mengatur tarif progresif untuk menghitung PPh Pasal 21 pada masa pajak terakhir.
Dengan memahami ketiga ketentuan tersebut, tax staff dapat membedakan pemotongan pajak bulanan dengan penghitungan kewajiban PPh Pasal 21 yang sebenarnya pada akhir tahun.
Status PTKP yang Termasuk Kategori TER C
Berbeda dari TER A dan TER B yang mencakup beberapa status PTKP, TER C hanya digunakan untuk satu status, yaitu K/3.
K/3 berarti Wajib Pajak berstatus kawin dan mempunyai tiga tanggungan yang memenuhi ketentuan PTKP.
Besarnya PTKP untuk status K/3 adalah Rp72.000.000 dalam satu tahun pajak.
Nilai tersebut berasal dari PTKP dasar Wajib Pajak orang pribadi sebesar Rp54 juta, tambahan karena kawin sebesar Rp4,5 juta, serta tambahan tiga tanggungan masing-masing Rp4,5 juta.
Dengan demikian:
PTKP K/3 = Rp54.000.000 + Rp4.500.000 + (3 × Rp4.500.000)
PTKP K/3 = Rp72.000.000
Namun, perusahaan tidak boleh langsung memberikan status K/3 hanya karena karyawan menyatakan telah menikah dan mempunyai tiga anggota keluarga.
Tanggungan harus memenuhi persyaratan perpajakan.
Selain itu, status PTKP dengan penggabungan penghasilan istri dan suami mempunyai ketentuan tersendiri sehingga tidak boleh otomatis diperlakukan sama dengan K/3 biasa.
Siapa yang Dapat Diperhitungkan sebagai Tanggungan?
Ketentuan PTKP pada prinsipnya memperbolehkan tambahan untuk anggota keluarga sedarah atau semenda dalam garis keturunan lurus serta anak angkat yang menjadi tanggungan sepenuhnya, paling banyak tiga orang.
Sebagai contoh, seorang karyawan telah menikah dan mempunyai tiga anak yang memenuhi persyaratan tanggungan.
Status PTKP karyawan tersebut dapat berupa K/3 sesuai keadaan dan ketentuan perpajakan.
Namun, apabila seseorang mempunyai empat anak, jumlah tanggungan yang diperhitungkan untuk PTKP tetap dibatasi paling banyak tiga orang.
Hal lain yang perlu diperhatikan adalah waktu penentuan status PTKP.
Status PTKP pada prinsipnya ditentukan berdasarkan keadaan pada awal tahun pajak atau awal bagian tahun pajak.
Karena itu, bagian HR dan payroll harus menggunakan data yang sesuai dengan ketentuan pada saat penentuan status.
Perusahaan sebaiknya meminta karyawan memperbarui informasi status perkawinan dan tanggungan secara berkala agar administrasi pajak dapat dilakukan dengan benar.
Tabel Tarif TER C PPh 21 Lengkap
Tarif TER C ditentukan berdasarkan jumlah penghasilan bruto bulanan.
Kategori ini mempunyai 41 lapisan tarif, mulai dari 0 persen sampai dengan 34 persen.
Berikut tabel lengkap TER C berdasarkan Lampiran PP Nomor 58 Tahun 2023.
| Penghasilan Bruto Bulanan | Tarif TER C |
|---|---|
| Sampai dengan Rp6.600.000 | 0% |
| Di atas Rp6.600.000 – Rp6.950.000 | 0,25% |
| Di atas Rp6.950.000 – Rp7.350.000 | 0,5% |
| Di atas Rp7.350.000 – Rp7.800.000 | 0,75% |
| Di atas Rp7.800.000 – Rp8.850.000 | 1% |
| Di atas Rp8.850.000 – Rp9.800.000 | 1,25% |
| Di atas Rp9.800.000 – Rp10.950.000 | 1,5% |
| Di atas Rp10.950.000 – Rp11.200.000 | 1,75% |
| Di atas Rp11.200.000 – Rp12.050.000 | 2% |
| Di atas Rp12.050.000 – Rp12.950.000 | 3% |
| Di atas Rp12.950.000 – Rp14.150.000 | 4% |
| Di atas Rp14.150.000 – Rp15.550.000 | 5% |
| Di atas Rp15.550.000 – Rp17.050.000 | 6% |
| Di atas Rp17.050.000 – Rp19.500.000 | 7% |
| Di atas Rp19.500.000 – Rp22.700.000 | 8% |
| Di atas Rp22.700.000 – Rp26.600.000 | 9% |
| Di atas Rp26.600.000 – Rp28.100.000 | 10% |
| Di atas Rp28.100.000 – Rp30.100.000 | 11% |
| Di atas Rp30.100.000 – Rp32.600.000 | 12% |
| Di atas Rp32.600.000 – Rp35.400.000 | 13% |
| Di atas Rp35.400.000 – Rp38.900.000 | 14% |
| Di atas Rp38.900.000 – Rp43.000.000 | 15% |
| Di atas Rp43.000.000 – Rp47.400.000 | 16% |
| Di atas Rp47.400.000 – Rp51.200.000 | 17% |
| Di atas Rp51.200.000 – Rp55.800.000 | 18% |
| Di atas Rp55.800.000 – Rp60.400.000 | 19% |
| Di atas Rp60.400.000 – Rp66.700.000 | 20% |
| Di atas Rp66.700.000 – Rp74.500.000 | 21% |
| Di atas Rp74.500.000 – Rp83.200.000 | 22% |
| Di atas Rp83.200.000 – Rp95.600.000 | 23% |
| Di atas Rp95.600.000 – Rp110.000.000 | 24% |
| Di atas Rp110.000.000 – Rp134.000.000 | 25% |
| Di atas Rp134.000.000 – Rp169.000.000 | 26% |
| Di atas Rp169.000.000 – Rp221.000.000 | 27% |
| Di atas Rp221.000.000 – Rp390.000.000 | 28% |
| Di atas Rp390.000.000 – Rp463.000.000 | 29% |
| Di atas Rp463.000.000 – Rp561.000.000 | 30% |
| Di atas Rp561.000.000 – Rp709.000.000 | 31% |
| Di atas Rp709.000.000 – Rp965.000.000 | 32% |
| Di atas Rp965.000.000 – Rp1.419.000.000 | 33% |
| Di atas Rp1.419.000.000 | 34% |
Perlu diperhatikan bahwa tarif dalam tabel berlaku atas seluruh penghasilan bruto bulanan pada lapisan yang sesuai, bukan hanya bagian penghasilan yang melebihi batas lapisan sebelumnya.
Sebagai contoh, jika penghasilan bruto karyawan sebesar Rp10.000.000, tarif TER C yang digunakan adalah 1,5 persen atas seluruh Rp10 juta.
Tarif tidak dihitung dengan cara memecah penghasilan ke beberapa lapisan seperti perhitungan tarif progresif tahunan.
Perbedaan metode inilah yang sering menimbulkan kesalahan ketika perusahaan baru menerapkan TER.
Bagaimana Cara Menghitung PPh 21 dengan TER C?
Untuk pegawai tetap pada Masa Pajak selain masa pajak terakhir, rumusnya adalah:
PPh 21 Bulanan = Penghasilan Bruto Bulanan × Tarif TER C
Penghasilan bruto yang dimaksud adalah jumlah penghasilan yang menjadi dasar pemotongan sesuai ketentuan PPh Pasal 21.
Dalam praktik payroll, penghasilan bruto dapat meliputi gaji pokok, tunjangan, uang lembur, bonus, THR, serta komponen penghasilan lainnya yang merupakan objek PPh Pasal 21.
Namun, perusahaan tetap perlu memeriksa karakteristik setiap pembayaran.
Tidak semua penerimaan karyawan otomatis termasuk penghasilan bruto dengan perlakuan yang sama.
Hal yang juga penting adalah bahwa biaya jabatan, iuran pensiun yang memenuhi syarat sebagai pengurang, dan PTKP tidak dikurangkan terlebih dahulu dalam perhitungan TER bulanan.
Pengurang tersebut diperhitungkan pada masa pajak terakhir sesuai PMK 168 Tahun 2023.
Contoh 1: TER C untuk Gaji Rp7 Juta
Andi merupakan pegawai tetap PT Maju Jaya.
Andi telah menikah dan mempunyai tiga orang anak yang memenuhi persyaratan tanggungan.
Status PTKP Andi adalah K/3, sehingga kategori yang digunakan adalah TER C.
Penghasilan bruto Andi sebesar Rp7.000.000 sebulan.
Berdasarkan tabel TER C, penghasilan bruto di atas Rp6.950.000 sampai dengan Rp7.350.000 dikenai tarif 0,5 persen.
Maka:
PPh 21 = Rp7.000.000 × 0,5%
PPh 21 = Rp35.000
Dengan demikian, perusahaan memotong PPh Pasal 21 sebesar Rp35.000 pada bulan tersebut.
Perhitungan ini berlaku dengan asumsi bulan yang bersangkutan bukan masa pajak terakhir dan tidak terdapat fasilitas atau ketentuan pemotongan khusus.
Contoh 2: TER C untuk Gaji Rp10 Juta
Budi merupakan pegawai tetap dengan status PTKP K/3.
Setiap bulan Budi menerima penghasilan bruto Rp10.000.000.
Berdasarkan tabel TER C, penghasilan bruto di atas Rp9.800.000 sampai dengan Rp10.950.000 menggunakan tarif 1,5 persen.
Maka:
PPh 21 = Rp10.000.000 × 1,5%
PPh 21 = Rp150.000
Dengan demikian, PPh Pasal 21 yang dipotong pada bulan tersebut sebesar Rp150.000.
Contoh ini menunjukkan bahwa penggunaan TER C cukup sederhana pada bulan dengan penghasilan yang relatif tetap.
Namun, hasil pemotongan tetap perlu direkonsiliasi ketika memasuki masa pajak terakhir.
Contoh 3: TER C untuk Gaji Rp15 Juta
Candra merupakan karyawan tetap dengan status K/3.
Ia menerima penghasilan bruto sebesar Rp15.000.000 pada suatu bulan.
Dalam tabel TER C, penghasilan tersebut berada pada lapisan di atas Rp14.150.000 sampai dengan Rp15.550.000.
Tarif yang digunakan adalah 5 persen.
Maka:
PPh 21 = Rp15.000.000 × 5%
PPh 21 = Rp750.000
Dengan demikian, PPh 21 yang dipotong sebesar Rp750.000.
Dari contoh tersebut terlihat bahwa persentase TER meningkat ketika penghasilan bruto masuk ke lapisan tarif yang lebih tinggi.
Namun, kenaikan tarif tersebut tidak berarti PTKP karyawan berubah.
Statusnya tetap K/3, sedangkan besarnya tarif bulanan mengikuti penghasilan yang diterima pada masa tersebut.
Contoh 4: Menghitung TER C Ketika Karyawan Menerima THR
Penerimaan THR merupakan salah satu kondisi yang sering menyebabkan pemotongan PPh Pasal 21 meningkat.
Misalnya, Dimas merupakan pegawai tetap dengan status K/3.
Setiap bulan Dimas menerima gaji bruto Rp10.000.000.
Pada bulan Maret, Dimas juga menerima THR sebesar Rp10.000.000.
Dengan demikian, penghasilan bruto pada bulan Maret adalah Rp20.000.000.
Karena status PTKP tetap K/3, perusahaan menggunakan tabel TER C.
Penghasilan bruto di atas Rp19.500.000 sampai dengan Rp22.700.000 menggunakan tarif 8 persen.
Maka:
PPh 21 Maret = Rp20.000.000 × 8%
PPh 21 Maret = Rp1.600.000
Pada bulan biasa tanpa THR, penghasilan bruto Dimas sebesar Rp10 juta dan PPh 21 menggunakan tarif 1,5 persen, yaitu Rp150.000.
Dengan demikian, pemotongan pada bulan penerimaan THR meningkat menjadi Rp1,6 juta.
Namun, kenaikan pemotongan tersebut tidak boleh langsung diartikan sebagai pajak final atas THR.
Seluruh penghasilan dan pemotongan selama tahun pajak tetap diperhitungkan kembali pada masa pajak terakhir.
Contoh 5: Menghitung TER C Ketika Karyawan Menerima Bonus
Perusahaan juga perlu memperhatikan penghitungan TER C ketika memberikan bonus kepada karyawan.
Misalnya, seorang pegawai tetap mempunyai status K/3 dengan gaji bruto Rp12.000.000 per bulan.
Pada Juni, perusahaan memberikan bonus kinerja sebesar Rp6.000.000.
Dengan demikian, penghasilan bruto Juni menjadi Rp18.000.000.
Berdasarkan tabel TER C, penghasilan bruto di atas Rp17.050.000 sampai dengan Rp19.500.000 menggunakan tarif 7 persen.
Maka PPh 21 Juni:
Rp18.000.000 × 7% = Rp1.260.000
Sementara itu, pada bulan tanpa bonus, penghasilan bruto Rp12 juta menggunakan tarif TER C sebesar 2 persen.
PPh 21 pada bulan biasa adalah:
Rp12.000.000 × 2% = Rp240.000
Perbedaan jumlah pajak timbul karena adanya tambahan penghasilan bruto yang memengaruhi lapisan tarif bulanan.
Perusahaan harus memastikan bahwa bonus dimasukkan pada Masa Pajak yang sesuai dengan ketentuan penerimaan atau perolehan penghasilan.
Contoh 6: Penghitungan TER C pada Masa Pajak Terakhir
Contoh berikut menjelaskan bagaimana tarif efektif bulanan diperhitungkan kembali pada akhir tahun.
Budi merupakan pegawai tetap dengan status PTKP K/3.
Budi bekerja selama Januari sampai Desember dan menerima gaji bruto sebesar Rp10.000.000 setiap bulan.
Diasumsikan tidak terdapat THR, bonus, iuran pensiun yang dapat dikurangkan, zakat atau sumbangan keagamaan wajib melalui pemberi kerja, maupun komponen penghasilan dan pengurang lainnya.
Penghasilan bruto setahun:
12 × Rp10.000.000 = Rp120.000.000
Biaya jabatan sebesar 5 persen dari penghasilan bruto, dengan batas maksimal Rp6 juta setahun.
Biaya jabatan:
5% × Rp120.000.000 = Rp6.000.000
Penghasilan neto setahun:
Rp120.000.000 − Rp6.000.000 = Rp114.000.000
PTKP K/3:
Rp72.000.000
Penghasilan Kena Pajak:
Rp114.000.000 − Rp72.000.000 = Rp42.000.000
Karena Penghasilan Kena Pajak masih berada dalam lapisan pertama tarif progresif Pasal 17, pajak tahunannya dihitung sebagai berikut:
PPh 21 Setahun = 5% × Rp42.000.000
PPh 21 Setahun = Rp2.100.000
Selanjutnya, perusahaan menghitung jumlah PPh 21 yang telah dipotong selama Januari sampai November.
Penghasilan bruto bulanan Rp10 juta menggunakan TER C sebesar 1,5 persen.
PPh 21 bulanan sebesar Rp150.000.
Total pemotongan Januari sampai November:
11 × Rp150.000 = Rp1.650.000
Dengan demikian, PPh 21 pada masa pajak terakhir adalah:
Rp2.100.000 − Rp1.650.000 = Rp450.000
Jadi, PPh Pasal 21 yang dipotong pada Desember sebesar Rp450.000.
Contoh ini menunjukkan bahwa potongan pajak bulan Desember dapat berbeda dari bulan sebelumnya meskipun besarnya gaji tetap sama.
Perusahaan harus menghitung kembali jumlah pajak tahunan, bukan hanya menggunakan tarif TER C bulanan untuk bulan Desember.
Mengapa Potongan PPh 21 Desember Berbeda dari Bulan Biasa?
Pada masa pajak selain masa pajak terakhir, perusahaan menggunakan TER bulanan berdasarkan penghasilan bruto.
Namun, pada masa pajak terakhir, penghitungan menggunakan penghasilan kena pajak dan tarif progresif Pasal 17.
Penghasilan bruto selama satu tahun terlebih dahulu dihitung.
Setelah itu, perusahaan memperhitungkan biaya jabatan, iuran pensiun atau pengurang lainnya yang diperbolehkan, serta PTKP sesuai status karyawan.
Dari hasil tersebut diperoleh Penghasilan Kena Pajak yang menjadi dasar tarif progresif.
Jumlah PPh 21 tahunan kemudian dikurangi dengan seluruh pemotongan pada masa sebelumnya.
Jika pemotongan sebelumnya masih kurang, terdapat pemotongan tambahan pada masa pajak terakhir.
Sebaliknya, jika jumlah pemotongan sebelumnya melebihi pajak yang seharusnya terutang, perusahaan harus menangani kelebihan pemotongan sesuai ketentuan.
Karena itu, rekonsiliasi payroll pada masa pajak terakhir sangat penting.
Apakah TER C Digunakan untuk Karyawan dengan Empat Anak?
Ketentuan PTKP membatasi jumlah tanggungan paling banyak tiga orang.
Karena itu, jika seorang karyawan telah menikah dan mempunyai empat orang anak, jumlah tanggungan yang dapat diperhitungkan tetap paling banyak tiga orang, sepanjang memenuhi persyaratan.
Dengan demikian, status PTKP yang relevan dapat tetap K/3.
Namun, jumlah tanggungan dalam administrasi perpajakan harus ditentukan berdasarkan ketentuan yang berlaku, bukan semata-mata jumlah anggota keluarga yang tercatat secara administratif.
Perusahaan sebaiknya memeriksa data karyawan dan memastikan status PTKP yang digunakan mempunyai dasar yang benar.
Perbedaan TER A, TER B dan TER C
Kategori TER bulanan dibedakan berdasarkan status PTKP.
TER A digunakan untuk TK/0, TK/1, dan K/0.
TER B digunakan untuk TK/2, TK/3, K/1, dan K/2.
Sementara itu, TER C hanya digunakan untuk K/3.
Masing-masing kategori mempunyai tabel tarif berdasarkan penghasilan bruto bulanan.
Sebagai contoh, karyawan dengan status K/2 tidak boleh menggunakan TER C hanya karena telah menikah dan mempunyai tanggungan.
Status K/2 termasuk TER B.
Sebaliknya, karyawan dengan status K/3 harus menggunakan TER C apabila memenuhi ketentuan penerapan tarif efektif bulanan.
Karena itu, pemilihan kategori TER harus didasarkan pada status PTKP, bukan berdasarkan perkiraan nilai gaji atau keinginan memilih tarif yang lebih rendah.
Apakah TER C Digunakan untuk Seluruh Jenis Penerima Penghasilan?
Tidak.
Meskipun status PTKP K/3 menentukan kategori TER C, metode pemotongan tetap bergantung pada jenis penerima penghasilan.
Untuk pegawai tetap, TER bulanan digunakan pada setiap Masa Pajak selain masa pajak terakhir.
Sementara itu, bagi pegawai tidak tetap, bukan pegawai, peserta kegiatan, atau kelompok penerima penghasilan lainnya, terdapat ketentuan penghitungan yang perlu diperiksa berdasarkan PMK 168 Tahun 2023.
Sebagai contoh, penghitungan PPh 21 untuk tenaga profesional yang termasuk kategori bukan pegawai tidak otomatis menggunakan TER C hanya karena penerima penghasilan mempunyai status K/3.
Karena itu, perusahaan perlu menentukan jenis penerima penghasilan terlebih dahulu sebelum menggunakan tabel TER.
Kesalahan yang Sering Terjadi dalam Penghitungan TER C
Kesalahan pertama adalah menggunakan TER C untuk status K/2.
Padahal, K/2 termasuk kategori TER B.
Kesalahan kedua adalah menggunakan TER B untuk karyawan berstatus K/3.
Kesalahan berikutnya adalah menentukan tarif berdasarkan gaji pokok saja, padahal terdapat tunjangan, lembur, THR, atau bonus yang termasuk penghasilan bruto.
Kesalahan lainnya adalah mengurangi penghasilan bruto dengan biaya jabatan atau PTKP sebelum menerapkan TER bulanan.
Dalam mekanisme TER, penghitungan bulanan menggunakan penghasilan bruto yang relevan.
Ada pula perusahaan yang menggunakan TER sampai dengan bulan Desember tanpa menghitung kembali pajak berdasarkan tarif progresif.
Kesalahan lain adalah tidak memperbarui data status PTKP karyawan sesuai ketentuan.
Karena itu, ketelitian pada data karyawan dan komponen payroll menjadi bagian penting dalam penerapan TER C.
Cara Mengelola TER C dalam Payroll dan Coretax
Penggunaan TER C sebaiknya dimulai dari data induk karyawan yang benar.
Bagian HR perlu memastikan status perkawinan, jumlah tanggungan, dan data identitas perpajakan sesuai dokumen administrasi.
Selanjutnya, bagian payroll mengelompokkan komponen penghasilan berdasarkan perlakuan PPh Pasal 21.
Setiap bulan, penghasilan bruto dihitung dan dicocokkan dengan tabel TER C.
Hasil pemotongan kemudian digunakan dalam pembuatan bukti potong serta pelaporan melalui Coretax sesuai ketentuan.
Namun, penggunaan aplikasi tidak menggantikan kebutuhan pemeriksaan.
Tax staff tetap harus memastikan bahwa kategori TER, penghasilan bruto, dan jumlah pemotongan telah sesuai.
Pada masa pajak terakhir, perusahaan perlu melakukan penghitungan ulang dengan tarif Pasal 17, kemudian mengurangkan pemotongan PPh 21 pada masa sebelumnya.
Dengan prosedur tersebut, perusahaan dapat mengurangi risiko kesalahan pemotongan dan selisih antara payroll, bukti potong, serta SPT Masa PPh Pasal 21/26.
Kesimpulan
TER C merupakan kategori Tarif Efektif Rata-Rata bulanan PPh Pasal 21 yang digunakan untuk status PTKP K/3, yaitu kawin dengan tiga orang tanggungan yang memenuhi ketentuan.
Besarnya PTKP K/3 adalah Rp72 juta setahun.
Berdasarkan Lampiran PP Nomor 58 Tahun 2023, TER C mempunyai 41 lapisan tarif mulai dari 0 persen sampai dengan 34 persen.
Untuk penghasilan bruto sampai dengan Rp6,6 juta sebulan, tarif yang digunakan adalah 0 persen.
Persentase tarif kemudian meningkat sesuai lapisan penghasilan bruto.
Dalam mekanisme pemotongan pegawai tetap, TER C digunakan pada masa pajak selain masa pajak terakhir.
Pada masa pajak terakhir, perusahaan harus menghitung kembali PPh Pasal 21 berdasarkan penghasilan neto, PTKP, dan tarif progresif Pasal 17.
Karena itu, perusahaan tidak cukup hanya mengetahui tabel tarif TER C.
Ketepatan penghitungan juga bergantung pada status PTKP, klasifikasi penghasilan bruto, dan rekonsiliasi pemotongan akhir tahun.
Dengan memahami mekanisme tersebut, tax staff dapat menghitung PPh Pasal 21 secara lebih akurat dan mengelola administrasi payroll dengan lebih baik.
FAQ: TER C PPh Pasal 21
TER C adalah kategori tarif efektif bulanan PPh Pasal 21 untuk status PTKP K/3 sesuai PP 58 Tahun 2023.
Hanya status K/3, yaitu kawin dengan tiga tanggungan yang memenuhi ketentuan.
PTKP K/3 sebesar Rp72.000.000 setahun.
Penghasilan bruto bulanan sampai dengan Rp6.600.000 menggunakan tarif 0 persen.
Tarifnya 0,5 persen, sehingga PPh 21 pada masa selain masa pajak terakhir sebesar Rp35.000.
Tarif TER C untuk penghasilan bruto Rp10 juta adalah 1,5 persen sehingga PPh 21 sebesar Rp150.000.
Tarif TER C sebesar 5 persen sehingga PPh 21 sebesar Rp750.000 pada masa selain masa pajak terakhir.
Tidak. Status K/2 menggunakan TER B.
Dapat, apabila status PTKP yang benar adalah K/3, karena jumlah tanggungan yang dapat diperhitungkan dibatasi paling banyak tiga orang.
THR yang merupakan objek PPh 21 diperhitungkan dalam penghasilan bruto bulan penerimaan sesuai ketentuan.
Ya. Bonus yang termasuk penghasilan bruto dapat menyebabkan penghasilan bulanan masuk ke lapisan tarif yang lebih tinggi.
Untuk pegawai tetap yang masa pajak terakhirnya Desember, penghitungan dilakukan kembali dengan tarif progresif Pasal 17, kemudian dikurangi pemotongan masa sebelumnya.
Tidak. Biaya jabatan diperhitungkan dalam penghitungan pada masa pajak terakhir, bukan dikurangkan dari penghasilan bruto untuk TER bulanan.
Tidak. TER C merupakan metode pemotongan PPh 21 bulanan, bukan tarif pajak final.
PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023.
Tabel TER C terdapat dalam Lampiran PP Nomor 58 Tahun 2023 dan tersedia pula dalam buku panduan penghitungan PPh Pasal 21/26 yang diterbitkan DJP.