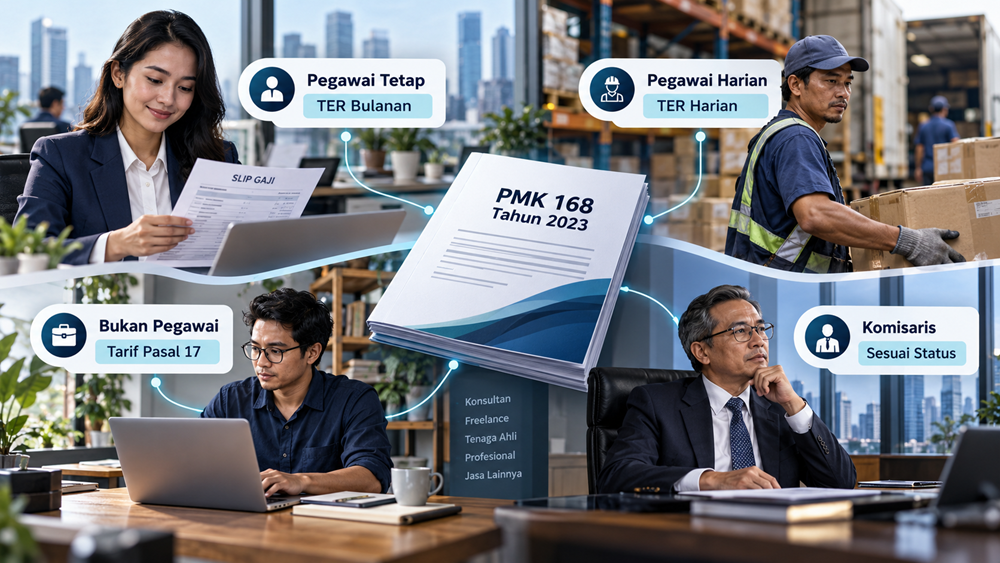

Menghitung PPh Pasal 21 bukan sekadar menentukan berapa persen pajak yang harus dipotong dari gaji karyawan.
Dalam praktik perusahaan, pembayaran kepada orang pribadi mempunyai karakteristik yang beragam. Ada gaji pegawai tetap, upah pekerja harian, honorarium konsultan, imbalan komisaris, bonus mantan pegawai, hingga pembayaran kepada peserta kegiatan.
Meskipun sama-sama dibayarkan kepada orang pribadi, perlakuan pemotongan pajaknya belum tentu sama.
Seorang karyawan tetap yang menerima gaji bulanan dapat menggunakan Tarif Efektif Rata-Rata atau TER. Namun, seorang konsultan independen yang menerima honorarium jasa tidak otomatis menggunakan TER hanya karena penghasilannya dibayarkan setiap bulan.
Perbedaan tersebut diatur dalam Peraturan Menteri Keuangan Nomor 168 Tahun 2023.
Peraturan ini menjadi salah satu pedoman utama bagi perusahaan dalam menentukan siapa yang harus dipotong PPh 21, penghasilan apa saja yang menjadi objek pemotongan, dasar penghitungan pajak, serta tarif yang digunakan.
PMK 168 Tahun 2023 juga menjelaskan bagaimana pemotongan PPh 21 bagi pegawai tetap dilakukan pada masa pajak terakhir, termasuk ketika karyawan berhenti bekerja sebelum Desember.
Bagi tax staff, ketentuan tersebut sangat penting karena kesalahan mengelompokkan penerima penghasilan dapat menyebabkan kesalahan pajak meskipun nominal pembayaran sudah dicatat dengan benar.
Artikel ini membahas isi PMK 168 Tahun 2023, cara penerapannya untuk berbagai kelompok penerima penghasilan, contoh penghitungan, serta dampaknya terhadap payroll dan pelaporan melalui Coretax.
Apa Itu PMK Nomor 168 Tahun 2023?
PMK Nomor 168 Tahun 2023 adalah Peraturan Menteri Keuangan tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Orang Pribadi.
Peraturan ini ditetapkan pada 29 Desember 2023 dan berlaku mulai 1 Januari 2024.
Tujuan utamanya adalah memberikan kepastian hukum, kemudahan, serta penyederhanaan dalam pelaksanaan pemotongan PPh Pasal 21.
Namun, penyederhanaan tersebut bukan berarti semua penghasilan orang pribadi dikenai satu metode penghitungan yang sama.
PMK 168 Tahun 2023 justru menjelaskan perlakuan pemotongan berdasarkan kategori penerima penghasilan.
Di dalamnya diatur penghitungan untuk pegawai tetap, pensiunan, pegawai tidak tetap, bukan pegawai, peserta kegiatan, anggota dewan komisaris atau dewan pengawas, dan kelompok penerima penghasilan lainnya.
Selain itu, peraturan ini mengatur PPh Pasal 26 yang berkaitan dengan penghasilan orang pribadi luar negeri dari pekerjaan, jasa, atau kegiatan.
Oleh karena itu, ruang lingkup PMK 168 Tahun 2023 lebih luas daripada sekadar penghitungan PPh 21 atas gaji bulanan.
Apakah PMK 168 Tahun 2023 Masih Berlaku pada 2026?
Berdasarkan informasi status peraturan dalam JDIH Kementerian Keuangan yang diperiksa pada Oktober 2026, PMK 168 Tahun 2023 masih tercatat berlaku.
Dengan demikian, peraturan ini tetap menjadi rujukan utama dalam menentukan mekanisme penghitungan pemotongan PPh 21.
Namun, perusahaan tetap perlu memperhatikan peraturan lain yang berhubungan dengan pemotongan atau pemberian fasilitas.
Misalnya, PP Nomor 58 Tahun 2023 mengatur tabel tarif efektif yang digunakan dalam mekanisme pemotongan tertentu.
Sementara itu, pada tahun 2026 terdapat ketentuan khusus PPh 21 ditanggung pemerintah bagi penghasilan dan kelompok penerima tertentu yang memenuhi persyaratan.
Fasilitas tersebut tidak mengubah prinsip bahwa pemotongan PPh 21 biasa harus dihitung berdasarkan ketentuan yang berlaku untuk jenis penerima penghasilan.
Karena itu, untuk menentukan besarnya pajak, perusahaan perlu memeriksa ketentuan umum dan ketentuan khusus yang relevan secara bersamaan.
Dasar Hukum dan Hubungan PMK 168 Tahun 2023 dengan PP 58 Tahun 2023
PMK 168 Tahun 2023 merupakan peraturan pelaksanaan dari ketentuan pemotongan PPh Pasal 21 dalam Undang-Undang Pajak Penghasilan.
Peraturan ini juga berkaitan erat dengan PP Nomor 58 Tahun 2023.
PP 58 Tahun 2023 mengatur tarif efektif pemotongan PPh Pasal 21, termasuk tarif efektif bulanan kategori A, B, dan C serta tarif efektif harian.
Sementara itu, PMK 168 Tahun 2023 mengatur bagaimana tarif tersebut diterapkan berdasarkan jenis penerima dan pola pembayaran penghasilan.
Sebagai contoh, PP 58 Tahun 2023 menyediakan tabel TER bulanan.
Namun, untuk menentukan bahwa pegawai tetap menggunakan TER pada masa selain masa pajak terakhir, perusahaan perlu membaca ketentuan penghitungan dalam PMK 168 Tahun 2023.
Demikian pula untuk bukan pegawai, PMK 168 Tahun 2023 mengatur dasar pemotongan sebesar 50 persen dari penghasilan bruto yang relevan dan penggunaan tarif Pasal 17.
Dengan demikian, kedua peraturan tersebut mempunyai fungsi yang berbeda tetapi saling melengkapi.
Siapa yang Wajib Memotong PPh Pasal 21?
PMK 168 Tahun 2023 mengatur kelompok pihak yang berkewajiban melakukan pemotongan PPh Pasal 21 atau PPh Pasal 26 atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan.
Secara umum, pemotong dapat berupa pemberi kerja orang pribadi atau badan, instansi pemerintah, dana pensiun atau badan penyelenggara pembayaran pensiun, pihak yang membayar honorarium atau imbalan jasa, serta penyelenggara kegiatan.
Sebagai contoh, sebuah perusahaan membayar gaji kepada pegawai tetap.
Perusahaan tersebut mempunyai kewajiban pemotongan PPh 21 sesuai ketentuan.
Begitu pula perusahaan yang membayar honorarium kepada konsultan independen orang pribadi dapat mempunyai kewajiban pemotongan PPh 21 dengan mekanisme bukan pegawai.
Namun, tidak semua orang pribadi yang melakukan pembayaran otomatis menjadi pemotong PPh 21.
PMK 168 Tahun 2023 mengatur pengecualian tertentu, termasuk pembayaran yang dilakukan orang pribadi untuk pekerjaan rumah tangga atau jasa yang tidak berkaitan dengan kegiatan usaha maupun pekerjaan bebasnya.
Karena itu, untuk menentukan kewajiban pemotongan, perlu diperiksa siapa pihak pembayar, siapa penerima penghasilan, dan dalam hubungan apa pembayaran tersebut dilakukan.
Siapa Saja yang Dipotong PPh 21 Menurut PMK 168 Tahun 2023?
Pasal 3 PMK 168 Tahun 2023 mengelompokkan penerima penghasilan menjadi beberapa kategori.
Kelompok tersebut meliputi pegawai tetap, pensiunan, anggota dewan komisaris atau dewan pengawas yang menerima imbalan tidak teratur, pegawai tidak tetap, bukan pegawai, dan peserta kegiatan.
Selain itu, ketentuan ini mencakup peserta program pensiun yang masih berstatus pegawai serta mantan pegawai yang menerima penghasilan tertentu.
Pembagian tersebut penting karena penghitungan PPh 21 berbeda menurut kategori.
Sebagai contoh, seorang konsultan pajak independen orang pribadi yang memberikan jasa kepada perusahaan termasuk kelompok bukan pegawai apabila memenuhi karakteristik dalam peraturan.
Sebaliknya, seseorang yang bekerja penuh berdasarkan kontrak untuk jangka waktu tertentu dapat termasuk pegawai tetap sesuai definisi PMK 168 Tahun 2023, meskipun kontraknya mempunyai tanggal berakhir.
Karena itu, perusahaan tidak boleh menganggap semua pekerja kontrak sebagai pegawai tidak tetap.
Penentuan kategori harus didasarkan pada hubungan kerja dan karakteristik penghasilan yang sebenarnya.
Jenis Penghasilan yang Menjadi Objek PPh 21
PMK 168 Tahun 2023 mengatur berbagai jenis penghasilan yang dipotong PPh Pasal 21.
Untuk pegawai tetap, penghasilan tersebut dapat berupa gaji, tunjangan, uang lembur, bonus, THR, premi, dan penghasilan lain yang berkaitan dengan pekerjaan.
Bagi pensiunan, objek pemotongan dapat berupa uang pensiun atau pembayaran sejenis yang diterima secara teratur.
Bagi bukan pegawai, penghasilan dapat berupa honorarium, komisi, fee, atau imbalan atas jasa yang diberikan.
Sementara itu, peserta kegiatan dapat menerima honorarium, uang saku, uang rapat, hadiah, atau imbalan lain yang merupakan objek pajak sesuai ketentuan.
Hal penting lainnya adalah perlakuan natura dan kenikmatan.
Penghasilan yang diberikan dalam bentuk barang, fasilitas, atau kenikmatan tertentu dapat termasuk objek PPh 21 apabila memenuhi ketentuan perpajakan.
Namun, tidak semua natura dan kenikmatan dikenai pajak.
Perusahaan perlu memperhatikan pengecualian dan ketentuan khusus yang berlaku.
Bagaimana Cara Menghitung PPh 21 Pegawai Tetap?
Untuk pegawai tetap, PMK 168 Tahun 2023 membedakan penghitungan pada masa pajak selain masa pajak terakhir dengan masa pajak terakhir.
Pada masa pajak selain masa pajak terakhir, PPh 21 dihitung menggunakan penghasilan bruto bulanan dikalikan tarif efektif bulanan.
Rumus sederhananya adalah:
PPh 21 Bulanan = Penghasilan Bruto × Tarif TER
Kategori TER ditentukan berdasarkan status PTKP.
TER A digunakan untuk TK/0, TK/1, dan K/0.
TER B digunakan untuk TK/2, TK/3, K/1, dan K/2.
Sementara itu, TER C digunakan untuk K/3.
Pada masa pajak terakhir, perusahaan tidak lagi menggunakan rumus bruto dikalikan TER untuk menentukan pajak akhir.
Perusahaan menghitung pajak atas penghasilan selama satu tahun atau bagian tahun pajak sesuai ketentuan, kemudian mengurangkan PPh 21 yang telah dipotong sebelumnya.
Mekanisme inilah yang perlu dipahami agar perusahaan tidak salah menghitung pemotongan pada Desember atau ketika pegawai berhenti bekerja.
Contoh Penghitungan PPh 21 Pegawai Tetap
Budi merupakan pegawai tetap PT Maju Sejahtera dengan status PTKP K/1.
Penghasilan bruto Budi sebesar Rp10.000.000 sebulan.
Dalam tabel TER B, penghasilan bruto tersebut menggunakan tarif 1,5 persen.
Dengan demikian, pada masa pajak selain masa pajak terakhir:
PPh 21 = Rp10.000.000 × 1,5%
PPh 21 = Rp150.000
Namun, jika pada bulan tertentu Budi menerima THR atau bonus yang merupakan objek PPh 21, penghasilan bruto bulan tersebut harus dihitung kembali.
Misalnya, Budi menerima THR sebesar Rp10 juta sehingga total bruto bulan tersebut menjadi Rp20 juta.
Berdasarkan tabel TER B, tarif untuk penghasilan Rp20 juta adalah 8 persen.
Dengan demikian:
PPh 21 = Rp20.000.000 × 8%
PPh 21 = Rp1.600.000
Pemotongan yang meningkat pada bulan THR tidak berarti pajak THR merupakan pajak final.
Seluruh penghasilan dan pemotongan tetap diperhitungkan kembali pada masa pajak terakhir.
Cara Menghitung PPh 21 pada Masa Pajak Terakhir
Masa pajak terakhir tidak selalu berarti Desember.
Bagi pegawai tetap yang bekerja sampai akhir tahun kalender, masa pajak terakhir biasanya Desember.
Namun, bagi pegawai yang berhenti bekerja sebelum Desember, masa pajak terakhir adalah bulan ketika pegawai tersebut berhenti bekerja.
Pada masa tersebut, pemberi kerja menghitung kembali PPh 21 berdasarkan ketentuan tahunan atau bagian tahun pajak yang relevan.
Secara umum, penghitungan memperhatikan total penghasilan bruto, biaya jabatan, iuran pensiun yang memenuhi ketentuan, serta pengurang lain yang diperbolehkan.
Setelah itu, penghasilan neto dikurangi dengan PTKP yang sesuai.
Penghasilan Kena Pajak dihitung menggunakan tarif progresif Pasal 17 UU PPh.
Jumlah pajak hasil penghitungan kemudian dikurangi dengan PPh 21 yang telah dipotong pada masa sebelumnya.
Perlu diperhatikan bahwa pegawai yang mulai atau berhenti bekerja di tengah tahun tidak selalu dihitung dengan metode yang identik.
Dalam keadaan tertentu, khususnya apabila kewajiban pajak subjektif baru dimulai atau berakhir dalam tahun berjalan, berlaku ketentuan penyetahunan dan penghitungan proporsional.
Karena itu, penyetahunan tidak boleh otomatis diterapkan kepada setiap pegawai yang pindah atau berhenti bekerja.
Contoh Penghitungan PPh 21 pada Desember
Andi merupakan pegawai tetap dengan status TK/0.
Ia bekerja sejak Januari sampai Desember dan memperoleh penghasilan bruto Rp8.000.000 per bulan.
Diasumsikan Andi tidak menerima THR atau bonus serta tidak mempunyai komponen penghasilan atau pengurang lain selain biaya jabatan.
Penghasilan bruto setahun:
12 × Rp8.000.000 = Rp96.000.000
Biaya jabatan:
5% × Rp96.000.000 = Rp4.800.000
Penghasilan neto setahun:
Rp96.000.000 − Rp4.800.000 = Rp91.200.000
PTKP TK/0:
Rp54.000.000
Penghasilan Kena Pajak:
Rp91.200.000 − Rp54.000.000 = Rp37.200.000
PPh 21 terutang setahun:
5% × Rp37.200.000 = Rp1.860.000
Untuk penghasilan bruto Rp8 juta, tarif TER A sebesar 1,5 persen.
Dengan demikian, pemotongan bulanan Januari sampai November sebesar Rp120.000.
Total pemotongan selama sebelas bulan:
11 × Rp120.000 = Rp1.320.000
PPh 21 yang dipotong pada Desember:
Rp1.860.000 − Rp1.320.000 = Rp540.000
Contoh tersebut menunjukkan bahwa pemotongan pada masa pajak terakhir dapat berbeda dari pemotongan bulan biasa.
Bagaimana PPh 21 untuk Pegawai Tidak Tetap?
Pegawai tidak tetap mempunyai karakteristik yang berbeda dari pegawai tetap.
Dalam PMK 168 Tahun 2023, pegawai tidak tetap antara lain menerima upah berdasarkan jumlah hari kerja, jumlah unit hasil pekerjaan, atau penyelesaian pekerjaan tertentu.
Penghasilannya dapat berupa upah harian, mingguan, satuan, borongan, atau dibayarkan secara bulanan.
Metode pemotongan tergantung pada pola pembayaran dan jumlah penghasilan bruto.
Untuk pegawai tidak tetap yang tidak menerima penghasilan secara bulanan dengan penghasilan bruto harian atau rata-rata harian sampai dengan Rp2.500.000, berlaku mekanisme tarif efektif harian.
Untuk penghasilan bruto harian sampai dengan Rp450.000, tarifnya 0 persen.
Untuk penghasilan bruto harian di atas Rp450.000 sampai dengan Rp2.500.000, tarifnya 0,5 persen.
Jika penghasilan bruto harian atau rata-rata harian melebihi Rp2.500.000, berlaku penghitungan berdasarkan tarif Pasal 17 dengan dasar pemotongan yang ditentukan dalam PMK 168 Tahun 2023.
Sementara itu, untuk pegawai tidak tetap yang menerima pembayaran bulanan, terdapat mekanisme penggunaan TER bulanan.
Karena itu, perusahaan harus memeriksa pola pembayaran terlebih dahulu sebelum memilih tarif.
Contoh PPh 21 Pegawai Tidak Tetap dengan Upah Harian
PT Maju Jaya mempekerjakan tenaga kerja lepas untuk pekerjaan tertentu.
Seorang pekerja menerima upah bruto Rp600.000 untuk satu hari kerja.
Diasumsikan pekerja tersebut termasuk pegawai tidak tetap dengan pembayaran harian dan memenuhi ketentuan penerapan tarif efektif harian.
Karena penghasilan bruto harian berada di atas Rp450.000 sampai dengan Rp2.500.000, tarif yang digunakan adalah 0,5 persen.
Penghitungan PPh 21:
Rp600.000 × 0,5% = Rp3.000
Dengan demikian, PPh Pasal 21 yang dipotong sebesar Rp3.000.
Namun, perusahaan harus berhati-hati apabila penghasilan dibayarkan berdasarkan hasil borongan atau satuan pekerjaan dengan periode pembayaran tertentu.
Dalam kondisi tersebut, penghasilan bruto rata-rata sehari dapat menjadi dasar penentuan metode pemotongan.
Jangan langsung menggunakan nilai pembayaran total sebagai upah harian tanpa memeriksa ketentuannya.
Bagaimana PPh 21 untuk Bukan Pegawai?
Bukan pegawai adalah orang pribadi yang menerima imbalan atas pekerjaan bebas atau jasa tanpa termasuk kategori pegawai tetap atau pegawai tidak tetap dalam hubungan tersebut.
Kelompok ini dapat meliputi dokter, pengacara, akuntan, konsultan, notaris, arsitek, pelatih, pembicara, influencer, dan penyedia jasa orang pribadi lainnya.
Namun, profesi seseorang saja tidak otomatis menentukan metode pemotongan.
Hubungan transaksi dan kategori penerima penghasilan perlu diperiksa terlebih dahulu.
Bagi bukan pegawai, Pasal 12 ayat (3) PMK 168 Tahun 2023 mengatur dasar pengenaan dan pemotongan sebesar 50 persen dari jumlah penghasilan bruto yang relevan.
Tarif yang digunakan adalah tarif progresif Pasal 17 UU PPh.
Dalam keadaan tertentu, penghitungan penghasilan bruto dapat mengecualikan bagian pembayaran kepada tenaga kerja atau pembayaran barang dan material, sepanjang seluruh persyaratan dan dokumen pendukungnya terpenuhi.
Karena itu, rumus dasar bukan pegawai berbeda dari pegawai tetap yang menggunakan TER bulanan.
Contoh Penghitungan PPh 21 atas Honorarium Konsultan
PT Sukses Mandiri menggunakan jasa seorang konsultan independen orang pribadi.
Konsultan menerima honorarium jasa sebesar Rp10.000.000.
Diasumsikan transaksi termasuk kategori bukan pegawai, seluruh pembayaran merupakan imbalan jasa, tidak terdapat komponen yang dapat dikecualikan dari penghasilan bruto, dan tidak ada ketentuan khusus lain.
Dasar pengenaan dan pemotongan:
50% × Rp10.000.000 = Rp5.000.000
Karena dasar pemotongan dalam contoh berada pada lapisan pertama tarif progresif Pasal 17, tarif yang digunakan adalah 5 persen.
PPh 21 yang dipotong:
5% × Rp5.000.000 = Rp250.000
Dengan demikian, PPh Pasal 21 atas honorarium tersebut sebesar Rp250.000.
Contoh ini menunjukkan mengapa perusahaan tidak boleh langsung menggunakan tarif TER bulanan untuk honorarium konsultan independen.
Walaupun honorarium dibayarkan pada bulan tertentu, karakteristik penerima penghasilan tetap harus diperiksa.
Bagaimana PPh 21 untuk Anggota Dewan Komisaris?
PMK 168 Tahun 2023 mengatur perlakuan bagi anggota dewan komisaris atau dewan pengawas yang menerima penghasilan secara tidak teratur.
Untuk kategori tersebut, pemotongan PPh 21 menggunakan tarif efektif bulanan dikalikan dengan penghasilan bruto yang menjadi dasar pemotongan.
Misalnya, seorang anggota dewan komisaris yang tidak berstatus pegawai tetap menerima honorarium tidak teratur.
Perusahaan harus menentukan kategori pemotongan berdasarkan ketentuan untuk komisaris atau dewan pengawas tersebut.
Namun, perlu dibedakan dengan anggota dewan komisaris atau dewan pengawas yang termasuk pegawai tetap karena menerima penghasilan secara teratur.
PMK 168 Tahun 2023 memasukkan anggota dewan komisaris dan dewan pengawas yang menerima penghasilan teratur dalam pengertian pegawai tetap.
Karena itu, semua pembayaran kepada komisaris tidak boleh otomatis menggunakan mekanisme yang identik.
Perusahaan harus memeriksa apakah penghasilan tersebut teratur atau tidak teratur dan bagaimana status penerimanya menurut peraturan.
Bagaimana PPh 21 untuk Peserta Kegiatan?
Peserta kegiatan dapat menerima penghasilan berupa honorarium, uang rapat, uang saku, hadiah, atau pembayaran lain sehubungan dengan keikutsertaan dalam suatu kegiatan.
Contohnya adalah seseorang yang menerima honorarium sebagai peserta atau pembicara dalam suatu acara berdasarkan kategori hubungan pembayaran yang sebenarnya.
Namun, perlu dibedakan antara peserta kegiatan dengan bukan pegawai yang memberikan jasa profesional.
PMK 168 Tahun 2023 mengatur pemotongan peserta kegiatan menggunakan tarif Pasal 17 atas dasar pemotongan yang relevan.
Sebagai ilustrasi sederhana, seseorang yang benar-benar termasuk peserta kegiatan menerima honorarium bruto Rp2.000.000.
Jika penghasilan tersebut merupakan dasar pemotongan penuh dan berada pada lapisan pertama tarif Pasal 17, PPh 21 sebesar:
Rp2.000.000 × 5% = Rp100.000
Namun, contoh tersebut tidak boleh diterapkan secara otomatis kepada semua penerima honorarium acara.
Perusahaan harus menentukan kategori penerima penghasilan terlebih dahulu.
Bagaimana PPh 21 untuk Mantan Pegawai?
Perusahaan terkadang memberikan pembayaran kepada seseorang setelah hubungan kerjanya berakhir.
Misalnya, mantan pegawai menerima bonus, tantiem, jasa produksi, atau imbalan tidak teratur lainnya yang berkaitan dengan pekerjaan sebelumnya.
PMK 168 Tahun 2023 mengatur kategori mantan pegawai secara tersendiri.
Penghasilan tersebut pada prinsipnya dihitung menggunakan tarif Pasal 17 atas dasar pemotongan sesuai ketentuan.
Karena itu, perusahaan tidak boleh otomatis memperlakukan seluruh pembayaran kepada mantan pegawai sebagai gaji pegawai tetap pada bulan pembayaran.
Perlu diperiksa jenis penghasilan, saat penerimaan, dan status hubungan kerja.
Hal ini juga penting agar bukti potong yang diterbitkan sesuai dengan kategori penghasilan sebenarnya.
Bagaimana dengan Pensiunan dan Pembayaran Pensiun?
Pensiunan yang menerima pembayaran pensiun secara teratur mempunyai mekanisme pemotongan yang diatur dalam PMK 168 Tahun 2023.
Pada masa pajak selain masa pajak terakhir, pemotongan menggunakan tarif efektif bulanan sesuai ketentuan.
Sementara itu, pada masa pajak terakhir dilakukan penghitungan kembali dengan tarif Pasal 17.
Namun, dasar penghitungan dan pengurang bagi pensiunan berbeda dari pegawai tetap.
Dalam penghitungan yang relevan, pensiunan dapat memperhitungkan biaya pensiun sesuai batas yang ditentukan.
Karena itu, perusahaan atau badan penyelenggara pembayaran pensiun perlu menggunakan mekanisme yang sesuai dengan jenis penerima penghasilan.
Bagaimana Perlakuan PPh 26 bagi Orang Pribadi Luar Negeri?
PMK 168 Tahun 2023 juga memuat ketentuan PPh Pasal 26 atas penghasilan orang pribadi luar negeri yang berkaitan dengan pekerjaan, jasa, atau kegiatan.
Secara umum, tarif PPh Pasal 26 sebesar 20 persen dari penghasilan bruto dan bersifat final.
Namun, tarif atau perlakuannya dapat mengikuti Persetujuan Penghindaran Pajak Berganda apabila persyaratannya terpenuhi.
Karena itu, perusahaan yang menggunakan jasa orang pribadi luar negeri harus terlebih dahulu memeriksa status subjek pajak penerima penghasilan.
Jangan menganggap setiap pembayaran kepada tenaga ahli asing otomatis menggunakan PPh 21.
Sebaliknya, jangan pula menggunakan PPh 26 hanya berdasarkan kewarganegaraan tanpa memeriksa status subjek pajak berdasarkan ketentuan.
Apakah PPh 21 atas Natura dan Kenikmatan Diatur dalam PMK 168 Tahun 2023?
Ya, PMK 168 Tahun 2023 memasukkan penghasilan dalam bentuk natura dan/atau kenikmatan dalam cakupan penghasilan yang dapat menjadi objek pemotongan.
Namun, pengenaan pajaknya harus memperhatikan ketentuan khusus mengenai perlakuan natura dan kenikmatan.
Contohnya, perusahaan memberikan fasilitas atau barang tertentu kepada pegawai sebagai bagian dari kompensasi kerja.
Tidak seluruh pemberian tersebut otomatis menjadi objek pajak yang harus ditambahkan ke penghasilan bruto.
Terdapat pengecualian berdasarkan jenis, nilai, atau kondisi pemberian sesuai peraturan yang berlaku.
Karena itu, bagian payroll perlu memeriksa terlebih dahulu apakah suatu fasilitas merupakan objek PPh 21 atau termasuk kelompok yang dikecualikan.
Bagaimana dengan PPh 21 Ditanggung Pemerintah pada Tahun 2026?
Pada tahun 2026 terdapat ketentuan khusus PPh 21 ditanggung pemerintah bagi penghasilan yang memenuhi persyaratan dalam program insentif tertentu.
Salah satu peraturan yang relevan adalah PMK Nomor 105 Tahun 2025 mengenai PPh Pasal 21 atas penghasilan tertentu yang ditanggung pemerintah dalam rangka stimulus ekonomi Tahun Anggaran 2026.
Selain itu, terdapat PMK Nomor 6 Tahun 2026 yang mengatur PPh 21 ditanggung pemerintah atas penghasilan peserta pemagangan lulusan perguruan tinggi yang memenuhi persyaratan.
Namun, fasilitas tersebut tidak berlaku otomatis kepada seluruh pegawai atau penerima penghasilan.
Perusahaan harus memeriksa kriteria pemberi kerja, kategori penerima penghasilan, besarnya penghasilan, periode fasilitas, dan persyaratan pelaporannya.
Dalam praktik, penghitungan pajak normal tetap perlu dipahami sebelum menentukan perlakuan insentif.
Karena itu, pembahasan insentif PPh 21 DTP sebaiknya dilakukan secara terpisah agar tidak tercampur dengan mekanisme umum PMK 168 Tahun 2023.
Kesalahan yang Sering Terjadi dalam Penerapan PMK 168 Tahun 2023
Kesalahan pertama adalah menyamakan seluruh penerima penghasilan orang pribadi dengan pegawai tetap.
Akibatnya, perusahaan menggunakan TER bulanan untuk pembayaran honorarium konsultan atau penerima penghasilan lain yang seharusnya menggunakan mekanisme berbeda.
Kesalahan berikutnya adalah menganggap semua pekerja kontrak merupakan pegawai tidak tetap.
Padahal, definisi pegawai tetap dalam PMK 168 Tahun 2023 juga dapat mencakup pekerja berdasarkan kontrak jangka waktu tertentu yang bekerja penuh selama kontraknya.
Kesalahan lain adalah menggunakan penghasilan neto setelah dikurangi PTKP sebagai dasar TER bulanan.
Padahal, penghitungan pada masa selain masa pajak terakhir menggunakan penghasilan bruto yang relevan.
Selain itu, perusahaan sering salah memperlakukan THR, bonus, atau honorarium tidak teratur.
Kesalahan berikutnya adalah tidak melakukan penghitungan ulang PPh 21 pada masa pajak terakhir.
Untuk perusahaan dengan banyak pegawai, kesalahan tersebut dapat terjadi secara sistematis apabila konfigurasi payroll tidak sesuai.
Karena itu, perusahaan perlu memastikan bahwa metode pemotongan dipilih berdasarkan kategori penerima penghasilan, bukan sekadar nama akun biaya dalam pembukuan.
Dampak PMK 168 Tahun 2023 bagi Payroll dan Coretax
Penerapan PMK 168 Tahun 2023 mengharuskan perusahaan mempunyai administrasi penerima penghasilan yang lebih terstruktur.
Untuk pegawai tetap, perusahaan perlu menyimpan status PTKP, kategori TER, komponen penghasilan, serta data pemotongan selama tahun berjalan.
Untuk pegawai tidak tetap, perusahaan perlu mengetahui pola pembayaran dan besarnya penghasilan harian atau rata-rata harian.
Untuk bukan pegawai, perlu disiapkan data kontrak jasa, honorarium, serta dokumen pendukung apabila terdapat komponen pembayaran yang dapat dikecualikan dari penghasilan bruto.
Demikian pula untuk komisaris, peserta kegiatan, mantan pegawai, dan penerima penghasilan luar negeri.
Setelah penghitungan dilakukan, hasilnya digunakan dalam pembuatan bukti potong dan pelaporan melalui Coretax sesuai ketentuan administrasi yang berlaku.
Namun, ketersediaan sistem elektronik tidak menghilangkan tanggung jawab perusahaan untuk memastikan kategori dan penghitungan benar.
Perusahaan tetap perlu melakukan rekonsiliasi antara payroll, pembukuan biaya, bukti potong, dan SPT Masa PPh Pasal 21/26.
Kesimpulan
PMK Nomor 168 Tahun 2023 merupakan pedoman utama dalam pelaksanaan pemotongan PPh Pasal 21 atas penghasilan yang berkaitan dengan pekerjaan, jasa, atau kegiatan orang pribadi.
Peraturan ini berlaku sejak 1 Januari 2024 dan mengatur mekanisme penghitungan berdasarkan kategori penerima penghasilan.
Bagi pegawai tetap, PPh 21 pada masa selain masa pajak terakhir dihitung menggunakan penghasilan bruto dan tarif efektif bulanan.
Pada masa pajak terakhir, perusahaan menghitung kembali pajak berdasarkan penghasilan neto, PTKP, dan tarif progresif Pasal 17.
Sementara itu, pegawai tidak tetap mempunyai mekanisme berdasarkan pola pembayaran dan jumlah penghasilannya.
Bukan pegawai menggunakan dasar pemotongan 50 persen dari penghasilan bruto yang relevan dengan tarif Pasal 17.
Komisaris, peserta kegiatan, mantan pegawai, pensiunan, dan orang pribadi luar negeri mempunyai ketentuan yang perlu diperiksa secara khusus.
Karena itu, kunci penerapan PMK 168 Tahun 2023 bukan sekadar menghafal tarif PPh 21, melainkan menentukan kategori penerima penghasilan dan dasar pemotongan yang benar.
Dengan pemahaman tersebut, tax staff dapat menghitung PPh 21 lebih akurat, mengurangi risiko kesalahan payroll, dan memastikan administrasi bukti potong serta SPT Masa melalui Coretax berjalan sesuai ketentuan.
FAQ: PMK 168 Tahun 2023 dan Pemotongan PPh Pasal 21
PMK 168 Tahun 2023 mengatur tata cara pemotongan PPh Pasal 21 dan PPh Pasal 26 atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi.
Berdasarkan status peraturan yang diperiksa pada Oktober 2026, PMK 168 Tahun 2023 masih tercatat berlaku.
PP 58 Tahun 2023 mengatur tarif efektif, sedangkan PMK 168 Tahun 2023 mengatur tata cara penggunaannya berdasarkan jenis penerima penghasilan.
Tidak semua jenis penerima penghasilan menggunakan TER dalam mekanisme yang sama. Pegawai tetap menggunakan TER pada masa selain masa pajak terakhir, sedangkan kelompok lain mengikuti ketentuan masing-masing.
Tidak otomatis. Pekerja kontrak yang bekerja penuh dalam pekerjaan tersebut selama jangka kontraknya dapat termasuk pegawai tetap sesuai definisi peraturan.
Jika memenuhi ketentuan penggunaan TER harian, tarifnya 0 persen untuk bruto harian sampai Rp450.000 dan 0,5 persen untuk bruto harian di atas Rp450.000 sampai Rp2.500.000.
Penghitungan mengikuti ketentuan tarif Pasal 17 dengan dasar pemotongan yang diatur PMK 168 Tahun 2023.
Pada prinsipnya menggunakan tarif Pasal 17 atas dasar pemotongan 50 persen dari penghasilan bruto yang relevan, dengan memperhatikan ketentuan khusus.
Honorarium konsultan independen yang termasuk kategori bukan pegawai pada prinsipnya menggunakan mekanisme bukan pegawai, bukan TER bulanan pegawai tetap.
Anggota dewan komisaris atau dewan pengawas yang menerima imbalan tidak teratur menggunakan TER bulanan sesuai ketentuan. Komisaris yang termasuk pegawai tetap harus dianalisis berdasarkan status tersebut.
THR yang merupakan objek PPh 21 diperhitungkan dalam penghasilan bruto pada masa pajak yang relevan.
Karena pada masa pajak terakhir perusahaan menghitung kembali pajak menggunakan tarif progresif Pasal 17 dan memperhitungkan pemotongan sebelumnya.
Ya. Masa pajak terakhir bagi pegawai tetap yang berhenti sebelum Desember adalah bulan ketika pegawai berhenti bekerja, dengan penghitungan sesuai ketentuan yang berlaku.
Jika penerima termasuk subjek pajak luar negeri, pembayaran yang memenuhi ketentuan dapat dikenai PPh Pasal 26, bukan PPh 21.
Ya. Namun, pengenaan atau pengecualiannya tetap harus mengikuti ketentuan khusus natura dan kenikmatan.
Risikonya meliputi kekurangan atau kelebihan pemotongan PPh 21, kesalahan bukti potong, dan ketidaksesuaian antara payroll, pembukuan, serta SPT Masa.
Naskah peraturan tersedia melalui JDIH Kementerian Keuangan dan basis peraturan Direktorat Jenderal Pajak.