

Menjadi freelancer pajak sekarang semakin diminati. Banyak orang yang sebelumnya bekerja sebagai tax staff, accounting, atau konsultan internal perusahaan mulai menawarkan jasa perpajakan secara mandiri. Ada yang membantu UMKM membuat laporan keuangan, menghitung pajak bulanan, menyiapkan SPT Tahunan, sampai mendampingi Wajib Pajak ketika menerima surat dari kantor pajak.
Peluang usahanya memang cukup menarik. Tidak semua pemilik usaha mampu mempekerjakan tax staff sendiri. Sebagian bahkan hanya membutuhkan bantuan beberapa hari setiap bulan untuk memastikan kewajiban perpajakannya berjalan dengan benar.
Namun sejak terbitnya PMK Nomor 44 Tahun 2026, muncul pertanyaan yang cukup penting: apakah freelancer pajak wajib punya SKT untuk tetap bisa menawarkan jasanya?
Pertanyaan ini tidak hanya muncul dari freelancer yang sudah mempunyai klien. Banyak staf accounting, lulusan brevet pajak, dan calon penyedia jasa perpajakan juga mulai mempertanyakan apakah mereka masih boleh bekerja secara mandiri tanpa izin konsultan pajak.
Jawabannya perlu dibedakan berdasarkan jenis layanan yang diberikan.
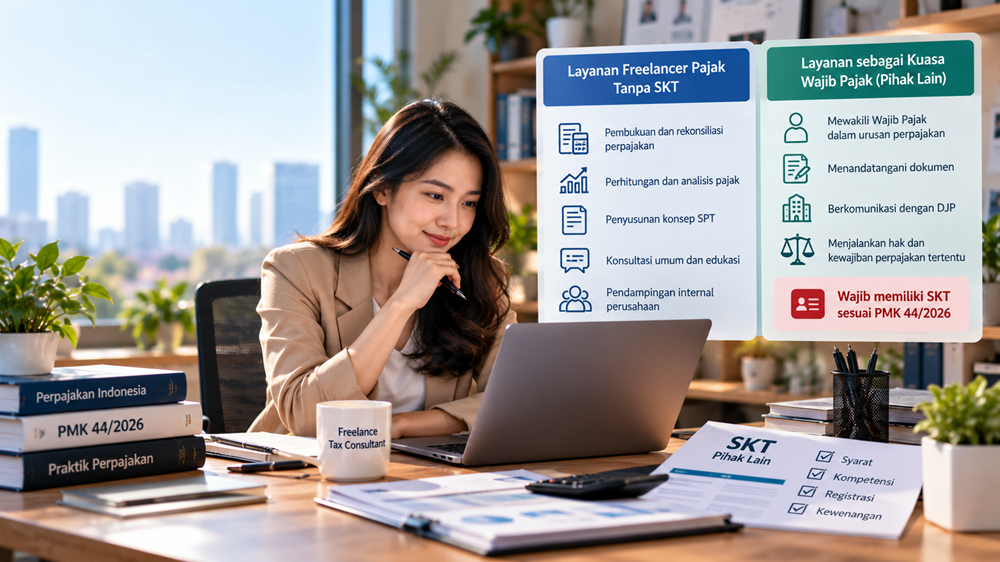
Freelancer yang membantu pekerjaan administrasi perpajakan tidak otomatis berkedudukan sebagai kuasa Wajib Pajak. Namun ketika freelancer tersebut menerima kewenangan untuk mewakili klien dalam pelaksanaan hak dan pemenuhan kewajiban perpajakan sebagai Pihak Lain, persyaratan Surat Keterangan Terdaftar atau SKT menjadi relevan.
Perbedaan inilah yang akan kita bahas, termasuk batas pekerjaan freelancer, hubungan SKT dengan izin konsultan pajak, dan dampak ketentuan baru bagi penyedia jasa perpajakan mandiri.
Apakah Freelancer Pajak Wajib Memiliki SKT?
Tidak semua freelancer pajak wajib memiliki SKT hanya karena menerima pekerjaan perpajakan dari klien.
Kewajiban tersebut perlu dilihat dari kedudukan hukum dan ruang lingkup pekerjaan yang dijalankan.
Jika seorang freelancer hanya membantu mengolah data transaksi, menyusun pembukuan, melakukan rekonsiliasi, menghitung pajak, atau menyiapkan konsep SPT untuk diperiksa dan disampaikan oleh Wajib Pajak atau pihak yang berwenang, pekerjaan tersebut tidak otomatis menjadikannya kuasa Wajib Pajak.
Namun apabila freelancer ditunjuk untuk melaksanakan hak atau memenuhi kewajiban perpajakan atas nama klien sebagai kuasa dalam kategori Pihak Lain, ia harus memenuhi persyaratan yang berlaku, termasuk SKT.
PMK Nomor 44 Tahun 2026 mengatur persyaratan dan tata cara pelaksanaan kuasa di bidang perpajakan. Ketentuan tersebut kemudian dilengkapi dengan PMK Nomor 55 Tahun 2026 yang mengatur Konsultan Pajak dan Pihak Lain yang bertindak sebagai kuasa Wajib Pajak.
Dengan demikian, batas utamanya bukan apakah seseorang bekerja sebagai freelancer, melainkan apakah ia bertindak sebagai penyedia bantuan administratif atau sebagai kuasa Wajib Pajak.
Mengapa Aturan SKT Penting bagi Freelancer Pajak?
Sebelum memahami ketentuan baru, kita perlu melihat bagaimana pekerjaan freelancer pajak biasanya dilakukan.
Misalnya seorang freelancer menangani lima UMKM. Setiap bulan ia menerima laporan penjualan, rekening bank, invoice pembelian, dan data gaji karyawan.
Dari dokumen tersebut, ia menyusun pembukuan sederhana, menghitung pajak yang harus dibayar, serta menyiapkan data untuk pelaporan.
Selama ini, pekerjaan seperti itu sering disebut sebagai jasa administrasi pajak atau jasa pengurusan pajak.
Masalah muncul ketika ruang lingkupnya semakin luas.
Pemilik usaha mungkin kemudian meminta freelancer tersebut menjawab SP2DK, menghadiri pertemuan dengan petugas pajak, mengajukan permohonan perpajakan, atau menangani proses tertentu dengan bertindak atas nama Wajib Pajak.
Pada tahap tersebut, hubungan antara freelancer dan klien tidak lagi cukup dinilai sebagai hubungan penyedia jasa biasa.
Perlu diperiksa apakah tindakan yang dilakukan merupakan pelaksanaan kewenangan sebagai kuasa Wajib Pajak.
PMK 44/2026 memberikan kerangka yang lebih jelas mengenai siapa yang dapat ditunjuk sebagai kuasa dan persyaratan yang harus dipenuhi.
Bagi freelancer, aturan ini penting karena membantu menentukan batas pekerjaan yang dapat diterima, dokumen kewenangan yang diperlukan, dan kompetensi formal yang harus dipersiapkan.
Siapa yang Disebut Pihak Lain dalam PMK 44 Tahun 2026?
Dalam ketentuan kuasa Wajib Pajak, pihak yang dapat ditunjuk sebagai kuasa meliputi Konsultan Pajak, Pihak Lain, dan Keluarga yang memenuhi ketentuan.
Pihak Lain merupakan seseorang di luar kategori Konsultan Pajak dan Keluarga yang memenuhi persyaratan untuk bertindak sebagai kuasa Wajib Pajak.
Untuk kategori Pihak Lain, salah satu persyaratan utamanya adalah memiliki SKT.
Artinya, jalur menjadi kuasa Wajib Pajak tidak hanya tersedia bagi orang yang mempunyai izin Konsultan Pajak.
Seseorang yang mempunyai kompetensi perpajakan dan memenuhi persyaratan sebagai Pihak Lain juga dapat memperoleh kedudukan sebagai kuasa sesuai ketentuan.
Hal ini membuka peluang bagi profesional perpajakan yang tidak berstatus Konsultan Pajak berizin.
Namun ada hal penting yang perlu dipahami.
SKT bukan izin Konsultan Pajak. Pemegang SKT Pihak Lain juga tidak otomatis berubah menjadi Konsultan Pajak berizin.
Keduanya mempunyai dasar pengaturan, status dan persyaratan yang berbeda.
Artikel terkait: SKT Pihak Lain sebagai Kuasa Wajib Pajak: Syarat, Aturan & Cara Mendapatkannya
Apa Perbedaan Freelancer Pajak, Konsultan Pajak, dan Pihak Lain?
Dalam percakapan sehari-hari, ketiga istilah ini sering digunakan seolah-olah mempunyai arti yang sama.
Padahal tidak demikian.
Freelancer Pajak Merupakan Cara Bekerja
Freelancer pajak pada dasarnya merupakan istilah yang digunakan untuk seseorang yang menawarkan jasa terkait perpajakan secara mandiri.
Istilah freelancer menjelaskan pola kerja, bukan status perizinan atau kedudukan hukum dalam ketentuan kuasa Wajib Pajak.
Seorang freelancer mungkin mempunyai latar belakang sebagai staf accounting, lulusan perpajakan, pemegang sertifikat brevet, atau mantan tax manager.
Namun latar belakang tersebut tidak otomatis menentukan apakah ia berwenang bertindak sebagai kuasa.
Konsultan Pajak Merupakan Profesi yang Memerlukan Izin
Konsultan Pajak adalah seseorang yang telah memperoleh izin sesuai ketentuan untuk memberikan jasa perpajakan sebagai Konsultan Pajak.
Karena itu, istilah Konsultan Pajak mempunyai konsekuensi hukum dan profesional.
Seseorang sebaiknya tidak menggunakan sebutan yang memberi kesan bahwa dirinya merupakan Konsultan Pajak berizin apabila belum memiliki izin yang dipersyaratkan.
Bagi freelancer yang menawarkan layanan melalui website, media sosial atau marketplace jasa, cara memperkenalkan layanan juga perlu diperhatikan agar tidak menyesatkan calon klien.
Pihak Lain Merupakan Kategori Kuasa Wajib Pajak
Pihak Lain adalah kategori yang dapat ditunjuk sebagai kuasa Wajib Pajak apabila memenuhi persyaratan yang ditetapkan.
Dalam kerangka aturan terbaru, SKT menjadi dokumen penting yang membuktikan pemenuhan persyaratan registrasi dan kompetensi untuk kategori tersebut.
Namun kepemilikan SKT tidak berarti seseorang otomatis memperoleh kuasa dari semua Wajib Pajak.
Tetap diperlukan penunjukan dan pemenuhan ketentuan pemberian kuasa untuk menjalankan kewenangan tertentu.
Dengan demikian, seseorang dapat bekerja sebagai freelancer sekaligus menjadi pemegang SKT Pihak Lain. Tetapi status freelancer dan status kuasa merupakan dua hal yang berbeda.
Jasa Pajak Apa yang Dapat Dikerjakan Freelancer Tanpa SKT?
Ini bagian yang paling banyak ingin diketahui oleh freelancer pajak.
Secara prinsip, pekerjaan bantuan administratif yang tidak menempatkan freelancer sebagai kuasa Wajib Pajak perlu dibedakan dari tindakan yang dilakukan atas nama klien dalam kapasitas kuasa.
Contohnya, seorang freelancer menerima pekerjaan menyusun laporan keuangan sederhana untuk toko kelontong.
Pemilik toko menyerahkan data penjualan, pembelian dan biaya operasional. Freelancer kemudian mengolah data tersebut menjadi laporan laba rugi dan neraca.
Pekerjaan tersebut merupakan jasa pembukuan.
Contoh lain, seorang freelancer diminta membantu menghitung PPh Pasal 21 karyawan atau melakukan rekonsiliasi penjualan dengan Faktur Pajak.
Ia menyiapkan hasil penghitungan dan memberikan laporan kepada perusahaan untuk diperiksa serta ditindaklanjuti oleh pihak yang berwenang.
Kegiatan tersebut tidak otomatis menjadikannya kuasa Wajib Pajak.
Hal yang sama dapat berlaku untuk penyusunan konsep SPT, pengolahan data perpajakan, atau penyediaan materi edukasi perpajakan.
Namun perlu diingat bahwa batasnya tidak cukup ditentukan dari nama layanan.
Pekerjaan yang disebut “jasa administrasi” bisa saja dalam praktiknya melibatkan tindakan formal sebagai kuasa. Sebaliknya, pekerjaan yang disebut “pendampingan pajak” belum tentu selalu merupakan tindakan sebagai kuasa.
Karena itu, lihat kegiatan yang benar-benar dilakukan, siapa yang menggunakan kewenangan formal, dan atas dasar apa tindakan tersebut dilaksanakan.
Ketentuan mengenai jasa atau profesi tertentu yang memiliki persyaratan perizinan tersendiri juga tetap harus diperhatikan.
Apakah Freelancer Tanpa SKT Boleh Membuat SPT Klien?
Pertanyaan ini perlu dibedakan menjadi dua keadaan.
Freelancer Menyiapkan Konsep SPT
Misalnya seorang freelancer menerima data usaha dari klien dan membantu menghitung penghasilan, biaya, pajak terutang, serta menyiapkan konsep SPT Tahunan.
Setelah selesai, hasilnya diserahkan kepada Wajib Pajak untuk diperiksa.
Dalam keadaan tersebut, freelancer memberikan bantuan penyusunan data dan dokumen.
Pekerjaan tersebut tidak otomatis menjadikannya kuasa Wajib Pajak.
Freelancer Menjalankan Kewenangan Pelaporan atas Nama Klien
Keadaannya berbeda apabila freelancer diminta menggunakan kewenangan formal untuk melaksanakan kewajiban perpajakan atas nama klien.
Dalam situasi tersebut, harus diperiksa apakah tindakan yang dilakukan memerlukan kedudukan sebagai kuasa, siapa yang berwenang melaksanakannya, serta bagaimana mekanisme akses sistem perpajakan yang berlaku.
Jangan menyimpulkan bahwa seluruh proses pelaporan dapat dilakukan secara bebas hanya karena klien memberikan kata sandi atau akses akunnya.
Pemberian kata sandi tidak sama dengan pemberian kuasa yang sah.
Artikel terkait: Apakah Tax Staff Wajib Memiliki SKT? Ini Dampaknya bagi Perusahaan
Apakah Freelancer Pajak Tanpa SKT Boleh Menjawab SP2DK?
Bayangkan seorang pemilik usaha menerima SP2DK karena terdapat perbedaan antara omzet yang dilaporkan dalam SPT dengan data yang dimiliki DJP.
Pemilik usaha tersebut kemudian menghubungi freelancer pajak yang selama ini membantu pembukuannya.
Freelancer memeriksa rekening bank, faktur penjualan, laporan keuangan dan SPT. Setelah itu ia menyusun rekonsiliasi dan menyiapkan konsep surat tanggapan.
Apakah pekerjaan tersebut otomatis mewajibkan SKT?
Tidak otomatis, sepanjang freelancer hanya membantu pekerjaan analisis dan penyusunan dokumen tanpa bertindak sebagai kuasa Wajib Pajak.
Namun situasinya berbeda ketika freelancer diberi kewenangan untuk mewakili klien dalam proses perpajakan yang mensyaratkan kedudukan sebagai kuasa.
Jika freelancer tersebut bertindak sebagai Pihak Lain, ia harus memenuhi persyaratan yang berlaku bagi Pihak Lain.
Karena itu, dalam pekerjaan SP2DK sebaiknya dibedakan antara orang yang menyusun analisis, orang yang menandatangani tanggapan, dan orang yang secara formal bertindak mewakili Wajib Pajak.
Pemisahan ini juga membantu melindungi kepentingan klien.
Artikel terkait: Siapa yang Bisa Menjadi Kuasa Wajib Pajak? Ini Ketentuannya Menurut PMK 44/2026
Apakah Freelancer Tanpa SKT Boleh Mendampingi Pemeriksaan Pajak?
Pemeriksaan pajak merupakan proses yang membutuhkan perhatian lebih serius.
Dalam pemeriksaan, Wajib Pajak dapat diminta menyerahkan dokumen, memberikan penjelasan dan menanggapi hasil pemeriksaan.
Freelancer yang memahami pembukuan klien tentu dapat membantu menyiapkan data dan melakukan rekonsiliasi.
Namun bantuan teknis tersebut perlu dibedakan dari tindakan sebagai kuasa Wajib Pajak dalam proses pemeriksaan.
Jika freelancer akan bertindak mewakili klien sebagai Pihak Lain, persyaratan kuasa harus dipenuhi.
Jangan sampai perusahaan baru mengetahui adanya persoalan kewenangan ketika proses pemeriksaan sudah berlangsung.
Bagi freelancer, sebaiknya ruang lingkup pekerjaan disepakati sejak awal. Apakah hanya membantu menyiapkan dokumen dan analisis, atau juga akan bertindak sebagai kuasa Wajib Pajak?
Perbedaan tersebut perlu dinyatakan secara jelas dalam perjanjian jasa.
Artikel terkait: Syarat Menjadi Kuasa Wajib Pajak Menurut PMK 44/2026: Konsultan, Pihak Lain dan Keluarga
Apakah Freelancer yang Sudah Memiliki Brevet Pajak Tetap Membutuhkan SKT?
Sertifikat Brevet A, B atau C sering menjadi modal awal seseorang untuk bekerja di bidang perpajakan.
Namun brevet pajak tidak otomatis sama dengan SKT Pihak Lain.
Sertifikat brevet menunjukkan bahwa seseorang telah mengikuti pendidikan atau pelatihan perpajakan tertentu. Sementara SKT merupakan dokumen yang diterbitkan berdasarkan mekanisme dan persyaratan yang ditentukan bagi Pihak Lain.
Karena itu, freelancer yang mempunyai sertifikat brevet tidak boleh langsung menganggap dirinya telah memenuhi seluruh persyaratan formal sebagai kuasa.
PMK 44/2026 juga memuat ketentuan peralihan yang perlu diperhatikan, terutama bagi pihak yang sebelumnya telah menjalankan fungsi kuasa berdasarkan ketentuan lama.
Ketentuan peralihan tersebut mempunyai batas waktu dan persyaratan tersendiri. Jangan menyamakannya dengan kepemilikan SKT.
Artikel terkait: PMK 44 Tahun 2026: Aturan Baru Kuasa Wajib Pajak, SKT Pihak Lain dan Keluarga
Bagaimana Ketentuan SKT Mulai Tahun 2027?
Ini menjadi salah satu bagian yang perlu dipersiapkan sejak sekarang.
PMK 44/2026 mulai berlaku pada 6 Juli 2026 dan memberikan pengaturan peralihan tertentu sampai dengan 31 Desember 2026.
Dalam kerangka ketentuan baru, mulai 1 Januari 2027 Pihak Lain yang akan bertindak sebagai kuasa Wajib Pajak perlu memenuhi persyaratan SKT sesuai ketentuan.
Artinya, freelancer yang selama ini menerima pekerjaan sebagai kuasa tidak sebaiknya menunggu sampai akhir masa peralihan untuk memahami persyaratannya.
Namun bukan berarti seluruh freelancer pajak harus berhenti menawarkan jasa apabila belum memiliki SKT.
Pekerjaan yang tidak melibatkan tindakan sebagai kuasa perlu dibedakan dari pekerjaan yang memang mensyaratkan kedudukan sebagai kuasa.
Inilah alasan mengapa memahami batas layanan menjadi sangat penting.
Bagaimana Cara Freelancer Mendapatkan SKT Pihak Lain?
Bagi freelancer yang ingin mengembangkan layanan hingga dapat bertindak sebagai kuasa Wajib Pajak, langkah yang perlu dipersiapkan adalah memenuhi persyaratan kompetensi dan registrasi Pihak Lain.
PMK 55 Tahun 2026 mengatur lebih lanjut mengenai Konsultan Pajak dan Pihak Lain yang bertindak sebagai kuasa Wajib Pajak.
Dalam ketentuan tersebut, penerbitan SKT bagi Pihak Lain berkaitan dengan penerbitan Surat Keterangan Kompetensi.
SKT juga mempunyai klasifikasi sesuai dengan Surat Keterangan Kompetensi yang dimiliki.
Karena itu, SKT bukan sekadar dokumen administratif yang diperoleh hanya dengan mengisi formulir pendaftaran.
Calon Pihak Lain perlu memahami persyaratan kompetensi, mekanisme pengujian, registrasi, serta ketentuan yang berlaku setelah SKT diterbitkan.
Berdasarkan PMK 55/2026, SKT berlaku selama tiga tahun sejak tanggal diterbitkan.
Pemegang SKT juga wajib memberikan jasa sebagai kuasa sesuai klasifikasi SKT yang dimilikinya.
Artikel terkait: Karyawan Wajib Punya SKT untuk Menjadi Kuasa Wajib Pajak? Ini Aturan Terbarunya
Apakah Memiliki SKT Berarti Freelancer Bebas Mewakili Semua Klien?
Tidak.
Ini salah satu kesalahpahaman yang perlu diluruskan.
SKT membuktikan bahwa seseorang memenuhi persyaratan sebagai Pihak Lain sesuai klasifikasi yang dimilikinya.
Namun SKT bukan surat kuasa dari seluruh Wajib Pajak.
Jika seorang freelancer mempunyai SKT, ia tetap memerlukan penunjukan dari klien untuk menjalankan hak dan kewajiban perpajakan tertentu sebagai kuasa.
Ruang lingkup kewenangan tersebut juga harus sesuai dengan ketentuan dan dokumen pemberian kuasa.
Misalnya seorang freelancer mempunyai SKT, kemudian menerima pekerjaan dari PT ABC.
Ia tidak otomatis berwenang melakukan seluruh tindakan perpajakan PT ABC hanya karena perusahaan tersebut menjadi kliennya.
Perlu dilihat apakah ada surat kuasa khusus, tindakan apa yang dikuasakan, dan apakah seluruh persyaratan lainnya terpenuhi.
Apa Risiko Jika Freelancer Bertindak sebagai Kuasa Tanpa Memenuhi Persyaratan?
Risiko utamanya berkaitan dengan keabsahan kedudukan dan kewenangan freelancer ketika bertindak atas nama Wajib Pajak.
Jika seseorang tidak memenuhi persyaratan sebagai kuasa, tindakannya dapat menghadapi kendala dalam proses administrasi perpajakan.
Misalnya ketika mengurus permohonan, memberikan tanggapan atau melaksanakan tindakan lain yang mensyaratkan kuasa yang sah.
Persoalan tersebut dapat menghambat penyelesaian urusan perpajakan klien.
Dampaknya juga bisa meluas ke hubungan bisnis antara freelancer dan Wajib Pajak.
Klien mungkin merasa telah menyerahkan seluruh pekerjaan kepada freelancer, padahal kewenangan formalnya belum dipenuhi.
Karena itu, penting bagi freelancer untuk menjelaskan sejak awal jenis layanan yang diberikan dan batas kewenangannya.
Perlu diingat pula bahwa pemberian kuasa tidak menghilangkan tanggung jawab perpajakan Wajib Pajak atas hak dan kewajiban yang dikuasakan.
Bagaimana Sebaiknya Freelancer Pajak Menyusun Paket Jasanya?
Bagi freelancer yang sedang membangun usaha jasa perpajakan, ketentuan baru sebenarnya dapat menjadi kesempatan untuk memperbaiki struktur layanan.
Daripada menawarkan satu paket besar dengan istilah “semua urusan pajak beres”, akan lebih baik jika ruang lingkup pekerjaannya dibuat jelas.
Misalnya freelancer menawarkan paket pembukuan dan administrasi pajak bulanan. Dalam paket tersebut, ia mengolah transaksi, menyusun laporan keuangan, menghitung kewajiban pajak dan menyiapkan dokumen pelaporan.
Paket tersebut dapat dibedakan dari layanan yang melibatkan tindakan formal sebagai kuasa Wajib Pajak.
Untuk layanan sebagai kuasa, freelancer perlu memastikan telah memenuhi persyaratan yang berlaku, termasuk SKT apabila bertindak sebagai Pihak Lain.
Dengan struktur seperti ini, klien mengetahui apa yang dibeli, freelancer memahami batas tanggung jawabnya, dan potensi kesalahpahaman dapat dikurangi.
Bagi freelancer yang ingin mengembangkan usaha secara profesional, kejelasan ruang lingkup layanan justru menjadi salah satu nilai jual yang penting.
Apakah SKT Bisa Menjadi Peluang Karier bagi Freelancer Pajak?
Bagi seseorang yang serius membangun karier di bidang perpajakan, SKT Pihak Lain dapat menjadi salah satu jalur pengembangan kompetensi dan kewenangan profesional.
Freelancer yang sebelumnya hanya membantu administrasi mungkin ingin memperluas layanan sesuai kapasitas yang diperbolehkan.
Misalnya mulai mempersiapkan diri untuk memenuhi persyaratan sebagai Pihak Lain yang dapat ditunjuk menjadi kuasa Wajib Pajak.
Namun keputusan mengikuti jalur SKT sebaiknya tidak hanya didasarkan pada keinginan memperoleh sertifikat.
Calon Pihak Lain perlu memahami bahwa kedudukan sebagai kuasa juga membawa kewajiban profesional dan tuntutan penguasaan peraturan perpajakan.
Selain memahami KUP, PPh dan PPN, seorang kuasa perlu mampu membaca dokumen, menganalisis persoalan perpajakan dan menjalankan kewenangannya secara bertanggung jawab.
Karena itu, mempersiapkan SKT sebaiknya dipandang sebagai proses peningkatan kompetensi, bukan sekadar formalitas agar bisa menerima lebih banyak klien.
Artikel terkait: SKT Pihak Lain di Coretax: Hubungan SKT, Kuasa Wajib Pajak dan Akses Akun
Kesimpulan: Freelancer Pajak Tidak Otomatis Wajib Memiliki SKT
Jadi, apakah freelancer pajak wajib punya SKT?
Jawabannya bergantung pada pekerjaan dan kedudukan hukum yang dijalankannya.
Freelancer yang hanya memberikan bantuan administratif, seperti pembukuan, pengolahan data, penghitungan pajak dan penyiapan konsep dokumen, tidak otomatis menjadi kuasa Wajib Pajak hanya karena menerima pembayaran dari klien.
Namun apabila freelancer bertindak sebagai Pihak Lain yang menerima kuasa untuk melaksanakan hak atau memenuhi kewajiban perpajakan atas nama klien, persyaratan SKT harus dipenuhi sesuai ketentuan.
PMK 44 Tahun 2026 dan PMK 55 Tahun 2026 memberikan kerangka yang lebih jelas mengenai kedudukan tersebut.
Bagi freelancer, langkah terbaik bukan sekadar bertanya apakah semua jasa pajak sekarang harus menggunakan SKT.
Pertanyaan yang lebih penting adalah apakah layanan yang ditawarkan hanya berupa bantuan administratif atau sudah melibatkan kewenangan sebagai kuasa Wajib Pajak.
Dengan memahami perbedaannya, freelancer dapat menjalankan usaha secara lebih tertib, sementara Wajib Pajak memperoleh kepastian mengenai siapa yang benar-benar berwenang mewakilinya.
FAQ tentang Freelancer Pajak dan SKT
Tidak semua freelancer pajak wajib memiliki SKT. Kewajiban tersebut berlaku apabila freelancer bertindak sebagai Pihak Lain yang menjadi kuasa Wajib Pajak sesuai ketentuan. Pekerjaan administratif yang tidak melibatkan tindakan sebagai kuasa perlu dibedakan dari layanan tersebut.
Layanan bantuan administrasi, pembukuan dan pengolahan data perpajakan perlu dibedakan dari praktik sebagai Konsultan Pajak berizin maupun tindakan sebagai kuasa Wajib Pajak. Ruang lingkup jasa, penggunaan sebutan profesi dan persyaratan hukum yang relevan harus diperhatikan.
Freelancer dapat membantu menyiapkan data, penghitungan dan konsep SPT. Namun apabila pekerjaan mencakup pelaksanaan kewenangan formal atas nama Wajib Pajak, persyaratan mengenai wakil, kuasa dan akses sistem harus diperhatikan.
Freelancer dapat membantu menganalisis data dan menyiapkan konsep jawaban. Namun apabila ia bertindak sebagai kuasa Wajib Pajak dalam kategori Pihak Lain, persyaratan SKT dan pemberian kuasa harus dipenuhi.
Tidak. Sertifikat brevet tidak sama dengan SKT. Untuk memperoleh SKT Pihak Lain, seseorang harus memenuhi persyaratan kompetensi dan registrasi sesuai ketentuan yang berlaku.
Tidak. SKT bukan pengganti surat kuasa khusus. Freelancer tetap memerlukan penunjukan yang sah dari Wajib Pajak dan hanya dapat menjalankan kewenangan sesuai ketentuan serta klasifikasi SKT yang dimilikinya.
SKT merupakan dokumen bagi Pihak Lain yang memenuhi persyaratan untuk bertindak sebagai kuasa Wajib Pajak. Izin Konsultan Pajak merupakan izin profesi bagi seseorang yang memenuhi persyaratan sebagai Konsultan Pajak. Keduanya tidak sama.
Berdasarkan PMK Nomor 55 Tahun 2026, SKT Pihak Lain berlaku selama tiga tahun sejak tanggal diterbitkan, dengan tetap memperhatikan ketentuan mengenai keberlakuan Surat Keterangan Kompetensi.
Tidak seluruh freelancer. Mulai 2027, persyaratan SKT perlu dipenuhi oleh Pihak Lain yang akan bertindak sebagai kuasa Wajib Pajak. Freelancer yang hanya menjalankan pekerjaan administratif tidak otomatis termasuk kategori tersebut.
Tidak. Pemegang SKT harus menjalankan layanan sebagai kuasa sesuai klasifikasi SKT yang dimiliki, ruang lingkup pemberian kuasa, dan ketentuan perpajakan yang berlaku.
Ya. Pemberian kuasa tidak menghapus tanggung jawab Wajib Pajak atas pelaksanaan hak dan pemenuhan kewajiban perpajakan yang dikuasakan.