
Sejak munculnya ketentuan baru mengenai kuasa Wajib Pajak, cukup banyak staf pajak perusahaan yang mulai mempertanyakan posisi mereka. Apakah seorang tax staff sekarang wajib memiliki SKT? Bagaimana dengan tax officer yang setiap bulan membuat SPT, mengurus Coretax, atau berkomunikasi dengan kantor pajak? Apakah tax manager yang sudah bekerja belasan tahun juga harus mengikuti ujian kompetensi?
Pertanyaan ini wajar muncul. Selama ini, banyak perusahaan menyerahkan hampir seluruh pekerjaan perpajakan kepada bagian tax dan accounting. Mulai dari membuat bukti potong, menerbitkan Faktur Pajak, menyusun SPT, membayar pajak, sampai menyiapkan jawaban SP2DK.
Ketika aturan mengenai kuasa Wajib Pajak berubah, sebagian karyawan kemudian khawatir bahwa pekerjaan yang selama ini mereka lakukan tidak lagi diperbolehkan apabila belum mempunyai Surat Keterangan Terdaftar (SKT).
Padahal, persoalannya tidak sesederhana itu.
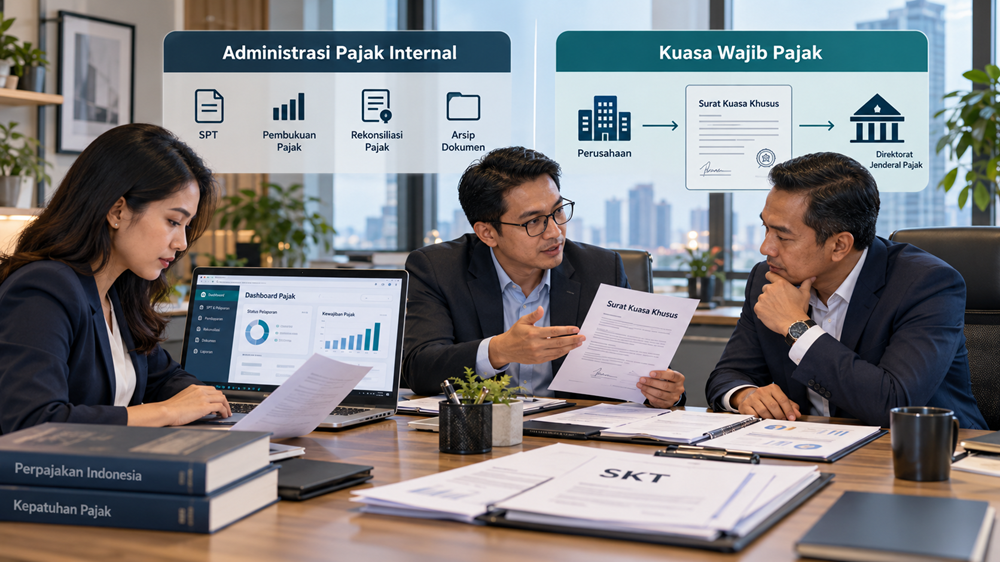
Tidak semua tax staff wajib memiliki SKT hanya karena bekerja di bagian pajak. Kewajiban tersebut perlu dilihat dari kedudukan dan kewenangan seseorang, khususnya apakah ia hanya menjalankan pekerjaan internal perusahaan atau bertindak sebagai Pihak Lain yang menjadi kuasa Wajib Pajak.
Untuk memahami perbedaannya, kita perlu melihat ketentuan PMK Nomor 44 Tahun 2026 mengenai pelaksanaan hak dan pemenuhan kewajiban perpajakan oleh kuasa Wajib Pajak.
Apakah Tax Staff Wajib Memiliki SKT?
Jawaban singkatnya, tidak semua tax staff wajib mempunyai SKT.
Seorang karyawan yang bekerja sebagai tax staff, tax officer, tax supervisor, atau tax manager tidak otomatis diwajibkan memiliki SKT hanya karena jabatan tersebut tercantum dalam struktur organisasi perusahaan.
Namun situasinya dapat berbeda ketika karyawan tersebut ditunjuk untuk bertindak sebagai kuasa Wajib Pajak dalam kapasitas Pihak Lain.
Dalam PMK Nomor 44 Tahun 2026, terdapat pengaturan mengenai siapa yang dapat menerima kuasa dari Wajib Pajak. Salah satu kategorinya adalah Pihak Lain, yaitu orang perseorangan di luar kategori konsultan pajak dan keluarga yang memenuhi ketentuan untuk menjadi kuasa.
Untuk kategori Pihak Lain, kompetensi perpajakan dibuktikan dengan SKT sesuai ketentuan.
Jadi, pertanyaan yang seharusnya diajukan perusahaan bukan sekadar apakah tax staff sudah mempunyai SKT, melainkan apakah tugas yang diberikan kepadanya mengharuskan ia bertindak sebagai kuasa Wajib Pajak.
Perbedaan tersebut sangat penting agar perusahaan tidak salah memahami ketentuan baru.
Mengapa Banyak Tax Staff Mengira Sekarang Wajib Memiliki SKT?
Selama bertahun-tahun, istilah tax staff, tax officer, dan kuasa pajak sering digunakan secara bergantian dalam percakapan sehari-hari.
Padahal ketiganya tidak selalu mempunyai arti hukum yang sama.
Seorang tax officer dapat bertanggung jawab atas administrasi PPN, PPh Pasal 21, PPh Pasal 23, dan SPT Tahunan perusahaan. Ia juga mungkin menjadi orang yang paling memahami kondisi perpajakan perusahaan.
Namun kemampuan dan tanggung jawab tersebut tidak otomatis menjadikannya kuasa Wajib Pajak.
Sebaliknya, seseorang yang bukan karyawan tetap perusahaan dapat memperoleh kewenangan sebagai kuasa melalui mekanisme yang ditentukan peraturan perpajakan.
Di sinilah sumber kesalahpahaman sering muncul.
Perusahaan terbiasa menganggap bahwa siapa pun yang mengurus pajak berarti menjadi kuasa pajak. Padahal pekerjaan administratif dan kedudukan sebagai kuasa perlu dibedakan.
Perbedaan Tax Staff, Wakil Wajib Pajak, dan Kuasa Wajib Pajak
Untuk memahami apakah tax staff wajib punya SKT, kita perlu mengenali tiga kedudukan yang berbeda.
Tax Staff sebagai Karyawan Perusahaan
Tax staff adalah jabatan atau fungsi pekerjaan dalam organisasi perusahaan.
Tugasnya dapat meliputi pencatatan transaksi perpajakan, penghitungan pajak, penyiapan bukti potong, rekonsiliasi PPN, penyusunan dokumen pelaporan, serta pemantauan kewajiban perpajakan.
Pekerjaan tersebut merupakan bagian dari hubungan kerja antara karyawan dan perusahaan.
Seorang tax staff tidak otomatis berubah menjadi kuasa Wajib Pajak hanya karena menangani pekerjaan tersebut.
Misalnya PT ABC mempunyai seorang tax staff bernama Andi. Setiap bulan Andi menghitung PPh Pasal 21 karyawan, menyiapkan bukti potong, dan menyusun rekonsiliasi PPN.
Pekerjaan itu sendiri tidak otomatis menyebabkan Andi wajib memiliki SKT.
Namun apabila Andi akan ditunjuk sebagai kuasa Wajib Pajak dalam kategori Pihak Lain, persyaratannya harus dinilai berdasarkan ketentuan mengenai kuasa Wajib Pajak.
Wakil Wajib Pajak
Wakil Wajib Pajak mempunyai dasar kedudukan yang berbeda.
Dalam ketentuan perpajakan, Wajib Pajak badan dapat diwakili oleh pengurus atau pihak lain yang memenuhi pengertian wakil berdasarkan peraturan perundang-undangan.
Contohnya direktur perusahaan yang mempunyai kewenangan mewakili perseroan.
Kedudukan sebagai wakil tidak sama dengan kedudukan sebagai kuasa.
Karena itu, jangan langsung menyimpulkan bahwa direktur atau pengurus perusahaan harus memiliki SKT Pihak Lain untuk menjalankan kewenangannya sebagai wakil Wajib Pajak.
Dasar hukumnya berbeda.
Kuasa Wajib Pajak
Kuasa Wajib Pajak adalah pihak yang memperoleh kuasa untuk melaksanakan hak dan/atau memenuhi kewajiban perpajakan tertentu atas nama Wajib Pajak.
PMK Nomor 44 Tahun 2026 mengatur kategori kuasa, termasuk konsultan pajak, Pihak Lain, dan keluarga yang memenuhi ketentuan.
Untuk Pihak Lain, SKT menjadi bagian penting dari persyaratan kompetensinya.
Dengan demikian, seorang tax staff dapat saja bekerja bertahun-tahun tanpa pernah berkedudukan sebagai kuasa. Namun ketika perusahaan hendak menunjuknya sebagai Pihak Lain untuk menjalankan kewenangan perpajakan tertentu, persoalan SKT menjadi relevan.
Apakah Tax Staff yang Membuat SPT Harus Memiliki SKT?
Ini salah satu pertanyaan yang paling sering muncul.
Di banyak perusahaan, pekerjaan membuat SPT hampir seluruhnya dilakukan oleh tax staff.
Direktur mungkin hanya menerima laporan akhir bahwa seluruh kewajiban pajak telah diselesaikan.
Apakah kondisi tersebut membuat tax staff wajib mempunyai SKT?
Tidak otomatis.
Kita perlu membedakan pekerjaan menyiapkan SPT dengan kewenangan bertindak atas nama Wajib Pajak.
Tax staff dapat mengolah data, menghitung pajak, melakukan rekonsiliasi, menyiapkan dokumen dan menyusun konsep SPT sebagai bagian dari pekerjaan internal perusahaan.
Namun ketika kegiatan sudah menyangkut penggunaan kewenangan formal dalam sistem perpajakan, perusahaan perlu memastikan bahwa orang yang menjalankannya mempunyai kapasitas dan hak akses yang sesuai.
Dengan kata lain, akses teknis ke Coretax dan kedudukan hukum sebagai kuasa Wajib Pajak merupakan dua persoalan yang saling berkaitan, tetapi tidak identik.
Perusahaan tidak seharusnya menganggap bahwa setiap pengguna Coretax otomatis merupakan kuasa. Sebaliknya, perusahaan juga tidak boleh menggunakan pemberian akses sistem sebagai cara untuk mengabaikan persyaratan kuasa apabila suatu tindakan memang dilakukan dalam kapasitas kuasa Wajib Pajak.
Apakah Tax Staff yang Mengurus Coretax Wajib Memiliki SKT?

Coretax memungkinkan pengelolaan administrasi perpajakan dengan pengaturan peran dan akses tertentu.
Dalam praktiknya, perusahaan dapat membutuhkan beberapa karyawan untuk menjalankan pekerjaan yang berbeda.
Misalnya bagian accounting menyiapkan data transaksi, tax staff mengelola administrasi Faktur Pajak, sedangkan tax manager melakukan pemeriksaan akhir sebelum pelaporan.
Tidak tepat jika seluruh kegiatan tersebut langsung disamakan dengan pemberian kuasa.
Namun pengaturan akses dalam Coretax juga tidak boleh dilakukan sembarangan.
Perusahaan perlu membedakan akses untuk pekerjaan administratif dengan akses untuk menjalankan kewenangan yang mensyaratkan kedudukan sebagai wakil atau kuasa.
Apabila seseorang ditunjuk sebagai Pihak Lain untuk bertindak sebagai kuasa Wajib Pajak, persyaratan SKT dan pemberian kuasanya harus diperhatikan.
Perusahaan sebaiknya tidak sekadar membagikan akun direktur kepada tax staff agar pekerjaan menjadi lebih mudah.
Selain menimbulkan persoalan keamanan, praktik seperti itu dapat mengaburkan siapa sebenarnya yang melakukan tindakan perpajakan.
Artikel terkait: Karyawan Wajib Punya SKT untuk Menjadi Kuasa Wajib Pajak? Ini Aturan Terbarunya
Bagaimana Jika Tax Staff Menjawab SP2DK?
Contoh berikut sering terjadi.
PT ABC menerima SP2DK dari kantor pajak. Direktur kemudian meminta tax staff menyiapkan penjelasan dan dokumen pendukung.
Tax staff memeriksa pembukuan, merekonsiliasi data, menyusun jawaban, dan menyiapkan lampiran.
Apakah pekerjaan tersebut mengharuskannya memiliki SKT?
Sepanjang ia menjalankan pekerjaan internal untuk membantu perusahaan menyiapkan tanggapan, kegiatan tersebut tidak otomatis menjadikannya kuasa Wajib Pajak.
Namun jika perusahaan menunjuk tax staff tersebut untuk bertindak sebagai kuasa dalam proses klarifikasi atau pelaksanaan hak dan kewajiban perpajakan tertentu, kedudukan hukumnya perlu dipastikan.
Jika ia bertindak sebagai Pihak Lain, persyaratan SKT berlaku sesuai ketentuan.
Karena itu, perusahaan sebaiknya membedakan siapa yang menyiapkan jawaban, siapa yang berwenang menyampaikan atau menandatangani dokumen, dan dalam kapasitas apa orang tersebut bertindak.
Pemisahan ini penting agar ketika terjadi pertanyaan mengenai kewenangan, perusahaan dapat menunjukkan dasar penugasannya dengan jelas.
Artikel terkait: SKT Pihak Lain di Coretax: Hubungan SKT, Kuasa Wajib Pajak dan Akses Akun
Apakah Tax Manager Wajib Memiliki SKT?
Jabatan tax manager juga tidak otomatis menyebabkan seseorang wajib mempunyai SKT.
Tax manager dapat mempunyai tanggung jawab yang jauh lebih besar dibandingkan tax staff, misalnya mengawasi kepatuhan perpajakan, menyusun tax planning, mendampingi pemeriksaan, atau memberikan rekomendasi kepada direksi.
Namun kewajiban SKT tidak semata-mata didasarkan pada senioritas, besarnya gaji, atau lamanya pengalaman kerja.
Seorang tax manager yang hanya menjalankan fungsi manajemen internal tidak otomatis menjadi kuasa Wajib Pajak.
Sebaliknya, jika tax manager ditunjuk sebagai Pihak Lain untuk menjadi kuasa, persyaratan yang berlaku bagi Pihak Lain perlu dipenuhi.
Ini juga menjelaskan mengapa seseorang yang sangat berpengalaman di bidang pajak belum tentu otomatis memenuhi persyaratan formal sebagai kuasa.
Pengalaman kerja dan kompetensi formal merupakan dua hal yang perlu dibedakan.
Apakah Sertifikat Brevet Pajak Sudah Cukup?
Banyak tax staff mempunyai sertifikat Brevet A dan B, bahkan Brevet C.
Sertifikat tersebut tentu dapat menjadi bagian dari pengembangan kemampuan perpajakan.
Namun brevet pajak tidak otomatis sama dengan SKT Pihak Lain.
Dalam kerangka ketentuan baru, SKT berkaitan dengan pemenuhan persyaratan kompetensi dan registrasi yang ditentukan untuk kategori Pihak Lain.
PMK Nomor 44 Tahun 2026 juga memberikan ketentuan peralihan tertentu sampai dengan 31 Desember 2026 bagi orang selain konsultan pajak yang memenuhi persyaratan berdasarkan ketentuan peralihan, antara lain terkait sertifikat brevet atau kualifikasi pendidikan perpajakan tertentu.
Ketentuan peralihan tersebut tidak boleh ditafsirkan sebagai pengakuan bahwa semua pemegang brevet otomatis telah mempunyai SKT.
Karena itu, perusahaan yang masih menggunakan mekanisme peralihan perlu memastikan dokumen, syarat dan jangka waktu penggunaannya benar-benar terpenuhi.
Artikel terkait: Cara Mendapatkan SKT Kuasa Wajib Pajak: Syarat, Ujian dan Prosedur Terbaru 2026
Apa Dampak Ketentuan SKT bagi Perusahaan?
Perubahan aturan kuasa Wajib Pajak seharusnya mendorong perusahaan untuk menata kembali pembagian kewenangan dalam fungsi perpajakannya.
Selama ini, ada perusahaan yang mempunyai tax staff berpengalaman tetapi tidak pernah mendokumentasikan secara jelas apakah karyawan tersebut hanya bertugas menyiapkan administrasi atau juga diberi kewenangan formal untuk mewakili perusahaan.
Akibatnya, ketika terjadi pemeriksaan, klarifikasi atau pengajuan permohonan tertentu, muncul pertanyaan mengenai siapa yang sebenarnya berwenang bertindak.
Dengan adanya ketentuan baru, perusahaan perlu lebih disiplin dalam membedakan fungsi administrasi, fungsi pengawasan, kedudukan wakil dan pemberian kuasa.
Perusahaan Perlu Memetakan Tugas Tax Staff
Langkah pertama bukan langsung meminta seluruh karyawan bagian pajak mengikuti ujian SKT.
Perusahaan sebaiknya memetakan tugas yang benar-benar dijalankan.
Misalnya, tax staff A bertanggung jawab atas PPh Pasal 21 dan bukti potong. Tax staff B menangani Faktur Pajak dan rekonsiliasi PPN. Tax supervisor memeriksa SPT. Tax manager berkoordinasi dengan direksi dan mendampingi penyelesaian persoalan perpajakan.
Dari pemetaan tersebut, perusahaan dapat menilai pekerjaan mana yang merupakan fungsi internal dan pekerjaan mana yang membutuhkan kedudukan formal sebagai wakil atau kuasa.
Dengan demikian, keputusan mengenai kebutuhan SKT menjadi lebih tepat sasaran.
Perusahaan Perlu Meninjau Surat Kuasa dan Hak Akses
Jika perusahaan selama ini menunjuk karyawan tertentu untuk bertindak sebagai kuasa, periksa kembali dasar penunjukannya.
Pastikan surat kuasa khusus, persyaratan kompetensi, registrasi dan pemberian akses telah sesuai dengan ketentuan yang berlaku.
Jangan menganggap bahwa surat tugas internal perusahaan selalu dapat menggantikan surat kuasa khusus.
Keduanya mempunyai fungsi yang berbeda.
Demikian pula, pemberian akses Coretax tidak otomatis menggantikan persyaratan hukum untuk bertindak sebagai kuasa.
Perusahaan Perlu Mengantisipasi Masa Peralihan
Tahun 2026 merupakan masa penting bagi perusahaan yang selama ini menggunakan karyawan atau pihak lain dengan dasar kompetensi berdasarkan ketentuan sebelumnya.
Ketentuan peralihan sampai dengan 31 Desember 2026 perlu diperhatikan secara serius.
Jangan menunggu ketika perusahaan sedang menghadapi SP2DK, pemeriksaan atau permohonan perpajakan yang mendesak baru mengetahui bahwa pihak yang ditunjuk tidak memenuhi persyaratan sebagai kuasa.
Perencanaan sejak awal akan jauh lebih baik daripada memperbaiki persoalan kewenangan ketika proses perpajakan sedang berjalan.
Apakah Perusahaan Sebaiknya Mendorong Tax Staff Memiliki SKT?
Walaupun tidak semua tax staff wajib mempunyai SKT, perusahaan tetap dapat mempertimbangkan pengembangan kompetensi karyawannya melalui jalur tersebut.
Terutama apabila perusahaan memang membutuhkan karyawan tertentu untuk menjalankan fungsi sebagai Pihak Lain yang menjadi kuasa Wajib Pajak.
Namun kebutuhan tersebut sebaiknya didasarkan pada fungsi pekerjaan, bukan sekadar mengikuti tren sertifikasi.
Bagi tax staff yang ingin meningkatkan karier, memahami ketentuan kuasa Wajib Pajak dan mempersiapkan kompetensi yang dipersyaratkan dapat menjadi langkah pengembangan profesional.
Bagi perusahaan, keberadaan karyawan yang memenuhi persyaratan sebagai kuasa dapat membantu perencanaan penugasan perpajakan, sepanjang penunjukan dan kewenangannya tetap dilakukan sesuai aturan.
Yang perlu dipahami, memiliki SKT juga bukan berarti seseorang bebas mewakili seluruh perusahaan tanpa penunjukan.
SKT berkaitan dengan persyaratan kompetensi Pihak Lain. Kewenangan untuk bertindak atas nama Wajib Pajak tetap memerlukan dasar pemberian kuasa dan pemenuhan ketentuan lainnya.
Bagaimana dengan Freelancer Pajak?
Situasi freelancer pajak perlu diperhatikan secara tersendiri.
Berbeda dengan tax staff yang bekerja dalam hubungan kerja internal, freelancer pajak sering memberikan layanan kepada beberapa Wajib Pajak sekaligus.
Namun status sebagai freelancer juga tidak otomatis menjadikan seseorang kuasa Wajib Pajak.
Jika freelancer hanya memberikan bantuan administratif, seperti mengolah data pembukuan atau menyiapkan konsep penghitungan pajak, perlu dilihat ruang lingkup pekerjaannya.
Tetapi ketika ia menerima kuasa untuk melaksanakan hak dan/atau memenuhi kewajiban perpajakan atas nama klien sebagai Pihak Lain, persyaratan SKT dan ketentuan kuasa menjadi relevan.
Karena itu, freelancer yang berencana menyediakan layanan pendampingan perpajakan perlu memahami batas antara jasa administrasi, konsultasi dan tindakan sebagai kuasa Wajib Pajak.
Artikel terkait: Ujian SKT Kuasa Wajib Pajak: Materi yang Perlu Dipelajari dan Persiapannya
Kesimpulan: Tax Staff Tidak Otomatis Wajib Memiliki SKT
Pertanyaan apakah tax staff wajib punya SKT tidak bisa dijawab hanya dengan melihat nama jabatan.
Tax staff, tax officer, tax supervisor dan tax manager merupakan fungsi pekerjaan dalam organisasi perusahaan. Jabatan tersebut tidak otomatis menjadikan seseorang kuasa Wajib Pajak.
Kewajiban memenuhi persyaratan SKT menjadi relevan ketika seseorang bertindak sebagai Pihak Lain yang menjadi kuasa Wajib Pajak berdasarkan ketentuan yang berlaku.
Karena itu, perusahaan tidak perlu terburu-buru menyimpulkan bahwa seluruh staf pajaknya wajib mempunyai SKT.
Yang lebih penting adalah memastikan pembagian tugas, dasar kewenangan, surat kuasa dan pengaturan akses Coretax sudah benar.
Bagi tax staff yang ingin mengembangkan karier sebagai pihak yang dapat ditunjuk menjadi kuasa Wajib Pajak, memahami persyaratan SKT tentu merupakan langkah yang patut dipertimbangkan.
Pada akhirnya, persoalan ini bukan semata-mata tentang sertifikat.
Persoalan utamanya adalah memastikan bahwa setiap orang yang menjalankan hak dan kewajiban perpajakan perusahaan mempunyai kewenangan yang sah dan sesuai dengan ketentuan.
FAQ: Tax Staff dan Kewajiban Memiliki SKT
Tidak. Jabatan tax staff tidak otomatis mewajibkan seseorang mempunyai SKT. Persyaratan SKT perlu diperhatikan apabila seseorang bertindak sebagai Pihak Lain yang menjadi kuasa Wajib Pajak.
Tidak otomatis. Tax officer yang menjalankan pekerjaan administrasi internal perusahaan tidak serta-merta menjadi kuasa Wajib Pajak. Jika ditunjuk sebagai Pihak Lain untuk menjadi kuasa, persyaratan yang berlaku harus dipenuhi.
Tidak hanya karena jabatannya sebagai tax manager. Kebutuhan SKT bergantung pada kedudukan dan kewenangan yang dijalankannya, terutama jika ia bertindak sebagai kuasa Wajib Pajak dalam kategori Pihak Lain.
Tax staff dapat membantu menyiapkan penghitungan, data dan konsep SPT sebagai bagian dari pekerjaan internal. Namun pelaksanaan kewenangan formal dan penggunaan akses perpajakan harus dilakukan oleh pihak yang mempunyai kapasitas serta hak akses sesuai ketentuan.
Tidak semua pengguna Coretax otomatis wajib mempunyai SKT. Perlu dibedakan antara pengguna yang menjalankan fungsi administratif berdasarkan akses yang sah dan pihak yang bertindak sebagai kuasa Wajib Pajak.
Jika hanya menyiapkan data dan konsep tanggapan sebagai pekerjaan internal, tidak otomatis wajib mempunyai SKT. Namun jika bertindak sebagai Pihak Lain yang menerima kuasa untuk menjalankan kewenangan perpajakan, persyaratan kuasa harus dipenuhi.
Tidak. Sertifikat brevet pajak bukan SKT. Ketentuan peralihan dalam PMK Nomor 44 Tahun 2026 juga perlu dibedakan dari persyaratan SKT yang berlaku bagi Pihak Lain.
Ketentuan peralihan tertentu dalam PMK Nomor 44 Tahun 2026 berlaku sampai dengan 31 Desember 2026, dengan persyaratan yang ditentukan dalam peraturan tersebut.
Tidak semata-mata karena menjalankan kewenangannya sebagai direktur. Direktur yang berkedudukan sebagai wakil Wajib Pajak mempunyai dasar hukum berbeda dari Pihak Lain yang menjadi kuasa Wajib Pajak.
Tidak. Kepemilikan SKT tidak otomatis memberikan kewenangan untuk bertindak atas nama setiap perusahaan. Penunjukan sebagai kuasa, surat kuasa khusus dan ketentuan akses yang relevan tetap harus dipenuhi.
Bergantung pada layanan dan kedudukan hukumnya. Jika freelancer bertindak sebagai Pihak Lain yang menjadi kuasa Wajib Pajak, persyaratan SKT berlaku sesuai ketentuan. Pekerjaan administrasi yang tidak melibatkan tindakan sebagai kuasa perlu dinilai berdasarkan ruang lingkupnya.