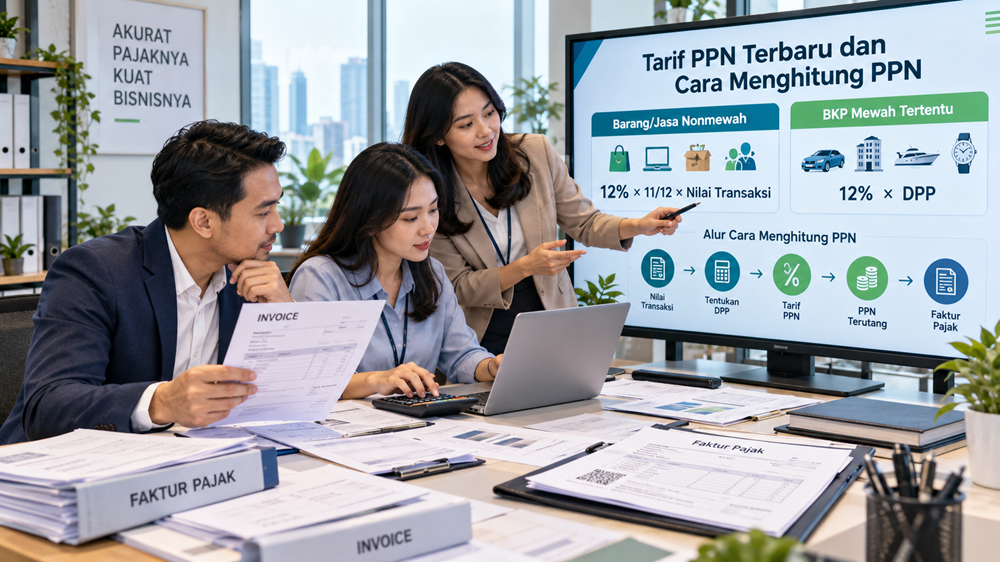

Kalau ada satu pertanyaan pajak yang paling sering menimbulkan kebingungan sejak 2025, mungkin pertanyaannya adalah: sebenarnya tarif PPN sekarang 11% atau 12%?
Sebagian orang mengatakan tarif PPN sudah menjadi 12%. Sebagian lainnya mengatakan PPN masih 11%. Ketika melihat Faktur Pajak, kebingungan bisa bertambah karena ada transaksi yang menggunakan tarif 12%, tetapi Dasar Pengenaan Pajaknya menggunakan nilai 11/12. Pada transaksi lain, cara menghitungnya bisa berbeda lagi.
Sebenarnya kedua angka tersebut bisa muncul dalam praktik, tetapi konteksnya harus dipahami dengan benar.
Secara hukum, tarif PPN berdasarkan UU PPN sebagaimana diubah terakhir dengan UU Harmonisasi Peraturan Perpajakan adalah 12% mulai 1 Januari 2025. Namun pemerintah kemudian mengatur mekanisme Dasar Pengenaan Pajak atau DPP tertentu melalui PMK 131 Tahun 2024. Untuk sebagian besar barang dan jasa nonmewah yang masuk dalam cakupan ketentuan tersebut, PPN dihitung dengan tarif 12% atas DPP Nilai Lain sebesar 11/12 dari nilai transaksi. Hasil akhirnya setara dengan PPN 11% dari nilai transaksi.
Karena itu, memahami PPN sekarang tidak cukup hanya dengan menghafalkan angka tarif.
Kita juga harus memahami barang atau jasa yang ditransaksikan, siapa yang melakukan transaksi, berapa Dasar Pengenaan Pajaknya, dan apakah transaksi tersebut mempunyai mekanisme penghitungan khusus.
Artikel ini akan menjadi peta besar untuk memahami tarif PPN dan cara menghitung PPN. Kita tidak akan membedah setiap transaksi khusus terlalu dalam. Untuk kasus yang membutuhkan penjelasan lebih detail, pembaca dapat melanjutkan ke artikel terkait yang lebih spesifik.
Berapa Tarif PPN Terbaru?
Kita mulai dari dasar hukumnya.
UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan mengubah ketentuan Pasal 7 UU PPN. Dalam ketentuan tersebut, tarif PPN ditetapkan sebesar 11% mulai 1 April 2022 dan menjadi 12% paling lambat mulai 1 Januari 2025.
Jadi, jika pertanyaannya adalah:
“Berapa tarif PPN menurut UU PPN saat ini?”
Jawabannya adalah 12%.
Namun persoalannya tidak berhenti di sana.
Besarnya PPN yang harus dipungut tidak selalu diperoleh dengan mengalikan 12% langsung dengan harga jual atau penggantian.
Di sinilah kita perlu memahami DPP.
Mengapa Ada yang Mengatakan PPN Masih 11%?
Kebingungan ini muncul karena sejak 1 Januari 2025 berlaku PMK Nomor 131 Tahun 2024.
Untuk BKP selain barang yang tergolong mewah, penyerahan JKP, serta beberapa transaksi lain dalam cakupan ketentuan tersebut, PPN dihitung dengan tarif 12% menggunakan DPP Nilai Lain sebesar 11/12 dari nilai impor, harga jual, atau penggantian.
Rumus sederhananya:
PPN = 12% × 11/12 × Nilai Transaksi
Secara matematis:
12% × 11/12 = 11%
Karena itu, untuk transaksi yang menggunakan mekanisme tersebut, jumlah PPN yang dipungut setara dengan 11% dari nilai transaksi.
Misalnya perusahaan menjual barang nonmewah senilai Rp100.000.000.
DPP Nilai Lain:
11/12 × Rp100.000.000 = Rp91.666.666,67
PPN:
12% × Rp91.666.666,67 = Rp11.000.000
Jadi jumlah PPN-nya Rp11 juta.
Inilah alasan mengapa dalam percakapan sehari-hari orang sering mengatakan bahwa “PPN barang nonmewah tetap 11%”.
Namun dari sudut pandang hukum dan administrasi perpajakan, perlu dibedakan antara tarif PPN dengan hasil efektif penghitungan PPN.
Tarifnya 12%, sedangkan untuk transaksi tertentu DPP yang digunakan adalah 11/12 sehingga jumlah PPN yang dihasilkan setara 11% dari nilai penuh transaksi.
Perbedaan istilah ini penting, terutama ketika membuat Faktur Pajak.
Artikel terkait: PPN: Pengertian, Objek, Subjek, Tarif dan Cara Kerjanya
Memahami DPP Sebelum Menghitung PPN
Kesalahan yang cukup sering terjadi ketika menghitung PPN adalah langsung mencari tarif.
Padahal ada satu komponen yang sama pentingnya, yaitu Dasar Pengenaan Pajak.
DPP adalah nilai yang menjadi dasar untuk menghitung PPN.
Karena itu, rumus dasar PPN sebenarnya bukan sekadar:
Tarif × Harga
melainkan:
PPN = Tarif PPN × Dasar Pengenaan Pajak
Persoalannya, DPP tidak selalu berupa harga jual secara penuh.
Dalam transaksi tertentu DPP dapat berupa harga jual, penggantian, nilai impor, nilai ekspor, atau nilai lain yang ditentukan berdasarkan ketentuan perpajakan.
Sejak berlakunya PMK 131 Tahun 2024, memahami DPP menjadi semakin penting karena mekanisme 11/12 digunakan untuk transaksi dalam cakupannya.
Selain itu, ada transaksi tertentu yang sejak awal mempunyai ketentuan DPP Nilai Lain atau PPN dengan besaran tertentu. Ketentuan tersebut kini antara lain dikonsolidasikan dalam PMK 11 Tahun 2025, yang kemudian juga mengalami perubahan melalui PMK 53 Tahun 2025.
Artinya, sebelum menghitung PPN, jangan langsung mengambil kalkulator.
Identifikasi dulu transaksinya.
Cara Menghitung PPN untuk Barang dan Jasa Nonmewah
Sekarang kita masuk ke transaksi yang paling sering dijumpai dalam kegiatan usaha sehari-hari.
Misalnya sebuah PKP menjual barang nonmewah senilai Rp200.000.000.
Dengan asumsi transaksi tersebut masuk dalam mekanisme umum PMK 131 Tahun 2024, penghitungan PPN dilakukan dengan tarif 12% dan DPP Nilai Lain sebesar 11/12 dari harga jual.
Contoh Penghitungan
Harga jual = Rp200.000.000
DPP Nilai Lain:
11/12 × Rp200.000.000 = Rp183.333.333,33
PPN:
12% × Rp183.333.333,33 = Rp22.000.000
Jumlah yang harus dibayar pembeli apabila harga belum termasuk PPN:
Rp200.000.000 + Rp22.000.000 = Rp222.000.000
Kalau hanya ingin melakukan pengecekan cepat, hasil tersebut memang sama dengan:
11% × Rp200.000.000 = Rp22.000.000.
Namun ketika berhubungan dengan administrasi Faktur Pajak, tetap pahami bahwa mekanisme hukumnya menggunakan tarif 12% dengan DPP Nilai Lain 11/12 untuk transaksi yang memenuhi ketentuan.
Cara Menghitung PPN Jika Harga Sudah Termasuk PPN
Ini kasus yang sangat sering terjadi.
Misalnya perusahaan memberikan penawaran:
“Harga Rp111.000.000 sudah termasuk PPN.”
Berapa sebenarnya harga sebelum PPN?
Untuk transaksi nonmewah yang menghasilkan beban efektif 11% dari harga sebelum PPN, kita dapat menghitung:
Harga sebelum PPN = Rp111.000.000 ÷ 1,11
Hasilnya:
Rp100.000.000
PPN:
Rp111.000.000 − Rp100.000.000 = Rp11.000.000
Jadi:
Harga sebelum PPN = Rp100.000.000
PPN = Rp11.000.000
Total = Rp111.000.000
Kesalahan yang sering terjadi adalah menghitung PPN sebesar 11% langsung dari Rp111 juta.
Hasilnya tentu berbeda, karena Rp111 juta dalam contoh ini sudah mengandung PPN.
Karena itu, sebelum menghitung PPN selalu pastikan apakah angka dalam kontrak, invoice, atau penawaran merupakan harga sebelum PPN atau sudah termasuk PPN.
Bagaimana Menghitung PPN Barang Mewah?
Di sinilah perbedaan yang paling penting.
PMK 131 Tahun 2024 memberikan perlakuan berbeda terhadap Barang Kena Pajak yang tergolong mewah.
Untuk BKP mewah yang masuk dalam ketentuan tersebut, setelah masa transisi Januari 2025, PPN dihitung menggunakan tarif 12% dengan DPP berupa harga jual atau nilai impor secara penuh. Ketentuan normal tersebut berlaku mulai 1 Februari 2025.
Misalnya sebuah BKP mewah mempunyai harga jual Rp1.000.000.000.
Jika transaksi tersebut menggunakan tarif 12% atas harga jual penuh:
PPN = 12% × Rp1.000.000.000
PPN = Rp120.000.000
Jumlah setelah PPN:
Rp1.120.000.000
Pada barang yang tergolong mewah, perlu diperiksa pula kemungkinan adanya Pajak Penjualan atas Barang Mewah atau PPnBM. Karena itu, jangan menganggap PPN sebagai satu-satunya pajak yang mungkin muncul.
Pembahasan mengenai jenis barang mewah, tarif PPnBM, serta cara menghitung PPN dan PPnBM sebaiknya ditempatkan dalam artikel tersendiri.
Artikel terkait: PPN Barang Mewah dan PPnBM: Tarif, Objek dan Cara Menghitungnya
Bagaimana dengan Tarif PPN 0%?
Selain tarif 12%, UU PPN juga mengenal tarif 0%.
Tarif PPN 0% diterapkan terhadap ekspor Barang Kena Pajak Berwujud, ekspor Barang Kena Pajak Tidak Berwujud, dan ekspor Jasa Kena Pajak sesuai persyaratan yang berlaku.
Namun jangan salah memahami tarif 0% sebagai transaksi yang berada di luar sistem PPN.
Tarif 0% berbeda dengan transaksi yang bukan objek PPN.
Perbedaan ini penting karena dapat berpengaruh terhadap administrasi PPN dan Pajak Masukan.
Untuk perusahaan yang melakukan ekspor barang maupun jasa, pembahasan mengenai syarat penerapan tarif 0% sebaiknya dipelajari secara khusus.
Artikel terkait: PPN Ekspor Barang dan Jasa: Tarif 0% dan Ketentuannya
DPP Nilai Lain Tidak Hanya Berarti 11/12
Ini bagian yang perlu diperhatikan.
Setelah sering mendengar istilah 11/12, jangan kemudian menyimpulkan bahwa semua DPP Nilai Lain selalu berarti 11/12 dari harga jual.
Tidak demikian.
PPN Indonesia mempunyai transaksi tertentu yang memang menggunakan mekanisme DPP Nilai Lain atau besaran tertentu berdasarkan aturan khusus.
PMK 11 Tahun 2025 mengonsolidasikan berbagai ketentuan mengenai DPP Nilai Lain dan besaran tertentu PPN. Di dalamnya terdapat transaksi dengan formula khusus, misalnya pemakaian sendiri atau pemberian cuma-cuma BKP/JKP, penyerahan film cerita, aktiva tertentu yang tersisa pada saat pembubaran perusahaan, serta transaksi lainnya.
Karena itu, rumus:
12% × 11/12 × harga jual
jangan digunakan untuk seluruh transaksi tanpa terlebih dahulu memeriksa objeknya.
Artikel terkait: DPP Nilai Lain PPN: Pengertian, Jenis dan Cara Menghitungnya
Cara Menghitung PPN dari Sisi Penjual
Bagi PKP penjual, PPN yang dipungut atas penyerahan disebut Pajak Keluaran.
Misalnya PT A menjual barang nonmewah kepada PT B dengan harga Rp500 juta.
Jika transaksi menggunakan mekanisme 12% × 11/12:
PPN = 12% × 11/12 × Rp500.000.000
PPN = Rp55.000.000
PT A kemudian membuat Faktur Pajak sesuai ketentuan.
Dari sudut pandang PT A, Rp55 juta tersebut merupakan Pajak Keluaran.
Namun bukan berarti seluruh Rp55 juta pasti menjadi jumlah yang harus disetor ke negara.
Mengapa?
Karena PT A mungkin mempunyai Pajak Masukan yang dapat dikreditkan.
Artikel terkait: Pajak Keluaran: Pengertian, Cara Menghitung dan Contohnya
Cara Menghitung PPN yang Harus Disetor
Ini berbeda dengan menghitung PPN pada satu invoice.
Misalnya selama satu Masa Pajak perusahaan mempunyai:
Pajak Keluaran = Rp100 juta
Pajak Masukan yang dapat dikreditkan = Rp70 juta
Maka secara sederhana:
PPN yang masih harus dibayar = Pajak Keluaran − Pajak Masukan
PPN yang masih harus dibayar:
Rp100 juta − Rp70 juta = Rp30 juta.
Jadi meskipun perusahaan memungut Pajak Keluaran Rp100 juta dari pelanggan, bukan berarti perusahaan otomatis menyetor Rp100 juta.
Perusahaan mempunyai Pajak Masukan Rp70 juta yang dapat dikreditkan sehingga posisi akhirnya menjadi Rp30 juta kurang bayar.
Mekanisme inilah yang menjadi salah satu karakter penting PPN.
Artikel terkait: Pajak Masukan dan Pajak Keluaran: Cara Menghitung PPN yang Harus Dibayar
Bagaimana Jika Pajak Masukan Lebih Besar?
Sekarang kita balik kondisinya.
Misalnya:
Pajak Keluaran = Rp70 juta
Pajak Masukan yang dapat dikreditkan = Rp100 juta
Maka:
Rp70 juta − Rp100 juta = minus Rp30 juta.
Artinya, perusahaan mempunyai posisi lebih bayar Rp30 juta.
Kelebihan tersebut dapat ditindaklanjuti sesuai ketentuan, misalnya melalui kompensasi ke Masa Pajak berikutnya atau mekanisme pengembalian apabila memenuhi persyaratan.
Namun ada satu catatan penting.
Tidak semua PPN yang dibayar perusahaan otomatis dapat menjadi Pajak Masukan yang dikreditkan.
Syarat pengkreditan Pajak Masukan harus diperiksa terlebih dahulu.
Artikel terkait: Pajak Masukan: Syarat Pengkreditan dan Pajak Masukan yang Tidak Dapat Dikreditkan
Cara Menghitung PPN Jangan Dipisahkan dari Faktur Pajak
Menghitung PPN dengan kalkulator mungkin hanya membutuhkan beberapa detik.
Yang lebih penting justru memastikan hasil penghitungan tersebut diterapkan dengan benar dalam Faktur Pajak.
Dalam praktik Coretax, PKP perlu memperhatikan nilai transaksi, DPP, PPN, identitas lawan transaksi, kode transaksi, serta informasi lain yang diwajibkan.
Kesalahan menentukan DPP dapat menyebabkan nilai PPN pada Faktur Pajak ikut salah.
Kesalahan Faktur Pajak kemudian dapat memengaruhi Pajak Keluaran penjual dan Pajak Masukan pembeli.
Karena itu, setelah memahami tarif dan rumus PPN, langkah berikutnya adalah memahami mekanisme Faktur Pajak.
Artikel terkait: Cara Mudah Membuat Faktur Pajak di Coretax
Artikel terkait: Jenis Kode Faktur Pajak dan Cara Memilih Kode yang Benar
PPN 11% atau 12%: Cara Paling Mudah Memahaminya
Kalau harus menjelaskan persoalan ini kepada pemilik usaha dalam bahasa sederhana, saya akan menggunakan cara berikut.
Jangan mulai dengan pertanyaan:
“PPN-nya 11% atau 12%?”
Mulailah dengan pertanyaan:
“Transaksinya apa?”
Jika merupakan transaksi barang atau jasa nonmewah yang menggunakan mekanisme PMK 131 Tahun 2024, tarif PPN secara hukum adalah 12%, tetapi DPP Nilai Lainnya 11/12 sehingga PPN yang dihasilkan setara 11% dari nilai transaksi.
Jika merupakan BKP mewah yang masuk dalam mekanisme pengenaan atas DPP penuh, tarif 12% diterapkan terhadap harga jual atau nilai impor sesuai ketentuan.
Jika transaksi mempunyai DPP Nilai Lain atau besaran tertentu berdasarkan aturan khusus, gunakan formula yang berlaku untuk transaksi tersebut.
Jika merupakan ekspor BKP atau JKP yang memenuhi ketentuan, dapat berlaku tarif 0%.
Dengan cara berpikir seperti ini, persoalan tarif PPN menjadi jauh lebih mudah.
Kesalahan yang Sering Terjadi Saat Menghitung PPN
Kesalahan pertama biasanya terjadi karena langsung mengalikan semua transaksi dengan 12%.
Cara tersebut berisiko salah karena tidak semua transaksi menggunakan DPP penuh.
Kesalahan berikutnya justru kebalikannya: menganggap seluruh transaksi cukup dihitung 11%.
Hasil matematisnya mungkin benar untuk transaksi tertentu, tetapi pendekatan tersebut tidak dapat diterapkan begitu saja terhadap BKP mewah maupun transaksi yang mempunyai mekanisme khusus.
Kesalahan lain terjadi ketika harga yang sebenarnya sudah termasuk PPN kembali dikalikan dengan tarif PPN. Akibatnya PPN dihitung dua kali dari basis yang keliru.
Dalam transaksi bisnis, kesalahan semacam ini bukan hanya menghasilkan perbedaan beberapa angka pada invoice.
Jika nilainya besar dan berlangsung berbulan-bulan, akumulasinya dapat menjadi material.
Karena itu, accounting dan tax staff sebaiknya mempunyai satu kebiasaan sederhana:
identifikasi transaksi terlebih dahulu, baru menentukan rumus PPN.
Urutan yang Benar Sebelum Menghitung PPN
Jika ingin mengurangi risiko salah hitung, gunakan pola berpikir berikut setiap kali menerima transaksi.
Pertama, tentukan apakah transaksi tersebut merupakan objek PPN.
Kedua, identifikasi barang atau jasanya. Apakah termasuk barang/jasa nonmewah, BKP mewah, ekspor, atau transaksi yang mempunyai mekanisme khusus?
Ketiga, tentukan Dasar Pengenaan Pajaknya.
Keempat, tentukan tarif atau formula PPN yang berlaku.
Kelima, baru hitung PPN dan buat Faktur Pajaknya.
Setelah seluruh transaksi dalam satu Masa Pajak terkumpul, lakukan rekonsiliasi Pajak Keluaran dengan Pajak Masukan sebelum menyampaikan SPT Masa PPN.
Urutan sederhana ini jauh lebih aman dibandingkan langsung menghafalkan rumus.
Peta Belajar Tarif dan Penghitungan PPN
Artikel ini sengaja tidak masuk terlalu dalam ke seluruh jenis transaksi PPN.
Untuk memahami tarif PPN secara menyeluruh, pembahasan selanjutnya sebaiknya dibagi ke dalam beberapa artikel khusus.
Mulailah dari artikel mengenai DPP PPN dan DPP Nilai Lain. Setelah itu lanjutkan ke cara menghitung PPN barang dan jasa nonmewah, PPN barang mewah dan PPnBM, serta tarif PPN ekspor.
Selanjutnya pelajari transaksi dengan besaran tertentu PPN.
Setelah memahami penghitungan per transaksi, masuklah ke Pajak Masukan dan Pajak Keluaran. Dari sana barulah mempelajari cara menentukan PPN kurang bayar atau lebih bayar dalam SPT Masa PPN.
Alurnya menjadi:
Transaksi → Objek PPN → DPP → Tarif → PPN → Faktur Pajak → Pajak Keluaran/Pajak Masukan → SPT Masa PPN.
Dengan struktur seperti ini, Anda tidak perlu menghafalkan puluhan rumus sekaligus.
Pahami dulu transaksinya. Rumus akan mengikuti.
Kesimpulan
Tarif PPN yang berlaku berdasarkan UU PPN adalah 12% sejak 1 Januari 2025. Namun mengetahui angka 12% saja belum cukup untuk menghitung PPN dengan benar.
Untuk sebagian besar barang dan jasa nonmewah yang masuk dalam cakupan PMK 131 Tahun 2024, PPN dihitung menggunakan tarif 12% dengan DPP Nilai Lain sebesar 11/12 dari nilai transaksi. Hasil akhirnya setara dengan 11% dari nilai transaksi.
Sementara itu, BKP mewah tertentu menggunakan tarif 12% terhadap DPP penuh sesuai ketentuan, ekspor tertentu menggunakan tarif 0%, dan beberapa transaksi mempunyai mekanisme DPP Nilai Lain atau besaran tertentu tersendiri.
Jadi, kalau ada pertanyaan “PPN sekarang 11% atau 12%?”, jangan buru-buru menjawab hanya dengan satu angka.
Tanyakan dulu transaksinya.
Karena dalam PPN, tarif hanyalah satu bagian dari perhitungan. DPP dan karakter transaksi justru menentukan bagaimana tarif tersebut diterapkan.
Itulah fondasi yang perlu dipahami sebelum masuk ke kasus PPN yang lebih kompleks.
FAQ Tarif PPN dan Cara Menghitung PPN
Tarif PPN berdasarkan UU PPN adalah 12% mulai 1 Januari 2025. Namun untuk barang dan jasa nonmewah yang masuk dalam cakupan PMK 131 Tahun 2024, digunakan DPP Nilai Lain sebesar 11/12 sehingga hasil PPN setara dengan 11% dari nilai transaksi.
Tarif hukumnya adalah 12%. Untuk transaksi nonmewah tertentu, tarif tersebut dikalikan DPP 11/12 sehingga secara matematis jumlah PPN setara 11% dari nilai penuh transaksi. Untuk menentukan penghitungan yang benar, jenis transaksinya harus dilihat terlebih dahulu.
Untuk transaksi dalam cakupan PMK 131 Tahun 2024, rumus sederhananya adalah:
PPN = 12% × 11/12 × harga jual atau penggantian.
Hasilnya setara dengan 11% dari nilai transaksi.
Jika Rp100 juta merupakan harga sebelum PPN atas barang atau jasa nonmewah yang menggunakan DPP 11/12, PPN-nya Rp11 juta sehingga jumlah setelah PPN menjadi Rp111 juta.
Jika transaksi menggunakan beban efektif 11% dan total setelah PPN adalah Rp111 juta, harga sebelum PPN dapat dihitung Rp111 juta ÷ 1,11 = Rp100 juta. PPN-nya Rp11 juta.
BKP yang tergolong mewah dan masuk dalam ketentuan PMK 131 Tahun 2024 menggunakan tarif PPN 12% atas DPP berupa harga jual atau nilai impor penuh sesuai ketentuan. Untuk penyerahan tertentu, mekanisme tersebut berlaku setelah masa transisi Januari 2025.
Ya. UU PPN menetapkan tarif 0% untuk ekspor BKP Berwujud, ekspor BKP Tidak Berwujud, dan ekspor JKP sesuai ketentuan.
Tidak. Terdapat transaksi tertentu yang mempunyai formula DPP Nilai Lain atau besaran tertentu tersendiri. Karena itu, jenis transaksi harus diperiksa sebelum menentukan rumus PPN.
Secara umum, PKP memperhitungkan Pajak Keluaran dengan Pajak Masukan yang dapat dikreditkan. Jika Pajak Keluaran lebih besar, selisihnya dapat menjadi PPN yang masih harus dibayar. Jika Pajak Masukan lebih besar, dapat timbul posisi lebih bayar sesuai ketentuan.