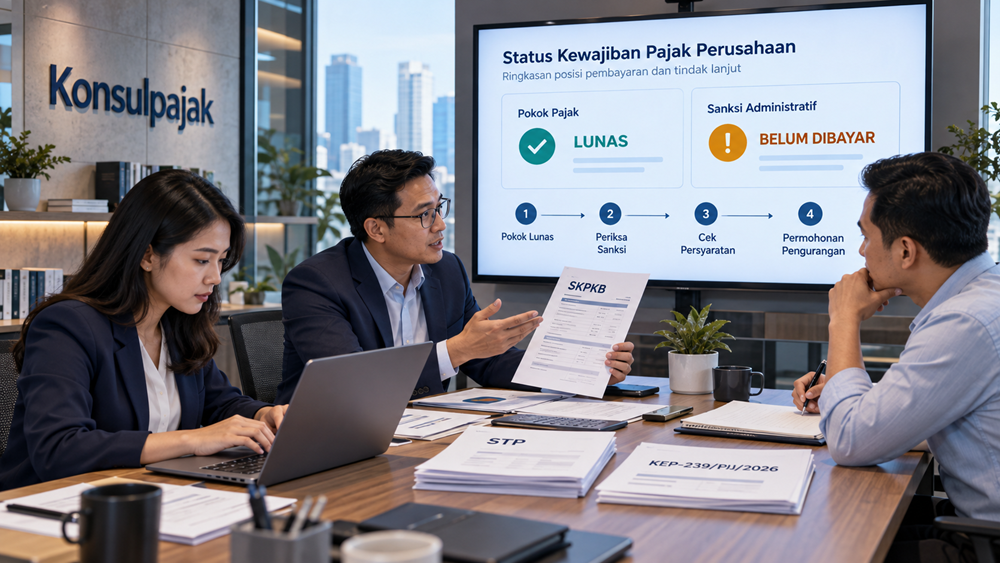

Banyak Wajib Pajak menganggap persoalan perpajakan sudah selesai ketika pokok pajaknya telah dibayar. Namun, dalam praktiknya, masih ada kewajiban lain yang perlu diperhatikan, yaitu sanksi administratif.
Situasi seperti ini cukup sering ditemukan pada perusahaan yang menerima Surat Tagihan Pajak (STP) atau Surat Ketetapan Pajak Kurang Bayar (SKPKB).
Misalnya, perusahaan menerima SKPKB dengan pokok pajak kurang bayar sebesar Rp200 juta dan sanksi administratif Rp60 juta. Perusahaan kemudian membayar pokok pajak Rp200 juta, tetapi belum melunasi sanksinya.
Pertanyaannya, apakah sanksi Rp60 juta tersebut masih harus dibayar seluruhnya?
Atau justru bisa diajukan pengurangan atau penghapusan karena pokok pajak sudah diselesaikan?
Pertanyaan tersebut semakin relevan setelah diterbitkannya Peraturan Menteri Keuangan Nomor 71 Tahun 2026 dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
Kedua aturan tersebut berkaitan dengan mekanisme dan kebijakan pengurangan atau penghapusan sanksi administratif.
Namun, penting dipahami bahwa pelunasan pokok pajak tidak secara otomatis menghapus bunga, denda, atau kenaikan yang tercantum dalam dokumen perpajakan.
Wajib Pajak tetap harus memeriksa jenis sanksi, dasar pengenaannya, tanggal penerbitan STP atau SKP, serta persyaratan permohonan.
Lantas, bagaimana jika pokok pajak sudah lunas tetapi sanksi masih terutang? Apakah seluruh sanksi bisa dihapus? Bagaimana jika sanksi sudah dibayar sebagian?
Berikut penjelasannya.
Apakah Pokok Pajak yang Sudah Lunas Membuat Denda Otomatis Dihapus?
Tidak.
Pokok pajak dan sanksi administratif merupakan dua komponen kewajiban yang berbeda.
Pokok pajak adalah jumlah pajak yang memang harus dibayar berdasarkan ketentuan perpajakan. Sementara itu, sanksi administratif merupakan konsekuensi dari kondisi tertentu, seperti keterlambatan pembayaran, keterlambatan pelaporan, pembetulan SPT, atau hasil pemeriksaan.
Misalnya, PT Maju Sejahtera menerima SKPKB dengan rincian pokok pajak sebesar Rp150 juta dan sanksi bunga Rp45 juta.
Perusahaan telah melunasi pokok pajak Rp150 juta.
Apakah sanksi Rp45 juta langsung hilang?
Tidak. Komponen sanksi tersebut tetap harus diperhatikan sampai terdapat penyelesaian menurut ketentuan.
Namun, perusahaan dapat memeriksa kemungkinan mengajukan pengurangan atau penghapusan sanksi administratif.
Dengan kata lain, pelunasan pokok pajak merupakan langkah penting dalam memenuhi persyaratan permohonan, tetapi bukan keputusan penghapusan sanksi.
Dasar Hukum Pengurangan atau Penghapusan Sanksi Pajak
Dasar hukum utama pengurangan atau penghapusan sanksi administratif terdapat dalam Pasal 36 ayat (1) huruf a Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan atau UU KUP.
Ketentuan tersebut memberikan kewenangan kepada Direktur Jenderal Pajak untuk mengurangkan atau menghapuskan sanksi administratif berupa bunga, denda, dan kenaikan yang dikenakan karena kekhilafan Wajib Pajak atau bukan karena kesalahannya.
Tata cara permohonan diatur lebih lanjut melalui PMK Nomor 118 Tahun 2024.
Kemudian, PMK Nomor 71 Tahun 2026 mengubah sejumlah ketentuan PMK 118 Tahun 2024, termasuk mekanisme pengalokasian pembayaran utang pajak dan pengaturan kebijakan khusus melalui Pasal 27A.
Sebagai tindak lanjut kebijakan khusus tersebut, DJP menerbitkan KEP-239/PJ/2026 yang mulai berlaku pada 8 Oktober 2026.
Melalui keputusan ini, Wajib Pajak yang memenuhi persyaratan berpeluang memperoleh pengurangan atau penghapusan sanksi administratif tertentu.
Namun, perlu dibedakan antara mekanisme umum berdasarkan Pasal 36 UU KUP dan fasilitas khusus berdasarkan KEP-239/PJ/2026.
Mekanisme umum menilai persyaratan pengurangan atau penghapusan sanksi berdasarkan kondisi Wajib Pajak dan ketentuan yang berlaku.
Sementara itu, KEP-239/PJ/2026 menetapkan kategori, periode, persyaratan tambahan, serta besaran fasilitas khusus sebagaimana diatur dalam lampirannya.
Mengapa PMK 71 Tahun 2026 Penting Jika Pokok Pajak Sudah Dibayar?
Salah satu perubahan penting dalam PMK 71 Tahun 2026 adalah mekanisme pengalokasian pembayaran utang pajak.
Sebelumnya, pembayaran dalam konteks ketentuan terkait diperhitungkan secara proporsional antara pokok pajak dan sanksi administratif.
Setelah perubahan tersebut, pembayaran diperhitungkan terlebih dahulu terhadap pokok pajak yang belum atau kurang dibayar.
Apabila jumlah pembayaran melebihi pokok pajak, kelebihannya diperhitungkan terhadap sanksi administratif.
Sebagai contoh, sebuah perusahaan mempunyai kewajiban dalam SKPKB sebagai berikut.
Pokok pajak kurang bayar sebesar Rp200 juta.
Sanksi administratif sebesar Rp60 juta.
Total kewajiban sebesar Rp260 juta.
Perusahaan kemudian melakukan pembayaran Rp200 juta.
Berdasarkan mekanisme pengalokasian pembayaran yang berlaku, pembayaran tersebut diperhitungkan terlebih dahulu terhadap pokok pajak sesuai ketentuan.
Dengan demikian, komponen pokok pajak dapat diselesaikan, sementara sanksi administratif masih perlu ditangani secara terpisah.
Perubahan ini penting karena dalam sejumlah kategori KEP-239/PJ/2026, penyelesaian pokok pajak merupakan salah satu persyaratan untuk mendapatkan fasilitas.
Namun, perusahaan tetap harus memastikan bahwa pembayaran benar-benar tercatat pada kewajiban yang dimaksud.
Jangan hanya berpedoman pada jumlah uang yang telah ditransfer tanpa memeriksa status administrasinya.
Baca juga: KEP-239/PJ/2026 dan PMK 71/2026: Hubungan serta Perbedaannya.
Sanksi Apa Saja yang Bisa Dikurangi atau Dihapus?
Secara umum, sanksi administratif yang dapat dimohonkan pengurangan atau penghapusan mencakup bunga, denda, dan kenaikan sesuai ketentuan.
Namun, perlakuannya bergantung pada dasar pengenaan dan dokumen perpajakan.
Sanksi bunga akibat terlambat membayar pajak
Misalnya, perusahaan terlambat menyetorkan PPh 21 atau PPh 23.
Setelah pokok pajak dilunasi, masih terdapat sanksi bunga atas keterlambatan pembayaran.
Dalam keadaan tersebut, perusahaan dapat memeriksa mekanisme pengurangan sanksi berdasarkan Pasal 36 UU KUP.
Jika memenuhi periode dan persyaratan KEP-239/PJ/2026, fasilitas khusus juga dapat dipertimbangkan.
Denda keterlambatan penyampaian SPT
Perusahaan dapat menerima STP karena terlambat menyampaikan SPT Tahunan atau SPT Masa.
Dalam kondisi ini, sering kali tidak terdapat pokok pajak yang belum dibayar sebagai bagian dari STP tersebut.
Jika denda masih terutang, perusahaan perlu memeriksa dasar penerbitan STP dan kemungkinan fasilitas yang relevan.
Bunga akibat pembetulan SPT
Pembetulan SPT yang menyebabkan bertambahnya pajak kurang bayar dapat menimbulkan sanksi bunga.
Walaupun tambahan pokok pajak telah dibayar, bunga yang timbul akibat pembetulan perlu ditangani berdasarkan ketentuan tersendiri.
Sanksi dalam SKPKB hasil pemeriksaan
Sanksi administratif juga dapat timbul setelah DJP melakukan pemeriksaan pajak.
Jika SKPKB memuat pokok pajak dan sanksi, perusahaan perlu memeriksa ketentuan pembayaran serta mekanisme pengurangan yang relevan.
Perlu diperhatikan bahwa jenis sanksi dan dasar pasal pengenaannya menentukan besaran fasilitas. Tidak semua sanksi menggunakan persentase pengurangan yang sama.
Apakah Pokok Pajak Sudah Lunas dan Denda Belum Dibayar Termasuk KEP-239/PJ/2026?
Berpotensi termasuk.
KEP-239/PJ/2026 secara khusus mengatur bahwa pengurangan atau penghapusan hanya diberikan terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Ketentuan tersebut terdapat dalam Diktum KEEMPAT huruf d.
Artinya, kondisi ketika pokok pajak sudah dibayar tetapi sanksi masih terutang merupakan salah satu keadaan yang relevan untuk diperiksa.
Namun, bukan berarti setiap sanksi yang belum dibayar otomatis masuk fasilitas.
Wajib Pajak tetap harus mengidentifikasi kategori yang sesuai.
Misalnya, untuk sanksi dalam SKP atau STP yang diterbitkan sebelum 8 Oktober 2026, kategori kelima dapat menjadi relevan.
Sementara itu, untuk SKP hasil pemeriksaan yang diterbitkan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027, kategori keempat dapat diperiksa.
Jika sanksi berkaitan dengan keterlambatan pembayaran atau pembetulan SPT tertentu, kategori kedua atau ketiga mungkin lebih sesuai.
Karena itu, kondisi pokok pajak sudah lunas hanya merupakan salah satu bagian dari analisis kelayakan fasilitas.
Kasus 1: Pokok SKPKB Sudah Lunas, Sanksi Belum Dibayar
PT Karya Utama menerima SKPKB hasil pemeriksaan pada Februari 2027.
SKPKB tersebut memuat pokok pajak sebesar Rp300 juta dan sanksi administratif sebesar Rp90 juta.
Perusahaan melunasi pokok pajak Rp300 juta pada Mei 2027.
Namun, sanksi Rp90 juta belum dibayar.
Apakah sanksi tersebut dapat dihapus?
Karena SKPKB diterbitkan pada periode 8 Oktober 2026 sampai dengan 30 Juni 2027, perusahaan dapat memeriksa fasilitas kategori keempat KEP-239/PJ/2026.
Dari sisi pembayaran, pokok pajak juga telah dilunasi sebelum batas 30 Juni 2027.
Namun, perusahaan masih perlu memeriksa dasar pengenaan sanksi, ketentuan lampiran, status upaya hukum, dan persyaratan permohonannya.
Jika seluruh persyaratan dipenuhi, sanksi tersebut berpotensi memperoleh pengurangan atau penghapusan sesuai ketentuan.
Tetapi persentase pengurangannya tidak boleh langsung ditetapkan sebesar 100 persen tanpa memeriksa lampiran yang sesuai.
Baca juga: Penghapusan Sanksi SKPKB: Syarat, Pelunasan Pokok, dan Permohonan.
Kasus 2: STP Lama, Pokok Pajak Sudah Lunas
PT Sentosa menerima STP pada Agustus 2025 atas bunga keterlambatan pembayaran pajak.
Nilai sanksi dalam STP sebesar Rp20 juta.
Pokok pajak yang menjadi dasar pengenaan bunga sudah dilunasi sebelumnya.
Namun, STP sebesar Rp20 juta masih belum dibayar.
Dalam kondisi tersebut, perusahaan dapat memeriksa kategori kelima KEP-239/PJ/2026.
Kategori ini mencakup sanksi administratif tertentu dalam STP atau SKP yang diterbitkan sebelum 8 Oktober 2026.
Namun, perusahaan harus memastikan bahwa persyaratan pembayaran dan kondisi dokumen sesuai dengan kategori tersebut.
Besarnya pengurangan juga harus ditentukan dari jenis sanksi dan ketentuan lampiran.
Karena itu, STP lama yang belum dilunasi tidak boleh langsung dianggap akan dihapus seluruhnya.
Kasus 3: Pokok PPh 21 Sudah Dibayar, Masih Ada Bunga
PT Maju Bersama terlambat menyetorkan PPh 21 untuk Masa Pajak September 2026.
Pokok PPh 21 sebesar Rp75 juta kemudian dibayar pada November 2026.
Namun, keterlambatan tersebut menimbulkan sanksi bunga.
Apakah bunganya bisa dihapus?
Perusahaan dapat memeriksa kategori ketiga KEP-239/PJ/2026 yang berkaitan dengan keterlambatan pembayaran atau penyetoran pajak tertentu.
Kategori tersebut mencakup kewajiban yang tercantum dalam SPT Masa sampai dengan Masa Pajak September 2026, dengan persyaratan periode penyampaian dan pembayaran mulai 8 Oktober 2026 sampai dengan 30 Juni 2027.
Apabila seluruh persyaratan kategori terpenuhi, bunga keterlambatan berpotensi memperoleh pengurangan.
Namun, perusahaan tetap harus memeriksa jenis sanksi, besaran fasilitas, dan status pembayaran bunga.
Baca juga: Terlambat Bayar Pajak: Ketentuan Pengurangan atau Penghapusan Sanksi.
Bagaimana Jika Denda Sudah Dibayar Sebagian?
Kondisi ini perlu mendapat perhatian khusus.
Misalnya, perusahaan mempunyai sanksi administratif sebesar Rp50 juta.
Perusahaan telah membayar Rp15 juta sehingga masih terdapat sanksi Rp35 juta yang belum dilunasi.
Dalam KEP-239/PJ/2026, fasilitas hanya diberikan terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Namun, beberapa kategori mempunyai persyaratan pembayaran sebagian sanksi.
Karena itu, perusahaan tidak boleh langsung menghitung pengurangan atas Rp35 juta dengan persentase tertentu.
Perlu diperiksa apakah pembayaran Rp15 juta tersebut memenuhi persyaratan skema fasilitas atau merupakan pembayaran biasa yang mempunyai perlakuan berbeda.
Selain itu, pastikan pembayaran pokok pajak dan sanksi telah dialokasikan secara benar dalam administrasi DJP.
Apakah Sanksi yang Sudah Dilunasi Seluruhnya Bisa Diminta Kembali?
Untuk fasilitas khusus KEP-239/PJ/2026, pengurangan atau penghapusan dibatasi pada sanksi administratif yang belum dibayar atau belum dilunasi.
Dengan demikian, apabila seluruh denda atau bunga telah dibayar sebelum permohonan, Wajib Pajak tidak dapat langsung menganggap pembayaran tersebut akan dikembalikan melalui fasilitas khusus ini.
Namun, perlu dibedakan antara permohonan pengurangan sanksi dan persoalan kelebihan pembayaran atau ketidakbenaran penerbitan dokumen perpajakan.
Jika Wajib Pajak menilai terdapat sanksi yang sebenarnya tidak seharusnya dikenakan, mekanisme penyelesaiannya perlu diperiksa berdasarkan ketentuan yang sesuai.
Jangan menggunakan fasilitas KEP-239/PJ/2026 sebagai dasar otomatis untuk meminta kembali sanksi yang telah dilunasi.
Apakah Pelunasan Pokok Pajak Menjamin Permohonan Dikabulkan?
Tidak.
Pelunasan pokok pajak merupakan persyaratan penting, tetapi bukan satu-satunya faktor yang menentukan keputusan.
Wajib Pajak juga harus memenuhi ketentuan Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026.
Permohonan harus disampaikan secara tertulis dalam bahasa Indonesia dengan menyebutkan jumlah sanksi yang dimohonkan beserta alasan.
Secara umum, satu permohonan diajukan untuk satu STP atau SKP.
Status keberatan, gugatan, maupun permohonan administratif lainnya juga harus diperiksa.
Selain itu, untuk KEP-239/PJ/2026 terdapat persyaratan surat pernyataan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Terdapat pula persyaratan mengenai tidak diajukannya gugatan atau upaya hukum lainnya, atau dokumen pencabutan apabila relevan.
Surat pernyataan yang dipersyaratkan harus ditandatangani di atas meterai oleh pihak yang berwenang sesuai ketentuan.
Karena itu, pelunasan pokok pajak tidak boleh dianggap sebagai jaminan bahwa seluruh permohonan akan disetujui.
Bagaimana Jika Perusahaan Masih Mengajukan Keberatan?
Persoalan ini sangat penting apabila sanksi yang dimohonkan berasal dari SKPKB hasil pemeriksaan.
Misalnya, perusahaan sudah membayar pokok pajak sebesar Rp300 juta, tetapi masih mengajukan keberatan karena tidak setuju dengan sebagian koreksi pemeriksa.
Dalam kondisi tersebut, perusahaan tidak boleh langsung menyimpulkan bahwa pengurangan sanksi dapat diajukan secara bersamaan tanpa memeriksa ketentuan.
Pasal 23 PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026 mengatur hubungan permohonan pengurangan sanksi dengan keberatan dan mekanisme administratif lainnya.
KEP-239/PJ/2026 juga mempunyai persyaratan tambahan mengenai status gugatan atau upaya hukum.
Karena itu, jangan mencabut keberatan tanpa mempertimbangkan konsekuensi hukumnya.
Perusahaan perlu menilai apakah persoalan utamanya terletak pada besarnya pokok pajak, sanksi administratif, atau keduanya.
Jika pokok pajak masih disengketakan, perusahaan sebaiknya melakukan analisis sebelum menentukan jalur penyelesaian.
Cara Mengajukan Pengurangan atau Penghapusan Sanksi Setelah Pokok Pajak Lunas
Langkah pertama adalah memeriksa dokumen yang menjadi dasar sanksi.
Pastikan nomor STP atau SKP, tanggal penerbitan, jenis pajak, masa atau tahun pajak, serta pasal pengenaan sanksi.
Selanjutnya, periksa bukti pembayaran pokok pajak.
Cocokkan pembayaran dengan jumlah pokok yang menjadi dasar pengenaan sanksi dan pastikan bahwa pembayaran telah tercatat sesuai kewajiban.
Langkah berikutnya adalah menentukan kategori fasilitas.
Jika menggunakan KEP-239/PJ/2026, cocokkan kondisi dokumen dengan kategori yang sesuai dan periksa persyaratan pembayaran berdasarkan lampiran.
Setelah itu, siapkan surat permohonan pengurangan atau penghapusan sanksi.
Cantumkan jumlah sanksi yang dimohonkan, alasan permohonan, serta dasar hukum yang digunakan.
Lengkapi dokumen pendukung dan surat pernyataan yang dipersyaratkan.
Permohonan dapat diajukan melalui layanan administrasi Coretax DJP.
Pengguna yang berwenang masuk ke Portal Wajib Pajak, kemudian memilih menu Layanan Wajib Pajak.
Selanjutnya pilih Layanan Administrasi dan Buat Permohonan Layanan Administrasi.
Pada jenis layanan, pilih Keberatan dan Non Keberatan, kemudian sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Lengkapi data permohonan, buat dokumen PDF, lakukan penandatanganan elektronik, lalu kirim permohonan sesuai petunjuk sistem.
Setelah pengiriman berhasil, simpan Bukti Penerimaan Elektronik atau BPE.
BPE merupakan bukti bahwa permohonan telah diterima secara elektronik, bukan keputusan bahwa sanksi sudah dihapus.
Apakah Sanksi Tetap Bisa Ditagih Selama Permohonan Diproses?
Hal ini tidak boleh diabaikan.
Pengajuan permohonan pengurangan atau penghapusan sanksi bukan berarti seluruh kewajiban penagihan otomatis berhenti.
Selama belum terdapat keputusan yang mengubah besarnya kewajiban, Wajib Pajak harus tetap memperhatikan status utang pajak dan tindakan penagihan yang berlaku.
Terlebih lagi, ketentuan permohonan mempunyai persyaratan tertentu yang berkaitan dengan tahapan penagihan.
Karena itu, sebelum mengajukan permohonan, tax staff sebaiknya memeriksa apakah telah terdapat Surat Teguran, Surat Paksa, atau tindakan penagihan lainnya.
Jika proses penagihan telah berjalan, perusahaan perlu segera memastikan pilihan penyelesaian yang tersedia sesuai ketentuan.
Jangan menganggap bahwa BPE permohonan dapat digunakan sebagai bukti bahwa penagihan secara otomatis dihentikan.
Sampai Kapan Pengurangan Sanksi Bisa Diajukan?
Untuk fasilitas khusus KEP-239/PJ/2026, batas akhir penyampaian permohonan adalah 1 Oktober 2028.
Namun, tanggal tersebut berbeda dengan batas pembayaran yang dipersyaratkan.
Untuk kategori keempat, kelima, dan keenam, terdapat ketentuan tertentu mengenai pembayaran pokok pajak, utang pajak, atau sebagian sanksi sampai dengan 30 Juni 2027.
Sementara itu, kategori khusus terkait hasil pemeriksaan harta dalam konteks Program Pengungkapan Sukarela mempunyai batas pembayaran sampai 31 Desember 2027.
Artinya, perusahaan yang sudah melunasi pokok pajak harus memeriksa apakah tanggal pembayaran tersebut memenuhi kategori yang digunakan.
Jangan menunda pembayaran atau persiapan permohonan hanya karena batas akhir pengajuan masih berada pada tahun 2028.
Kesalahan yang Sering Terjadi Ketika Pokok Pajak Sudah Lunas
Kesalahan pertama adalah menganggap pembayaran pokok pajak otomatis menghapus bunga atau denda.
Padahal, sanksi tetap memerlukan penyelesaian berdasarkan ketentuan.
Kesalahan berikutnya adalah menganggap seluruh sanksi yang belum dibayar memperoleh penghapusan 100 persen.
Dalam KEP-239/PJ/2026, besarnya pengurangan ditentukan menurut jenis sanksi dan ketentuan lampiran.
Kesalahan lainnya adalah tidak memeriksa alokasi pembayaran.
Bukti transfer yang jumlahnya sama dengan pokok pajak belum tentu cukup untuk menyimpulkan bahwa seluruh kewajiban pokok telah tercatat lunas apabila masih terdapat persoalan administrasi pembayaran.
Selain itu, Wajib Pajak perlu menghindari pengajuan permohonan tanpa memeriksa status keberatan, gugatan, atau penagihan.
Terakhir, jangan salah memahami batas pembayaran pada tahun 2027 dan batas permohonan pada tahun 2028.
Kedua tenggat tersebut mempunyai fungsi berbeda.
Kesimpulan
Pokok pajak yang sudah lunas tetapi masih menyisakan sanksi administratif merupakan kondisi yang dapat diperiksa untuk memperoleh pengurangan atau penghapusan sanksi.
Dasar hukumnya adalah Pasal 36 ayat (1) huruf a UU KUP, dengan tata cara yang diatur dalam PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Selain itu, KEP-239/PJ/2026 menyediakan fasilitas khusus bagi sejumlah kategori sanksi administratif yang memenuhi persyaratan.
Salah satu ketentuan pentingnya adalah bahwa fasilitas khusus hanya diberikan terhadap sanksi yang belum dibayar atau belum dilunasi.
Namun, pelunasan pokok pajak bukan jaminan bahwa seluruh sanksi akan dihapus.
Wajib Pajak tetap harus memeriksa jenis sanksi, dasar hukum, tanggal penerbitan STP atau SKP, persyaratan pembayaran, status upaya hukum, serta dokumen permohonan.
Bagi tax staff dan Wajib Pajak, langkah terbaik adalah melakukan rekonsiliasi pokok pajak dan sanksi terlebih dahulu, kemudian menentukan kategori fasilitas yang sesuai.
Dengan cara tersebut, perusahaan dapat menyelesaikan kewajiban perpajakan secara lebih terarah sekaligus memanfaatkan kesempatan pengurangan sanksi yang tersedia.
FAQ: Pokok Pajak Sudah Lunas tetapi Denda Belum
Tidak. Pelunasan pokok pajak tidak otomatis menghapus bunga, denda, atau kenaikan yang masih terutang.
Berpotensi bisa jika memenuhi persyaratan pengurangan atau penghapusan sanksi administratif yang berlaku.
Berpotensi berlaku. Namun, jenis sanksi, kategori fasilitas, tanggal pembayaran, dan persyaratan lainnya tetap harus diperiksa.
Berpotensi bisa berdasarkan kategori kelima KEP-239/PJ/2026 jika STP diterbitkan sebelum 8 Oktober 2026 dan memenuhi persyaratan.
Berpotensi bisa, termasuk untuk SKPKB hasil pemeriksaan yang memenuhi periode dan syarat kategori keempat.
Kemungkinan tersebut perlu diperiksa berdasarkan jumlah sanksi yang belum dilunasi dan persyaratan khusus pembayaran dalam lampiran.
Fasilitas khusus dibatasi pada sanksi yang belum dibayar atau belum dilunasi. Pembayaran yang telah diselesaikan tidak otomatis dapat diminta kembali.
Ya. DJP menyediakan layanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif melalui Coretax.
Tidak otomatis. Wajib Pajak harus tetap memperhatikan kewajiban pembayaran dan status penagihan selama permohonan diproses.
Permohonan harus disampaikan paling lambat 1 Oktober 2028, dengan tetap memenuhi batas pembayaran menurut kategori yang digunakan.