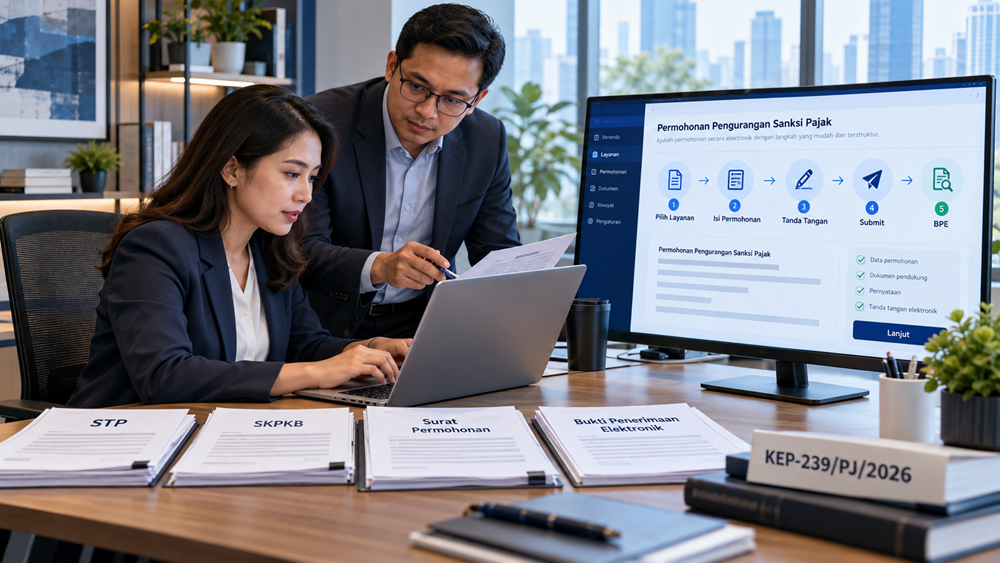

Memiliki Surat Tagihan Pajak (STP) atau Surat Ketetapan Pajak (SKP) dengan sanksi administrasi yang cukup besar tentu menjadi persoalan tersendiri bagi Wajib Pajak. Apalagi jika pokok pajak sudah dilunasi, tetapi masih terdapat denda, bunga, atau kenaikan yang belum diselesaikan.
Dalam kondisi tertentu, Wajib Pajak sebenarnya dapat mengajukan pengurangan atau penghapusan sanksi administrasi kepada Direktorat Jenderal Pajak (DJP).
Kabar baiknya, pengajuan permohonan tersebut sudah tersedia melalui Coretax DJP. Wajib Pajak tidak harus selalu memulai proses dengan datang langsung ke Kantor Pelayanan Pajak.
Melalui Portal Wajib Pajak, permohonan dapat disiapkan secara elektronik, dilengkapi dengan data dan dokumen pendukung, kemudian ditandatangani serta dikirim melalui sistem.
Namun, masih banyak tax staff dan Wajib Pajak yang belum mengetahui di mana letak menu pengajuannya.
Apakah permohonan pengurangan sanksi berada pada menu pembayaran pajak? Apakah harus menggunakan akun perusahaan? Dokumen apa saja yang harus disiapkan? Bagaimana memastikan permohonan benar-benar sudah diterima DJP?
Pertanyaan tersebut semakin relevan setelah diterbitkannya KEP-239/PJ/2026 yang memberikan fasilitas pengurangan atau penghapusan sanksi administratif untuk sejumlah kondisi perpajakan.
Dalam artikel ini, kita akan membahas cara mengajukan pengurangan atau penghapusan sanksi pajak melalui Coretax, mulai dari persiapan akun, pemilihan layanan, pengisian permohonan, penandatanganan elektronik, hingga penerbitan Bukti Penerimaan Elektronik (BPE).
Apakah Permohonan Pengurangan Sanksi Pajak Bisa Dilakukan Melalui Coretax?
Bisa.
DJP telah menyediakan layanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif melalui Portal Wajib Pajak dalam sistem Coretax.
Layanan tersebut termasuk kelompok layanan Keberatan dan Non Keberatan.
Secara umum, Wajib Pajak dapat mengaksesnya melalui menu Layanan Wajib Pajak, kemudian memilih Layanan Administrasi dan membuat permohonan layanan administrasi baru.
Melalui layanan tersebut, Wajib Pajak atau pihak yang mempunyai kewenangan dapat mengisi data permohonan, menyelesaikan dokumen elektronik, menandatangani permohonan, dan mengirimkannya kepada DJP.
Setelah permohonan berhasil disampaikan melalui sistem, Coretax menerbitkan Bukti Penerimaan Elektronik.
Namun, ada hal penting yang harus dipahami.
Tersedianya menu pengurangan atau penghapusan sanksi administrasi dalam Coretax bukan berarti semua sanksi otomatis bisa dikurangi atau dihapus.
Permohonan tetap harus memenuhi persyaratan yang diatur dalam UU KUP, PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026, serta KEP-239/PJ/2026 apabila Wajib Pajak menggunakan fasilitas khusus tersebut.
Dasar Hukum Pengurangan atau Penghapusan Sanksi Administrasi Pajak
Secara umum, kewenangan pengurangan atau penghapusan sanksi administrasi diatur dalam Pasal 36 ayat (1) huruf a UU Ketentuan Umum dan Tata Cara Perpajakan.
Ketentuan tersebut memberikan kewenangan kepada Direktur Jenderal Pajak untuk mengurangkan atau menghapuskan sanksi administratif berupa bunga, denda, dan kenaikan sesuai persyaratan yang berlaku.
Tata cara permohonannya antara lain diatur dalam PMK Nomor 118 Tahun 2024 tentang Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
Peraturan tersebut kemudian diubah melalui PMK Nomor 71 Tahun 2026.
Salah satu perubahan penting dalam PMK 71 Tahun 2026 berkaitan dengan pengalokasian pembayaran utang pajak. Pembayaran diperhitungkan terlebih dahulu terhadap pokok pajak yang belum atau kurang dibayar, kemudian terhadap sanksi administratif sesuai ketentuan.
Selain itu, terdapat KEP-239/PJ/2026 yang mengatur kebijakan khusus pengurangan atau penghapusan sanksi bagi Wajib Pajak yang memenuhi kategori, periode, dan persyaratan tertentu.
Karena itu, sebelum membuka menu permohonan di Coretax, sebaiknya tentukan dahulu apakah permohonan menggunakan mekanisme umum atau fasilitas khusus KEP-239/PJ/2026.
Baca juga: KEP-239/PJ/2026: Aturan Pengurangan dan Penghapusan Sanksi Pajak.
Persiapan Sebelum Mengajukan Permohonan di Coretax
Kesalahan pengajuan sering bermula bukan dari penggunaan sistem, melainkan dari persiapan yang kurang lengkap.
Misalnya, Wajib Pajak langsung membuat permohonan tanpa mengetahui nomor STP yang benar atau belum memastikan besarnya sanksi yang masih terutang.
Akibatnya, data yang diisikan dalam sistem tidak sesuai dengan dokumen yang menjadi objek permohonan.
Sebelum masuk ke Coretax, sebaiknya lakukan tiga pemeriksaan awal.
Pastikan akun dan kewenangan akses sudah tersedia
Wajib Pajak orang pribadi dapat menggunakan akun Portal Wajib Pajak yang bersangkutan.
Untuk Wajib Pajak badan, proses pengajuan dilakukan melalui akun orang pribadi yang memiliki kewenangan sebagai wakil atau kuasa dan kemudian memilih Wajib Pajak yang diwakili melalui mekanisme impersonasi.
Artinya, tax staff tidak cukup hanya mengetahui NPWP perusahaan untuk mengajukan permohonan.
Pengguna harus mempunyai akses dan kewenangan yang sesuai dalam sistem.
Jika pengajuan dilakukan oleh kuasa, pastikan dokumen kuasa serta hubungan kewenangannya telah memenuhi persyaratan yang berlaku.
Siapkan data STP atau SKP
Wajib Pajak perlu menyiapkan dokumen yang menjadi dasar pengenaan sanksi.
Untuk pengajuan atas STP atau SKP, catat nomor dokumen, tanggal penerbitan, jenis pajak, tahun atau masa pajak, jumlah pokok pajak, dan nilai sanksi administratif.
Periksa juga apakah sanksi sudah dibayar seluruhnya, sebagian, atau masih belum dibayar.
Data ini diperlukan agar permohonan dapat diajukan terhadap objek yang benar.
Periksa ketentuan dan alasan permohonan
Pengurangan atau penghapusan sanksi tidak cukup diajukan hanya dengan alasan Wajib Pajak ingin memperoleh keringanan.
Permohonan harus mempunyai dasar hukum dan alasan yang relevan.
Jika menggunakan KEP-239/PJ/2026, pastikan sanksi termasuk kategori yang memperoleh fasilitas dan seluruh persyaratan khusus telah dipenuhi.
Bagi Wajib Pajak yang sedang mengajukan keberatan, gugatan, atau upaya hukum lainnya, status tersebut juga harus diperiksa sebelum permohonan disampaikan.
Cara Mengajukan Permohonan Pengurangan Sanksi Pajak di Coretax
Berikut alur pengajuan berdasarkan panduan layanan digital DJP.
Langkah 1: Login ke Portal Wajib Pajak Coretax
Buka situs resmi Coretax DJP melalui alamat https://coretaxdjp.pajak.go.id.
Masuk menggunakan akun Wajib Pajak orang pribadi yang berwenang. Panduan DJP menggunakan NIK atau NPWP orang pribadi 16 digit sebagai identitas login.
Pastikan akun dapat diakses dan sarana autentikasi atau penandatanganan elektronik yang diperlukan telah tersedia.
Jika permohonan diajukan atas nama Wajib Pajak badan, jangan langsung mengisi permohonan sebelum memastikan konteks Wajib Pajak yang akan diwakili telah benar.
Langkah 2: Pilih Wajib Pajak yang Diwakili
Untuk pengajuan atas nama perusahaan, pengguna yang bertindak sebagai wakil atau kuasa perlu memilih Wajib Pajak badan yang diwakili melalui fitur impersonasi.
Fitur ini memungkinkan pengguna yang berwenang melakukan tindakan administrasi perpajakan dalam konteks Wajib Pajak yang diwakilinya.
Periksa kembali nama dan NPWP perusahaan yang tampil.
Langkah ini penting terutama bagi konsultan pajak atau pihak yang mempunyai akses ke lebih dari satu Wajib Pajak.
Kesalahan memilih Wajib Pajak dapat mengakibatkan permohonan dibuat dalam konteks identitas yang tidak sesuai.
Langkah 3: Buka Menu Layanan Wajib Pajak
Setelah berhasil masuk dengan konteks Wajib Pajak yang benar, buka menu Layanan Wajib Pajak.
Kemudian pilih Layanan Administrasi.
Di dalam bagian tersebut, pilih Buat Permohonan Layanan Administrasi.
Menu ini merupakan pintu masuk untuk membuat permohonan administratif melalui sistem Coretax.
Perlu dipahami bahwa pengurangan sanksi bukan proses yang sama dengan membuat kode billing atau membayar pajak.
Karena itu, pengajuannya dilakukan melalui layanan administrasi, bukan melalui menu pembayaran.
Langkah 4: Pilih Nomor Penunjukan jika Diperlukan
Panduan DJP mencantumkan pemilihan Nomor Penunjukan bagi pengguna yang bertindak sebagai wakil atau kuasa.
Nomor tersebut berkaitan dengan hubungan kewenangan pengguna dalam melakukan tindakan atas nama Wajib Pajak yang diwakili.
Pastikan nomor penunjukan yang dipilih sesuai dengan kewenangan pengajuan permohonan.
Jika akses atau nomor penunjukan belum tersedia, periksa terlebih dahulu pengaturan peran dan kewenangan pada akun yang digunakan.
Langkah 5: Pilih Jenis Layanan Keberatan dan Non Keberatan
Pada formulir pembuatan layanan administrasi, pilih jenis layanan:
Keberatan dan Non Keberatan.
Selanjutnya, pilih sublayanan:
Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Perhatikan nama sublayanan tersebut secara cermat.
Jangan sampai memilih Permohonan Pencabutan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Kedua layanan itu berbeda. Layanan pertama digunakan untuk mengajukan pengurangan atau penghapusan sanksi, sedangkan layanan pencabutan digunakan untuk mencabut permohonan yang sebelumnya sudah diajukan sesuai ketentuan.
Langkah 6: Masuk ke Alur Kasus dan Isi Data Permohonan
Setelah memilih sublayanan, lanjutkan ke bagian Alur Kasus.
Pada bagian ini, Wajib Pajak mengisi data permohonan yang diminta oleh sistem.
Data yang disiapkan sebaiknya mencakup identitas Wajib Pajak, dokumen yang menjadi objek permohonan, nilai sanksi, alasan permohonan, serta informasi pendukung lainnya sesuai formulir yang tersedia.
Isi setiap kolom dengan merujuk pada dokumen perpajakan yang sebenarnya.
Apabila permohonan berkaitan dengan STP atau SKP, pastikan nomor serta tanggal dokumen sesuai dengan surat yang diterbitkan DJP.
Untuk permohonan yang menggunakan KEP-239/PJ/2026, siapkan pula dokumen tambahan yang diwajibkan dalam kebijakan tersebut.
Jika sistem menyediakan kolom lampiran atau unggahan dokumen, gunakan bagian tersebut sesuai jenis berkas yang diminta.
Perhatikan bahwa tampilan kolom dan persyaratan unggahan dapat bergantung pada jenis permohonan dan pembaruan sistem.
Langkah 7: Simpan dan Buat Dokumen PDF
Setelah data diisi, pilih Simpan.
Kemudian lanjutkan dengan fitur Create PDF atau pembuatan dokumen PDF sebagaimana disebutkan dalam panduan DJP.
Tahap ini digunakan untuk menghasilkan dokumen permohonan berdasarkan informasi yang telah dimasukkan dalam sistem.
Sebelum menandatangani, periksa kembali informasi yang tercantum.
Pastikan nama Wajib Pajak, nomor dokumen, nilai sanksi, dan alasan permohonan tidak keliru.
Jika ditemukan kesalahan, lakukan perbaikan melalui mekanisme yang disediakan sistem sebelum permohonan dikirim.
Langkah 8: Tanda Tangani Dokumen Secara Elektronik
Setelah dokumen permohonan selesai dibuat, lakukan penandatanganan elektronik melalui mekanisme yang tersedia di Coretax.
Panduan DJP menjelaskan bahwa dokumen ditandatangani oleh Wajib Pajak orang pribadi, wakil, atau kuasa sesuai kewenangannya.
Pastikan pihak yang menandatangani mempunyai otorisasi yang sesuai.
Untuk Wajib Pajak badan, tax staff perlu memeriksa apakah pengguna yang melakukan penandatanganan mempunyai kedudukan atau kewenangan yang diperlukan.
Jangan menggunakan akses pihak lain tanpa hak atau menganggap keberhasilan masuk ke akun sebagai bukti bahwa semua tindakan penandatanganan diperbolehkan.
Langkah 9: Kirim Permohonan atau Submit
Setelah dokumen selesai ditandatangani, lanjutkan dengan memilih Submit.
Tahap ini merupakan tindakan pengiriman permohonan melalui sistem.
Jangan berhenti hanya pada status data tersimpan atau dokumen PDF telah dibuat.
Kedua kondisi tersebut belum tentu berarti permohonan telah diterima DJP.
Pastikan proses pengiriman diselesaikan sampai sistem menerbitkan bukti penerimaan.
Langkah 10: Simpan Bukti Penerimaan Elektronik
Setelah permohonan berhasil dikirim, Coretax secara otomatis menerbitkan Bukti Penerimaan Elektronik atau BPE sesuai panduan DJP.
Dokumen ini penting sebagai bukti bahwa permohonan telah diterima secara elektronik.
Simpan BPE bersama dokumen permohonan, STP atau SKP, surat pernyataan, dan bukti pembayaran.
Bagi perusahaan, sebaiknya nomor dan tanggal BPE dicatat dalam daftar pemantauan permohonan agar status penyelesaian dapat ditelusuri.
Perlu diingat bahwa BPE bukan Surat Keputusan Pengurangan atau Penghapusan Sanksi.
BPE menunjukkan penerimaan permohonan, sedangkan keputusan mengenai pengurangan atau penghapusan diterbitkan setelah permohonan diproses sesuai ketentuan.
Dokumen yang Perlu Disiapkan untuk Pengajuan
Meskipun proses permohonan dilakukan melalui Coretax, Wajib Pajak tetap harus menyiapkan dokumen yang mendukung pengajuan.
Dokumen utama yang perlu dipersiapkan antara lain surat permohonan, STP atau SKP yang menjadi objek, bukti pembayaran pajak, dan data mengenai jumlah sanksi administratif.
Untuk permohonan berdasarkan KEP-239/PJ/2026, terdapat tambahan persyaratan yang perlu diperhatikan.
Wajib Pajak yang tidak mengajukan gugatan atau upaya hukum lainnya harus menyiapkan surat pernyataan sesuai ketentuan.
Apabila sebelumnya telah mengajukan dan kemudian mencabut gugatan atau upaya hukum, dokumen pencabutan yang dipersyaratkan perlu disiapkan.
Selain itu, diperlukan surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Surat pernyataan yang diwajibkan KEP-239/PJ/2026 harus ditandatangani di atas meterai oleh pihak yang ditentukan.
Perlu dibedakan antara dokumen yang secara hukum wajib disiapkan dengan dokumen pendukung yang mungkin diperlukan untuk memperjelas permohonan.
Sebagai contoh, kronologi keterlambatan pembayaran atau hasil rekonsiliasi pajak dapat membantu menjelaskan alasan permohonan, tetapi tidak berarti seluruh jenis permohonan selalu mensyaratkan dokumen tambahan yang sama.
Baca juga: Contoh Surat Pernyataan Kekhilafan atau Bukan karena Kesalahan Wajib Pajak.
Bagaimana Jika Menggunakan Fasilitas KEP-239/PJ/2026?
Bagi Wajib Pajak yang ingin memanfaatkan KEP-239/PJ/2026, pengajuan melalui Coretax harus diawali dengan pemeriksaan kategori fasilitas.
Keputusan tersebut mengatur tujuh kategori sanksi administratif, mulai dari keterlambatan pelaporan SPT sampai dengan sanksi dalam STP atau SKP tertentu.
Tidak semua sanksi mendapat fasilitas yang sama.
Sebagian kategori mensyaratkan pelaporan atau pembayaran dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Kategori tertentu yang berkaitan dengan hasil pemeriksaan harta dalam konteks Program Pengungkapan Sukarela mempunyai batas khusus sampai dengan 31 Desember 2027.
Selain itu, permohonan pengurangan atau penghapusan berdasarkan KEP-239/PJ/2026 harus disampaikan paling lambat 1 Oktober 2028.
Karena itu, jangan langsung membuat permohonan hanya karena sistem Coretax menyediakan layanannya.
Pastikan terlebih dahulu bahwa objek sanksi, tanggal pembayaran, dan dokumen yang dimiliki benar-benar memenuhi ketentuan.
Apakah Permohonan yang Dikirim Melalui Coretax Pasti Dikabulkan?
Tidak.
Coretax merupakan sarana penyampaian dan pemrosesan administrasi perpajakan.
Keberhasilan mengirim permohonan secara elektronik tidak berarti DJP telah menyetujui pengurangan atau penghapusan sanksi.
Permohonan tetap diteliti berdasarkan persyaratan formal dan alasan yang diajukan.
Hasilnya dapat berupa pengurangan seluruh sanksi, pengurangan sebagian, penghapusan sanksi sesuai ketentuan, atau penolakan.
Oleh karena itu, setelah memperoleh BPE, perusahaan sebaiknya tetap memantau perkembangan permohonan sampai keputusan diterbitkan.
Bagaimana Cara Memantau Hasil Permohonan?
Setelah pengajuan selesai, simpan BPE dan data permohonan.
Selanjutnya, pantau status proses melalui layanan yang tersedia di Portal Wajib Pajak serta pemberitahuan resmi dari DJP.
Bagi tax staff, pencatatan nomor permohonan, tanggal pengajuan, dokumen objek, dan status penyelesaian akan sangat membantu.
Apabila permohonan telah diputuskan, periksa isi surat keputusan yang diterbitkan.
Jika permohonan dikabulkan seluruhnya atau sebagian, lakukan rekonsiliasi kembali terhadap saldo sanksi administrasi.
Jika permohonan ditolak, evaluasi alasan dan kemungkinan pengajuan berikutnya sesuai peraturan.
Dalam mekanisme umum, permohonan pengurangan atau penghapusan sanksi pada prinsipnya dapat diajukan paling banyak dua kali, dengan ketentuan dan pengecualian tertentu.
Permohonan kedua umumnya harus disampaikan paling lama tiga bulan sejak tanggal surat keputusan pertama dikirim.
Baca juga: Permohonan Penghapusan Sanksi Pajak Ditolak: Apa Langkah Berikutnya?
Kesalahan yang Sering Terjadi dalam Pengajuan melalui Coretax
Salah satu kesalahan yang perlu dihindari adalah memilih sublayanan yang tidak sesuai.
Pengurangan atau penghapusan sanksi berbeda dengan pencabutan permohonan, pembatalan STP, atau keberatan pajak.
Kesalahan berikutnya adalah menggunakan konteks Wajib Pajak yang keliru ketika melakukan impersonasi.
Bagi konsultan pajak atau tax staff yang menangani lebih dari satu perusahaan, hal ini perlu mendapat perhatian khusus.
Kesalahan lain adalah mengisi nomor STP atau SKP yang tidak sesuai dengan dokumen aslinya.
Selain itu, Wajib Pajak terkadang hanya menyimpan data permohonan tetapi belum menandatangani atau mengirimkan dokumen sampai memperoleh BPE.
Kesalahan semacam ini dapat membuat Wajib Pajak mengira permohonan sudah disampaikan, padahal prosesnya belum selesai.
Untuk menghindarinya, setiap pengajuan sebaiknya mempunyai daftar pemeriksaan internal sebelum tombol Submit digunakan.
Contoh Kasus Pengajuan Pengurangan Sanksi STP melalui Coretax
PT Maju Sejahtera menerima STP pada Juli 2026 dengan sanksi administratif sebesar Rp25 juta.
Perusahaan kemudian memeriksa kemungkinan fasilitas berdasarkan KEP-239/PJ/2026.
Setelah mengevaluasi kategori, persyaratan pembayaran, dan status upaya hukum, perusahaan menyiapkan dokumen permohonan serta surat pernyataan yang diwajibkan.
Tax staff membantu menyusun data STP dan melengkapi dokumen pendukung.
Selanjutnya, pihak yang berwenang masuk ke Portal Wajib Pajak Coretax dan memilih konteks PT Maju Sejahtera melalui impersonasi.
Pengguna membuka Layanan Wajib Pajak, masuk ke Layanan Administrasi, lalu memilih Buat Permohonan Layanan Administrasi.
Jenis layanan yang dipilih adalah Keberatan dan Non Keberatan, dengan sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Setelah mengisi data dan menyelesaikan dokumen permohonan, pengguna membuat PDF, menandatangani secara elektronik, dan mengirimkannya.
Sistem kemudian menerbitkan BPE.
Pada tahap tersebut, perusahaan telah memperoleh bukti penerimaan permohonan, tetapi belum dapat menganggap sanksi Rp25 juta sudah dihapus.
Perusahaan tetap harus memantau proses sampai DJP menerbitkan keputusan.
Kesimpulan
Permohonan pengurangan atau penghapusan sanksi administrasi pajak dapat diajukan melalui Coretax DJP.
Berdasarkan panduan resmi DJP, layanan tersebut tersedia melalui menu Layanan Wajib Pajak, kemudian Layanan Administrasi dan Buat Permohonan Layanan Administrasi.
Wajib Pajak memilih jenis layanan Keberatan dan Non Keberatan serta sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Selanjutnya, Wajib Pajak melengkapi data, menyimpan permohonan, membuat dokumen PDF, melakukan penandatanganan elektronik, dan mengirimkan permohonan sampai memperoleh Bukti Penerimaan Elektronik.
Namun, keberhasilan pengajuan melalui Coretax bukan berarti sanksi otomatis dihapus.
Wajib Pajak tetap harus memenuhi persyaratan hukum dan menunggu keputusan DJP.
Bagi tax staff dan Wajib Pajak yang ingin memanfaatkan KEP-239/PJ/2026, langkah terbaik adalah memeriksa kategori sanksi, tenggat, dan kelengkapan dokumen terlebih dahulu sebelum mengajukan permohonan melalui sistem.
FAQ: Permohonan Pengurangan Sanksi Pajak di Coretax
Bisa. DJP menyediakan sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif dalam Portal Wajib Pajak Coretax.
Buka Layanan Wajib Pajak, pilih Layanan Administrasi, kemudian Buat Permohonan Layanan Administrasi. Selanjutnya pilih jenis layanan Keberatan dan Non Keberatan serta sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Panduan DJP menggunakan login akun orang pribadi yang berwenang, kemudian wakil atau kuasa memilih Wajib Pajak badan yang diwakili melalui impersonasi.
Dokumen bergantung pada objek dan dasar permohonan. Untuk STP atau SKP, siapkan dokumen objek, informasi pembayaran, surat permohonan, serta dokumen pendukung yang diwajibkan. Jika menggunakan KEP-239/PJ/2026, perhatikan tambahan surat pernyataan dan ketentuan khususnya.
Dalam alur Coretax yang dipublikasikan DJP, dokumen permohonan dibuat dalam bentuk PDF dan ditandatangani secara elektronik sebelum dikirim.
Sistem menerbitkan Bukti Penerimaan Elektronik atau BPE setelah permohonan berhasil disampaikan.
Tidak. BPE merupakan bukti penerimaan permohonan. Pengurangan atau penghapusan sanksi tetap bergantung pada keputusan DJP.
Layanan pengurangan atau penghapusan sanksi tersedia di Coretax. Namun, untuk menggunakan KEP-239/PJ/2026, Wajib Pajak harus memastikan seluruh persyaratan khususnya terpenuhi dan pengajuan diproses dengan dasar kebijakan yang sesuai.
Batas akhir penyampaian permohonan adalah 1 Oktober 2028. Namun, sejumlah kategori memiliki batas pelaporan atau pembayaran yang lebih awal.
Wajib Pajak perlu memeriksa alasan penolakan serta kemungkinan permohonan kedua sesuai ketentuan Pasal 24 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.