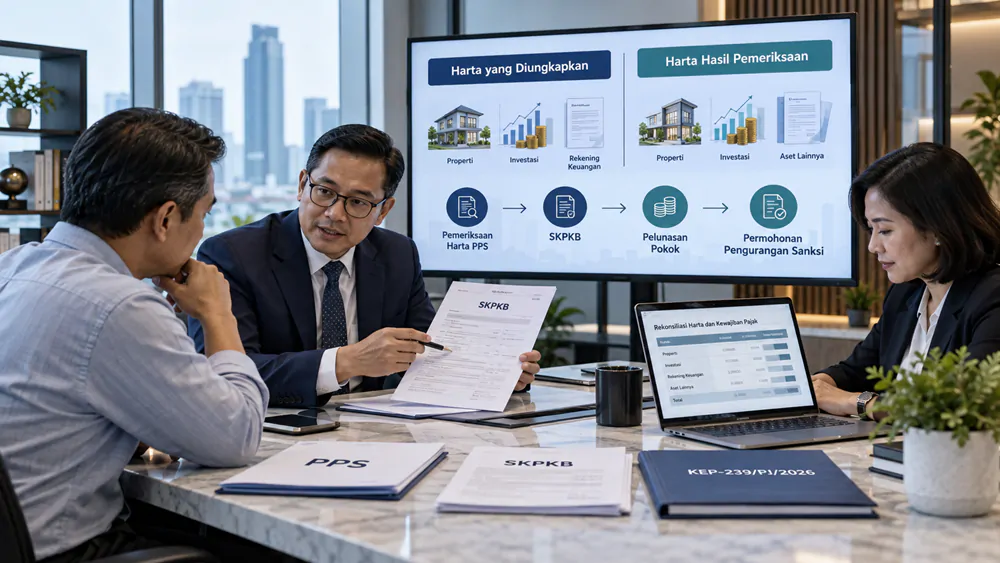

Program Pengungkapan Sukarela atau PPS merupakan salah satu kebijakan perpajakan yang pernah memberikan kesempatan kepada Wajib Pajak untuk mengungkapkan harta yang belum dilaporkan atau belum sepenuhnya diungkapkan sesuai ketentuan.
Program tersebut telah berakhir pada 30 Juni 2022. Namun, persoalan perpajakan yang berkaitan dengan harta dalam konteks PPS tidak selalu selesai bersamaan dengan berakhirnya periode pengungkapan.
Dalam kondisi tertentu, DJP masih dapat menemukan harta yang belum atau kurang diungkapkan dan menerbitkan ketetapan pajak berdasarkan ketentuan yang berlaku.
Persoalannya, ketetapan tersebut bukan hanya dapat memuat pokok pajak yang harus dibayar. Terdapat pula kemungkinan sanksi administratif yang menambah beban kewajiban Wajib Pajak.
Lantas, apakah sanksi tersebut masih dapat dikurangi atau dihapus?
Pertanyaan ini menjadi relevan setelah terbitnya Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan Sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.
Dalam keputusan tersebut, terdapat kategori khusus untuk sanksi administratif yang tercantum dalam surat ketetapan pajak berdasarkan hasil pemeriksaan atas harta yang belum atau kurang diungkapkan sesuai ketentuan PPS.
Berbeda dari sebagian besar kategori lainnya, fasilitas khusus terkait PPS mempunyai batas penerbitan ketetapan dan pembayaran pokok pajak sampai dengan 31 Desember 2027.
Namun, fasilitas ini tidak boleh dipahami sebagai pengampunan pajak baru atau kesempatan mengulang PPS tahun 2022.
Agar tidak keliru, mari kita bahas hubungan PPS dengan KEP-239/PJ/2026, syarat pengurangan sanksi, batas waktunya, dan langkah yang harus dilakukan Wajib Pajak.
Apa Itu Program Pengungkapan Sukarela atau PPS?
Program Pengungkapan Sukarela merupakan kebijakan yang memberikan kesempatan kepada Wajib Pajak untuk mengungkapkan harta tertentu dan menyelesaikan kewajiban perpajakannya sesuai persyaratan khusus.
PPS diselenggarakan pada 1 Januari sampai dengan 30 Juni 2022.
Pelaksanaannya diatur antara lain melalui Undang-Undang Harmonisasi Peraturan Perpajakan dan PMK Nomor 196/PMK.03/2021 tentang Tata Cara Pelaksanaan Program Pengungkapan Sukarela Wajib Pajak.
Secara umum, PPS mempunyai dua kelompok kebijakan.
Kebijakan I berkaitan dengan Wajib Pajak yang pernah mengikuti program pengampunan pajak atau Tax Amnesty sebelumnya, tetapi masih mempunyai harta tertentu yang belum diungkapkan sesuai cakupan kebijakan.
Sementara itu, Kebijakan II ditujukan kepada Wajib Pajak orang pribadi yang memenuhi persyaratan pengungkapan harta tertentu untuk periode yang ditetapkan.
Keduanya mempunyai cakupan Wajib Pajak, tahun perolehan harta, tarif, dan konsekuensi perpajakan yang berbeda.
Karena itu, ketika membahas pemeriksaan atas harta terkait PPS, Wajib Pajak perlu mengetahui terlebih dahulu kebijakan mana yang relevan dengan keadaan sebenarnya.
Apakah PPS Dibuka Kembali pada Tahun 2026?
Tidak.
Terbitnya KEP-239/PJ/2026 bukan berarti pemerintah membuka kembali PPS untuk pengungkapan harta baru.
Program PPS yang berlangsung pada tahun 2022 tetap merupakan kebijakan dengan periode dan persyaratan tersendiri.
KEP-239/PJ/2026 mengatur persoalan yang berbeda, yaitu kemungkinan pengurangan atau penghapusan sanksi administratif tertentu.
Dalam konteks PPS, fasilitas tersebut diarahkan pada sanksi dalam surat ketetapan pajak yang diterbitkan berdasarkan hasil pemeriksaan atas harta yang belum atau kurang diungkapkan sebagaimana diatur dalam PMK 196/PMK.03/2021.
Artinya, fasilitas baru ini berkaitan dengan penyelesaian konsekuensi administratif atas ketetapan pajak, bukan membuka kesempatan bagi Wajib Pajak untuk menyampaikan pengungkapan PPS baru.
Perbedaan ini penting karena tidak sedikit Wajib Pajak yang dapat salah memahami istilah pengurangan sanksi sebagai bentuk pengampunan pajak secara menyeluruh.
Apa Hubungan PPS dengan KEP-239/PJ/2026?
Hubungannya terdapat secara langsung dalam Diktum KESATU huruf g KEP-239/PJ/2026.
Ketentuan tersebut mencakup sanksi administratif dalam surat ketetapan pajak berdasarkan hasil pemeriksaan atas harta yang belum atau kurang diungkapkan sebagaimana diatur dalam PMK 196/PMK.03/2021.
Jadi, hubungan antara kedua aturan dapat dipahami sebagai berikut.
PMK 196/PMK.03/2021 mengatur penyelenggaraan PPS, termasuk ketentuan terkait pengungkapan dan konsekuensi apabila terdapat harta yang belum memenuhi ketentuan program.
Sementara itu, KEP-239/PJ/2026 memberikan fasilitas pengurangan atau penghapusan terhadap sanksi administratif tertentu yang timbul dalam konteks tersebut.
Namun, KEP-239/PJ/2026 tidak menghapus kewajiban pokok pajak yang ditetapkan berdasarkan hasil pemeriksaan.
Wajib Pajak tetap harus memperhatikan kewajiban pembayaran pokok pajak dan persyaratan yang ditentukan untuk menggunakan fasilitas pengurangan sanksi.
Sanksi PPS Apa yang Berpotensi Mendapat Pengurangan?
Tidak semua sanksi yang berhubungan dengan harta atau pemeriksaan pajak termasuk kategori khusus PPS.
Diktum KESATU huruf g secara khusus menyebut sanksi administratif yang tercantum dalam surat ketetapan pajak berdasarkan hasil pemeriksaan atas harta yang belum atau kurang diungkapkan dalam konteks PMK 196/PMK.03/2021.
Terdapat tiga unsur penting dari ketentuan tersebut.
Pertama, harus terdapat surat ketetapan pajak yang menjadi objek permohonan.
Kedua, ketetapan tersebut harus berkaitan dengan hasil pemeriksaan atas harta yang belum atau kurang diungkapkan sesuai ketentuan PPS.
Ketiga, tanggal penerbitan ketetapan dan pembayaran pokok pajak harus berada dalam batas waktu yang ditentukan.
Sebagai contoh, seorang Wajib Pajak orang pribadi pernah mengikuti PPS, tetapi kemudian berdasarkan hasil pemeriksaan ditemukan harta yang menurut ketentuan belum diungkapkan sebagaimana mestinya.
Apabila kondisi tersebut menyebabkan diterbitkannya surat ketetapan pajak dengan sanksi administratif yang termasuk kategori khusus, Wajib Pajak dapat memeriksa kemungkinan fasilitas berdasarkan KEP-239/PJ/2026.
Namun, jika ketetapan tersebut hanya berkaitan dengan koreksi biaya usaha atau perbedaan penghitungan omzet yang tidak berhubungan dengan harta dalam konteks PPS, kategori ketujuh belum tentu relevan.
Karena itu, dasar penerbitan ketetapan harus diperiksa secara cermat.
Syarat Pengurangan atau Penghapusan Sanksi PPS
Agar fasilitas dapat dimanfaatkan, Wajib Pajak perlu memenuhi persyaratan yang ditentukan dalam KEP-239/PJ/2026 serta ketentuan umum permohonan pengurangan atau penghapusan sanksi administratif.
SKP diterbitkan pada periode yang ditentukan
Untuk kategori ketujuh, surat ketetapan pajak harus diterbitkan dalam periode 8 Oktober 2026 sampai dengan 31 Desember 2027.
Tanggal penerbitan menjadi unsur penting karena fasilitas ini mempunyai jangka waktu khusus.
Jika surat ketetapan pajak sudah diterbitkan sebelum 8 Oktober 2026, kategori ketujuh tidak langsung dapat digunakan.
Dalam kondisi demikian, Wajib Pajak perlu meneliti apakah terdapat kategori lain yang relevan berdasarkan jenis dokumen, status pembayaran, dan ketentuan yang berlaku.
Pokok pajak dilunasi paling lambat 31 Desember 2027
Selain tanggal penerbitan ketetapan, KEP-239/PJ/2026 mensyaratkan pembayaran atau penyetoran pokok pajak terutang yang berkaitan dengan ketetapan tersebut sampai dengan 31 Desember 2027.
Misalnya, seorang Wajib Pajak menerima SKPKB hasil pemeriksaan terkait harta PPS pada Agustus 2027.
Ketetapan tersebut memuat pokok pajak dan sanksi administratif.
Agar dapat memanfaatkan kategori ketujuh, Wajib Pajak harus memastikan bahwa pokok pajak yang dipersyaratkan telah dibayar paling lambat 31 Desember 2027.
Namun, pelunasan pokok pajak tersebut tidak otomatis menghapus sanksi.
Wajib Pajak masih harus memenuhi persyaratan lainnya dan mengajukan permohonan pengurangan atau penghapusan sesuai prosedur.
Memenuhi persyaratan Pasal 23 dan Pasal 24
KEP-239/PJ/2026 mensyaratkan pemenuhan Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Ketentuan tersebut antara lain mengatur persyaratan permohonan tertulis dalam bahasa Indonesia, jumlah sanksi yang dimohonkan beserta alasannya, serta ketentuan satu permohonan untuk satu surat ketetapan pajak.
Selain itu, status permohonan keberatan atau penyelesaian administratif lain yang berkaitan dengan objek tersebut harus diperiksa.
Wajib Pajak juga harus memperhatikan posisi penagihan pajak dan kewenangan pihak yang menandatangani permohonan.
Menyiapkan surat pernyataan mengenai upaya hukum
KEP-239/PJ/2026 mengatur bahwa Wajib Pajak yang tidak mengajukan gugatan atau upaya hukum lainnya perlu melampirkan surat pernyataan sesuai ketentuan.
Apabila gugatan atau upaya hukum lainnya telah diajukan tetapi kemudian dicabut, terdapat persyaratan mengenai dokumen pencabutannya.
Kondisi tersebut harus didasarkan pada fakta yang sebenarnya.
Jangan membuat surat pernyataan tidak mengajukan upaya hukum apabila masih terdapat proses hukum yang relevan dan belum diselesaikan sesuai ketentuan.
Menyiapkan surat pernyataan kekhilafan
Wajib Pajak juga perlu menyampaikan surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahannya.
Surat pernyataan tersebut ditandatangani di atas meterai oleh Wajib Pajak orang pribadi atau wakil Wajib Pajak badan sesuai ketentuan.
Untuk pengajuan nyata, gunakan format yang ditetapkan dalam lampiran keputusan.
Sanksi yang dimohonkan belum dibayar atau belum dilunasi
Persyaratan penting lainnya terdapat dalam Diktum KEEMPAT huruf d.
Ketentuan tersebut membatasi fasilitas pada sanksi administratif yang belum dibayar atau belum dilunasi.
Dengan demikian, Wajib Pajak yang sudah melunasi seluruh sanksi tidak dapat langsung menganggap fasilitas ini memberikan hak pengembalian atas seluruh pembayaran sebelumnya.
Jika sanksi baru dibayar sebagian, perlu diperiksa jumlah sanksi yang masih terutang dan ketentuan khusus yang berlaku untuk kategori tersebut.
Mengapa Batas PPS Berbeda dengan Kategori Sanksi Lainnya?
KEP-239/PJ/2026 mengatur tujuh kelompok kondisi yang memperoleh fasilitas khusus.
Untuk sebagian besar kategori, terdapat batas penting sampai dengan 30 Juni 2027.
Namun, kategori ketujuh terkait PPS mempunyai batas sampai dengan 31 Desember 2027.
Perbedaan tersebut berlaku pada periode penerbitan surat ketetapan pajak dan pembayaran pokok pajak yang terkait.
Artinya, apabila SKP hasil pemeriksaan harta dalam konteks PPS diterbitkan pada Oktober 2027, ketetapan tersebut masih berpotensi termasuk kategori ketujuh apabila seluruh persyaratan terpenuhi.
Namun, perusahaan atau Wajib Pajak orang pribadi tidak boleh menggunakan batas 31 Desember 2027 untuk semua jenis SKPKB hasil pemeriksaan.
Jika SKPKB tidak berkaitan dengan harta dalam konteks PPS yang dimaksud dalam ketentuan, kategori serta tenggatnya harus diperiksa secara terpisah.
Baca juga: Batas Waktu Fasilitas KEP-239/PJ/2026: Pahami Setiap Tenggat.
Contoh Kasus: SKPKB atas Harta yang Belum Diungkapkan dalam PPS
Untuk mempermudah pemahaman, perhatikan contoh berikut.
Seorang Wajib Pajak orang pribadi pernah mengikuti PPS pada tahun 2022.
Pada tahun 2027, DJP melakukan pemeriksaan dan menemukan harta yang dinilai belum diungkapkan sesuai ketentuan PMK 196/PMK.03/2021.
Berdasarkan hasil pemeriksaan, diterbitkan SKPKB pada 15 September 2027.
Dalam ilustrasi ini, SKPKB memuat pokok pajak yang masih harus dibayar sebesar Rp500 juta dan sanksi administratif sebesar Rp150 juta.
Total kewajiban dalam ketetapan tersebut adalah Rp650 juta.
Wajib Pajak kemudian melunasi pokok pajak Rp500 juta pada November 2027.
Bagaimana posisi fasilitasnya?
Dari sisi tanggal penerbitan SKPKB, dokumen tersebut berada dalam periode 8 Oktober 2026 sampai dengan 31 Desember 2027.
Dari sisi pembayaran, pokok pajak dilunasi sebelum batas 31 Desember 2027.
Namun, dua kondisi tersebut belum cukup untuk menyimpulkan bahwa sanksi Rp150 juta dapat dihapus seluruhnya.
Wajib Pajak masih harus memastikan bahwa dasar ketetapan benar-benar termasuk kategori ketujuh, memeriksa jenis dan dasar sanksinya, serta memenuhi persyaratan permohonan.
Besaran fasilitas juga harus ditentukan berdasarkan lampiran KEP-239/PJ/2026.
Sebagai ilustrasi matematika saja, jika ketentuan yang berlaku untuk kasus tertentu memberikan pengurangan 50 persen, nilai pengurangan atas sanksi Rp150 juta adalah Rp75 juta, sedangkan sanksi yang tersisa Rp75 juta.
Akan tetapi, angka 50 persen pada ilustrasi ini bukan penetapan bahwa seluruh sanksi PPS mendapat pengurangan sebesar itu.
Persentase yang sesungguhnya harus dicocokkan dengan jenis sanksi dan baris lampiran yang relevan.
Apakah Pokok Pajak dari Pemeriksaan PPS Ikut Dihapus?
Tidak otomatis.
KEP-239/PJ/2026 merupakan kebijakan pengurangan atau penghapusan sanksi administratif.
Objek fasilitas tersebut adalah komponen sanksi yang memenuhi persyaratan, bukan penghapusan seluruh pokok pajak yang ditetapkan.
Misalnya, terdapat SKPKB terkait harta PPS yang memuat pokok pajak Rp500 juta dan sanksi Rp150 juta.
Meskipun nantinya sanksi memperoleh pengurangan tertentu, pokok pajak Rp500 juta tetap harus diselesaikan sesuai ketentuan.
Bahkan, untuk kategori ketujuh, pembayaran pokok pajak menjadi salah satu persyaratan utama sebelum fasilitas dapat dimanfaatkan.
Karena itu, Wajib Pajak harus membedakan antara penyelesaian pokok pajak, pengurangan sanksi, dan mekanisme sengketa atas ketetapan yang dianggap tidak benar.
Ketiganya mempunyai dasar hukum dan konsekuensi yang berbeda.
Bagaimana Jika Wajib Pajak Tidak Setuju dengan Hasil Pemeriksaan PPS?
Dalam praktiknya, Wajib Pajak mungkin tidak sepakat dengan hasil pemeriksaan atas harta yang dianggap belum atau kurang diungkapkan.
Misalnya, Wajib Pajak mempunyai bukti bahwa suatu harta sebenarnya telah diungkapkan atau nilai yang diperhitungkan menurut Wajib Pajak tidak sesuai dengan dokumen kepemilikan.
Dalam keadaan seperti ini, persoalannya tidak hanya berkaitan dengan sanksi administratif.
Terdapat pula kemungkinan sengketa mengenai dasar pengenaan atau jumlah pokok pajak dalam ketetapan.
Karena itu, Wajib Pajak perlu mempertimbangkan mekanisme penyelesaian hukum yang relevan, termasuk keberatan apabila memenuhi objek dan persyaratannya.
Sementara itu, pemanfaatan KEP-239/PJ/2026 mempunyai persyaratan tersendiri mengenai status keberatan, gugatan, dan upaya hukum lainnya.
Wajib Pajak tidak boleh langsung mencabut upaya hukum hanya karena mengharapkan pengurangan sanksi.
Pencabutan tersebut dapat memengaruhi hak Wajib Pajak dalam mempersoalkan pokok pajak.
Sebelum mengambil keputusan, lakukan analisis terhadap materi ketetapan, kekuatan bukti, potensi hasil sengketa, kewajiban pembayaran, dan besaran fasilitas yang secara hukum memang tersedia.
Cara Mengajukan Pengurangan Sanksi Terkait PPS
Langkah awal adalah memeriksa surat ketetapan pajak yang diterbitkan DJP.
Pastikan nomor dan tanggal SKP, jenis pajak, tahun pajak, pokok pajak, dan jumlah sanksi sesuai dengan dokumen aslinya.
Selanjutnya, identifikasi hubungan ketetapan tersebut dengan pemeriksaan atas harta yang belum atau kurang diungkapkan sebagaimana diatur dalam PMK 196/PMK.03/2021.
Jangan menentukan kategori hanya berdasarkan nama PPS yang disebut dalam korespondensi.
Periksa dasar hukum dan uraian hasil pemeriksaan untuk memastikan kategori ketujuh memang relevan.
Langkah berikutnya adalah melakukan rekonsiliasi pembayaran pokok pajak dan memastikan bahwa persyaratan pelunasan paling lambat 31 Desember 2027 dipenuhi.
Setelah itu, tax staff atau Wajib Pajak menyiapkan surat permohonan pengurangan atau penghapusan sanksi administratif beserta alasan dan dokumen pendukung.
Surat pernyataan yang diwajibkan dalam KEP-239/PJ/2026 juga harus disiapkan dengan format dan kewenangan penandatanganan yang benar.
Permohonan kemudian disampaikan kepada DJP melalui layanan administrasi yang berlaku.
Untuk layanan pengurangan atau penghapusan sanksi administratif yang tersedia melalui Coretax, Wajib Pajak dapat menggunakan menu Layanan Wajib Pajak, kemudian Layanan Administrasi dan Buat Permohonan Layanan Administrasi.
Selanjutnya, pilih jenis layanan Keberatan dan Non Keberatan serta sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Namun, pastikan jenis objek serta dasar fasilitas PPS dapat dicantumkan dengan benar dalam permohonan. Apabila pilihan layanan atau lampiran khusus tidak jelas, konfirmasikan saluran pengajuan kepada DJP.
Setelah permohonan berhasil dikirim, simpan Bukti Penerimaan Elektronik atau bukti penerimaan lain yang sah.
Bukti tersebut menunjukkan penyampaian permohonan, bukan keputusan bahwa sanksi telah dihapus.
Sampai Kapan Permohonan KEP-239/PJ/2026 Terkait PPS Bisa Diajukan?
Ada dua tenggat yang perlu diperhatikan.
Pertama, 31 Desember 2027 merupakan batas penting untuk penerbitan SKP berdasarkan hasil pemeriksaan atas harta terkait PPS dan pembayaran pokok pajak yang dipersyaratkan.
Kedua, 1 Oktober 2028 merupakan batas akhir penyampaian permohonan pengurangan atau penghapusan sanksi administratif berdasarkan KEP-239/PJ/2026.
Perbedaan kedua tanggal tersebut sangat penting.
Sebagai contoh, Wajib Pajak menerima SKPKB terkait PPS pada November 2027.
Pokok pajak kemudian dibayar pada Desember 2027.
Apabila seluruh persyaratan lain terpenuhi, Wajib Pajak masih harus menyampaikan permohonan pengurangan sanksi paling lambat 1 Oktober 2028.
Namun, jika pokok pajak baru dibayar pada Januari 2028, persyaratan pembayaran kategori ketujuh tidak terpenuhi meskipun batas penyampaian permohonan belum berakhir.
Karena itu, sebaiknya jangan menunda rekonsiliasi pembayaran atau persiapan permohonan hingga mendekati batas akhir.
Kesalahan yang Perlu Dihindari Wajib Pajak
Kesalahan pertama adalah menganggap KEP-239/PJ/2026 membuka kembali PPS.
Padahal, keputusan tersebut mengatur pengurangan atau penghapusan sanksi administratif tertentu, bukan kesempatan pengungkapan harta baru melalui PPS.
Kesalahan kedua adalah menganggap seluruh pemeriksaan atas harta otomatis masuk kategori ketujuh.
Padahal, ketetapan harus berkaitan dengan hasil pemeriksaan atas harta yang belum atau kurang diungkapkan berdasarkan ketentuan PMK 196/PMK.03/2021.
Kesalahan berikutnya adalah mencampuradukkan batas pelunasan pokok pajak pada 31 Desember 2027 dengan batas pengajuan permohonan pada 1 Oktober 2028.
Selain itu, Wajib Pajak harus menghindari penggunaan persentase pengurangan yang belum dicocokkan dengan lampiran keputusan.
Kesalahan lain adalah mengajukan permohonan tanpa memeriksa status keberatan atau upaya hukum yang masih berjalan.
Untuk menghindarinya, lakukan pemeriksaan dokumen secara menyeluruh sebelum memutuskan membayar, mencabut upaya hukum, atau mengajukan fasilitas.
Kesimpulan
KEP-239/PJ/2026 memberikan kesempatan untuk memperoleh pengurangan atau penghapusan sanksi administratif tertentu yang berkaitan dengan Program Pengungkapan Sukarela.
Fasilitas tersebut diatur secara khusus dalam Diktum KESATU huruf g, yaitu untuk sanksi dalam surat ketetapan pajak berdasarkan hasil pemeriksaan atas harta yang belum atau kurang diungkapkan sebagaimana diatur dalam PMK 196/PMK.03/2021.
SKP harus diterbitkan dalam periode 8 Oktober 2026 sampai dengan 31 Desember 2027, sedangkan pokok pajak terkait harus dibayar atau disetor paling lambat 31 Desember 2027.
Permohonan pengurangan atau penghapusan sanksinya harus disampaikan paling lambat 1 Oktober 2028.
Namun, fasilitas tersebut tidak otomatis menghapus seluruh sanksi, apalagi pokok pajak yang ditetapkan.
Wajib Pajak tetap harus memenuhi persyaratan PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026 serta persyaratan khusus KEP-239/PJ/2026.
Bagi tax staff dan Wajib Pajak yang menghadapi ketetapan terkait PPS, langkah terpenting adalah memeriksa dasar pemeriksaan, memisahkan pokok pajak dan sanksinya, memastikan pelunasan tepat waktu, serta menyiapkan permohonan berdasarkan ketentuan yang benar.
FAQ: PPS dan Pengurangan Sanksi KEP-239/PJ/2026
Tidak. KEP-239/PJ/2026 mengatur fasilitas pengurangan atau penghapusan sanksi tertentu, bukan membuka kembali PPS tahun 2022.
Berpotensi bisa apabila tercantum dalam SKP hasil pemeriksaan yang memenuhi Diktum KESATU huruf g dan seluruh persyaratan lainnya.
Dasarnya adalah Diktum KESATU huruf g KEP-239/PJ/2026 yang merujuk pada ketentuan PMK 196/PMK.03/2021.
Tidak. Kategori ketujuh mempunyai cakupan khusus mengenai harta yang belum atau kurang diungkapkan dalam konteks PPS.
Berpotensi termasuk apabila SKP diterbitkan paling lambat 31 Desember 2027, pokok pajak dibayar sesuai tenggat, dan seluruh persyaratan lainnya dipenuhi.
Tidak otomatis. Fasilitas berkaitan dengan sanksi administratif yang memenuhi ketentuan, sementara pokok pajak tetap harus diselesaikan.
Untuk kategori ketujuh, pokok pajak harus dibayar atau disetor paling lambat 31 Desember 2027.
KEP-239/PJ/2026 membatasi fasilitas khusus terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Status keberatan dan upaya hukum harus diperiksa berdasarkan ketentuan yang berlaku sebelum mengajukan fasilitas. Jangan mencabut upaya hukum tanpa mengevaluasi konsekuensinya.
Permohonan berdasarkan KEP-239/PJ/2026 harus disampaikan paling lambat 1 Oktober 2028.