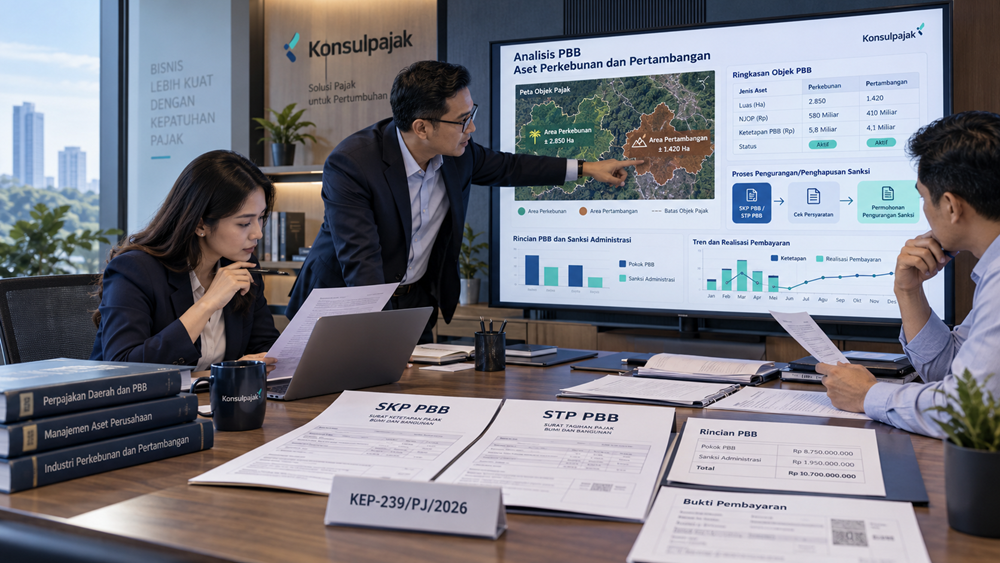

Menerima tagihan Pajak Bumi dan Bangunan (PBB) dengan tambahan denda administrasi tentu dapat menambah beban keuangan Wajib Pajak. Apalagi jika nilai objek pajaknya cukup besar, seperti lahan perkebunan, kawasan pertambangan, atau aset usaha di sektor tertentu.
Dalam beberapa kasus, Wajib Pajak sebenarnya sudah berupaya menyelesaikan pokok PBB, tetapi masih mempunyai denda yang belum dilunasi. Ada pula yang menghadapi tagihan lama dan ingin mengetahui apakah sanksinya dapat memperoleh pengurangan.
Pertanyaan tersebut semakin relevan setelah diterbitkannya Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
Kebijakan ini memberikan fasilitas pengurangan atau penghapusan sanksi administratif untuk sejumlah kondisi perpajakan, termasuk denda administratif Pajak Bumi dan Bangunan tertentu.
Namun, ada hal yang harus dipahami terlebih dahulu. Tidak semua PBB berada di bawah pengelolaan Direktorat Jenderal Pajak (DJP).
PBB atas rumah tinggal dan tanah di kawasan perkotaan atau perdesaan pada umumnya merupakan PBB Perdesaan dan Perkotaan (PBB-P2) yang dikelola pemerintah daerah. Sementara itu, PBB atas objek di sektor perkebunan, perhutanan, pertambangan, dan sektor lainnya tertentu dikelola pemerintah pusat melalui DJP.
Perbedaan tersebut menentukan aturan dan prosedur pengurangan sanksi yang dapat digunakan.
Lantas, sanksi PBB seperti apa yang bisa dikurangi atau dihapus berdasarkan KEP-239/PJ/2026? Apa persyaratannya? Bagaimana jika sudah diterbitkan SKP PBB atau STP PBB?
Berikut penjelasan yang perlu dipahami oleh tax staff dan Wajib Pajak.
Apakah Sanksi Pajak Bumi dan Bangunan Bisa Dikurangi atau Dihapus?
Sanksi administratif PBB dapat memperoleh pengurangan atau penghapusan sesuai ketentuan perpajakan yang berlaku.
Untuk PBB yang dikelola DJP, salah satu dasar hukumnya adalah Pasal 20 Undang-Undang Pajak Bumi dan Bangunan.
Ketentuan lebih lanjut mengenai pengurangan denda administratif PBB diatur antara lain dalam PMK Nomor 118 Tahun 2024 sebagaimana telah diubah dengan PMK Nomor 71 Tahun 2026.
Selain mekanisme tersebut, KEP-239/PJ/2026 memberikan kebijakan khusus terhadap denda administratif PBB tertentu.
Diktum KEDUA KEP-239/PJ/2026 menjelaskan bahwa sanksi administratif yang termasuk kategori keempat, kelima, dan keenam dalam keputusan tersebut mencakup denda administratif Pajak Bumi dan Bangunan.
Artinya, Wajib Pajak yang mempunyai denda dalam SKP PBB atau STP PBB dapat memeriksa kemungkinan memperoleh fasilitas apabila memenuhi kategori dan persyaratan yang ditetapkan.
Namun, pengurangan atau penghapusan tersebut tidak terjadi secara otomatis.
Wajib Pajak tetap perlu mengajukan permohonan serta memenuhi persyaratan umum dan khusus yang berlaku.
Perbedaan PBB-P2 dan PBB yang Dikelola DJP
Sebelum mengajukan pengurangan sanksi, langkah pertama adalah memastikan jenis PBB yang dimiliki.
PBB Perdesaan dan Perkotaan (PBB-P2)
PBB-P2 merupakan pajak daerah yang dikelola pemerintah kabupaten atau kota sesuai ketentuan peraturan perundang-undangan mengenai pajak daerah.
Contohnya adalah PBB atas rumah tinggal, tanah pekarangan, bangunan toko, atau bangunan lain yang termasuk objek PBB-P2.
Apabila Wajib Pajak terlambat membayar PBB-P2 dan dikenai denda, mekanisme pengurangan atau penghapusan dendanya harus diperiksa berdasarkan peraturan daerah dan ketentuan pelaksanaan pemerintah daerah setempat.
Dengan demikian, Wajib Pajak yang menerima tagihan PBB-P2 tidak dapat langsung menggunakan KEP-239/PJ/2026 untuk meminta penghapusan denda kepada DJP.
PBB sektor perkebunan, perhutanan, pertambangan, dan sektor lainnya
Berbeda dengan PBB-P2, PBB sektor tertentu masih dikelola oleh pemerintah pusat melalui DJP.
PBB tersebut dikenal dengan PBB-P5L, yang mencakup sektor perkebunan, perhutanan, pertambangan minyak dan gas bumi, pengusahaan panas bumi, pertambangan mineral dan batu bara, serta sektor lainnya yang diatur dalam ketentuan perpajakan.
Dalam pelaksanaan administrasinya, dapat diterbitkan dokumen seperti Surat Ketetapan Pajak Pajak Bumi dan Bangunan (SKP PBB) maupun Surat Tagihan Pajak Pajak Bumi dan Bangunan (STP PBB).
Jika dokumen tersebut memuat denda administratif yang belum diselesaikan, Wajib Pajak dapat memeriksa kemungkinan pengurangan atau penghapusan berdasarkan ketentuan DJP, termasuk KEP-239/PJ/2026 apabila memenuhi syarat.
Perbedaan kewenangan pengelolaan ini sangat penting karena tidak sedikit Wajib Pajak menganggap seluruh pengurangan denda PBB mempunyai prosedur yang sama.
Dasar Hukum Pengurangan Sanksi PBB
Untuk memahami mekanismenya, terdapat beberapa aturan yang perlu dibaca secara bersamaan.
Pertama, Undang-Undang Pajak Bumi dan Bangunan, khususnya ketentuan mengenai kewenangan pengurangan atau penghapusan sanksi administratif.
Kedua, PMK 118 Tahun 2024 yang mengatur tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Ketiga, PMK 71 Tahun 2026 yang mengubah sejumlah ketentuan PMK 118 Tahun 2024 dan menambahkan pengaturan mengenai kebijakan pengurangan atau penghapusan sanksi untuk mendukung perekonomian nasional.
Keempat, KEP-239/PJ/2026 yang menetapkan fasilitas khusus, termasuk untuk denda administratif PBB dalam kategori tertentu.
Hal yang perlu dipahami adalah PMK 71 Tahun 2026 tidak menggantikan seluruh PMK 118 Tahun 2024. Oleh karena itu, persyaratan permohonan harus dibaca dari kedua peraturan tersebut secara bersama-sama.
Jenis Sanksi PBB yang Termasuk KEP-239/PJ/2026
Dalam konteks PBB, perhatian utama perlu diberikan pada tiga kategori KEP-239/PJ/2026, yaitu kategori keempat, kelima, dan keenam.
1. Denda dalam SKP PBB hasil pemeriksaan
Kategori keempat mencakup sanksi administratif dalam surat ketetapan pajak, SKP PBB, atau STP berdasarkan hasil pemeriksaan yang diterbitkan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Untuk kategori tersebut, pokok pajak terutang yang berkaitan dengan sanksi harus dibayar atau disetor paling lambat 30 Juni 2027.
Misalnya, sebuah perusahaan perkebunan menerima SKP PBB hasil pemeriksaan pada Februari 2027.
SKP tersebut memuat pokok PBB dan denda administratif.
Jika pokok PBB dilunasi dalam periode yang dipersyaratkan, perusahaan dapat memeriksa apakah denda dalam SKP PBB memenuhi fasilitas kategori keempat.
Namun, jumlah pengurangan dan ketentuan khususnya tetap harus mengikuti lampiran keputusan.
2. Denda dalam SKP PBB atau STP PBB lama
Kategori kelima mencakup sanksi dalam SKP PBB dan STP PBB yang diterbitkan sebelum 8 Oktober 2026.
Dalam kategori ini, terdapat persyaratan pembayaran pokok pajak, utang pajak, dan/atau sebagian sanksi administratif terkait paling lambat 30 Juni 2027.
Sebagai contoh, sebuah perusahaan pertambangan memiliki STP PBB yang diterbitkan pada tahun 2025 dan masih mempunyai denda yang belum dilunasi.
Perusahaan dapat memeriksa kemungkinan fasilitas berdasarkan kategori kelima.
Namun, tidak cukup hanya memastikan bahwa STP PBB tersebut diterbitkan sebelum 8 Oktober 2026.
Perusahaan juga harus meneliti jenis denda, jumlah pembayaran yang dipersyaratkan, tanggal pembayaran, dan ketentuan khusus dalam lampiran KEP-239/PJ/2026.
3. Denda dalam STP PBB yang diterbitkan pada periode kebijakan
Kategori keenam mencakup sanksi dalam STP atau STP PBB yang diterbitkan mulai 8 Oktober 2026 sampai dengan 30 Juni 2027.
Untuk kategori ini, terdapat persyaratan pembayaran pokok pajak terutang, utang pajak, dan/atau sebagian sanksi administratif terkait sampai dengan 30 Juni 2027.
Sebagai ilustrasi, sebuah perusahaan menerima STP PBB pada Januari 2027.
Perusahaan belum melunasi seluruh denda administratif yang tercantum dalam tagihan tersebut.
Dari sisi tanggal penerbitan, perusahaan dapat meneliti kemungkinan fasilitas kategori keenam.
Namun, besarnya pengurangan atau penghapusan harus dipastikan berdasarkan rincian dan persyaratan dalam lampiran.
Apa Saja Syarat Pengurangan atau Penghapusan Sanksi PBB?
Persyaratan pengurangan atau penghapusan sanksi PBB tidak cukup ditentukan hanya dari adanya SKP PBB atau STP PBB.
Wajib Pajak harus memastikan bahwa jenis dokumen dan dendanya sesuai dengan mekanisme yang digunakan.
Untuk permohonan berdasarkan KEP-239/PJ/2026, terdapat beberapa hal yang perlu diperiksa.
Memenuhi kategori dan periode yang ditentukan
Wajib Pajak harus memastikan tanggal penerbitan SKP PBB atau STP PBB serta jenis sanksi yang tercantum dalam dokumen.
Dokumen yang diterbitkan sebelum 8 Oktober 2026 mempunyai kelompok ketentuan yang berbeda dengan dokumen yang diterbitkan setelah tanggal tersebut.
Demikian pula dengan SKP PBB hasil pemeriksaan yang diterbitkan dalam periode kebijakan.
Karena itu, pemeriksaan kategori harus dilakukan sebelum menentukan besaran fasilitas.
Memenuhi persyaratan pembayaran
Pembayaran merupakan unsur penting dalam fasilitas KEP-239/PJ/2026.
Untuk kategori tertentu, pelunasan pokok pajak menjadi persyaratan.
Sementara itu, pada kategori lainnya terdapat pengaturan pembayaran pokok pajak, utang pajak, dan/atau sebagian sanksi administratif.
Wajib Pajak harus meneliti jumlah yang dipersyaratkan serta batas pembayaran yang berlaku.
Jangan beranggapan bahwa pembayaran sebagian pokok PBB otomatis cukup untuk memenuhi seluruh kategori.
Memperhatikan status keberatan dan upaya hukum
Apabila Wajib Pajak sedang mengajukan keberatan atas SKP PBB atau mempunyai permohonan administratif lain yang berkaitan dengan dokumen tersebut, statusnya harus diperiksa terlebih dahulu.
Pasal 23 PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026 mengatur sejumlah kondisi yang harus dipenuhi terkait keberatan, pencabutan, dan permohonan pengurangan atau pembatalan dokumen yang tidak benar.
KEP-239/PJ/2026 juga mempunyai persyaratan tambahan mengenai gugatan atau upaya hukum lainnya.
Karena itu, Wajib Pajak tidak boleh membuat surat pernyataan tidak mengajukan upaya hukum tanpa memeriksa kondisi yang sebenarnya.
Jika masih terdapat sengketa mengenai pokok PBB, perusahaan perlu mempertimbangkan akibat hukum sebelum memutuskan pencabutan.
Menyiapkan surat pernyataan yang dipersyaratkan
Dalam KEP-239/PJ/2026, Wajib Pajak yang tidak mengajukan gugatan atau upaya hukum lainnya harus melampirkan surat pernyataan sesuai ketentuan.
Apabila upaya hukum pernah diajukan tetapi kemudian dicabut, terdapat dokumen pencabutan yang harus diperhatikan.
Selain itu, Wajib Pajak wajib menyampaikan surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahannya.
Surat pernyataan tersebut ditandatangani di atas meterai oleh Wajib Pajak orang pribadi atau wakil Wajib Pajak badan sesuai ketentuan.
Untuk menyiapkan dokumen, gunakan format dalam lampiran KEP-239/PJ/2026.
Sanksi yang dimohonkan belum dibayar atau belum dilunasi
Diktum KEEMPAT huruf d KEP-239/PJ/2026 menentukan bahwa fasilitas pengurangan atau penghapusan hanya diberikan terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Artinya, jika seluruh denda administratif PBB telah dilunasi, Wajib Pajak tidak dapat langsung menganggap pembayaran tersebut akan dikembalikan melalui fasilitas khusus ini.
Jika baru sebagian yang dibayar, perusahaan harus memeriksa saldo dan ketentuan pembayaran khusus yang berlaku.
Apakah Pengurangan Denda PBB Bisa Diajukan Dua Kali?
Ini merupakan perbedaan penting antara permohonan pengurangan sanksi pajak pada umumnya dan pengurangan denda administratif PBB.
Dalam mekanisme umum, permohonan pengurangan atau penghapusan sanksi administratif pada prinsipnya dapat diajukan paling banyak dua kali sesuai ketentuan.
Namun, Pasal 24 PMK 118 Tahun 2024 memberikan pengecualian untuk permohonan pengurangan denda administratif PBB.
Permohonan tersebut hanya dapat diajukan satu kali.
Karena itu, perusahaan yang hendak mengajukan pengurangan denda PBB harus memeriksa seluruh persyaratan secara teliti sejak awal.
Jangan menganggap bahwa perusahaan pasti masih mempunyai kesempatan kedua apabila permohonan pertama tidak dikabulkan.
Bagi tax staff, ketentuan ini menjadi alasan penting untuk menyiapkan dokumen secara lengkap dan melakukan pemeriksaan internal sebelum permohonan disampaikan.
Bagaimana Cara Mengajukan Pengurangan Sanksi PBB?
Langkah pertama adalah memastikan bahwa objek pajak termasuk PBB yang dikelola DJP.
Setelah itu, periksa SKP PBB atau STP PBB yang menjadi objek permohonan.
Catat Nomor Objek Pajak (NOP), nama Wajib Pajak, tahun pajak, nomor dokumen, tanggal penerbitan, jumlah pokok pajak, dan nilai denda administratif.
Langkah berikutnya adalah menentukan apakah permohonan menggunakan mekanisme umum atau fasilitas khusus KEP-239/PJ/2026.
Jika menggunakan fasilitas khusus, cocokkan kategori keempat, kelima, atau keenam dengan kondisi dokumen.
Selanjutnya, lakukan rekonsiliasi pembayaran. Pastikan persyaratan pembayaran dan tenggat yang berlaku telah dipenuhi.
Setelah itu, siapkan surat permohonan yang menjelaskan objek, jumlah denda yang dimohonkan pengurangan, dan alasan yang mendasarinya.
Lengkapi surat tersebut dengan dokumen yang dipersyaratkan, termasuk surat pernyataan apabila menggunakan KEP-239/PJ/2026.
Permohonan disampaikan kepada DJP melalui prosedur administrasi yang berlaku.
Apabila layanan elektronik Coretax tersedia untuk jenis permohonan dan objek PBB yang bersangkutan, Wajib Pajak dapat mengikuti petunjuk sistem. Jika terdapat kendala atau layanan tidak sesuai, konfirmasikan saluran penyampaian kepada KPP yang mengadministrasikan objek PBB.
Simpan bukti penerimaan permohonan dan pantau penyelesaiannya sampai terdapat keputusan DJP.
Contoh Kasus Pengurangan Sanksi PBB
PT Bumi Lestari merupakan perusahaan yang mempunyai objek PBB di sektor perkebunan.
Pada Maret 2027, perusahaan menerima SKP PBB hasil pemeriksaan dengan pokok PBB sebesar Rp200 juta dan denda administratif sebesar Rp40 juta.
Perusahaan berencana melunasi seluruh pokok PBB pada Mei 2027.
Dalam kondisi ini, tax staff terlebih dahulu memeriksa apakah SKP PBB tersebut memenuhi kategori keempat KEP-239/PJ/2026.
Dari sisi tanggal penerbitan dan rencana pelunasan pokok pajak, kondisi tersebut berpotensi memenuhi periode yang diatur.
Namun, perusahaan masih harus memeriksa jenis denda, persyaratan lainnya, dan besaran pengurangan berdasarkan lampiran keputusan.
Misalnya, apabila setelah memeriksa lampiran dan keputusan yang berlaku perusahaan memperoleh pengurangan sebesar 50 persen atas denda Rp40 juta, nilai pengurangannya secara matematis adalah Rp20 juta.
Dengan demikian, masih terdapat denda Rp20 juta yang harus diselesaikan.
Perhitungan tersebut hanyalah ilustrasi matematis. Angka 50 persen tidak boleh dianggap otomatis berlaku untuk seluruh SKP PBB hasil pemeriksaan.
Besaran sebenarnya harus ditentukan berdasarkan ketentuan khusus yang sesuai dengan jenis sanksi dan kondisi perusahaan.
Apakah Pokok PBB Juga Bisa Dihapus?
Pengurangan atau penghapusan sanksi administratif harus dibedakan dari pengurangan pokok atau ketetapan PBB.
Jika Wajib Pajak mengajukan pengurangan denda administratif, objek utama permohonannya adalah komponen denda yang memenuhi ketentuan.
Pokok PBB tetap merupakan kewajiban yang harus diselesaikan sesuai aturan, kecuali terdapat dasar hukum dan keputusan lain yang secara khusus mengubah besarnya pokok atau ketetapan tersebut.
Misalnya, Wajib Pajak merasa luas objek pajak atau nilai objek yang digunakan dalam ketetapan tidak benar.
Dalam keadaan demikian, persoalannya mungkin berkaitan dengan kebenaran ketetapan PBB, bukan sekadar sanksi administratif.
Wajib Pajak perlu memeriksa apakah mekanisme keberatan, pembetulan, pengurangan, atau pembatalan ketetapan yang tidak benar lebih sesuai dengan persoalan tersebut.
Jangan sampai perusahaan memilih pengurangan denda, padahal masalah utamanya adalah dasar penghitungan pokok PBB.
Batas Waktu Fasilitas Pengurangan Sanksi PBB
KEP-239/PJ/2026 mulai berlaku pada 8 Oktober 2026.
Untuk kategori keempat, kelima, dan keenam yang mencakup denda administratif PBB, terdapat batas penting mengenai penerbitan dokumen dan pemenuhan kewajiban sampai dengan 30 Juni 2027.
Sementara itu, berdasarkan Diktum KETIGA, permohonan fasilitas harus disampaikan kepada Direktur Jenderal Pajak paling lambat 1 Oktober 2028.
Perlu ditekankan bahwa dua tenggat tersebut mempunyai fungsi berbeda.
Tanggal 30 Juni 2027 berkaitan dengan persyaratan penerbitan dokumen atau pembayaran pada kategori tertentu.
Adapun 1 Oktober 2028 merupakan batas akhir penyampaian permohonan berdasarkan kebijakan khusus.
Karena itu, Wajib Pajak tidak boleh menunda pembayaran yang dipersyaratkan sampai 2028 hanya karena batas permohonan masih terbuka.
Kesalahan yang Perlu Dihindari
Kesalahan paling mendasar adalah menganggap seluruh denda PBB dapat dihapus berdasarkan KEP-239/PJ/2026 tanpa memastikan pengelolaan pajaknya.
Untuk PBB-P2 yang dikelola pemerintah daerah, Wajib Pajak harus menggunakan ketentuan daerah, bukan langsung menggunakan mekanisme DJP.
Kesalahan berikutnya adalah tidak membedakan SKP PBB dan STP PBB atau mengabaikan tanggal penerbitan dokumen.
Selain itu, terdapat risiko kesalahan ketika perusahaan tidak memisahkan pokok PBB dari dendanya.
Wajib Pajak juga perlu memperhatikan batas pengajuan pengurangan denda administratif PBB yang pada prinsipnya hanya satu kali.
Kesalahan dokumen, ketidaksesuaian data NOP, atau belum terpenuhinya persyaratan pembayaran dapat menghambat proses permohonan.
Karena itu, sebelum permohonan disampaikan, lakukan pemeriksaan akhir terhadap objek pajak, jenis denda, dasar hukum, bukti pembayaran, status sengketa, dan surat pernyataan.
Kesimpulan
Sanksi Pajak Bumi dan Bangunan dapat memperoleh pengurangan atau penghapusan sesuai ketentuan perpajakan yang berlaku.
Untuk PBB yang dikelola DJP, fasilitas khusus KEP-239/PJ/2026 mencakup denda administratif PBB dalam kategori keempat, kelima, dan keenam.
Namun, fasilitas tersebut tidak berlaku otomatis.
Wajib Pajak harus memeriksa jenis dokumen, tanggal penerbitan, status pembayaran, persyaratan upaya hukum, serta kelengkapan surat pernyataan.
Hal penting lainnya adalah membedakan PBB yang dikelola pemerintah pusat dengan PBB-P2 yang dikelola pemerintah daerah.
Bagi perusahaan yang memiliki SKP PBB atau STP PBB, langkah terbaik adalah memeriksa kelayakan fasilitas sejak awal, melunasi kewajiban yang dipersyaratkan sesuai tenggat, dan menyiapkan permohonan berdasarkan ketentuan yang berlaku.
Dengan pemahaman tersebut, tax staff dan Wajib Pajak dapat menghindari kesalahan pengajuan serta menentukan cara penyelesaian denda PBB secara lebih tepat.
FAQ: Pengurangan atau Penghapusan Sanksi Pajak Bumi dan Bangunan
Denda administratif PBB dapat memperoleh pengurangan atau penghapusan sesuai ketentuan. Untuk PBB yang dikelola DJP, fasilitas KEP-239/PJ/2026 dapat digunakan apabila persyaratannya dipenuhi.
Pada umumnya tidak, karena PBB rumah tinggal termasuk PBB-P2 yang dikelola pemerintah daerah. Pengurangan dendanya mengikuti ketentuan daerah setempat.
Berpotensi termasuk apabila denda tercantum dalam dokumen PBB yang relevan dan memenuhi kategori serta persyaratan KEP-239/PJ/2026.
Berpotensi bisa jika memenuhi kategori kelima, termasuk ketentuan mengenai tanggal penerbitan, pembayaran, dan persyaratan lainnya.
STP PBB yang diterbitkan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027 dapat diperiksa berdasarkan kategori keenam sepanjang memenuhi ketentuan.
Untuk sejumlah kategori, pemenuhan pembayaran pokok pajak atau utang pajak menjadi persyaratan. Ketentuannya harus diperiksa sesuai kategori dan lampiran keputusan.
Pasal 24 PMK 118 Tahun 2024 mengatur pengecualian bahwa permohonan pengurangan denda administratif PBB hanya dapat diajukan satu kali.
KEP-239/PJ/2026 membatasi fasilitas khusus terhadap sanksi administratif yang belum dibayar atau belum dilunasi. Pembayaran yang telah dilakukan tidak otomatis dapat diminta kembali melalui fasilitas tersebut.
Tidak otomatis. Pengurangan denda administratif berbeda dengan perubahan atau pengurangan pokok ketetapan PBB
Permohonan harus disampaikan paling lambat 1 Oktober 2028, dengan tetap memperhatikan tenggat pembayaran dan dokumen pada masing-masing kategori.