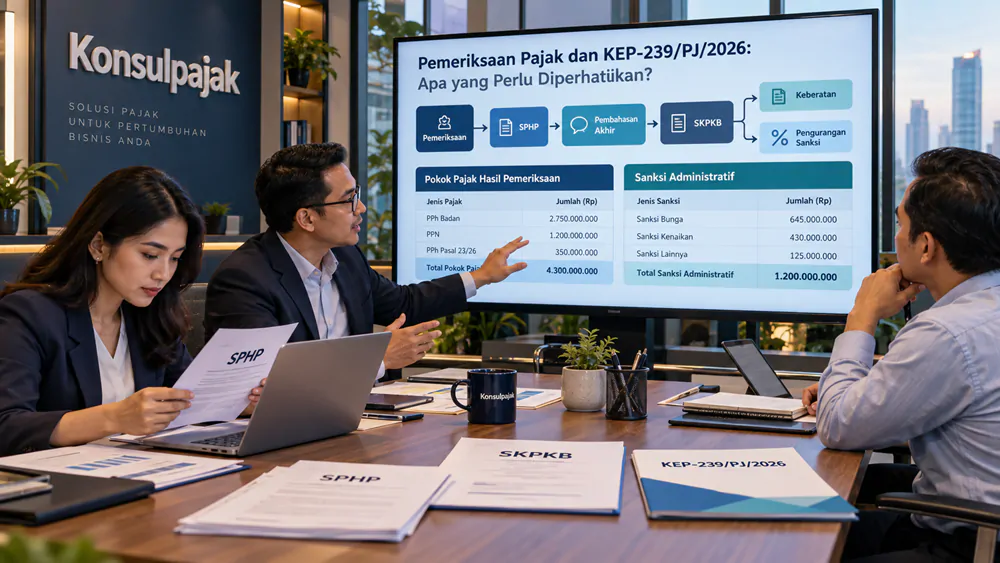

Mendapatkan pemberitahuan pemeriksaan pajak sering kali membuat perusahaan harus mengalokasikan perhatian dan sumber daya yang cukup besar. Tax staff perlu menyiapkan dokumen, accounting harus melakukan rekonsiliasi, sedangkan manajemen perlu memahami potensi kewajiban pajak yang mungkin timbul.
Persoalan menjadi lebih kompleks ketika hasil pemeriksaan menunjukkan adanya pajak yang kurang dibayar.
Selain pokok pajak, perusahaan juga dapat menghadapi sanksi administratif berupa bunga atau kenaikan yang tercantum dalam Surat Ketetapan Pajak Kurang Bayar (SKPKB).
Dalam kondisi tertentu, beban sanksi tersebut dapat menjadi cukup besar.
Namun, terbitnya Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 memberikan kesempatan kepada Wajib Pajak untuk memeriksa kemungkinan pengurangan atau penghapusan sanksi administratif yang timbul dari hasil pemeriksaan pajak.
Kebijakan ini berlaku sejak 8 Oktober 2026.
Salah satu kategori fasilitasnya secara khusus mencakup sanksi administratif dalam surat ketetapan pajak dan surat tagihan pajak berdasarkan hasil pemeriksaan yang diterbitkan selama periode tertentu.
Meski demikian, ada beberapa hal yang perlu diperhatikan.
Fasilitas tersebut tidak otomatis menghapus seluruh sanksi. Perusahaan juga tidak boleh menganggap bahwa pelunasan pokok pajak dengan sendirinya menyelesaikan seluruh konsekuensi pemeriksaan.
Apalagi, jika perusahaan sebenarnya tidak setuju dengan hasil koreksi pemeriksa.
Dalam keadaan tersebut, pemilihan antara mengajukan keberatan dan memanfaatkan pengurangan sanksi harus dipertimbangkan secara hati-hati.
Lantas, bagaimana hubungan pemeriksaan pajak dengan KEP-239/PJ/2026? Kapan SKPKB hasil pemeriksaan dapat memperoleh fasilitas? Apa yang perlu disiapkan sebelum dan setelah ketetapan diterbitkan?
Berikut penjelasannya.
Apakah Hasil Pemeriksaan Pajak Termasuk Fasilitas KEP-239/PJ/2026?
Ya, dalam kondisi tertentu.
KEP-239/PJ/2026 secara khusus mengatur pengurangan atau penghapusan sanksi administratif yang tercantum dalam dokumen perpajakan hasil pemeriksaan.
Ketentuan tersebut terdapat dalam Diktum KESATU huruf d.
Kategori ini mencakup sanksi dalam Surat Ketetapan Pajak (SKP), Surat Ketetapan Pajak Pajak Bumi dan Bangunan (SKP PBB), atau Surat Tagihan Pajak (STP) yang diterbitkan berdasarkan hasil pemeriksaan.
Dokumen tersebut harus diterbitkan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Selain itu, pokok pajak terutang yang berkaitan dengan sanksi harus dibayar atau disetor paling lambat 30 Juni 2027.
Artinya, Wajib Pajak yang menerima SKPKB hasil pemeriksaan pada Februari 2027 dapat memeriksa kemungkinan fasilitas apabila memenuhi persyaratan pembayaran dan ketentuan lainnya.
Namun, tidak semua sanksi hasil pemeriksaan memperoleh persentase pengurangan yang sama.
Besarnya fasilitas harus ditentukan berdasarkan jenis sanksi dan ketentuan dalam lampiran KEP-239/PJ/2026.
Karena itu, perusahaan sebaiknya tidak langsung mengasumsikan bahwa seluruh sanksi dalam SKPKB akan dihapus 100 persen.
Apa Hubungan Pemeriksaan Pajak dengan SKPKB?
Pemeriksaan pajak merupakan rangkaian kegiatan menghimpun dan mengolah data, keterangan, atau bukti secara objektif dan profesional berdasarkan standar pemeriksaan untuk menguji kepatuhan pemenuhan kewajiban perpajakan atau tujuan lain sesuai ketentuan.
Dalam pemeriksaan untuk menguji kepatuhan, DJP dapat melakukan pengujian terhadap berbagai aspek kewajiban perpajakan Wajib Pajak.
Misalnya, pemeriksa meneliti apakah seluruh penghasilan telah dilaporkan, apakah biaya yang dibebankan telah memenuhi ketentuan fiskal, atau apakah perusahaan telah melakukan pemotongan dan penyetoran pajak dengan benar.
Hasil pemeriksaan dapat menunjukkan bahwa pelaporan Wajib Pajak telah sesuai atau terdapat koreksi yang memengaruhi besarnya pajak terutang.
Apabila pemeriksaan menghasilkan penetapan kurang bayar sesuai ketentuan, DJP dapat menerbitkan SKPKB.
Dalam SKPKB tersebut dapat tercantum pokok pajak kurang bayar dan sanksi administratif.
Sebagai contoh, pemeriksaan PPh Badan menemukan adanya koreksi fiskal yang menyebabkan tambahan pajak terutang sebesar Rp250 juta.
Selain pokok pajak, berdasarkan ketentuan yang berlaku dapat timbul sanksi administratif.
Dengan demikian, jumlah kewajiban dalam SKPKB dapat lebih besar daripada nilai pokok pajaknya.
Pada tahap inilah KEP-239/PJ/2026 menjadi relevan untuk menilai kemungkinan pengurangan atau penghapusan komponen sanksi.
KEP-239/PJ/2026 Tidak Menggantikan Prosedur Pemeriksaan Pajak
Salah satu hal yang harus dipahami adalah KEP-239/PJ/2026 bukan peraturan mengenai tata cara pemeriksaan pajak.
Prosedur pemeriksaan tetap mengikuti ketentuan tersendiri, antara lain PMK Nomor 15 Tahun 2025 tentang Pemeriksaan Pajak beserta ketentuan pelaksanaannya yang berlaku.
Sementara itu, KEP-239/PJ/2026 merupakan kebijakan pengurangan atau penghapusan sanksi administratif.
Artinya, proses pemeriksaan tetap harus dilaksanakan sesuai prosedur.
Wajib Pajak tetap mempunyai kewajiban memberikan dokumen, data, dan penjelasan yang diperlukan dalam pemeriksaan.
Pemeriksa juga tetap harus melakukan pengujian berdasarkan ketentuan perpajakan.
KEP-239/PJ/2026 tidak berarti pemeriksa harus menghentikan pemeriksaan atau mengabaikan koreksi pajak yang secara hukum memang harus dilakukan.
Kebijakan tersebut berhubungan dengan potensi fasilitas atas sanksi administratif yang memenuhi persyaratan, bukan penghapusan proses pemeriksaan itu sendiri.
Apa yang Perlu Diperhatikan Ketika Pemeriksaan Masih Berlangsung?
Bagi perusahaan yang sedang menjalani pemeriksaan, perhatian utama seharusnya tetap diarahkan pada kebenaran materi pemeriksaan.
Jangan sampai keberadaan fasilitas pengurangan sanksi membuat perusahaan mengabaikan hak dan kewajibannya selama pemeriksaan.
Pastikan dokumen dan rekonsiliasi perpajakan lengkap
Sebelum hasil pemeriksaan ditetapkan, tax staff perlu memastikan bahwa dokumen perpajakan telah direkonsiliasi dengan data akuntansi.
Untuk pemeriksaan PPh Badan, misalnya, periksa laporan keuangan, rekonsiliasi fiskal, rincian biaya, dan dokumen pendukung transaksi.
Jika pemeriksaan berkaitan dengan PPN, cocokkan Pajak Keluaran, Pajak Masukan, faktur pajak, invoice, dan pencatatan penjualan maupun pembelian.
Sementara itu, untuk PPh 21 atau PPh 23, perusahaan perlu memeriksa bukti pemotongan, data penggajian, kontrak jasa, dan pembayaran kepada pihak terkait.
Rekonsiliasi ini tidak hanya membantu proses pemeriksaan, tetapi juga memudahkan perusahaan menentukan bagian kewajiban yang benar-benar masih terutang.
Perhatikan Surat Pemberitahuan Hasil Pemeriksaan
Dalam proses pemeriksaan pajak, Wajib Pajak dapat menerima Surat Pemberitahuan Hasil Pemeriksaan atau SPHP.
Dokumen ini penting karena memuat hasil pemeriksaan yang perlu ditanggapi sesuai prosedur.
Jika perusahaan tidak sependapat dengan koreksi yang disampaikan, tax staff perlu menyiapkan tanggapan tertulis dan bukti yang mendukung.
Misalnya, pemeriksa melakukan koreksi atas biaya jasa konsultan karena dokumen pendukung dianggap tidak memadai.
Jika perusahaan mempunyai kontrak, invoice, bukti pembayaran, dan bukti pelaksanaan jasa yang relevan, dokumen tersebut perlu dianalisis untuk mendukung tanggapan.
Jangan menunda pembahasan koreksi hanya karena berharap sanksinya akan memperoleh pengurangan berdasarkan KEP-239/PJ/2026.
Pokok pajak dan sanksi administratif merupakan dua persoalan yang harus diperlakukan secara berbeda.
Manfaatkan pembahasan akhir hasil pemeriksaan
Pembahasan Akhir Hasil Pemeriksaan merupakan tahapan penting untuk membahas hasil pemeriksaan sesuai ketentuan yang berlaku.
Dalam tahap ini, perusahaan perlu memahami koreksi yang disetujui maupun yang masih diperselisihkan.
Tax manager sebaiknya memastikan bahwa hasil pembahasan, dasar koreksi, dan dokumen pendukung telah tercatat dengan baik.
Informasi tersebut akan sangat berguna ketika perusahaan harus menentukan apakah menerima ketetapan dan menyelesaikan kewajiban atau menempuh mekanisme penyelesaian sengketa.
Apakah Pemeriksaan yang Dimulai Sebelum 8 Oktober 2026 Masih Termasuk Fasilitas?
Ini salah satu pertanyaan yang cukup penting.
Misalnya, pemeriksaan pajak terhadap PT Maju Sejahtera dimulai pada Juli 2026.
Proses pemeriksaan masih berlangsung ketika KEP-239/PJ/2026 mulai berlaku pada 8 Oktober 2026.
Setelah pembahasan selesai, DJP menerbitkan SKPKB pada Februari 2027.
Apakah sanksi dalam SKPKB tersebut berpotensi memperoleh fasilitas?
Dari sisi tanggal penerbitan ketetapan, berpotensi termasuk kategori keempat.
Diktum KESATU huruf d menggunakan periode penerbitan SKP, SKP PBB, atau STP hasil pemeriksaan sebagai salah satu unsur penentu.
Karena itu, tanggal dimulainya pemeriksaan tidak dapat langsung disamakan dengan tanggal penerbitan ketetapan.
Namun, perusahaan tetap harus memeriksa seluruh persyaratan lainnya, termasuk jenis sanksi dan pembayaran pokok pajak.
Dengan demikian, pemeriksaan yang dimulai sebelum 8 Oktober 2026 belum tentu berada di luar fasilitas hanya karena proses pemeriksaannya telah berjalan lebih awal.
Bagaimana Jika SKPKB Terbit Sebelum 8 Oktober 2026?
Bagaimana jika pemeriksaan telah selesai dan SKPKB diterbitkan pada Agustus 2026?
Dalam kondisi tersebut, kategori keempat tidak dapat langsung digunakan karena periode penerbitannya dimulai 8 Oktober 2026.
Namun, KEP-239/PJ/2026 mempunyai kategori lain yang relevan, yaitu Diktum KESATU huruf e.
Kategori kelima mencakup sanksi administratif dalam SKP, SKP PBB, STP, atau STP PBB yang diterbitkan sebelum 8 Oktober 2026.
Untuk kategori ini, terdapat persyaratan pembayaran pokok pajak, utang pajak, dan/atau sebagian sanksi administratif terkait paling lambat 30 Juni 2027.
Artinya, SKPKB lama masih berpotensi memperoleh fasilitas sepanjang memenuhi ketentuan khusus.
Namun, skema pembayaran dan pengurangannya tidak boleh langsung disamakan dengan kategori keempat.
Baca juga: STP atau SKP Terbit Sebelum KEP-239/PJ/2026: Apakah Masuk Fasilitas?
Mengapa Pelunasan Pokok Pajak Menjadi Sangat Penting?
Pelunasan pokok pajak merupakan salah satu persyaratan utama dalam fasilitas hasil pemeriksaan berdasarkan kategori keempat.
KEP-239/PJ/2026 menetapkan bahwa pokok pajak terutang terkait harus dibayar atau disetor paling lambat 30 Juni 2027.
Sebagai contoh, sebuah perusahaan menerima SKPKB pada Maret 2027 dengan pokok pajak kurang bayar sebesar Rp400 juta dan sanksi administratif Rp120 juta.
Apabila perusahaan ingin mengevaluasi fasilitas kategori keempat, pembayaran pokok pajak harus direncanakan agar memenuhi tenggat tersebut.
Dalam hal ini, perusahaan harus memperhatikan ketentuan pengalokasian pembayaran yang telah diubah melalui PMK 71 Tahun 2026.
Pada mekanisme terkait, pembayaran diperhitungkan terlebih dahulu terhadap pokok pajak yang belum atau kurang dibayar.
Jika pembayaran melebihi pokok pajak, kelebihannya diperhitungkan terhadap sanksi administratif.
Perubahan tersebut penting bagi perusahaan yang ingin menyelesaikan pokok pajak terlebih dahulu.
Namun, pembayaran pokok pajak bukan berarti sanksi langsung dihapus.
Perusahaan tetap harus mengajukan permohonan dan memenuhi ketentuan administrasi yang berlaku.
Contoh Kasus: SKPKB Hasil Pemeriksaan Terbit pada Februari 2027
PT Karya Mandiri sedang menjalani pemeriksaan PPh Badan.
Setelah proses pemeriksaan selesai, DJP menerbitkan SKPKB pada 15 Februari 2027.
Dalam ketetapan tersebut tercantum:
Pokok PPh Badan kurang bayar sebesar Rp300 juta.
Sanksi administratif sebesar Rp90 juta.
Total kewajiban dalam SKPKB sebesar Rp390 juta.
Perusahaan kemudian melunasi pokok pajak Rp300 juta pada Mei 2027.
Apakah sanksi Rp90 juta bisa memperoleh pengurangan?
Dari sisi tanggal penerbitan, SKPKB tersebut berada dalam periode kategori keempat.
Dari sisi pembayaran, pokok pajak dilunasi sebelum batas 30 Juni 2027.
Dengan demikian, perusahaan dapat melanjutkan pemeriksaan terhadap jenis sanksi, ketentuan lampiran, status upaya hukum, dan persyaratan permohonan.
Namun, jumlah pengurangan tidak bisa ditentukan hanya berdasarkan dua kondisi tersebut.
Misalnya, apabila setelah dicocokkan dengan ketentuan yang relevan terdapat skema pengurangan 50 persen, maka secara matematis nilai pengurangannya sebesar Rp45 juta dan sanksi tersisa Rp45 juta.
Angka 50 persen tersebut hanya ilustrasi perhitungan, bukan ketentuan otomatis untuk seluruh SKPKB hasil pemeriksaan.
Persentase yang sebenarnya harus ditentukan berdasarkan dasar sanksi dan lampiran KEP-239/PJ/2026.
Apakah Pelunasan Pokok Pajak Berarti Perusahaan Menyetujui Hasil Pemeriksaan?
Pertanyaan ini harus dianalisis dengan hati-hati.
Pembayaran pajak dan persetujuan atas seluruh koreksi pemeriksaan bukanlah konsep hukum yang selalu identik.
Dalam proses keberatan, terdapat ketentuan tersendiri mengenai jumlah pajak yang harus dibayar sebelum pengajuan, khususnya jumlah yang disetujui dalam pembahasan akhir hasil pemeriksaan.
Sementara itu, fasilitas KEP-239/PJ/2026 mempunyai persyaratan mengenai pembayaran pokok pajak dan status upaya hukum.
Karena itu, perusahaan tidak boleh menyimpulkan bahwa membayar pokok pajak otomatis berarti telah melepaskan seluruh hak keberatan.
Sebaliknya, perusahaan juga tidak boleh menganggap bahwa setelah melunasi pokok pajak, fasilitas pengurangan sanksi pasti dapat dimanfaatkan tanpa memperhatikan status sengketa.
Sebelum melakukan pembayaran atau menandatangani surat pernyataan tertentu, tax manager sebaiknya memeriksa hasil pembahasan akhir, posisi keberatan, serta konsekuensi dari mekanisme yang akan dipilih.
Pengurangan Sanksi atau Keberatan: Mana yang Perlu Dipilih?
Perbedaan antara kedua mekanisme ini sangat penting bagi Wajib Pajak yang menerima SKPKB hasil pemeriksaan.
Keberatan merupakan mekanisme untuk mempersoalkan materi ketetapan pajak sesuai ketentuan Pasal 25 UU KUP.
Sementara itu, permohonan pengurangan atau penghapusan sanksi administratif menggunakan dasar Pasal 36 ayat (1) huruf a UU KUP.
Sebagai contoh, PT Sentosa menerima SKPKB dengan pokok pajak kurang bayar Rp500 juta dan sanksi Rp150 juta.
Perusahaan merasa koreksi atas biaya usaha sebesar Rp500 juta tidak benar karena memiliki dokumen pendukung lengkap.
Dalam kondisi tersebut, masalah perusahaan berkaitan dengan materi penghitungan pajak.
Karena itu, keberatan dapat menjadi mekanisme yang perlu dianalisis.
Berbeda halnya jika perusahaan menerima hasil pemeriksaan dan tidak mempermasalahkan pokok pajak, tetapi ingin memohon pengurangan sanksi administratif berdasarkan ketentuan yang berlaku.
Dalam keadaan kedua, pengurangan atau penghapusan sanksi dapat menjadi mekanisme yang relevan.
Namun, kedua pilihan tersebut tidak boleh dipandang sebagai prosedur yang selalu dapat dijalankan secara bersamaan.
Pasal 23 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026 mengatur hubungan permohonan pengurangan sanksi dengan keberatan dan sejumlah upaya administratif lainnya.
KEP-239/PJ/2026 juga mengatur persyaratan tambahan mengenai tidak diajukannya gugatan atau upaya hukum lain, atau adanya dokumen pencabutan apabila relevan.
Oleh karena itu, perusahaan harus menilai persoalannya terlebih dahulu sebelum menentukan jalur penyelesaian.
Jangan Terburu-buru Mencabut Keberatan
Salah satu risiko terbesar dalam memanfaatkan fasilitas pengurangan sanksi adalah mengambil keputusan pencabutan keberatan atau upaya hukum lain tanpa analisis yang memadai.
Misalnya, perusahaan sedang mengajukan keberatan atas SKPKB karena tidak setuju dengan koreksi pemeriksa.
Kemudian, perusahaan mengetahui adanya fasilitas pengurangan sanksi berdasarkan KEP-239/PJ/2026.
Perusahaan mungkin mempertimbangkan pencabutan keberatan agar dapat memenuhi persyaratan pengurangan sanksi.
Namun, keputusan tersebut harus memperhitungkan beberapa aspek.
Pertama, seberapa kuat dasar hukum dan bukti yang dimiliki perusahaan untuk mempermasalahkan pokok pajak.
Kedua, berapa jumlah pokok pajak dan sanksi yang menjadi objek sengketa.
Ketiga, berapa potensi pengurangan sanksi yang benar-benar tersedia menurut lampiran keputusan.
Keempat, bagaimana konsekuensi hukum apabila keberatan dicabut.
Dalam sejumlah kasus, potensi manfaat dari mempertahankan sengketa pokok pajak dapat berbeda secara signifikan dibandingkan manfaat pengurangan sanksi.
Karena itu, kebijakan pengurangan sanksi sebaiknya tidak dijadikan satu-satunya dasar dalam memilih jalur penyelesaian hasil pemeriksaan.
Apakah Sanksi yang Sudah Dibayar Masih Mendapat Fasilitas?
Untuk KEP-239/PJ/2026, ketentuan ini cukup jelas.
Diktum KEEMPAT huruf d membatasi fasilitas pada sanksi administratif yang belum dibayar atau belum dilunasi oleh Wajib Pajak.
Artinya, jika perusahaan telah membayar seluruh sanksi administratif dalam SKPKB, perusahaan tidak dapat langsung menganggap bahwa pembayaran tersebut bisa diminta kembali melalui fasilitas khusus.
Jika sanksi baru dibayar sebagian, perlu dilakukan pemeriksaan terhadap saldo yang masih terutang serta ketentuan pembayaran khusus dalam lampiran.
Misalnya, perusahaan mempunyai sanksi administratif Rp100 juta dan telah membayar Rp30 juta.
Saldo sanksinya masih Rp70 juta.
Namun, perusahaan tidak boleh langsung menghitung nilai pengurangan atas Rp70 juta dengan persentase tertentu tanpa memastikan perlakuan pembayaran yang sudah dilakukan.
Karena itu, sebelum mengajukan permohonan, lakukan rekonsiliasi pembayaran secara menyeluruh.
Bagaimana Cara Mengajukan Pengurangan Sanksi Hasil Pemeriksaan?
Setelah SKPKB atau dokumen lain yang relevan diterbitkan, perusahaan dapat menyiapkan permohonan pengurangan atau penghapusan sanksi administratif.
Langkah pertama adalah memeriksa nomor dan tanggal penerbitan ketetapan serta dasar hukum pengenaan sanksi.
Selanjutnya, tentukan apakah dokumen tersebut memenuhi kategori keempat atau kategori lain yang relevan dalam KEP-239/PJ/2026.
Langkah berikutnya adalah memastikan pembayaran pokok pajak atau kewajiban lain yang dipersyaratkan telah dilakukan sesuai tenggat.
Setelah itu, periksa status keberatan, gugatan, dan upaya administratif yang berkaitan dengan ketetapan.
Jika semua persyaratan telah dipenuhi, siapkan surat permohonan beserta dokumen pendukung.
Permohonan harus memenuhi Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Untuk fasilitas KEP-239/PJ/2026, terdapat pula persyaratan surat pernyataan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Selain itu, terdapat surat pernyataan mengenai tidak diajukannya gugatan atau upaya hukum lainnya, atau dokumen pencabutan apabila relevan.
Surat pernyataan yang diwajibkan harus ditandatangani di atas meterai sesuai ketentuan.
Permohonan dapat disampaikan melalui layanan administrasi DJP yang tersedia, termasuk layanan pengurangan atau penghapusan sanksi administratif di Coretax.
Untuk pengajuan elektronik, pengguna yang berwenang masuk ke Portal Wajib Pajak dan memilih konteks Wajib Pajak badan apabila bertindak sebagai wakil atau kuasa.
Selanjutnya pilih menu Layanan Wajib Pajak, Layanan Administrasi, kemudian Buat Permohonan Layanan Administrasi.
Pada kelompok Keberatan dan Non Keberatan, pilih sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Lengkapi data, dokumen pendukung, dan tahapan penandatanganan elektronik sesuai petunjuk sistem.
Setelah permohonan dikirim, simpan Bukti Penerimaan Elektronik atau BPE.
BPE bukan keputusan pengurangan sanksi. Perusahaan tetap perlu memantau penyelesaian permohonan sampai keputusan DJP diterbitkan.
Sampai Kapan Fasilitas Hasil Pemeriksaan Berlaku?
Untuk kategori keempat KEP-239/PJ/2026, dokumen hasil pemeriksaan harus diterbitkan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Pokok pajak terkait harus dibayar atau disetor paling lambat 30 Juni 2027.
Sementara itu, permohonan pengurangan atau penghapusan sanksi berdasarkan KEP-239/PJ/2026 harus disampaikan paling lambat 1 Oktober 2028.
Perlu diperhatikan bahwa batas pembayaran dan batas penyampaian permohonan merupakan dua ketentuan yang berbeda.
Jika perusahaan menerima SKPKB pada Mei 2027 tetapi baru membayar pokok pajak pada Agustus 2027, perusahaan tidak memenuhi batas pembayaran kategori keempat.
Hal tersebut tidak dapat diperbaiki hanya dengan mengajukan permohonan sebelum Oktober 2028.
Ada pengecualian kategori yang juga perlu diketahui.
Untuk SKP hasil pemeriksaan atas harta yang belum atau kurang diungkapkan dalam konteks Program Pengungkapan Sukarela, kategori ketujuh mempunyai batas penerbitan ketetapan dan pembayaran pokok pajak sampai dengan 31 Desember 2027.
Namun, kategori khusus PPS tersebut tidak berlaku bagi seluruh hasil pemeriksaan pajak.
Checklist yang Perlu Disiapkan Tax Staff
Sebelum memanfaatkan fasilitas pengurangan sanksi hasil pemeriksaan, tax staff sebaiknya menyiapkan daftar pemeriksaan internal.
Pertama, pastikan dokumen hasil pemeriksaan telah tersedia, termasuk SPHP, tanggapan, risalah pembahasan, dan SKPKB apabila sudah diterbitkan.
Kedua, periksa apakah perusahaan setuju atau tidak setuju dengan pokok pajak yang ditetapkan.
Ketiga, identifikasi jenis sanksi administratif serta dasar hukum pengenaannya.
Keempat, pastikan tanggal penerbitan SKP atau STP sesuai dengan kategori KEP-239/PJ/2026 yang akan digunakan.
Kelima, lakukan rekonsiliasi pokok pajak dan pembayaran yang telah dilakukan.
Keenam, periksa batas pembayaran yang berlaku untuk kategori tersebut.
Ketujuh, evaluasi status keberatan, gugatan, atau upaya administratif lainnya.
Terakhir, siapkan surat permohonan serta surat pernyataan yang diwajibkan.
Dengan daftar tersebut, perusahaan dapat mengurangi risiko kesalahan administrasi sebelum permohonan disampaikan.
Kesalahan yang Sering Terjadi Saat Memanfaatkan Fasilitas Hasil Pemeriksaan
Kesalahan pertama adalah menganggap seluruh SKPKB hasil pemeriksaan memperoleh penghapusan sanksi secara otomatis.
Padahal, kelayakan dan besar fasilitas bergantung pada kategori, jenis sanksi, serta ketentuan lampiran.
Kesalahan berikutnya adalah mencampuradukkan tanggal dimulainya pemeriksaan dengan tanggal penerbitan ketetapan.
Untuk kategori keempat, tanggal penerbitan dokumen merupakan salah satu unsur penting.
Kesalahan lainnya adalah menganggap bahwa setelah pokok pajak dibayar, semua sanksi otomatis hilang.
Perusahaan juga perlu menghindari kesalahan memilih mekanisme penyelesaian.
Jangan langsung mengajukan pengurangan sanksi jika persoalan utama sebenarnya terletak pada ketidakbenaran pokok pajak dalam SKPKB.
Selain itu, jangan mencabut keberatan tanpa menganalisis konsekuensi hukum dan manfaat fasilitas yang tersedia.
Terakhir, perhatikan perbedaan batas pembayaran pada 30 Juni 2027 dengan batas permohonan pada 1 Oktober 2028.
Kesalahan memahami dua tenggat tersebut dapat menyebabkan perusahaan kehilangan kesempatan menggunakan fasilitas tertentu.
Kesimpulan
KEP-239/PJ/2026 memberikan kesempatan kepada Wajib Pajak untuk memperoleh pengurangan atau penghapusan sanksi administratif tertentu yang berkaitan dengan hasil pemeriksaan pajak.
Salah satu ketentuan utamanya adalah Diktum KESATU huruf d yang mencakup sanksi dalam SKP, SKP PBB, atau STP hasil pemeriksaan yang diterbitkan sejak 8 Oktober 2026 sampai dengan 30 Juni 2027.
Pokok pajak terkait harus dibayar atau disetor paling lambat 30 Juni 2027, sedangkan permohonan fasilitas harus disampaikan paling lambat 1 Oktober 2028.
Namun, fasilitas tidak otomatis diberikan.
Wajib Pajak tetap harus memeriksa jenis sanksi, ketentuan lampiran, pembayaran, serta persyaratan Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Bagi perusahaan yang sedang menghadapi pemeriksaan, hal terpenting adalah tidak mencampuradukkan persoalan pokok pajak dengan sanksi administratif.
Jika perusahaan tidak setuju dengan koreksi pemeriksa, mekanisme keberatan atau penyelesaian lain yang relevan tetap perlu dianalisis.
Sementara itu, jika perusahaan menerima ketetapan dan ingin memanfaatkan fasilitas pengurangan sanksi, seluruh persyaratan harus diperiksa sebelum pengajuan.
Dengan memahami perbedaan tersebut, tax staff dan Wajib Pajak dapat mengambil keputusan penyelesaian hasil pemeriksaan secara lebih tepat tanpa mengabaikan hak dan kewajiban perpajakan.
FAQ: Pemeriksaan Pajak dan KEP-239/PJ/2026
Berpotensi bisa apabila sanksi tercantum dalam SKP, SKP PBB, atau STP hasil pemeriksaan yang memenuhi kategori dan persyaratan yang berlaku.
Tidak. Kelayakannya bergantung pada tanggal penerbitan, pembayaran pokok pajak, jenis sanksi, dan persyaratan lainnya.
Berpotensi bisa. Untuk kategori keempat, salah satu unsur penentunya adalah tanggal penerbitan ketetapan hasil pemeriksaan, bukan semata-mata tanggal dimulainya pemeriksaan.
Berpotensi memenuhi kategori keempat apabila merupakan ketetapan hasil pemeriksaan, pokok pajaknya dibayar paling lambat 30 Juni 2027, dan persyaratan lainnya dipenuhi.
Berpotensi memperoleh fasilitas kategori kelima dengan ketentuan pembayaran dan persyaratan tersendiri.
Untuk kategori keempat, pokok pajak terkait harus dibayar atau disetor paling lambat 30 Juni 2027.
Tidak. Pelunasan pokok pajak merupakan persyaratan, bukan keputusan penghapusan sanksi administratif.
Status keberatan dan upaya hukum harus diperiksa berdasarkan Pasal 23 PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026 serta persyaratan KEP-239/PJ/2026.
Tidak. Prosedur pemeriksaan tetap mengikuti ketentuan pemeriksaan pajak yang berlaku. KEP-239/PJ/2026 mengatur fasilitas pengurangan atau penghapusan sanksi administratif tertentu.
Permohonan berdasarkan KEP-239/PJ/2026 harus disampaikan paling lambat 1 Oktober 2028, tetapi batas pembayaran pokok dan periode penerbitan ketetapan harus memenuhi kategori yang digunakan.