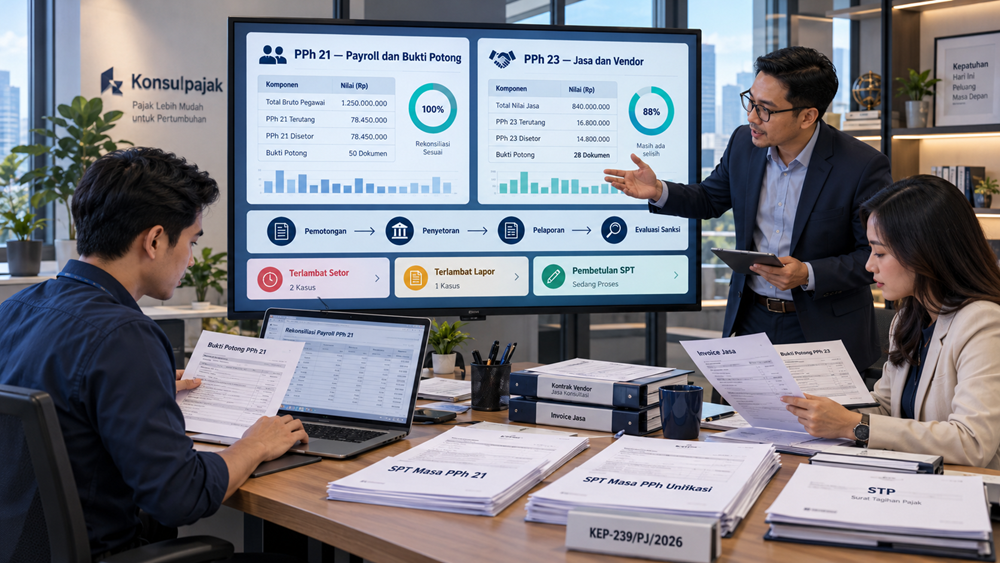

Dalam kegiatan operasional perusahaan, Pajak Penghasilan Pasal 21 dan Pajak Penghasilan Pasal 23 termasuk kewajiban perpajakan yang harus dikelola secara rutin.
PPh Pasal 21 umumnya berkaitan dengan pembayaran gaji, upah, honorarium, dan penghasilan tertentu kepada orang pribadi. Sementara itu, PPh Pasal 23 dapat timbul ketika perusahaan melakukan pembayaran atas jasa, sewa tertentu, atau penghasilan lain yang menjadi objek pemotongan.
Meskipun berbeda jenis pajak, keduanya mempunyai satu kesamaan penting: perusahaan bertanggung jawab melakukan pemotongan, penyetoran, dan pelaporan sesuai ketentuan.
Masalah muncul ketika salah satu kewajiban tersebut terlambat dilaksanakan.
Misalnya, perusahaan sudah memotong PPh 21 dari gaji karyawan, tetapi penyetorannya terlambat. Dalam kasus lain, tax staff baru menemukan bahwa pembayaran jasa konsultan pada tahun sebelumnya belum dipotong PPh 23.
Kesalahan semacam ini tidak hanya menyebabkan perusahaan harus menyelesaikan kewajiban pajaknya. Dalam kondisi tertentu, dapat timbul sanksi administratif berupa bunga atau denda, bahkan sanksi dalam surat ketetapan pajak apabila persoalan ditemukan melalui pemeriksaan.
Setelah diterbitkannya KEP-239/PJ/2026, perusahaan mempunyai kesempatan untuk mengevaluasi apakah sanksi PPh 21 dan PPh 23 yang masih terutang dapat memperoleh pengurangan atau penghapusan.
Namun, fasilitas tersebut tidak diberikan berdasarkan nama jenis pajaknya semata.
Perusahaan harus memeriksa penyebab sanksi, masa pajak, tanggal pembayaran, status pelaporan, dan dokumen yang telah diterbitkan DJP.
Melalui artikel ini, kita akan membahas jenis sanksi PPh 21 dan PPh 23, kategori fasilitas KEP-239/PJ/2026 yang mungkin digunakan, contoh kasus perusahaan, serta langkah persiapan permohonannya.
Mengapa Perusahaan Bisa Terkena Sanksi PPh 21 dan PPh 23?
Kewajiban perusahaan sebagai pemotong pajak tidak berhenti pada penghitungan pajak.
Setelah menentukan besarnya pajak yang harus dipotong, perusahaan juga harus membuat bukti pemotongan, menyetorkan pajak, dan menyampaikan SPT Masa sesuai ketentuan.
Jika salah satu kewajiban tersebut tidak dipenuhi, dapat timbul konsekuensi administratif.
Dalam pengelolaan PPh 21, kesalahan sering terjadi karena data payroll, tunjangan, bonus, atau penghasilan lainnya tidak direkonsiliasi dengan penghitungan pajak.
Misalnya, perusahaan terlambat menyelesaikan penghitungan bonus tahunan sehingga penyetoran PPh 21 melewati tanggal jatuh tempo.
Pada PPh 23, masalah dapat muncul ketika staf accounting mencatat pembayaran jasa sebagai biaya biasa tanpa mengidentifikasi kewajiban pemotongan pajaknya.
Kesalahan baru diketahui beberapa bulan kemudian saat dilakukan rekonsiliasi akun biaya jasa dengan bukti potong.
Dalam kondisi demikian, perusahaan mungkin harus melakukan pembetulan administrasi perpajakan dan menyelesaikan kekurangan pembayaran yang timbul.
Karena itu, analisis pengurangan sanksi harus dimulai dari pertanyaan sederhana: kewajiban apa yang tidak dipenuhi dan sanksi tersebut dikenakan berdasarkan ketentuan apa?
Perbedaan Administrasi PPh 21 dan PPh 23
PPh 21 dan PPh 23 sama-sama merupakan pajak yang berkaitan dengan mekanisme pemotongan. Namun, pengelolaannya tidak sepenuhnya sama.
PPh 21 berhubungan dengan penghasilan yang diterima orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan tertentu.
Bagi perusahaan, kewajiban ini umumnya dikelola melalui proses payroll dan administrasi perpajakan karyawan atau penerima penghasilan lainnya.
Pelaporannya dilakukan melalui SPT Masa PPh Pasal 21/26.
Sementara itu, PPh 23 umumnya terkait dengan pembayaran penghasilan tertentu kepada pihak penerima, seperti imbalan jasa dan sewa selain yang dikenai PPh final sesuai ketentuan.
Pelaporan PPh 23 dilakukan melalui SPT Masa PPh Unifikasi.
Perbedaan tersebut penting ketika perusahaan melakukan penelusuran kesalahan.
Jika terdapat masalah pada pemotongan PPh 21, dokumen yang perlu diperiksa antara lain daftar payroll, bukti potong, dan SPT Masa PPh 21/26.
Untuk PPh 23, perusahaan perlu mencocokkan kontrak jasa, invoice, bukti pemotongan unifikasi, pembayaran kepada vendor, serta SPT Masa PPh Unifikasi.
Meskipun administrasinya berbeda, potensi sanksi dapat muncul dari pola yang serupa, yaitu keterlambatan setor, keterlambatan lapor, pembetulan, atau hasil pemeriksaan.
Apa Saja Jenis Sanksi PPh 21 dan PPh 23?
Sanksi yang berkaitan dengan PPh 21 maupun PPh 23 tidak selalu mempunyai dasar hukum yang sama.
Sanksi bunga karena terlambat menyetorkan pajak
Sanksi ini dapat timbul ketika pajak yang seharusnya disetorkan pada tanggal tertentu baru dibayar setelah jatuh tempo.
Dasarnya antara lain Pasal 9 ayat (2a) UU KUP.
Besarnya bunga dihitung menurut tarif yang ditetapkan Menteri Keuangan dan periode keterlambatan sesuai ketentuan.
Denda karena terlambat melaporkan SPT Masa
Jika perusahaan terlambat menyampaikan SPT Masa, dapat timbul denda berdasarkan Pasal 7 UU KUP.
Secara umum, keterlambatan pelaporan SPT Masa selain SPT Masa PPN dikenai denda Rp100.000, sepanjang kewajiban dan pengecualian yang berlaku tidak menentukan lain.
Untuk PPh 23, denda pelaporan SPT Masa PPh Unifikasi dikenakan atas kewajiban penyampaian SPT Masa Unifikasi sebagai satu kesatuan, bukan Rp100.000 untuk setiap jenis pajak di dalamnya.
Sanksi bunga akibat pembetulan SPT Masa
Perusahaan dapat menemukan kekurangan pajak setelah SPT Masa dilaporkan.
Jika pembetulan secara sukarela menyebabkan bertambahnya pajak yang masih harus dibayar, dapat timbul sanksi bunga berdasarkan Pasal 8 ayat (2a) UU KUP.
Dalam kondisi tersebut, persoalannya bukan lagi sekadar keterlambatan pelaporan, melainkan tambahan pajak kurang bayar akibat pembetulan.
Sanksi dalam STP atau SKPKB
Dalam kondisi tertentu, sanksi dapat tercantum dalam Surat Tagihan Pajak atau Surat Ketetapan Pajak Kurang Bayar.
Misalnya, perusahaan menerima SKPKB setelah pemeriksaan menemukan kewajiban pemotongan pajak yang belum dipenuhi.
Untuk menilai kemungkinan pengurangan, perusahaan harus memeriksa dasar pengenaan sanksi dan tanggal penerbitan dokumen.
Apakah Sanksi PPh 21 dan PPh 23 Termasuk Fasilitas KEP-239/PJ/2026?
Berpotensi termasuk.
KEP-239/PJ/2026 tidak membatasi fasilitasnya hanya kepada PPh Badan atau PPN.
Diktum KESATU mengatur beberapa kategori yang juga dapat relevan terhadap kewajiban PPh 21 dan PPh 23.
Namun, kelayakannya ditentukan oleh sumber sanksi dan kondisi faktual, bukan sekadar karena sanksi tersebut berhubungan dengan PPh 21 atau PPh 23.
Berikut kategori yang perlu diperiksa perusahaan.
Fasilitas atas Keterlambatan Pelaporan SPT Masa PPh 21 dan PPh Unifikasi
Kategori pertama KEP-239/PJ/2026 mengatur sanksi akibat keterlambatan penyampaian SPT Masa sampai dengan Masa Pajak September 2026, dengan status kurang bayar.
SPT tersebut harus disampaikan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Misalnya, PT Maju Bersama belum menyampaikan SPT Masa PPh 21 untuk Masa Pajak Agustus 2026.
Perusahaan kemudian menyampaikan SPT tersebut pada November 2026 dengan status kurang bayar.
Dalam kondisi demikian, perusahaan dapat menilai kemungkinan fasilitas berdasarkan kategori pertama.
Hal serupa dapat terjadi pada SPT Masa PPh Unifikasi yang memuat kewajiban PPh 23.
Namun, terdapat persyaratan penting yang sering terlewat, yaitu status SPT harus kurang bayar.
Jadi, perusahaan tidak boleh langsung menyimpulkan bahwa semua keterlambatan SPT Masa PPh 21 atau PPh Unifikasi memperoleh fasilitas.
Jika SPT berstatus nihil, kategori pertama belum tentu dapat digunakan.
Bila sanksi telah ditagihkan melalui STP, kemungkinan kategori lain perlu diperiksa sesuai ketentuannya.
Baca juga: Terlambat Lapor SPT: Apakah Dendanya Masuk Fasilitas KEP-239/PJ/2026?
Fasilitas atas Pembetulan SPT Masa PPh 21 dan PPh 23
Kategori kedua KEP-239/PJ/2026 berkaitan dengan pembetulan SPT yang dilakukan Wajib Pajak atas kemauan sendiri.
Untuk SPT Masa, cakupannya sampai dengan Masa Pajak September 2026 dengan status kurang bayar.
Pembetulan serta pembayaran atau penyetoran pajak harus dilakukan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Kategori ini relevan bagi perusahaan yang melakukan rekonsiliasi ulang terhadap kewajiban PPh 21 maupun PPh 23.
Contoh pembetulan PPh 21
PT Karya Sentosa telah menyampaikan SPT Masa PPh 21 untuk Masa Pajak Juli 2026.
Pada November 2026, tax staff menemukan bahwa penghasilan tertentu kepada karyawan belum diperhitungkan dalam pemotongan PPh 21.
Setelah penghitungan diperbaiki, terdapat tambahan PPh 21 kurang bayar sebesar Rp40 juta.
Perusahaan kemudian melakukan pembetulan SPT Masa dan menyetorkan kekurangan pajak tersebut.
Apabila pembetulan dilakukan atas kemauan sendiri dan memenuhi persyaratan kategori kedua, bunga akibat pembetulan berpotensi memperoleh fasilitas.
Namun, jumlah pengurangan tidak boleh langsung ditentukan tanpa memeriksa dasar sanksi dan ketentuan lampiran keputusan.
Contoh pembetulan PPh 23
PT Sinar Utama menemukan bahwa pembayaran jasa kepada vendor pada Juni 2026 belum diperhitungkan dalam pemotongan PPh 23.
Setelah dilakukan pemeriksaan internal, perusahaan mengetahui adanya kekurangan PPh 23 sebesar Rp15 juta.
Perusahaan kemudian memperbaiki bukti pemotongan dan pembetulan SPT Masa PPh Unifikasi sesuai prosedur.
Jika pembetulan tersebut menghasilkan status kurang bayar dan memenuhi periode serta persyaratan kategori kedua, sanksi administratif yang relevan dapat diperiksa untuk memperoleh fasilitas pengurangan.
Dalam kedua contoh tersebut, fasilitas ditujukan terhadap sanksi yang memenuhi ketentuan, bukan terhadap tambahan pokok PPh 21 atau PPh 23.
Fasilitas atas Keterlambatan Penyetoran PPh 21 dan PPh 23
Kategori ketiga KEP-239/PJ/2026 merupakan salah satu kategori yang cukup relevan bagi perusahaan.
Kategori ini mengatur sanksi administratif atas keterlambatan pembayaran atau penyetoran pajak untuk suatu saat atau Masa Pajak sebagaimana tercantum dalam SPT Masa sampai dengan Masa Pajak September 2026.
Penyampaian SPT dan pembayaran atau penyetoran pajaknya harus memenuhi periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Sebagai contoh, perusahaan telah menghitung PPh 21 Masa Pajak September 2026 sebesar Rp90 juta.
Namun, penyetoran baru dilakukan pada Desember 2026.
Jika seluruh kondisi kategori ketiga terpenuhi, perusahaan dapat menilai kemungkinan pengurangan bunga keterlambatan pembayaran.
Demikian pula apabila terdapat PPh 23 yang terlambat disetorkan dan memenuhi cakupan periode serta persyaratan yang sama.
Namun, tidak semua keterlambatan pembayaran menggunakan persentase fasilitas yang identik.
Tax staff harus memeriksa baris lampiran KEP-239/PJ/2026 berdasarkan jenis sanksi dan keadaan pembayaran.
Baca juga: Terlambat Bayar Pajak: Ketentuan Pengurangan atau Penghapusan Sanksi.
Bagaimana Jika Perusahaan Sudah Menerima STP?
Dalam praktiknya, perusahaan dapat mempunyai sanksi PPh 21 atau PPh 23 yang telah ditagihkan melalui STP.
Misalnya, sebuah perusahaan menerima STP pada Agustus 2026 atas bunga keterlambatan penyetoran PPh 23.
Ketika KEP-239/PJ/2026 mulai berlaku, sanksi dalam STP tersebut belum dilunasi.
Dalam kondisi demikian, perusahaan dapat memeriksa kemungkinan fasilitas kategori kelima untuk STP yang diterbitkan sebelum 8 Oktober 2026.
Jika STP diterbitkan selama periode 8 Oktober 2026 sampai dengan 30 Juni 2027, kategori keenam dapat menjadi relevan.
Namun, tanggal penerbitan STP saja tidak cukup untuk menentukan hak fasilitas.
Perusahaan harus memeriksa dasar sanksi, ketentuan pembayaran, jumlah sanksi yang belum dibayar, dan persyaratan khusus dalam lampiran.
Artinya, dua STP dengan nilai sanksi sama belum tentu memperoleh pengurangan yang sama apabila dasar hukum atau periode pembayarannya berbeda.
Bagaimana Jika Sanksi PPh 21 atau PPh 23 Timbul dari Pemeriksaan?
Tidak semua kekurangan pemotongan PPh 21 atau PPh 23 ditemukan melalui pembetulan sukarela.
Ada kalanya kesalahan baru ditemukan ketika DJP melakukan pemeriksaan.
Misalnya, pemeriksa menemukan sejumlah pembayaran honorarium yang belum diperhitungkan dalam kewajiban PPh 21.
Dalam kasus lain, pemeriksaan mengungkap pembayaran jasa yang seharusnya dipotong PPh 23, tetapi belum dilaksanakan.
Jika kondisi tersebut menyebabkan diterbitkannya SKPKB, perusahaan perlu memeriksa kategori fasilitas yang relevan dengan ketetapan hasil pemeriksaan.
Kategori keempat KEP-239/PJ/2026 antara lain mencakup sanksi dalam SKP hasil pemeriksaan yang diterbitkan selama 8 Oktober 2026 sampai dengan 30 Juni 2027, dengan ketentuan pembayaran pokok pajak terkait sampai dengan 30 Juni 2027.
Namun, jika ketetapan telah diterbitkan sebelum 8 Oktober 2026, perusahaan perlu menilai kategori kelima.
Dalam keadaan seperti ini, perusahaan juga harus mempertimbangkan apakah masih terdapat keberatan atas materi pemeriksaan.
Pengurangan sanksi administratif tidak boleh disamakan dengan penyelesaian sengketa mengenai besarnya pokok pajak.
Apabila perusahaan tidak setuju dengan hasil koreksi pemeriksaan, keputusan menggunakan fasilitas pengurangan sanksi harus mempertimbangkan konsekuensi hukum atas hak keberatan atau upaya hukum yang relevan.
Baca juga: Penghapusan Sanksi SKPKB: Syarat, Pelunasan Pokok, dan Permohonan.
Apakah Semua Sanksi PPh 21 dan PPh 23 Bisa Dihapus 100 Persen?
Tidak.
Salah satu kesalahan dalam memahami KEP-239/PJ/2026 adalah menganggap seluruh sanksi administratif dapat dihapus sepenuhnya.
Padahal, besarnya pengurangan ditentukan menurut jenis sanksi, kategori fasilitas, periode pemenuhan kewajiban, dan ketentuan lampiran.
Untuk kelompok sanksi tertentu, tersedia skema pengurangan bertingkat berdasarkan periode penyelesaian kewajiban.
Namun, untuk sanksi dalam STP atau SKPKB, ketentuan fasilitas dapat berbeda berdasarkan dasar hukum pengenaannya.
Karena itu, tax staff harus menghindari penggunaan satu tabel persentase untuk seluruh sanksi PPh 21 dan PPh 23.
Cara yang lebih tepat adalah mengidentifikasi pasal sanksi terlebih dahulu, kemudian mencocokkannya dengan kategori serta lampiran yang relevan.
Contoh Simulasi Pengurangan Sanksi PPh 21
PT Maju Sejahtera terlambat menyetorkan PPh 21 untuk suatu masa pajak yang memenuhi cakupan KEP-239/PJ/2026.
Pokok PPh 21 yang terlambat disetor sebesar Rp100 juta.
Setelah dilakukan penghitungan berdasarkan tarif bunga dan periode keterlambatan yang berlaku, diasumsikan sanksi bunga sebesar Rp5 juta.
Perusahaan kemudian memeriksa kategori fasilitas yang relevan.
Misalnya, setelah ketentuan lampiran diperiksa, sanksi tersebut dinyatakan memenuhi skema pengurangan 50 persen.
Perhitungannya:
Sanksi bunga awal: Rp5.000.000
Pengurangan 50 persen: Rp2.500.000
Sanksi yang tersisa: Rp2.500.000
Dalam contoh tersebut, perusahaan tetap harus melunasi pokok PPh 21 sebesar Rp100 juta.
Angka bunga Rp5 juta dan persentase 50 persen merupakan asumsi simulasi. Hasil sebenarnya harus mengikuti ketentuan yang berlaku untuk kasus tersebut.
Contoh Simulasi Pengurangan Sanksi PPh 23
PT Karya Utama melakukan rekonsiliasi pembayaran jasa dan menemukan adanya kekurangan pemotongan PPh 23.
Setelah dilakukan pembetulan SPT Masa PPh Unifikasi, terdapat tambahan PPh 23 kurang bayar sebesar Rp60 juta.
Diasumsikan bahwa sanksi bunga pembetulan yang dihitung sesuai ketentuan sebesar Rp3 juta.
Jika pembetulan dan pembayaran dilakukan dalam periode yang memenuhi skema pengurangan 100 persen, nilai bunga Rp3 juta berpotensi dihapus seluruhnya.
Perhitungannya:
Tambahan PPh 23 kurang bayar: Rp60.000.000
Sanksi bunga: Rp3.000.000
Potensi penghapusan 100 persen: Rp3.000.000
Sanksi tersisa: Rp0
Namun, perlu diingat bahwa penghapusan bunga tidak berarti kekurangan PPh 23 sebesar Rp60 juta ikut dihapus.
Perusahaan tetap harus menyelesaikan pokok pajaknya serta memenuhi seluruh ketentuan permohonan.
Apa Saja Dokumen yang Perlu Disiapkan Perusahaan?
Persiapan dokumen sebaiknya dilakukan berdasarkan jenis sanksi yang dimohonkan.
Untuk kasus PPh 21, perusahaan perlu menyiapkan data payroll, bukti potong, SPT Masa PPh 21/26, dan bukti pembayaran yang relevan.
Sementara itu, untuk PPh 23, dokumen penting mencakup invoice, kontrak atau dokumen transaksi, bukti pemotongan, SPT Masa PPh Unifikasi, dan bukti penyetoran.
Jika sanksi telah tercantum dalam STP atau SKPKB, dokumen tersebut juga perlu disiapkan.
Selanjutnya, tax staff perlu membuat rekonsiliasi yang memisahkan pokok pajak, nilai sanksi, jumlah pembayaran yang sudah dilakukan, serta saldo yang masih terutang.
Untuk menggunakan KEP-239/PJ/2026, persyaratan Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026 harus tetap dipenuhi.
Selain itu, diperlukan surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Terdapat pula persyaratan mengenai tidak adanya gugatan atau upaya hukum lainnya, atau dokumen pencabutan apabila relevan.
Surat pernyataan yang dipersyaratkan ditandatangani di atas meterai oleh pihak yang berwenang.
Perlu diperhatikan pula bahwa fasilitas KEP-239/PJ/2026 hanya diberikan atas sanksi administratif yang belum dibayar atau belum dilunasi.
Karena itu, jangan menyusun permohonan tanpa memeriksa riwayat pembayaran terlebih dahulu.
Cara Mengajukan Pengurangan atau Penghapusan Sanksi
Setelah dokumen dan persyaratan diperiksa, perusahaan dapat menyiapkan permohonan kepada DJP.
Langkah pertama adalah memastikan bahwa jenis sanksi PPh 21 atau PPh 23 termasuk kategori KEP-239/PJ/2026.
Setelah itu, lakukan rekonsiliasi pembayaran dan siapkan surat permohonan dengan menyebutkan nilai sanksi serta alasan pengajuannya.
Apabila sudah terdapat STP atau SKPKB, cantumkan informasi dokumen tersebut secara tepat.
Pengajuan pengurangan atau penghapusan sanksi administratif dapat dilakukan melalui layanan administrasi Coretax DJP.
Pengguna yang berwenang masuk ke Portal Wajib Pajak, memilih konteks perusahaan melalui impersonasi jika diperlukan, kemudian membuka menu Layanan Wajib Pajak.
Selanjutnya pilih Layanan Administrasi dan Buat Permohonan Layanan Administrasi.
Pilih jenis layanan Keberatan dan Non Keberatan, kemudian sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Setelah data dan dokumen dilengkapi, selesaikan pembuatan PDF, penandatanganan elektronik, dan pengiriman permohonan.
Apabila permohonan berhasil disampaikan, sistem menerbitkan Bukti Penerimaan Elektronik atau BPE.
Namun, BPE bukan keputusan bahwa sanksi telah dikurangi atau dihapus.
Perusahaan tetap harus memantau penyelesaian permohonan sampai keputusan diterbitkan sesuai ketentuan.
Batas Waktu Fasilitas KEP-239/PJ/2026
Untuk kategori keterlambatan SPT Masa, pembetulan sukarela, dan keterlambatan pembayaran tertentu, terdapat periode penting mulai 8 Oktober 2026 sampai dengan 30 Juni 2027.
Kategori STP dan SKPKB tertentu juga mempunyai persyaratan penerbitan dokumen atau pembayaran sampai dengan 30 Juni 2027.
Sementara itu, KEP-239/PJ/2026 menetapkan batas akhir penyampaian permohonan pada 1 Oktober 2028.
Artinya, perusahaan tidak boleh menganggap seluruh kewajiban PPh 21 dan PPh 23 dapat diselesaikan pada tahun 2028 hanya karena permohonan fasilitas masih dapat disampaikan sampai tanggal tersebut.
Tanggal pembayaran, pembetulan, dan pelaporan yang dipersyaratkan harus tetap dipenuhi menurut kategori.
Strategi Tax Staff Memeriksa Sanksi PPh 21 dan PPh 23
Bagi perusahaan yang mempunyai banyak masa pajak, pemeriksaan sebaiknya dilakukan melalui rekonsiliasi terpisah untuk PPh 21 dan PPh 23.
Untuk PPh 21, tax staff dapat membandingkan data penghasilan karyawan, penghitungan pajak, bukti potong, pembayaran, dan SPT Masa.
Perhatikan pula masa pajak yang memiliki pembayaran bonus, pesangon, honorarium, atau komponen penghasilan yang berbeda dari bulan biasa.
Untuk PPh 23, lakukan rekonsiliasi akun biaya jasa, sewa, dan pembayaran lainnya dengan bukti potong serta SPT Masa PPh Unifikasi.
Setiap transaksi yang belum dipotong atau dilaporkan perlu dianalisis berdasarkan ketentuan saat terjadinya transaksi.
Setelah itu, susun daftar sanksi atau potensi sanksi yang mencatat penyebabnya, dasar hukum, masa pajak, tanggal pembayaran, dan status STP atau SKPKB.
Dari daftar tersebut, perusahaan dapat mengelompokkan kasus yang berpotensi memenuhi kategori pertama, kedua, ketiga, atau kategori terkait STP dan SKPKB.
Dengan cara ini, pengajuan fasilitas tidak hanya mengandalkan perkiraan, tetapi didasarkan pada data yang telah direkonsiliasi.
Kesalahan yang Perlu Dihindari Perusahaan
Kesalahan pertama adalah menganggap seluruh sanksi PPh 21 dan PPh 23 mempunyai dasar hukum dan persentase pengurangan yang sama.
Padahal, keterlambatan pelaporan, keterlambatan pembayaran, pembetulan, dan hasil pemeriksaan dapat mempunyai ketentuan berbeda.
Kesalahan berikutnya adalah tidak membedakan SPT Masa PPh 21/26 dengan SPT Masa PPh Unifikasi.
Jika perusahaan salah mengidentifikasi dokumen, proses rekonsiliasi dan permohonan dapat menjadi tidak tepat.
Kesalahan lain adalah menganggap semua sanksi otomatis dihapus setelah KEP-239/PJ/2026 diterbitkan.
Perusahaan tetap harus memenuhi persyaratan kategori dan mengajukan permohonan sesuai ketentuan.
Selain itu, tax staff perlu menghindari penggunaan bukti pembayaran pokok pajak sebagai dasar untuk menyimpulkan bahwa seluruh bunga telah dihapus.
Terakhir, jangan mengabaikan status keberatan, gugatan, atau upaya administratif lainnya.
Jika terdapat sengketa atas pokok pajak, perusahaan perlu mengevaluasi konsekuensi hukum sebelum memutuskan menggunakan fasilitas tertentu.
Kesimpulan
Sanksi administratif yang berkaitan dengan PPh 21 dan PPh 23 berpotensi memperoleh pengurangan atau penghapusan berdasarkan KEP-239/PJ/2026 sepanjang memenuhi kategori dan persyaratan yang berlaku.
Fasilitas yang relevan dapat berkaitan dengan keterlambatan penyampaian SPT Masa, pembetulan secara sukarela, keterlambatan pembayaran atau penyetoran, maupun sanksi dalam STP dan SKPKB tertentu.
Namun, besarnya pengurangan tidak ditentukan hanya oleh jenis pajak.
Perusahaan harus memeriksa penyebab sanksi, dasar hukum, masa pajak, tanggal pemenuhan kewajiban, serta ketentuan lampiran KEP-239/PJ/2026.
Bagi tax staff, langkah terbaik adalah melakukan rekonsiliasi seluruh kewajiban PPh 21 dan PPh 23 sampai dengan Masa Pajak September 2026, mengidentifikasi sanksi yang belum dilunasi, lalu menentukan kemungkinan fasilitas berdasarkan kondisi masing-masing.
Dengan pemeriksaan yang tepat, perusahaan dapat memanfaatkan fasilitas pengurangan sanksi tanpa mengabaikan kewajiban pemotongan, penyetoran, dan pelaporan pajak yang masih harus diselesaikan.
FAQ: Sanksi PPh 21 dan PPh 23 Berdasarkan KEP-239/PJ/2026
Berpotensi bisa apabila sanksi termasuk kategori fasilitas, seperti keterlambatan setor, pembetulan SPT Masa, atau sanksi dalam STP dan SKPKB tertentu.
Berpotensi termasuk sepanjang memenuhi jenis sanksi, masa pajak, periode pembayaran, dan persyaratan yang ditentukan.
Tidak. Besarnya pengurangan mengikuti jenis sanksi, kategori fasilitas, dan ketentuan lampiran KEP-239/PJ/2026.
Berpotensi bisa untuk SPT Masa sampai dengan September 2026 yang berstatus kurang bayar dan disampaikan dalam periode yang dipersyaratkan.
Berpotensi termasuk apabila memenuhi kategori keterlambatan pelaporan, termasuk persyaratan status SPT dan periode penyampaiannya.
Berpotensi bisa apabila memenuhi ketentuan kategori keterlambatan pembayaran atau kategori STP yang relevan.
Berpotensi bisa untuk pembetulan SPT Masa sampai dengan September 2026 yang dilakukan atas kemauan sendiri, berstatus kurang bayar, dan memenuhi periode pembetulan serta pembayaran.
Dapat diperiksa berdasarkan kategori kelima KEP-239/PJ/2026, sepanjang jenis sanksi serta persyaratan pembayaran dan dokumennya terpenuhi.
Tidak. Fasilitas pengurangan atau penghapusan sanksi administratif tidak otomatis mengurangi atau menghapus pokok pajak.
Permohonan harus disampaikan paling lambat 1 Oktober 2028, tetapi tenggat pelaporan, pembetulan, pembayaran, atau penerbitan dokumen untuk setiap kategori dapat berakhir lebih awal.