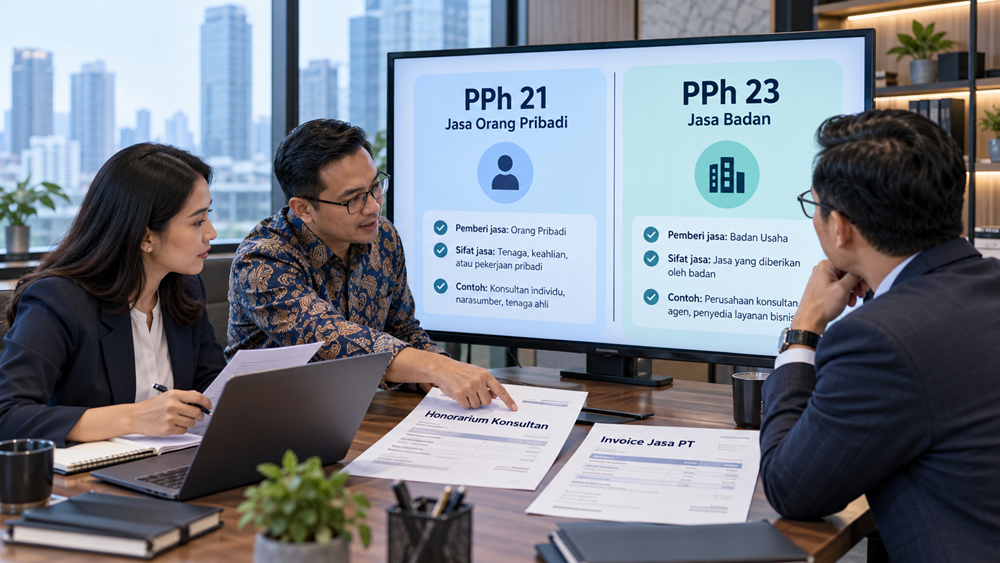

Ketika perusahaan membayar jasa kepada seseorang atau vendor, salah satu pertanyaan yang sering muncul di bagian accounting dan tax adalah apakah pembayaran tersebut harus dipotong PPh Pasal 21 atau PPh Pasal 23.
Pertanyaan ini terlihat sederhana, tetapi dalam praktiknya tidak sedikit perusahaan yang keliru menentukan jenis pajak.
Misalnya, sebuah perusahaan membayar honorarium sebesar Rp10 juta kepada konsultan independen. Karena transaksinya berupa jasa konsultasi, bagian accounting langsung mengenakan PPh 23 sebesar 2%.
Padahal, apabila konsultan tersebut merupakan orang pribadi dalam negeri yang memberikan jasa dalam kapasitas sebagai bukan pegawai, pembayaran itu pada umumnya termasuk objek PPh 21.
Sebaliknya, ketika jasa konsultasi diberikan oleh sebuah PT, pembayaran atas jasa tersebut umumnya masuk dalam cakupan PPh 23 sepanjang memenuhi ketentuan.
Kesalahan menentukan PPh 21 atau PPh 23 bukan hanya berpengaruh terhadap tarif pajak. Jenis bukti potong, SPT Masa, kode objek pajak, dan administrasi pelaporan juga dapat berbeda.
Lantas, apa sebenarnya perbedaan PPh 21 dan PPh 23? Apakah pembayaran jasa kepada orang pribadi selalu dikenakan PPh 21? Bagaimana dengan jasa perusahaan, sewa kendaraan, atau honorarium narasumber?
Artikel ini membahas perbedaan PPh 21 dan PPh 23 dengan bahasa yang mudah dipahami, dilengkapi contoh transaksi yang sering ditemukan dalam kegiatan usaha.
Apa Perbedaan PPh 21 dan PPh 23?
Perbedaan PPh 21 dan PPh 23 terutama terletak pada jenis penghasilan yang dikenakan pemotongan, karakteristik penerima penghasilan, serta mekanisme penghitungan pajaknya.
PPh 21 dikenakan atas penghasilan yang diterima atau diperoleh Wajib Pajak orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan.
Penghasilan tersebut dapat berupa gaji, upah, tunjangan, honorarium, komisi, bonus, maupun imbalan lainnya yang termasuk objek pemotongan.
Sementara itu, PPh 23 dikenakan atas jenis penghasilan tertentu yang dibayarkan kepada Wajib Pajak dalam negeri atau bentuk usaha tetap, seperti dividen tertentu, bunga, royalti, sewa harta selain yang dikenakan PPh final, dan imbalan jasa tertentu.
Dengan demikian, PPh 23 tidak hanya berlaku untuk badan usaha. Orang pribadi dalam negeri juga dapat dikenakan PPh 23 apabila menerima jenis penghasilan yang termasuk dalam cakupannya, misalnya penghasilan dari penyewaan kendaraan.
Untuk pembayaran jasa, perbedaan antara orang pribadi dan badan menjadi salah satu faktor yang sangat penting.
Tabel Perbedaan PPh 21 dan PPh 23
Berikut ringkasan perbedaan PPh Pasal 21 dan PPh Pasal 23 yang dapat digunakan sebagai panduan awal oleh tax staff dan accounting.
| Aspek | PPh Pasal 21 | PPh Pasal 23 |
|---|---|---|
| Dasar hukum utama | Pasal 21 UU PPh | Pasal 23 UU PPh |
| Penerima penghasilan | Orang pribadi dalam negeri | Wajib Pajak dalam negeri atau BUT sesuai jenis penghasilan |
| Objek utama | Penghasilan pekerjaan, jasa, dan kegiatan | Dividen tertentu, bunga, royalti, sewa, dan jasa tertentu |
| Contoh transaksi | Gaji karyawan, honorarium konsultan pribadi | Jasa konsultan PT, sewa mobil, royalti |
| Tarif | TER atau tarif Pasal 17 sesuai kategori | Umumnya 2% atau 15% sesuai objek |
| Dasar pengenaan | Bergantung kategori penerima | Jumlah bruto sesuai ketentuan |
| Bukti potong | Bukti potong PPh 21/26 | Bukti potong PPh Unifikasi |
| Pelaporan | SPT Masa PPh 21/26 | SPT Masa PPh Unifikasi |
Perlu diperhatikan bahwa tabel tersebut merupakan perbandingan umum. Terdapat pengecualian, fasilitas, dan ketentuan khusus yang dapat memengaruhi perlakuan masing-masing transaksi.
Pengertian PPh Pasal 21
PPh Pasal 21 merupakan pajak atas penghasilan yang diterima atau diperoleh Wajib Pajak orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan.
Ketentuan mengenai PPh 21 terdapat dalam Undang-Undang Pajak Penghasilan, PP Nomor 58 Tahun 2023, dan PMK Nomor 168 Tahun 2023.
Dalam praktik perusahaan, PPh 21 paling sering ditemukan pada pembayaran gaji karyawan.
Namun, objeknya jauh lebih luas karena juga mencakup pembayaran kepada pegawai tidak tetap, tenaga ahli, konsultan independen, freelancer, peserta kegiatan, pensiunan, dan kelompok penerima penghasilan lainnya.
Sebagai contoh, perusahaan membayar honorarium kepada seorang akuntan independen yang memberikan jasa konsultasi keuangan.
Meskipun akuntan tersebut bukan karyawan perusahaan, honorariumnya dapat menjadi objek PPh 21 sebagai imbalan jasa bukan pegawai.
Oleh karena itu, anggapan bahwa PPh 21 hanya berlaku untuk gaji karyawan perlu diluruskan.
Pengertian PPh Pasal 23
PPh Pasal 23 merupakan pemotongan pajak atas jenis penghasilan tertentu yang dibayarkan, disediakan untuk dibayarkan, atau telah jatuh tempo pembayarannya kepada Wajib Pajak dalam negeri atau bentuk usaha tetap.
Jenis penghasilan yang termasuk dalam cakupan PPh 23 antara lain bunga, royalti, dividen yang memenuhi ketentuan pemotongan, hadiah atau penghargaan tertentu, sewa harta selain yang dikenakan PPh final, serta imbalan jasa tertentu.
Misalnya, PT Maju Bersama menggunakan jasa PT Konsultan Sejahtera untuk menyusun sistem akuntansi perusahaan.
Atas pembayaran jasa konsultasi tersebut, PT Maju Bersama pada umumnya berkewajiban melakukan pemotongan PPh 23 sebesar 2% dari jumlah bruto yang menjadi dasar pemotongan, sepanjang tidak terdapat ketentuan khusus atau fasilitas yang mengubah perlakuannya.
Contoh lainnya adalah pembayaran sewa kendaraan kepada orang pribadi.
Walaupun penerima penghasilan merupakan orang pribadi, pembayaran sewa kendaraan pada umumnya termasuk objek PPh 23, bukan PPh 21.
Dari sini terlihat bahwa identitas penerima penghasilan saja belum cukup untuk menentukan jenis pajak.
Perusahaan juga harus memahami jenis transaksi yang dibayarkan.
Perbedaan PPh 21 dan PPh 23 Berdasarkan Penerima Penghasilan
Dalam praktik pembayaran jasa, status penerima penghasilan merupakan salah satu hal pertama yang perlu diperiksa.
Jika penerima merupakan orang pribadi dalam negeri yang memberikan jasa secara independen dan penghasilannya termasuk dalam cakupan PPh 21, perusahaan perlu menggunakan mekanisme PPh 21.
Sebaliknya, jika jasa diberikan oleh badan usaha dalam negeri, pembayaran tersebut pada umumnya dapat termasuk objek PPh 23 sepanjang jenis jasanya memenuhi ketentuan.
Sebagai contoh, PT ABC menggunakan jasa konsultan perpajakan.
Jika jasa diberikan oleh Bapak Andi yang menjalankan praktik konsultasi secara pribadi, pembayaran jasanya pada umumnya masuk dalam cakupan PPh 21.
Namun, jika kontrak dilakukan dengan PT Konsultan XYZ dan pembayaran ditujukan kepada badan tersebut, perusahaan perlu memeriksa kewajiban PPh 23.
Hal penting yang perlu diingat adalah bahwa pekerjaan yang dilakukan bisa sama, tetapi jenis pajaknya berbeda karena pihak penerima penghasilannya berbeda.
Apakah Semua Pembayaran kepada Orang Pribadi Dipotong PPh 21?
Tidak.
Pembayaran kepada orang pribadi harus dilihat berdasarkan karakteristik penghasilannya.
Misalnya, seorang pemilik kendaraan pribadi menyewakan mobil kepada perusahaan.
Penghasilan sewa kendaraan tersebut pada umumnya termasuk objek PPh 23 karena merupakan penghasilan atas penggunaan harta.
Berbeda halnya jika seseorang menerima honorarium karena memberikan jasa profesional secara pribadi. Pembayaran tersebut dapat masuk dalam ketentuan PPh 21.
Dengan demikian, tidak tepat menggunakan kesimpulan sederhana bahwa setiap pembayaran kepada orang pribadi pasti dipotong PPh 21.
Perbedaan Objek PPh 21 dan PPh 23
Objek PPh 21 berkaitan dengan penghasilan orang pribadi dari pekerjaan, jasa, dan kegiatan.
Contohnya adalah gaji, tunjangan, THR, bonus, upah harian, honorarium, imbalan tenaga ahli, dan hadiah kegiatan tertentu.
Sementara itu, objek PPh 23 memiliki cakupan yang berbeda.
Untuk PPh 23, objeknya dapat dibedakan menjadi dua kelompok tarif utama.
Objek PPh 23 dengan Tarif 15%
Tarif 15% dikenakan atas jumlah bruto penghasilan tertentu, yaitu bunga, royalti, dividen yang memang menjadi objek pemotongan PPh 23, serta hadiah, penghargaan, bonus, dan sejenisnya selain yang telah dipotong PPh 21.
Perlu diperhatikan bahwa tidak semua dividen dikenakan PPh 23 karena terdapat pengecualian dan ketentuan khusus.
Demikian pula bunga deposito tidak menggunakan mekanisme umum PPh 23, melainkan mengikuti ketentuan PPh final yang berlaku.
Objek PPh 23 dengan Tarif 2%
Tarif 2% berlaku atas jumlah bruto sewa dan penghasilan lain sehubungan dengan penggunaan harta, kecuali yang telah dikenakan PPh final berdasarkan Pasal 4 ayat (2).
Tarif ini juga berlaku terhadap pembayaran jasa teknik, jasa manajemen, jasa konsultan, dan jasa lainnya yang termasuk dalam cakupan PPh 23.
Misalnya, perusahaan membayar jasa pemeliharaan mesin kepada vendor berbentuk PT.
Apabila jasanya termasuk objek PPh 23 dan tidak berlaku ketentuan khusus, perusahaan melakukan pemotongan sebesar 2% dari jumlah bruto yang menjadi dasar pemotongan.
Namun, tidak seluruh jenis jasa dikenakan PPh 23. Jasa konstruksi tertentu, misalnya, memiliki ketentuan pemotongan tersendiri yang perlu diperiksa berdasarkan peraturan yang berlaku.
Perbedaan Tarif PPh 21 dan PPh 23
PPh 21 tidak mempunyai satu tarif tetap yang digunakan untuk seluruh penerima penghasilan.
Bagi pegawai tetap, pemotongan pada masa pajak selain masa pajak terakhir menggunakan Tarif Efektif Rata-Rata atau TER sesuai kategori PTKP dan penghasilan bruto.
Pada masa pajak terakhir, penghitungan menggunakan tarif progresif Pasal 17 dengan memperhitungkan penghasilan dan pengurangan yang diperbolehkan.
Bagi bukan pegawai, penghitungan pada umumnya menggunakan tarif Pasal 17 yang dikenakan atas dasar pengenaan sebesar 50% dari penghasilan bruto yang relevan.
Sementara itu, PPh 23 menggunakan tarif utama 2% dan 15% sesuai jenis penghasilan.
Jika penerima penghasilan yang dikenakan PPh 23 tidak memiliki NPWP sesuai ketentuan, tarif pemotongannya menjadi 100% lebih tinggi daripada tarif normal.
Artinya, tarif 2% dapat meningkat menjadi 4%, sedangkan tarif 15% dapat meningkat menjadi 30%.
Ketentuan mengenai identitas perpajakan dan validasi NPWP atau NIK perlu diperhatikan sesuai sistem administrasi yang berlaku.
Contoh Penghitungan PPh 21 dan PPh 23 atas Jasa Konsultan
Agar lebih mudah memahami perbedaannya, kita gunakan dua transaksi dengan nilai pembayaran yang sama.
Contoh 1: Jasa Konsultan Orang Pribadi Dipotong PPh 21
PT Sejahtera menggunakan jasa Bapak Andi, seorang konsultan independen yang merupakan Wajib Pajak orang pribadi dalam negeri.
Atas jasa konsultasi tersebut, Bapak Andi menerima honorarium sebesar Rp10.000.000.
Dengan asumsi seluruh honorarium merupakan penghasilan bruto yang relevan untuk penghitungan PPh 21 bukan pegawai, dasar pengenaan pajaknya adalah 50% dari penghasilan bruto.
Dasar pengenaan PPh 21:
50% × Rp10.000.000 = Rp5.000.000.
Dengan menggunakan tarif lapisan pertama Pasal 17 sebesar 5%, penghitungan pajaknya menjadi:
5% × Rp5.000.000 = Rp250.000.
Dengan demikian, PPh 21 yang dipotong PT Sejahtera sebesar Rp250.000.
Jumlah pembayaran kepada Bapak Andi setelah pemotongan menjadi Rp9.750.000, dengan asumsi tidak terdapat komponen transaksi atau pemotongan lainnya.
Contoh 2: Jasa Konsultan PT Dipotong PPh 23
Sekarang kita gunakan transaksi dengan jenis jasa yang sama.
PT Sejahtera menggunakan jasa PT Konsultan Mandiri untuk memberikan jasa konsultasi senilai Rp10.000.000.
Karena penerima penghasilan merupakan badan usaha dan jasanya termasuk objek PPh 23, perusahaan melakukan pemotongan menggunakan tarif 2%.
PPh 23:
2% × Rp10.000.000 = Rp200.000.
Dengan demikian, PPh 23 yang dipotong sebesar Rp200.000.
Pembayaran setelah pemotongan PPh 23 menjadi Rp9.800.000, sebelum memperhitungkan PPN atau komponen lainnya jika ada.
Perbandingan Hasil Penghitungan
| Komponen | Konsultan Orang Pribadi | Konsultan PT |
|---|---|---|
| Nilai jasa | Rp10.000.000 | Rp10.000.000 |
| Jenis pajak | PPh 21 | PPh 23 |
| Dasar pengenaan | Rp5.000.000 | Rp10.000.000 |
| Tarif yang digunakan | 5% | 2% |
| Pajak dipotong | Rp250.000 | Rp200.000 |
| Pembayaran setelah PPh | Rp9.750.000 | Rp9.800.000 |
Contoh tersebut menunjukkan bahwa jenis pajak dan jumlah pemotongan dapat berbeda walaupun nilai jasa dan kegiatan yang dilakukan sama.
Namun, perbedaan tersebut bukan berarti salah satu jenis transaksi selalu lebih menguntungkan secara pajak.
PPh 21 dan PPh 23 yang bersifat tidak final pada umumnya merupakan kredit pajak yang dapat diperhitungkan dalam kewajiban Pajak Penghasilan tahunan penerimanya.
Contoh Kasus PPh 21 vs PPh 23 yang Sering Terjadi
Selain jasa konsultan, terdapat beberapa transaksi yang sering menimbulkan kebingungan di perusahaan.
1. Pembayaran Honorarium Narasumber
Perusahaan menyelenggarakan pelatihan dan membayar honorarium Rp5 juta kepada narasumber independen yang merupakan orang pribadi dalam negeri.
Pembayaran tersebut dapat menjadi objek PPh 21 dengan kategori penerima yang ditentukan berdasarkan hubungan hukum dan karakteristik kegiatan.
Namun, jika kontrak pelatihan dilakukan dengan perusahaan penyedia jasa pelatihan, pembayaran jasa kepada badan pada umumnya perlu diperiksa sebagai objek PPh 23.
2. Pembayaran Jasa Desain Grafis
PT ABC menggunakan jasa seorang desainer grafis freelancer dan membayar honorarium atas nama pribadi.
Pembayaran tersebut dapat menjadi objek PPh 21.
Sebaliknya, apabila jasa desain diberikan oleh PT yang bergerak dalam bidang desain grafis, pembayaran jasanya pada umumnya termasuk cakupan PPh 23.
3. Pembayaran Jasa Perbaikan Mesin
Perusahaan memanggil teknisi independen yang bekerja atas nama pribadi untuk memperbaiki mesin.
Apabila pembayaran tersebut merupakan imbalan jasa kepada orang pribadi dalam negeri dan memenuhi ketentuan PPh 21, perusahaan perlu melakukan pemotongan PPh 21.
Namun, jika jasa perbaikan mesin diberikan oleh badan usaha, pembayarannya dapat menjadi objek PPh 23.
Perusahaan perlu memeriksa komponen tagihan karena pembayaran material atau penggantian biaya tertentu dapat mempunyai perlakuan tersendiri dalam penentuan jumlah bruto yang menjadi dasar pemotongan.
4. Sewa Kendaraan dari Orang Pribadi
Perusahaan menyewa mobil milik seseorang dengan biaya Rp6 juta per bulan.
Walaupun pemilik kendaraan merupakan orang pribadi, pembayaran tersebut pada umumnya menjadi objek PPh 23 karena merupakan penghasilan dari penyewaan harta selain tanah dan/atau bangunan.
Dengan asumsi seluruh Rp6 juta menjadi dasar pemotongan dan penerima memiliki identitas perpajakan yang memenuhi ketentuan, PPh 23 sebesar 2% atau Rp120.000.
Kasus ini menunjukkan mengapa pembayaran kepada orang pribadi tidak selalu berarti PPh 21.
5. Sewa Gedung dari Perusahaan
Perusahaan menyewa ruang kantor dari PT pemilik gedung.
Meskipun penerima penghasilan merupakan badan usaha, pembayaran sewa tanah dan/atau bangunan pada umumnya mengikuti ketentuan PPh final Pasal 4 ayat (2), bukan PPh 23.
Oleh karena itu, identifikasi jenis harta yang disewakan juga sangat penting.
6. Pembayaran Royalti kepada Orang Pribadi
Sebuah perusahaan membayar royalti kepada pencipta karya yang merupakan orang pribadi dalam negeri.
Dalam keadaan yang memenuhi ketentuan, penghasilan royalti tersebut masuk dalam cakupan PPh 23, bukan otomatis PPh 21.
Tarif dan dasar pemotongannya perlu mengikuti ketentuan yang berlaku, termasuk fasilitas khusus apabila penerima memenuhi persyaratan.
Kasus ini kembali menegaskan bahwa status orang pribadi tidak dapat digunakan sebagai satu-satunya dasar menentukan jenis pajak.
Apakah PPh 21 dan PPh 23 Bisa Dipotong Sekaligus?
Untuk satu pembayaran dengan karakteristik penghasilan yang sama, perusahaan tidak seharusnya melakukan pemotongan PPh 21 dan PPh 23 sekaligus hanya karena transaksi tersebut merupakan jasa.
Perusahaan harus terlebih dahulu menentukan pasal pemotongan yang sesuai.
Namun, dalam satu kontrak atau hubungan bisnis dapat terdapat beberapa jenis pembayaran dengan karakteristik berbeda.
Misalnya, perusahaan mempunyai transaksi jasa sekaligus transaksi sewa harta yang masing-masing memiliki perlakuan perpajakan tersendiri.
Dalam kondisi tersebut, perlu dilakukan pemeriksaan berdasarkan substansi setiap komponen dan dokumen pendukungnya.
Yang harus dihindari adalah memotong dua jenis PPh atas objek pembayaran yang sama tanpa dasar hukum.
Perbedaan Bukti Potong PPh 21 dan PPh 23 di Coretax
Selain tarif dan dasar pengenaan, perbedaan penting lainnya terletak pada administrasi perpajakan.
Pemotongan PPh 21 dilaporkan melalui SPT Masa PPh 21/26.
Bukti pemotongannya dibuat sesuai jenis penerima penghasilan dan ketentuan administrasi yang berlaku.
Misalnya, pegawai tetap memiliki bentuk bukti potong yang berbeda dari penerima honorarium bukan pegawai.
Sementara itu, pemotongan PPh 23 dilaporkan melalui SPT Masa PPh Unifikasi.
Dalam administrasi Coretax, pemotong perlu membuat bukti pemotongan PPh Unifikasi dengan kode objek pajak yang sesuai.
Karena itu, kesalahan menentukan PPh 21 atau PPh 23 dapat menyebabkan pemotong menggunakan jenis bukti potong dan SPT Masa yang salah.
Bagi tax staff, pemeriksaan sebaiknya dilakukan sebelum bukti potong diterbitkan, bukan setelah transaksi masuk ke dalam pelaporan pajak.
Batas Waktu Penyetoran dan Pelaporan PPh 21 serta PPh 23
Sejak penerapan ketentuan administrasi Coretax, batas waktu penyetoran umum sejumlah jenis Pajak Penghasilan telah diselaraskan.
Secara umum, PPh 21 dan PPh 23 disetorkan paling lambat tanggal 15 bulan berikutnya, sedangkan SPT Masa disampaikan paling lambat tanggal 20 bulan berikutnya.
Ketentuan tersebut mengikuti PMK Nomor 81 Tahun 2024 beserta perubahannya, dengan memperhatikan aturan hari libur dan pengecualian khusus.
Meskipun batas waktu umumnya sama, SPT Masa yang digunakan berbeda.
PPh 21 menggunakan SPT Masa PPh 21/26, sedangkan PPh 23 menggunakan SPT Masa PPh Unifikasi.
Perusahaan yang mengelola keduanya perlu membuat rekonsiliasi terpisah agar jumlah pajak, bukti potong, dan SPT Masa sesuai dengan transaksi masing-masing.
Risiko Jika Perusahaan Salah Memotong PPh 21 atau PPh 23
Kesalahan menentukan jenis PPh dapat menimbulkan persoalan bagi pemotong maupun penerima penghasilan.
Misalnya, perusahaan seharusnya memotong PPh 21 atas honorarium konsultan orang pribadi, tetapi justru menerbitkan bukti potong PPh 23.
Dalam keadaan tersebut, perusahaan perlu mengevaluasi pembetulan bukti potong dan SPT Masa sesuai mekanisme yang berlaku.
Kesalahan juga dapat menyebabkan perbedaan data kredit pajak pada pihak penerima penghasilan.
Selain itu, apabila pemotongan yang semestinya dilakukan ternyata tidak terpenuhi, perusahaan dapat menghadapi risiko kekurangan pemotongan beserta konsekuensi administrasinya.
Namun, penentuan konsekuensi perpajakan tetap harus didasarkan pada kondisi sebenarnya, termasuk apakah pajak telah disetor, jenis kesalahan, dan mekanisme pembetulan yang tersedia.
Karena itu, kesalahan pemotongan sebaiknya ditangani melalui pemeriksaan dokumen dan rekonsiliasi sebelum menentukan langkah koreksi.
Cara Mudah Menentukan PPh 21 atau PPh 23
Bagi tax staff, penentuan PPh 21 atau PPh 23 sebaiknya dimulai dari pemeriksaan identitas penerima penghasilan.
Jika penerima merupakan orang pribadi dalam negeri, langkah berikutnya adalah menentukan apakah penghasilan tersebut berasal dari pekerjaan, jasa, atau kegiatan yang masuk dalam cakupan PPh 21.
Jika iya, gunakan ketentuan PPh 21.
Namun, jika penghasilan berasal dari sewa harta, royalti, atau jenis penghasilan lain yang termasuk objek PPh 23, perusahaan perlu menggunakan ketentuan PPh 23 sesuai persyaratan.
Untuk penerima berbentuk badan usaha, periksa apakah transaksi termasuk jenis jasa atau penghasilan lain yang menjadi objek PPh 23.
Selanjutnya, pastikan tidak terdapat ketentuan khusus, misalnya PPh final atas jasa konstruksi tertentu, sewa tanah dan bangunan, atau penghasilan yang memperoleh fasilitas perpajakan.
Langkah terakhir adalah menentukan dasar pengenaan, tarif, jenis bukti potong, serta pelaporan yang benar.
Dengan cara tersebut, tax staff tidak perlu hanya mengandalkan kebiasaan perusahaan dalam menentukan jenis pajak.
Kesalahan yang Sering Dilakukan Tax Staff
Salah satu kesalahan yang sering terjadi adalah menganggap seluruh pembayaran dengan nama honorarium harus dipotong PPh 21.
Padahal, jika pembayaran jasa diterima badan usaha dan termasuk objek PPh 23, mekanismenya berbeda.
Kesalahan berikutnya adalah menganggap semua pembayaran jasa dikenakan PPh 23 sebesar 2%.
Padahal, jika jasa diberikan orang pribadi dalam negeri dalam kapasitas sebagai bukan pegawai, penghasilannya pada umumnya termasuk cakupan PPh 21.
Kesalahan lainnya adalah menerapkan PPh 21 hanya karena penerima penghasilan merupakan orang pribadi.
Seperti telah dijelaskan, orang pribadi juga dapat menerima penghasilan sewa kendaraan atau royalti yang termasuk objek PPh 23.
Oleh karena itu, perusahaan sebaiknya membangun prosedur pemeriksaan pajak atas setiap pembayaran vendor dengan memperhatikan identitas penerima, jenis transaksi, kontrak, dan ketentuan perpajakan.
Kesimpulan
Perbedaan PPh 21 dan PPh 23 tidak cukup ditentukan berdasarkan apakah transaksi berupa gaji atau jasa.
PPh 21 pada umumnya dikenakan atas penghasilan yang diterima orang pribadi dalam negeri dari pekerjaan, jasa, atau kegiatan.
Sementara itu, PPh 23 mencakup jenis penghasilan tertentu seperti bunga, royalti, sewa harta, dan imbalan jasa tertentu yang memenuhi ketentuan.
Untuk pembayaran jasa, status penerima sebagai orang pribadi atau badan merupakan faktor penting. Namun, jenis penghasilannya tetap harus diperiksa karena orang pribadi juga dapat dikenakan PPh 23 atas transaksi tertentu.
Perbedaan tersebut memengaruhi dasar pengenaan, tarif, bukti potong, dan SPT Masa yang digunakan.
Bagi tax staff dan Wajib Pajak, langkah yang paling aman adalah memahami substansi transaksi terlebih dahulu sebelum menentukan jenis pajak.
Dengan cara tersebut, perusahaan dapat mengurangi kesalahan pemotongan dan memenuhi kewajiban perpajakan secara lebih tepat.
FAQ: Pertanyaan yang Sering Diajukan tentang PPh 21 dan PPh 23
PPh 21 berkaitan dengan penghasilan orang pribadi dalam negeri dari pekerjaan, jasa, atau kegiatan. PPh 23 dikenakan atas jenis penghasilan tertentu seperti bunga, royalti, sewa, dan jasa tertentu sesuai ketentuan perpajakan.
Jasa konsultan independen yang diberikan oleh orang pribadi dalam negeri pada umumnya dipotong PPh 21 sebagai penghasilan bukan pegawai.
Ya, pembayaran jasa konsultasi kepada PT dalam negeri pada umumnya termasuk objek PPh 23 dengan tarif 2%, sepanjang memenuhi ketentuan dan tidak berlaku fasilitas atau pengecualian.
Tidak selalu. Jenis transaksi harus diperiksa terlebih dahulu. Misalnya, sewa kendaraan dari orang pribadi pada umumnya termasuk objek PPh 23.
Tarif PPh 21 bergantung pada kategori penerima, antara lain menggunakan TER atau tarif progresif Pasal 17. PPh 23 pada umumnya menggunakan tarif 2% atau 15% sesuai jenis penghasilan.
Tidak seharusnya kedua jenis pajak dipotong atas objek penghasilan yang sama tanpa dasar hukum. Jika terdapat beberapa komponen pembayaran berbeda, setiap komponen perlu diperiksa secara terpisah.
Tidak. Penghasilan dari penyewaan mobil pada umumnya masuk dalam objek PPh 23 karena merupakan penghasilan dari penggunaan harta.
Sewa tanah dan/atau bangunan pada umumnya dikenakan PPh final Pasal 4 ayat (2), bukan PPh 23.
PPh 21 dan PPh 23 yang bersifat tidak final pada umumnya dapat menjadi kredit pajak bagi penerima penghasilan sesuai ketentuan.
Tidak. Bukti potong PPh 21 mengikuti administrasi PPh 21/26, sedangkan PPh 23 menggunakan administrasi bukti potong PPh Unifikasi.
Secara umum, batas waktu penyetoran adalah tanggal 15 bulan berikutnya dan pelaporan tanggal 20 bulan berikutnya, dengan memperhatikan ketentuan pengecualian dan hari libur yang berlaku.
PPh 21 diatur antara lain dalam Pasal 21 UU Pajak Penghasilan dan PMK 168 Tahun 2023. PPh 23 diatur dalam Pasal 23 UU Pajak Penghasilan dan ketentuan pelaksanaannya, termasuk pengaturan mengenai jenis jasa yang menjadi objek pemotongan.