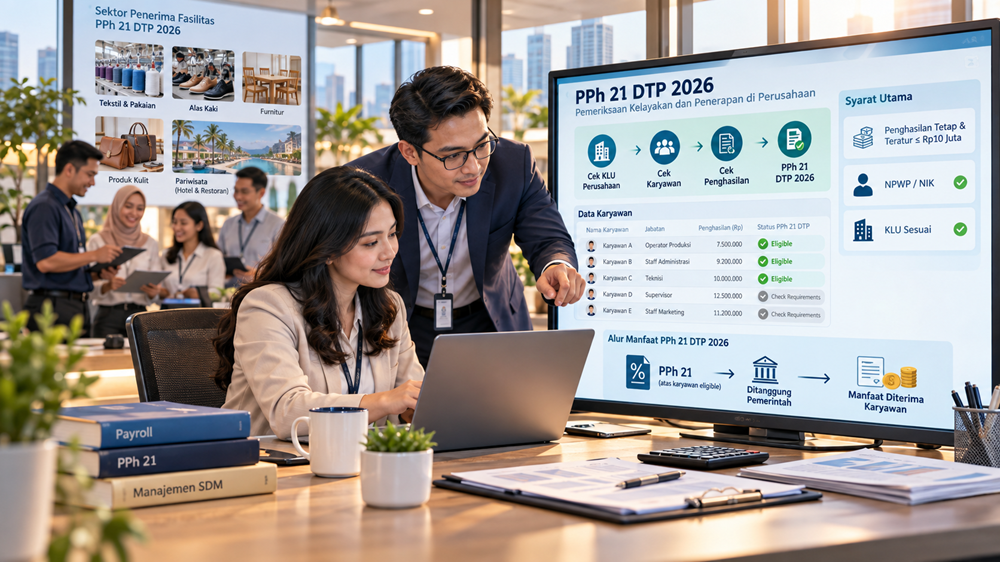

Kabar baik bagi sebagian pekerja di tahun 2026: PPh Pasal 21 yang biasanya mengurangi penghasilan mereka dapat ditanggung oleh pemerintah.
Fasilitas ini dikenal sebagai PPh Pasal 21 Ditanggung Pemerintah atau PPh 21 DTP 2026.
Namun ada satu hal yang perlu langsung diluruskan.
Tidak semua karyawan otomatis mendapatkan PPh 21 DTP.
Bekerja sebagai karyawan dengan gaji di bawah Rp10 juta juga belum tentu membuat seseorang berhak mendapatkannya.
Ada dua sisi yang harus diperiksa sekaligus:
Apakah perusahaan tempatnya bekerja memenuhi kriteria?
dan
Apakah karyawannya sendiri memenuhi persyaratan?
Jika salah satunya tidak terpenuhi, fasilitas PPh 21 DTP tidak dapat begitu saja digunakan.
Karena itu, bagi HR, payroll, bagian pajak maupun karyawan, memahami fasilitas ini sebaiknya tidak dimulai dari pertanyaan:
“Gaji saya di bawah Rp10 juta. Apakah pajaknya ditanggung pemerintah?”
Mulailah dari pertanyaan:
“Apakah perusahaan dan karyawan sama-sama memenuhi persyaratan PPh 21 DTP 2026?”
Artikel ini akan menjadi panduan utama untuk memahami gambaran besarnya: apa itu PPh 21 DTP 2026, siapa yang berhak, sektor usaha yang mendapat fasilitas, batas penghasilan, bagaimana mekanismenya, serta apa yang perlu dilakukan perusahaan.
Untuk pembahasan teknis seperti daftar KLU, contoh perhitungan, pengisian bukti potong dan pelaporan melalui Coretax, Anda dapat melanjutkan ke panduan yang lebih spesifik.
Apa Itu PPh 21 DTP 2026?
PPh 21 DTP adalah fasilitas berupa Pajak Penghasilan Pasal 21 yang ditanggung pemerintah.
Dasar hukum utama fasilitas ini untuk Tahun Anggaran 2026 adalah Peraturan Menteri Keuangan Nomor 105 Tahun 2025 tentang Pajak Penghasilan Pasal 21 atas Penghasilan Tertentu yang Ditanggung Pemerintah dalam Rangka Stimulus Ekonomi Tahun Anggaran 2026.
Fasilitas tersebut diberikan atas penghasilan tertentu yang diterima pegawai tertentu dari pemberi kerja dengan kriteria tertentu.
Jadi, konsepnya bukan menghapus keberadaan PPh 21.
PPh 21 tetap dihitung sesuai ketentuan.
Namun untuk penghasilan dan pegawai yang memenuhi persyaratan, PPh 21 tersebut mendapatkan fasilitas ditanggung pemerintah.
Secara sederhana:
Penghasilan Karyawan
↓
Hitung PPh 21 sesuai ketentuan
↓
Periksa syarat PPh 21 DTP
↓
Memenuhi persyaratan
↓
PPh 21 mendapat fasilitas DTP
↓
Nilai PPh 21 DTP dibayarkan secara tunai kepada pegawai
Inilah bagian yang penting.
PPh 21 DTP bukan sekadar angka administrasi yang dicatat perusahaan.
Insentif tersebut pada prinsipnya harus diberikan secara tunai oleh pemberi kerja kepada pegawai yang memenuhi persyaratan pada saat pembayaran penghasilan.
Dasar Hukum PPh 21 DTP 2026
Untuk fasilitas pekerja yang dibahas dalam artikel ini, rujukan utamanya adalah:
PMK Nomor 105 Tahun 2025
tentang:
Pajak Penghasilan Pasal 21 atas Penghasilan Tertentu yang Ditanggung Pemerintah dalam Rangka Stimulus Ekonomi Tahun Anggaran 2026.
Peraturan tersebut mengatur antara lain:
- pemberi kerja yang memenuhi kriteria;
- pegawai yang dapat memperoleh fasilitas;
- batas penghasilan;
- periode pemberian fasilitas;
- mekanisme PPh 21 DTP;
- bukti pemotongan;
- pelaporan;
- serta Klasifikasi Lapangan Usaha yang memperoleh fasilitas.
Karena itu, jangan menggunakan aturan PPh 21 DTP tahun sebelumnya sebagai satu-satunya dasar untuk menentukan fasilitas tahun 2026.
Sampai Kapan PPh 21 DTP 2026 Berlaku?
Untuk skema berdasarkan PMK 105/2025, fasilitas PPh 21 DTP diberikan untuk:
Masa Pajak Januari 2026 sampai dengan Masa Pajak Desember 2026.
Artinya, fasilitas ini memang dirancang untuk mencakup tahun 2026 sepanjang persyaratan yang ditentukan tetap terpenuhi.
Namun perusahaan tidak boleh hanya melihat periodenya.
Sebelum menggunakan fasilitas, periksa terlebih dahulu kriteria pemberi kerja dan pegawainya.
Siapa yang Berhak Mendapat PPh 21 DTP 2026?
Untuk menjawab pertanyaan ini, jangan langsung melihat gaji karyawan.
Gunakan dua tahap pemeriksaan.
Tahap pertama — Periksa perusahaan
Apakah pemberi kerja menjalankan kegiatan usaha yang termasuk sektor dan KLU yang mendapatkan fasilitas?
Jika jawabannya tidak, pemeriksaan berhenti di sini.
Tahap kedua — Periksa karyawan
Jika perusahaan memenuhi kriteria, baru periksa:
- status pegawai;
- NPWP dan/atau NIK;
- besarnya penghasilan;
- serta persyaratan lainnya.
Dengan demikian:
Perusahaan memenuhi syarat
Pegawai memenuhi syarat
=
PPh 21 DTP dapat dimanfaatkan sesuai ketentuan
Ini adalah konsep paling penting untuk memahami PPh 21 DTP 2026.
Sektor Usaha yang Mendapat PPh 21 DTP 2026
PMK 105/2025 mengarahkan fasilitas PPh 21 DTP kepada pemberi kerja pada bidang usaha tertentu.
Secara garis besar terdapat lima kelompok sektor:
1. Industri alas kaki
2. Industri tekstil dan pakaian jadi
3. Industri furnitur
4. Industri kulit dan barang dari kulit
5. Pariwisata
Namun jangan berhenti pada nama sektornya.
Yang perlu diperiksa perusahaan adalah Klasifikasi Lapangan Usaha atau KLU sebagaimana tercantum dalam lampiran PMK 105/2025.
Artinya, merasa bergerak di bidang pariwisata belum otomatis cukup.
Begitu juga perusahaan tekstil atau furnitur.
Periksa KLU perusahaan.
Untuk wajib pajak yang telah terdaftar sebelum 1 Januari 2026, ketentuan mengacu pada KLU utama dalam basis data administrasi perpajakan DJP pada 1 Januari 2026. Untuk pemberi kerja yang baru terdaftar setelah 1 Januari 2026, acuannya adalah KLU pada saat pemberi kerja terdaftar.
Baca selengkapnya: Daftar KLU yang Mendapat PPh 21 DTP 2026 Berdasarkan PMK 105/2025
Apakah Hotel dan Restoran Bisa Mendapat PPh 21 DTP 2026?
Pertanyaan ini menjadi penting karena fasilitas tahun 2026 juga mencakup sektor pariwisata.
Namun jawabannya jangan disederhanakan menjadi:
“Semua hotel dan restoran dapat.”
Yang perlu diperiksa adalah apakah KLU utama pemberi kerja termasuk dalam daftar KLU yang tercantum dalam PMK 105/2025.
Karena itu, perusahaan di bidang hotel, restoran, perjalanan wisata maupun kegiatan terkait pariwisata sebaiknya memulai dari pengecekan KLU.
Baca selengkapnya: PPh 21 DTP 2026 untuk Hotel, Restoran, dan Sektor Pariwisata
Syarat Pegawai Tetap Mendapat PPh 21 DTP 2026
Setelah perusahaan dinyatakan memenuhi kriteria, berikutnya kita masuk ke pegawainya.
Untuk pegawai tetap tertentu, secara garis besar terdapat beberapa persyaratan penting.
Pertama, pegawai harus mempunyai NPWP dan/atau NIK yang diadministrasikan dan terintegrasi dengan sistem administrasi DJP.
Kedua, terdapat batas penghasilan.
Pegawai tetap harus menerima penghasilan bruto yang bersifat tetap dan teratur tidak lebih dari Rp10 juta pada periode yang menjadi acuan.
Bagi pegawai yang sudah bekerja sebelum Januari 2026, pengujiannya melihat Masa Pajak Januari 2026.
Sedangkan bagi pegawai yang baru mulai bekerja pada tahun 2026, pengujiannya dilakukan pada bulan pertama mulai bekerja.
Selain itu, pegawai tersebut tidak boleh sedang menerima fasilitas PPh 21 DTP lainnya berdasarkan ketentuan yang relevan.
Baca selengkapnya: Syarat Karyawan Mendapat PPh 21 DTP 2026: Batas Gaji dan Ketentuannya
Gaji di Bawah Rp10 Juta, Apakah Otomatis Mendapat PPh 21 DTP?
Tidak.
Ini salah satu kesalahpahaman yang paling mungkin terjadi.
Misalnya seorang karyawan memperoleh gaji Rp8 juta per bulan.
Apakah otomatis PPh 21-nya ditanggung pemerintah?
Belum tentu.
Pertama-tama periksa perusahaan tempatnya bekerja.
Apakah pemberi kerja mempunyai KLU utama yang termasuk dalam kelompok usaha yang mendapatkan fasilitas?
Kemudian periksa persyaratan pegawainya.
Jadi jangan menggunakan rumus:
Gaji ≤ Rp10 juta = otomatis PPh 21 DTP.
Yang lebih tepat:
KLU perusahaan memenuhi syarat
↓
Status pegawai memenuhi syarat
↓
NPWP/NIK memenuhi ketentuan
↓
Batas penghasilan memenuhi ketentuan
↓
Tidak memperoleh insentif PPh 21 DTP lain yang tidak diperbolehkan bersamaan
↓
Fasilitas dapat digunakan sesuai PMK 105/2025
Bagaimana dengan Pegawai Baru yang Masuk di Tengah Tahun 2026?
Pegawai yang baru mulai bekerja pada tahun 2026 tidak otomatis kehilangan kesempatan memperoleh fasilitas.
Untuk pegawai tetap yang mulai bekerja pada tahun 2026, batas penghasilan tetap dan teratur diperiksa pada bulan pertama pegawai tersebut mulai bekerja.
Contohnya:
Seorang pegawai baru mulai bekerja pada Juli 2026.
Maka pengujian persyaratan penghasilan tidak dilakukan dengan kembali melihat Januari.
Yang diperiksa adalah kondisi pada bulan pertama ia mulai bekerja sesuai ketentuan.
Kasus pegawai baru seperti ini sebaiknya dipisahkan dari payroll pegawai existing agar HR dan tax tidak salah menentukan kelayakan fasilitas.
Baca selengkapnya: PPh 21 DTP 2026 untuk Karyawan Baru yang Masuk di Tengah Tahun
Bagaimana dengan Pegawai Tidak Tetap?
PPh 21 DTP 2026 tidak hanya berkaitan dengan pegawai tetap.
Pegawai tidak tetap tertentu juga dapat memperoleh fasilitas sepanjang memenuhi persyaratan.
Secara umum, pegawai tidak tetap harus mempunyai NPWP dan/atau NIK yang terintegrasi dengan administrasi DJP dan memenuhi batas penghasilan yang ditentukan.
Untuk pegawai tidak tetap yang menerima upah harian atau borongan, batas yang perlu diperhatikan adalah rata-rata upah tidak lebih dari Rp500.000 per hari.
Sedangkan untuk pegawai tidak tetap yang menerima upah secara bulanan, terdapat batas tidak lebih dari Rp10 juta per bulan.
Tentu saja pemberi kerjanya juga harus terlebih dahulu memenuhi kriteria sektor/KLU.
Baca selengkapnya: PPh 21 DTP 2026 untuk Pegawai Tidak Tetap dan Tenaga Harian
Bagaimana Jika Karyawan Mendapat Bonus atau THR?
Di sinilah pembahasan mulai menarik.
Syarat penghasilan pegawai tetap menggunakan parameter penghasilan bruto yang bersifat tetap dan teratur pada periode pengujian yang ditentukan.
Sementara itu, penghasilan karyawan dalam satu tahun bisa terdiri dari berbagai komponen.
Misalnya:
- gaji;
- tunjangan tetap;
- tunjangan tidak tetap;
- bonus;
- THR;
- insentif;
- natura dan/atau kenikmatan tertentu.
Karena itu, jangan langsung menyimpulkan bahwa karyawan otomatis kehilangan fasilitas hanya karena pada bulan tertentu total penghasilannya meningkat akibat pembayaran yang tidak bersifat tetap dan teratur.
Perlu dibedakan antara syarat untuk menentukan pegawai yang berhak dan cakupan penghasilan yang mendapatkan fasilitas.
Pembahasan ini cukup teknis sehingga lebih baik dipisahkan ke artikel tersendiri.
Baca selengkapnya: PPh 21 DTP 2026 atas THR dan Bonus: Apakah Ikut Ditanggung Pemerintah?
Apakah Natura dan Kenikmatan Bisa Masuk PPh 21 DTP?
PMK 105/2025 juga perlu dibaca bersama dengan karakter penghasilan yang diterima pegawai.
Penghasilan bruto yang relevan dapat mencakup imbalan dalam bentuk natura dan/atau kenikmatan sesuai ketentuan yang berlaku.
Namun tidak berarti semua fasilitas karyawan otomatis masuk dalam PPh 21 DTP.
Perusahaan tetap harus menentukan terlebih dahulu perlakuan perpajakan atas natura tersebut.
Pertanyaannya:
Apakah natura tersebut merupakan objek PPh?
Jika iya:
Bagaimana penilaiannya?
Kemudian:
Apakah termasuk penghasilan yang mendapatkan fasilitas PPh 21 DTP?
Karena persoalan natura mempunyai aturan dan pengecualian tersendiri, jangan mencampurnya begitu saja dengan payroll tunai.
Baca selengkapnya: Natura dan Kenikmatan dalam PPh 21 DTP 2026
Bagaimana Cara Kerja PPh 21 DTP 2026?
Mari gunakan ilustrasi sederhana.
Misalnya seorang pegawai memenuhi seluruh persyaratan PPh 21 DTP.
Pada suatu masa pajak, setelah dihitung sesuai ketentuan PPh 21, pajak yang berkaitan dengan penghasilan yang mendapat fasilitas adalah:
PPh 21 = Rp250.000
Dalam kondisi biasa, jumlah tersebut merupakan pajak yang dipotong dari penghasilan pegawai sesuai mekanisme yang berlaku.
Dalam skema PPh 21 DTP, nilai yang mendapatkan fasilitas ditanggung oleh pemerintah dan harus dibayarkan secara tunai oleh pemberi kerja kepada pegawai pada saat pembayaran penghasilan.
Dengan kata lain, manfaat fasilitas tersebut benar-benar harus sampai kepada pegawai.
Nilai PPh 21 DTP yang dibayarkan secara tunai tersebut juga tidak diperhitungkan sebagai penghasilan yang dikenakan pajak.
Baca selengkapnya: Contoh Perhitungan PPh 21 DTP 2026 untuk Karyawan
Apakah Perusahaan Boleh Menyimpan Nilai PPh 21 DTP?
Tidak.
Konsep fasilitasnya bukan memberikan tambahan keuntungan kepada pemberi kerja.
PPh 21 DTP merupakan insentif yang manfaatnya diberikan kepada pegawai yang memenuhi persyaratan.
Karena itu, perusahaan harus memastikan nilai PPh 21 DTP diberikan secara tunai kepada pegawai pada saat pembayaran penghasilan sesuai mekanisme yang diatur.
Ini penting untuk dipahami bagian:
HR → Payroll → Accounting → Tax → Finance
Jika hanya tax yang memahami fasilitas tetapi payroll tidak melakukan konfigurasi dengan benar, manfaat insentif bisa tidak tersalurkan sebagaimana mestinya.
Bagaimana Jika Perusahaan Selama Ini Menanggung PPh 21 Karyawan?
PMK 105/2025 juga mengantisipasi kondisi perusahaan yang memberikan tunjangan PPh 21 atau menanggung PPh 21 pegawai.
Artinya, perusahaan tetap perlu memperhatikan mekanisme fasilitas DTP meskipun selama ini mempunyai kebijakan pajak karyawan tertentu.
Jangan berasumsi bahwa karena perusahaan selama ini menanggung PPh 21, maka fasilitas pemerintah tidak mempunyai pengaruh.
HR, payroll dan tax perlu melihat kembali konfigurasi penggajian agar manfaat fasilitas diperlakukan sesuai ketentuan.
Baca selengkapnya: PPh 21 DTP 2026 untuk Perusahaan yang Menggunakan Gross Up atau Menanggung Pajak Karyawan
Apakah Tetap Harus Membuat Bukti Potong?
Ya.
PPh 21 ditanggung pemerintah bukan berarti kewajiban administrasi pemotongan menghilang.
Atas pemberian fasilitas PPh 21 DTP tetap harus dibuatkan bukti pemotongan oleh pemberi kerja sesuai ketentuan perpajakan.
Ini penting karena PPh 21 DTP bukan berarti:
“Tidak ada pajak sehingga tidak perlu ada administrasi.”
Justru perusahaan harus dapat menunjukkan:
siapa pegawainya → berapa penghasilannya → berapa PPh 21 → berapa yang mendapat fasilitas DTP → bagaimana bukti potong dan pelaporannya.
Baca selengkapnya: Cara Membuat Bukti Potong PPh 21 DTP 2026 di Coretax
Bagaimana Pelaporan PPh 21 DTP 2026?
Pemberi kerja tetap mempunyai kewajiban administrasi melalui SPT Masa PPh 21/26 sesuai mekanisme yang berlaku.
Karena fasilitas ini menggunakan anggaran pemerintah, administrasi pemanfaatannya tidak boleh dianggap formalitas.
Perusahaan perlu memastikan setidaknya empat hal sinkron:
Payroll
↓
PPh 21 DTP
↓
Bukti Potong
↓
SPT Masa PPh 21/26
Jangan sampai payroll menunjukkan fasilitas sudah diberikan kepada karyawan, tetapi administrasi perpajakannya tidak mencerminkan data yang sama.
Untuk langkah teknis di Coretax, sebaiknya gunakan panduan khusus agar artikel pilar ini tidak menjadi terlalu panjang.
Baca selengkapnya: Cara Melaporkan PPh 21 DTP 2026 di Coretax dan SPT Masa PPh 21/26
Kesalahan yang Sering Terjadi dalam Menggunakan PPh 21 DTP
Meskipun fasilitas ini menguntungkan, penerapannya tidak boleh sembarangan.
Beberapa area yang perlu diperhatikan antara lain:
Menganggap semua karyawan bergaji di bawah Rp10 juta berhak.
Padahal KLU pemberi kerja harus diperiksa terlebih dahulu.
Tidak memeriksa NPWP/NIK pegawai.
Padahal identitas perpajakan menjadi bagian dari persyaratan.
Menggunakan total penghasilan bulanan tanpa memahami konsep penghasilan tetap dan teratur.
Ini dapat membuat perusahaan salah menentukan pegawai yang memenuhi kriteria.
Tidak membedakan pegawai tetap dan pegawai tidak tetap.
Keduanya mempunyai kriteria penghasilan yang berbeda.
Tidak membayarkan nilai DTP secara tunai kepada pegawai.
Ini bertentangan dengan mekanisme fasilitas.
Payroll dan SPT tidak direkonsiliasi.
Akibatnya, nilai insentif menurut payroll berbeda dengan yang dilaporkan.
Baca selengkapnya: Kesalahan PPh 21 DTP 2026 yang Bisa Membuat Perusahaan Bermasalah
Checklist Sebelum Perusahaan Menggunakan PPh 21 DTP 2026
Daripada langsung mengubah konfigurasi payroll, lakukan pengecekan berurutan.
Tahap 1 — Cek perusahaan
Apakah bidang usaha termasuk sektor yang mendapatkan fasilitas?
↓
Apakah KLU utama termasuk dalam Lampiran PMK 105/2025?
Tahap 2 — Cek pegawai
Pegawai tetap atau tidak tetap?
↓
NPWP dan/atau NIK sudah memenuhi ketentuan?
↓
Batas penghasilan terpenuhi?
↓
Tidak memperoleh fasilitas PPh 21 DTP lain yang tidak dapat digunakan bersamaan?
Tahap 3 — Cek payroll
Komponen penghasilan sudah dipetakan?
↓
PPh 21 sudah dihitung sesuai ketentuan?
↓
Nilai DTP sudah diberikan secara tunai?
Tahap 4 — Cek administrasi
Bukti potong sudah dibuat?
↓
SPT Masa PPh 21/26 sudah benar?
↓
Nilai DTP sudah direkonsiliasi?
Dengan pola ini, perusahaan tidak langsung melompat ke Coretax sebelum memastikan bahwa secara substansi memang berhak menggunakan fasilitas.
Peta Panduan PPh 21 DTP 2026
Gunakan artikel ini sebagai halaman utama PPh 21 DTP 2026. Jika membutuhkan pembahasan lebih teknis, lanjutkan ke artikel sesuai masalah yang ingin dicari.
Ingin mengecek apakah perusahaan berhak
→ Daftar KLU PPh 21 DTP 2026 Berdasarkan PMK 105/2025
Ingin mengetahui syarat karyawan
→ Syarat Karyawan Mendapat PPh 21 DTP 2026
Karyawan baru masuk tahun 2026
→ PPh 21 DTP 2026 untuk Karyawan Baru
Mempekerjakan tenaga harian
→ PPh 21 DTP 2026 untuk Pegawai Tidak Tetap dan Tenaga Harian
Ada pembayaran THR atau bonus
→ PPh 21 DTP 2026 atas THR dan Bonus
Ingin melihat simulasi angka
→ Contoh Perhitungan PPh 21 DTP 2026 untuk Karyawan
Menggunakan gross up
→ PPh 21 DTP 2026 untuk Perusahaan yang Menggunakan Metode Gross Up
Ingin membuat bukti potong
→ Cara Membuat Bukti Potong PPh 21 DTP 2026 di Coretax
Ingin melaporkan fasilitas
→ Cara Melaporkan PPh 21 DTP 2026 di Coretax
Perusahaan bergerak di sektor pariwisata
→ PPh 21 DTP 2026 untuk Hotel, Restoran, dan Sektor Pariwisata
Ingin menghindari kesalahan
→ Kesalahan PPh 21 DTP 2026 yang Sering Terjadi
Dengan struktur tersebut, halaman utama tidak perlu menjelaskan seluruh skenario sampai terlalu teknis.
Fungsinya adalah membuat pembaca memahami apakah fasilitas ini relevan bagi dirinya, kemudian mengarahkan ke panduan yang tepat.
Bagaimana HR dan Tax Sebaiknya Mempersiapkan PPh 21 DTP?
Jangan jadikan PPh 21 DTP sebagai pekerjaan tax sendirian.
Implementasinya menyentuh beberapa fungsi.
HR memastikan data pegawai.
Payroll memastikan penghasilan dan pembayaran insentif.
Tax memastikan kriteria, penghitungan dan administrasi perpajakan.
Accounting memastikan pencatatan.
Finance memastikan pembayaran kepada pegawai.
Sebelum implementasi, perusahaan dapat membuat satu master file:
Nama Pegawai | NIK/NPWP | Status Pegawai | Penghasilan Acuan | Eligible/Tidak | PPh 21 | PPh 21 DTP | Bukti Potong | Status Pelaporan
File sederhana seperti ini akan sangat membantu proses rekonsiliasi.
Jangan Hanya Mengejar Insentif, Pastikan Administrasinya Benar
Fasilitas pajak memang menarik.
Namun prinsipnya sederhana:
Insentif pajak datang bersama persyaratan administrasi.
Semakin besar jumlah karyawan yang menggunakan fasilitas, semakin penting perusahaan mempunyai dokumentasi yang baik.
Bayangkan perusahaan mempunyai 2.000 pegawai yang dianggap berhak memperoleh PPh 21 DTP.
Kesalahan klasifikasi satu pegawai mungkin terlihat kecil.
Tetapi kesalahan formula atau kriteria yang diterapkan kepada seluruh populasi dapat menjadi masalah yang jauh lebih besar.
Karena itu, sebelum menggunakan fasilitas secara massal:
uji kriteria → uji sampel penghitungan → validasi payroll → baru implementasikan.
Kesimpulan
PPh 21 DTP 2026 memberikan manfaat nyata kepada pekerja yang memenuhi persyaratan.
Namun fasilitas ini tidak berlaku otomatis untuk seluruh karyawan.
Cara paling mudah memahaminya adalah menggunakan urutan berikut:
Cek KLU perusahaan
↓
Cek status pegawai
↓
Cek NPWP/NIK
↓
Cek batas penghasilan
↓
Hitung PPh 21
↓
Tentukan PPh 21 yang mendapat fasilitas DTP
↓
Bayarkan manfaat DTP kepada pegawai
↓
Buat bukti potong
↓
Laporkan dalam administrasi PPh 21
↓
Rekonsiliasi
Untuk pegawai tetap, salah satu angka yang paling penting adalah batas penghasilan bruto tetap dan teratur tidak lebih dari Rp10 juta pada masa yang digunakan sebagai pengujian.
Namun jangan membaca angka Rp10 juta sendirian.
Gaji di bawah Rp10 juta tidak otomatis berarti PPh 21 ditanggung pemerintah.
Perusahaannya harus memenuhi kriteria sektor dan KLU. Pegawainya juga harus memenuhi persyaratan yang ditentukan.
Jika kedua sisi tersebut sudah benar, barulah perusahaan masuk ke tahap penghitungan dan administrasi fasilitas.
Dengan cara itu, PPh 21 DTP tidak hanya menjadi fasilitas yang menarik di atas kertas, tetapi benar-benar dapat dimanfaatkan dengan benar oleh karyawan yang memang berhak.
FAQ PPh 21 DTP 2026
PPh 21 DTP 2026 adalah fasilitas Pajak Penghasilan Pasal 21 atas penghasilan tertentu yang ditanggung pemerintah bagi pegawai tertentu yang bekerja pada pemberi kerja dengan kriteria tertentu sesuai ketentuan yang berlaku.
Untuk fasilitas pekerja yang dibahas dalam artikel ini, dasar hukum utamanya adalah PMK Nomor 105 Tahun 2025 tentang PPh Pasal 21 atas Penghasilan Tertentu yang Ditanggung Pemerintah dalam Rangka Stimulus Ekonomi Tahun Anggaran 2026.
Fasilitas berdasarkan PMK 105/2025 berlaku untuk Masa Pajak Januari 2026 sampai dengan Masa Pajak Desember 2026.
Tidak. Pemberi kerja harus menjalankan kegiatan usaha tertentu dan memiliki KLU utama yang termasuk dalam daftar sebagaimana diatur dalam PMK 105/2025.
Secara umum fasilitas mencakup bidang industri alas kaki, tekstil dan pakaian jadi, furnitur, kulit dan barang dari kulit, serta pariwisata. Penentuan hak perusahaan tetap harus mengacu pada KLU yang tercantum dalam lampiran peraturan.
Tidak. Batas penghasilan hanya salah satu persyaratan. Pemberi kerja dan pegawainya juga harus memenuhi kriteria lain yang ditentukan PMK 105/2025.
Pegawai tetap tertentu harus menerima penghasilan bruto yang bersifat tetap dan teratur tidak lebih dari Rp10 juta pada masa pengujian yang ditentukan dalam PMK 105/2025.
Untuk pegawai tetap yang baru mulai bekerja pada tahun 2026, batas penghasilan tetap dan teratur diuji pada bulan pertama pegawai mulai bekerja.
Dapat, sepanjang pegawai dan pemberi kerjanya memenuhi persyaratan. Untuk pegawai tidak tetap terdapat kriteria tersendiri, termasuk batas rata-rata upah harian atau upah bulanan sesuai pola pembayarannya.
Untuk pola pembayaran harian atau borongan terdapat batas rata-rata upah tidak lebih dari Rp500.000 per hari. Untuk pembayaran secara bulanan terdapat batas tidak lebih dari Rp10 juta per bulan sesuai ketentuan PMK 105/2025.
Pegawai harus memiliki NPWP dan/atau NIK yang diadministrasikan serta terintegrasi dengan sistem administrasi DJP sesuai persyaratan yang ditentukan.
Manfaat PPh 21 DTP harus dibayarkan secara tunai oleh pemberi kerja kepada pegawai yang memenuhi persyaratan pada saat pembayaran penghasilan. Fasilitas tersebut bukan tambahan keuntungan yang boleh disimpan pemberi kerja.
Pembayaran tunai PPh 21 DTP kepada pegawai tidak diperhitungkan sebagai penghasilan yang dikenakan pajak.
Ya. Atas pemberian insentif PPh 21 DTP tetap harus dibuatkan bukti pemotongan sesuai ketentuan perpajakan.
Ya. Pemberi kerja tetap mempunyai kewajiban administrasi dan pelaporan PPh 21/26 sesuai mekanisme yang ditentukan.
Tidak sebaiknya disimpulkan hanya dari total penghasilan pada bulan pembayaran bonus atau THR. Perlu dibedakan antara parameter penghasilan tetap dan teratur untuk menentukan kriteria pegawai dengan cakupan penghasilan yang mendapatkan fasilitas.
Ada pengaturan tersendiri mengenai PPh 21 DTP atas penghasilan peserta Program Pemagangan Lulusan Perguruan Tinggi berdasarkan PMK 6 Tahun 2026. Skema tersebut berbeda dari fasilitas pekerja berdasarkan PMK 105/2025.