
Desember sering menjadi bulan yang sibuk bagi bagian payroll, accounting, dan tax.
Bukan hanya karena ada proses tutup buku.
Untuk PPh Pasal 21, akhir tahun juga menjadi saat yang tepat untuk menjawab satu pertanyaan penting:
Apakah seluruh angka PPh 21 perusahaan selama satu tahun benar-benar sudah sinkron?
Pertanyaan ini terdengar sederhana.
Namun ketika mulai diperiksa, perusahaan bisa menemukan angka yang berbeda di beberapa tempat.
Total penghasilan menurut payroll berbeda dengan data bukti potong.
PPh 21 menurut payroll tidak sama dengan PPh 21 dalam SPT Masa.
Jumlah pajak yang dilaporkan berbeda dengan pembayaran.
Beban pegawai dalam general ledger juga tidak selalu sama dengan penghasilan yang menjadi dasar PPh 21.
Apakah perbedaan tersebut pasti salah?
Belum tentu.
Perbedaan bisa saja mempunyai penjelasan yang valid. Masalahnya adalah ketika perusahaan tidak mengetahui dari mana selisih tersebut berasal.
Di sinilah rekonsiliasi PPh 21 menjadi penting.
Rekonsiliasi bukan sekadar mencari angka yang sama. Tujuan utamanya adalah memastikan setiap perbedaan dapat ditelusuri, dijelaskan, dan didukung data yang benar.
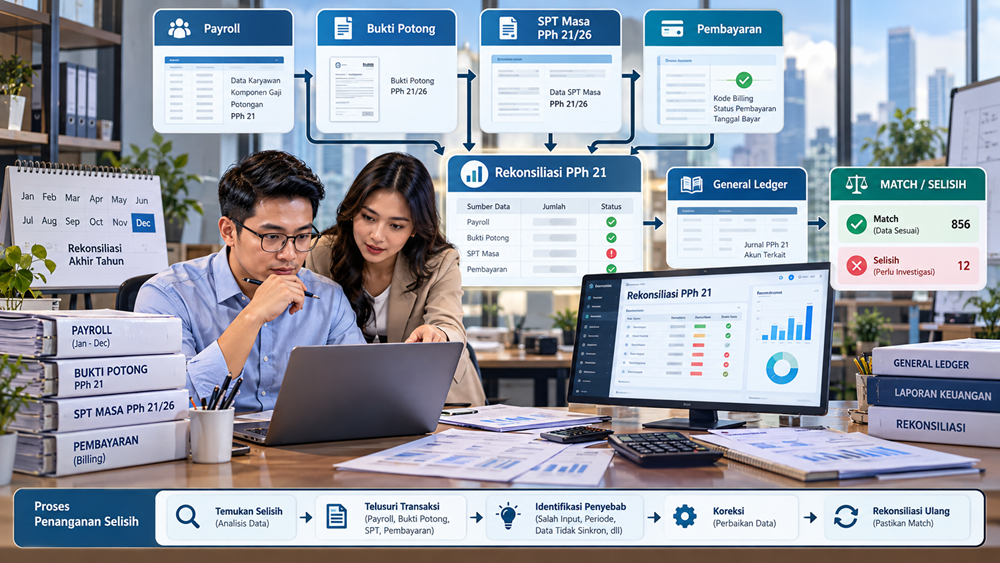
Artikel ini akan menjadi peta utama untuk melakukan rekonsiliasi PPh 21 akhir tahun, mulai dari payroll, bukti potong, SPT Masa PPh 21/26, pembayaran hingga pembukuan.
Untuk kasus yang lebih spesifik, Anda dapat melanjutkan ke panduan turunannya.
Apa Itu Rekonsiliasi PPh 21?
Secara sederhana, rekonsiliasi PPh 21 adalah proses membandingkan data yang berkaitan dengan penghasilan karyawan dan pemotongan PPh 21 dari beberapa sumber.
Dalam praktik perusahaan, setidaknya terdapat beberapa lapisan data:
Payroll
↓
Perhitungan PPh 21
↓
Bukti Potong
↓
SPT Masa PPh 21/26
↓
Pembayaran Pajak
↓
General Ledger / Pembukuan
Idealnya seluruh lapisan tersebut dapat saling ditelusuri.
Namun kata “sama” perlu dipahami dengan hati-hati.
Beban pegawai menurut laporan keuangan, misalnya, tidak harus selalu identik dengan dasar pengenaan PPh 21.
Ada kemungkinan terdapat perbedaan karena karakter transaksi atau perlakuan perpajakannya.
Karena itu, tujuan rekonsiliasi bukan memaksa seluruh angka menjadi sama.
Tujuannya adalah menjawab:
Mengapa angka tersebut sama atau mengapa berbeda?
Jika pertanyaan tersebut dapat dijawab dengan data yang jelas, rekonsiliasi mulai mempunyai nilai.
Mengapa Rekonsiliasi PPh 21 Penting?
Bayangkan perusahaan memiliki 500 karyawan.
Setiap bulan terdapat:
- gaji;
- tunjangan;
- lembur;
- insentif;
- komisi;
- bonus;
- THR;
- natura tertentu;
- pegawai masuk;
- pegawai keluar;
- koreksi payroll;
- dan transaksi lainnya.
Dalam satu tahun, jumlah baris transaksinya bisa sangat besar.
Jika terdapat kesalahan kecil setiap bulan dan tidak pernah direkonsiliasi, pada akhir tahun selisihnya dapat menjadi material.
Lebih berisiko lagi jika perusahaan baru mengetahui masalah tersebut ketika menerima permintaan klarifikasi atau menghadapi pemeriksaan.
Karena itu, rekonsiliasi sebaiknya dipandang sebagai kontrol internal, bukan pekerjaan tambahan setelah pajak selesai dilaporkan.
Kapan Rekonsiliasi PPh 21 Sebaiknya Dilakukan?
Judul artikel ini memang berbicara tentang akhir tahun.
Namun praktik yang lebih baik adalah tidak menunggu Desember.
Rekonsiliasi dapat dilakukan dalam beberapa lapisan.
Rekonsiliasi bulanan
Dilakukan setelah proses payroll dan administrasi SPT Masa selesai.
Tujuannya menangkap kesalahan sedini mungkin.
Rekonsiliasi periodik
Misalnya setiap kuartal atau semester untuk membandingkan data pajak dengan general ledger.
Rekonsiliasi akhir tahun
Dilakukan secara lebih menyeluruh sebelum atau dalam rangka penyelesaian kewajiban PPh 21 pada masa pajak terakhir dan tutup buku.
Dengan pendekatan ini, akhir tahun bukan lagi waktu untuk mencari kesalahan dari Januari.
Akhir tahun menjadi final check atas pekerjaan yang sudah dikontrol sepanjang tahun.
Mulai dari Payroll
Payroll adalah salah satu sumber utama data PPh 21 pegawai.
Karena itu, rekonsiliasi sebaiknya dimulai dari sini.
Pastikan perusahaan mempunyai data kumulatif selama satu tahun yang setidaknya dapat menjelaskan:
- jumlah pegawai;
- penghasilan bruto;
- gaji;
- tunjangan;
- THR;
- bonus;
- lembur;
- insentif;
- komisi;
- natura yang relevan;
- potongan tertentu;
- dan PPh 21.
Jangan langsung menggunakan angka total.
Lakukan pengecekan secara bertahap.
Misalnya:
Januari → Februari → Maret → … → Desember
Dengan demikian, jika terdapat selisih Rp150 juta dalam satu tahun, perusahaan tidak harus memeriksa ribuan transaksi sekaligus.
Cari dulu:
Selisih muncul pada bulan apa?
Kemudian:
Komponen apa yang menyebabkan selisih?
Barulah pemeriksaan dilakukan pada level karyawan atau transaksi.
Baca selengkapnya: Cara Rekonsiliasi Payroll dan PPh 21 Bulanan
Pastikan Komponen Payroll Sudah Dipetakan
Kesalahan rekonsiliasi sering bermula dari satu masalah sederhana:
perusahaan tidak mempunyai payroll tax mapping.
Misalnya sistem payroll memiliki kode:
BASIC
POSITION
MEAL
TRANSPORT
OVERTIME
BONUS
THR
COMMISSION
HOUSING
CAR
REIMBURSEMENT
Pertanyaannya:
Mana yang masuk dalam penghasilan bruto PPh 21?
Mana yang membutuhkan analisis khusus?
Mana yang bukan merupakan penghasilan?
Mana yang berkaitan dengan natura atau kenikmatan?
Jika perusahaan tidak mempunyai mapping yang jelas, rekonsiliasi akan selalu dilakukan secara manual.
Karena itu, buat pemetaan:
Kode Payroll → Jenis Penghasilan → Perlakuan PPh 21 → Akun GL → Bukti Potong
Satu tabel sederhana seperti ini dapat menghemat banyak pekerjaan.
Baca selengkapnya: Payroll Tax Mapping PPh 21: Cara Memetakan Gaji, Tunjangan, Bonus, Natura, dan Akun GL
Rekonsiliasi Payroll dengan Bukti Potong
Tahap berikutnya adalah membandingkan payroll dengan bukti pemotongan.
Secara konsep:
Data penghasilan menurut payroll
dibandingkan dengan
Data penghasilan dalam bukti potong
Kemudian:
PPh 21 menurut payroll
dibandingkan dengan
PPh 21 dalam bukti potong
Jika sama, bagus.
Jika berbeda, jangan langsung melakukan koreksi.
Cari penyebabnya terlebih dahulu.
Selisih bisa berasal dari:
- karyawan yang belum dibuatkan bukti potong;
- bukti potong ganda;
- perubahan payroll setelah bukti potong dibuat;
- salah periode;
- koreksi penghasilan;
- kesalahan identitas;
- atau perbedaan klasifikasi transaksi.
Gunakan pendekatan:
Selisih → Identifikasi sumber → Validasi → Koreksi jika diperlukan.
Bukan:
Selisih → Paksa angka agar sama.
Baca selengkapnya: Cara Rekonsiliasi Payroll dengan Bukti Potong PPh 21
Rekonsiliasi Bukti Potong dengan SPT Masa PPh 21
Setelah bukti potong diperiksa, lanjutkan ke SPT Masa.
Pertanyaan utamanya:
Apakah seluruh transaksi pemotongan yang seharusnya masuk dalam masa tersebut sudah tercermin dalam SPT?
Lakukan perbandingan per bulan.
Misalnya:
| Masa Pajak | PPh 21 Bukti Potong | PPh 21 SPT Masa | Selisih |
|---|---|---|---|
| Januari | Rp100 juta | Rp100 juta | Rp0 |
| Februari | Rp105 juta | Rp105 juta | Rp0 |
| Maret | Rp125 juta | Rp120 juta | Rp5 juta |
Dari tabel tersebut, perhatian langsung diarahkan ke Maret.
Selanjutnya cari:
Bukti potong mana yang menyebabkan selisih Rp5 juta?
Metode ini jauh lebih efisien daripada memeriksa seluruh transaksi dari awal.
Baca selengkapnya: Cara Rekonsiliasi Bukti Potong dengan SPT Masa PPh 21/26
Rekonsiliasi SPT Masa dengan Pembayaran
Setelah memastikan SPT benar, perusahaan perlu membandingkannya dengan pembayaran pajak.
Secara sederhana:
PPh yang seharusnya disetor menurut SPT
dibandingkan dengan
PPh yang benar-benar dibayar atau diperhitungkan
Jika berbeda, cari penyebabnya.
Misalnya:
- pembayaran kurang;
- pembayaran berlebih;
- pembayaran masuk ke masa yang berbeda;
- pembayaran belum diperhitungkan sebagaimana mestinya;
- atau terdapat koreksi SPT.
Jangan hanya melihat total pembayaran setahun.
Periksa per masa pajak.
Total setahun bisa terlihat sama, tetapi ternyata pembayaran Januari masuk ke Februari dan pembayaran Februari masuk ke Maret.
Secara total mungkin tidak terlihat bermasalah.
Secara administrasi, masalahnya berbeda.
Baca selengkapnya: Cara Rekonsiliasi SPT Masa PPh 21 dengan Pembayaran Pajak
Rekonsiliasi PPh 21 dengan General Ledger
Ini biasanya menjadi bagian yang lebih menantang.
Bagian tax mempunyai data PPh 21.
Bagian accounting mempunyai general ledger.
Pertanyaannya:
Apakah keduanya berbicara tentang angka yang sama?
Belum tentu.
Misalnya GL mempunyai akun:
- beban gaji;
- beban THR;
- bonus;
- lembur;
- tunjangan;
- BPJS;
- employee benefit;
- natura;
- reimbursement;
- biaya perjalanan;
- jasa tenaga ahli;
- dan akun lainnya.
Tidak semua saldo akun tersebut otomatis menjadi dasar PPh 21 dengan perlakuan yang sama.
Sebaliknya, ada transaksi yang menjadi objek pemotongan tetapi mungkin tercatat di akun yang tidak menggunakan kata “gaji”.
Karena itu, jangan melakukan rekonsiliasi hanya terhadap akun Salary Expense.
Lihat keseluruhan akun yang mempunyai hubungan dengan pembayaran kepada orang pribadi.
Baca selengkapnya: Equalisasi Beban Gaji dan PPh 21: Cara Rekonsiliasi General Ledger dengan SPT
Mengapa Beban Gaji dan Dasar PPh 21 Bisa Berbeda?
Ini pertanyaan penting.
Misalnya laporan keuangan menunjukkan beban pegawai:
Rp20 miliar
sedangkan data penghasilan terkait PPh 21 menunjukkan:
Rp18,5 miliar
Apakah selisih Rp1,5 miliar berarti perusahaan kurang memotong PPh 21?
Belum tentu.
Perusahaan perlu membuat bridge reconciliation.
Contohnya secara konseptual:
Beban pegawai menurut GL
Rp20.000.000.000
dikurangi/ditambah penyesuaian yang dapat dijelaskan
↓
Dasar yang relevan dengan PPh 21
Rp18.500.000.000
Yang penting bukan sekadar menemukan selisih Rp1,5 miliar.
Yang penting adalah dapat menjelaskan komponen pembentuk Rp1,5 miliar tersebut.
Inilah yang membuat rekonsiliasi mempunyai nilai ketika perusahaan perlu menjelaskan datanya di kemudian hari.
Jangan Lupakan THR dan Bonus
THR dan bonus sering menjadi sumber lonjakan PPh 21 pada bulan tertentu.
Karena itu, pada rekonsiliasi akhir tahun, periksa secara khusus:
THR menurut payroll
vs
THR yang diperhitungkan dalam PPh 21
dan
Bonus menurut payroll
vs
Bonus yang diperhitungkan dalam PPh 21.
Periksa pula apakah pembayaran tersebut masuk ke periode yang benar.
Jika perusahaan membayar bonus kepada ribuan pegawai, kesalahan mapping satu kode payroll dapat menghasilkan selisih besar.
Baca selengkapnya: Rekonsiliasi PPh 21 THR dan Bonus: Kesalahan yang Sering Terjadi
Periksa Natura dan Kenikmatan
Sejak perlakuan natura dan/atau kenikmatan menjadi bagian penting dalam pajak penghasilan, rekonsiliasi payroll tidak cukup hanya memeriksa pembayaran tunai.
Perusahaan juga perlu bertanya:
Apakah terdapat fasilitas atau pemberian kepada karyawan yang perlu dianalisis sebagai natura atau kenikmatan?
Kemudian:
Apakah menjadi objek pajak atau termasuk pengecualian?
Dan jika merupakan objek:
Apakah nilainya sudah masuk dalam administrasi PPh 21 dengan benar?
Masalahnya, data natura sering tidak berada di payroll.
Data bisa berada di:
- accounting;
- procurement;
- general affairs;
- HR;
- atau unit operasional.
Karena itu, rekonsiliasi akhir tahun harus melibatkan lebih dari sekadar tim payroll.
Baca selengkapnya: Rekonsiliasi Natura dan Kenikmatan dalam PPh 21 Karyawan
Periksa Karyawan Masuk dan Keluar
Karyawan yang bekerja penuh Januari sampai Desember relatif mudah ditelusuri.
Yang sering membutuhkan perhatian lebih adalah:
pegawai masuk di tengah tahun
dan
pegawai berhenti di tengah tahun.
Periksa:
- periode bekerja;
- penghasilan;
- PPh 21;
- status pegawai;
- bukti potong;
- dan penghitungan pada masa pajak terakhir bagi pegawai tersebut sesuai kondisi yang berlaku.
Jangan menunggu Desember untuk menemukan bahwa pegawai yang resign pada April belum diselesaikan administrasi PPh 21-nya dengan benar.
Baca selengkapnya: PPh 21 Karyawan Resign dan Masuk Tengah Tahun: Cara Rekonsiliasi dan Bukti Potong
Periksa Perubahan Status PTKP
Status PTKP mempunyai hubungan dengan penghitungan PPh 21 dan kategori TER.
Karena itu, rekonsiliasi juga perlu melihat master data karyawan.
Apakah status:
TK/0, TK/1, TK/2, TK/3, K/0, K/1, K/2, atau K/3
sudah digunakan dengan benar?
Jangan hanya membandingkan angka.
Periksa juga master data yang menghasilkan angka tersebut.
Kesalahan status PTKP dapat membuat pemotongan berjalan tidak tepat selama beberapa masa pajak.
Baca selengkapnya: PTKP dan PPh 21: Status TK/0 sampai K/3 dan Pengaruhnya terhadap Pajak
Periksa Masa Pajak Terakhir
Masa pajak terakhir mempunyai peran penting dalam PPh 21 pegawai tetap.
Pada masa sebelumnya, pemotongan dapat menggunakan TER sesuai mekanisme yang berlaku.
Pada masa pajak terakhir dilakukan penghitungan kembali.
Secara sederhana:
Penghasilan selama periode yang diperhitungkan
↓
Pengurang yang diperkenankan
↓
Penghasilan Neto
↓
PTKP
↓
PKP
↓
Tarif Pasal 17
↓
PPh 21 berdasarkan penghitungan akhir
↓
dikurangi PPh 21 yang telah dipotong sebelumnya
Dari sini dapat muncul jumlah PPh 21 yang perlu disesuaikan pada masa pajak terakhir.
Karena itu, jangan melakukan rekonsiliasi akhir tahun hanya dengan menjumlahkan PPh 21 Januari sampai Desember.
Periksa juga logika penghitungan masa pajak terakhir.
Baca selengkapnya: PPh 21 Masa Pajak Terakhir: Cara Hitung dan Rekonsiliasi Akhir Tahun
Mengapa PPh 21 Desember Bisa Berbeda Jauh?
Ini salah satu pertanyaan yang sering muncul dari karyawan.
Ada yang melihat PPh 21 Desember lebih kecil.
Ada pula yang menemukan jumlah berbeda dari bulan sebelumnya.
Hal tersebut dapat berkaitan dengan mekanisme penghitungan PPh 21 pada masa pajak terakhir.
Karena pemotongan bulan-bulan sebelumnya menggunakan mekanisme tarif efektif, sedangkan pada masa terakhir dilakukan penghitungan kembali sesuai ketentuan, dapat muncul selisih yang perlu diperhitungkan.
Karena itu, HR dan payroll sebaiknya memahami mekanismenya agar dapat menjelaskan kepada karyawan.
Jangan hanya mengatakan:
“Itu hasil sistem.”
Payroll yang baik harus dapat menjelaskan mengapa angka muncul.
Bagaimana Jika Setelah Rekonsiliasi Ditemukan Kurang Potong?
Misalnya setelah seluruh data dibandingkan, perusahaan menemukan ada PPh 21 yang seharusnya dipotong tetapi belum diperhitungkan dengan benar.
Jangan panik dan jangan langsung mengubah data tanpa dokumentasi.
Lakukan:
Identifikasi transaksi
↓
Tentukan penyebab
↓
Hitung dampaknya
↓
Periksa bukti potong
↓
Periksa SPT Masa
↓
Periksa pembayaran
↓
Tentukan koreksi yang diperlukan
Satu kesalahan dapat berdampak pada beberapa dokumen.
Karena itu, perbaikannya juga perlu dilakukan secara berurutan.
Baca selengkapnya: PPh 21 Kurang Potong Setelah Rekonsiliasi: Apa yang Harus Dilakukan?
Bagaimana Jika Ternyata Lebih Potong?
Kondisi sebaliknya juga bisa terjadi.
Perusahaan menemukan PPh 21 yang dipotong lebih besar daripada seharusnya.
Sekali lagi, jangan hanya memperbaiki angka akhir.
Cari penyebabnya.
Apakah:
- status PTKP salah;
- penghasilan bruto salah;
- bonus dihitung dua kali;
- data pegawai salah;
- atau terdapat koreksi yang belum masuk?
Setelah sumbernya diketahui, barulah ditentukan penyelesaian administrasinya.
Baca selengkapnya: PPh 21 Lebih Potong: Penyebab dan Cara Koreksinya
Bagaimana Jika Bukti Potong Sudah Terbit?
Jika kesalahan ditemukan setelah bukti potong dibuat, perusahaan perlu memeriksa apakah bukti tersebut juga perlu dikoreksi.
Jangan hanya membetulkan payroll internal sementara dokumen pajaknya dibiarkan menggunakan data lama.
Prinsipnya:
Data sumber → Bukti Potong → SPT → Pembayaran
Jika perubahan terjadi di hulu, periksa seluruh dampaknya ke hilir.
Baca selengkapnya: Cara Membetulkan Bukti Potong PPh 21 di Coretax
Bagaimana Jika SPT Masa Sudah Dilaporkan?
Hal yang sama berlaku ketika SPT sudah disampaikan.
Temuan rekonsiliasi dapat mengharuskan perusahaan mengevaluasi apakah pembetulan SPT diperlukan.
Sebelum melakukannya, buat audit trail.
Catat:
- apa yang salah;
- masa pajaknya;
- transaksi yang terdampak;
- nilai sebelum koreksi;
- nilai setelah koreksi;
- alasan koreksi;
- bukti potong yang terdampak;
- dan pembayaran yang berkaitan.
Dokumentasi seperti ini sangat membantu agar koreksi tidak menimbulkan selisih baru.
Baca selengkapnya: Cara Pembetulan SPT Masa PPh 21 di Coretax
Rekonsiliasi PPh 21 Jangan Hanya Menjadi Pekerjaan Tim Pajak
Ini bagian yang sering terlupakan.
Data PPh 21 berasal dari banyak fungsi.
HR mempunyai data pegawai.
Payroll mempunyai data remunerasi.
Accounting mempunyai general ledger.
Treasury/Finance mempunyai data pembayaran.
Tax mempunyai bukti potong dan SPT.
General Affairs atau unit lain mungkin mempunyai data natura dan fasilitas.
Jika masing-masing bekerja sendiri, rekonsiliasi akhir tahun akan sulit.
Model yang lebih baik:
HR + Payroll + Accounting + Finance + Tax
menggunakan sumber data yang dapat direkonsiliasi.
PPh 21 bukan hanya persoalan bagian pajak.
Ia adalah hasil akhir dari banyak data perusahaan.
Buat Working Paper Rekonsiliasi PPh 21
Untuk perusahaan, saya sangat menyarankan membuat working paper rekonsiliasi setiap tahun.
Tidak perlu terlalu rumit.
Strukturnya dapat dibagi menjadi beberapa sheet:
Sheet 1 — Payroll Summary
Ringkasan payroll per bulan.
Sheet 2 — PPh 21 Payroll
PPh 21 hasil penghitungan payroll.
Sheet 3 — Bukti Potong
Ringkasan bukti pemotongan.
Sheet 4 — SPT Masa
Nilai berdasarkan SPT setiap bulan.
Sheet 5 — Payment
Pembayaran pajak setiap masa.
Sheet 6 — General Ledger
Akun-akun yang berhubungan dengan employee cost.
Sheet 7 — Reconciliation
Perbandingan dan selisih.
Sheet 8 — Adjustment
Penjelasan atas seluruh perbedaan.
Sheet 9 — Outstanding Issue
Daftar masalah yang belum selesai.
Dengan struktur tersebut, perusahaan mempunyai satu source of truth untuk rekonsiliasi PPh 21.
Contoh Sederhana Working Paper Rekonsiliasi
Misalnya perusahaan mempunyai data:
| Data | Penghasilan | PPh 21 |
|---|---|---|
| Payroll | Rp10.000.000.000 | Rp750.000.000 |
| Bukti Potong | Rp9.950.000.000 | Rp745.000.000 |
| SPT Masa | Rp9.950.000.000 | Rp745.000.000 |
| Pembayaran | – | Rp745.000.000 |
Terlihat terdapat selisih antara payroll dan bukti potong:
Penghasilan: Rp50.000.000
PPh 21: Rp5.000.000
Jangan langsung mengubah bukti potong.
Cari transaksi Rp50 juta tersebut.
Setelah diperiksa, misalnya ditemukan satu pembayaran bonus belum masuk dalam administrasi PPh 21.
Sekarang perusahaan mempunyai masalah yang jelas:
Bonus Rp50 juta belum masuk → dampak PPh 21 Rp5 juta
Dari situ dapat dianalisis dokumen apa saja yang perlu diperbaiki.
Inilah fungsi rekonsiliasi.
Mengubah selisih besar yang abstrak menjadi transaksi konkret yang dapat diselesaikan.
Gunakan Rekonsiliasi Bertingkat
Untuk perusahaan dengan ribuan karyawan, jangan membandingkan data satu per satu sejak awal.
Gunakan metode bertingkat.
Level 1 — Tahunan
Apakah total tahunan berbeda?
Jika ya, lanjutkan.
Level 2 — Bulanan
Bulan mana yang berbeda?
Level 3 — Komponen
Apakah selisih berasal dari gaji, bonus, THR, lembur, natura, atau komponen lain?
Level 4 — Karyawan
Karyawan mana yang menyebabkan selisih?
Level 5 — Transaksi
Transaksi apa yang salah?
Metode ini jauh lebih efisien daripada langsung memeriksa ribuan baris payroll.
Peta Panduan Rekonsiliasi PPh 21
Gunakan halaman ini sebagai pilar utama rekonsiliasi PPh 21. Untuk masalah yang lebih spesifik, lanjutkan ke panduan berikut.
Payroll berbeda dengan bukti potong
→ Cara Rekonsiliasi Payroll dengan Bukti Potong PPh 21
Bukti potong berbeda dengan SPT
→ Cara Rekonsiliasi Bukti Potong dengan SPT Masa PPh 21
SPT berbeda dengan pembayaran
→ Cara Rekonsiliasi SPT Masa PPh 21 dengan Pembayaran
Beban gaji berbeda dengan PPh 21
→ Equalisasi Beban Gaji dan PPh 21
THR dan bonus tidak cocok
→ Rekonsiliasi PPh 21 THR dan Bonus
Ada natura dan fasilitas karyawan
→ Rekonsiliasi Natura dan Kenikmatan dalam PPh 21
Pegawai resign atau masuk tengah tahun
→ PPh 21 Karyawan Resign dan Masuk Tengah Tahun
PPh 21 Desember berbeda
→ PPh 21 Masa Pajak Terakhir: Cara Hitung dan Rekonsiliasi
Ditemukan kurang potong
→ PPh 21 Kurang Potong Setelah Rekonsiliasi
Ditemukan lebih potong
→ PPh 21 Lebih Potong: Penyebab dan Cara Koreksi
Bukti potong harus diperbaiki
→ Cara Membetulkan Bukti Potong PPh 21 di Coretax
SPT sudah terlanjur dilaporkan
→ Cara Pembetulan SPT Masa PPh 21 di Coretax
Ingin membuat file kontrol
→ Template Rekonsiliasi PPh 21: Payroll, Bukti Potong, SPT, dan GL
Dengan struktur tersebut, artikel ini tidak perlu menjelaskan setiap formula dan setiap skenario koreksi.
Fungsinya adalah membantu pembaca mengetahui di mana selisih terjadi dan panduan mana yang harus dibuka berikutnya.
Checklist Rekonsiliasi PPh 21 Akhir Tahun
Sebelum menutup proses PPh 21 tahun berjalan, periksa beberapa hal berikut.
Payroll Januari sampai Desember sudah final?
Seluruh komponen remunerasi sudah dipetakan?
THR sudah masuk?
Bonus dan insentif sudah masuk?
Lembur sudah masuk?
Natura yang relevan sudah dianalisis?
Data pegawai masuk dan keluar sudah diperiksa?
Status PTKP sudah benar?
Payroll sudah cocok dengan bukti potong?
Bukti potong sudah cocok dengan SPT Masa?
SPT sudah cocok dengan pembayaran?
Akun GL terkait pegawai sudah direkonsiliasi?
Seluruh selisih sudah mempunyai penjelasan?
Koreksi yang diperlukan sudah diselesaikan?
Working paper dan dokumen pendukung sudah diarsipkan?
Jika masih ada selisih yang jawabannya hanya:
“Sepertinya karena sistem.”
maka rekonsiliasi belum benar-benar selesai.
Kesalahan yang Sering Terjadi dalam Rekonsiliasi PPh 21
Kesalahan pertama adalah baru melakukan rekonsiliasi pada akhir tahun.
Akibatnya, perusahaan harus membongkar transaksi yang terjadi berbulan-bulan sebelumnya.
Kesalahan kedua adalah hanya membandingkan PPh 21, tetapi tidak membandingkan penghasilan brutonya.
Padahal selisih pajak sering merupakan akibat dari selisih penghasilan.
Kesalahan ketiga adalah hanya merekonsiliasi payroll dengan SPT tanpa memeriksa bukti potong.
Kesalahan keempat adalah menganggap seluruh beban pegawai menurut GL harus sama persis dengan dasar PPh 21.
Yang dibutuhkan bukan memaksa angka sama, melainkan menjelaskan perbedaannya.
Kesalahan kelima adalah melakukan koreksi tanpa membuat audit trail.
Dan kesalahan yang paling berbahaya adalah mengabaikan selisih kecil setiap bulan.
Selisih Rp5 juta mungkin terlihat tidak material.
Tetapi jika masalah yang sama terjadi pada ratusan karyawan atau berulang selama 12 bulan, nilainya bisa menjadi jauh lebih besar.
Rekonsiliasi yang Baik Bukan Sekadar “Angkanya Sudah Sama”
Ada satu prinsip yang perlu diingat.
Rekonsiliasi tidak selesai hanya karena dua kolom Excel akhirnya menunjukkan angka yang sama.
Rekonsiliasi yang baik harus dapat menjawab:
Dari mana angka ini berasal?
Dokumen apa yang mendukungnya?
Mengapa terdapat perbedaan?
Apakah perlakuan pajaknya benar?
Apakah koreksi sudah tercermin di seluruh dokumen terkait?
Apakah angka tersebut dapat ditelusuri kembali beberapa tahun kemudian?
Jika jawabannya iya, perusahaan tidak hanya mempunyai spreadsheet yang balance.
Perusahaan mempunyai audit trail PPh 21.
Kesimpulan
Rekonsiliasi PPh 21 akhir tahun sebenarnya mempunyai tujuan sederhana:
memastikan cerita yang disampaikan payroll, bukti potong, SPT Masa, pembayaran, dan pembukuan adalah cerita yang sama.
Angkanya tidak selalu harus identik.
Tetapi setiap perbedaan harus mempunyai alasan yang dapat dijelaskan.
Mulailah dari:
Payroll
↓
Bukti Potong
↓
SPT Masa PPh 21/26
↓
Pembayaran
↓
General Ledger
Kemudian periksa komponen yang sering menyebabkan perbedaan seperti THR, bonus, lembur, natura, pegawai masuk dan keluar, serta perubahan data pegawai.
Jika ditemukan selisih, jangan langsung mengubah angka.
Cari sumbernya.
Gunakan pola:
Temukan selisih → Telusuri transaksi → Tentukan penyebab → Hitung dampak → Koreksi dokumen yang diperlukan → Rekonsiliasi kembali.
Dan yang paling penting, jangan menunggu akhir tahun untuk memulai.
Rekonsiliasi yang dilakukan setiap bulan akan membuat proses akhir tahun jauh lebih ringan.
Pada akhirnya, tujuan rekonsiliasi bukan membuat Excel terlihat rapi.
Tujuannya adalah memastikan bahwa ketika suatu hari muncul pertanyaan:
“Dari mana angka PPh 21 ini berasal?”
perusahaan dapat menjawabnya dengan cepat, jelas, dan didukung data.
FAQ Rekonsiliasi PPh 21 Akhir Tahun
Rekonsiliasi PPh 21 adalah proses membandingkan data penghasilan dan pemotongan pajak dari payroll, bukti potong, SPT Masa PPh 21/26, pembayaran, serta pembukuan untuk memastikan seluruh data dapat ditelusuri dan perbedaannya dapat dijelaskan.
Rekonsiliasi membantu menemukan kesalahan penghasilan, pemotongan, bukti potong, pelaporan, atau pembayaran sebelum masalah berkembang menjadi lebih besar. Proses ini juga membantu membangun dokumentasi dan audit trail yang baik.
Rekonsiliasi menyeluruh penting dilakukan pada akhir tahun, tetapi kontrol yang lebih baik adalah melakukan rekonsiliasi bulanan dan periodik sehingga akhir tahun menjadi final check, bukan saat pertama kali mencari kesalahan.
Secara umum, perusahaan perlu membandingkan payroll, perhitungan PPh 21, bukti potong, SPT Masa PPh 21/26, pembayaran pajak, dan akun-akun pembukuan yang berkaitan dengan penghasilan atau pembayaran kepada orang pribadi.
Tidak sebaiknya langsung diasumsikan harus selalu identik tanpa melihat komponen pembentuknya. Jika terdapat perbedaan, perusahaan perlu mengetahui transaksi dan alasan yang menyebabkan selisih tersebut.
Tidak selalu. Terdapat komponen akuntansi yang dapat mempunyai perlakuan perpajakan berbeda. Yang penting adalah perusahaan mampu membuat rekonsiliasi dan menjelaskan setiap perbedaannya.
Penyebabnya dapat berupa perubahan payroll, bukti potong yang belum dibuat, duplikasi, salah periode, koreksi penghasilan, kesalahan klasifikasi, atau transaksi tertentu yang belum tercermin dengan benar.
Perbedaan dapat terjadi karena bukti potong belum seluruhnya masuk ke SPT, terdapat pembetulan atau pembatalan, salah periode, atau masalah data lainnya. Selisih perlu ditelusuri per masa dan per transaksi.
Ya. THR dan bonus dapat meningkatkan penghasilan dan PPh 21 secara signifikan pada bulan tertentu sehingga sebaiknya diperiksa secara khusus dalam rekonsiliasi.
Natura dan/atau kenikmatan perlu dianalisis berdasarkan ketentuan yang berlaku. Jika merupakan objek yang harus diperhitungkan sebagai penghasilan, perusahaan perlu memastikan nilai dan administrasinya telah ditangani dengan benar.
Karyawan yang berhenti bekerja perlu diperiksa secara khusus karena terdapat penghitungan dan administrasi PPh 21 yang berkaitan dengan masa pajak terakhir bagi pegawai tersebut sesuai kondisinya.
Salah satu penyebabnya adalah mekanisme penghitungan pada masa pajak terakhir. Untuk pegawai tetap, dilakukan penghitungan kembali sesuai ketentuan dan diperhitungkan dengan PPh 21 yang telah dipotong pada masa-masa sebelumnya.
Identifikasi terlebih dahulu transaksi dan penyebabnya, hitung dampaknya, kemudian periksa bukti potong, SPT Masa, dan pembayaran yang berkaitan. Koreksi dilakukan secara berurutan sesuai dokumen yang terdampak.
Cari penyebab lebih potong terlebih dahulu, misalnya kesalahan penghasilan, PTKP, duplikasi, atau koreksi yang belum tercatat. Setelah sumbernya diketahui, tentukan penyelesaian administrasi yang sesuai.
Ya. SPT yang sudah dilaporkan tetap dapat dibandingkan dengan payroll, bukti potong, pembayaran, dan pembukuan. Jika ditemukan kesalahan, perlu dianalisis apakah diperlukan pembetulan sesuai ketentuan.
Working paper dapat memuat ringkasan payroll, PPh 21 menurut payroll, data bukti potong, SPT Masa, pembayaran, general ledger, tabel rekonsiliasi, penjelasan adjustment, serta daftar masalah yang masih harus diselesaikan.
Tidak ideal jika hanya dilakukan bagian pajak. Data PPh 21 dapat berasal dari HR, payroll, accounting, finance, general affairs, dan unit lainnya. Rekonsiliasi yang baik membutuhkan koordinasi antarbagian.