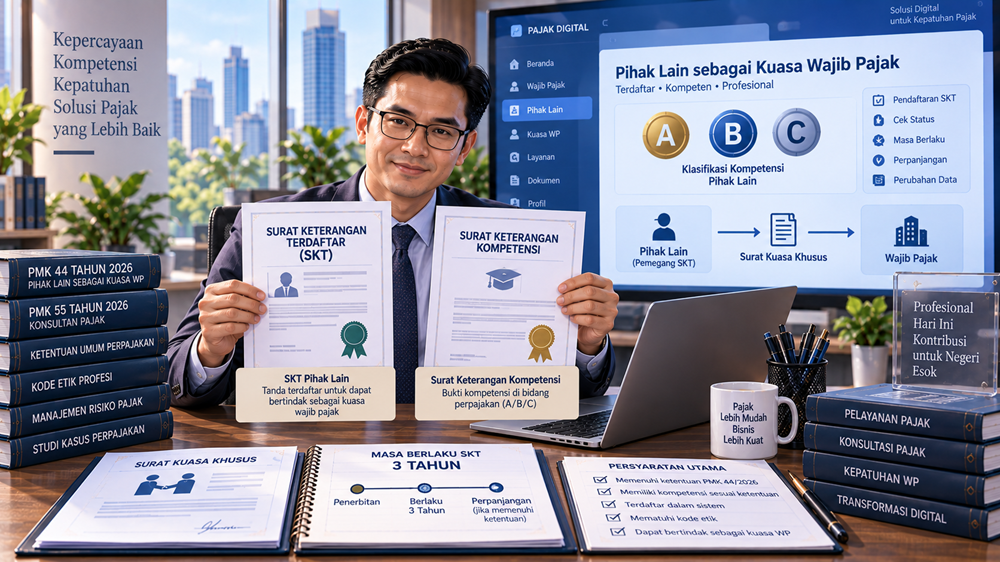

Istilah SKT Pihak Lain mulai sering muncul setelah terbitnya aturan baru mengenai Kuasa Wajib Pajak.
Bagi orang yang selama ini bekerja sebagai tax staff, staf accounting, praktisi perpajakan, akuntan, atau freelancer pajak, istilah ini cukup menarik. Alasannya sederhana: aturan baru membuka jalur yang lebih jelas bagi seseorang yang bukan Konsultan Pajak untuk dapat bertindak sebagai Kuasa Wajib Pajak.
Namun di sinilah banyak kesalahpahaman mulai muncul.
Ada yang mengira SKT sama dengan sertifikat brevet.
Ada yang menganggap SKT otomatis membuat seseorang menjadi Konsultan Pajak.
Ada pula yang beranggapan bahwa begitu memiliki SKT, seseorang dapat mengurus semua Wajib Pajak tanpa batas.
Ketiganya keliru.
SKT mempunyai fungsi, klasifikasi, masa berlaku, dan batas penggunaan yang cukup spesifik.
Mari kita bahas dari dasar.
Apa Itu SKT Pihak Lain?
SKT adalah singkatan dari:
Surat Keterangan Terdaftar
Dalam PMK 55 Tahun 2026, Surat Keterangan Terdaftar didefinisikan sebagai dokumen yang menerangkan bahwa seseorang telah terdaftar sebagai orang yang memiliki kompetensi di bidang perpajakan. Sementara itu, Pihak Lain yang Bertindak sebagai Kuasa Wajib Pajak adalah seseorang selain Konsultan Pajak dan keluarga, yang telah memperoleh SKT dan kemudian ditunjuk Wajib Pajak sebagai kuasa.
Jadi secara sederhana:
SKT adalah dokumen registrasi kompetensi bagi Pihak Lain yang akan bertindak sebagai Kuasa Wajib Pajak.
Tetapi jangan berhenti pada definisi itu.
Ada satu hal penting:
SKT bukan surat kuasa.
SKT menunjukkan bahwa seseorang memiliki status dan kompetensi yang diakui sesuai ketentuan.
Sedangkan kewenangan untuk bertindak atas nama Wajib Pajak muncul ketika orang tersebut memperoleh Surat Kuasa Khusus dari Wajib Pajak.
Siapa yang Disebut Pihak Lain?
PMK 44 Tahun 2026 menyebut Pihak Lain sebagai:
seseorang selain:
- Konsultan Pajak; dan
- keluarga,
yang telah memperoleh Surat Keterangan Terdaftar dan dapat ditunjuk sebagai kuasa oleh Wajib Pajak.
Artinya, kategori Pihak Lain cukup luas.
Secara praktik, orang yang berpotensi masuk kelompok ini dapat berasal dari latar belakang seperti:
- tax staff;
- accounting staff;
- tax manager;
- akuntan;
- praktisi pajak;
- freelancer pajak;
- konsultan bisnis;
- profesional keuangan;
- atau orang lain yang memenuhi ketentuan kompetensi dan memperoleh SKT.
Namun profesi atau jabatan seseorang saja belum cukup.
Seorang tax manager dengan pengalaman 15 tahun sekalipun tidak otomatis menjadi Pihak Lain ber-SKT hanya karena sudah lama bekerja di bidang pajak.
Ada mekanisme kompetensi yang harus dipenuhi.
Mengapa SKT Pihak Lain Diperlukan?
Untuk memahami logikanya, kita perlu melihat perubahan sistem Kuasa Wajib Pajak.
PMK 44 Tahun 2026 menetapkan bahwa pihak yang dapat ditunjuk sebagai kuasa pada dasarnya terdiri dari:
- Konsultan Pajak;
- Pihak Lain; dan
- Keluarga.
Khusus Konsultan Pajak dan Pihak Lain, regulator menghendaki adanya kompetensi perpajakan.
Bedanya:
Konsultan Pajak
kompetensinya dalam konteks menjadi kuasa dibuktikan dengan:
Izin Konsultan Pajak
sedangkan:
Pihak Lain
kompetensinya dibuktikan dengan:
Surat Keterangan Terdaftar.
Dengan demikian, SKT menjadi semacam gerbang formal.
Tidak lagi hanya:
“Orang ini dipercaya oleh perusahaan.”
Tetapi juga:
“Apakah orang ini memenuhi standar kompetensi yang dipersyaratkan?”
SKT Bukan Izin Konsultan Pajak
Ini salah satu hal yang paling penting dipahami.
SKT ≠ Izin Konsultan Pajak
Keduanya berbeda.
Konsultan Pajak merupakan profesi yang telah memperoleh izin Menteri untuk memberikan jasa perpajakan.
Pihak Lain adalah orang selain Konsultan Pajak dan keluarga yang mempunyai SKT dan dapat bertindak sebagai Kuasa Wajib Pajak.
Dengan demikian:
Izin Konsultan Pajak
memberikan status sebagai:
Konsultan Pajak
sedangkan:
SKT
memberikan status sebagai:
Pihak Lain yang terdaftar dan memiliki kompetensi untuk bertindak sebagai Kuasa Wajib Pajak sesuai ketentuan.
Jika ingin melihat perbedaannya secara utuh, baca juga:
→ Konsultan Pajak vs Pihak Lain sebagai Kuasa Wajib Pajak
SKT Juga Berbeda dengan Surat Keterangan Kompetensi
Ada dua dokumen yang namanya terdengar mirip:
Surat Keterangan Kompetensi
dan:
Surat Keterangan Terdaftar
Keduanya tidak sama.
PMK 55 Tahun 2026 mendefinisikan Surat Keterangan Kompetensi sebagai dokumen yang menerangkan bahwa seseorang memiliki kompetensi di bidang perpajakan. Sementara Surat Keterangan Terdaftar menunjukkan bahwa seseorang telah terdaftar sebagai orang yang memiliki kompetensi di bidang perpajakan.
Cara sederhananya:
Surat Keterangan Kompetensi
menjawab:
“Apakah orang ini kompeten?”
Sedangkan:
SKT
menjawab:
“Apakah orang ini telah terdaftar sebagai Pihak Lain yang memiliki kompetensi tersebut?”
Hubungan keduanya sangat erat.
Bagaimana SKT Diterbitkan?
Pasal 51 PMK 55 Tahun 2026 memberikan jawabannya secara cukup jelas.
SKT diterbitkan:
bersamaan dengan Surat Keterangan Kompetensi.
Penerbitan SKT ditandatangani oleh Direktur Jenderal, dan klasifikasi SKT mengikuti klasifikasi Surat Keterangan Kompetensi yang diterbitkan.
Ini berarti proses kompetensi tidak terpisah jauh dari registrasinya.
Alurnya secara konseptual dapat dibaca:
Uji kompetensi
↓
Lulus
↓
Surat Keterangan Kompetensi
↓
SKT Pihak Lain
Dengan demikian, SKT bukan sekadar dokumen yang diperoleh dengan mengisi formulir administrasi.
Di belakangnya terdapat standar kompetensi.
Apakah Untuk Mendapatkan SKT Harus Mengikuti Uji Kompetensi?
Pada prinsipnya, mekanisme Surat Keterangan Kompetensi bagi Pihak Lain mengikuti ketentuan uji kompetensi yang berlaku secara mutatis mutandis.
PMK 55/2026 menyatakan ketentuan Pasal 7 sampai dengan Pasal 11 mengenai Surat Keterangan Kompetensi juga berlaku terhadap Pihak Lain dengan penyesuaian yang relevan.
Dalam aturan tersebut, Surat Keterangan Kompetensi diperoleh dengan:
mengikuti uji kompetensi di bidang perpajakan dan dinyatakan lulus.
Inilah sebabnya persiapan ujian menjadi salah satu tahap penting bagi calon Pihak Lain.
Pembahasan teknis ujiannya sebaiknya dipisah agar lebih fokus:
→ Uji Kompetensi SKT Kuasa Wajib Pajak: Syarat, Materi, dan Klasifikasinya
Siapa yang Menyelenggarakan Uji Kompetensi?
PMK 55 Tahun 2026 mengatur bahwa uji kompetensi diselenggarakan oleh Unit Pengelola Uji Kompetensi di lingkungan Kementerian Keuangan.
Unit tersebut juga menerbitkan Surat Keterangan Kompetensi bagi peserta yang dinyatakan lulus.
Dengan demikian, sistem kompetensi ini tidak dibuat sekadar berdasarkan kursus komersial atau sertifikat pelatihan biasa.
Ada mekanisme formal yang ditetapkan regulator.
Apakah SKT Memiliki Tingkatan?
Ya.
SKT mempunyai klasifikasi.
Pasal 51 menentukan bahwa klasifikasi SKT mengikuti klasifikasi Surat Keterangan Kompetensi yang diterbitkan.
Sedangkan Surat Keterangan Kompetensi terdiri atas:
- tingkat A;
- tingkat B; dan
- tingkat C.
Jadi secara praktis kita akan mengenal:
SKT tingkat A
SKT tingkat B
SKT tingkat C
Klasifikasi ini penting karena menentukan ruang kompetensi dan Wajib Pajak yang dapat ditangani sebagai kuasa.
Apa Ruang Lingkup SKT Tingkat A?
Karena klasifikasi SKT mengikuti Surat Keterangan Kompetensi, cakupannya mengikuti kompetensi tingkat A.
Tingkat A menunjukkan kompetensi dalam pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan bagi:
Wajib Pajak orang pribadi
kecuali orang pribadi yang berdomisili di negara yang mempunyai Persetujuan Penghindaran Pajak Berganda dengan Indonesia.
Secara sederhana:
A → fokus orang pribadi dengan pengecualian tertentu.
Apa Ruang Lingkup SKT Tingkat B?
Tingkat B mencakup kompetensi atas:
- orang pribadi; dan
- badan,
tetapi terdapat pengecualian.
Tingkat B tidak mencakup antara lain:
- badan dengan penanaman modal asing;
- Bentuk Usaha Tetap;
- orang pribadi atau badan yang berdomisili di negara yang mempunyai P3B dengan Indonesia.
Secara sederhana:
B → orang pribadi + badan, dengan sejumlah pengecualian.
Apa Ruang Lingkup SKT Tingkat C?
Tingkat C merupakan klasifikasi paling luas.
Surat Keterangan Kompetensi tingkat C menunjukkan kompetensi dalam pelaksanaan hak dan/atau pemenuhan kewajiban perpajakan:
untuk seluruh orang pribadi dan badan.
Dengan demikian:
C → seluruh orang pribadi dan badan.
Ringkasan Klasifikasi SKT Pihak Lain
| Klasifikasi | Cakupan Umum |
|---|---|
| A | Orang pribadi, dengan pengecualian tertentu |
| B | Orang pribadi dan badan, dengan pengecualian PMA, BUT, dan subjek tertentu terkait P3B |
| C | Seluruh orang pribadi dan badan |
Karena artikel ini fokus pada pengertian SKT, pembahasan klasifikasi secara mendalam sebaiknya nanti dibuat tersendiri agar tidak terlalu melebar.
Artikel turunannya bisa berupa:
→ SKT A, B, dan C: Apa Perbedaan dan Ruang Lingkupnya?
Apakah Pemegang SKT Boleh Menangani Semua Wajib Pajak?
Tidak.
Pasal 52 PMK 55 Tahun 2026 secara tegas mewajibkan Pihak Lain:
memberikan jasa sebagai Kuasa Wajib Pajak sesuai klasifikasi SKT yang dimiliki.
Jadi:
pemegang SKT A tidak otomatis boleh melakukan pekerjaan yang berada dalam ruang lingkup tingkat C.
Prinsipnya sederhana:
kewenangan mengikuti klasifikasi.
Ini penting karena orang kadang hanya melihat apakah SKT “aktif” atau tidak.
Padahal pertanyaan berikutnya harus selalu:
SKT tingkat berapa?
Berapa Lama SKT Berlaku?
Pasal 51 ayat (3) PMK 55 Tahun 2026 menentukan:
SKT berlaku selama 3 tahun sejak tanggal diterbitkan.
Jadi SKT bukan registrasi seumur hidup.
Ada masa berlaku yang harus dipantau.
Misalnya SKT diterbitkan pada:
10 September 2026
maka secara prinsip periode tiga tahunnya dihitung sejak tanggal penerbitan tersebut sesuai ketentuan yang berlaku.
Karena itu, orang yang ingin menjadikan status Pihak Lain sebagai bagian serius dari karier perpajakannya perlu mempunyai kalender kepatuhan sendiri.
Jangan baru memeriksa tanggal kedaluwarsa ketika klien membutuhkan kuasa.
Kapan SKT Menjadi Tidak Berlaku?
Selain berakhirnya masa tiga tahun, PMK juga menentukan dua kondisi penting.
SKT tidak berlaku apabila:
- Pihak Lain meninggal dunia; atau
- Surat Keterangan Kompetensinya tidak berlaku.
Poin kedua sangat penting.
Karena menunjukkan bahwa:
SKT dan kompetensi tidak bisa dipisahkan.
Kalau fondasi kompetensinya tidak berlaku, SKT juga ikut kehilangan keberlakuannya.
Berapa Lama Surat Keterangan Kompetensi Berlaku?
Surat Keterangan Kompetensi sendiri berlaku selama:
3 tahun sejak tanggal diterbitkan.
Masa berlakunya dapat diperpanjang paling cepat satu bulan sebelum berakhir.
Untuk perpanjangan, pemegang Surat Keterangan Kompetensi harus mengikuti:
ujian penyegaran
dan dinyatakan lulus.
Artinya, regulator tidak ingin kompetensi hanya dibuktikan sekali lalu dianggap cukup selamanya.
Ada mekanisme pembaruan.
Ini cukup masuk akal mengingat aturan perpajakan terus berubah.
SKT Bukan Sertifikat Brevet Pajak
Ini juga perlu ditegaskan.
Kursus brevet dapat bermanfaat untuk belajar perpajakan.
Namun:
sertifikat brevet ≠ SKT Pihak Lain
SKT diterbitkan dalam kerangka PMK 55 Tahun 2026 dan berkaitan dengan Surat Keterangan Kompetensi serta status seseorang sebagai Pihak Lain.
Jadi jangan menganggap:
“Saya sudah Brevet A/B, berarti otomatis punya SKT.”
Tidak otomatis.
Brevet adalah pelatihan atau pendidikan.
Sedangkan SKT adalah dokumen registrasi yang lahir dari mekanisme regulasi.
Apakah Ijazah Pajak Sama dengan SKT?
Tidak.
Memiliki:
- D-III Perpajakan;
- D-IV;
- S1 Akuntansi;
- S1 Perpajakan;
- sertifikat brevet;
- sertifikat kursus;
tidak otomatis sama dengan memiliki SKT.
Dokumen akademik dan pelatihan dapat menunjukkan latar belakang pendidikan seseorang.
Tetapi SKT mempunyai fungsi hukum berbeda:
menunjukkan bahwa seseorang telah terdaftar sebagai pihak yang memiliki kompetensi perpajakan sesuai ketentuan.
Apakah SKT Otomatis Membuat Seseorang Menjadi Kuasa Wajib Pajak?
Tidak.
Ini kesalahan persepsi yang cukup berbahaya.
Memiliki SKT belum berarti seseorang otomatis menjadi kuasa setiap Wajib Pajak.
Masih diperlukan:
Surat Kuasa Khusus dari Wajib Pajak.
PMK 44 Tahun 2026 mendefinisikan Surat Kuasa Khusus sebagai surat kuasa yang diberikan Wajib Pajak kepada seorang kuasa untuk menjalankan hak atau memenuhi kewajiban perpajakan tertentu.
Dengan demikian, struktur kewenangannya adalah:
SKT
membuktikan:
status dan kompetensi Pihak Lain
sedangkan:
Surat Kuasa Khusus
membuktikan:
otorisasi dari Wajib Pajak.
Dua-duanya mempunyai fungsi yang berbeda.
Pihak Lain Juga Harus Terdaftar di Administrasi DJP
PMK 44 Tahun 2026 mengatur bahwa Konsultan Pajak dan Pihak Lain harus terdaftar dalam sistem administrasi Direktorat Jenderal Pajak sebelum bertindak sebagai kuasa.
Untuk Pihak Lain, pendaftaran menggunakan:
SKT yang masih berlaku.
Dalam konteks administrasi digital, hal ini sangat penting karena pelaksanaan hak atau kewajiban secara elektronik juga berkaitan dengan akses pada Portal Wajib Pajak.
Artinya, sistem baru semakin bergerak dari:
dokumen fisik
menuju:
identitas digital + kompetensi + otorisasi.
Apakah Surat Kuasa Khusus Bisa Digunakan untuk Apa Saja?
Tidak.
Satu Surat Kuasa Khusus hanya berlaku untuk:
- satu orang kuasa; dan
- hak dan/atau kewajiban perpajakan tertentu yang dicantumkan dalam surat tersebut.
Kuasa juga tidak dapat melimpahkan kuasa yang diterimanya kepada orang lain.
Dengan demikian, misalnya seorang Pihak Lain diberi kuasa untuk menangani proses tertentu, jangan otomatis menganggap ia mempunyai otoritas tanpa batas terhadap seluruh administrasi perpajakan klien.
Cek isi surat kuasanya.
Contoh Sederhana Penggunaan SKT
Misalkan Budi bekerja sebagai tax manager di PT Nusantara.
Budi bukan Konsultan Pajak.
Namun Budi telah mengikuti mekanisme kompetensi yang dipersyaratkan dan mempunyai:
SKT Tingkat B yang masih berlaku.
Perusahaan kemudian ingin menunjuk Budi untuk mewakili perusahaan dalam pelaksanaan hak atau kewajiban perpajakan tertentu.
Maka yang harus diperiksa antara lain:
- apakah SKT Budi masih berlaku;
- apakah klasifikasi SKT sesuai dengan Wajib Pajak yang akan diwakili;
- apakah Budi memenuhi persyaratan lain sebagai kuasa;
- apakah sudah terdaftar dalam administrasi DJP;
- apakah terdapat Surat Kuasa Khusus;
- apakah ruang lingkup tindakannya sesuai surat tersebut.
Jika semuanya terpenuhi, Budi dapat bertindak dalam kapasitas:
Pihak Lain sebagai Kuasa Wajib Pajak.
Apakah Karyawan Perusahaan Harus Punya SKT?
Ini merupakan pertanyaan lanjutan yang sangat penting.
Aturan lama mengenal karyawan tetap sebagai kategori tersendiri dalam mekanisme kuasa.
PMK 44 Tahun 2026 mengubah kerangka itu menjadi tiga kategori:
- Konsultan Pajak;
- Pihak Lain;
- Keluarga.
Karena itu, status “karyawan” saja tidak boleh lagi dibaca menggunakan logika aturan lama tanpa melihat struktur baru.
Pembahasan ini sebaiknya tidak ditumpuk di halaman definisi SKT.
Baca selengkapnya pada:
→ Apakah Karyawan Wajib Memiliki SKT untuk Menjadi Kuasa Wajib Pajak?
Apakah Freelancer Pajak Bisa Memiliki SKT?
Secara prinsip, PMK mendefinisikan Pihak Lain berdasarkan status dan kompetensinya, bukan berdasarkan nama pekerjaan sehari-hari.
Jadi pertanyaan utamanya bukan:
“Apakah dia freelancer?”
melainkan:
“Apakah ia memenuhi persyaratan Pihak Lain dan memperoleh SKT?”
Kalau iya, maka ketika ditunjuk Wajib Pajak dan memenuhi persyaratan kuasa lainnya, ia dapat menjalankan fungsi sebagai Pihak Lain sesuai klasifikasi SKT.
Namun jangan kemudian menggunakan istilah SKT seolah-olah sama dengan Izin Konsultan Pajak.
Keduanya tetap berbeda.
Apakah Pihak Lain Bisa Membuka Kantor Konsultan Pajak?
Tidak tepat menyimpulkan demikian hanya karena seseorang mempunyai SKT.
Kantor Konsultan Pajak adalah entitas praktik yang secara khusus diatur sebagai tempat Konsultan Pajak memberikan jasa dan mempunyai izin tersendiri.
SKT Pihak Lain bukan pengganti Izin Konsultan Pajak.
Jadi:
memiliki SKT tidak otomatis memberikan hak mendirikan Kantor Konsultan Pajak.
Untuk aturan KKP, baca:
→ Kantor Konsultan Pajak Menurut PMK 55 Tahun 2026
Apakah SKT Bisa Dibekukan?
Ya.
PMK 55 Tahun 2026 menerapkan ketentuan sanksi administratif tertentu kepada Pihak Lain.
Sanksi administratif terhadap Pihak Lain terdiri atas:
- pembekuan SKT; dan
- pencabutan SKT.
Sanksi tersebut juga dapat dikenakan tidak secara berurutan.
Artinya jangan membayangkan bahwa setiap pelanggaran pasti dimulai dari teguran ringan lalu meningkat pelan-pelan.
Dalam kondisi tertentu, sanksi dapat langsung masuk pada tingkat yang relevan sesuai pelanggaran.
Apakah Pemegang SKT Bisa Diperiksa DJP?
Ya.
PMK 55 Tahun 2026 memberikan kewenangan pengawasan terhadap Pihak Lain.
Direktur Jenderal dapat melakukan pemeriksaan apabila terdapat informasi mengenai dugaan pelanggaran dalam proses pemberian jasa. Pemeriksaan tersebut dilakukan untuk menguji kepatuhan Pihak Lain terhadap ketentuan yang berlaku.
Berdasarkan hasil pemeriksaan, DJP dapat:
- mengenakan sanksi administratif; dan/atau
- memberikan perintah untuk melakukan kewajiban tertentu.
Jadi SKT bukan hanya membuka akses profesi baru.
Ia juga membawa:
tanggung jawab profesional baru.
Apa Kewajiban Pemegang SKT?
Pasal 52 PMK 55 Tahun 2026 menyebut dua kewajiban mendasar.
Pihak Lain wajib:
1. Memberikan jasa sesuai klasifikasi SKT yang dimiliki.
dan:
2. Mematuhi peraturan perundang-undangan yang berkaitan dengan jasa yang diberikan.
Kalimatnya pendek.
Tetapi konsekuensinya besar.
Artinya seorang pemegang SKT harus memahami:
- batas klasifikasinya;
- aturan kuasa;
- prosedur perpajakan;
- tanggung jawab atas tindakan yang dilakukannya;
- serta perubahan regulasi terbaru.
Dengan kata lain:
punya SKT tetapi berhenti belajar adalah kombinasi yang berbahaya.
SKT dan Masa Depan Profesi Tax Staff
Bagi saya, salah satu dampak paling menarik dari perubahan regulasi ini justru ada pada profesi tax staff.
Selama bertahun-tahun banyak orang bekerja di bagian pajak perusahaan dengan pengalaman sangat kuat.
Mereka:
- menyusun SPT;
- melakukan rekonsiliasi;
- menghadapi SP2DK;
- menjawab klarifikasi;
- mengurus pemeriksaan;
- memahami PPN;
- memahami PPh;
- bahkan sering kali memiliki kemampuan teknis yang jauh di atas rata-rata.
Namun pengalaman tersebut sebelumnya tidak selalu mempunyai jalur registrasi kompetensi yang jelas untuk menjadi Pihak Lain sebagai kuasa.
Dengan sistem SKT, kompetensi mulai ditarik ke struktur yang lebih formal:
belajar → diuji → dibuktikan → diklasifikasikan → didaftarkan → diawasi.
Bagi praktisi pajak, ini bukan perubahan kecil.
Ini berpotensi menjadi jalur karier baru.
Apakah SKT Bisa Menjadi Sumber Penghasilan Profesional?
Potensinya ada.
Tetapi sebaiknya jangan memulai dari pertanyaan:
“Kalau punya SKT, saya bisa dapat berapa?”
Mulailah dari:
“Apakah kompetensi saya cukup untuk menerima tanggung jawab perpajakan orang lain?”
Karena ketika bertindak sebagai kuasa, seseorang bukan lagi sekadar membantu mengisi formulir.
Ia bisa berhadapan dengan:
- angka pajak besar;
- risiko sanksi;
- dokumen penting;
- sengketa;
- ketentuan yang berubah;
- akses data Wajib Pajak;
- dan keputusan yang berdampak finansial.
Jadi nilai ekonominya memang dapat menarik.
Tetapi tanggung jawabnya juga nyata.
Kesalahan Paling Umum dalam Memahami SKT
Ada beberapa pemahaman yang sebaiknya dihentikan sejak awal.
“Saya punya brevet, berarti otomatis punya SKT.”
Salah.
“Kalau sudah punya SKT, berarti saya Konsultan Pajak.”
Salah.
“SKT sama dengan Surat Kuasa.”
Salah.
“SKT saya aktif, jadi saya boleh menangani semua jenis Wajib Pajak.”
Belum tentu. Cek klasifikasi.
“Saya karyawan perusahaan, jadi tidak perlu melihat aturan SKT.”
Jangan menggunakan logika aturan lama tanpa membaca PMK 44/2026.
“SKT berlaku selamanya.”
Tidak.
SKT berlaku tiga tahun sejak diterbitkan.
Ringkasan SKT Pihak Lain dalam 10 Poin
Jika Anda hanya ingin mengingat inti aturan, ingat sepuluh hal ini:
- SKT berarti Surat Keterangan Terdaftar.
- SKT digunakan dalam rezim Pihak Lain sebagai Kuasa Wajib Pajak.
- Pihak Lain adalah seseorang selain Konsultan Pajak dan keluarga.
- SKT menunjukkan seseorang telah terdaftar sebagai pihak yang memiliki kompetensi perpajakan.
- SKT bukan Izin Konsultan Pajak.
- SKT bukan Surat Kuasa Khusus.
- SKT diterbitkan bersamaan dengan Surat Keterangan Kompetensi.
- SKT mempunyai klasifikasi A, B, atau C mengikuti Surat Keterangan Kompetensi.
- Pemegang SKT wajib bekerja sesuai klasifikasinya.
- SKT berlaku selama 3 tahun sejak diterbitkan.
Kalau sepuluh poin ini sudah dipahami, struktur aturan SKT akan jauh lebih mudah dipelajari.
CTA — SKT Itu Dokumen. Kompetensi Adalah Senjatanya.
BANK SOAL UJIAN KOMPETENSI SKT KUASA WAJIB PAJAK
Ada satu kesalahan belajar yang sangat sering terjadi.
Orang membaca aturan.
Mengangguk.
Merasa paham.
Kemudian ketika bertemu soal kasus, tiba-tiba ragu.
Karena mengetahui pasal dan mampu menggunakan pasal adalah dua kemampuan yang berbeda.
Anda mungkin tahu bahwa SKT berlaku tiga tahun.
Tetapi bagaimana jika soal bertanya:
SKT masih tiga bulan lagi sebelum berakhir, tetapi Surat Keterangan Kompetensinya sudah dinyatakan tidak berlaku. Bagaimana status SKT?
Anda mungkin tahu bahwa Pihak Lain dapat menjadi kuasa.
Tetapi bagaimana jika:
SKT masih aktif, tetapi klasifikasinya tidak sesuai dengan Wajib Pajak yang akan diwakili?
Atau:
seseorang memiliki SKT dan Surat Kuasa Khusus, tetapi SKT sedang dibekukan?
Soal seperti inilah yang membedakan:
hafal aturan
dengan:
menguasai aturan.
Jangan Belajar Sampai Merasa Siap. Uji Apakah Anda Benar-Benar Siap.
Gunakan:
BANK SOAL UJIAN KOMPETENSI SKT KUASA WAJIB PAJAK
bukan sekadar untuk mencari skor.
Gunakan untuk mencari:
KESALAHAN ANDA.
Karena setiap kesalahan yang ditemukan sebelum ujian adalah keuntungan.
Anda menemukan satu kelemahan.
Anda memperbaikinya.
Anda mengerjakan soal lain.
Salah lagi.
Perbaiki lagi.
Sampai pola pertanyaan mulai terlihat.
Sampai jebakan mulai terbaca.
Sampai Anda mampu membedakan:
- norma umum;
- pengecualian;
- syarat;
- larangan;
- tenggat;
- klasifikasi;
- dan akibat hukum.
Jangan Bangga Karena Menyelesaikan 1.000 Soal
Banggalah kalau setelah mengerjakan 1.000 soal:
Anda tahu mengapa jawaban Anda benar.
Karena di ruang ujian tidak ada hadiah untuk orang yang paling cepat menebak.
Yang dicari adalah orang yang:
membaca fakta dengan benar
↓
menemukan isu
↓
memilih norma
↓
menangkap pengecualian
↓
menarik kesimpulan
↓
menjawab dengan yakin.
BANK SOAL UJIAN KOMPETENSI SKT KUASA WAJIB PAJAK
Bukan kumpulan soal untuk dibaca.
Gunakan sebagai simulator.
Kerjakan tanpa melihat jawaban.
Beri waktu seperti ujian sesungguhnya.
Tandai soal yang membuat ragu.
Periksa dasar hukumnya.
Catat pola kesalahan.
Ulangi beberapa hari kemudian.
Lihat apakah Anda masih terjebak pada soal yang sama.
Karena Ujian Sesungguhnya Bukan Tempat Menemukan Kelemahan.
Ujian adalah tempat membuktikan bahwa kelemahan itu sudah Anda perbaiki.
Jadi jangan datang ke ujian hanya membawa rasa percaya diri.
Datang membawa:
kompetensi yang sudah berkali-kali diuji.
Kesimpulan
SKT Pihak Lain adalah Surat Keterangan Terdaftar yang menunjukkan seseorang telah terdaftar sebagai orang yang memiliki kompetensi di bidang perpajakan. Dalam PMK 55 Tahun 2026, Pihak Lain adalah seseorang selain Konsultan Pajak dan keluarga yang telah memperoleh SKT dan kemudian dapat ditunjuk Wajib Pajak sebagai kuasa sesuai ketentuan yang berlaku.
SKT diterbitkan bersamaan dengan Surat Keterangan Kompetensi, dan klasifikasinya mengikuti klasifikasi kompetensi tersebut. SKT berlaku selama 3 tahun sejak diterbitkan dan menjadi tidak berlaku apabila pemegangnya meninggal dunia atau Surat Keterangan Kompetensinya tidak berlaku.
Klasifikasi kompetensi terbagi menjadi:
A, B, dan C, dengan cakupan berbeda. Pemegang SKT wajib memberikan jasa sebagai Kuasa Wajib Pajak sesuai klasifikasi SKT yang dimilikinya.
Yang juga penting:
SKT bukan Izin Konsultan Pajak.
Dan:
SKT bukan Surat Kuasa Khusus.
Untuk benar-benar bertindak atas nama Wajib Pajak, Pihak Lain tetap membutuhkan Surat Kuasa Khusus dan harus memenuhi persyaratan kuasa sebagaimana diatur dalam PMK 44 Tahun 2026.
Kalau diringkas menjadi satu kalimat:
SKT adalah bukti registrasi kompetensi; Surat Kuasa Khusus adalah bukti kewenangan.
Pahami perbedaan itu, maka sebagian besar kebingungan mengenai SKT akan selesai.
FAQ Apa Itu SKT Pihak Lain?
SKT adalah Surat Keterangan Terdaftar.
SKT menunjukkan bahwa seseorang telah terdaftar sebagai orang yang memiliki kompetensi di bidang perpajakan dan menjadi dasar kompetensi Pihak Lain ketika bertindak sebagai Kuasa Wajib Pajak.
Pihak Lain adalah seseorang selain Konsultan Pajak dan keluarga yang telah memperoleh SKT dan dapat ditunjuk Wajib Pajak sebagai kuasa.
Tidak. Izin Konsultan Pajak digunakan untuk status Konsultan Pajak, sedangkan SKT digunakan untuk Pihak Lain.
Tidak. Surat Keterangan Kompetensi menunjukkan kompetensi seseorang, sedangkan SKT menunjukkan bahwa orang tersebut telah terdaftar sebagai pihak yang memiliki kompetensi perpajakan.
Ya. Pasal 51 PMK 55 Tahun 2026 menentukan SKT diterbitkan bersamaan dengan Surat Keterangan Kompetensi.
SKT berlaku 3 tahun sejak tanggal diterbitkan.
Ya. Klasifikasi SKT mengikuti klasifikasi Surat Keterangan Kompetensi A, B atau C.
Tidak. Pihak Lain wajib bertindak sesuai klasifikasi SKT yang dimiliki.
Tidak. Untuk bertindak atas nama Wajib Pajak tetap diperlukan Surat Kuasa Khusus.
Tidak.
Tidak. Status karyawan bukan SKT.
Ya. Sanksi administratif Pihak Lain dapat berupa pembekuan maupun pencabutan SKT.
Ya. DJP dapat melakukan pemeriksaan apabila terdapat informasi mengenai dugaan pelanggaran dalam proses pemberian jasa.