
Ketika membicarakan PPh Pasal 21, sebagian orang langsung mengaitkannya dengan pajak atas gaji karyawan. Anggapan tersebut tidak sepenuhnya salah, tetapi cakupan PPh 21 sebenarnya jauh lebih luas.
Selain karyawan yang bekerja setiap bulan di perusahaan, orang pribadi yang menerima honorarium, upah harian, komisi, imbalan jasa, uang pensiun, hingga hadiah kegiatan tertentu juga dapat dikenakan pemotongan PPh Pasal 21.
Misalnya, sebuah perusahaan membayar gaji kepada staf administrasi, memberikan honorarium kepada konsultan independen, dan membayar seorang pembicara dalam kegiatan pelatihan. Ketiganya sama-sama dapat menjadi penerima penghasilan yang dipotong PPh 21, meskipun hubungan mereka dengan perusahaan berbeda.
Bagi tax staff dan accounting, memahami perbedaan tersebut sangat penting. Kesalahan mengelompokkan penerima penghasilan dapat menyebabkan kesalahan tarif, dasar pengenaan pajak, hingga pembuatan bukti potong.
Lantas, siapa saja yang dipotong PPh Pasal 21? Apakah pekerja kontrak, freelancer, komisaris, pensiunan, dan peserta kegiatan juga termasuk?
Untuk menjawabnya, kita perlu memahami pengelompokan penerima penghasilan sebagaimana diatur dalam PMK Nomor 168 Tahun 2023.
Siapa Saja yang Dipotong PPh Pasal 21?
Secara umum, PPh Pasal 21 dikenakan melalui mekanisme pemotongan atas penghasilan yang diterima atau diperoleh Wajib Pajak orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan.
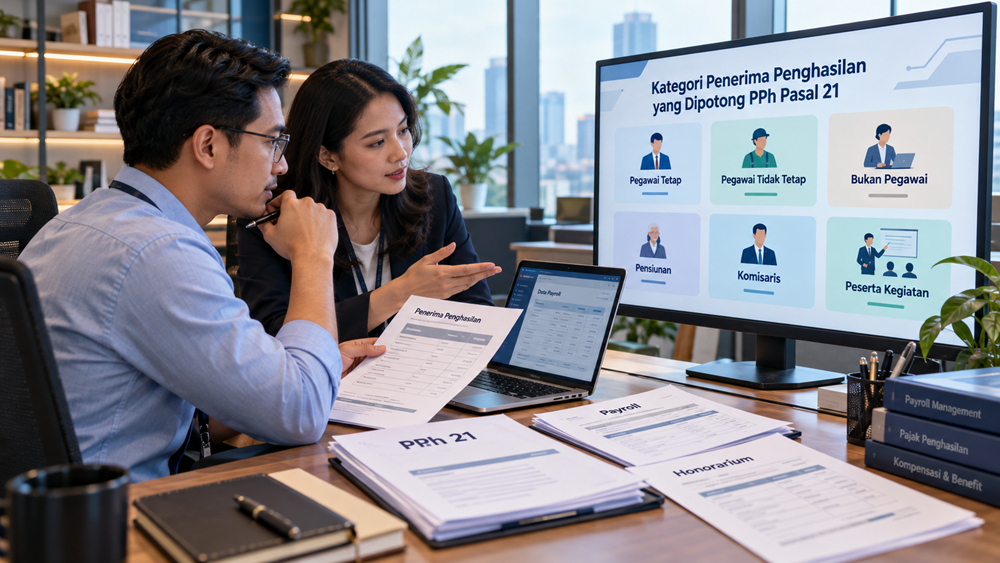
Dalam Pasal 3 PMK Nomor 168 Tahun 2023, penerima penghasilan yang termasuk dalam cakupan pemotongan PPh Pasal 21 dan/atau Pasal 26 dikelompokkan menjadi delapan kategori, yaitu:
- Pegawai tetap.
- Pensiunan.
- Anggota dewan komisaris atau dewan pengawas yang menerima imbalan secara tidak teratur.
- Pegawai tidak tetap.
- Bukan pegawai.
- Peserta kegiatan.
- Peserta program pensiun yang masih berstatus sebagai pegawai.
- Mantan pegawai.
Pengelompokan tersebut bukan sekadar istilah administratif. Setiap kelompok memiliki karakteristik penghasilan dan mekanisme pemotongan yang perlu diperhatikan.
Selain itu, terdapat perbedaan penting antara penerima penghasilan yang termasuk kategori pemotongan dengan penerima penghasilan yang benar-benar mempunyai pajak terutang.
Seseorang dapat termasuk kelompok penerima penghasilan PPh 21, tetapi jumlah pajak yang dipotong sebesar Rp0 karena penghasilannya berada dalam lapisan tarif efektif 0% atau karena ketentuan penghitungan lainnya.
Untuk memahaminya lebih jelas, berikut penjelasan setiap kelompok.
1. Pegawai Tetap
Pegawai tetap merupakan salah satu kelompok penerima penghasilan yang paling sering dikenakan pemotongan PPh Pasal 21.
Dalam ketentuan perpajakan, pegawai tetap merupakan pegawai yang menerima atau memperoleh penghasilan secara teratur, termasuk anggota dewan komisaris atau dewan pengawas yang menerima penghasilan secara teratur.
Pegawai yang bekerja berdasarkan kontrak untuk jangka waktu tertentu juga dapat termasuk pegawai tetap apabila memenuhi kriteria menurut peraturan perpajakan.
Dengan demikian, pengertian pegawai tetap dalam PPh 21 tidak selalu sama dengan status pegawai tetap dalam aturan ketenagakerjaan.
Contoh Pegawai Tetap yang Dipotong PPh 21
Contohnya adalah staf accounting, tax staff, karyawan administrasi, supervisor, manajer keuangan, hingga direktur yang menerima penghasilan sebagai pegawai perusahaan.
Misalnya, Andi bekerja sebagai staf accounting pada PT Maju Bersama dan menerima gaji bruto sebesar Rp9 juta setiap bulan.
Karena Andi merupakan pegawai tetap, perusahaan perlu menghitung PPh 21 atas penghasilannya menggunakan ketentuan yang berlaku bagi pegawai tetap.
Sejak penerapan Tarif Efektif Rata-Rata atau TER, PPh 21 pegawai tetap pada masa pajak selain masa pajak terakhir dihitung berdasarkan penghasilan bruto bulanan dikalikan tarif efektif sesuai kategori PTKP.
Pada masa pajak terakhir, dilakukan penghitungan kembali PPh 21 menggunakan ketentuan tarif progresif Pasal 17 Undang-Undang Pajak Penghasilan.
Apakah Karyawan Kontrak Termasuk Pegawai Tetap?
Pertanyaan ini cukup sering menimbulkan kesalahan dalam penghitungan payroll.
Sebagian perusahaan menganggap seluruh pekerja kontrak otomatis termasuk pegawai tidak tetap.
Padahal, pekerja dengan perjanjian kerja waktu tertentu atau PKWT dapat dikategorikan sebagai pegawai tetap untuk kepentingan pemotongan PPh 21 apabila memenuhi definisi perpajakan.
Sebagai contoh, seorang staf administrasi bekerja berdasarkan kontrak selama satu tahun dan menerima gaji rutin setiap bulan.
Walaupun dalam ketenagakerjaan pekerja tersebut berstatus kontrak, dari sisi PPh 21 ia dapat termasuk pegawai tetap.
Karena itu, tax staff perlu memeriksa pola hubungan kerja dan karakteristik penghasilan, bukan hanya istilah dalam kontrak kerja.
2. Pensiunan
Pensiunan merupakan orang pribadi yang menerima penghasilan berupa uang pensiun atau penghasilan sejenisnya secara teratur.
Misalnya, seorang mantan karyawan perusahaan telah memasuki masa pensiun dan setiap bulan menerima uang pensiun dari dana pensiun.
Penghasilan tersebut termasuk dalam cakupan pemotongan PPh 21.
Namun, perlu diperhatikan bahwa penghasilan pensiun berkala memiliki mekanisme penghitungan yang tidak sepenuhnya sama dengan penghasilan pegawai aktif.
Dalam penghitungan tahunan, penerima pensiun dapat memperhitungkan biaya pensiun sesuai ketentuan.
Apakah Seluruh Uang Pensiun Dipotong dengan Cara yang Sama?
Tidak.
Uang pensiun yang diterima secara berkala perlu dibedakan dari pembayaran manfaat pensiun atau uang pesangon yang dibayarkan sekaligus.
Pembayaran sekaligus dapat memiliki ketentuan PPh yang bersifat final apabila memenuhi syarat.
Oleh sebab itu, pihak yang membayarkan uang pensiun harus mengetahui karakteristik penghasilan sebelum menentukan mekanisme pemotongannya.
3. Anggota Dewan Komisaris atau Dewan Pengawas
Anggota dewan komisaris atau dewan pengawas juga dapat menjadi penerima penghasilan yang dipotong PPh 21.
Dalam Pasal 3 PMK 168 Tahun 2023, salah satu kelompok yang disebutkan secara khusus adalah anggota dewan komisaris atau anggota dewan pengawas yang menerima imbalan secara tidak teratur.
Sebagai contoh, sebuah perusahaan memberikan tantiem kepada anggota komisaris sebagai bentuk penghargaan atas pencapaian kinerja perusahaan.
Pembayaran tersebut perlu diperiksa sebagai penghasilan yang termasuk objek pemotongan PPh 21.
Bagaimana Jika Komisaris Menerima Penghasilan Rutin?
Perlu diperhatikan bahwa perlakuan perpajakan komisaris yang menerima penghasilan secara teratur dapat berbeda dari komisaris yang hanya menerima penghasilan tidak teratur.
Anggota dewan komisaris atau dewan pengawas yang menerima penghasilan secara teratur dapat termasuk dalam pengertian pegawai tetap menurut ketentuan perpajakan.
Oleh karena itu, perusahaan sebaiknya tidak menyamakan seluruh pembayaran kepada komisaris.
Jenis penghasilan dan keteraturannya perlu diperiksa sebelum menentukan kategori penerima dan cara penghitungan PPh 21.
4. Pegawai Tidak Tetap
Pegawai tidak tetap merupakan pegawai yang menerima penghasilan berdasarkan jumlah hari bekerja, jumlah unit hasil pekerjaan, atau penyelesaian pekerjaan tertentu.
Kelompok ini sering dijumpai pada perusahaan manufaktur, perdagangan, konstruksi, perkebunan, maupun usaha yang menggunakan tenaga kerja harian atau borongan.
Penghasilan pegawai tidak tetap dapat berupa upah harian, upah mingguan, upah satuan, upah borongan, atau upah yang dibayarkan secara bulanan sesuai karakteristiknya.
Contoh Pegawai Tidak Tetap
Misalnya, sebuah perusahaan menggunakan sepuluh tenaga kerja harian untuk membantu pengepakan barang selama dua minggu.
Setiap pekerja menerima upah berdasarkan jumlah hari bekerja.
Dalam keadaan tersebut, penghasilan pekerja dapat termasuk objek PPh 21 dengan mekanisme pegawai tidak tetap.
Contoh lainnya adalah tenaga borongan yang dibayar berdasarkan jumlah barang yang berhasil diselesaikan.
Apakah Upah Harian Selalu Dipotong PPh 21?
Tidak selalu terdapat jumlah pajak yang harus dipotong.
Untuk pegawai tidak tetap dengan pembayaran yang memenuhi kriteria penggunaan tarif efektif harian, berlaku tarif 0% atas penghasilan bruto harian sampai dengan Rp450.000.
Sedangkan atas penghasilan bruto harian di atas Rp450.000 sampai dengan Rp2.500.000, berlaku tarif efektif harian sebesar 0,5%.
Untuk kondisi penghasilan lainnya, mekanisme penghitungan mengikuti ketentuan PMK 168 Tahun 2023.
Sebagai contoh, pekerja harian menerima upah Rp300.000 sehari. Dalam keadaan yang memenuhi ketentuan TER harian, tarifnya sebesar 0% sehingga tidak ada PPh 21 yang dipotong.
Meskipun demikian, penerima penghasilan tersebut tetap termasuk kategori pegawai tidak tetap dalam ketentuan PPh 21.
5. Bukan Pegawai
Kelompok bukan pegawai merupakan salah satu kategori yang paling penting dipahami oleh tax staff.
Bukan pegawai adalah orang pribadi selain pegawai yang menerima imbalan atas pekerjaan bebas atau jasa yang dilakukan berdasarkan permintaan pihak pemberi penghasilan.
Kelompok ini mencakup berbagai profesi, termasuk tenaga ahli dan pemberi jasa independen.
Berdasarkan Pasal 3 ayat (2) PMK 168 Tahun 2023, kategori bukan pegawai meliputi beberapa jenis profesi dan kegiatan.
Tenaga Ahli dan Profesional Independen
Kelompok ini meliputi pengacara, akuntan, arsitek, dokter, konsultan, notaris, pejabat pembuat akta tanah, penilai, dan aktuaris yang menjalankan pekerjaan bebas.
Misalnya, sebuah perusahaan menggunakan jasa seorang konsultan perpajakan independen untuk memberikan asistensi perpajakan.
Jika konsultan bertindak atas nama pribadi, pembayaran honorariumnya dapat menjadi objek PPh 21 bagi bukan pegawai.
Namun, jika jasa diberikan oleh suatu badan usaha, jenis pemotongan pajaknya perlu diperiksa secara terpisah.
Seniman, Influencer, dan Content Creator
Kelompok bukan pegawai juga mencakup berbagai profesi di bidang hiburan dan industri kreatif.
Contohnya adalah penyanyi, pemain musik, pembawa acara, aktor, sutradara, kru film, model, penari, pelukis, hingga pembuat konten digital.
PMK 168 Tahun 2023 secara eksplisit memasukkan pembuat atau pencipta konten pada media yang dibagikan secara daring, seperti influencer, selebgram, blogger, dan vlogger.
Dengan demikian, pembayaran kepada content creator orang pribadi atas jasa promosi atau pembuatan konten dapat menjadi objek PPh 21 apabila memenuhi ketentuan.
Sebagai contoh, perusahaan membayar seorang influencer untuk mempromosikan produk melalui media sosial.
Jika pembayaran diterima influencer sebagai orang pribadi dalam negeri dan transaksi memenuhi ketentuan pemotongan, perusahaan perlu menentukan PPh 21 atas imbalan tersebut.
Pengajar, Narasumber, dan Pelatih
Kategori bukan pegawai juga dapat meliputi penasihat, pengajar, pelatih, penceramah, penyuluh, dan moderator.
Misalnya, sebuah perusahaan mengundang tenaga ahli independen untuk memberikan pelatihan kepada karyawan.
Honorarium yang dibayarkan dapat termasuk objek PPh 21 bagi bukan pegawai.
Namun, pengelompokan penerima perlu mempertimbangkan hubungan hukum dan karakteristik pembayaran. Dalam kegiatan tertentu, pembayaran dapat memiliki karakteristik sebagai imbalan peserta kegiatan.
Agen dan Pemberi Jasa Lainnya
Kelompok bukan pegawai juga dapat mencakup agen iklan, pengawas proyek, perantara, agen asuransi, petugas penjaja barang dagangan, serta distributor perusahaan pemasaran berjenjang atau penjualan langsung.
Oleh sebab itu, kategori bukan pegawai tidak hanya terbatas pada profesi konsultan atau tenaga ahli.
Bagaimana Cara Menghitung PPh 21 Bukan Pegawai?
Untuk bukan pegawai, dasar pengenaan PPh 21 pada umumnya sebesar 50% dari penghasilan bruto yang menjadi dasar pemotongan sesuai ketentuan.
Tarif yang digunakan mengacu pada Pasal 17 UU Pajak Penghasilan.
Misalnya, seorang konsultan independen memperoleh honorarium Rp10 juta untuk jasa yang diberikan.
Dengan asumsi honorarium tersebut seluruhnya menjadi penghasilan bruto yang relevan, dasar pengenaan PPh 21 adalah:
50% × Rp10.000.000 = Rp5.000.000.
Jika dikenakan tarif lapisan pertama sebesar 5%, pajak yang dipotong adalah Rp250.000.
Contoh ini hanya menggambarkan penghitungan sederhana. Dalam praktiknya, perusahaan tetap harus memperhatikan jenis pembayaran, komponen penghasilan bruto, dan ketentuan khusus yang relevan.
6. Peserta Kegiatan
Peserta kegiatan adalah orang pribadi yang menerima penghasilan atau imbalan sehubungan dengan keikutsertaannya dalam suatu kegiatan.
Kategori ini sering ditemukan dalam penyelenggaraan seminar, perlombaan, konferensi, pelatihan, atau kegiatan lainnya.
Berdasarkan PMK 168 Tahun 2023, peserta kegiatan antara lain mencakup peserta perlombaan, peserta rapat atau konferensi, peserta atau anggota kepanitiaan, serta peserta pendidikan, pelatihan, dan magang.
Contoh Peserta Kegiatan yang Dipotong PPh 21
Misalnya, sebuah perusahaan menyelenggarakan lomba inovasi dan memberikan hadiah kepada peserta yang memenangkan kompetisi.
Hadiah tersebut dapat menjadi objek PPh 21 apabila penerima dan jenis kegiatannya memenuhi ketentuan.
Contoh lainnya adalah peserta kegiatan yang menerima uang saku atau imbalan tertentu.
Namun, tidak semua orang yang menghadiri kegiatan otomatis dipotong PPh 21.
Kewajiban pemotongan berkaitan dengan adanya penghasilan yang termasuk objek pemotongan dan pihak pembayar yang berkewajiban memotong pajak.
Selain itu, hadiah perlombaan perlu dibedakan dari hadiah undian yang memiliki ketentuan PPh final tersendiri.
7. Peserta Program Pensiun yang Masih Berstatus Pegawai
Kategori berikutnya adalah peserta program pensiun yang masih berstatus sebagai pegawai dan menerima uang manfaat pensiun atau penghasilan sejenisnya melalui penarikan sebagian dana.
Misalnya, seorang karyawan masih aktif bekerja pada perusahaan, tetapi melakukan penarikan sebagian manfaat dari program pensiun sesuai ketentuan program yang diikutinya.
Pembayaran tersebut dapat menjadi penghasilan yang termasuk dalam cakupan pemotongan PPh 21.
Kategori ini berbeda dari pensiunan yang telah berhenti bekerja dan menerima uang pensiun secara berkala.
Perbedaan tersebut penting karena dasar pengenaan dan cara penghitungan pajaknya tidak selalu sama.
8. Mantan Pegawai
Seseorang yang sudah berhenti bekerja pada sebuah perusahaan masih dapat menerima pembayaran dari pemberi kerja sebelumnya.
Pembayaran tersebut dapat berupa bonus, tantiem, jasa produksi, gratifikasi menurut ketentuan Pajak Penghasilan, atau imbalan lain yang bersifat tidak teratur.
Sebagai contoh, seorang manajer berhenti bekerja pada bulan September. Namun, pada Desember perusahaan membayarkan bonus atas pencapaian kinerja pada periode sebelumnya.
Meskipun orang tersebut tidak lagi berstatus sebagai pegawai aktif, bonus yang diterimanya dapat menjadi objek PPh 21 dalam kategori mantan pegawai.
Bagi tax staff, keadaan seperti ini perlu diperhatikan agar pembayaran kepada mantan pegawai tidak terlewat dari proses pemotongan dan pembuatan bukti potong.
Ringkasan Kelompok Penerima Penghasilan yang Dipotong PPh 21
Untuk memudahkan identifikasi, berikut ringkasan kelompok penerima penghasilan berdasarkan PMK 168 Tahun 2023.
| Kelompok | Contoh Penerima Penghasilan | Jenis Penghasilan |
|---|---|---|
| Pegawai tetap | Karyawan, manajer, pegawai kontrak yang memenuhi definisi | Gaji, tunjangan, THR, bonus |
| Pensiunan | Penerima pensiun berkala | Uang pensiun |
| Komisaris atau dewan pengawas | Anggota dewan yang menerima imbalan tidak teratur | Honorarium, tantiem, imbalan lain |
| Pegawai tidak tetap | Pekerja harian, tenaga borongan | Upah harian, mingguan, satuan, borongan |
| Bukan pegawai | Konsultan, dokter, pengacara, influencer, pengajar independen | Honorarium, komisi, fee |
| Peserta kegiatan | Peserta perlombaan, seminar, pelatihan, kepanitiaan | Hadiah, uang saku, honorarium |
| Peserta program pensiun yang masih bekerja | Pegawai aktif yang menarik sebagian manfaat pensiun | Uang manfaat pensiun tertentu |
| Mantan pegawai | Eks karyawan yang menerima bonus setelah berhenti | Bonus, jasa produksi, tantiem |
Tabel tersebut dapat menjadi panduan awal, tetapi bukan pengganti pemeriksaan ketentuan perpajakan yang berlaku atas transaksi sebenarnya.
Apakah Semua Orang Pribadi yang Menerima Penghasilan Dipotong PPh 21?
Tidak.
PPh 21 hanya berlaku atas penghasilan yang termasuk dalam cakupan pemotongan berdasarkan ketentuan perpajakan.
Misalnya, seseorang memperoleh penghasilan dari penjualan barang dagangan, penyewaan tanah dan bangunan, atau kegiatan usaha tertentu.
Penghasilan tersebut tidak otomatis menjadi objek PPh 21 hanya karena diterima oleh orang pribadi.
Bagi perusahaan, hal penting adalah mengidentifikasi asal penghasilan dan karakteristik transaksinya.
Jika penghasilan berasal dari pekerjaan, jasa, atau kegiatan yang termasuk ketentuan PPh 21, perusahaan perlu memeriksa kewajiban pemotongannya.
Namun, apabila penghasilan termasuk objek Pajak Penghasilan lain, perlakuan pajaknya perlu ditentukan berdasarkan aturan yang sesuai.
Siapa yang Tidak Termasuk Penerima Penghasilan yang Dipotong PPh 21?
Pasal 4 PMK Nomor 168 Tahun 2023 mengatur pengecualian tertentu dari kelompok penerima penghasilan yang dipotong PPh 21 dan/atau PPh 26.
Pengecualian tersebut antara lain berlaku bagi pejabat perwakilan diplomatik dan konsulat, pejabat tertentu dari negara asing, serta orang yang diperbantukan kepada mereka, sepanjang memenuhi persyaratan yang ditentukan.
Persyaratannya mencakup status bukan warga negara Indonesia, tidak memperoleh penghasilan lain di Indonesia di luar jabatan atau pekerjaan tersebut, dan adanya perlakuan timbal balik dari negara yang bersangkutan.
Selain itu, pejabat perwakilan organisasi internasional tertentu juga dapat memperoleh pengecualian sesuai persyaratan peraturan maupun perjanjian internasional.
Penting dipahami bahwa pengecualian tersebut tidak berlaku otomatis bagi seluruh warga negara asing maupun pegawai organisasi internasional.
Status dan persyaratannya harus diperiksa terlebih dahulu.
Apakah Pegawai dengan Gaji Kecil Tetap Termasuk Penerima PPh 21?
Ya, pegawai dengan gaji kecil tetap dapat termasuk kelompok penerima penghasilan dalam cakupan PPh 21.
Namun, belum tentu terdapat pajak yang harus dipotong.
Misalnya, seorang karyawan tetap berstatus TK/0 menerima gaji bruto sebesar Rp5 juta setiap bulan.
Dalam keadaan penghasilannya hanya sebesar itu dan memenuhi ketentuan TER Kategori A, tarif efektif bulanan pada bulan biasa adalah 0%.
Dengan demikian, pemotongan pada bulan tersebut sebesar Rp0.
Contoh ini menunjukkan bahwa status sebagai penerima penghasilan PPh 21 berbeda dari jumlah pajak yang harus dibayar.
Bagi perusahaan, perbedaan tersebut penting dipahami dalam administrasi penggajian dan bukti pemotongan.
Bagaimana dengan Wajib Pajak Luar Negeri?
PPh Pasal 21 pada dasarnya berkaitan dengan penghasilan yang diterima Wajib Pajak orang pribadi dalam negeri.
Apabila penerima penghasilan merupakan subjek pajak luar negeri, pemotongan atas penghasilan dari pekerjaan, jasa, atau kegiatan dapat menggunakan ketentuan PPh Pasal 26.
Tarif umum PPh Pasal 26 atas penghasilan tersebut adalah 20% dari jumlah bruto dan bersifat final, kecuali berlaku ketentuan lain berdasarkan perjanjian penghindaran pajak berganda atau kondisi khusus yang ditentukan peraturan.
Oleh karena itu, perusahaan perlu memeriksa status subjek pajak penerima penghasilan sebelum menetapkan jenis pemotongan.
Kewarganegaraan saja tidak cukup untuk menentukan status perpajakan seseorang. Domisili, jangka waktu keberadaan, dan ketentuan lain yang relevan juga perlu diperhatikan.
Bagaimana Menentukan Kategori Penerima PPh 21 yang Benar?
Dalam praktik perusahaan, salah satu kesalahan yang sering terjadi adalah menentukan kategori penerima hanya berdasarkan nama pembayaran.
Misalnya, setiap pembayaran yang diberi nama honorarium langsung dimasukkan sebagai penghasilan bukan pegawai.
Padahal, istilah honorarium juga dapat digunakan untuk pembayaran kepada peserta kegiatan atau penerima penghasilan dengan karakteristik berbeda.
Cara yang lebih tepat adalah memahami hubungan antara penerima dan pihak pembayar.
Apakah penerima memiliki hubungan kerja dan menerima penghasilan secara teratur? Apakah ia memberikan jasa sebagai profesional independen? Apakah pembayaran diberikan karena mengikuti kegiatan? Atau apakah penerima merupakan mantan pegawai?
Jawaban atas pertanyaan tersebut membantu menentukan kategori penerima penghasilan.
Setelah kategorinya diketahui, perusahaan dapat menetapkan dasar pengenaan, tarif, dan bukti potong yang sesuai.
Mengapa Tax Staff Harus Memahami Delapan Kelompok Penerima PPh 21?
Pengelompokan penerima penghasilan memiliki dampak langsung terhadap administrasi pajak perusahaan.
Kesalahan memasukkan seorang konsultan independen sebagai pegawai tetap, misalnya, dapat menyebabkan penggunaan dasar pengenaan pajak yang tidak tepat.
Demikian pula ketika perusahaan memperlakukan seluruh tenaga kontrak sebagai pegawai tidak tetap tanpa memeriksa definisi dalam ketentuan perpajakan.
Kesalahan lain dapat terjadi ketika pembayaran kepada mantan pegawai tidak dicatat sebagai objek pemotongan hanya karena nama penerimanya sudah tidak tercantum dalam daftar payroll aktif.
Oleh karena itu, perusahaan sebaiknya memiliki prosedur identifikasi penerima penghasilan sebelum memproses pembayaran.
Data yang perlu diperiksa antara lain identitas penerima, status perpajakan, hubungan kerja atau jasa, karakteristik pembayaran, dan jenis dokumen pendukung.
Dengan prosedur yang baik, perusahaan dapat mengurangi risiko kesalahan penghitungan, pembuatan bukti potong, dan pelaporan.
Kesimpulan
Penerima penghasilan yang dipotong PPh Pasal 21 tidak hanya terbatas pada karyawan yang menerima gaji bulanan.
Berdasarkan Pasal 3 PMK Nomor 168 Tahun 2023, terdapat delapan kategori penerima penghasilan yang termasuk dalam cakupan pemotongan PPh 21 dan/atau PPh 26, mulai dari pegawai tetap, pensiunan, komisaris atau dewan pengawas tertentu, pegawai tidak tetap, bukan pegawai, peserta kegiatan, peserta program pensiun yang masih bekerja, hingga mantan pegawai.
Setiap kelompok mempunyai karakteristik yang perlu dipahami karena memengaruhi mekanisme penghitungan dan administrasi pajak.
Perlu diingat pula bahwa tidak semua penerima penghasilan yang termasuk dalam kategori tersebut selalu mempunyai pajak yang harus dipotong. Nilai pemotongan dapat nihil bergantung pada penghasilan dan ketentuan penghitungan.
Bagi tax staff dan Wajib Pajak, memahami kategori penerima penghasilan merupakan langkah awal yang penting sebelum menentukan tarif, dasar pengenaan, dan bukti potong PPh 21.
FAQ: Pertanyaan yang Sering Diajukan tentang Penerima PPh 21
Penerima penghasilan yang masuk dalam cakupan pemotongan PPh 21 antara lain pegawai tetap, pensiunan, komisaris atau dewan pengawas tertentu, pegawai tidak tetap, bukan pegawai, peserta kegiatan, peserta program pensiun yang masih bekerja, dan mantan pegawai.
Karyawan termasuk penerima penghasilan dalam cakupan PPh 21, tetapi jumlah pajak yang dipotong dapat nihil jika memenuhi ketentuan penghitungan yang menghasilkan pajak sebesar Rp0.
Ya, karyawan kontrak dapat dikenakan pemotongan PPh 21. Kategorinya sebagai pegawai tetap atau pegawai tidak tetap harus ditentukan berdasarkan definisi perpajakan, bukan semata-mata berdasarkan jenis kontrak ketenagakerjaan.
Freelancer orang pribadi dalam negeri dapat dikenakan PPh 21 apabila menerima penghasilan atas jasa atau pekerjaan bebas dari pihak yang mempunyai kewajiban pemotongan dan transaksinya termasuk objek PPh 21.
Dokter dan konsultan yang memberikan jasa profesional secara independen sebagai orang pribadi dapat termasuk kategori bukan pegawai dan menerima penghasilan yang menjadi objek PPh 21.
Ya, influencer, selebgram, blogger, vlogger, dan pembuat konten digital lainnya termasuk profesi yang disebutkan dalam kelompok bukan pegawai menurut PMK 168 Tahun 2023. Pemotongan berlaku apabila transaksi memenuhi ketentuan.
Ya, penghasilan komisaris dapat dikenakan PPh 21. Perlakuannya perlu dibedakan antara komisaris yang menerima penghasilan secara teratur dan komisaris yang menerima imbalan tidak teratur.
Pensiunan yang menerima uang pensiun secara berkala dapat dikenakan pemotongan PPh 21 sesuai ketentuan. Penghitungan pajaknya berbeda dari pembayaran pensiun sekaligus yang memiliki ketentuan khusus.
Bonus atau imbalan tidak teratur yang dibayarkan kepada mantan pegawai dapat menjadi objek PPh 21 meskipun hubungan kerja telah berakhir.
Peserta seminar yang menerima penghasilan atau imbalan yang termasuk objek PPh 21 dapat dikenakan pemotongan. Namun, sekadar menghadiri seminar tanpa memperoleh penghasilan tidak otomatis menimbulkan pemotongan.
Orang asing yang berstatus subjek pajak dalam negeri dapat masuk dalam cakupan PPh 21. Apabila berstatus subjek pajak luar negeri, berlaku ketentuan PPh Pasal 26 dengan memperhatikan perjanjian perpajakan dan ketentuan khusus.
Dasar hukum utamanya adalah Pasal 21 Undang-Undang Pajak Penghasilan serta Pasal 3 dan Pasal 4 PMK Nomor 168 Tahun 2023.