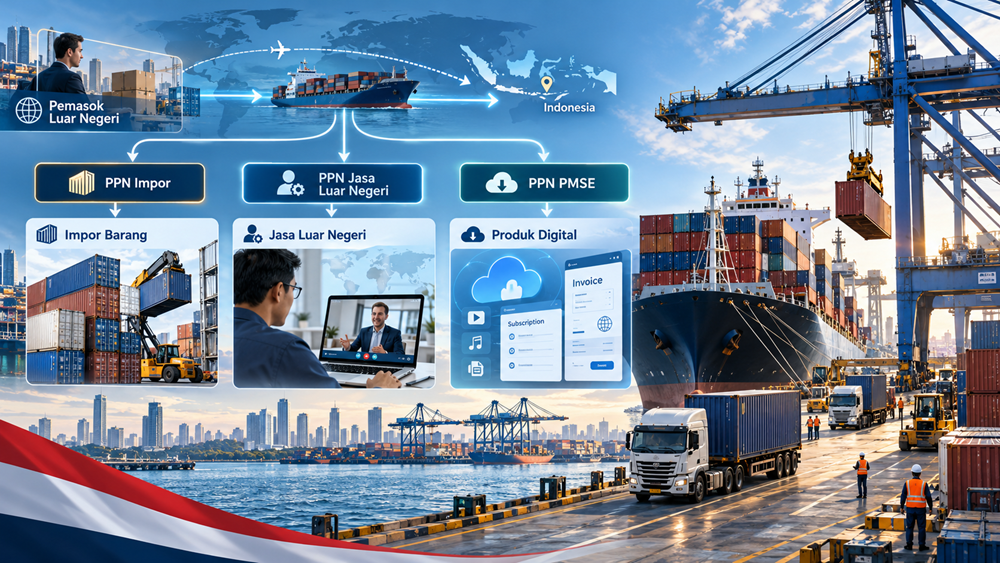

Perusahaan Indonesia semakin sering melakukan transaksi dengan pemasok luar negeri. Ada yang mengimpor mesin produksi, membeli bahan baku dari China, menggunakan jasa konsultan asing, hingga berlangganan perangkat lunak dan layanan digital dari perusahaan internasional.
Dalam praktik bisnis, transaksi tersebut biasanya diperlakukan sebagai pembelian barang atau biaya operasional.
Namun, dari sisi perpajakan, terdapat satu kewajiban yang tidak boleh diabaikan, yaitu Pajak Pertambahan Nilai atau PPN.
Banyak Wajib Pajak masih menganggap bahwa PPN hanya muncul ketika membeli barang atau jasa dari perusahaan yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP) di Indonesia.
Padahal, Undang-Undang PPN juga mengatur pengenaan pajak atas impor Barang Kena Pajak, pemanfaatan Barang Kena Pajak tidak berwujud dari luar negeri, serta pemanfaatan Jasa Kena Pajak dari luar negeri di Indonesia.
Artinya, perusahaan yang membeli perangkat lunak dari luar negeri atau menggunakan jasa konsultan asing dapat mempunyai kewajiban PPN meskipun pemasok tidak menerbitkan Faktur Pajak Indonesia.
Di sisi lain, apabila transaksi dilakukan melalui penyedia layanan digital yang telah ditunjuk sebagai Pemungut PPN PMSE, mekanisme pemungutannya dapat berbeda.
Karena itu, tax staff perlu memahami jenis transaksi terlebih dahulu sebelum menentukan siapa yang harus membayar PPN, kapan pajak terutang, dokumen apa yang digunakan, dan bagaimana perlakuannya dalam SPT Masa PPN.
Artikel ini membahas ketentuan PPN transaksi luar negeri secara menyeluruh, mulai dari impor barang, jasa luar negeri, lisensi dan perangkat lunak, hingga pembelian produk digital melalui penyelenggara Perdagangan Melalui Sistem Elektronik atau PMSE.
Apa Itu PPN atas Transaksi Luar Negeri?
PPN atas transaksi luar negeri merupakan PPN yang timbul dari transaksi lintas negara yang memenuhi ketentuan sebagai objek PPN di Indonesia.
Dalam konteks pembelian dari luar negeri, objek tersebut dapat berupa impor Barang Kena Pajak berwujud, pemanfaatan Barang Kena Pajak tidak berwujud, atau pemanfaatan Jasa Kena Pajak dari luar Daerah Pabean di dalam Daerah Pabean.
Sebagai contoh, PT Maju Bersama membeli mesin produksi dari perusahaan Jepang dan memasukkannya ke Indonesia.
Transaksi tersebut dapat menimbulkan PPN impor ketika barang dimasukkan ke Daerah Pabean sesuai ketentuan.
Contoh lain adalah perusahaan menggunakan jasa konsultan manajemen dari Singapura untuk mendukung kegiatan operasional di Indonesia.
Walaupun konsultannya berada di luar negeri, pemanfaatan jasa tersebut di Indonesia dapat menimbulkan kewajiban PPN atas pemanfaatan JKP dari luar Daerah Pabean.
Contoh berikutnya adalah perusahaan berlangganan layanan cloud atau perangkat lunak dari penyedia internasional.
Apabila penyedia tersebut telah ditunjuk sebagai Pemungut PPN PMSE, PPN dapat dipungut langsung melalui tagihan layanan digital.
Dengan demikian, istilah transaksi luar negeri tidak cukup untuk menentukan perlakuan pajaknya.
Perusahaan harus mengidentifikasi objek transaksi dan mekanisme PPN yang berlaku.
Dasar Hukum PPN atas Transaksi Luar Negeri
Dasar hukum utama PPN atas transaksi luar negeri adalah Undang-Undang Nomor 8 Tahun 1983 tentang PPN dan PPnBM sebagaimana telah beberapa kali diubah, termasuk melalui Undang-Undang Harmonisasi Peraturan Perpajakan dan Undang-Undang Nomor 6 Tahun 2023.
Pasal 4 ayat (1) UU PPN mengatur sejumlah objek yang berkaitan dengan transaksi luar negeri.
Objek tersebut antara lain impor Barang Kena Pajak, pemanfaatan Barang Kena Pajak tidak berwujud dari luar Daerah Pabean di dalam Daerah Pabean, serta pemanfaatan Jasa Kena Pajak dari luar Daerah Pabean di dalam Daerah Pabean.
Untuk penghitungan PPN sejak tahun 2025, salah satu peraturan penting adalah PMK Nomor 131 Tahun 2024.
Peraturan tersebut mengatur perlakuan PPN atas impor barang, penyerahan barang atau jasa, serta pemanfaatan BKP tidak berwujud dan JKP dari luar Daerah Pabean.
Dalam aspek administrasi, PMK Nomor 81 Tahun 2024 beserta perubahannya mengatur berbagai ketentuan mengenai pembayaran dan pelaporan perpajakan melalui Sistem Inti Administrasi Perpajakan.
Sementara itu, mekanisme PPN atas produk digital melalui PMSE diatur lebih lanjut melalui ketentuan mengenai penunjukan pemungut, pemungutan, penyetoran, dan pelaporan, termasuk PER-12/PJ/2025.
Perusahaan yang melakukan transaksi internasional juga perlu memperhatikan peraturan khusus mengenai impor, fasilitas PPN, dokumen yang dipersamakan dengan Faktur Pajak, dan pengkreditan Pajak Masukan.
Mengapa Transaksi dengan Perusahaan Luar Negeri Dapat Dikenai PPN Indonesia?
PPN Indonesia pada prinsipnya menggunakan pendekatan pemajakan konsumsi di dalam Daerah Pabean.
Karena itu, pengenaan PPN tidak hanya bergantung pada tempat kedudukan penjual.
Dalam transaksi tertentu, yang perlu diperhatikan adalah apakah barang masuk ke Daerah Pabean atau barang tidak berwujud dan jasa dari luar negeri dimanfaatkan di Indonesia.
Misalnya, sebuah perusahaan Indonesia membayar jasa konsultan kepada perusahaan asing.
Jika jasa tersebut memenuhi ketentuan sebagai JKP dari luar Daerah Pabean yang dimanfaatkan di Indonesia, PPN dapat terutang meskipun perusahaan asing tidak mempunyai kantor di Indonesia.
Sebaliknya, tidak semua pengeluaran perusahaan kepada pihak luar negeri otomatis merupakan objek PPN pemanfaatan jasa luar negeri.
Perlu diperiksa jenis jasanya, tempat pemanfaatannya, kontrak, serta peraturan yang relevan.
Perbedaan ini penting karena kesalahan mengklasifikasikan transaksi dapat menyebabkan perusahaan membayar pajak yang tidak semestinya atau justru tidak memenuhi kewajiban PPN yang seharusnya timbul.
PPN atas Impor Barang dari Luar Negeri
Impor Barang Kena Pajak merupakan salah satu objek PPN berdasarkan Pasal 4 ayat (1) huruf b UU PPN.
Ketika perusahaan memasukkan BKP dari luar negeri ke Daerah Pabean Indonesia, dapat timbul kewajiban PPN impor sesuai ketentuan.
Sebagai contoh, sebuah perusahaan manufaktur membeli mesin produksi dari Jerman.
Mesin tersebut dikirim dan dimasukkan ke Indonesia melalui proses kepabeanan.
Jika mesin termasuk barang yang dikenai PPN impor dan tidak memperoleh fasilitas khusus, importir mempunyai kewajiban PPN dalam proses impor.
Pemungutan PPN impor pada umumnya dilaksanakan melalui mekanisme kepabeanan.
Hal ini berbeda dari pembelian barang di dalam negeri yang biasanya menggunakan Faktur Pajak penjualan dari PKP pemasok.
Dalam transaksi impor, dokumen yang perlu diperhatikan antara lain Pemberitahuan Impor Barang atau PIB dan bukti pembayaran pajak impor.
Karena itu, tax staff perusahaan importir harus mempunyai rekonsiliasi antara dokumen pembelian luar negeri, dokumen kepabeanan, dan pencatatan Pajak Masukan.
Bagaimana Cara Menghitung PPN Impor Barang?
Secara umum, PPN impor dihitung berdasarkan tarif dan Dasar Pengenaan Pajak yang berlaku atas impor.
Untuk memahami penghitungan, terlebih dahulu perlu diketahui pengertian nilai impor.
Nilai impor sebagai DPP PPN pada dasarnya merupakan nilai berupa uang yang menjadi dasar penghitungan Bea Masuk ditambah Bea Masuk dan pungutan berdasarkan ketentuan kepabeanan dan cukai yang diperhitungkan dalam nilai impor, tidak termasuk PPN dan PPnBM.
Karena itu, nilai invoice pemasok luar negeri tidak selalu sama dengan nilai impor untuk penghitungan PPN.
Terdapat unsur nilai pabean dan pungutan impor yang harus diperhitungkan sesuai ketentuan.
Untuk impor BKP nonmewah yang mengikuti ketentuan umum PMK 131 Tahun 2024, PPN dihitung dengan tarif 12 persen atas DPP nilai lain sebesar 11/12 dari nilai impor.
Dengan demikian, hasil penghitungan secara efektif setara 11 persen dari nilai impor.
Contoh perhitungan PPN impor barang nonmewah
PT Maju Sejahtera mengimpor barang dagangan dari luar negeri.
Diasumsikan nilai impor yang telah ditentukan sesuai ketentuan kepabeanan dan perpajakan adalah Rp500 juta.
Barang tersebut merupakan BKP nonmewah dan tidak memperoleh fasilitas PPN khusus.
Maka DPP nilai lainnya adalah:
11/12 × Rp500.000.000 = Rp458.333.333,33.
PPN impor:
12% × Rp458.333.333,33 = Rp55.000.000.
Dengan demikian, PPN impor sebesar Rp55 juta.
Namun, perlu diingat bahwa contoh ini mengasumsikan nilai impor telah ditentukan dengan benar.
Dalam transaksi sebenarnya, perusahaan harus memperhatikan nilai pabean, Bea Masuk, kurs yang berlaku, dan dokumen kepabeanan.
Selain PPN, transaksi impor juga dapat menimbulkan Bea Masuk, PPh Pasal 22 impor, dan PPnBM apabila memenuhi ketentuan.
Pungutan tersebut mempunyai dasar dan perlakuan yang berbeda.
Apakah PPN Impor Selalu Efektif 11 Persen?
Tidak.
PMK 131 Tahun 2024 membedakan perlakuan PPN berdasarkan karakteristik barang.
Untuk impor BKP nonmewah yang mengikuti ketentuan umum, penghitungan menggunakan tarif 12 persen atas DPP nilai lain sebesar 11/12 dari nilai impor.
Namun, untuk BKP yang tergolong mewah berdasarkan ketentuan tertentu, PPN dapat dihitung menggunakan tarif 12 persen atas nilai impor.
Selain itu, terdapat barang yang memperoleh fasilitas PPN atau perlakuan khusus berdasarkan peraturan.
Karena itu, importir perlu memeriksa klasifikasi barang dan ketentuan yang berlaku sebelum menghitung PPN.
Jangan langsung menggunakan tarif efektif 11 persen atas seluruh barang impor tanpa membedakan jenis barangnya.
Apakah PPN Impor Dapat Dikreditkan sebagai Pajak Masukan?
Pada prinsipnya, PPN yang dibayar atas impor BKP dapat menjadi Pajak Masukan bagi PKP importir sepanjang memenuhi persyaratan pengkreditan sesuai Pasal 9 UU PPN.
Misalnya, perusahaan perdagangan berstatus PKP mengimpor persediaan barang untuk dijual kembali.
Apabila impor tersebut memenuhi persyaratan, PPN impor yang telah dibayar dapat dikreditkan sesuai ketentuan.
Namun, pembayaran PPN impor saja tidak otomatis menjamin hak pengkreditan.
Perusahaan harus mempunyai dokumen impor yang memenuhi persyaratan formal dan material.
Dokumen tertentu, termasuk PIB yang memenuhi ketentuan dan didukung pembayaran PPN impor, dapat berkedudukan dipersamakan dengan Faktur Pajak.
Selain itu, identitas pihak yang berhak mengkreditkan Pajak Masukan harus sesuai dengan ketentuan.
Persoalan dapat muncul ketika barang diimpor melalui pihak lain, nama importir berbeda dengan pemilik barang, atau dokumen kepabeanan tidak sesuai dengan transaksi yang sebenarnya.
Karena itu, pengkreditan Pajak Masukan impor sebaiknya dilakukan setelah dokumen kepabeanan dan pembayaran direkonsiliasi.
PPN atas Jasa Luar Negeri yang Digunakan di Indonesia
Selain impor barang berwujud, perusahaan juga dapat mempunyai kewajiban PPN ketika memanfaatkan jasa dari luar negeri di Indonesia.
Objek ini diatur dalam Pasal 4 ayat (1) huruf e UU PPN.
Contohnya adalah jasa konsultasi, layanan teknis, jasa manajemen, atau jasa profesional tertentu yang diberikan pihak luar negeri dan dimanfaatkan di Indonesia.
Misalnya, sebuah perusahaan Indonesia menggunakan jasa konsultan asing untuk memperbaiki sistem manajemen produksi.
Konsultan memberikan analisis dan rekomendasi dari luar negeri, tetapi hasil pekerjaannya digunakan untuk kegiatan usaha perusahaan di Indonesia.
Apabila kondisi tersebut memenuhi ketentuan pemanfaatan JKP dari luar Daerah Pabean di dalam Daerah Pabean, PPN dapat terutang.
Namun, tidak seluruh pembayaran kepada penyedia jasa asing otomatis dikenai PPN.
Perusahaan perlu memeriksa objek jasa, lokasi pemanfaatan, kontrak, dan ketentuan yang berlaku.
Pembahasan ini berbeda dari Pajak Penghasilan Pasal 26, yang memiliki objek dan mekanisme pemotongan tersendiri.
Dalam satu transaksi, bisa saja terdapat persoalan PPN sekaligus PPh Pasal 26.
Karena itu, tax staff sebaiknya melakukan analisis kedua jenis pajak secara terpisah.
Siapa yang Wajib Membayar PPN atas Jasa Luar Negeri?
Dalam mekanisme umum pemanfaatan JKP dari luar Daerah Pabean di Indonesia, pihak yang memanfaatkan jasa mempunyai kewajiban memungut dan menyetorkan PPN sesuai ketentuan.
Sebagai contoh, PT Karya Utama membayar jasa konsultan kepada perusahaan di Singapura.
Apabila jasa tersebut memenuhi ketentuan sebagai pemanfaatan JKP dari luar negeri di Indonesia dan belum dipungut melalui mekanisme khusus oleh Pemungut PPN PMSE, perusahaan Indonesia perlu memeriksa kewajiban penyetoran PPN sendiri.
Kewajiban tersebut tidak semata-mata ditentukan oleh apakah perusahaan telah dikukuhkan sebagai PKP.
Orang pribadi atau badan yang memanfaatkan BKP tidak berwujud atau JKP dari luar negeri dapat mempunyai kewajiban pembayaran PPN sesuai ketentuan.
Namun, bagi PKP, PPN yang telah dibayar dapat menjadi Pajak Masukan apabila memenuhi persyaratan pengkreditan.
Sementara itu, Wajib Pajak bukan PKP tidak otomatis memiliki hak pengkreditan Pajak Masukan.
Kapan PPN atas Jasa Luar Negeri Terutang?
Saat terutang PPN atas pemanfaatan jasa dari luar negeri merupakan salah satu aspek yang sering menimbulkan kesalahan.
Ketentuan mengenai saat dimulainya pemanfaatan dapat mempertimbangkan beberapa peristiwa, antara lain ketika jasa secara nyata mulai digunakan, biaya dinyatakan sebagai utang, tagihan diterima, atau pembayaran dilakukan.
Dalam pengaturan yang relevan, saat terutang ditentukan berdasarkan peristiwa yang terjadi lebih dahulu sesuai ketentuan.
Misalnya, sebuah perusahaan menerima invoice jasa konsultan pada September, tetapi baru melakukan pembayaran pada November.
Dalam kondisi tertentu, PPN dapat terutang sebelum pembayaran dilakukan.
Karena itu, perusahaan tidak boleh selalu menggunakan tanggal transfer kepada pemasok luar negeri sebagai satu-satunya penentu Masa Pajak.
Tax staff perlu meneliti kontrak, invoice, pencatatan utang, dan bukti pemanfaatan jasa.
Untuk ketentuan waktu pembayaran, perhatikan bahwa PPN atas pemanfaatan BKP tidak berwujud atau JKP dari luar negeri mempunyai aturan khusus yang berbeda dari batas penyetoran umum SPT Masa PPN.
Cara Menghitung PPN atas Jasa Luar Negeri
Untuk pemanfaatan JKP dari luar Daerah Pabean yang mengikuti ketentuan umum PMK 131 Tahun 2024, PPN dihitung dengan tarif 12 persen atas DPP nilai lain sebesar 11/12 dari penggantian.
Secara efektif, hasilnya setara 11 persen dari nilai penggantian sebelum PPN.
Contoh perhitungan jasa konsultan luar negeri
PT Maju Bersama menggunakan jasa konsultan dari perusahaan asing.
Nilai jasa berdasarkan kontrak sebesar Rp200 juta, dengan asumsi merupakan dasar penggantian yang relevan dan tidak termasuk PPN Indonesia.
Jasa tersebut dimanfaatkan di Indonesia dan memenuhi ketentuan sebagai JKP yang terutang PPN.
Dengan asumsi menggunakan mekanisme umum PMK 131 Tahun 2024, perhitungannya:
DPP nilai lain = 11/12 × Rp200.000.000.
DPP nilai lain = Rp183.333.333,33.
PPN terutang = 12% × Rp183.333.333,33.
PPN terutang = Rp22.000.000.
Dengan demikian, PPN atas pemanfaatan jasa luar negeri sebesar Rp22 juta.
Namun, contoh ini hanya membahas PPN.
Jika pembayaran kepada perusahaan asing juga termasuk objek PPh Pasal 26, perusahaan harus melakukan analisis tambahan berdasarkan UU PPh dan Persetujuan Penghindaran Pajak Berganda apabila relevan.
Jangan menganggap pembayaran PPN menggantikan kewajiban pemotongan PPh Pasal 26.
Kapan PPN Jasa Luar Negeri Harus Disetor?
PPN atas pemanfaatan BKP tidak berwujud atau JKP dari luar Daerah Pabean yang disetor sendiri mempunyai ketentuan waktu pembayaran khusus.
Dalam ketentuan umum mekanisme ini, penyetoran dilakukan paling lambat tanggal 15 bulan berikutnya setelah saat terutangnya PPN.
Misalnya, PPN atas pemanfaatan jasa luar negeri terutang pada September 2026.
Dalam kondisi yang mengikuti mekanisme penyetoran sendiri, perusahaan perlu memperhatikan batas penyetoran pada Oktober 2026 berdasarkan ketentuan tersebut.
Namun, tanggal jatuh tempo yang sebenarnya harus memperhatikan aturan administrasi perpajakan, hari libur, dan ketentuan khusus yang berlaku.
Hal ini perlu dibedakan dari PPN kurang bayar dalam SPT Masa PPN biasa yang secara umum mempunyai batas pembayaran pada akhir bulan berikutnya sebelum SPT disampaikan.
Karena itu, perusahaan sebaiknya mempunyai pengelompokan terpisah untuk PPN atas pemanfaatan jasa luar negeri.
PPN atas Pembelian Lisensi Software dari Luar Negeri
Pembelian lisensi perangkat lunak merupakan transaksi yang cukup sering menimbulkan pertanyaan.
Misalnya, perusahaan Indonesia membeli lisensi software akuntansi dari perusahaan luar negeri.
Secara komersial, transaksi tersebut dapat disebut sebagai pembayaran lisensi, langganan, atau pembelian produk digital.
Namun, dari sisi PPN, perusahaan perlu menentukan apakah transaksi merupakan pemanfaatan BKP tidak berwujud atau JKP dari luar Daerah Pabean di Indonesia.
Jika memenuhi ketentuan, PPN dapat terutang.
Namun, mekanisme penyetorannya bergantung pada bagaimana transaksi dilakukan.
Apabila perusahaan membeli langsung dari penyedia asing yang belum memungut PPN Indonesia melalui mekanisme yang relevan, kewajiban penyetoran sendiri perlu diperiksa.
Sebaliknya, apabila penyedia layanan telah ditunjuk sebagai Pemungut PPN PMSE dan memungut PPN atas transaksi, mekanisme pemungutannya berbeda.
Karena itu, nama produk seperti software atau aplikasi tidak cukup untuk menentukan cara pembayaran PPN.
Perusahaan perlu memeriksa pemasok, saluran penjualan, bukti pungut, serta status pemungut pajaknya.
Apa Itu PPN PMSE atas Produk Digital Luar Negeri?
PPN PMSE merupakan mekanisme pemungutan PPN atas pemanfaatan BKP tidak berwujud atau JKP dari luar Daerah Pabean di Indonesia melalui Perdagangan Melalui Sistem Elektronik.
Dalam mekanisme ini, pelaku usaha PMSE tertentu ditunjuk sebagai Pemungut PPN.
Pihak yang ditunjuk kemudian memungut PPN dari pelanggan, menyetorkannya ke kas negara, dan melaporkannya sesuai ketentuan.
Contoh transaksi yang dapat termasuk dalam mekanisme ini adalah langganan perangkat lunak, cloud hosting, layanan streaming, layanan konferensi video, produk digital, dan layanan berbasis aplikasi dari luar negeri.
Namun, tidak semua perusahaan teknologi internasional otomatis berstatus Pemungut PPN PMSE.
Penunjukan dilakukan berdasarkan ketentuan dan persyaratan yang berlaku.
Karena itu, perusahaan Indonesia yang berlangganan layanan digital dari luar negeri perlu memeriksa apakah penyedia tersebut sudah ditunjuk dan apakah PPN Indonesia telah tercantum dalam tagihan.
Bagaimana Tarif PPN atas Produk Digital Luar Negeri?
Dalam ketentuan yang berlaku, Pemungut PPN PMSE yang telah ditunjuk memungut PPN sebesar 12 persen atas DPP nilai lain sebesar 11/12 dari nilai yang dibayar pelanggan, tidak termasuk PPN.
Dengan mekanisme tersebut, besarnya PPN secara efektif setara 11 persen dari nilai pembayaran sebelum PPN.
Misalnya, perusahaan membeli layanan cloud dari penyedia luar negeri dengan nilai tagihan sebelum PPN sebesar Rp10 juta.
Jika penyedia merupakan Pemungut PPN PMSE yang ditunjuk dan transaksi memenuhi ketentuan umum, PPN yang dipungut adalah Rp1,1 juta.
Total pembayaran menjadi Rp11,1 juta.
Dalam mekanisme ini, penyedia layanan sebagai Pemungut PPN PMSE melaksanakan pemungutan, penyetoran, dan pelaporan.
Pembeli perlu menyimpan bukti pungut yang memenuhi ketentuan.
Namun, jika penyedia tidak termasuk pemungut yang ditunjuk atau tidak memungut PPN Indonesia, kewajiban penyetoran sendiri atas pemanfaatan dari luar negeri perlu diperiksa.
Apakah PPN atas Software dan Layanan Digital Harus Dibayar Dua Kali?
Pada prinsipnya, perusahaan perlu menghindari penyetoran ganda atas satu pemanfaatan yang PPN-nya telah dipungut secara benar melalui mekanisme Pemungut PPN PMSE.
Misalnya, perusahaan berlangganan software dari penyedia digital yang telah ditunjuk sebagai Pemungut PPN PMSE.
Dalam invoice tercantum PPN Indonesia yang dipungut sesuai ketentuan.
Perusahaan tidak boleh langsung memperlakukan transaksi tersebut seolah-olah sama dengan pembelian jasa luar negeri yang belum dipungut PPN.
Namun, untuk memastikan perlakuan yang benar, perlu diperiksa apakah PPN yang tercantum benar-benar merupakan PPN Indonesia yang dipungut oleh pihak yang ditunjuk.
Jangan menyamakan semua istilah VAT, GST, sales tax, atau pajak asing dalam invoice dengan PPN Indonesia.
Jika pajak yang tercantum sebenarnya merupakan pajak negara lain, kondisi tersebut harus dianalisis secara terpisah.
Dengan demikian, pemeriksaan invoice dan status penyedia menjadi langkah penting sebelum menentukan kewajiban PPN.
Bukti Pungut PPN PMSE dan Pengkreditan Pajak Masukan
Dalam transaksi PMSE, Pemungut PPN dapat menerbitkan bukti pungut berupa commercial invoice, billing, order receipt, atau dokumen sejenis.
Dokumen tersebut perlu menyebutkan pemungutan PPN dan bahwa pembayaran telah dilakukan.
Bagi perusahaan berstatus PKP, PPN PMSE yang dipungut dapat menjadi Pajak Masukan yang dikreditkan sepanjang memenuhi persyaratan.
Namun, bukti pungut harus memenuhi ketentuan dokumen tertentu yang kedudukannya dipersamakan dengan Faktur Pajak.
Salah satu aspek yang perlu diperhatikan adalah informasi identitas pembeli.
Karena itu, perusahaan sebaiknya memasukkan identitas perpajakan yang benar ketika membuat akun layanan digital.
Misalnya, perusahaan berlangganan layanan software internasional untuk kegiatan usahanya.
Jika bukti pungut PPN tidak memuat identitas yang dipersyaratkan, pengkreditan Pajak Masukan dapat mengalami kendala.
Tax staff sebaiknya memeriksa kelengkapan bukti pungut sebelum mengkreditkan PPN tersebut.
Apakah Semua Pembelian Digital dari Luar Negeri Merupakan Objek PPN PMSE?
Tidak seluruh transaksi digital otomatis menggunakan mekanisme PPN PMSE.
Penentuan PPN harus mempertimbangkan jenis objek, lokasi pemanfaatan, saluran transaksi, serta status pihak yang ditunjuk sebagai pemungut.
Misalnya, perusahaan membeli software dari penyedia luar negeri melalui platform yang telah ditunjuk sebagai Pemungut PPN PMSE.
Dalam keadaan tersebut, PPN dapat dipungut melalui mekanisme PMSE.
Namun, perusahaan lain mungkin memperoleh lisensi teknologi melalui perjanjian langsung dengan pemberi lisensi asing yang tidak memungut PPN Indonesia.
Dalam kondisi demikian, perusahaan harus memeriksa kewajiban penyetoran sendiri.
Ada pula transaksi dengan pemasok luar negeri yang sebenarnya merupakan impor barang berwujud, bukan pemanfaatan BKP tidak berwujud.
Dalam keadaan tersebut, mekanisme PPN impor melalui kepabeanan perlu digunakan.
Karena itu, klasifikasi transaksi harus dilakukan sejak awal.
Cara Membayar PPN Jasa Luar Negeri melalui Coretax
Jika transaksi merupakan pemanfaatan BKP tidak berwujud atau JKP dari luar negeri yang PPN-nya harus disetor sendiri, Wajib Pajak perlu membuat pembayaran sesuai jenis kewajiban.
Dalam administrasi Coretax, proses pembayaran dilakukan melalui layanan pembuatan kode billing atau mekanisme lain yang tersedia sesuai ketentuan.
Tax staff harus memastikan identitas Wajib Pajak, jenis pajak, Masa Pajak, serta kode akun pajak dan kode jenis setoran yang digunakan sudah benar.
Setelah data pembayaran diisi dan kode billing dibuat, pembayaran dilakukan melalui kanal penerimaan negara yang tersedia.
Simpan bukti pembayaran dan NTPN sebagai dokumen pendukung.
Namun, perusahaan tidak boleh menggunakan kode pembayaran hanya berdasarkan contoh yang ditemukan tanpa memastikan kesesuaiannya dengan jenis transaksi.
PPN impor, PPN atas pemanfaatan jasa luar negeri, dan PPN kurang bayar SPT Masa PPN dapat mempunyai mekanisme pembayaran yang berbeda.
Karena itu, periksa jenis kewajiban terlebih dahulu sebelum membuat kode billing.
Bagaimana Melaporkan PPN atas Transaksi Luar Negeri dalam SPT Masa PPN?
Pelaporan PPN atas transaksi luar negeri bergantung pada jenis transaksi dan status Wajib Pajak.
Bagi PKP yang mengimpor barang, PPN impor yang memenuhi syarat pengkreditan dapat dilaporkan sebagai Pajak Masukan berdasarkan dokumen yang relevan.
Untuk pemanfaatan BKP tidak berwujud atau JKP dari luar negeri, PPN yang telah disetor sendiri perlu ditangani sesuai ketentuan pelaporan dan pengkreditan.
Sementara itu, PPN atas layanan digital yang dipungut Pemungut PPN PMSE dapat menjadi Pajak Masukan bagi PKP jika dokumen dan persyaratan pengkreditan terpenuhi.
Namun, tidak berarti seluruh PPN luar negeri otomatis dapat dikreditkan.
Wajib Pajak harus memastikan bahwa pajak tersebut merupakan PPN Indonesia, telah dibayar atau dipungut sesuai mekanisme yang berlaku, dan didukung dokumen yang memenuhi persyaratan.
Dalam Coretax, perusahaan juga harus memeriksa perlakuan administrasi dokumen yang dipersamakan dengan Faktur Pajak.
Jika dokumen belum tersedia secara otomatis, tax staff perlu memeriksa mekanisme pelaporan yang sesuai, bukan langsung membuat Faktur Pajak domestik atas nama pemasok asing.
Perbedaan PPN Jasa Luar Negeri dan PPh Pasal 26
Salah satu kesalahan yang sering terjadi adalah menganggap bahwa pembayaran kepada perusahaan asing hanya mempunyai satu jenis konsekuensi pajak.
Padahal, terdapat kemungkinan kewajiban PPN sekaligus PPh Pasal 26.
PPN berhubungan dengan pemanfaatan barang tidak berwujud atau jasa dari luar negeri di Indonesia yang memenuhi ketentuan.
Sementara itu, PPh Pasal 26 berkaitan dengan penghasilan tertentu yang diterima atau diperoleh Wajib Pajak luar negeri dari Indonesia.
Misalnya, sebuah perusahaan Indonesia membayar jasa manajemen kepada perusahaan asing.
Dari sisi PPN, perlu ditentukan apakah terdapat pemanfaatan JKP dari luar Daerah Pabean di Indonesia.
Dari sisi PPh, perlu ditentukan apakah pembayaran tersebut merupakan objek PPh Pasal 26 dan apakah terdapat ketentuan Persetujuan Penghindaran Pajak Berganda yang relevan.
P3B yang dapat memengaruhi pemajakan PPh tidak otomatis menghapus kewajiban PPN.
Karena itu, pengujian pajak atas transaksi lintas negara harus dilakukan secara terpisah untuk setiap jenis pajak.
Rekonsiliasi PPN Transaksi Luar Negeri
Perusahaan yang mempunyai banyak transaksi dengan pemasok luar negeri sebaiknya membuat rekonsiliasi khusus.
Langkah awal adalah mengambil data pembelian dari buku besar, sistem akuntansi, dan daftar pembayaran luar negeri.
Kemudian kelompokkan transaksi menjadi impor barang berwujud, pemanfaatan BKP tidak berwujud, pemanfaatan JKP luar negeri, dan transaksi digital melalui Pemungut PPN PMSE.
Setelah itu, cocokkan setiap transaksi dengan dokumen pendukung.
Untuk impor barang, periksa PIB, nilai impor, dan bukti pembayaran pajak.
Untuk jasa luar negeri, periksa kontrak, invoice, bukti pemanfaatan, saat terutang PPN, dan bukti penyetoran.
Untuk transaksi PMSE, periksa invoice digital, status pemungut, nilai PPN Indonesia yang telah dipungut, serta identitas pembeli.
Selanjutnya, tentukan apakah PPN dapat dikreditkan sebagai Pajak Masukan.
Terakhir, bandingkan seluruh hasil rekonsiliasi dengan data SPT Masa PPN.
Dengan proses tersebut, perusahaan dapat mengurangi risiko PPN yang tidak disetor, penyetoran ganda, atau pengkreditan Pajak Masukan tanpa dokumen yang memadai.
Kesalahan yang Sering Terjadi dalam PPN Transaksi Luar Negeri
Kesalahan pertama adalah menganggap seluruh pembelian dari luar negeri otomatis bebas PPN Indonesia.
Padahal, impor BKP dan pemanfaatan BKP tidak berwujud atau JKP dari luar negeri dapat menjadi objek PPN.
Kesalahan kedua adalah menghitung PPN impor hanya berdasarkan nilai invoice pemasok tanpa memperhatikan nilai impor yang ditentukan menurut peraturan.
Kesalahan berikutnya adalah menggunakan tanggal pembayaran sebagai satu-satunya penentu saat terutang PPN jasa luar negeri.
Kesalahan lain adalah menyetor PPN sendiri padahal PPN Indonesia sudah dipungut secara benar oleh Pemungut PPN PMSE.
Sebaliknya, perusahaan juga dapat salah menganggap pajak asing dalam invoice sebagai PPN Indonesia.
Dalam aspek Pajak Masukan, kesalahan sering muncul ketika perusahaan langsung mengkreditkan PPN impor atau PPN PMSE tanpa memeriksa dokumen pendukung.
Terakhir, tax staff perlu membedakan PPN dari PPh Pasal 26 karena keduanya mempunyai objek dan kewajiban yang berbeda.
Strategi Pengendalian Internal untuk Tax Staff
Pengendalian PPN transaksi luar negeri sebaiknya dimulai sebelum pembayaran kepada pemasok dilakukan.
Bagian purchasing atau procurement perlu menginformasikan jenis barang atau jasa yang dibeli dan identitas pemasok.
Bagian accounting mencatat kontrak, invoice, kewajiban pembayaran, serta transaksi valuta asing.
Sementara itu, tax staff memeriksa klasifikasi objek PPN, mekanisme pemungutan, saat terutang, dan kewajiban pelaporan.
Untuk impor barang, koordinasi dengan bagian logistik dan kepabeanan penting dilakukan agar dokumen PIB dan bukti pembayaran pajak tersedia.
Untuk jasa luar negeri, kontrak harus diperiksa agar ruang lingkup jasa dan lokasi pemanfaatannya jelas.
Sedangkan untuk pembelian layanan digital, perusahaan perlu memastikan bahwa akun pelanggan menggunakan identitas perpajakan yang benar apabila PPN akan dikreditkan.
Sebelum SPT Masa PPN dilaporkan, tax manager sebaiknya memeriksa hasil rekonsiliasi transaksi luar negeri secara terpisah.
Dengan demikian, perusahaan mempunyai dokumentasi yang memadai apabila timbul permintaan penjelasan atau pemeriksaan pajak.
Kesimpulan
PPN atas transaksi luar negeri tidak hanya berkaitan dengan impor barang.
Kewajiban PPN juga dapat timbul ketika perusahaan Indonesia memanfaatkan jasa, lisensi, perangkat lunak, atau produk digital dari luar Daerah Pabean.
Namun, mekanisme pemungutannya berbeda.
PPN impor barang pada umumnya diselesaikan melalui mekanisme kepabeanan.
PPN atas pemanfaatan BKP tidak berwujud atau JKP dari luar negeri yang tidak dipungut melalui mekanisme khusus dapat menjadi kewajiban penyetoran pihak yang memanfaatkan di Indonesia.
Sementara itu, untuk produk digital yang dijual melalui Pemungut PPN PMSE yang ditunjuk, PPN dipungut oleh pihak tersebut sesuai ketentuan.
Bagi PKP, PPN yang dibayar atau dipungut dapat menjadi Pajak Masukan sepanjang memenuhi persyaratan pengkreditan.
Karena itu, tax staff perlu membedakan jenis transaksi, menentukan saat terutang, memeriksa dokumen perpajakan, dan melakukan rekonsiliasi sebelum SPT Masa PPN disampaikan.
Dengan memahami mekanisme tersebut, perusahaan dapat mengelola PPN atas transaksi internasional secara lebih tepat dan mengurangi risiko kesalahan pembayaran maupun pelaporan.
FAQ: PPN atas Transaksi Luar Negeri
Bisa. Impor BKP, pemanfaatan BKP tidak berwujud, dan pemanfaatan JKP dari luar Daerah Pabean di Indonesia merupakan objek PPN sesuai ketentuan.
Tarif umum PPN adalah 12 persen. Namun, untuk impor BKP nonmewah yang memenuhi ketentuan, tarif tersebut diterapkan atas DPP nilai lain sebesar 11/12 dari nilai impor sehingga PPN efektif setara 11 persen.
Tidak selalu. Nilai impor sebagai DPP harus ditentukan berdasarkan ketentuan kepabeanan dan perpajakan, yang dapat berbeda dari nilai invoice pemasok.
Pada prinsipnya dapat bagi PKP apabila memenuhi persyaratan pengkreditan dan didukung dokumen impor yang sah.
Dapat dikenai PPN apabila memenuhi ketentuan pemanfaatan JKP dari luar Daerah Pabean di dalam Daerah Pabean.
Dalam mekanisme penyetoran sendiri, pihak di Indonesia yang memanfaatkan jasa wajib menyetorkan PPN. Namun, jika PPN dipungut melalui mekanisme Pemungut PPN PMSE yang berlaku, tanggung jawab pemungutannya berbeda.
Untuk pemanfaatan jasa luar negeri yang mengikuti mekanisme penyetoran sendiri, batas umum penyetoran adalah tanggal 15 bulan berikutnya setelah saat terutang PPN, dengan memperhatikan ketentuan administrasi yang berlaku.
Dapat dikenai PPN sebagai pemanfaatan BKP tidak berwujud atau JKP dari luar negeri, tergantung karakteristik transaksi dan ketentuan yang berlaku.
PPN PMSE adalah mekanisme pemungutan PPN atas pemanfaatan BKP tidak berwujud atau JKP dari luar negeri melalui perdagangan elektronik oleh pihak yang telah ditunjuk sebagai pemungut.
Untuk transaksi umum melalui Pemungut PPN PMSE yang ditunjuk, PPN dihitung dengan tarif 12 persen atas DPP nilai lain sebesar 11/12 sehingga efektif setara 11 persen dari nilai sebelum PPN.
Tidak semestinya terjadi penyetoran ganda atas pemanfaatan yang PPN Indonesianya telah dipungut secara benar oleh Pemungut PPN PMSE. Periksa bukti pungut dan status penyedianya.
Dapat bagi PKP apabila memenuhi persyaratan pengkreditan dan didukung bukti pungut yang memenuhi ketentuan dokumen tertentu yang dipersamakan dengan Faktur Pajak.
Tidak. PPN dan PPh Pasal 26 mempunyai objek serta mekanisme berbeda. Satu transaksi dapat memerlukan analisis keduanya.
Kewajiban pembayaran atas pemanfaatan BKP tidak berwujud atau JKP dari luar negeri dapat timbul bagi orang pribadi maupun badan sesuai ketentuan, meskipun tidak berstatus PKP.
Perlakuannya bergantung pada jenis transaksi. Impor menggunakan dokumen kepabeanan, penyetoran sendiri menggunakan bukti pembayaran yang relevan, sedangkan PPN PMSE menggunakan bukti pungut sesuai ketentuan. PKP harus memeriksa pengkreditan dan pelaporannya dalam SPT Masa PPN.