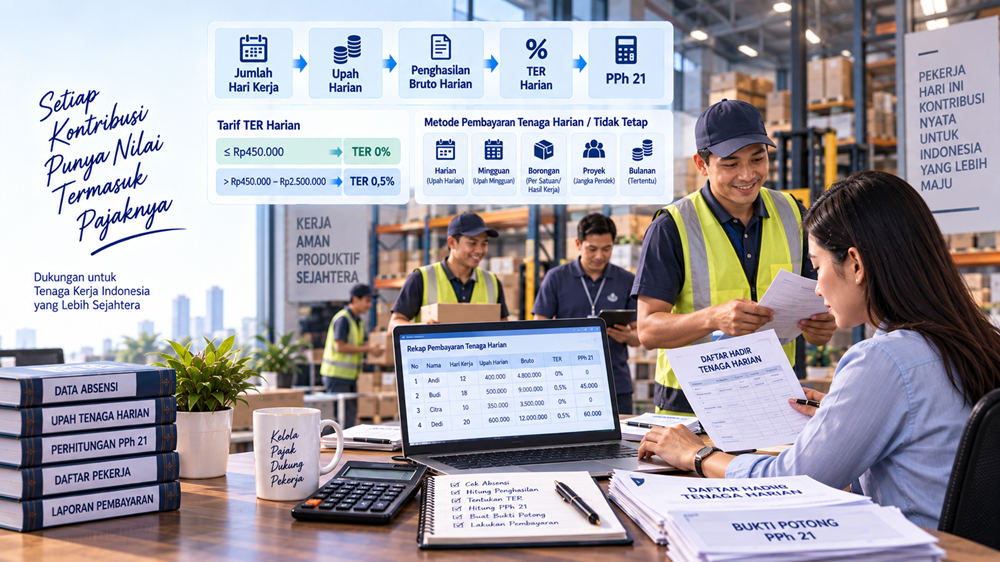

Tidak semua orang yang bekerja untuk perusahaan berstatus sebagai pegawai tetap.
Di lapangan, perusahaan sering menggunakan tenaga harian, pekerja borongan, pegawai yang dibayar berdasarkan jumlah hari kerja, jumlah unit pekerjaan, atau penyelesaian suatu pekerjaan tertentu.
Misalnya sebuah perusahaan menggunakan 20 tenaga tambahan selama satu minggu untuk membantu proses pengemasan barang.
Ada juga pekerja yang datang hanya ketika dibutuhkan dan memperoleh upah berdasarkan jumlah hari kerja.
Pertanyaan pajaknya kemudian muncul:
Apakah penghasilan tenaga harian juga dipotong PPh 21?
Lalu pertanyaan berikutnya:
Bagaimana menghitungnya? Apakah sama seperti karyawan tetap?
Jawabannya: jangan langsung menggunakan rumus PPh 21 pegawai tetap.
Dalam PPh Pasal 21, status penerima penghasilan sangat menentukan cara menghitung pajaknya. Pegawai tetap dan pegawai tidak tetap memiliki karakter serta mekanisme pemotongan yang berbeda.
Untuk pegawai tidak tetap yang menerima penghasilan berdasarkan hari kerja, misalnya, kita akan bertemu dengan Tarif Efektif Rata-Rata Harian atau TER Harian.
Namun tidak semua pegawai tidak tetap otomatis dihitung dengan satu rumus yang sama.
Cara pembayaran juga perlu diperhatikan.
Artikel ini akan menjadi peta utama untuk memahami PPh 21 pegawai tidak tetap dan tenaga harian, mulai dari pengertian, TER Harian, cara menentukan mekanisme perhitungan hingga contoh sederhananya.
Untuk kasus yang lebih spesifik, Anda dapat melanjutkan ke panduan turunannya.
Apa yang Dimaksud Pegawai Tidak Tetap?
Sebelum membicarakan tarif, kita harus memastikan dulu siapa yang sedang kita hitung pajaknya.
Secara umum, pegawai tidak tetap atau tenaga kerja lepas merupakan pegawai yang menerima penghasilan berdasarkan kondisi tertentu seperti jumlah hari kerja, jumlah unit hasil pekerjaan, atau penyelesaian suatu jenis pekerjaan.
Dalam praktik, pola pembayaran pegawai tidak tetap dapat berupa:
- upah harian;
- upah mingguan;
- upah satuan;
- upah borongan;
- atau pembayaran dengan pola lainnya sesuai hubungan kerja dan ketentuan yang berlaku.
Ini berbeda dengan pegawai tetap yang pada umumnya menerima penghasilan secara teratur dalam hubungan kepegawaian yang bersifat tetap.
Namun jangan menentukan status seseorang hanya berdasarkan nama kontraknya.
Seseorang disebut “freelance” oleh perusahaan belum tentu otomatis diperlakukan sebagai bukan pegawai.
Begitu pula seseorang yang disebut “karyawan kontrak” belum tentu otomatis menjadi pegawai tidak tetap untuk tujuan PPh 21.
Yang perlu dilihat adalah fakta hubungan kerja dan bagaimana penghasilannya dibayarkan.
Baca juga: Pegawai Tetap dan Pegawai Tidak Tetap dalam PPh 21: Apa Perbedaannya?
Apa Bedanya Pegawai Tidak Tetap dengan Bukan Pegawai?
Dua istilah ini sering tertukar.
Padahal keduanya berbeda.
Bayangkan sebuah perusahaan membutuhkan tambahan tenaga untuk proses produksi selama periode tertentu.
Pekerja tersebut datang bekerja mengikuti kebutuhan perusahaan dan memperoleh upah berdasarkan hari kerja atau hasil pekerjaannya.
Situasi seperti ini perlu dianalisis dalam konteks pegawai tidak tetap.
Sekarang bandingkan dengan perusahaan yang menyewa seorang konsultan independen untuk memberikan jasa profesional.
Orang tersebut tidak berada dalam hubungan sebagai pegawai, tetapi memberikan jasa secara independen.
Kondisi kedua lebih dekat dengan pembahasan bukan pegawai.
Perbedaannya penting karena mekanisme PPh 21-nya dapat berbeda.
Karena itu, jangan mulai dari pertanyaan:
“Tarifnya berapa?”
Mulailah dari:
“Dalam kapasitas apa orang ini menerima penghasilan?”
Baca selengkapnya: Pegawai Tidak Tetap vs Bukan Pegawai: Perbedaan PPh 21 dan Cara Menentukannya
Siapa yang Sering Disebut Tenaga Harian?
Istilah tenaga harian banyak digunakan dalam praktik bisnis.
Contohnya dapat ditemukan pada:
- perusahaan konstruksi;
- manufaktur;
- pergudangan;
- perkebunan;
- event organizer;
- restoran;
- jasa logistik;
- usaha produksi;
- dan berbagai kegiatan usaha lainnya.
Seorang tenaga harian biasanya menerima upah berdasarkan jumlah hari ia bekerja.
Misalnya:
Upah per hari Rp400.000 × 10 hari kerja = Rp4.000.000
Namun sekali lagi, jangan hanya melihat istilah “tenaga harian” pada daftar pembayaran.
Perusahaan tetap harus melihat fakta hubungan kerja dan pola pembayarannya untuk menentukan perlakuan PPh 21 yang benar.
Apa Itu TER Harian PPh 21?
TER Harian adalah Tarif Efektif Rata-Rata Harian yang digunakan dalam mekanisme pemotongan PPh Pasal 21 tertentu.
Konsep ini perlu dibedakan dengan TER Bulanan yang sering kita bahas dalam PPh 21 pegawai tetap.
Secara sederhana:
TER Bulanan ≠ TER Harian
Keduanya sama-sama merupakan tarif efektif, tetapi digunakan dalam konteks yang berbeda.
Untuk pegawai tidak tetap dengan pembayaran penghasilan yang relevan dengan mekanisme harian, TER Harian dapat digunakan untuk menentukan PPh 21 yang harus dipotong.
Rumus sederhananya:
PPh 21 = Penghasilan Bruto Harian × TER Harian
Namun sebelum menggunakan rumus tersebut, kita perlu mengetahui berapa penghasilan bruto yang diterima dalam sehari dan lapisan tarif yang berlaku.
Berapa TER Harian PPh 21?
Dalam mekanisme TER Harian terdapat lapisan berdasarkan jumlah penghasilan bruto harian.
Secara umum, gambaran tarifnya adalah:
| Penghasilan Bruto Harian | TER Harian |
|---|---|
| Sampai dengan Rp450.000 | 0% |
| Di atas Rp450.000 s.d. Rp2.500.000 | 0,5% |
Tabel sederhana ini membuat penghitungan tenaga harian relatif mudah untuk dipahami.
Namun jangan berhenti pada tabel tersebut.
Jika pola pembayaran atau jumlah penghasilan telah berada di luar kondisi yang menggunakan TER Harian, perusahaan perlu melihat mekanisme penghitungan yang berlaku untuk kondisi tersebut.
Dengan kata lain:
jangan menggunakan TER Harian untuk semua pembayaran kepada pegawai tidak tetap tanpa melihat cara dan jumlah pembayarannya.
Contoh PPh 21 Tenaga Harian dengan Upah Rp400.000
Mari mulai dari contoh yang sangat sederhana.
Andi bekerja sebagai tenaga harian pada PT ABC.
Upah yang diterima:
Rp400.000 per hari
Andi bekerja selama satu hari dan memperoleh penghasilan bruto sebesar Rp400.000.
Karena penghasilan bruto hariannya masih berada pada lapisan TER Harian 0%, maka:
PPh 21 = Rp400.000 × 0%
PPh 21 = Rp0
Dalam ilustrasi sederhana ini tidak terdapat PPh 21 yang dipotong pada hari tersebut berdasarkan TER Harian.
Tetapi jangan kemudian membuat kesimpulan:
“Tenaga harian dengan penghasilan kecil pasti tidak pernah dipotong PPh 21.”
Perusahaan tetap harus melihat keseluruhan kondisi dan pola pembayaran yang berlaku.
Contoh PPh 21 Tenaga Harian dengan Upah Rp600.000
Sekarang kita ubah angkanya.
Budi bekerja sebagai tenaga harian dan menerima upah:
Rp600.000 per hari
Untuk lapisan penghasilan bruto harian di atas Rp450.000 sampai dengan Rp2.500.000, TER Hariannya adalah 0,5%.
Maka:
PPh 21 = Rp600.000 × 0,5%
PPh 21 = Rp3.000
Sehingga dari pembayaran bruto Rp600.000 tersebut terdapat PPh 21 sebesar Rp3.000 berdasarkan ilustrasi ini.
Perhitungannya terlihat sangat sederhana.
Tetapi kesederhanaan tersebut hanya berlaku setelah kita memastikan bahwa penerima dan pola pembayarannya memang masuk dalam mekanisme TER Harian.
Contoh Upah Harian Dibayar untuk Beberapa Hari Kerja
Sekarang misalnya Budi bekerja selama 10 hari.
Upahnya tetap:
Rp600.000 per hari
Total penghasilan bruto berdasarkan ilustrasi:
10 × Rp600.000 = Rp6.000.000
Kesalahan yang perlu dihindari adalah langsung melihat Rp6 juta kemudian menggunakan tarif seolah-olah itu adalah satu pembayaran harian.
Kita harus memahami periode dan pola pembayaran penghasilan.
Inilah mengapa bagian payroll harus menyimpan informasi seperti:
- jumlah hari kerja;
- tarif upah per hari;
- waktu pembayaran;
- total penghasilan;
- dan status pekerja.
Bukan sekadar angka total yang harus dibayar.
Baca selengkapnya: Cara Menghitung PPh 21 Tenaga Harian yang Bekerja Beberapa Hari dalam Sebulan
Bagaimana Jika Upah Harian Melebihi Rp2,5 Juta?
Tabel TER Harian sederhana tadi berhenti pada penghasilan bruto harian sampai dengan Rp2.500.000.
Lalu bagaimana jika seseorang menerima lebih dari jumlah tersebut?
Di sinilah perusahaan tidak boleh meneruskan tarif 0,5% secara otomatis.
Jika kondisi penghasilan berada di luar rentang penggunaan TER Harian, perlu digunakan mekanisme penghitungan yang sesuai dengan ketentuan untuk kondisi tersebut.
Karena kasus ini lebih spesifik, sebaiknya dipisahkan dari pembahasan dasar.
Baca selengkapnya: Cara Menghitung PPh 21 Pegawai Tidak Tetap dengan Penghasilan di Atas Rp2,5 Juta Sehari
Bagaimana Jika Upah Dibayar Bulanan?
Ini salah satu bagian yang sangat penting.
Seseorang bisa berstatus pegawai tidak tetap tetapi penghasilannya dibayarkan secara bulanan.
Jika pola pembayarannya berubah, jangan berasumsi bahwa TER Harian tetap digunakan hanya karena statusnya pegawai tidak tetap.
Dalam kondisi pembayaran bulanan, mekanisme tarif efektif yang relevan perlu dilihat sesuai ketentuan yang berlaku.
Jadi, dalam PPh 21 pegawai tidak tetap terdapat dua pertanyaan berbeda:
Siapa penerima penghasilannya?
dan
Bagaimana penghasilan tersebut dibayarkan?
Kedua pertanyaan tersebut harus dijawab sebelum memilih tarif.
Baca selengkapnya: PPh 21 Pegawai Tidak Tetap yang Dibayar Bulanan: Tarif dan Contoh Perhitungannya
Bagaimana dengan Upah Mingguan?
Perusahaan juga dapat membayar tenaga kerja setiap minggu.
Misalnya seorang pekerja memperoleh upah Rp500.000 per hari dan bekerja lima hari.
Kemudian perusahaan membayar seluruh upah pada akhir minggu.
Jangan hanya melihat bahwa pembayarannya dilakukan setiap Jumat lalu langsung menganggap dasar pajaknya Rp2,5 juta dengan satu formula tertentu.
Pola penghasilan, cara pembayaran, dan ketentuan yang berlaku perlu diperhatikan.
Karena itu, sistem payroll sebaiknya mampu membedakan:
frekuensi bekerja dan frekuensi pembayaran.
Dua hal tersebut tidak selalu sama.
Baca selengkapnya: Cara Menghitung PPh 21 Upah Mingguan Pegawai Tidak Tetap
Bagaimana dengan Upah Borongan?
Selain upah harian, pegawai tidak tetap dapat menerima penghasilan berdasarkan penyelesaian suatu pekerjaan.
Misalnya perusahaan membayar tenaga tertentu berdasarkan:
- jumlah barang yang diselesaikan;
- luas area yang dikerjakan;
- jumlah paket yang diproses;
- volume pekerjaan;
- atau satu pekerjaan tertentu.
Dalam praktik, ini sering disebut upah borongan.
Jangan langsung membagi nilai borongan dengan jumlah hari kerja hanya agar dapat menggunakan TER Harian.
Perusahaan perlu melihat bagaimana ketentuan PPh 21 memperlakukan pembayaran tersebut berdasarkan karakter penghasilannya.
Baca selengkapnya: PPh 21 Upah Borongan: Cara Menghitung dan Contohnya
Bagaimana dengan Upah Satuan?
Konsep serupa juga dapat ditemukan pada upah satuan.
Misalnya seorang pekerja dibayar Rp5.000 untuk setiap unit barang yang diselesaikan.
Jika dalam satu periode ia menghasilkan 200 unit, maka penghasilannya:
200 × Rp5.000 = Rp1.000.000
Namun bagaimana PPh 21 dihitung tidak cukup ditentukan hanya dengan melihat hasil perkalian tersebut.
Perlu diperhatikan bagaimana dan kapan penghasilan dibayarkan serta mekanisme yang berlaku terhadap pegawai tidak tetap tersebut.
Baca selengkapnya: PPh 21 Upah Satuan: Tarif dan Contoh Perhitungan
Apakah Pegawai Tidak Tetap Mendapat PTKP?
Pertanyaan ini sering muncul karena pembaca sudah familiar dengan penghitungan pegawai tetap.
Pada pegawai tetap, PTKP sangat penting dalam penghitungan PPh 21 pada masa pajak terakhir.
Kemudian orang mencoba menggunakan pola yang sama pada tenaga harian.
Padahal mekanisme PPh 21 pegawai tidak tetap tidak boleh begitu saja disamakan dengan pegawai tetap.
Dalam penggunaan TER Harian, kita melihat penghasilan bruto harian dan lapisan tarif efektif yang berlaku.
Jadi jangan mengambil formula:
Penghasilan setahun – PTKP = PKP
kemudian menggunakannya sebagai formula harian untuk setiap tenaga kerja lepas.
Masing-masing kategori penerima penghasilan memiliki mekanismenya sendiri.
Apakah Tenaga Harian Menggunakan TER Kategori A, B, dan C?
Tidak untuk mekanisme TER Harian.
Kategori TER A, B, dan C dikenal dalam TER Bulanan berdasarkan pengelompokan status PTKP tertentu.
Sedangkan TER Harian menggunakan struktur tarif harian berdasarkan penghasilan bruto harian.
Ini penting karena perusahaan terkadang memiliki satu spreadsheet PPh 21 kemudian mencoba menggunakan tabel yang sama untuk seluruh pekerja.
Padahal:
Pegawai tetap → mekanisme TER Bulanan yang relevan
sedangkan untuk kondisi pegawai tidak tetap tertentu:
Pegawai tidak tetap/tenaga harian → mekanisme TER Harian yang relevan.
Jangan mencampur tabel tarifnya.
Tenaga Harian vs Freelancer: Jangan Salah Klasifikasi
Misalnya sebuah perusahaan menggunakan seseorang selama tiga hari untuk membantu pekerjaan tertentu.
Apakah dia otomatis tenaga harian?
Belum tentu.
Jika orang tersebut bekerja dalam karakter hubungan sebagai pegawai dan memperoleh upah berdasarkan hari kerja, analisisnya dapat mengarah pada pegawai tidak tetap.
Tetapi jika seseorang merupakan profesional independen yang memberikan jasa kepada perusahaan, statusnya dapat berbeda.
Contohnya fotografer independen dibayar Rp5 juta untuk mendokumentasikan acara perusahaan selama satu hari.
Fakta bahwa ia bekerja “satu hari” tidak otomatis membuatnya menjadi tenaga harian.
Ia dapat saja merupakan bukan pegawai yang memberikan jasa secara independen.
Jadi durasi pekerjaan bukan satu-satunya penentu.
Baca selengkapnya: Tenaga Harian atau Freelancer? Cara Menentukan Status Penerima Penghasilan dalam PPh 21
Tenaga Harian vs Karyawan Kontrak
Ini juga perlu dibedakan.
Istilah pegawai tidak tetap dalam perpajakan tidak selalu identik dengan istilah karyawan kontrak yang digunakan dalam praktik ketenagakerjaan.
Seseorang dapat memiliki kontrak kerja untuk periode tertentu, tetapi klasifikasi PPh 21-nya harus tetap dilihat berdasarkan definisi dan karakter pembayaran yang berlaku dalam ketentuan perpajakan.
Karena itu, bagian HR dan tax sebaiknya tidak hanya bertukar data berupa:
“Status kontrak.”
Data payroll perlu memberikan gambaran yang lebih lengkap mengenai hubungan kerja dan pola pembayaran.
Baca selengkapnya: Apakah Karyawan Kontrak Termasuk Pegawai Tidak Tetap dalam PPh 21?
Dari Sisi Perusahaan: Data Harian Menjadi Sangat Penting
Untuk perusahaan dengan jumlah tenaga harian yang besar, tantangan sebenarnya bukan hanya menghitung tarif.
Tantangannya adalah data.
Bayangkan perusahaan memiliki 300 tenaga harian.
Sebagian bekerja lima hari, sebagian 12 hari, sebagian dibayar berdasarkan satuan pekerjaan, dan sebagian memperoleh tambahan penghasilan tertentu.
Tanpa sistem pencatatan yang baik, kesalahan sangat mudah terjadi.
Perusahaan sebaiknya memiliki setidaknya:
identitas pekerja → status pekerja → tanggal kerja → jumlah hari → jenis upah → penghasilan bruto → PPh 21 → penghasilan setelah pemotongan.
Semakin banyak tenaga kerja, semakin penting integrasi antara data HR, absensi, payroll, accounting, dan tax.
Jangan Lupakan Bukti Pemotongan
Sama seperti penerima penghasilan lainnya, administrasi PPh 21 pegawai tidak tetap tidak berhenti setelah perusahaan menemukan angka pajaknya.
Perusahaan tetap perlu memperhatikan kewajiban administrasi pemotongan sesuai ketentuan yang berlaku.
Bagi pekerja, bukti pemotongan juga penting sebagai dokumentasi atas penghasilan dan pajak yang telah dipotong.
Karena itu, proses yang baik seharusnya tidak hanya:
Hitung → Potong → Bayar
tetapi:
Identifikasi → Hitung → Potong → Dokumentasikan → Administrasikan → Laporkan.
Baca selengkapnya: Bukti Potong PPh 21 Pegawai Tidak Tetap dan Tenaga Harian
Peta Panduan PPh 21 Pegawai Tidak Tetap
Artikel ini merupakan halaman utama. Jika kasus Anda lebih spesifik, gunakan panduan berikut.
Ingin memahami TER Harian secara lengkap?
→ TER Harian PPh 21: Tarif 0% dan 0,5% Beserta Contohnya
Tenaga harian bekerja beberapa hari?
→ Cara Menghitung PPh 21 Tenaga Harian yang Bekerja Beberapa Hari dalam Sebulan
Penghasilan sehari lebih dari Rp2,5 juta?
→ PPh 21 Pegawai Tidak Tetap dengan Penghasilan di Atas Rp2,5 Juta Sehari
Pegawai tidak tetap dibayar bulanan?
→ PPh 21 Pegawai Tidak Tetap yang Dibayar Bulanan
Pembayaran dilakukan mingguan?
→ Cara Menghitung PPh 21 Upah Mingguan
Menggunakan sistem borongan?
→ PPh 21 Upah Borongan: Tarif dan Contoh
Pekerja dibayar per unit?
→ PPh 21 Upah Satuan: Cara Menghitung
Bingung tenaga harian atau freelancer?
→ Tenaga Harian vs Freelancer dalam PPh 21
Bingung karyawan kontrak atau pegawai tidak tetap?
→ Apakah Karyawan Kontrak Termasuk Pegawai Tidak Tetap?
Ingin memahami bukti potong?
→ Bukti Potong PPh 21 Pegawai Tidak Tetap
Dengan struktur tersebut, artikel ini tidak perlu menjadi ensiklopedia yang memasukkan seluruh kemungkinan transaksi.
Fungsinya adalah membantu pembaca mengetahui jalan mana yang harus diambil berdasarkan kasus yang sedang dihadapi.
Kesalahan yang Sering Terjadi Saat Menghitung PPh 21 Tenaga Harian
Ada beberapa kesalahan yang terlihat sederhana tetapi cukup sering terjadi.
Menggunakan TER Pegawai Tetap
TER A, B, dan C tidak boleh otomatis digunakan untuk tenaga harian yang masuk mekanisme TER Harian.
Menganggap Semua Pekerja Satu Hari adalah Tenaga Harian
Seorang profesional independen yang memberikan jasa selama satu hari belum tentu merupakan pegawai tidak tetap.
Hanya Melihat Total Pembayaran
Perusahaan melihat seseorang dibayar Rp6 juta lalu langsung mencari tarif berdasarkan angka Rp6 juta tanpa memahami pola upah dan periode pembayarannya.
Menggunakan TER 0,5% untuk Semua Penghasilan
TER 0,5% memiliki rentang penggunaan tertentu. Jangan meneruskannya ke kondisi di luar rentang tersebut tanpa melihat mekanisme yang berlaku.
Tidak Membedakan Cara Pembayaran
Upah harian, mingguan, bulanan, satuan, dan borongan perlu dianalisis sesuai karakter masing-masing.
Data Absensi dan Payroll Tidak Sinkron
Ini sangat berisiko pada perusahaan yang memiliki ratusan tenaga harian.
Rumus bisa benar, tetapi jika jumlah hari kerja salah, PPh 21 tetap akan salah.
Kesimpulan
Menghitung PPh 21 pegawai tidak tetap sebenarnya tidak harus rumit.
Kuncinya justru ada sebelum membuka kalkulator.
Pertama, pastikan penerima penghasilan memang termasuk pegawai tidak tetap, bukan pegawai tetap atau bukan pegawai.
Kedua, periksa bagaimana penghasilannya dibayarkan.
Apakah berdasarkan:
- hari kerja;
- minggu;
- bulan;
- satuan hasil;
- atau borongan?
Ketiga, baru tentukan mekanisme pemotongannya.
Untuk kondisi yang menggunakan TER Harian, gambaran sederhananya:
Penghasilan Bruto Harian → Tentukan Lapisan TER Harian → Kalikan Tarif → PPh 21
Penghasilan bruto sampai dengan Rp450.000 per hari berada pada TER Harian 0%, sedangkan penghasilan di atas Rp450.000 sampai dengan Rp2.500.000 per hari menggunakan TER Harian 0,5%.
Namun jangan memaksakan rumus tersebut ke seluruh kondisi pegawai tidak tetap.
Jika cara pembayaran atau jumlah penghasilan berbeda, periksa mekanisme yang relevan.
Bagi perusahaan, klasifikasi pekerja dan kualitas data payroll sama pentingnya dengan tarif pajaknya.
Dengan memahami peta ini terlebih dahulu, kasus upah harian, mingguan, bulanan, satuan, dan borongan akan jauh lebih mudah dipelajari satu per satu.
FAQ PPh 21 Pegawai Tidak Tetap dan Tenaga Harian
Secara umum, pegawai tidak tetap atau tenaga kerja lepas merupakan pegawai yang menerima penghasilan berdasarkan jumlah hari kerja, jumlah unit hasil pekerjaan, penyelesaian pekerjaan tertentu, atau pola pembayaran lain yang memenuhi karakteristik sesuai ketentuan PPh 21.
Penghasilan tenaga harian dapat masuk dalam mekanisme pemotongan PPh 21. Besarnya pemotongan bergantung pada penghasilan bruto dan mekanisme yang berlaku terhadap pembayaran tersebut
TER Harian adalah Tarif Efektif Rata-Rata Harian yang digunakan untuk menghitung pemotongan PPh 21 pada kondisi tertentu berdasarkan penghasilan bruto harian.
Untuk penghasilan bruto harian sampai dengan Rp450.000, TER Harian adalah 0%. Untuk penghasilan bruto harian di atas Rp450.000 sampai dengan Rp2.500.000, TER Harian adalah 0,5%.
Jika kondisi pembayaran memenuhi penggunaan TER Harian dan penghasilan bruto hariannya Rp400.000, tarif efektif pada lapisan tersebut adalah 0%, sehingga dalam ilustrasi tersebut PPh 21 hariannya nihil.
Jika kondisi tersebut menggunakan TER Harian, penghasilan Rp600.000 berada pada lapisan TER Harian 0,5%. PPh 21 dalam ilustrasi sederhana menjadi Rp600.000 × 0,5% = Rp3.000.
Jangan meneruskan penggunaan TER Harian 0,5% secara otomatis. Kondisi tersebut perlu dihitung menggunakan mekanisme yang sesuai berdasarkan ketentuan PPh 21 yang berlaku.
Tidak boleh disimpulkan demikian hanya berdasarkan status pekerjanya. Cara pembayaran merupakan salah satu faktor penting dalam menentukan mekanisme tarif yang digunakan.
TER A, B, dan C merupakan kategori TER Bulanan. Untuk kondisi yang menggunakan TER Harian, tarif ditentukan berdasarkan lapisan penghasilan bruto harian.
Tidak selalu. Freelancer atau profesional independen dapat berada dalam kategori bukan pegawai, sedangkan pegawai tidak tetap memiliki karakter hubungan sebagai pegawai dengan pola penghasilan tertentu. Fakta hubungan dan transaksi perlu diperiksa.
Tidak otomatis. Istilah kontrak dalam hubungan ketenagakerjaan tidak dapat langsung digunakan untuk menentukan klasifikasi PPh 21. Karakter hubungan dan pembayaran perlu dianalisis berdasarkan ketentuan perpajakan.
Upah borongan dapat berada dalam cakupan PPh 21 sesuai karakter penerima dan pembayarannya. Mekanisme penghitungan perlu disesuaikan dengan ketentuan yang berlaku dan tidak boleh otomatis disamakan dengan upah harian.
Perusahaan tetap perlu memenuhi kewajiban administrasi pemotongan PPh 21 sesuai ketentuan. Bagi penerima penghasilan, bukti pemotongan merupakan dokumen penting atas penghasilan dan pajak yang telah dipotong.