
Bekerja untuk sebuah perusahaan tidak selalu berarti menjadi karyawan.
Seorang perusahaan bisa membayar akuntan independen untuk membantu menyusun laporan keuangan. Klinik bisa membayar dokter berdasarkan jasa yang diberikan. Perusahaan dapat menggunakan jasa pengacara, arsitek, konsultan, pembicara, atau profesional lainnya tanpa mengangkat mereka sebagai pegawai.
Di dunia kerja yang semakin fleksibel, kita juga mengenal istilah freelancer.
Pertanyaannya kemudian:
Kalau bukan karyawan, apakah penghasilannya tetap dipotong PPh 21?
Dalam kondisi tertentu, ya.
Tetapi cara menghitung PPh 21 atas penghasilan bukan pegawai tidak boleh langsung disamakan dengan PPh 21 karyawan tetap.
Di sinilah kesalahan sering terjadi.
Ada perusahaan yang melihat seseorang bekerja secara rutin kemudian otomatis menggunakan formula pegawai. Sebaliknya, ada pula penerima penghasilan yang merasa dirinya freelancer sehingga menganggap pembayaran yang diterimanya pasti tidak berkaitan dengan PPh 21.
Padahal, istilah yang digunakan dalam kontrak atau percakapan sehari-hari belum tentu menentukan perlakuan pajaknya.
Yang perlu dilihat adalah siapa penerima penghasilannya, hubungan dengan pemberi penghasilan, jenis jasa atau kegiatan yang dilakukan, serta bagaimana pembayaran tersebut diberikan.
Artikel ini akan menjadi peta utama untuk memahami PPh 21 atas bukan pegawai, freelancer, dan tenaga ahli. Kita akan membahas siapa yang termasuk di dalamnya, bagaimana menentukan dasar pengenaan, gambaran tarif dan cara menghitungnya, serta apa yang harus diperhatikan oleh pemberi maupun penerima penghasilan.
Untuk profesi dan kasus yang lebih spesifik, Anda dapat melanjutkan ke artikel turunan yang relevan.
Apa yang Dimaksud Bukan Pegawai dalam PPh 21?
Istilah bukan pegawai perlu dipahami dari perspektif perpajakan, bukan sekadar dari cara seseorang menyebut pekerjaannya.
Secara sederhana, bukan pegawai adalah orang pribadi selain pegawai tetap dan pegawai tidak tetap yang memperoleh penghasilan dengan nama dan dalam bentuk apa pun sebagai imbalan atas pekerjaan bebas atau jasa yang dilakukan berdasarkan perintah atau permintaan dari pemberi penghasilan.
Dari sini kita sudah dapat melihat perbedaan dasarnya.
Seorang pegawai bekerja dalam hubungan kepegawaian dengan pemberi kerja.
Sementara bukan pegawai memperoleh imbalan atas pekerjaan bebas atau jasa yang dilakukannya tanpa harus berada dalam posisi sebagai pegawai dari pihak yang membayar.
Karena itu, sebelum menghitung PPh 21, pertanyaan pertama yang harus dijawab adalah:
Apakah orang yang menerima pembayaran ini merupakan pegawai atau bukan pegawai?
Kesalahan pada tahap ini dapat membuat seluruh penghitungan berikutnya menjadi keliru.
Baca juga: PPh Pasal 21: Panduan Lengkap untuk Karyawan dan Perusahaan
Apakah Freelancer Termasuk Bukan Pegawai?
Istilah freelancer sangat umum digunakan dalam dunia kerja, tetapi kita perlu berhati-hati ketika membawanya ke dalam perpajakan.
Seseorang dapat menyebut dirinya freelancer karena bekerja secara independen dan menerima proyek dari beberapa klien.
Misalnya:
- desainer grafis;
- programmer;
- copywriter;
- fotografer;
- konsultan;
- penerjemah;
- digital marketer;
- content creator;
- atau profesi independen lainnya.
Namun, kata “freelancer” sendiri tidak otomatis menentukan perlakuan pajaknya.
Perusahaan tetap perlu melihat karakter hubungan dan pembayaran yang sebenarnya.
Misalnya seorang desainer menerima Rp10 juta untuk menyelesaikan satu proyek branding.
Pertanyaan pajaknya bukan hanya:
“Apakah dia freelancer?”
Tetapi:
“Dalam kapasitas apa penghasilan tersebut diterima dan bagaimana ketentuan PPh 21 memperlakukannya?”
Karena itulah kontrak dan fakta transaksi menjadi penting.
Baca selengkapnya: PPh 21 Freelancer: Tarif, Dasar Pengenaan, dan Contoh Perhitungannya
Siapa yang Termasuk Tenaga Ahli?
Dalam pembahasan PPh 21 bukan pegawai, kita juga akan sering bertemu dengan istilah tenaga ahli.
Kelompok profesi tenaga ahli memiliki karakteristik tersendiri dalam ketentuan PPh 21.
Beberapa profesi yang lazim dikenal dalam kelompok tenaga ahli antara lain:
- pengacara;
- akuntan;
- arsitek;
- dokter;
- konsultan;
- notaris;
- penilai; dan
- aktuaris.
Namun jangan berhenti pada nama profesinya.
Yang juga perlu diperhatikan adalah bagaimana orang tersebut memberikan jasa dan dalam kapasitas apa pembayaran diterima.
Seorang dokter, misalnya, dapat memperoleh penghasilan dalam berbagai kondisi.
Perlakuan pajaknya perlu melihat fakta hubungan dan pembayaran tersebut, bukan sekadar fakta bahwa profesinya adalah dokter.
Begitu pula dengan konsultan.
Kata “konsultan” pada invoice tidak otomatis membuat semua transaksi memiliki perlakuan PPh 21 yang sama.
Baca selengkapnya: PPh 21 Tenaga Ahli: Tarif dan Contoh Perhitungan Dokter, Pengacara, Akuntan, Arsitek, Konsultan, Notaris, Penilai, dan Aktuaris
Jangan Langsung Menggunakan Rumus PPh 21 Karyawan
Ini salah satu kesalahan yang perlu dihindari.
Misalnya perusahaan membayar seorang konsultan independen sebesar Rp20 juta.
Kemudian bagian payroll mencoba menghitung pajaknya menggunakan mekanisme TER pegawai tetap.
Pendekatan seperti ini bisa bermasalah.
Mengapa?
Karena TER bulanan untuk pegawai tetap tidak boleh begitu saja diterapkan kepada bukan pegawai.
Mekanisme PPh 21 sangat bergantung pada kategori penerima penghasilan.
Itulah sebabnya urutan yang benar adalah:
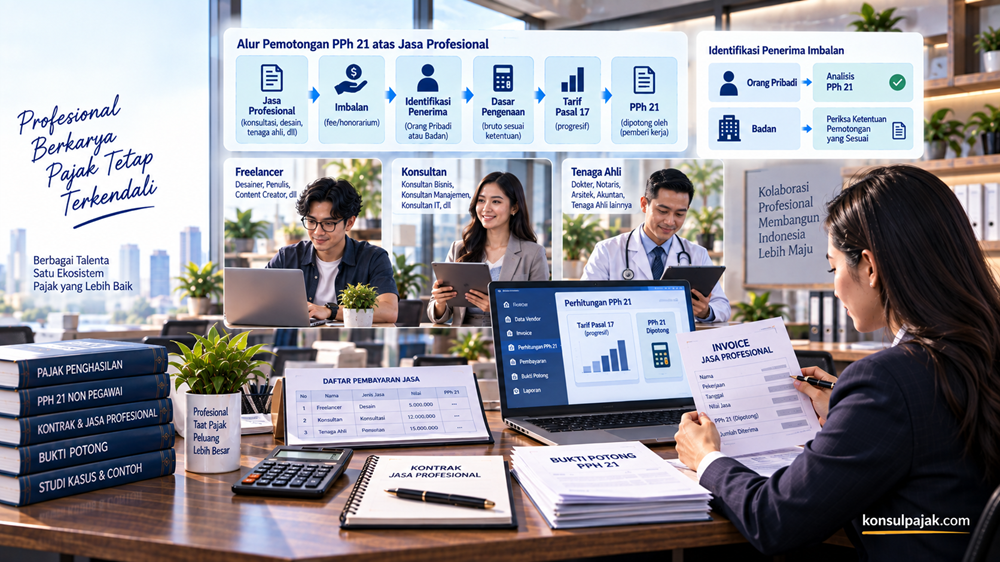
Identifikasi penerima → identifikasi jenis pembayaran → tentukan dasar pengenaan → tentukan tarif → hitung PPh 21.
Bukan sebaliknya.
Jangan mencari tarif terlebih dahulu kemudian mencoba memasukkan setiap transaksi ke dalam rumus yang sama.
Bagaimana Cara Menghitung PPh 21 Bukan Pegawai?
Untuk memahami mekanismenya, kita mulai dari konsep dasarnya.
Dalam ketentuan PPh 21 yang berlaku, penghitungan untuk bukan pegawai secara umum perlu memperhatikan dasar pengenaan dan tarif yang berlaku terhadap kategori tersebut.
Secara konseptual, alurnya:
Penghasilan Bruto
↓
Tentukan Dasar Pengenaan Pajak sesuai ketentuan
↓
Terapkan tarif Pasal 17
↓
PPh 21 yang dipotong
Di sinilah kita harus berhati-hati.
Jangan otomatis berasumsi bahwa seluruh penghasilan bruto selalu langsung dikalikan tarif Pasal 17 dengan cara yang sama untuk setiap penerima.
Kategori penerima dan dasar pengenaan harus diperiksa terlebih dahulu.
Baca selengkapnya: Cara Menghitung PPh 21 Bukan Pegawai Beserta Contohnya
Apakah Dasar Pengenaan PPh 21 Selalu Penghasilan Bruto?
Tidak selalu sesederhana itu.
Dalam penghitungan PPh 21, kita perlu membedakan antara:
jumlah pembayaran yang diterima
dan
dasar yang digunakan untuk menghitung pajak.
Keduanya belum tentu selalu sama.
Inilah mengapa perusahaan sebaiknya tidak hanya melihat angka invoice kemudian langsung mengalikannya dengan suatu tarif.
Periksa terlebih dahulu:
- siapa penerima pembayaran;
- apakah penerima merupakan orang pribadi;
- jenis pekerjaan atau jasa;
- status penerima dalam konteks PPh 21;
- komponen pembayaran;
- dasar pengenaan yang berlaku; dan
- tarif yang harus digunakan.
Urutan ini akan mengurangi risiko salah potong.
Bagaimana Tarif Pasal 17 Bekerja?
Ketika membahas PPh 21 bukan pegawai, kita juga akan bertemu dengan tarif progresif Pasal 17 UU PPh.
Tarif orang pribadi terdiri atas beberapa lapisan:
| Lapisan Penghasilan Kena Pajak | Tarif |
|---|---|
| Sampai dengan Rp60 juta | 5% |
| Di atas Rp60 juta s.d. Rp250 juta | 15% |
| Di atas Rp250 juta s.d. Rp500 juta | 25% |
| Di atas Rp500 juta s.d. Rp5 miliar | 30% |
| Di atas Rp5 miliar | 35% |
Hal yang perlu dipahami adalah sifat progresif dari tarif tersebut.
Artinya, ketika dasar yang dikenakan tarif memasuki lapisan berikutnya, bukan berarti seluruh jumlah otomatis dikenakan tarif tertinggi yang tercapai.
Konsep tarif progresif ini perlu dipahami dengan benar, terutama ketika jumlah pembayaran cukup besar atau terdapat pembayaran dalam kondisi yang memerlukan penghitungan lebih lanjut.
Baca selengkapnya: Tarif Pasal 17 PPh Orang Pribadi: Lapisan Tarif dan Contoh Menghitungnya
Contoh Sederhana PPh 21 Bukan Pegawai
Mari gunakan ilustrasi sederhana.
PT ABC menggunakan jasa seorang profesional independen untuk memberikan suatu jasa kepada perusahaan.
Nilai imbalan yang dibayarkan adalah:
Rp10.000.000
Sebelum menghitung PPh 21, perusahaan seharusnya tidak langsung melakukan:
Rp10.000.000 × 5%
Perusahaan perlu menentukan terlebih dahulu:
Siapa penerimanya?
↓
Apakah penerima termasuk bukan pegawai yang menjadi subjek pemotongan PPh 21?
↓
Apa jenis jasanya?
↓
Berapa dasar pengenaan yang digunakan menurut ketentuan?
↓
Tarif Pasal 17 mana yang relevan?
↓
Berapa PPh 21 yang harus dipotong?
Contoh ini sengaja tidak langsung memasukkan seluruh variabel dan nominal hasil akhir.
Mengapa?
Karena tujuan artikel pilar ini adalah membantu Anda memahami alur berpikirnya.
Untuk simulasi lengkap berdasarkan jenis penerima dan nilai pembayaran, lanjutkan ke:
Baca selengkapnya: Contoh Perhitungan PPh 21 Bukan Pegawai dari Berbagai Jenis Pembayaran
Bagaimana Menghitung PPh 21 Freelancer?
Misalnya perusahaan menggunakan jasa seorang freelancer untuk membuat desain website.
Nilai jasanya Rp15 juta.
Kesalahan yang sering terjadi adalah langsung berpikir:
“Freelancer berarti pajaknya sekian persen dari invoice.”
Padahal belum tentu sesederhana itu.
Pertama-tama, identifikasi dulu siapa penerimanya.
Apakah pembayaran dilakukan kepada orang pribadi atau kepada badan usaha?
Ini sangat penting.
Jika pembayaran dilakukan kepada orang pribadi, analisis dapat mengarah pada ketentuan PPh 21 sesuai karakter transaksinya.
Jika kontrak dan pembayaran dilakukan kepada badan, kita perlu melihat ketentuan pemotongan pajak yang sesuai untuk pembayaran kepada badan tersebut.
Dengan kata lain:
jangan menentukan jenis pajak hanya berdasarkan nama jasa.
Identitas dan status penerima pembayaran sama pentingnya dengan jenis pekerjaan yang dilakukan.
Baca selengkapnya: PPh Freelancer: PPh 21 atau PPh 23? Ini Cara Membedakannya
PPh 21 atau PPh 23? Ini yang Sering Membingungkan
Pertanyaan ini sangat umum di bagian accounting dan tax.
Perusahaan menerima invoice jasa.
Lalu muncul pertanyaan:
“Potong PPh 21 atau PPh 23?”
Jangan menentukan jawabannya hanya dari kata “jasa”.
Salah satu hal pertama yang perlu diperiksa adalah siapa penerima penghasilannya.
Secara sederhana:
Penerima orang pribadi
→ periksa terlebih dahulu apakah transaksi masuk dalam ketentuan PPh 21.
Penerima badan
→ periksa ketentuan pemotongan yang relevan, termasuk kemungkinan PPh 23 sesuai jenis transaksinya.
Tetapi ini hanya peta awal.
Ada kondisi dan ketentuan lain yang tetap harus diperhatikan.
Karena topik ini sangat penting dan memiliki search intent tersendiri, pembahasannya sebaiknya tidak ditumpuk dalam artikel ini.
Baca selengkapnya: PPh 21 atau PPh 23 atas Jasa? Cara Menentukan Jenis Pajak yang Benar
Bagaimana PPh 21 Dokter?
Dokter merupakan salah satu profesi yang sering menimbulkan pertanyaan dalam PPh 21.
Hal ini wajar karena dokter dapat memperoleh penghasilan dari beberapa sumber dan dalam bentuk hubungan yang berbeda.
Misalnya:
- bekerja sebagai pegawai;
- memberikan jasa di rumah sakit atau klinik;
- menjalankan praktik;
- atau memperoleh pembayaran dalam bentuk lain.
Karena itu, jangan menggunakan satu formula untuk seluruh penghasilan dokter.
Yang harus dilihat adalah sumber dan karakter penghasilannya.
Baca selengkapnya: PPh 21 Dokter: Cara Menghitung Penghasilan dari Rumah Sakit dan Praktik
Bagaimana PPh 21 Konsultan?
Istilah konsultan juga sangat luas.
Ada konsultan pajak, konsultan bisnis, konsultan IT, konsultan manajemen, konsultan keuangan, dan berbagai profesi lainnya.
Dari sisi perusahaan yang membayar, jangan langsung mengambil keputusan hanya berdasarkan kata “konsultan” pada kontrak.
Periksa:
- siapa pihak yang menandatangani kontrak;
- apakah penerimanya orang pribadi atau badan;
- bagaimana jasa diberikan;
- dan bagaimana pembayaran dilakukan.
Hal yang terlihat sederhana ini dapat menentukan apakah perusahaan sedang berhadapan dengan mekanisme PPh 21 atau ketentuan pajak lainnya.
Baca selengkapnya: PPh 21 Jasa Konsultan Orang Pribadi: Tarif dan Cara Menghitungnya
Bagaimana Jika Pembayaran Dilakukan Beberapa Kali?
Dalam praktik, seorang freelancer atau profesional tidak selalu menerima pembayaran sekali saja.
Misalnya proyek berlangsung selama enam bulan dan pembayaran dilakukan secara bertahap.
Atau seorang tenaga ahli memberikan jasa kepada perusahaan secara berulang.
Dalam situasi seperti ini, jangan otomatis menganggap setiap pembayaran sebagai transaksi yang sepenuhnya berdiri sendiri tanpa memeriksa ketentuan yang relevan.
Frekuensi dan karakter pembayaran dapat menjadi bagian penting dalam menentukan penghitungan yang benar.
Karena itu, perusahaan perlu menyimpan histori pembayaran kepada penerima penghasilan.
Ini juga alasan mengapa data vendor orang pribadi dan data PPh 21 sebaiknya dikelola secara konsisten.
Baca selengkapnya: PPh 21 Bukan Pegawai dengan Pembayaran Berulang: Cara Menghitungnya
Bagaimana Jika Dalam Tagihan Ada Material atau Biaya Lain?
Kasus lain yang sering muncul adalah invoice tidak hanya berisi jasa.
Misalnya seorang profesional menagihkan:
- fee jasa;
- biaya perjalanan;
- material;
- reimbursement;
- atau pembayaran kepada pihak lain.
Apakah seluruh nilai invoice otomatis menjadi dasar PPh 21?
Jangan langsung mengambil kesimpulan.
Perlu dilihat struktur transaksinya, bukti pendukung, kontrak, dan ketentuan mengenai dasar pengenaan pajaknya.
Karena itu, bagian accounting sebaiknya tidak hanya menerima angka total invoice.
Dokumen pendukung transaksi juga penting.
Baca selengkapnya: Dasar Pengenaan PPh 21 Bukan Pegawai: Fee, Material, dan Reimbursement
Apakah Freelancer Mendapat PTKP dalam Penghitungan PPh 21?
Pertanyaan ini sering muncul karena orang membandingkan freelancer dengan karyawan.
Karyawan tetap memiliki mekanisme PPh 21 yang berkaitan dengan PTKP dalam penghitungan tahunannya.
Kemudian muncul asumsi:
“Kalau freelancer juga orang pribadi, berarti caranya sama.”
Belum tentu.
Mekanisme penghitungan bukan pegawai tidak boleh disamakan begitu saja dengan pegawai tetap.
Inilah alasan kita harus memisahkan pembahasan:
PPh 21 karyawan tetap
dan
PPh 21 bukan pegawai.
Keduanya sama-sama berada dalam ranah PPh Pasal 21, tetapi cara menentukan dasar pengenaan dan mekanisme pemotongannya dapat berbeda.
Apakah TER Digunakan untuk Bukan Pegawai?
Ini juga penting karena sejak mekanisme TER digunakan, banyak orang menganggap semua PPh 21 sekarang dihitung dengan cara yang sama.
Tidak demikian.
Jangan mengambil tabel TER bulanan pegawai tetap lalu menggunakannya begitu saja untuk menghitung pajak freelancer atau tenaga ahli.
TER dan mekanisme PPh 21 perlu digunakan sesuai kategori penerima penghasilan yang diatur.
Karena itu, setiap kali menerima invoice atau permintaan pembayaran kepada orang pribadi, bagian tax dan accounting sebaiknya melakukan tax classification terlebih dahulu.
Bukti Potong untuk Freelancer dan Tenaga Ahli
Bagi penerima penghasilan, proses tidak selesai ketika uang diterima setelah dipotong pajak.
Penerima penghasilan juga perlu memperoleh dan menyimpan bukti pemotongan yang sesuai.
Mengapa penting?
Karena pajak yang telah dipotong oleh pemberi penghasilan berkaitan dengan administrasi perpajakan penerima, termasuk ketika memenuhi kewajiban SPT Tahunan sesuai ketentuan.
Karena itu, freelancer dan profesional sebaiknya memiliki pencatatan sederhana:
Klien → Nilai penghasilan → PPh dipotong → Bukti potong → Pembayaran bersih
Jangan menunggu menjelang pelaporan SPT baru mulai mencari bukti potong dari puluhan klien.
Baca selengkapnya: Bukti Potong PPh 21 Freelancer dan Tenaga Ahli: Fungsi dan Cara Mengeceknya
Dari Sisi Perusahaan: Jangan Hanya Melihat Invoice
Bagi perusahaan, risiko terbesar sering kali bukan pada rumus.
Masalah justru dimulai sejak proses vendor onboarding.
Misalnya seseorang didaftarkan sebagai vendor biasa tanpa diketahui bahwa penerimanya adalah orang pribadi.
Invoice kemudian dibayar.
Beberapa bulan kemudian baru diketahui bahwa transaksi tersebut seharusnya dianalisis dalam konteks pemotongan PPh 21.
Karena itu, sebelum melakukan pembayaran jasa kepada orang pribadi, perusahaan idealnya mengetahui:
Siapa penerimanya?
Orang pribadi atau badan?
Jenis jasanya apa?
Bagaimana hubungan dengan perusahaan?
Bagaimana pembayaran dilakukan?
Jenis pemotongan apa yang berlaku?
Tax review sederhana sebelum pembayaran sering kali jauh lebih mudah daripada melakukan koreksi setelah transaksi terjadi.
Dari Sisi Freelancer: Jangan Hanya Memikirkan Uang Bersih yang Diterima
Freelancer juga perlu memahami mekanisme ini.
Misalnya nilai kontrak Anda Rp20 juta.
Kemudian uang yang masuk ke rekening lebih kecil karena klien melakukan pemotongan pajak.
Jangan langsung beranggapan klien mengurangi fee secara sepihak.
Periksa terlebih dahulu:
- nilai bruto;
- jenis pajak yang dipotong;
- jumlah pajak;
- bukti potong;
- dan jumlah yang dibayarkan.
Dengan begitu Anda memiliki catatan penghasilan dan pajak yang lebih rapi.
Ini akan sangat membantu ketika menyusun SPT Tahunan.
Peta Panduan PPh 21 Bukan Pegawai
Gunakan artikel ini sebagai halaman utama untuk memahami PPh 21 atas penghasilan selain pegawai.
Setelah itu, pilih panduan sesuai kasus Anda.
Jika Anda seorang freelancer
→ PPh 21 Freelancer: Tarif dan Contoh Perhitungannya
Jika Anda tenaga ahli
→ PPh 21 Tenaga Ahli: Tarif dan Cara Menghitung
Jika Anda seorang dokter
→ PPh 21 Dokter: Cara Menghitung Penghasilan dari Rumah Sakit dan Praktik
Jika Anda konsultan independen
→ PPh 21 Jasa Konsultan Orang Pribadi
Jika bingung PPh 21 atau PPh 23
→ PPh 21 atau PPh 23 atas Jasa? Cara Membedakannya
Jika pembayaran dilakukan berkali-kali
→ PPh 21 Bukan Pegawai dengan Pembayaran Berulang
Jika invoice memiliki material atau reimbursement
→ Dasar Pengenaan PPh 21 Bukan Pegawai: Fee, Material, dan Reimbursement
Jika ingin melihat simulasi angka
→ Contoh Perhitungan PPh 21 Bukan Pegawai Berdasarkan Jenis Pembayaran
Jika ingin memahami bukti potong
→ Bukti Potong PPh 21 Freelancer dan Tenaga Ahli
Dengan struktur ini, Anda tidak perlu memasukkan seluruh profesi dan seluruh variasi transaksi ke dalam satu rumus.
Mulailah dari status penerima penghasilan dan karakter transaksinya.
Setelah itu, barulah tentukan mekanisme pajaknya.
Kesalahan yang Sering Terjadi dalam PPh 21 Bukan Pegawai
Ada beberapa pola kesalahan yang cukup mudah ditemukan.
Pertama, menganggap semua freelancer memiliki perlakuan pajak yang sama.
Padahal istilah freelancer bukan satu-satunya dasar menentukan mekanisme PPh 21.
Kedua, menggunakan rumus pegawai tetap untuk bukan pegawai.
Hanya karena sama-sama orang pribadi tidak berarti mekanisme penghitungan pajaknya sama.
Ketiga, salah membedakan PPh 21 dan PPh 23.
Perusahaan terlalu fokus pada jenis jasa tetapi tidak memeriksa siapa penerima penghasilannya.
Keempat, langsung mengalikan total invoice dengan tarif.
Padahal dasar pengenaan perlu ditentukan terlebih dahulu sesuai ketentuan.
Kelima, tidak menyimpan histori pembayaran.
Ini dapat menjadi masalah ketika penerima yang sama dibayar berulang kali.
Keenam, bukti potong tidak diperhatikan.
Perusahaan merasa tugas selesai setelah melakukan pembayaran, sementara freelancer merasa tugas selesai setelah uang masuk rekening.
Padahal administrasi pemotongan tetap penting bagi kedua pihak.
Kesimpulan
PPh 21 bukan pegawai sebenarnya akan lebih mudah dipahami jika kita tidak memulainya dari pertanyaan:
“Tarifnya berapa?”
Mulailah dari pertanyaan yang lebih mendasar:
“Siapa yang menerima penghasilan ini?”
Kemudian tanyakan:
Apakah penerimanya orang pribadi?
Apakah dia pegawai atau bukan pegawai?
Jasa apa yang diberikan?
Bagaimana pembayaran dilakukan?
Apa dasar pengenaannya?
Tarif apa yang berlaku?
Barulah PPh 21 dihitung.
Cara berpikir ini penting karena istilah seperti freelancer, konsultan, dokter, profesional, atau tenaga ahli tidak boleh digunakan sendirian untuk menentukan pajak.
Bagi perusahaan, klasifikasi yang benar akan mengurangi risiko salah potong.
Bagi freelancer dan tenaga ahli, memahami pemotongan PPh 21 membantu memastikan penghasilan dan bukti potong tercatat dengan baik untuk keperluan perpajakan selanjutnya.
Jika kasus Anda lebih spesifik, jangan memaksakan rumus umum.
Masuklah ke panduan berdasarkan profesi dan jenis pembayarannya.
FAQ PPh 21 Bukan Pegawai, Freelancer, dan Tenaga Ahli
Secara umum, bukan pegawai merupakan orang pribadi selain pegawai tetap dan pegawai tidak tetap yang memperoleh penghasilan sebagai imbalan atas pekerjaan bebas atau jasa berdasarkan perintah atau permintaan dari pemberi penghasilan sesuai ketentuan PPh 21.
Freelancer yang menerima penghasilan sebagai orang pribadi dapat berada dalam cakupan PPh 21 apabila karakter penerima penghasilan dan transaksinya memenuhi ketentuan PPh 21. Karena itu, perlu dilihat fakta hubungan dan jenis pembayarannya.
Penghasilan tenaga ahli orang pribadi dapat menjadi objek pemotongan PPh 21 sesuai ketentuan yang berlaku. Mekanisme penghitungan perlu disesuaikan dengan kategori dan karakter penghasilannya.
Dalam ketentuan PPh 21 dikenal kelompok profesi tenaga ahli seperti pengacara, akuntan, arsitek, dokter, konsultan, notaris, penilai, dan aktuaris sesuai ketentuan yang berlaku.
Penghitungan PPh 21 bukan pegawai perlu memperhatikan dasar pengenaan yang berlaku dan tarif Pasal 17 yang relevan. Karena tarif Pasal 17 bersifat progresif, jangan langsung menganggap seluruh pembayaran dikenakan satu tarif yang sama.
Tidak boleh langsung disimpulkan demikian. Dasar pengenaan harus ditentukan berdasarkan karakter pembayaran dan ketentuan yang berlaku, termasuk ketika invoice memuat komponen selain fee jasa.
Mekanisme TER harus digunakan sesuai kategori penerima penghasilan yang diatur. TER bulanan pegawai tetap tidak boleh langsung diterapkan kepada freelancer atau bukan pegawai.
Salah satu hal penting yang perlu diperiksa adalah siapa penerima penghasilannya. Pembayaran kepada orang pribadi dan badan dapat memiliki konsekuensi pemotongan yang berbeda. Jenis jasa dan ketentuan khusus lainnya juga tetap harus diperhatikan.
Jika jasa diberikan dan penghasilan diterima oleh orang pribadi dalam kondisi yang memenuhi ketentuan PPh 21, pembayaran tersebut dapat masuk dalam mekanisme pemotongan PPh 21. Fakta transaksi tetap perlu diperiksa.
Jangan menggunakan PPh 21 hanya karena jasanya disebut konsultasi. Jika penerima pembayaran adalah badan, perlu dianalisis ketentuan pemotongan yang berlaku terhadap badan tersebut.
Pajak yang telah dipotong dan dibuktikan dengan bukti pemotongan yang sah perlu diperhitungkan sesuai ketentuan ketika penerima penghasilan memenuhi kewajiban perpajakannya. Karena itu, bukti potong sebaiknya disimpan dengan baik.
Jangan langsung menyamakannya. Frekuensi pembayaran dan karakter transaksi dapat memengaruhi analisis dan mekanisme penghitungan sesuai ketentuan yang berlaku.