
Kalau Anda sudah lama menangani payroll atau pajak perusahaan, mungkin masih terbiasa dengan pola lama menghitung PPh Pasal 21.
Penghasilan setahun disetahunkan, dikurangi biaya jabatan, dikurangi PTKP, ditemukan Penghasilan Kena Pajak, dikenakan tarif Pasal 17, lalu pajaknya dibagi atau dialokasikan kembali untuk menentukan pemotongan bulanan.
Sejak 2024, wajah penghitungan PPh 21 berubah cukup signifikan.
Muncul istilah yang sekarang sangat familiar bagi staf payroll dan pajak:
TER atau Tarif Efektif Rata-Rata.
Namun memahami aturan PPh 21 terbaru tidak cukup hanya dengan menghafalkan tabel TER.
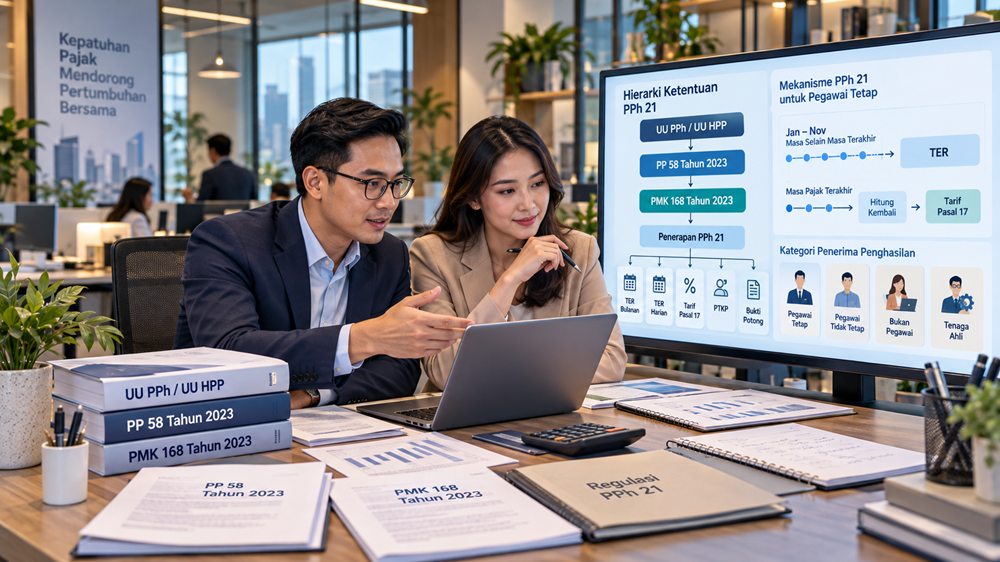
Ada PP Nomor 58 Tahun 2023 yang mengatur tarif pemotongan PPh 21. Ada PMK Nomor 168 Tahun 2023 yang menjelaskan pelaksanaannya secara lebih teknis. Di atas keduanya tetap ada Undang-Undang Pajak Penghasilan beserta perubahan terakhirnya yang menjadi fondasi PPh Pasal 21.
Kemudian ada ketentuan lain yang bersinggungan dengan PPh 21, mulai dari PTKP, natura dan kenikmatan, administrasi pemotongan hingga insentif PPh 21 Ditanggung Pemerintah untuk kondisi tertentu.
Karena itu, kalau ingin memahami PPh 21 dengan benar, jangan membaca satu aturan secara terpisah.
Lihat peta besarnya.
Artikel ini akan membantu Anda memahami hubungan antaraturan tersebut tanpa masuk terlalu dalam ke seluruh skenario penghitungan.
Untuk persoalan teknis—misalnya menghitung TER, pegawai tetap, pegawai harian, tenaga ahli, THR, natura atau bukti potong—Anda dapat melanjutkan ke artikel khusus yang membahasnya secara lebih rinci.
Apa Dasar Hukum PPh Pasal 21?
Kita mulai dari fondasinya.
PPh Pasal 21 pada dasarnya merupakan pemotongan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan yang diterima atau diperoleh orang pribadi sebagaimana diatur dalam ketentuan Pajak Penghasilan.
Karena itu, ketika berbicara mengenai aturan PPh 21, jangan hanya melihat PMK 168/2023.
Secara sederhana, petanya dapat dipahami seperti ini:
Undang-Undang Pajak Penghasilan
↓
UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan
↓
PP Nomor 58 Tahun 2023
↓
PMK Nomor 168 Tahun 2023
↓
Ketentuan administrasi dan regulasi terkait lainnya
PP 58/2023 dan PMK 168/2023 kemudian menjadi dua aturan yang sangat penting dalam praktik penghitungan PPh 21 saat ini.
Apa Itu PP 58 Tahun 2023?
Peraturan Pemerintah Nomor 58 Tahun 2023 mengatur tarif pemotongan Pajak Penghasilan Pasal 21 atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan wajib pajak orang pribadi.
Salah satu perubahan yang paling terasa dari PP ini adalah hadirnya tarif efektif pemotongan PPh 21.
Secara garis besar, PP 58/2023 mengenal:
Tarif berdasarkan Pasal 17 ayat (1) huruf a UU PPh
dan
Tarif efektif pemotongan PPh Pasal 21.
Tarif efektif kemudian dibedakan menjadi:
Tarif Efektif Bulanan
dan
Tarif Efektif Harian.
Inilah fondasi regulasi dari TER yang sekarang banyak digunakan dalam payroll PPh 21.
Mengapa Pemerintah Memperkenalkan TER PPh 21?
Tujuan utamanya adalah membuat proses pemotongan PPh 21 menjadi lebih sederhana.
Bayangkan perusahaan mempunyai 5.000 pegawai.
Jika setiap bulan payroll harus menjalankan formula tahunan yang panjang untuk setiap pegawai, prosesnya tentu lebih kompleks.
Dengan mekanisme tarif efektif, dalam kondisi yang memang menggunakan TER, konsep penghitungan bulanan dapat menjadi jauh lebih sederhana:
Penghasilan Bruto × Tarif Efektif
Namun ada satu hal penting yang sering disalahpahami.
TER tidak mengganti tarif progresif Pasal 17.
Tarif Pasal 17 tetap ada.
TER merupakan mekanisme yang digunakan dalam pemotongan PPh 21 pada kondisi tertentu untuk menyederhanakan pemotongan selama tahun berjalan.
Untuk pegawai tetap, penghitungan pada masa pajak terakhir tetap mempunyai mekanisme tersendiri yang kembali memperhitungkan penghasilan dan pajak sesuai ketentuan tahunan.
Baca selengkapnya: Cara Menghitung PPh 21: Panduan TER dan Tarif Pasal 17 Lengkap dengan Contoh
Apa Itu PMK 168 Tahun 2023?
Kalau PP 58/2023 memberikan kerangka tarifnya, maka PMK 168 Tahun 2023 memberikan petunjuk pelaksanaan yang jauh lebih operasional.
Nama lengkapnya adalah:
Peraturan Menteri Keuangan Nomor 168 Tahun 2023 tentang Petunjuk Pelaksanaan Pemotongan Pajak atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Orang Pribadi.
PMK ini mulai berlaku pada 1 Januari 2024.
Di sinilah kita menemukan pengaturan yang lebih rinci mengenai:
- siapa pemotong pajak;
- siapa penerima penghasilan;
- jenis penghasilan yang dipotong;
- dasar pengenaan dan pemotongan;
- mekanisme penghitungan;
- pegawai tetap;
- pegawai tidak tetap;
- bukan pegawai;
- peserta kegiatan;
- pensiunan;
- mantan pegawai;
- PPh Pasal 26 terkait;
- natura dan/atau kenikmatan;
- serta berbagai contoh penghitungan.
Jadi kalau PP 58/2023 menjawab:
“Tarifnya bagaimana?”
PMK 168/2023 lebih banyak membantu menjawab:
“Bagaimana aturan itu diterapkan dalam berbagai kondisi?”
Apa Hubungan PP 58/2023 dengan PMK 168/2023?
Cara termudah memahaminya adalah seperti ini:
PP 58 Tahun 2023
Menjadi kerangka utama tarif pemotongan PPh 21, termasuk TER.
↓
PMK 168 Tahun 2023
Menjelaskan bagaimana pemotongan tersebut diterapkan terhadap berbagai jenis penerima dan penghasilan.
↓
Praktik perusahaan
HR, payroll dan tax menerapkannya pada transaksi nyata.
Karena itu, membaca tabel TER tanpa memahami PMK 168/2023 dapat membuat perusahaan mengetahui tarif tetapi salah menggunakannya.
Sebaliknya, membaca PMK 168/2023 tanpa memahami struktur PP 58/2023 akan membuat mekanisme tarif terasa lebih sulit dipahami.
Keduanya perlu dibaca sebagai satu rangkaian.
Apa yang Berubah dalam Penghitungan PPh 21?
Perubahan yang paling terlihat adalah mekanisme pemotongan untuk sejumlah kategori penerima penghasilan.
Untuk pegawai tetap, misalnya, secara garis besar terdapat perbedaan antara:
masa pajak selain masa pajak terakhir
dan
masa pajak terakhir.
Pada masa pajak selain masa pajak terakhir, pemotongan PPh 21 menggunakan mekanisme tarif efektif bulanan sesuai ketentuan.
Sedangkan pada masa pajak terakhir, dilakukan penghitungan PPh 21 dengan mekanisme yang memperhitungkan penghasilan dalam periode terkait, pengurang yang diperkenankan, PTKP, Penghasilan Kena Pajak dan tarif Pasal 17.
Dari hasil tersebut kemudian diperhitungkan PPh 21 yang telah dipotong pada masa-masa sebelumnya.
Karena itu, jangan menganggap:
TER Januari × 12 = pajak tahunan.
Konsepnya tidak sesederhana itu.
TER Tidak Mengubah Beban Pajak Tahunan?
Ini pertanyaan yang sangat sering muncul.
Ketika TER mulai diterapkan, sebagian karyawan melihat pemotongan bulanannya berbeda dibanding pola sebelumnya.
Ada yang merasa pajaknya naik.
Ada yang melihat pajaknya turun.
Lalu muncul kesimpulan:
“Tarif pajaknya berubah.”
Padahal TER pada dasarnya dirancang sebagai mekanisme penyederhanaan pemotongan.
Pada masa pajak terakhir untuk pegawai tetap, dilakukan penghitungan kembali menggunakan mekanisme yang ditentukan, termasuk tarif Pasal 17.
Jadi jangan menilai beban pajak tahunan hanya dengan melihat satu bulan pemotongan TER.
Baca selengkapnya: Apakah TER Membuat PPh 21 Lebih Besar? Memahami Pemotongan Bulanan dan Pajak Tahunan
Apa Itu TER Bulanan?
Tarif efektif bulanan digunakan pada kondisi yang ditentukan dalam PP 58/2023 dan PMK 168/2023.
Untuk penerapannya, TER bulanan dibagi menjadi:
Kategori A
Kategori B
Kategori C
Kategori tersebut berkaitan dengan status PTKP penerima penghasilan.
Kemudian setiap kategori mempunyai lapisan penghasilan bruto dan tarif efektif masing-masing.
Karena itu, ketika menghitung PPh 21 dengan TER, jangan langsung membuka tabel tarif.
Urutannya adalah:
Tentukan status PTKP
↓
Tentukan kategori TER
↓
Tentukan penghasilan bruto
↓
Cari lapisan tarif
↓
Penghasilan bruto × TER
Kesalahan pada langkah pertama akan membuat seluruh penghitungan berikutnya ikut salah.
Baca selengkapnya: TER PPh 21: Kategori A, B, C dan Tabel Tarif Lengkap
Apa Itu TER Harian?
Selain TER bulanan, terdapat pula tarif efektif harian.
Mekanisme ini relevan antara lain dalam penghitungan PPh 21 pegawai tidak tetap dengan pola penghasilan tertentu sesuai ketentuan.
Karena itu, jangan menggunakan tabel TER bulanan untuk seluruh pekerja.
Pegawai tetap dan tenaga harian tidak boleh langsung diperlakukan sama hanya karena keduanya menerima penghasilan dari perusahaan.
Baca selengkapnya: PPh 21 Pegawai Tidak Tetap dan Tenaga Harian: TER Harian dan Contoh Hitung
Bagaimana PPh 21 Pegawai Tetap Sekarang Dihitung?
Untuk memahami pegawai tetap, pisahkan tahun berjalan menjadi dua bagian.
Masa pajak selain masa pajak terakhir
Secara umum, mekanisme TER digunakan sesuai ketentuan.
Konsep sederhananya:
Penghasilan bruto sebulan × TER bulanan
Masa pajak terakhir
Pada masa pajak terakhir dilakukan penghitungan kembali sesuai mekanisme tahunan.
Secara konseptual:
Penghasilan Bruto
↓
Pengurang yang diperkenankan
↓
Penghasilan Neto
↓
PTKP
↓
Penghasilan Kena Pajak
↓
Tarif Pasal 17
↓
PPh 21 terutang
↓
Dikurangi PPh 21 yang telah dipotong sebelumnya
↓
PPh 21 masa pajak terakhir
Inilah sebabnya PPh 21 pada masa pajak terakhir bisa berbeda cukup jauh dari bulan sebelumnya.
Baca selengkapnya: PPh 21 Karyawan Tetap: Cara Hitung, TER, PTKP, dan Contoh Lengkap
Apa yang Dimaksud Masa Pajak Terakhir?
Masa pajak terakhir jangan selalu dibaca sebagai Desember.
Untuk pegawai yang bekerja sampai akhir tahun, Desember memang pada umumnya menjadi masa pajak terakhir.
Tetapi seorang pegawai dapat berhenti bekerja sebelum Desember.
Dalam kondisi tertentu, bulan berhenti bekerja tersebut menjadi masa pajak terakhir bagi pegawai yang bersangkutan.
Karena itu, HR dan payroll harus memberi perhatian khusus terhadap pegawai yang resign, pensiun, atau mengalami kondisi lain yang menyebabkan hubungan kerja berakhir.
Baca selengkapnya: PPh 21 Masa Pajak Terakhir: Cara Hitung dan Rekonsiliasi Akhir Tahun
Bagaimana dengan PTKP?
Penerapan TER tidak menghapus PTKP.
Ini penting.
PTKP tetap mempunyai peran dalam sistem PPh 21.
Pada mekanisme TER bulanan, status PTKP digunakan antara lain untuk menentukan kategori tarif efektif.
Sedangkan pada penghitungan masa pajak terakhir, PTKP kembali menjadi bagian dari penghitungan Penghasilan Kena Pajak sesuai ketentuan.
Karena itu, master data:
TK/0
TK/1
TK/2
TK/3
K/0
K/1
K/2
K/3
tetap sangat penting bagi payroll.
Baca selengkapnya: PTKP dan PPh 21: Status TK/0 sampai K/3 dan Pengaruhnya terhadap Pajak
Bagaimana dengan THR dan Bonus?
PPh 21 tidak hanya berbicara tentang gaji pokok.
Dalam praktik, karyawan dapat menerima:
- THR;
- bonus;
- insentif;
- komisi;
- lembur;
- tunjangan;
- serta berbagai penghasilan lainnya.
Pembayaran tersebut dapat meningkatkan penghasilan bruto pada masa diterimanya dan memengaruhi pemotongan PPh 21.
Karena itu, salah satu kekeliruan ketika menggunakan TER adalah hanya memasukkan gaji bulanan sementara komponen penghasilan lain terlewat.
Baca selengkapnya: PPh 21 atas Gaji, THR, Bonus, Tunjangan, Natura, dan Penghasilan Karyawan Lainnya
Bagaimana Aturan Natura dan Kenikmatan Berkaitan dengan PPh 21?
Perubahan PPh 21 juga perlu dibaca bersama dengan ketentuan mengenai natura dan/atau kenikmatan.
Tidak semua remunerasi pegawai berbentuk uang.
Perusahaan dapat menyediakan:
- rumah;
- kendaraan;
- makanan;
- fasilitas tertentu;
- barang;
- atau manfaat lainnya.
Pertanyaan pajaknya tidak berhenti pada:
“Apakah dibayar tunai?”
Yang perlu diperiksa adalah apakah natura atau kenikmatan tersebut menjadi objek pajak atau termasuk yang dikecualikan berdasarkan ketentuan yang berlaku.
Jika merupakan objek, nilainya dapat mempunyai implikasi terhadap PPh 21.
Karena topik ini mempunyai ketentuan tersendiri, pembahasannya sebaiknya dipisahkan.
Baca selengkapnya: PPh 21 atas Natura dan Kenikmatan: Objek, Pengecualian, dan Cara Menghitungnya
Bagaimana dengan Pegawai Tidak Tetap?
PMK 168/2023 juga mengatur pegawai tidak tetap.
Karakter penghasilan pegawai tidak tetap dapat berbeda dari pegawai tetap.
Ada yang menerima:
- upah harian;
- upah mingguan;
- upah satuan;
- upah borongan;
- atau pembayaran dengan pola lainnya.
Karena itu, jangan mengambil formula pegawai tetap lalu menggunakannya untuk seluruh tenaga kerja.
Klasifikasi penerima penghasilan harus dilakukan terlebih dahulu.
Baca selengkapnya: PPh 21 Pegawai Tidak Tetap dan Tenaga Harian: TER Harian dan Contoh Hitung
Bagaimana dengan Freelancer, Tenaga Ahli, dan Bukan Pegawai?
PMK 168/2023 tidak hanya mengatur pegawai.
Perusahaan sering membayar orang pribadi yang bukan pegawai, misalnya:
- konsultan;
- dokter;
- pengacara;
- akuntan;
- arsitek;
- trainer;
- freelancer;
- dan tenaga ahli lainnya.
Mekanisme penghitungan PPh 21 mereka tidak boleh otomatis disamakan dengan pegawai tetap.
Karena itu, langkah pertama selalu:
identifikasi penerima penghasilan.
Baru setelah itu tentukan dasar pengenaan dan mekanisme pemotongannya.
Baca selengkapnya: PPh 21 Bukan Pegawai, Freelancer, dan Tenaga Ahli: Tarif dan Cara Menghitung
Bagaimana dengan Peserta Kegiatan?
Selain pegawai dan bukan pegawai, terdapat pula penerima penghasilan dalam kapasitas sebagai peserta kegiatan.
Misalnya seseorang memperoleh pembayaran karena mengikuti suatu kegiatan tertentu dan memenuhi karakter sebagai peserta kegiatan sesuai ketentuan.
Jangan otomatis memasukkannya sebagai honor tenaga ahli atau pegawai tidak tetap.
Klasifikasi transaksi menentukan bagaimana PPh 21 dihitung.
Baca selengkapnya: PPh 21 Peserta Kegiatan: Tarif, Objek, dan Contoh Perhitungan
Bagaimana dengan Mantan Pegawai?
Hubungan perusahaan dengan PPh 21 tidak selalu selesai ketika seseorang tidak lagi menjadi pegawai.
Dalam kondisi tertentu, mantan pegawai masih dapat menerima pembayaran dari perusahaan.
Karena itu, perusahaan perlu melihat:
siapa penerimanya saat pembayaran dilakukan
dan
apa karakter penghasilannya.
Jangan menggunakan klasifikasi lama hanya karena penerima sebelumnya pernah menjadi pegawai.
Baca selengkapnya: PPh 21 Mantan Pegawai: Jenis Penghasilan dan Cara Menghitung
Apakah Biaya Jabatan Masih Ada?
Ya, dalam mekanisme penghitungan yang relevan biaya jabatan tetap mempunyai peran sebagai pengurang sesuai ketentuan.
PMK 168/2023 sekaligus mencabut PMK 250/PMK.03/2008 yang sebelumnya secara khusus mengatur besarnya biaya jabatan atau biaya pensiun.
Artinya, jangan beranggapan bahwa karena TER menggunakan penghasilan bruto dalam penghitungan bulanan tertentu, maka konsep biaya jabatan hilang dari PPh 21.
Kita harus membedakan antara:
mekanisme pemotongan pada masa berjalan
dan
penghitungan pada masa pajak terakhir.
Aturan Lama Apa yang Dicabut oleh PMK 168/2023?
Ini bagian penting bagi praktisi yang sebelumnya menggunakan aturan lama.
Sejak berlaku 1 Januari 2024, PMK 168/2023 mencabut beberapa regulasi sebelumnya, antara lain:
PMK 252/PMK.03/2008
tentang petunjuk pelaksanaan pemotongan PPh 21.
PMK 250/PMK.03/2008
tentang biaya jabatan atau biaya pensiun.
PMK 102/PMK.010/2016
mengenai bagian penghasilan pegawai harian, mingguan dan pegawai tidak tetap tertentu yang tidak dikenai pemotongan.
PMK 262/PMK.03/2010
mengenai tata cara pemotongan PPh 21 bagi pejabat negara, PNS, anggota TNI, anggota Polri dan pensiunannya atas penghasilan yang menjadi beban APBN atau APBD.
Karena itu, artikel atau spreadsheet penghitungan PPh 21 lama perlu diperiksa kembali.
Jangan hanya mengganti tabel tarifnya.
Logika penghitungan juga perlu diperbarui.
Apakah Tarif Pasal 17 Berubah karena PP 58/2023?
Tidak tepat jika PP 58/2023 dipahami sebagai aturan yang mengganti tarif progresif Pasal 17 dengan TER.
PP 58/2023 justru mengatur bahwa tarif pemotongan PPh 21 terdiri dari:
tarif berdasarkan Pasal 17 ayat (1) huruf a UU PPh
dan
tarif efektif pemotongan PPh 21.
Jadi keduanya berada dalam satu sistem.
TER digunakan untuk mekanisme pemotongan tertentu.
Tarif Pasal 17 tetap digunakan pada penghitungan yang memang mensyaratkannya.
Lalu, Apa Fungsi Tarif Pasal 17 Sekarang?
Untuk pegawai tetap, salah satu fungsi pentingnya terlihat pada penghitungan masa pajak terakhir.
Secara umum, setelah ditemukan Penghasilan Kena Pajak, tarif progresif Pasal 17 digunakan untuk menghitung PPh terutang sesuai ketentuan.
Karena itu, praktisi payroll tetap harus memahami:
- penghasilan bruto;
- pengurang;
- penghasilan neto;
- PTKP;
- Penghasilan Kena Pajak;
- dan tarif Pasal 17.
TER tidak membuat konsep tersebut menjadi tidak relevan.
Bagaimana Aturan PPh 21 Berkaitan dengan Coretax?
Aturan substantif dan sistem administrasi adalah dua hal yang berbeda tetapi saling berhubungan.
PP 58/2023 dan PMK 168/2023 membantu menjawab:
siapa yang dipotong, atas penghasilan apa, dan bagaimana menghitungnya.
Sedangkan administrasi melalui sistem perpajakan berkaitan dengan:
- bukti potong;
- SPT Masa PPh 21/26;
- pembayaran;
- pembetulan;
- dan pelaporan.
Karena itu, jangan belajar Coretax hanya dengan menghafalkan menu.
Pahami aturan PPh 21 terlebih dahulu.
Baca selengkapnya: PPh 21 di Coretax: Panduan Bukti Potong, Pembayaran, dan SPT Masa Lengkap
Bagaimana dengan PPh 21 DTP?
Selain ketentuan umum PP 58/2023 dan PMK 168/2023, pada periode tertentu pemerintah dapat memberikan fasilitas khusus berupa PPh 21 Ditanggung Pemerintah.
Untuk Tahun Anggaran 2026, misalnya, terdapat PMK 105 Tahun 2025 yang memberikan fasilitas PPh 21 DTP atas penghasilan tertentu bagi pegawai dan pemberi kerja yang memenuhi kriteria.
Ada pula ketentuan tersendiri mengenai PPh 21 DTP peserta Program Pemagangan Lulusan Perguruan Tinggi melalui PMK 6 Tahun 2026.
Aturan tersebut merupakan fasilitas khusus.
Jangan mencampurkannya dengan mekanisme umum PPh 21.
Urutannya:
Tentukan PPh 21 berdasarkan aturan umum
↓
Periksa apakah terdapat fasilitas khusus
↓
Periksa apakah pemberi kerja dan penerima memenuhi persyaratan
↓
Terapkan fasilitas jika memang berhak
Baca selengkapnya: PPh 21 DTP 2026: Syarat, Karyawan yang Berhak, dan Cara Menggunakannya
Peta Peraturan PPh 21 yang Perlu Dipahami
Agar tidak tersesat di antara banyak aturan, gunakan peta sederhana berikut.
Lapisan 1 — Undang-Undang
UU Pajak Penghasilan sebagaimana telah diubah terakhir antara lain melalui UU HPP
Menjadi fondasi PPh Pasal 21 dan tarif PPh orang pribadi.
Lapisan 2 — Peraturan Pemerintah
PP 58 Tahun 2023
Mengatur tarif pemotongan PPh 21, termasuk tarif efektif.
Lapisan 3 — Petunjuk Pelaksanaan
PMK 168 Tahun 2023
Mengatur mekanisme pemotongan secara lebih rinci untuk berbagai penerima dan jenis penghasilan.
Lapisan 4 — Ketentuan terkait
Misalnya ketentuan mengenai natura dan kenikmatan, administrasi perpajakan dan ketentuan teknis lainnya yang berhubungan dengan PPh 21.
Lapisan 5 — Fasilitas khusus
Misalnya PPh 21 DTP yang hanya berlaku untuk periode, sektor, atau penerima tertentu sesuai regulasi fasilitasnya.
Dengan struktur tersebut, akan lebih mudah menentukan aturan mana yang harus dibuka ketika menghadapi suatu kasus.
Jangan Membaca Aturan PPh 21 dari Nomor PMK Saja
Dalam praktik, persoalan PPh 21 biasanya tidak datang dalam bentuk:
“Tolong jelaskan Pasal 10 PMK 168.”
Masalah nyata lebih sering berbentuk:
“Kenapa pajak Desember karyawan saya melonjak?”
“Bagaimana menghitung PPh 21 freelancer?”
“THR masuk TER atau dihitung sendiri?”
“Pegawai harian menggunakan tarif apa?”
“Bagaimana jika karyawan resign?”
“Natura ini masuk penghasilan atau tidak?”
Karena itu, setelah memahami struktur regulasinya, cara belajar PPh 21 yang lebih efektif adalah berdasarkan kasus.
Regulasi menjadi fondasi.
Kasus menjadi pintu masuk penerapannya.
Peta Panduan PPh 21 Berdasarkan Kasus
Gunakan artikel ini sebagai pusat regulasi PPh 21. Untuk pembahasan teknis, lanjutkan ke panduan berikut.
Ingin memahami PPh 21 dari awal
→ PPh Pasal 21: Panduan Lengkap untuk Karyawan dan Perusahaan
Ingin menghitung dengan TER
→ Cara Menghitung PPh 21: Panduan TER dan Tarif Pasal 17 Lengkap dengan Contoh
Pegawai tetap
→ PPh 21 Karyawan Tetap: Cara Hitung, TER, PTKP, dan Contoh Lengkap
Pegawai tidak tetap
→ PPh 21 Pegawai Tidak Tetap dan Tenaga Harian: TER Harian dan Contoh Hitung
Freelancer dan tenaga ahli
→ PPh 21 Bukan Pegawai, Freelancer, dan Tenaga Ahli: Tarif dan Cara Menghitung
Bingung mengenai PTKP
→ PTKP dan PPh 21: Status TK/0 sampai K/3 dan Pengaruhnya terhadap Pajak
THR, bonus dan tunjangan
→ PPh 21 atas Gaji, THR, Bonus, Tunjangan, Natura, dan Penghasilan Karyawan Lainnya
Penghitungan Desember
→ PPh 21 Masa Pajak Terakhir: Cara Hitung dan Rekonsiliasi Akhir Tahun
Administrasi bukti potong dan SPT
→ PPh 21 di Coretax: Panduan Bukti Potong, Pembayaran, dan SPT Masa Lengkap
Mencari kesalahan PPh 21
→ Kesalahan PPh 21 yang Sering Terjadi dan Risiko Pajaknya bagi Perusahaan
Tutup buku akhir tahun
→ Rekonsiliasi PPh 21 Akhir Tahun: Payroll, SPT Masa, dan Bukti Potong
Fasilitas tahun 2026
→ PPh 21 DTP 2026: Syarat, Karyawan yang Berhak, dan Cara Menggunakannya
Dengan struktur ini, halaman regulasi tidak perlu berubah menjadi buku teks yang membahas ratusan skenario.
Fungsinya adalah memberi pembaca peta hukum dan arah menuju pembahasan yang dibutuhkan.
Apa yang Sebaiknya Dilakukan Perusahaan?
Bagi perusahaan, perubahan aturan PPh 21 sebaiknya diterjemahkan menjadi proses internal.
Jangan berhenti pada sosialisasi regulasi.
Periksa:
Master data pegawai
↓
Status PTKP
↓
Kategori TER
↓
Payroll tax mapping
↓
Formula payroll
↓
Pegawai tidak tetap
↓
Pembayaran tenaga ahli
↓
THR dan bonus
↓
Natura dan kenikmatan
↓
Masa pajak terakhir
↓
Bukti potong
↓
SPT Masa
↓
Rekonsiliasi
Peraturan yang benar tetapi diterjemahkan ke formula payroll yang salah tetap menghasilkan pajak yang salah.
Karena itu, bagian tax dan payroll harus berbicara dalam bahasa yang sama.
Kesalahan Memahami Aturan PPh 21 yang Sering Terjadi
Beberapa kesalahan pemahaman perlu dihindari.
Menganggap TER menggantikan tarif Pasal 17.
Tidak.
Menganggap PTKP sudah tidak diperlukan karena ada TER.
Tidak.
Menganggap PPh 21 Desember harus sama dengan November.
Tidak selalu.
Menganggap semua penerima penghasilan menggunakan TER bulanan.
Tidak.
Menganggap semua orang yang menerima pembayaran dari perusahaan adalah pegawai.
Tidak.
Menganggap berhasil menghitung payroll berarti administrasi PPh 21 sudah selesai.
Belum. Masih ada bukti potong, SPT, pembayaran dan rekonsiliasi.
Kesalahan konsep seperti ini justru sering lebih berbahaya daripada salah memilih satu angka tarif.
Kesimpulan
Jika harus diringkas, peta aturan PPh 21 saat ini dapat dipahami dengan sangat sederhana.
UU Pajak Penghasilan memberikan fondasinya.
PP 58 Tahun 2023 mengatur tarif pemotongan, termasuk tarif efektif.
PMK 168 Tahun 2023 menjelaskan bagaimana pemotongan PPh 21 diterapkan secara lebih rinci terhadap berbagai penerima penghasilan.
Kemudian terdapat ketentuan terkait yang mengatur aspek tertentu, termasuk natura, administrasi perpajakan dan fasilitas khusus seperti PPh 21 DTP.
Perubahan terbesar yang dirasakan perusahaan sejak 2024 adalah penggunaan TER.
Namun jangan berhenti pada tabel TER.
Untuk mengelola PPh 21 dengan benar, perusahaan tetap harus memahami:
siapa penerima penghasilan → apa jenis penghasilannya → bagaimana dasar pengenaannya → tarif apa yang digunakan → kapan dilakukan penghitungan kembali → bagaimana bukti potongnya → bagaimana pelaporannya.
Dengan memahami struktur tersebut, aturan PPh 21 yang terlihat rumit sebenarnya menjadi jauh lebih mudah dipetakan.
Dan ketika menemukan kasus tertentu, Anda tidak perlu membaca seluruh regulasi dari awal.
Cari dulu jenis penerima dan transaksinya, kemudian masuk ke panduan teknis yang relevan.
FAQ Peraturan PPh 21 Terbaru
PP 58 Tahun 2023 dan PMK 168 Tahun 2023 merupakan dua regulasi penting dalam mekanisme pemotongan PPh 21 yang berlaku sejak perubahan mekanisme pada 2024, dengan UU Pajak Penghasilan beserta perubahannya sebagai dasar hukum yang lebih tinggi.
PP 58/2023 mengatur tarif pemotongan PPh 21 atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan wajib pajak orang pribadi. Tarif tersebut mencakup tarif berdasarkan Pasal 17 ayat (1) huruf a UU PPh dan tarif efektif pemotongan PPh 21.
PMK 168/2023 mengatur petunjuk pelaksanaan pemotongan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan orang pribadi, termasuk berbagai kategori penerima penghasilan dan contoh penghitungan.
PMK 168 Tahun 2023 mulai berlaku pada 1 Januari 2024.
PP 58/2023 memberikan kerangka tarif pemotongan PPh 21, sedangkan PMK 168/2023 mengatur pelaksanaannya secara lebih rinci.
TER atau Tarif Efektif Rata-Rata merupakan tarif efektif pemotongan PPh 21 yang digunakan dalam kondisi tertentu untuk menyederhanakan penghitungan pemotongan pajak.
Tidak. Tarif Pasal 17 tetap digunakan dalam penghitungan yang memang mensyaratkannya, termasuk dalam mekanisme penghitungan masa pajak terakhir bagi pegawai tetap sesuai ketentuan.
Ya. PTKP tetap relevan, antara lain dalam menentukan kategori TER bulanan dan dalam penghitungan Penghasilan Kena Pajak pada mekanisme yang menggunakan PTKP.
TER bulanan dibagi menjadi Kategori A, Kategori B, dan Kategori C berdasarkan pengelompokan status PTKP yang ditentukan dalam PP 58/2023.
Ya. Selain tarif efektif bulanan, PP 58/2023 juga mengatur tarif efektif harian yang digunakan pada kondisi yang ditentukan.
Tidak dapat disederhanakan demikian. Mekanisme pemotongan harus melihat kategori penerima penghasilan, jenis penghasilan dan masa pajaknya.
Untuk masa pajak selain masa pajak terakhir, digunakan mekanisme tarif efektif sesuai ketentuan. Pada masa pajak terakhir dilakukan penghitungan kembali dengan mekanisme yang ditentukan, termasuk penggunaan tarif Pasal 17
Tidak selalu. Bagi pegawai yang berhenti bekerja sebelum akhir tahun, masa pajak terakhir dapat terjadi sebelum Desember sesuai kondisi dan ketentuan yang berlaku.
THR dan bonus merupakan bagian yang perlu diperhitungkan dalam PPh 21 sesuai karakter penghasilan dan mekanisme yang berlaku.
Natura dan/atau kenikmatan perlu dianalisis berdasarkan ketentuan perpajakan yang berlaku. Sebagian dapat menjadi objek pajak dan sebagian lainnya dapat termasuk dalam pengecualian.
Tidak boleh langsung diasumsikan demikian. Bukan pegawai dan tenaga ahli mempunyai mekanisme penghitungan yang perlu dilihat berdasarkan kategori penerima dan ketentuan PMK 168/2023.
PMK 168/2023 antara lain mencabut PMK 250/PMK.03/2008, PMK 252/PMK.03/2008, PMK 102/PMK.010/2016, dan PMK 262/PMK.03/2010.
Keduanya terutama mengatur aspek substantif tarif dan pelaksanaan pemotongan PPh 21. Administrasi melalui Coretax perlu dilihat bersama ketentuan administrasi perpajakan dan implementasi sistem yang berlaku.
Ya. Selain ketentuan umum, terdapat fasilitas khusus PPh 21 DTP 2026 bagi penerima dan pemberi kerja tertentu, antara lain berdasarkan PMK 105 Tahun 2025. Fasilitas khusus tersebut tidak menggantikan aturan umum PPh 21.