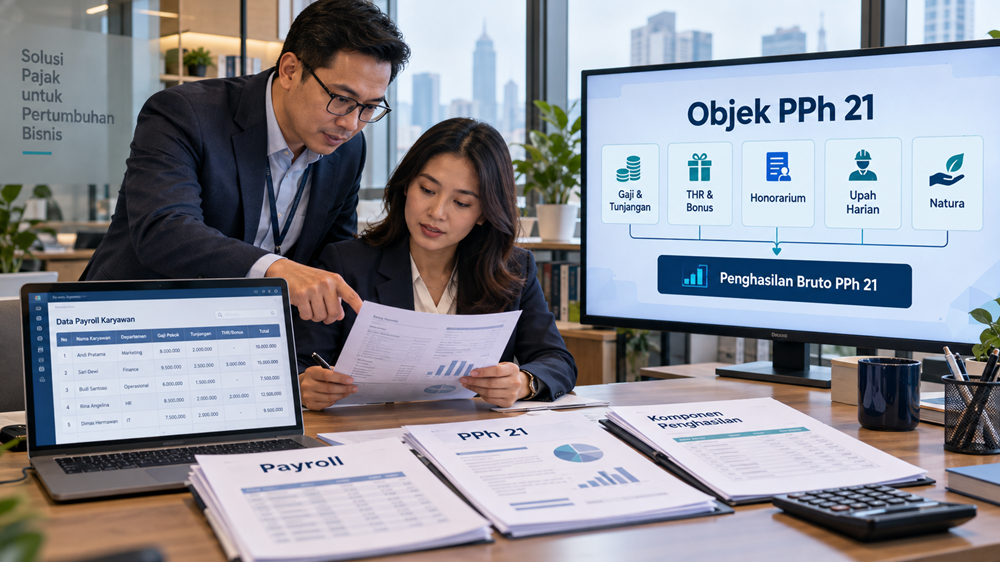

Ketika menghitung PPh Pasal 21, salah satu pertanyaan yang paling sering muncul adalah penghasilan apa saja yang harus dimasukkan dalam penghitungan pajak.
Apakah hanya gaji pokok? Bagaimana dengan tunjangan makan, uang lembur, bonus, THR, honorarium, atau fasilitas yang diberikan perusahaan kepada karyawan?
Pertanyaan tersebut terlihat sederhana, tetapi dalam praktiknya masih banyak perusahaan yang keliru menentukan objek PPh 21. Tidak jarang bagian payroll hanya menghitung pajak berdasarkan gaji pokok, sementara sejumlah tunjangan dan penghasilan tambahan justru tidak diperhitungkan.
Sebaliknya, ada pula perusahaan yang memasukkan seluruh pengeluaran untuk karyawan sebagai objek PPh 21 tanpa memeriksa apakah pembayaran tersebut sebenarnya merupakan penghasilan bagi karyawan atau termasuk pengecualian menurut ketentuan perpajakan.
Kesalahan seperti ini dapat menyebabkan ketidaksesuaian antara data payroll, bukti potong PPh 21, dan biaya dalam laporan keuangan.
Karena itu, sebelum membicarakan tarif dan cara menghitung pajaknya, tax staff maupun Wajib Pajak perlu memahami terlebih dahulu jenis penghasilan yang menjadi objek PPh Pasal 21.
Artikel ini membahas objek PPh 21 berdasarkan ketentuan perpajakan, termasuk contoh penghasilan yang umum diterima karyawan, tenaga ahli, freelancer, komisaris, pensiunan, dan peserta kegiatan.
Apa yang Dimaksud dengan Objek PPh 21?
Objek PPh Pasal 21 adalah penghasilan yang diterima atau diperoleh Wajib Pajak orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan dan termasuk dalam cakupan pemotongan PPh 21 berdasarkan ketentuan perpajakan.
Penghasilan tersebut dapat diterima dalam bentuk uang maupun bentuk lainnya yang menurut peraturan termasuk objek Pajak Penghasilan.
Sebagai contoh, seorang karyawan menerima gaji sebesar Rp8 juta setiap bulan. Selain gaji, perusahaan memberikan tunjangan jabatan Rp1 juta dan tunjangan transportasi dalam bentuk uang sebesar Rp500 ribu.
Apabila seluruh komponen tersebut termasuk objek PPh 21, penghasilan bruto yang diperhitungkan bukan hanya Rp8 juta, melainkan Rp9,5 juta.
Hal ini penting karena penghitungan PPh 21 pada masa pajak selain masa pajak terakhir bagi pegawai tetap menggunakan penghasilan bruto sebagai dasar penerapan Tarif Efektif Rata-Rata atau TER.
Namun, objek PPh 21 tidak terbatas pada penghasilan pegawai tetap.
Honorarium konsultan independen, upah pekerja harian, tantiem komisaris, hingga hadiah tertentu yang diterima peserta kegiatan juga dapat menjadi objek pemotongan PPh 21.
Dasar Hukum Objek PPh 21
Ketentuan utama mengenai penghasilan yang menjadi objek PPh Pasal 21 terdapat dalam Pasal 21 Undang-Undang Pajak Penghasilan dan Pasal 5 PMK Nomor 168 Tahun 2023.
Pasal 5 PMK 168 Tahun 2023 mengatur jenis penghasilan yang dipotong PPh 21 dan/atau PPh 26 sehubungan dengan pekerjaan, jasa, atau kegiatan.
Sementara itu, Pasal 6 membedakan mekanisme pemotongan berdasarkan status subjek pajak penerima penghasilan.
Apabila penerima merupakan Wajib Pajak orang pribadi dalam negeri, penghasilannya termasuk dalam cakupan PPh 21. Apabila penerima merupakan Wajib Pajak orang pribadi luar negeri, pemotongan dapat menggunakan ketentuan PPh Pasal 26.
Adapun Pasal 7 mengatur jenis penghasilan tertentu yang tidak termasuk penghasilan yang dipotong PPh 21.
Selain ketentuan tersebut, perusahaan perlu memperhatikan PMK Nomor 66 Tahun 2023 mengenai perlakuan Pajak Penghasilan atas natura dan kenikmatan.
Jenis Penghasilan yang Menjadi Objek PPh 21
Berdasarkan Pasal 5 ayat (1) PMK 168 Tahun 2023, terdapat delapan kelompok penghasilan yang termasuk dalam cakupan pemotongan PPh 21 dan/atau PPh 26.
Kelompok tersebut mencakup penghasilan pegawai tetap, pensiunan, komisaris atau dewan pengawas tertentu, pegawai tidak tetap, bukan pegawai, peserta kegiatan, peserta program pensiun yang masih bekerja, serta mantan pegawai.
Agar lebih mudah dipahami, berikut penjelasannya berdasarkan jenis penghasilan dan contoh yang sering ditemukan dalam praktik.
1. Gaji, Tunjangan, dan Penghasilan Teratur Pegawai Tetap
Gaji merupakan jenis penghasilan yang paling umum menjadi objek PPh 21.
Namun, penghasilan pegawai tetap tidak hanya terdiri atas gaji pokok. Pasal 5 ayat (3) PMK 168 Tahun 2023 mencakup seluruh gaji, berbagai jenis tunjangan, uang lembur, dan penghasilan teratur lainnya.
Dalam praktik perusahaan, komponen tersebut dapat berupa gaji pokok, tunjangan jabatan, tunjangan keahlian, tunjangan transportasi, tunjangan komunikasi, atau tunjangan makan yang diberikan dalam bentuk uang.
Sebagai contoh, PT Maju Bersama membayar penghasilan seorang karyawan dengan rincian berikut:
| Komponen Penghasilan | Jumlah |
|---|---|
| Gaji pokok | Rp7.000.000 |
| Tunjangan jabatan | Rp1.000.000 |
| Tunjangan transportasi tunai | Rp500.000 |
| Tunjangan makan tunai | Rp500.000 |
| Total penghasilan bruto | Rp9.000.000 |
Dalam contoh tersebut, apabila seluruh komponen merupakan objek PPh 21, penghasilan bruto yang digunakan adalah Rp9 juta.
Bukan hanya gaji pokok sebesar Rp7 juta.
Kesalahan yang perlu dihindari adalah menganggap bahwa setiap pembayaran dengan nama tunjangan otomatis bukan penghasilan kena pajak.
Dalam PPh 21, perlakuan perpajakan ditentukan oleh substansi pembayaran dan ketentuan yang berlaku, bukan semata-mata nama akun dalam payroll.
Apakah Uang Lembur Termasuk Objek PPh 21?
Ya. Uang lembur atau overtime termasuk penghasilan pegawai tetap yang menjadi objek PPh 21.
Misalnya, seorang karyawan menerima gaji Rp6 juta dan uang lembur Rp750 ribu pada bulan tertentu.
Apabila tidak ada komponen penghasilan lainnya, penghasilan bruto yang diperhitungkan pada bulan tersebut menjadi Rp6,75 juta.
Karena itu, perusahaan harus memastikan uang lembur tercatat dalam penghitungan PPh 21, meskipun pembayaran dilakukan secara terpisah dari gaji rutin.
2. THR, Bonus, Insentif, dan Penghasilan Tidak Teratur
Selain penghasilan bulanan, pegawai tetap dapat memperoleh penghasilan yang sifatnya tidak teratur.
Contohnya adalah Tunjangan Hari Raya (THR), bonus tahunan, insentif kinerja, jasa produksi, tantiem, gratifikasi dalam pengertian perpajakan, serta premi atau imbalan tertentu lainnya.
Penghasilan tersebut termasuk objek PPh 21 apabila memenuhi ketentuan.
Sebagai contoh, seorang karyawan menerima gaji bruto Rp8 juta setiap bulan. Menjelang Hari Raya, perusahaan membayarkan THR sebesar Rp8 juta.
Pada bulan pembayaran THR, penghasilan bruto karyawan menjadi Rp16 juta apabila tidak terdapat komponen lain.
Dalam sistem TER, peningkatan penghasilan bruto tersebut dapat menyebabkan tarif efektif dan jumlah pemotongan PPh 21 meningkat.
Namun, hal ini tidak berarti THR dikenakan tarif pajak khusus yang selalu lebih tinggi daripada gaji.
THR merupakan bagian penghasilan yang diperhitungkan dalam penghitungan PPh 21 sesuai ketentuan.
Pada masa pajak terakhir, PPh 21 pegawai tetap dihitung kembali dengan memperhitungkan seluruh penghasilan dan pengurangan yang diperbolehkan selama tahun pajak atau bagian tahun pajak.
Apakah Bonus Penjualan dan Komisi Karyawan Kena PPh 21?
Pada prinsipnya, bonus maupun komisi yang diterima karyawan sebagai imbalan atas pekerjaannya termasuk penghasilan yang perlu diperhitungkan dalam PPh 21.
Misalnya, seorang sales menerima gaji tetap dan komisi berdasarkan nilai penjualan.
Komisi tersebut merupakan tambahan penghasilan dari hubungan kerja sehingga perlu diperhitungkan bersama penghasilan lainnya.
Namun, perlakuan komisi kepada agen independen yang bukan pegawai dapat berbeda. Karena itu, perusahaan perlu memastikan hubungan antara penerima komisi dan pemberi penghasilan.
3. Iuran Jaminan Sosial dan Premi Asuransi yang Dibayarkan Pemberi Kerja
Objek PPh 21 tidak selalu berupa uang yang langsung diterima karyawan.
Pasal 5 ayat (3) PMK 168 Tahun 2023 juga mencakup pembayaran tertentu yang dilakukan pemberi kerja kepada badan penyelenggara jaminan sosial atau perusahaan asuransi.
Contohnya adalah iuran jaminan kecelakaan kerja, iuran jaminan kematian, iuran jaminan pemeliharaan kesehatan, serta premi asuransi tertentu yang dibayarkan pemberi kerja.
Misalnya, perusahaan membayarkan iuran BPJS Kesehatan bagian pemberi kerja untuk karyawan.
Dalam penghitungan PPh 21, bagian iuran yang memenuhi ketentuan sebagai objek pajak perlu dimasukkan ke dalam penghasilan bruto karyawan, meskipun tidak diterima sebagai uang tunai.
Hal yang sama perlu diperhatikan terhadap pembayaran premi asuransi kesehatan atau asuransi jiwa tertentu oleh perusahaan.
Namun, perusahaan tidak boleh menyamaratakan semua iuran jaminan sosial.
Iuran program pensiun dan hari tua tertentu yang dibayarkan pemberi kerja kepada lembaga yang memenuhi persyaratan justru termasuk penghasilan yang dikecualikan dari pemotongan PPh 21.
Inilah sebabnya pengelompokan komponen BPJS dan asuransi dalam sistem payroll harus dilakukan secara cermat.
4. Uang Pensiun Berkala
Penghasilan berupa uang pensiun yang diterima secara teratur juga termasuk objek pemotongan PPh 21.
Contohnya, seseorang telah memasuki masa pensiun dan menerima uang pensiun setiap bulan dari dana pensiun.
Atas pembayaran tersebut, pihak pembayar pensiun perlu menentukan pemotongan PPh 21 sesuai ketentuan bagi pensiunan.
Dalam penghitungan tahunan, terdapat ketentuan biaya pensiun sebagai salah satu pengurang penghasilan bruto.
Penting dipahami bahwa uang pensiun berkala tidak sama dengan uang manfaat pensiun atau pesangon yang dibayarkan sekaligus.
Pembayaran sekaligus dapat mengikuti ketentuan pajak khusus, termasuk PPh 21 yang bersifat final apabila memenuhi persyaratan.
Karena itu, tax staff perlu membedakan bentuk dan karakteristik pembayaran sebelum menentukan perlakuan pajaknya.
5. Honorarium, Tantiem, dan Imbalan Tidak Teratur Komisaris
Anggota dewan komisaris atau dewan pengawas juga dapat menerima penghasilan yang menjadi objek PPh 21.
Dalam Pasal 5 ayat (1) PMK 168 Tahun 2023, disebutkan secara khusus imbalan yang diterima anggota dewan komisaris atau dewan pengawas secara tidak teratur.
Contohnya adalah tantiem atau imbalan tertentu yang diberikan berdasarkan keputusan perusahaan.
Misalnya, komisaris menerima tantiem Rp50 juta atas pencapaian kinerja perusahaan.
Pembayaran tersebut perlu diperiksa sebagai objek PPh 21 dengan mekanisme yang sesuai.
Namun, apabila anggota dewan komisaris atau pengawas menerima penghasilan secara teratur dan memenuhi definisi pegawai tetap menurut ketentuan perpajakan, perlakuan pemotongannya dapat berbeda.
Dengan demikian, perusahaan tidak sebaiknya menggunakan mekanisme pajak yang sama untuk seluruh pembayaran kepada komisaris tanpa memperhatikan sifat penghasilannya.
6. Upah Harian, Mingguan, Satuan, dan Borongan
Penghasilan pegawai tidak tetap juga termasuk objek PPh 21.
Menurut Pasal 5 PMK 168 Tahun 2023, jenis penghasilan tersebut dapat berupa upah harian, upah mingguan, upah satuan, upah borongan, maupun upah yang diterima secara bulanan.
Sebagai contoh, perusahaan menggunakan tenaga kerja harian untuk membantu proses pengemasan barang.
Setiap pekerja menerima upah berdasarkan jumlah hari bekerja.
Penghasilan tersebut merupakan penghasilan dari pekerjaan yang termasuk dalam cakupan PPh 21.
Namun, tidak berarti setiap pembayaran upah harian selalu menghasilkan pajak yang harus dipotong.
Bagi pegawai tidak tetap dengan penghasilan yang memenuhi ketentuan TER harian, terdapat tarif 0% untuk penghasilan bruto harian sampai dengan Rp450.000.
Artinya, penghasilan tersebut tetap termasuk dalam cakupan PPh 21, tetapi hasil penghitungan pemotongan dapat sebesar Rp0.
Perbedaan antara penghasilan yang menjadi objek pajak dan besarnya pajak terutang ini perlu dipahami agar tidak terjadi salah pengertian.
7. Honorarium, Fee, dan Komisi Bukan Pegawai
Tidak semua orang yang memperoleh penghasilan dari perusahaan merupakan pegawai.
Dalam banyak kegiatan bisnis, perusahaan menggunakan jasa konsultan, tenaga ahli, freelancer, atau profesional independen yang bekerja berdasarkan penugasan tertentu.
Imbalan yang diterima mereka dapat menjadi objek PPh 21 dalam kelompok bukan pegawai.
Pasal 5 PMK 168 Tahun 2023 menyebutkan honorarium, komisi, fee, dan imbalan sejenis sebagai bentuk penghasilan bukan pegawai.
Contohnya adalah honorarium dokter yang memberikan jasa profesional, fee konsultan pajak independen, jasa pengacara orang pribadi, imbalan desainer grafis, dan pembayaran kepada influencer untuk jasa promosi.
Misalnya, sebuah perusahaan membayar Rp10 juta kepada seorang konsultan independen atas jasa yang telah diberikan.
Apabila penerima bertindak sebagai orang pribadi dalam negeri dan transaksi memenuhi ketentuan, honorarium tersebut merupakan objek pemotongan PPh 21.
Namun, apabila jasa diberikan oleh badan usaha dan kontrak serta pembayaran dilakukan kepada badan tersebut, perusahaan perlu memeriksa ketentuan pemotongan pajak yang berbeda.
Dalam keadaan tertentu, pembayaran jasa kepada badan dapat termasuk objek PPh Pasal 23.
Apakah Seluruh Nilai Tagihan Jasa Selalu Menjadi Dasar Pemotongan?
Tidak selalu.
Untuk bukan pegawai, ketentuan mengenai penghasilan bruto dan dasar pengenaan PPh 21 harus diperhatikan.
Misalnya, dalam suatu tagihan jasa terdapat imbalan tenaga ahli dan pembayaran kepada pihak ketiga.
Perusahaan perlu memeriksa apakah komponen pembayaran tersebut memenuhi persyaratan untuk tidak diperhitungkan dalam penghasilan bruto berdasarkan ketentuan dan dokumen pendukung yang tersedia.
Karena itu, tax staff tidak sebaiknya langsung menetapkan seluruh nilai invoice sebagai dasar pemotongan tanpa memeriksa substansi transaksi.
8. Uang Saku, Honorarium, dan Hadiah Peserta Kegiatan
Penghasilan yang diterima peserta kegiatan juga dapat menjadi objek PPh 21.
Contohnya adalah uang saku, uang representasi, uang rapat, honorarium, hadiah, penghargaan, dan imbalan sejenis.
Misalnya, sebuah perusahaan menyelenggarakan perlombaan dan memberikan hadiah kepada peserta yang memenangkan kegiatan.
Hadiah tersebut dapat termasuk objek PPh 21 apabila penerima dan karakteristik kegiatannya memenuhi ketentuan.
Contoh lainnya adalah seorang peserta kepanitiaan yang memperoleh honorarium dari penyelenggara kegiatan.
Honorarium tersebut perlu diperiksa sebagai penghasilan peserta kegiatan.
Namun, tidak setiap uang yang dibayarkan dalam suatu kegiatan otomatis merupakan objek PPh 21.
Sebagai contoh, hadiah undian mempunyai ketentuan Pajak Penghasilan final tersendiri sehingga tidak boleh langsung disamakan dengan hadiah perlombaan.
Pengelompokan kegiatan dan penerima penghasilan perlu dilakukan terlebih dahulu.
9. Penarikan Sebagian Manfaat Pensiun oleh Pegawai Aktif
Objek PPh 21 juga mencakup uang manfaat pensiun atau penghasilan sejenis yang diambil sebagian oleh peserta program pensiun yang masih berstatus pegawai.
Misalnya, seorang karyawan masih aktif bekerja, tetapi melakukan penarikan sebagian manfaat dari program pensiun yang diikutinya.
Pembayaran tersebut dapat termasuk objek pemotongan berdasarkan ketentuan khusus yang berlaku.
Kategori ini perlu dibedakan dari penghasilan pensiunan yang menerima pembayaran berkala setelah berhenti bekerja.
Walaupun keduanya berkaitan dengan program pensiun, mekanisme pemotongan dapat berbeda.
10. Bonus dan Imbalan yang Diterima Mantan Pegawai
Hubungan kerja yang telah berakhir tidak selalu berarti seluruh pembayaran dari perusahaan kepada mantan pegawai bebas dari PPh 21.
Pasal 5 ayat (1) PMK 168 Tahun 2023 mencakup penghasilan atau imbalan tidak teratur yang diterima mantan pegawai.
Contohnya adalah bonus, jasa produksi, tantiem, gratifikasi menurut ketentuan Pajak Penghasilan, dan imbalan tidak teratur lainnya.
Misalnya, seorang manajer berhenti bekerja pada bulan September, tetapi perusahaan baru membayarkan bonus kinerjanya pada Desember.
Bonus tersebut perlu diperiksa sebagai penghasilan mantan pegawai yang menjadi objek pemotongan PPh 21.
Dalam praktik perusahaan, pembayaran seperti ini sering terlewat karena mantan pegawai sudah tidak tercantum dalam daftar payroll aktif.
Karena itu, pembayaran kepada mantan pegawai sebaiknya tetap melalui proses pemeriksaan pajak sebelum dibayarkan.
Apakah Natura dan Kenikmatan Termasuk Objek PPh 21?
Ya, natura dan kenikmatan tertentu dapat menjadi objek PPh 21.
Natura merupakan penggantian atau imbalan dalam bentuk barang selain uang, sedangkan kenikmatan berkaitan dengan pemberian hak untuk menggunakan fasilitas atau memperoleh pelayanan.
Contohnya adalah fasilitas tempat tinggal, kendaraan, atau fasilitas pribadi tertentu yang diberikan perusahaan kepada karyawan.
Berdasarkan ketentuan perpajakan, natura dan kenikmatan pada prinsipnya dapat menjadi objek Pajak Penghasilan, kecuali termasuk jenis yang dikecualikan.
Ketentuan mengenai hal ini diatur lebih lanjut dalam PMK Nomor 66 Tahun 2023.
Contoh Natura dan Kenikmatan yang Dapat Menjadi Objek Pajak
Misalnya, perusahaan memberikan fasilitas apartemen kepada seorang direktur untuk digunakan secara pribadi.
Fasilitas tersebut perlu diperiksa berdasarkan ketentuan mengenai natura dan kenikmatan, termasuk penilaian manfaat dan pengecualian yang mungkin berlaku.
Contoh lainnya adalah fasilitas kendaraan pribadi tertentu yang diberikan kepada pegawai.
Dalam keadaan yang tidak memenuhi ketentuan pengecualian, nilai kenikmatan dapat menjadi bagian dari penghasilan yang perlu diperhitungkan untuk tujuan Pajak Penghasilan.
Namun, perusahaan tidak dapat langsung menyimpulkan seluruh fasilitas sebagai objek pajak hanya berdasarkan nilai fasilitas tersebut.
Jenis, tujuan pemberian, dan batasan pengecualian harus diperhatikan.
Apakah Makan Siang dari Perusahaan Kena PPh 21?
Makanan atau minuman yang disediakan bagi seluruh pegawai termasuk salah satu jenis natura yang memperoleh pengecualian sesuai ketentuan.
Misalnya, perusahaan menyediakan makan siang di kantin untuk seluruh karyawannya.
Dalam kondisi yang memenuhi persyaratan pengecualian, fasilitas tersebut tidak menjadi objek PPh 21 bagi karyawan.
Namun, pemberian uang makan secara tunai berbeda dari penyediaan makanan sebagai natura.
Uang makan tunai pada umumnya merupakan bagian dari penghasilan yang menjadi objek PPh 21.
Perbedaan tersebut penting karena perusahaan sering menggunakan istilah yang sama untuk dua bentuk pemberian yang memiliki perlakuan pajak berbeda.
Penghasilan yang Tidak Termasuk Objek Pemotongan PPh 21
Selain mengetahui objek PPh 21, perusahaan juga perlu memahami jenis penerimaan yang dikecualikan.
Pasal 7 PMK 168 Tahun 2023 mengatur beberapa kelompok penghasilan yang tidak termasuk penghasilan yang dipotong PPh 21.
Ketentuan ini mencakup penerimaan tertentu dari asuransi, natura yang dikecualikan, iuran program pensiun dan hari tua tertentu, serta beberapa jenis penerimaan lainnya.
Manfaat atau Santunan Asuransi Tertentu
Pembayaran manfaat atau santunan dari perusahaan asuransi sehubungan dengan asuransi kesehatan, kecelakaan, jiwa, dwiguna, dan beasiswa termasuk penerimaan yang dikecualikan dari pemotongan PPh 21 sesuai ketentuan.
Namun, penerimaan manfaat asuransi perlu dibedakan dari premi asuransi yang dibayarkan pemberi kerja.
Premi tertentu yang dibayarkan perusahaan untuk kepentingan karyawan justru dapat menjadi bagian dari penghasilan bruto PPh 21.
Natura dan Kenikmatan yang Dikecualikan
Tidak semua natura dan kenikmatan menjadi objek Pajak Penghasilan.
Beberapa fasilitas dapat dikecualikan, seperti makanan atau minuman bagi seluruh pegawai, fasilitas tertentu yang wajib disediakan untuk menunjang pekerjaan, natura di daerah tertentu, dan natura atau kenikmatan yang memenuhi jenis serta batasan yang ditetapkan peraturan.
Karena terdapat persyaratan dan batasan tertentu, perusahaan perlu memeriksa ketentuan PMK 66 Tahun 2023 sebelum menetapkan suatu fasilitas sebagai bukan objek pajak.
Iuran Program Pensiun dan Hari Tua Tertentu
Iuran terkait program pensiun dan hari tua yang dibayarkan pemberi kerja kepada lembaga yang memenuhi ketentuan termasuk dalam pengecualian Pasal 7 PMK 168 Tahun 2023.
Hal ini perlu dibedakan dari iuran jaminan sosial tertentu yang justru termasuk penghasilan bruto karyawan.
Bantuan, Sumbangan, dan Zakat Tertentu
Bantuan, sumbangan, zakat, infak, sedekah, serta sumbangan keagamaan wajib tertentu yang diterima pihak yang berhak dapat dikecualikan apabila memenuhi persyaratan.
Salah satu hal yang perlu diperhatikan adalah tidak adanya hubungan usaha atau pekerjaan antara pihak-pihak yang bersangkutan sebagaimana diatur dalam peraturan.
Hibah, Beasiswa, dan Bagian Laba Tertentu
Harta hibahan tertentu, beasiswa yang memenuhi persyaratan, serta bagian laba yang diterima anggota persekutuan, firma, atau CV yang modalnya tidak terbagi atas saham juga termasuk penerimaan yang dikecualikan sesuai ketentuan Pasal 7.
Selain itu, Pajak Penghasilan yang ditanggung pemerintah termasuk dalam kelompok yang tidak dipotong PPh 21 menurut pasal tersebut.
Dengan demikian, pengecualian tidak boleh ditentukan hanya berdasarkan istilah pembayaran. Setiap transaksi tetap harus memenuhi persyaratan peraturan yang relevan.
Perbedaan Objek PPh 21, Bukan Objek, dan Penghasilan dengan Pajak Nihil
Dalam praktik perpajakan, terdapat tiga kondisi yang sering dianggap sama, padahal berbeda.
Pertama, penghasilan merupakan objek PPh 21 dan menghasilkan pajak yang harus dipotong.
Kedua, penghasilan merupakan objek PPh 21, tetapi jumlah pemotongannya nihil karena mekanisme penghitungan menghasilkan pajak sebesar Rp0.
Ketiga, penghasilan memang termasuk kategori yang dikecualikan dari pemotongan PPh 21.
Sebagai contoh, gaji pegawai tetap sebesar Rp5 juta per bulan dengan status PTKP TK/0 dapat dikenakan TER 0% pada bulan biasa apabila memenuhi ketentuan.
Gaji tersebut tetap merupakan objek PPh 21, walaupun pemotongannya Rp0.
Sebaliknya, makanan yang disediakan bagi seluruh pegawai dan memenuhi persyaratan pengecualian bukan merupakan objek PPh atas natura tersebut.
Perbedaan ini penting untuk administrasi bukti potong dan pelaporan pajak perusahaan.
Ringkasan Objek PPh 21 yang Sering Ditemukan
| Jenis Penghasilan | Perlakuan Umum |
|---|---|
| Gaji pokok | Objek PPh 21 |
| Tunjangan jabatan | Objek PPh 21 |
| Tunjangan transportasi dalam uang | Objek PPh 21 |
| Uang lembur | Objek PPh 21 |
| THR dan bonus | Objek PPh 21 |
| Insentif dan komisi karyawan | Objek PPh 21 |
| Honorarium tenaga ahli independen | Objek PPh 21 jika memenuhi ketentuan |
| Upah pekerja harian | Objek PPh 21, pemotongannya dapat nihil |
| Tantiem komisaris | Objek PPh 21 |
| Uang pensiun berkala | Objek PPh 21 |
| Bonus mantan pegawai | Objek PPh 21 |
| Iuran JKK dan JKM dibayar pemberi kerja | Termasuk penghasilan bruto PPh 21 sesuai ketentuan |
| Makanan bagi seluruh pegawai | Dikecualikan apabila memenuhi persyaratan |
| Iuran pensiun tertentu dibayar pemberi kerja | Dikecualikan apabila memenuhi persyaratan |
| Natura atau kenikmatan tertentu | Dapat menjadi objek atau dikecualikan sesuai ketentuan |
Tabel tersebut merupakan panduan identifikasi awal. Untuk transaksi yang memiliki karakteristik khusus, dasar pengenaan dan perlakuan pajaknya perlu diperiksa lebih lanjut.
Kesalahan Menentukan Objek PPh 21 yang Sering Terjadi
Dalam praktik perusahaan, kesalahan menentukan objek PPh 21 sering berawal dari pengelompokan akun payroll yang kurang tepat.
Salah satu contohnya adalah ketika perusahaan hanya memasukkan gaji pokok dalam penghitungan, tetapi tidak memperhitungkan tunjangan atau uang lembur yang seharusnya termasuk penghasilan bruto.
Kesalahan berikutnya adalah menyamakan seluruh komponen BPJS dan asuransi sebagai penghasilan yang dikecualikan.
Padahal, terdapat jenis iuran yang termasuk penghasilan bruto serta jenis iuran yang memperoleh pengecualian.
Masalah lain muncul ketika perusahaan memberikan fasilitas kepada karyawan tanpa melakukan evaluasi perlakuan natura dan kenikmatan.
Di luar payroll, kesalahan dapat terjadi ketika pembayaran kepada tenaga ahli, freelancer, atau mantan pegawai tidak masuk dalam administrasi PPh 21.
Karena itu, tax staff perlu memahami seluruh jenis pembayaran yang dilakukan perusahaan, bukan hanya komponen yang tercantum dalam daftar gaji rutin.
Hubungan Objek PPh 21 dengan Equalisasi Biaya Gaji
Penentuan objek PPh 21 memiliki hubungan erat dengan rekonsiliasi biaya gaji dalam laporan keuangan.
Dalam laporan laba rugi, perusahaan dapat mencatat biaya gaji, tunjangan, bonus, lembur, BPJS, imbalan jasa, maupun fasilitas karyawan dalam berbagai akun.
Namun, tidak seluruh biaya tersebut otomatis mempunyai perlakuan yang sama dalam penghitungan PPh 21.
Misalnya, perusahaan mencatat biaya kesejahteraan karyawan yang terdiri atas uang makan tunai dan penyediaan makanan di kantin.
Walaupun keduanya dicatat sebagai biaya karyawan, perlakuan PPh 21 atas kedua komponen tersebut dapat berbeda.
Perbedaan ini menjadi salah satu alasan mengapa jumlah biaya dalam laporan laba rugi tidak selalu sama dengan penghasilan bruto yang dilaporkan dalam administrasi PPh 21.
Oleh karena itu, rekonsiliasi perlu dilakukan dengan mengidentifikasi komponen biaya yang merupakan objek PPh 21, komponen yang dikecualikan, serta perbedaan periode pengakuan apabila ada.
Rekonsiliasi seperti ini membantu perusahaan menjelaskan perbedaan data ketika dilakukan klarifikasi atau pemeriksaan pajak.
Bagaimana Cara Memastikan Penghasilan Sudah Dipotong PPh 21 dengan Benar?
Bagi tax staff, pekerjaan yang paling penting sebenarnya dimulai sebelum melakukan penghitungan pajak.
Perusahaan perlu memastikan bahwa seluruh jenis pembayaran telah diklasifikasikan dengan tepat.
Pemeriksaan dapat dimulai dari daftar payroll, akun biaya dalam buku besar, daftar pembayaran honorarium, dan dokumen transaksi dengan pihak luar.
Setelah itu, tentukan apakah pembayaran merupakan penghasilan bagi orang pribadi dalam negeri, apakah termasuk objek PPh 21, serta apakah terdapat pengecualian menurut ketentuan.
Jika penghasilan merupakan objek PPh 21, langkah berikutnya adalah menentukan kategori penerima, dasar pengenaan, tarif, dan mekanisme pemotongannya.
Dengan pendekatan ini, perusahaan tidak hanya dapat menghitung pajak secara benar, tetapi juga memiliki dasar yang jelas ketika perlu menjelaskan perlakuan pajak suatu pembayaran.
Kesimpulan
Objek PPh Pasal 21 tidak hanya berupa gaji pokok karyawan.
Berdasarkan Pasal 5 PMK Nomor 168 Tahun 2023, penghasilan yang termasuk dalam cakupan pemotongan PPh 21 dapat berupa gaji, tunjangan, uang lembur, THR, bonus, komisi, honorarium, upah harian, uang pensiun, tantiem, hadiah kegiatan tertentu, dan berbagai imbalan lainnya.
Selain pembayaran dalam bentuk uang, natura dan kenikmatan tertentu juga dapat menjadi objek Pajak Penghasilan sepanjang tidak termasuk pengecualian yang diatur dalam peraturan.
Bagi perusahaan, pemahaman mengenai objek PPh 21 menjadi dasar penting sebelum menentukan tarif dan menghitung pajak.
Kesalahan mengidentifikasi objek pajak dapat menyebabkan kekurangan pemotongan, ketidaksesuaian bukti potong, serta perbedaan antara administrasi PPh 21 dan laporan keuangan.
Karena itu, tax staff perlu memahami substansi setiap pembayaran dan memperhatikan dasar hukum yang berlaku, bukan hanya nama akun yang digunakan dalam sistem payroll.
FAQ: Pertanyaan yang Sering Diajukan tentang Objek PPh 21
Objek PPh 21 antara lain gaji, upah, tunjangan, uang lembur, THR, bonus, honorarium, komisi, uang pensiun, tantiem, imbalan jasa, hadiah kegiatan tertentu, serta natura dan kenikmatan yang termasuk objek pajak.
Tunjangan makan dan transportasi yang diberikan dalam bentuk uang pada umumnya menjadi objek PPh 21. Jika diberikan dalam bentuk natura atau fasilitas, perlakuannya perlu diperiksa berdasarkan ketentuan mengenai natura dan kenikmatan.
Ya. Uang lembur termasuk penghasilan pegawai tetap yang menjadi objek PPh 21 berdasarkan Pasal 5 ayat (3) PMK 168 Tahun 2023.
Ya. THR dan bonus pada umumnya termasuk objek PPh 21. Penghasilan tersebut diperhitungkan sesuai mekanisme pemotongan berdasarkan kategori penerima penghasilan.
Iuran tertentu, seperti JKK, JKM, dan iuran jaminan kesehatan yang dibayarkan pemberi kerja, termasuk dalam cakupan penghasilan bruto sesuai ketentuan. Sementara itu, iuran pensiun dan hari tua tertentu memperoleh pengecualian apabila memenuhi persyaratan.
Uang makan tunai pada umumnya menjadi objek PPh 21. Namun, makanan atau minuman yang disediakan bagi seluruh pegawai dapat dikecualikan sebagai objek pajak apabila memenuhi ketentuan.
Honorarium freelancer orang pribadi dalam negeri dapat menjadi objek PPh 21 apabila merupakan imbalan atas jasa atau pekerjaan bebas dan dibayarkan oleh pihak yang berkewajiban memotong pajak.
Uang pensiun yang diterima secara berkala termasuk dalam cakupan PPh 21. Pembayaran pensiun sekaligus atau manfaat pensiun tertentu dapat memiliki perlakuan khusus.
Tidak. Natura dan kenikmatan tertentu merupakan objek pajak, tetapi terdapat pengecualian berdasarkan jenis, tujuan, dan batasan nilai sesuai PMK 66 Tahun 2023.
Dasar hukum utamanya adalah Pasal 21 UU Pajak Penghasilan, Pasal 5 sampai dengan Pasal 7 PMK 168 Tahun 2023, serta ketentuan mengenai natura dan kenikmatan dalam PMK 66 Tahun 2023.
Ya. Penghasilan dapat termasuk objek PPh 21 meskipun hasil penghitungan pemotongan pajaknya sebesar Rp0.
Perbedaan dapat terjadi karena tidak semua biaya terkait karyawan merupakan objek PPh 21, terdapat komponen yang dikecualikan, atau ada perbedaan waktu pengakuan penghasilan dan biaya. Karena itu, perusahaan perlu melakukan rekonsiliasi.