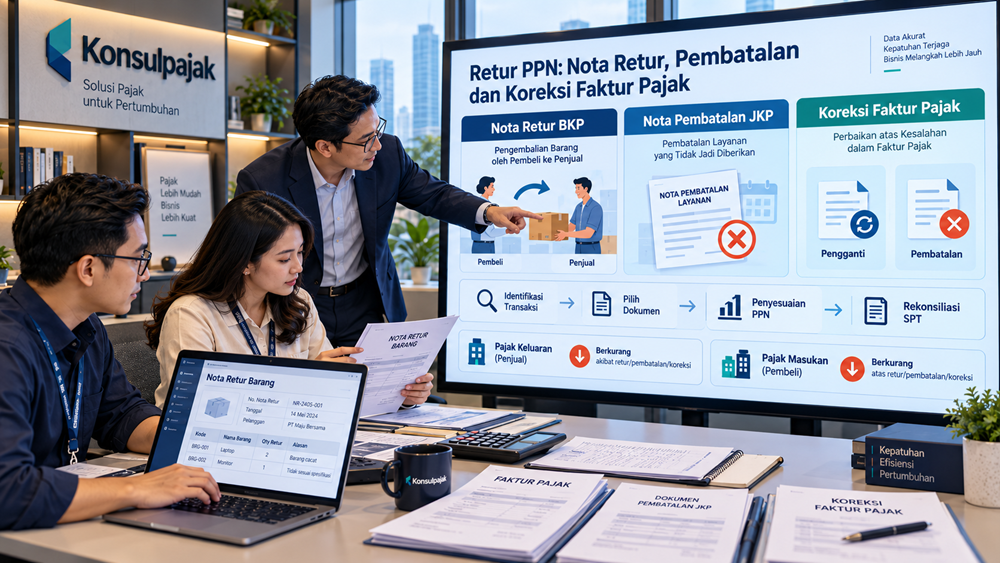

Dalam kegiatan usaha, tidak semua transaksi penjualan berjalan sesuai rencana. Barang yang telah dikirim kepada pelanggan mungkin dikembalikan karena rusak, jumlahnya tidak sesuai, atau kualitasnya tidak memenuhi kesepakatan.
Ada pula perusahaan yang harus membatalkan pemberian jasa karena perubahan kebutuhan pelanggan atau penghentian kontrak.
Masalah menjadi lebih kompleks ketika atas transaksi tersebut sudah diterbitkan Faktur Pajak dan PPN telah dilaporkan dalam SPT Masa PPN.
Misalnya, sebuah perusahaan perdagangan menjual barang senilai Rp200 juta dan menerbitkan Faktur Pajak. Sebulan kemudian, pembeli mengembalikan sebagian barang senilai Rp50 juta.
Apakah perusahaan penjual harus membuat Faktur Pajak pengganti? Apakah pembeli wajib membuat nota retur? Bagaimana dengan Pajak Keluaran yang sudah dilaporkan?
Pertanyaan serupa muncul ketika sebuah perusahaan membatalkan jasa konsultan setelah Faktur Pajak diterbitkan, atau ketika tax staff menemukan kesalahan nilai dalam Faktur Pajak penjualan.
Dalam praktik perpajakan, ketiga keadaan tersebut tidak selalu diselesaikan dengan prosedur yang sama.
Pengembalian Barang Kena Pajak (BKP), pembatalan Jasa Kena Pajak (JKP), penggantian Faktur Pajak, dan pembatalan Faktur Pajak memiliki dasar hukum serta konsekuensi administrasi masing-masing.
Melalui Coretax DJP, proses tersebut semakin terintegrasi. Namun, tax staff tetap harus memahami dokumen yang benar, siapa yang harus membuatnya, kapan penyesuaian dilakukan, dan bagaimana dampaknya terhadap pelaporan PPN.
Artikel ini membahas ketentuan retur PPN secara menyeluruh, mulai dari pengertian, dasar hukum, nota retur, nota pembatalan jasa, koreksi Faktur Pajak, hingga rekonsiliasi dan pelaporan SPT Masa PPN.
Apa Itu Retur PPN?
Retur PPN merupakan istilah yang umum digunakan untuk menggambarkan penyesuaian Pajak Pertambahan Nilai ketika Barang Kena Pajak yang sebelumnya telah diserahkan kemudian dikembalikan oleh pembeli kepada penjual.
Dalam transaksi penjualan biasa, Pengusaha Kena Pajak (PKP) penjual memungut PPN dan membuat Faktur Pajak.
PPN tersebut menjadi Pajak Keluaran bagi penjual.
Di sisi pembeli, PPN atas perolehan barang dapat menjadi Pajak Masukan sepanjang memenuhi ketentuan pengkreditan.
Namun, ketika barang dikembalikan, nilai transaksi yang sebelumnya menjadi dasar pengenaan PPN dapat mengalami perubahan.
Untuk mengadministrasikan pengembalian tersebut, digunakan dokumen nota retur sesuai ketentuan.
Sebagai contoh, PT Maju Sejahtera menjual 100 unit barang kepada PT Karya Mandiri.
Setelah barang diterima, pembeli menemukan 20 unit dalam kondisi rusak dan mengembalikannya kepada penjual.
Jika pengembalian tersebut memenuhi persyaratan, nota retur digunakan untuk mendokumentasikan barang yang dikembalikan dan penyesuaian PPN yang berkaitan.
Namun, perlu dipahami bahwa istilah retur tidak tepat digunakan untuk semua jenis transaksi yang dibatalkan.
Apabila objek transaksi berupa jasa, prosedur yang relevan adalah nota pembatalan JKP.
Sementara itu, jika persoalannya hanya berupa kesalahan penulisan atau penghitungan dalam Faktur Pajak, mekanisme penggantian Faktur Pajak perlu diperiksa.
Dasar Hukum Retur PPN dan Pembatalan Faktur Pajak
Ketentuan mengenai retur BKP dan pembatalan JKP berawal dari Pasal 5A Undang-Undang PPN.
Pasal tersebut pada prinsipnya mengatur bahwa PPN atau PPN dan PPnBM atas BKP yang dikembalikan dapat dikurangkan sesuai ketentuan.
Demikian pula untuk JKP yang penyerahannya dibatalkan, terdapat mekanisme pengurangan PPN berdasarkan persyaratan yang berlaku.
Tata cara pelaksanaannya diatur lebih lanjut dalam PMK Nomor 65/PMK.03/2010 tentang Tata Cara Pengurangan PPN atau PPN dan PPnBM atas BKP yang Dikembalikan dan PPN atas JKP yang Dibatalkan.
Peraturan ini antara lain mengatur pembuatan nota retur, nota pembatalan, waktu pembuatan, serta konsekuensi terhadap PPN pihak penjual dan pembeli.
Untuk administrasi Faktur Pajak melalui Coretax, ketentuan penting lainnya terdapat dalam PER-11/PJ/2025 tentang Ketentuan Pelaporan Pajak Penghasilan, Pajak Pertambahan Nilai, Pajak Penjualan atas Barang Mewah, dan Bea Meterai dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan.
PER-11/PJ/2025 mengatur pembuatan Faktur Pajak pengganti dan pembatalan Faktur Pajak, termasuk hubungan antara Faktur Pajak pengganti dengan nota retur atau nota pembatalan yang telah dibuat sebelumnya.
Perusahaan juga perlu memperhatikan PMK 81 Tahun 2024 beserta perubahannya, UU KUP, dan ketentuan teknis administrasi Coretax yang berlaku.
Dengan demikian, penyelesaian retur PPN memerlukan pemahaman peraturan mengenai transaksi sekaligus prosedur dokumen elektronik.
Perbedaan Nota Retur, Nota Pembatalan, Faktur Pajak Pengganti, dan Pembatalan Faktur Pajak
Keempat istilah tersebut sering digunakan bergantian, padahal mempunyai fungsi berbeda.
Nota retur digunakan ketika Barang Kena Pajak yang telah diserahkan kemudian dikembalikan oleh pembeli.
Nota pembatalan digunakan ketika terjadi pembatalan Jasa Kena Pajak sesuai ketentuan.
Faktur Pajak pengganti digunakan untuk memperbaiki kesalahan tertentu pada Faktur Pajak yang telah dibuat.
Sementara itu, pembatalan Faktur Pajak digunakan apabila transaksi yang mendasari Faktur Pajak dibatalkan atau Faktur Pajak seharusnya tidak dibuat, termasuk keadaan tertentu yang secara khusus ditetapkan dalam peraturan.
Sebagai contoh, perusahaan telah menjual barang dengan benar dan menerbitkan Faktur Pajak yang benar. Setelah itu, pembeli mengembalikan sebagian barang karena rusak.
Dalam kondisi tersebut, persoalan utamanya adalah pengembalian barang, sehingga nota retur menjadi dokumen yang relevan.
Berbeda jika penjualan sebenarnya berjumlah Rp100 juta, tetapi Faktur Pajak salah mencantumkan nilai Rp120 juta.
Jika transaksinya tetap terjadi dan kesalahan memenuhi ketentuan penggantian, penyelesaiannya adalah Faktur Pajak pengganti.
Perbedaan inilah yang harus dipahami sebelum tax staff memilih tindakan dalam Coretax.
Kapan Pembeli Harus Membuat Nota Retur?
Nota retur dibuat apabila terjadi pengembalian Barang Kena Pajak kepada PKP penjual sesuai ketentuan.
Berdasarkan PMK 65/PMK.03/2010, nota retur harus dibuat pada saat BKP dikembalikan oleh pembeli.
Artinya, tanggal nota retur harus mencerminkan peristiwa pengembalian barang yang sebenarnya.
Sebagai contoh, barang dibeli pada September 2026 dan sebagian dikembalikan pada Oktober 2026.
Nota retur dibuat berdasarkan pengembalian yang terjadi pada Oktober, bukan sekadar mengikuti tanggal Faktur Pajak awal.
Hal ini penting karena pengurangan PPN akibat retur mempunyai hubungan dengan periode terjadinya pengembalian barang.
Jika perusahaan menggunakan tanggal yang tidak sesuai dengan kejadian sebenarnya, rekonsiliasi antara dokumen gudang, administrasi penjualan, dan pelaporan PPN dapat menjadi tidak tepat.
Karena itu, bagian gudang, penjualan, accounting, dan tax perlu menggunakan informasi tanggal retur yang konsisten.
Informasi Apa Saja yang Harus Ada dalam Nota Retur?
Nota retur harus memuat informasi yang memungkinkan transaksi pengembalian ditelusuri kepada Faktur Pajak asal.
Informasi tersebut antara lain identitas penjual dan pembeli, nomor serta tanggal Faktur Pajak, jenis barang yang dikembalikan, nilai barang, dan besarnya PPN atau PPnBM terkait.
Selain itu, nota retur harus memuat tanggal pembuatan dan memenuhi persyaratan penandatanganan sesuai ketentuan.
Dalam administrasi Coretax, nota retur dibuat dan ditandatangani secara elektronik melalui sistem yang berlaku.
Contohnya, pembeli mengembalikan lima unit barang dari Faktur Pajak penjualan yang semula mencantumkan 20 unit.
Nota retur harus memungkinkan jumlah dan nilai lima unit tersebut diidentifikasi secara tepat.
Jika dalam satu Faktur Pajak terdapat beberapa jenis barang, perusahaan perlu memastikan bahwa pengembalian hanya dilakukan atas rincian barang yang benar-benar dikembalikan.
Jangan mengurangi seluruh Faktur Pajak apabila yang dikembalikan hanya sebagian barang.
Cara Membuat Nota Retur di Coretax
Dalam Coretax, pembuatan nota retur dilakukan dari sisi pembeli.
DJP menyediakan dua jalur administrasi retur barang, yaitu melalui submenu Pajak Masukan atau melalui submenu Retur Pajak Masukan.
Sebelum membuat retur, pembeli harus memastikan bahwa Faktur Pajak yang menjadi dasar transaksi sudah tersedia dan berstatus credited atau uncredited sesuai ketentuan sistem.
Jika menggunakan submenu Pajak Masukan, pembeli dapat menampilkan Faktur Pajak berdasarkan Masa Pajak dan Tahun Pajak.
Setelah daftar diperbarui, pilih Faktur Pajak yang akan diretur.
Selanjutnya, pilih tindakan retur pada dokumen yang relevan.
Pengguna kemudian mengisi tanggal retur sesuai tanggal pengembalian BKP.
Pada rincian barang, masukkan jumlah barang yang dikembalikan, informasi potongan jika relevan, serta nilai PPN atau PPnBM yang berkaitan.
Setelah data diperiksa, simpan konsep dan lanjutkan proses pengunggahan nota retur sesuai mekanisme Coretax.
Jalur lainnya dilakukan melalui submenu Retur Pajak Masukan.
Pada menu tersebut, pengguna dapat memilih Buat Retur, memasukkan nomor Faktur Pajak asal, kemudian mencari dokumen yang akan diretur.
Setelah dokumen ditemukan, lengkapi rincian pengembalian barang dan selesaikan proses sesuai ketentuan.
Walaupun sistem menyediakan langkah pengisian, perusahaan tetap harus memastikan bahwa retur benar-benar terjadi dan didukung dokumen transaksi.
Untuk tutorial teknis dengan tangkapan layar setiap menu, pembaca dapat mempelajari artikel khusus mengenai cara membuat nota retur di Coretax.
Apakah Pembeli yang Bukan PKP Dapat Membuat Nota Retur di Coretax?
Bisa, sesuai akses dan ketentuan sistem yang berlaku.
DJP menjelaskan bahwa sejak penerapan Coretax, pengguna non-PKP, baik orang pribadi maupun badan, dapat mengakses layanan e-Faktur tertentu untuk melihat Faktur Pajak Masukan dan melakukan administrasi retur.
Namun, kemampuan membuat nota retur tidak berarti pembeli non-PKP mempunyai hak pengkreditan Pajak Masukan seperti PKP.
Dampak retur pada pihak pembeli harus mengikuti status perpajakan dan perlakuan PPN awalnya.
Misalnya, perusahaan non-PKP membeli barang dari PKP dan kemudian mengembalikan sebagian barang.
Nota retur dapat menjadi dokumen penyesuaian transaksi sesuai ketentuan, tetapi pembeli tersebut tidak otomatis mempunyai akun Pajak Masukan yang dapat dikreditkan.
Karena itu, tax staff perlu membedakan prosedur pembuatan dokumen dengan hak pengkreditan PPN.
Apa yang Harus Dilakukan Penjual Setelah Pembeli Membuat Nota Retur?
Setelah pembeli mengajukan nota retur melalui Coretax, PKP penjual perlu menindaklanjuti dokumen tersebut.
Menurut panduan Coretaxpedia DJP, penjual dapat menerima pemberitahuan melalui menu Portal Saya dan Notifikasi Saya.
Informasi pemberitahuan tersebut mencakup data Faktur Pajak, identitas pembeli, serta nomor nota retur.
Penjual kemudian melakukan pemeriksaan melalui submenu Retur Pajak Keluaran.
Pada tahapan ini, penjual perlu memastikan bahwa barang memang telah dikembalikan dan nilai pengembaliannya sesuai dokumen.
Jika informasi benar, penjual dapat memberikan persetujuan sesuai mekanisme sistem.
Jika terdapat ketidaksesuaian, penjual perlu melakukan pemeriksaan dan menggunakan mekanisme penolakan atau penyelesaian yang tersedia sesuai kondisi.
Penting untuk dipahami bahwa penjual tidak seharusnya menyetujui retur hanya karena terdapat notifikasi elektronik.
Dokumen retur harus cocok dengan bukti pengembalian barang, catatan gudang, dan penyesuaian transaksi komersial.
Apa Dampak Nota Retur terhadap Pajak Keluaran Penjual?
Nota retur yang memenuhi ketentuan dapat mengurangi Pajak Keluaran atas transaksi BKP yang dikembalikan.
Misalnya, PT Maju Bersama menjual barang nonmewah dengan harga Rp100 juta sebelum PPN.
Atas transaksi tersebut, perusahaan memungut PPN sebesar Rp11 juta dengan asumsi menggunakan mekanisme efektif 11 persen sesuai ketentuan.
Selanjutnya, pembeli mengembalikan barang senilai Rp20 juta sebelum PPN.
PPN atas barang yang dikembalikan sebesar Rp2,2 juta.
Dengan demikian, retur tersebut dapat menimbulkan pengurangan Pajak Keluaran penjual sebesar Rp2,2 juta, sepanjang seluruh persyaratan terpenuhi.
Dalam Coretax, retur yang telah diproses sesuai mekanisme sistem dapat tercermin pada pelaporan SPT Masa PPN penjual.
Namun, perusahaan harus memastikan bahwa pengurangan tersebut dicatat pada periode yang benar dan tidak dilakukan dua kali.
Jangan sampai perusahaan telah menyesuaikan transaksi melalui nota retur, tetapi kemudian mengurangi nilai yang sama lagi dengan koreksi manual yang tidak tepat.
Apa Dampak Nota Retur terhadap Pajak Masukan Pembeli?
Retur barang tidak hanya memengaruhi penjual.
Jika pembeli merupakan PKP dan telah mengkreditkan Pajak Masukan atas perolehan barang, pengembalian BKP dapat mengurangi Pajak Masukan yang sebelumnya diperhitungkan.
Misalnya, PT Karya Mandiri membeli barang seharga Rp100 juta dan menerima Faktur Pajak dengan PPN Rp11 juta.
Pajak Masukan Rp11 juta tersebut telah dikreditkan sesuai ketentuan.
Kemudian perusahaan mengembalikan sebagian barang senilai Rp20 juta, dengan PPN sebesar Rp2,2 juta.
Jika retur memenuhi persyaratan, pembeli perlu memperhitungkan pengurangan Pajak Masukan sebesar Rp2,2 juta.
Namun, bagaimana jika Pajak Masukan awalnya tidak dikreditkan?
Dalam kondisi tersebut, dampak retur harus mengikuti perlakuan Pajak Masukan sebelumnya dan ketentuan yang berlaku. Pengaruhnya dapat berkaitan dengan biaya atau nilai perolehan, bukan selalu berupa pengurangan kredit PPN.
Inilah sebabnya status credited dan uncredited perlu diperhatikan ketika perusahaan membuat nota retur melalui Coretax.
Pada Masa Pajak Apa Retur Dilaporkan?
Dalam praktik Coretax, retur yang dibuat sesuai mekanisme sistem dikaitkan dengan Masa Pajak terjadinya retur.
DJP menjelaskan bahwa nota retur pembeli akan tercatat dalam administrasi Retur Pajak Masukan dan dapat masuk ke lampiran SPT Masa PPN B2 atau B3 sesuai perlakuan dokumennya.
Di sisi penjual, retur yang telah diproses melalui mekanisme persetujuan dapat masuk ke lampiran SPT Masa PPN A2.
Sebagai contoh, Faktur Pajak penjualan diterbitkan pada September 2026.
Barang kemudian dikembalikan pada Oktober 2026.
Dalam kondisi retur yang memenuhi ketentuan, penyesuaian administrasi dilakukan berdasarkan periode retur yang relevan, bukan otomatis mengubah seluruh transaksi penjualan September.
Namun, apabila Faktur Pajak awal juga mengandung kesalahan dan kemudian diganti, perusahaan perlu memperhatikan ketentuan khusus tentang hubungan Faktur Pajak pengganti dan nota retur.
Jadi, jangan menyamakan semua penyesuaian sebagai pembetulan SPT pada masa Faktur Pajak awal.
Bagaimana Jika Jasa Kena Pajak Dibatalkan?
Pembatalan JKP berbeda dari pengembalian BKP.
Pada transaksi barang, objeknya berupa barang yang dapat dikembalikan.
Sementara itu, dalam transaksi jasa, yang dibatalkan adalah penyerahan jasa atau hak, fasilitas, maupun kemudahan sesuai ketentuan.
Sebagai contoh, PT Sinar Utama membuat kontrak jasa dengan pelanggan dan menerbitkan Faktur Pajak atas transaksi yang memenuhi saat terutang PPN.
Kemudian sebagian jasa dibatalkan karena adanya perubahan perjanjian.
Jika kondisi pembatalan memenuhi ketentuan, penerima jasa perlu membuat nota pembatalan JKP.
Dokumen tersebut menjadi dasar administrasi pengurangan PPN atas jasa yang dibatalkan.
Namun, pembatalan jasa harus dibedakan dari perubahan harga atau kesalahan Faktur Pajak.
Jika jasa tetap diberikan sepenuhnya tetapi nilai Faktur Pajak salah, persoalannya mungkin memerlukan Faktur Pajak pengganti, bukan nota pembatalan jasa.
Oleh karena itu, perusahaan perlu meneliti kontrak, berita acara, dan fakta pelaksanaan jasa sebelum menentukan prosedur.
Apa Itu Nota Pembatalan Jasa Kena Pajak?
Nota pembatalan merupakan dokumen yang digunakan untuk mengadministrasikan pembatalan penyerahan JKP sesuai ketentuan.
Berdasarkan PMK 65/PMK.03/2010, nota pembatalan dibuat oleh penerima jasa dan disampaikan kepada PKP pemberi jasa.
Dokumen tersebut harus mengidentifikasi Faktur Pajak asal, pihak pemberi dan penerima jasa, jenis jasa, nilai penggantian yang dibatalkan, serta PPN terkait.
Nota pembatalan dibuat pada saat JKP dibatalkan sesuai ketentuan.
Sebagai contoh, perusahaan jasa telah menerbitkan Faktur Pajak atas jasa senilai Rp100 juta sebelum PPN.
Kemudian disepakati pembatalan sebagian jasa senilai Rp40 juta.
Jika pembatalan memenuhi ketentuan dan jasa tersebut menggunakan mekanisme PPN efektif 11 persen, PPN atas bagian yang dibatalkan secara ilustratif sebesar Rp4,4 juta.
Nilai tersebut menjadi dasar penyesuaian sesuai dokumen dan ketentuan yang berlaku.
Namun, jangan menganggap seluruh pembatalan kontrak otomatis menimbulkan hak pengurangan PPN.
Harus diperiksa apakah terdapat penyerahan jasa yang benar-benar dibatalkan dan apakah dokumen pembatalannya memenuhi persyaratan.
Kapan Harus Membuat Faktur Pajak Pengganti?
Faktur Pajak pengganti digunakan apabila Faktur Pajak yang telah diterbitkan memuat kesalahan tertentu yang dapat diperbaiki melalui mekanisme penggantian.
Kesalahan tersebut dapat berkaitan dengan informasi transaksi, nilai DPP, jumlah PPN, atau rincian lain yang memenuhi ketentuan.
Sebagai contoh, perusahaan benar-benar menjual barang senilai Rp100 juta sebelum PPN, tetapi Faktur Pajak keliru mencantumkan nilai Rp120 juta.
Transaksi penjualan tetap terjadi dan tidak terdapat pengembalian barang.
Dalam kondisi tersebut, persoalan utamanya adalah kesalahan nilai Faktur Pajak.
Perusahaan perlu memeriksa mekanisme Faktur Pajak pengganti.
Berdasarkan PER-11/PJ/2025, Faktur Pajak pengganti mempunyai ketentuan tanggal pembuatan dan pelaporan tersendiri.
Faktur Pajak pengganti pada prinsipnya dilaporkan pada Masa Pajak yang sama dengan Faktur Pajak yang diganti, dengan mencantumkan keterangan yang benar setelah penggantian.
Jika SPT Masa PPN terkait sudah dilaporkan, perusahaan harus memeriksa konsekuensi pembetulan SPT.
Hal ini berbeda dengan retur biasa yang berhubungan dengan periode pengembalian barang.
Kapan Faktur Pajak Harus Dibatalkan?
Pembatalan Faktur Pajak digunakan untuk kondisi tertentu yang berbeda dari penggantian.
PER-11/PJ/2025 mengatur pembatalan Faktur Pajak atas transaksi penyerahan BKP atau JKP yang dibatalkan, serta Faktur Pajak yang seharusnya tidak dibuat.
Selain itu, terdapat ketentuan khusus apabila kesalahan terjadi pada identitas pembeli atau penerima jasa.
Dalam kondisi kesalahan identitas yang termasuk persyaratan pembatalan, Faktur Pajak yang salah harus dibatalkan dan ditindaklanjuti dengan pembuatan Faktur Pajak baru yang mencantumkan identitas sebenarnya.
Sebagai contoh, perusahaan menerbitkan Faktur Pajak kepada PT A, padahal transaksi sebenarnya dilakukan dengan PT B.
Jika kesalahan tersebut termasuk kondisi yang diatur dalam ketentuan pembatalan, perusahaan tidak boleh langsung menganggap cukup melakukan penggantian biasa.
Prosedurnya harus mengikuti aturan pembatalan dan penerbitan Faktur Pajak baru.
Sebaliknya, jika barang sudah benar-benar diserahkan dan kemudian sebagian barang dikembalikan, perusahaan harus memeriksa mekanisme nota retur.
Jangan menggunakan pembatalan seluruh Faktur Pajak untuk menyelesaikan retur sebagian yang sebenarnya memenuhi mekanisme nota retur.
Bagaimana Jika Nota Retur Sudah Dibuat, Lalu Faktur Pajak Diganti?
Ini merupakan salah satu kondisi yang memerlukan perhatian khusus.
Misalnya, perusahaan telah menerbitkan Faktur Pajak penjualan.
Kemudian pembeli mengembalikan sebagian barang dan membuat nota retur.
Setelah itu, penjual menemukan kesalahan pada Faktur Pajak awal dan perlu menerbitkan Faktur Pajak pengganti.
Dalam kondisi tersebut, penyesuaian tidak boleh dilakukan dengan cara mengabaikan nota retur yang sudah ada.
PER-11/PJ/2025 mengatur secara khusus hubungan antara Faktur Pajak pengganti dengan nota retur atau nota pembatalan.
Pada mekanisme yang diatur, Faktur Pajak pengganti dapat memperhitungkan nota retur atau nota pembatalan yang telah dibuat sebelumnya.
Ketentuan tersebut juga mempunyai konsekuensi terhadap perlakuan nota retur atau nota pembatalan dalam administrasi PPN.
Jika sebelumnya nota retur telah dilaporkan dalam SPT Masa PPN, perusahaan perlu memeriksa apakah terdapat kewajiban pembetulan SPT untuk menghindari perhitungan ganda.
Karena itu, sebelum mengganti Faktur Pajak yang sudah mempunyai nota retur, tax staff harus memeriksa dokumen awal, nilai retur, status pelaporan, dan ketentuan teknis yang berlaku.
Bagaimana Jika Faktur Pajak Sudah Dikreditkan Pembeli?
Faktur Pajak yang telah dikreditkan oleh pembeli memerlukan koordinasi tambahan jika penjual akan melakukan penggantian atau pembatalan.
Misalnya, PT Maju Sejahtera menerbitkan Faktur Pajak atas penjualan kepada PT Karya Mandiri.
Pembeli telah mengkreditkan Pajak Masukan dalam SPT Masa PPN.
Kemudian penjual menemukan kesalahan yang memerlukan pembetulan atau pembatalan Faktur Pajak.
Perubahan tersebut dapat berdampak terhadap pengkreditan Pajak Masukan pembeli.
Karena itu, tax staff penjual dan pembeli perlu memastikan bahwa dokumen yang digunakan dalam SPT telah disesuaikan dengan perubahan yang terjadi.
Dalam Coretax, terdapat status tertentu yang berkaitan dengan proses penggantian atau pembatalan Faktur Pajak.
Namun, status sistem tidak boleh dipahami secara terpisah dari ketentuan hukum.
Jika terdapat perubahan pada Faktur Pajak yang sudah digunakan untuk pengkreditan, perusahaan perlu memeriksa apakah SPT Masa yang bersangkutan harus dibetulkan.
Tujuannya agar Pajak Keluaran penjual dan Pajak Masukan pembeli tidak menunjukkan perlakuan yang bertentangan.
Cara Menghitung PPN atas Barang yang Diretur
Secara sederhana, PPN atas barang yang dikembalikan mengikuti perlakuan PPN pada transaksi asal.
Misalnya, PT Sentosa menjual barang nonmewah dengan nilai Rp200 juta sebelum PPN.
Transaksi tersebut dikenai PPN sebesar Rp22 juta berdasarkan mekanisme efektif 11 persen.
Kemudian pembeli mengembalikan barang dengan nilai Rp50 juta sebelum PPN.
Dengan asumsi barang yang dikembalikan mempunyai perlakuan PPN yang sama, nilai PPN atas retur adalah:
Rp50.000.000 × 11% = Rp5.500.000.
Maka nilai komersial retur termasuk PPN sebesar Rp55.500.000.
Pada pihak penjual, retur yang memenuhi ketentuan dapat mengurangi Pajak Keluaran sebesar Rp5,5 juta.
Pada pihak pembeli yang sebelumnya telah mengkreditkan seluruh Pajak Masukan, retur tersebut dapat menyebabkan penyesuaian Pajak Masukan sebesar Rp5,5 juta.
Namun, contoh ini hanya berlaku untuk transaksi yang mengikuti asumsi tersebut.
Jika transaksi asal menggunakan PPN 12 persen atas DPP tertentu, dikenai PPnBM, atau mempunyai ketentuan penghitungan khusus, nilai pajak yang disesuaikan harus mengikuti karakteristik transaksi asal.
Karena itu, tax staff sebaiknya mengambil data PPN dari Faktur Pajak asal dan menghitung bagian yang benar-benar dikembalikan, bukan langsung menggunakan tarif yang berbeda dari transaksi awal.
Bagaimana Mencatat Retur PPN dalam Pembukuan?
Retur PPN tidak hanya memengaruhi Faktur Pajak dan SPT Masa PPN, tetapi juga pencatatan akuntansi perusahaan.
Pada pihak penjual, retur penjualan dapat menyebabkan berkurangnya piutang atau timbulnya kewajiban pengembalian pembayaran kepada pelanggan.
Selain itu, terdapat penyesuaian pendapatan atau akun retur penjualan serta PPN Keluaran.
Misalnya, perusahaan menerima retur barang senilai Rp20 juta sebelum PPN dengan PPN Rp2,2 juta.
Jika retur tersebut mengurangi piutang pelanggan, jurnal sederhana dari sisi penjual dapat berupa:
Debit Retur Penjualan Rp20.000.000
Debit PPN Keluaran Rp2.200.000
Kredit Piutang Usaha Rp22.200.000
Pencatatan tersebut merupakan ilustrasi dan perlu disesuaikan dengan kebijakan akuntansi serta kondisi transaksi.
Pada pihak pembeli, pengembalian barang dapat menyebabkan penurunan nilai persediaan atau akun pembelian, serta penyesuaian Pajak Masukan jika sebelumnya dikreditkan.
Dalam praktik, pencatatan harus disesuaikan dengan apakah pembelian dilakukan secara kredit, sudah dibayar, atau dikembalikan melalui pengurangan tagihan.
Hal yang paling penting adalah memastikan nilai retur dalam pembukuan sesuai dengan dokumen komersial dan nota retur elektronik.
Rekonsiliasi Nota Retur dengan SPT Masa PPN
Rekonsiliasi sangat penting karena retur dapat terjadi pada Masa Pajak yang berbeda dari Faktur Pajak asal.
Misalnya, Faktur Pajak diterbitkan pada Agustus, sedangkan barang baru dikembalikan pada Oktober.
Dalam pembukuan, transaksi awal mungkin sudah tercatat sebagai penjualan Agustus dan retur baru dicatat pada Oktober.
Dari sisi PPN, tax staff harus memastikan bahwa nota retur dibuat dan diproses sesuai periode yang berlaku.
Di pihak penjual, nilai retur yang telah diproses harus dicocokkan dengan pengurangan Pajak Keluaran dalam pelaporan.
Di pihak pembeli, nilai retur perlu dicocokkan dengan penyesuaian Pajak Masukan atau perlakuan lainnya sesuai kondisi pengkreditan.
Apabila terdapat Faktur Pajak pengganti setelah nota retur dibuat, lakukan pemeriksaan tambahan agar tidak terjadi pengurangan dua kali.
Rekonsiliasi sebaiknya menghasilkan hubungan yang jelas antara Faktur Pajak asal, nota retur, bukti pengembalian barang, jurnal akuntansi, dan SPT Masa PPN.
Masalah yang Sering Terjadi Saat Membuat Nota Retur di Coretax
Salah satu kendala adalah Faktur Pajak yang akan diretur belum berada pada status yang memenuhi persyaratan administrasi.
Coretaxpedia menjelaskan bahwa pembuatan retur dilakukan terhadap Faktur Pajak yang statusnya sudah ditetapkan sebagai credited atau uncredited.
Karena itu, jika tombol retur tidak tersedia, periksa terlebih dahulu status dokumen.
Masalah lain adalah nilai PPN retur tidak sesuai dengan Faktur Pajak asal.
Hal ini dapat terjadi karena penggunaan tarif yang salah, kekeliruan kuantitas, atau perbedaan penghitungan pembulatan.
DJP juga menyediakan panduan khusus untuk kendala sistem berupa pesan bahwa total PPN telah berubah dan tidak sesuai dengan Faktur Pajak asli.
Untuk kondisi yang sesuai dengan panduan tersebut, DJP menjelaskan solusi teknis melalui unggah XML menggunakan konverter yang diperbarui.
Namun, jangan menggunakan pendekatan teknis untuk mengabaikan selisih pajak yang sebenarnya berasal dari kesalahan transaksi.
Jika nilai retur tidak sesuai, periksa terlebih dahulu data Faktur Pajak asal, jumlah barang, harga, potongan, PPN, dan PPnBM jika relevan.
Kesalahan yang Sering Terjadi dalam Retur PPN
Kesalahan pertama adalah menggunakan Faktur Pajak pengganti untuk seluruh kasus pengembalian barang.
Padahal, pengembalian BKP yang memenuhi ketentuan menggunakan nota retur.
Kesalahan kedua adalah membatalkan seluruh Faktur Pajak meskipun barang yang dikembalikan hanya sebagian.
Kesalahan berikutnya adalah menggunakan nota retur untuk pembatalan Jasa Kena Pajak, padahal jasa mempunyai mekanisme nota pembatalan.
Kesalahan lain adalah tidak memeriksa tanggal pengembalian barang yang sebenarnya.
Selain itu, perusahaan sering tidak memperhitungkan konsekuensi di sisi pembeli.
Padahal, retur dapat memengaruhi Pajak Masukan yang telah dikreditkan.
Kesalahan yang juga berisiko adalah melakukan Faktur Pajak pengganti setelah nota retur dibuat tanpa memperhitungkan aturan khusus hubungan kedua dokumen tersebut.
Terakhir, jangan menganggap bahwa semua status dokumen yang terlihat di Coretax sudah pasti sesuai dengan pembukuan dan transaksi komersial.
Seluruh perubahan tetap harus direkonsiliasi.
Strategi Pengendalian Internal Retur PPN
Perusahaan sebaiknya mempunyai prosedur yang jelas sejak barang dikembalikan hingga penyesuaian PPN selesai.
Bagian gudang harus memastikan barang benar-benar diterima kembali dan membuat dokumen penerimaan retur.
Bagian penjualan memeriksa kesesuaian barang yang dikembalikan dengan transaksi awal serta persetujuan komersialnya.
Bagian accounting mencatat retur dan penyesuaian piutang atau pembayaran.
Sementara itu, tax staff menentukan perlakuan PPN serta memastikan nota retur atau dokumen lain diproses dengan benar.
Setelah itu, hasilnya perlu dicocokkan dengan SPT Masa PPN.
Untuk transaksi jasa yang dibatalkan, perusahaan perlu menyimpan dokumen pembatalan kontrak atau berita acara yang mendukung keadaan sebenarnya.
Sedangkan untuk Faktur Pajak pengganti, simpan dokumen awal, dokumen pengganti, serta alasan koreksi.
Dengan prosedur yang konsisten, perusahaan dapat mengurangi risiko perbedaan antara transaksi, pembukuan, dan pelaporan PPN.
Kesimpulan
Retur PPN, pembatalan Jasa Kena Pajak, dan koreksi Faktur Pajak merupakan tiga persoalan administrasi yang harus dibedakan.
Pengembalian Barang Kena Pajak yang memenuhi ketentuan ditangani melalui nota retur.
Pembatalan Jasa Kena Pajak menggunakan nota pembatalan sesuai peraturan.
Sementara itu, kesalahan tertentu pada Faktur Pajak dapat diperbaiki melalui Faktur Pajak pengganti, sedangkan transaksi yang dibatalkan atau Faktur Pajak yang seharusnya tidak dibuat memerlukan mekanisme pembatalan sesuai ketentuan.
Dalam Coretax, proses retur barang melibatkan pembeli yang membuat nota retur dan penjual yang memeriksa serta menindaklanjutinya.
Penyesuaian tersebut dapat memengaruhi Pajak Keluaran penjual dan Pajak Masukan pembeli.
Namun, perusahaan juga harus memperhatikan hubungan antara nota retur, Faktur Pajak pengganti, dan SPT Masa PPN yang telah dilaporkan.
Bagi tax staff dan Wajib Pajak, langkah terbaik adalah menentukan terlebih dahulu jenis peristiwa yang sebenarnya terjadi sebelum memilih dokumen atau tindakan dalam Coretax.
Dengan demikian, retur dan koreksi PPN dapat dilakukan secara tepat, konsisten, serta dapat dipertanggungjawabkan apabila suatu saat diperiksa oleh DJP.
FAQ: Retur PPN, Nota Retur dan Pembatalan Faktur Pajak
Nota retur adalah dokumen yang dibuat pembeli untuk mengadministrasikan pengembalian Barang Kena Pajak kepada PKP penjual sesuai ketentuan.
Nota retur dibuat oleh pembeli melalui mekanisme administrasi Coretax yang berlaku.
Dalam alur Coretax yang dijelaskan DJP, penjual menerima pemberitahuan dan menindaklanjuti retur melalui proses persetujuan atau penolakan pada submenu Retur Pajak Keluaran.
Ya, apabila memenuhi ketentuan, retur BKP dapat mengurangi Pajak Keluaran penjual.
Ya. Apabila Pajak Masukan sebelumnya telah dikreditkan, retur dapat menyebabkan penyesuaian Pajak Masukan sesuai ketentuan.
Nota retur harus dibuat pada saat BKP dikembalikan sesuai ketentuan PMK 65/PMK.03/2010.
DJP menjelaskan bahwa pembeli non-PKP juga dapat mengakses layanan e-Faktur tertentu untuk mengadministrasikan retur melalui Coretax.
Nota retur digunakan untuk pengembalian BKP, sedangkan nota pembatalan digunakan untuk pembatalan JKP.
Tidak selalu. Retur BKP yang memenuhi ketentuan menggunakan nota retur. Faktur Pajak pengganti digunakan untuk memperbaiki kesalahan tertentu dalam Faktur Pajak.
Faktur Pajak dibatalkan apabila memenuhi kondisi pembatalan menurut peraturan, seperti transaksi yang dibatalkan atau Faktur Pajak yang seharusnya tidak dibuat.
Untuk kesalahan identitas yang termasuk ketentuan pembatalan, Faktur Pajak yang salah dibatalkan dan ditindaklanjuti dengan Faktur Pajak baru yang mencantumkan identitas sebenarnya.
Penggantian dapat dilakukan jika memenuhi ketentuan. Namun, dampaknya terhadap Pajak Masukan dan SPT pembeli perlu diperiksa.
PER-11/PJ/2025 mempunyai ketentuan khusus yang menghubungkan Faktur Pajak pengganti dengan nota retur atau nota pembatalan yang telah dibuat. Perusahaan harus memeriksa konsekuensi pelaporan dan kemungkinan pembetulan SPT.
Retur yang memenuhi ketentuan berkaitan dengan masa terjadinya pengembalian barang, dengan memperhatikan mekanisme administrasi dan ketentuan khusus yang relevan.
Tidak otomatis. Perusahaan tetap harus memeriksa kesesuaian dokumen dengan transaksi asal, barang yang dikembalikan, nilai PPN, dan pembukuan.