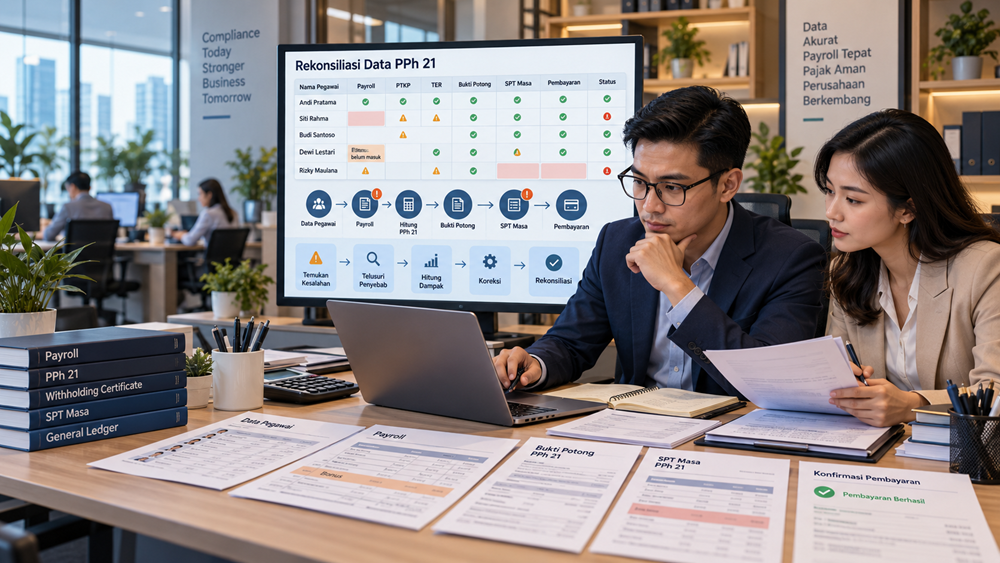

PPh Pasal 21 termasuk pajak yang hampir setiap bulan bersentuhan dengan perusahaan.
Ada gaji yang dibayar. Ada pegawai baru. Ada pegawai resign. Ada THR, bonus, lembur, insentif, natura, tenaga ahli, sampai pembayaran kepada freelancer.
Karena dilakukan berulang setiap bulan, PPh 21 sering dianggap sebagai pekerjaan rutin:
Payroll selesai → pajak dihitung → bukti potong dibuat → SPT dilaporkan → selesai.
Masalahnya, rutinitas justru bisa membuat kesalahan berjalan tanpa disadari.
Satu komponen penghasilan salah dipetakan pada Januari, lalu kesalahan yang sama terbawa sampai Desember.
Status PTKP seorang pegawai salah sejak awal tahun.
Bonus sudah dibayarkan tetapi tidak masuk dalam basis penghitungan.
Tenaga ahli dimasukkan sebagai pegawai.
Bukti potong dibuat, tetapi datanya berbeda dengan payroll.
Atau yang lebih sederhana: pajaknya sudah dihitung dengan benar, tetapi pembayaran atau pelaporannya terlambat.
Kesalahan seperti ini mungkin tidak langsung terasa.
Perusahaan baru menyadarinya ketika melakukan rekonsiliasi akhir tahun, menerima permintaan klarifikasi, atau ketika data perpajakan dibandingkan dengan pembukuan dan sumber data lainnya.
Karena itu, risiko PPh 21 sebaiknya tidak dilihat hanya dari pertanyaan:
“Apakah pajaknya sudah dibayar?”
Pertanyaan yang lebih tepat adalah:
“Apakah sejak data pegawai, payroll, penghitungan, pemotongan, bukti potong, pembayaran sampai SPT Masa semuanya sudah benar dan dapat direkonsiliasi?”
Artikel ini akan menjadi peta besarnya.
Kita akan melihat kesalahan PPh 21 yang paling sering terjadi di perusahaan, mengapa kesalahan tersebut bisa muncul, apa risiko yang perlu diperhatikan, serta ke mana harus melakukan pemeriksaan lebih lanjut jika masalah ditemukan.
Mengapa Kesalahan PPh 21 Mudah Terjadi?
PPh 21 terlihat sederhana jika hanya dilihat dari sisi tarif.
Dalam praktik perusahaan, persoalannya jauh lebih luas.
Data PPh 21 dapat melewati beberapa bagian sekaligus:
HR
↓
Payroll
↓
Accounting
↓
Tax
↓
Finance/Treasury
↓
Coretax dan administrasi perpajakan
Kesalahan pada satu bagian dapat bergerak ke bagian berikutnya.
Misalnya HR salah memasukkan status pegawai.
Payroll menggunakan data tersebut.
Perhitungan PPh 21 kemudian ikut salah.
Bukti potong dibuat menggunakan hasil payroll.
Angka tersebut masuk ke SPT Masa.
Pada akhirnya, perusahaan mempunyai rangkaian administrasi yang terlihat rapi, tetapi sumber datanya ternyata keliru.
Inilah alasan mengapa kontrol PPh 21 tidak cukup dilakukan hanya ketika SPT akan dilaporkan.
Peta Risiko PPh 21 Perusahaan
Agar lebih mudah dipahami, kesalahan PPh 21 dapat dipetakan ke beberapa titik utama:
Data pegawai
↓
Klasifikasi penerima penghasilan
↓
Komponen penghasilan
↓
Penghitungan PPh 21
↓
Payroll
↓
Bukti potong
↓
SPT Masa PPh 21/26
↓
Pembayaran
↓
Pembukuan dan rekonsiliasi
Jika perusahaan ingin melakukan review PPh 21, gunakan alur tersebut.
Jangan hanya membuka SPT Masa lalu melihat apakah statusnya sudah dilaporkan.
SPT adalah bagian akhir dari rangkaian data yang panjang.
1. Salah Menentukan Status Pegawai
Kesalahan pertama sering terjadi bahkan sebelum menghitung pajak.
Perusahaan perlu mengetahui siapa penerima penghasilan dan bagaimana kedudukannya untuk kepentingan PPh 21.
Dalam praktik terdapat berbagai jenis penerima penghasilan, misalnya:
- pegawai tetap;
- pegawai tidak tetap;
- tenaga harian;
- bukan pegawai;
- tenaga ahli;
- dan penerima penghasilan lainnya.
Kesalahan klasifikasi dapat memengaruhi mekanisme penghitungan dan administrasi pemotongannya.
Contoh sederhananya, seseorang bekerja berdasarkan proyek tertentu dan menerima pembayaran jasa, tetapi dimasukkan ke sistem sebagai pegawai tetap hanya karena payroll software membutuhkan employee ID.
Secara administratif mungkin terasa lebih mudah.
Secara perpajakan, klasifikasinya belum tentu benar.
Karena itu, sebelum berbicara tentang tarif, pastikan terlebih dahulu:
Siapa sebenarnya penerima penghasilan tersebut?
Baca selengkapnya: Pegawai Tetap, Pegawai Tidak Tetap, dan Bukan Pegawai: Jangan Salah Menentukan PPh 21
2. Salah Menentukan Status PTKP
Untuk pegawai tetap, status PTKP merupakan salah satu data penting dalam penghitungan PPh 21.
Kesalahan sederhana pada master data dapat berdampak pada pemotongan.
Misalnya status yang seharusnya TK/0 dimasukkan sebagai K/3.
Atau sebaliknya.
Masalahnya, kesalahan seperti ini sering tidak terlihat karena sistem tetap dapat melakukan perhitungan.
Angka pajak tetap muncul.
Payroll tetap berjalan.
Yang salah adalah input yang menjadi dasar penghitungan.
Karena itu, jangan hanya memeriksa formula.
Periksa master data pegawainya.
Baca selengkapnya: PTKP dan PPh 21: Status TK/0 sampai K/3 dan Pengaruhnya terhadap Pajak
3. Salah Menggunakan TER
Penerapan Tarif Efektif Rata-Rata atau TER membuat penghitungan PPh 21 bulanan lebih praktis untuk kondisi yang memang menggunakan mekanisme tersebut.
Namun praktis bukan berarti tidak mungkin salah.
Kesalahan dapat terjadi ketika:
- kategori TER tidak tepat;
- status PTKP yang menjadi dasar kategori salah;
- penghasilan bruto yang digunakan salah;
- atau TER diterapkan pada kondisi yang tidak sesuai.
Kesalahan TER juga dapat baru terlihat jelas ketika dilakukan penghitungan kembali pada masa pajak terakhir.
Karena itu, jangan hanya bertanya:
“Berapa persen TER-nya?”
Pastikan terlebih dahulu bahwa dasar pemilihan TER dan penghasilan yang dikenakan TER sudah benar.
Baca selengkapnya: TER PPh 21: Kategori A, B, C dan Cara Menentukan Tarif yang Benar
4. Menganggap TER sebagai Pajak Final
Ini salah satu miskonsepsi yang perlu dihindari.
Pemotongan menggunakan TER pada masa tertentu bukan berarti seluruh kewajiban PPh 21 pegawai tetap selesai dengan angka tersebut.
Pada masa pajak terakhir terdapat mekanisme penghitungan kembali sesuai ketentuan yang berlaku.
Akibatnya, PPh 21 pada masa pajak terakhir dapat berbeda dengan bulan-bulan sebelumnya.
Perusahaan yang tidak memahami hubungan antara TER dan penghitungan akhir dapat menganggap perbedaan tersebut sebagai error sistem.
Padahal persoalannya mungkin terletak pada cara memahami mekanisme PPh 21.
Baca selengkapnya: Cara Menghitung PPh 21: Panduan TER dan Tarif Pasal 17 Lengkap dengan Contoh
5. Salah Menentukan Penghasilan Bruto
Kesalahan berikutnya terjadi ketika perusahaan menghitung pajak dari basis penghasilan yang tidak lengkap.
Gaji pokok biasanya mudah dikenali.
Yang sering menimbulkan masalah justru komponen lain:
- tunjangan;
- lembur;
- bonus;
- THR;
- insentif;
- komisi;
- fasilitas tertentu;
- natura dan/atau kenikmatan;
- serta pembayaran lainnya.
Masalah semakin besar jika data tersebut berada di sistem yang berbeda.
Gaji ada di payroll.
Bonus ada di HR.
Reimbursement ada di finance.
Fasilitas kendaraan ada di general affairs.
Beberapa pembayaran mungkin langsung dibukukan oleh accounting.
Jika data tersebut tidak dipetakan, bagian pajak bisa saja menghitung PPh 21 berdasarkan informasi yang tidak lengkap.
Baca selengkapnya: PPh 21 atas Gaji, THR, Bonus, Tunjangan, Natura, dan Penghasilan Karyawan Lainnya
6. Salah Memperlakukan THR dan Bonus
THR dan bonus sering menjadi perhatian karena nilainya dapat cukup besar dan tidak selalu dibayarkan setiap bulan.
Kesalahan yang mungkin terjadi antara lain:
THR sudah dibayar tetapi belum masuk dalam basis penghitungan.
Atau:
bonus tercatat dua kali karena masuk dari payroll dan jurnal manual.
Bisa juga transaksi masuk ke periode yang tidak tepat.
Karena itu, pada bulan pembayaran THR atau bonus, perusahaan sebaiknya melakukan pengecekan khusus.
Jangan hanya mengandalkan proses payroll rutin.
Baca selengkapnya: Cara Menghitung PPh 21 THR dan Bonus Karyawan
7. Mengabaikan Natura dan Kenikmatan
Tidak semua penghasilan karyawan diberikan dalam bentuk uang.
Perusahaan dapat memberikan fasilitas atau manfaat tertentu kepada pegawai.
Karena perlakuan pajak atas natura dan/atau kenikmatan memiliki ketentuan tersendiri, perusahaan perlu memetakan fasilitas yang diberikan:
Apakah merupakan objek?
Apakah termasuk yang dikecualikan?
Jika menjadi objek, bagaimana penilaiannya?
Apakah sudah masuk dalam administrasi PPh 21?
Kesalahan yang sering terjadi bukan karena perusahaan sengaja tidak menghitungnya.
Masalahnya justru bagian pajak tidak mengetahui fasilitas tersebut ada.
Baca selengkapnya: PPh 21 atas Natura dan Kenikmatan: Objek, Pengecualian, dan Cara Menghitungnya
8. Salah Menghitung PPh 21 Pegawai Tidak Tetap dan Tenaga Harian
Tidak semua orang yang bekerja untuk perusahaan mempunyai pola penghasilan seperti pegawai tetap.
Ada pegawai tidak tetap dan tenaga harian dengan mekanisme penghitungan yang perlu diperhatikan secara khusus.
Kesalahan muncul ketika perusahaan menggunakan formula pegawai tetap untuk seluruh penerima penghasilan.
Padahal karakter pembayaran dan mekanisme penghitungan dapat berbeda.
Baca selengkapnya: PPh 21 Pegawai Tidak Tetap dan Tenaga Harian: TER Harian dan Contoh Hitung
9. Salah Menghitung PPh 21 Freelancer dan Tenaga Ahli
Perusahaan sering menggunakan jasa individu di luar karyawan tetap.
Misalnya:
- konsultan;
- dokter;
- akuntan;
- pengacara;
- arsitek;
- freelancer;
- trainer;
- atau tenaga ahli lainnya.
Kesalahan yang cukup umum adalah menganggap seluruh pembayaran kepada orang pribadi dapat dihitung menggunakan pola yang sama.
Padahal perusahaan harus terlebih dahulu memahami kedudukan penerima dan karakter penghasilannya.
Baca selengkapnya: PPh 21 Bukan Pegawai, Freelancer, dan Tenaga Ahli: Tarif dan Cara Menghitung
10. Tidak Memperhatikan Pegawai Masuk atau Resign di Tengah Tahun
Karyawan yang bekerja Januari sampai Desember relatif mudah dikelola.
Perhatian lebih diperlukan untuk pegawai yang:
mulai bekerja di tengah tahun
atau
berhenti bekerja sebelum Desember.
Perubahan tersebut dapat memengaruhi penghitungan dan administrasi PPh 21 sesuai kondisi masing-masing pegawai.
Kesalahan yang sering terjadi adalah payroll hanya menonaktifkan employee ID ketika seseorang resign tanpa memastikan kewajiban PPh 21 dan bukti potongnya telah diselesaikan dengan benar.
Baca selengkapnya: PPh 21 Karyawan Resign dan Masuk Tengah Tahun: Cara Hitung dan Bukti Potong
11. Salah Menghitung Masa Pajak Terakhir
Untuk pegawai tetap, masa pajak terakhir membutuhkan perhatian tersendiri.
Pada masa tersebut dilakukan penghitungan kembali sesuai mekanisme yang berlaku dan memperhitungkan PPh 21 yang telah dipotong sebelumnya.
Karena itu, jangan sekadar menggunakan angka bulan sebelumnya lalu mengulangnya.
Kesalahan pada tahap ini dapat menyebabkan kurang atau lebih potong.
Baca selengkapnya: PPh 21 Masa Pajak Terakhir: Cara Hitung dan Rekonsiliasi Akhir Tahun
12. Payroll Sudah Dikoreksi, tetapi Bukti Potong Tidak
Ini contoh kesalahan proses yang sangat umum.
Misalnya payroll Januari awalnya mencatat bonus Rp10 juta.
Setelah review ternyata bonus seharusnya Rp15 juta.
Payroll diperbaiki.
Tetapi bagaimana dengan administrasi pajaknya?
Jika bukti potong atau data pelaporan sudah menggunakan angka lama, maka perusahaan sekarang mempunyai dua versi data.
Payroll mengatakan A.
Administrasi pajak mengatakan B.
Setiap koreksi payroll seharusnya memicu pertanyaan:
Apakah koreksi ini mempunyai dampak PPh 21?
Jika iya, telusuri sampai ke dokumen pajaknya.
13. Salah Membuat Bukti Potong
Penghitungan PPh 21 bisa saja benar, tetapi administrasi bukti potongnya salah.
Contohnya:
- identitas penerima salah;
- jumlah penghasilan salah;
- PPh 21 salah;
- periode salah;
- jenis bukti potong tidak sesuai;
- bukti potong ganda;
- atau bukti potong yang seharusnya dibuat justru belum dibuat.
Kesalahan bukti potong tidak boleh dianggap sekadar masalah dokumen.
Data tersebut berhubungan dengan SPT Masa dan kepentingan penerima penghasilan.
Baca selengkapnya: Kesalahan Bukti Potong PPh 21 di Coretax dan Cara Memperbaikinya
14. Bukti Potong Tidak Sama dengan Payroll
Jika total penghasilan menurut payroll Rp10 miliar tetapi bukti potong hanya menunjukkan Rp9,7 miliar, terdapat selisih Rp300 juta yang perlu dijelaskan.
Jangan langsung menyimpulkan kurang potong.
Cari dahulu sumber perbedaannya.
Gunakan alur:
Temukan bulan selisih
↓
Temukan komponen selisih
↓
Temukan karyawan
↓
Temukan transaksi
↓
Tentukan perlakuan pajaknya
Pendekatan seperti ini jauh lebih aman daripada langsung mengubah angka agar sama.
Baca selengkapnya: Cara Rekonsiliasi Payroll dengan Bukti Potong PPh 21
15. Bukti Potong Tidak Sama dengan SPT Masa
Setelah payroll dan bukti potong cocok, masih ada tahap berikutnya.
Bandingkan bukti potong dengan SPT Masa PPh 21/26.
Periksa apakah seluruh data yang seharusnya masuk ke masa pajak tersebut telah tercermin dengan benar.
Jika berbeda, telusuri per masa.
Jangan hanya membandingkan total satu tahun.
Baca selengkapnya: Cara Rekonsiliasi Bukti Potong dengan SPT Masa PPh 21
16. Salah Masa Pajak
Kesalahan periode terlihat sederhana, tetapi dapat menimbulkan rangkaian masalah.
Transaksi Januari masuk Februari.
Pembayaran untuk Februari dicatat pada Maret.
Koreksi bulan sebelumnya dimasukkan tanpa dokumentasi yang jelas.
Secara total tahunan mungkin angkanya terlihat sama.
Namun ketika diperiksa per masa, datanya tidak lagi sinkron.
Karena itu, rekonsiliasi PPh 21 sebaiknya selalu dimulai per masa pajak, baru kemudian dilihat secara tahunan.
17. Terlambat Membayar atau Melaporkan
Kesalahan PPh 21 tidak selalu berasal dari formula.
Perusahaan bisa menghitung semuanya dengan benar, tetapi terlambat menyelesaikan kewajiban pembayaran atau pelaporannya.
Ini sering terjadi karena:
- proses approval terlalu lama;
- PIC sedang tidak tersedia;
- menunggu payroll final;
- kendala administrasi internal;
- atau perusahaan baru menyadari deadline ketika waktunya sudah sangat dekat.
Karena itu, perusahaan sebaiknya mempunyai tax calendar dan mekanisme backup PIC.
Kepatuhan pajak tidak boleh bergantung pada ingatan satu orang.
Baca selengkapnya: Batas Waktu Bayar dan Lapor PPh 21 serta Risiko Keterlambatannya
18. Menganggap SPT Sudah Benar karena Berhasil Dilaporkan
Ini jebakan yang cukup berbahaya.
Sistem menerima SPT bukan berarti seluruh data di dalamnya otomatis benar secara material.
Validasi sistem dan validitas substansi adalah dua hal berbeda.
SPT dapat saja berhasil disampaikan sementara sumber datanya ternyata salah.
Karena itu, status “berhasil dilaporkan” tidak boleh menggantikan proses review.
19. Tidak Merekonsiliasi Pembayaran
Setelah SPT selesai, perusahaan perlu memastikan pembayaran pajaknya juga sesuai.
Bandingkan:
PPh yang harus dibayar menurut SPT
dengan
pembayaran yang benar-benar digunakan untuk menyelesaikan kewajiban tersebut.
Periksa per masa.
Jika terdapat perbedaan, cari penyebabnya sebelum menutup periode.
Baca selengkapnya: Cara Rekonsiliasi SPT Masa PPh 21 dengan Pembayaran Pajak
20. Tidak Merekonsiliasi PPh 21 dengan General Ledger
Ini salah satu area yang penting dalam kontrol PPh 21.
Bagian pajak mempunyai data penghasilan.
Accounting mempunyai data beban.
Apakah keduanya dapat dijelaskan?
Perusahaan perlu melihat akun seperti:
- gaji;
- bonus;
- THR;
- tunjangan;
- lembur;
- employee benefit;
- natura;
- jasa tenaga ahli;
- komisi;
- dan akun lain yang berkaitan dengan pembayaran kepada orang pribadi.
Angka general ledger tidak harus selalu sama persis dengan dasar PPh 21.
Namun jika berbeda, perusahaan harus mengetahui mengapa berbeda.
Baca selengkapnya: Equalisasi Beban Gaji dan PPh 21: Cara Rekonsiliasi General Ledger dengan SPT
21. Tidak Melakukan Rekonsiliasi PPh 21 Secara Berkala
Kesalahan kecil menjadi berbahaya ketika dibiarkan berulang.
Misalnya terdapat satu kode tunjangan yang salah mapping.
Selisih per bulan hanya Rp20 juta.
Karena dianggap kecil, tidak pernah diperiksa.
Setelah 12 bulan, nilainya sudah Rp240 juta.
Jika kesalahan tersebut memengaruhi PPh 21, dampaknya ikut terakumulasi.
Karena itu, rekonsiliasi sebaiknya tidak hanya dilakukan pada Desember.
Lakukan secara bulanan, kemudian lakukan review yang lebih menyeluruh pada akhir tahun.
Baca selengkapnya: Rekonsiliasi PPh 21 Akhir Tahun: Payroll, SPT Masa, dan Bukti Potong
Apa Risiko Pajak Jika PPh 21 Salah?
Dampak kesalahan PPh 21 bergantung pada jenis kesalahan dan kondisi faktualnya.
Secara umum, perusahaan dapat menghadapi beberapa lapisan risiko.
Risiko kurang potong atau kurang setor
Jika pajak yang seharusnya dipotong atau diselesaikan ternyata lebih besar daripada yang telah dilakukan perusahaan, terdapat potensi kekurangan kewajiban yang perlu diperbaiki.
Risiko sanksi administrasi
Kesalahan pembayaran, keterlambatan, atau kekurangan kewajiban dapat menimbulkan konsekuensi administrasi sesuai ketentuan perpajakan yang berlaku.
Besarnya tidak sebaiknya diasumsikan sama untuk semua kasus karena perlu melihat jenis pelanggaran, periode, dan ketentuan yang relevan.
Risiko pembetulan berantai
Satu kesalahan payroll dapat memengaruhi:
perhitungan PPh 21 → bukti potong → SPT Masa → pembayaran.
Akibatnya, pekerjaan koreksi menjadi lebih besar daripada sekadar mengganti satu angka.
Risiko terhadap karyawan
Kesalahan bukti potong dapat menimbulkan masalah bagi karyawan ketika menggunakan data tersebut untuk kewajiban perpajakannya sendiri.
Risiko klarifikasi dan pemeriksaan
Perbedaan antara payroll, pembukuan, bukti potong, SPT, dan data lain dapat menimbulkan pertanyaan ketika dilakukan pengujian kepatuhan.
Risiko operasional
Ini sering tidak dihitung.
Tim pajak harus membongkar data lama, HR mencari file payroll, accounting menarik general ledger, finance mencari bukti pembayaran, lalu seluruhnya harus direkonsiliasi kembali.
Biaya waktunya bisa jauh lebih besar daripada melakukan kontrol dengan benar sejak awal.
Kesalahan PPh 21 Mana yang Paling Berbahaya?
Bukan selalu kesalahan dengan nilai terbesar.
Kesalahan yang perlu mendapat perhatian khusus justru adalah kesalahan yang sistematis.
Misalnya satu formula salah digunakan untuk 1.000 pegawai selama 12 bulan.
Atau satu komponen payroll salah diklasifikasikan sejak Januari.
Atau pembayaran kepada jenis penerima tertentu selalu diperlakukan dengan cara yang sama padahal klasifikasinya tidak tepat.
Kesalahan transaksi tunggal mungkin hanya berdampak pada satu kasus.
Kesalahan sistematis dapat berdampak pada:
banyak pegawai × banyak transaksi × banyak masa pajak.
Karena itu, ketika menemukan satu kesalahan, jangan hanya memperbaiki transaksi tersebut.
Tanyakan:
Apakah kesalahan yang sama terjadi pada transaksi lain?
Pertanyaan ini jauh lebih penting.
Cara Mendeteksi Kesalahan PPh 21 Sebelum Menjadi Masalah
Perusahaan tidak perlu menunggu munculnya masalah untuk melakukan review.
Gunakan beberapa lapisan kontrol.
Review master data
Periksa identitas, status pegawai, PTKP, dan klasifikasi penerima penghasilan.
Review payroll tax mapping
Pastikan setiap komponen payroll mempunyai perlakuan pajak yang jelas.
Review perhitungan
Lakukan pengujian sampel atas TER, masa pajak terakhir, pegawai tidak tetap, tenaga ahli, dan kondisi khusus lainnya.
Rekonsiliasi payroll dengan bukti potong
Cari perbedaan penghasilan dan PPh 21.
Rekonsiliasi bukti potong dengan SPT Masa
Pastikan data administrasi pemotongan masuk ke pelaporan dengan benar.
Rekonsiliasi SPT dengan pembayaran
Pastikan kewajiban yang dilaporkan sesuai dengan penyelesaiannya.
Equalisasi dengan general ledger
Bandingkan data pajak dengan akun-akun biaya terkait pegawai dan pembayaran kepada orang pribadi.
Dengan mekanisme tersebut, perusahaan mempunyai beberapa kesempatan untuk menangkap kesalahan sebelum masalah menjadi lebih besar.
Gunakan Konsep Three-Way Match untuk PPh 21
Salah satu kontrol sederhana yang dapat digunakan adalah three-way match.
Bandingkan:
Payroll
↔
Bukti Potong
↔
SPT Masa PPh 21/26
Kemudian tambahkan lapisan berikutnya:
Pembayaran
dan
General Ledger
Jika terdapat perbedaan, jangan langsung melakukan adjustment.
Buat daftar selisih dan telusuri sumbernya.
Konsep ini membuat review PPh 21 lebih terstruktur.
Buat Tax Error Register
Perusahaan yang mempunyai banyak pegawai sebaiknya tidak hanya memperbaiki kesalahan.
Catat kesalahannya.
Misalnya buat tabel:
| Temuan | Penyebab | Dampak | Masa | Status |
|---|---|---|---|---|
| Bonus belum masuk | Mapping payroll | Kurang hitung | Maret | Open |
| PTKP salah | Master HR | Salah potong | Jan–Jun | Corrected |
| Bukti potong ganda | Proses input | Data ganda | Mei | Corrected |
Mengapa ini penting?
Karena setelah beberapa bulan, perusahaan dapat melihat pola.
Jika 70% kesalahan berasal dari master data HR, maka perbaikannya bukan menambah staf tax.
Perbaikannya adalah memperkuat kontrol master data.
Jika masalah selalu muncul dari bonus manual, maka workflow bonus yang harus diperbaiki.
Dengan begitu, perusahaan tidak hanya memperbaiki kesalahan, tetapi menghilangkan penyebab kesalahan.
Apa yang Harus Dilakukan Jika Menemukan Kesalahan PPh 21?
Jangan langsung mengubah SPT.
Mulailah dari sumber masalah.
Gunakan alur:
Temukan kesalahan
↓
Identifikasi transaksi
↓
Tentukan masa pajak terdampak
↓
Hitung kembali PPh 21
↓
Periksa dampak ke bukti potong
↓
Periksa dampak ke SPT Masa
↓
Periksa dampak ke pembayaran
↓
Lakukan koreksi yang diperlukan
↓
Rekonsiliasi ulang
↓
Dokumentasikan
Pendekatan ini mengurangi risiko perusahaan memperbaiki satu bagian tetapi meninggalkan perbedaan di bagian lainnya.
Peta Panduan Mengatasi Kesalahan PPh 21
Artikel ini berfungsi sebagai halaman utama. Gunakan panduan yang lebih spesifik sesuai masalah yang ditemukan.
Salah TER atau penghitungan
→ Cara Menghitung PPh 21: Panduan TER dan Tarif Pasal 17 Lengkap dengan Contoh
Salah status PTKP
→ PTKP dan PPh 21: Status TK/0 sampai K/3 dan Pengaruhnya terhadap Pajak
Salah menghitung pegawai tetap
→ PPh 21 Karyawan Tetap: Cara Hitung, TER, PTKP, dan Contoh Lengkap
Salah menghitung pegawai tidak tetap
→ PPh 21 Pegawai Tidak Tetap dan Tenaga Harian: TER Harian dan Contoh Hitung
Salah menghitung tenaga ahli atau freelancer
→ PPh 21 Bukan Pegawai, Freelancer, dan Tenaga Ahli: Tarif dan Cara Menghitung
Masalah THR, bonus, tunjangan atau natura
→ PPh 21 atas Gaji, THR, Bonus, Tunjangan, Natura, dan Penghasilan Karyawan Lainnya
Bukti potong salah
→ Kesalahan Bukti Potong PPh 21 di Coretax dan Cara Memperbaikinya
SPT Masa salah
→ Cara Pembetulan SPT Masa PPh 21 di Coretax
Payroll berbeda dengan bukti potong
→ Cara Rekonsiliasi Payroll dengan Bukti Potong PPh 21
Beban gaji berbeda dengan SPT
→ Equalisasi Beban Gaji dan PPh 21
Ingin melakukan review akhir tahun
→ Rekonsiliasi PPh 21 Akhir Tahun: Payroll, SPT Masa, dan Bukti Potong
Ingin memahami administrasi Coretax
→ PPh 21 di Coretax: Panduan Bukti Potong, Pembayaran, dan SPT Masa Lengkap
Dengan struktur ini, pembaca tidak perlu mencari seluruh jawaban dalam satu artikel.
Temukan dulu jenis kesalahannya, kemudian masuk ke panduan yang membahas masalah tersebut secara khusus.
Checklist Cepat: Apakah PPh 21 Perusahaan Anda Sudah Aman?
Sebelum merasa seluruh kewajiban selesai, coba jawab pertanyaan berikut.
Apakah klasifikasi seluruh penerima penghasilan sudah benar?
Apakah status PTKP pegawai sudah diperiksa?
Apakah kategori TER sudah sesuai?
Apakah seluruh komponen payroll sudah mempunyai tax mapping?
Apakah THR dan bonus sudah diperhitungkan?
Apakah natura dan kenikmatan sudah dianalisis?
Apakah pegawai masuk dan resign sudah ditangani dengan benar?
Apakah tenaga ahli dan freelancer sudah diklasifikasikan dengan benar?
Apakah penghitungan masa pajak terakhir sudah direview?
Apakah payroll cocok dengan bukti potong?
Apakah bukti potong cocok dengan SPT Masa?
Apakah SPT cocok dengan pembayaran?
Apakah PPh 21 sudah direkonsiliasi dengan general ledger?
Apakah seluruh pembetulan mempunyai audit trail?
Jika beberapa jawabannya masih:
“Sepertinya sudah.”
maka itu justru bagian yang perlu diperiksa.
Dalam pajak, “sepertinya benar” berbeda dengan “sudah direkonsiliasi dan dapat dibuktikan.”
Kesimpulan
Kesalahan PPh 21 tidak selalu dimulai dari rumus yang salah.
Bisa dimulai dari status pegawai.
Bisa dari PTKP.
Bisa dari satu komponen payroll yang tidak dipetakan.
Bisa dari bonus yang terlupa.
Bisa dari natura yang datanya tidak pernah sampai ke bagian pajak.
Bisa pula karena payroll sudah diperbaiki tetapi bukti potong dan SPT masih menggunakan data lama.
Karena itu, cara terbaik mengendalikan risiko PPh 21 bukan hanya dengan mempunyai software payroll yang bagus.
Perusahaan membutuhkan alur kontrol yang baik.
Mulai dari:
Master Data
↓
Payroll
↓
Penghitungan PPh 21
↓
Bukti Potong
↓
SPT Masa
↓
Pembayaran
↓
General Ledger
↓
Rekonsiliasi
Jika terdapat kesalahan, jangan hanya bertanya:
“Bagaimana cara membetulkannya?”
Tanyakan juga:
“Mengapa kesalahan ini bisa terjadi, dan apakah kesalahan yang sama terjadi pada transaksi lainnya?”
Pertanyaan kedua itulah yang membedakan antara sekadar memperbaiki pajak dan benar-benar membangun sistem kepatuhan PPh 21 yang baik.
FAQ Kesalahan PPh 21
Kesalahan dapat terjadi pada klasifikasi penerima penghasilan, status PTKP, penggunaan TER, komponen penghasilan, THR dan bonus, natura, penghitungan pegawai tidak tetap atau tenaga ahli, bukti potong, SPT Masa, pembayaran, hingga rekonsiliasi dengan pembukuan.
Risikonya bergantung pada jenis kesalahan. Dapat muncul kekurangan pemotongan atau pembayaran, kebutuhan melakukan pembetulan, konsekuensi administrasi, masalah pada bukti potong karyawan, serta perbedaan data yang perlu dijelaskan ketika dilakukan pengujian kepatuhan.
Ya. Status PTKP berhubungan dengan penghitungan PPh 21 dan penentuan kategori TER untuk pegawai tetap. Karena itu, master data pegawai perlu diperiksa secara berkala.
Penggunaan kategori atau dasar TER yang tidak tepat dapat menyebabkan pemotongan selama masa berjalan tidak sesuai. Dampaknya perlu dianalisis berdasarkan data pegawai dan penghitungan pada masa pajak terakhir.
Ya. Bonus dan THR merupakan pembayaran yang tidak selalu muncul setiap bulan sehingga perlu mendapat kontrol khusus, terutama untuk memastikan jumlah, periode, dan perlakuan PPh 21-nya sudah benar.
Ya. Perusahaan perlu mengidentifikasi natura dan/atau kenikmatan yang diberikan, menentukan perlakuan pajaknya sesuai ketentuan, dan memastikan yang menjadi objek telah ditangani dengan benar.
Periksa dampak koreksi payroll terhadap PPh 21. Jika memengaruhi data pemotongan, perusahaan perlu menelusuri dampaknya terhadap bukti potong, SPT Masa, dan pembayaran yang berkaitan.
Tidak. Keberhasilan penyampaian secara sistem tidak otomatis membuktikan seluruh data sumber dan perlakuan pajaknya benar. Rekonsiliasi dan review tetap diperlukan.
Penyebabnya dapat berupa koreksi payroll, transaksi yang belum masuk, bukti potong ganda, salah periode, kesalahan klasifikasi, atau perbedaan data lainnya. Selisih perlu ditelusuri sampai level transaksi.
Tidak selalu identik. Namun perusahaan harus mampu menjelaskan perbedaan antara akun beban pegawai dan data yang digunakan untuk PPh 21 melalui rekonsiliasi yang memadai.
Identifikasi sumber kesalahan, masa pajak yang terdampak, hitung kembali pajaknya, kemudian periksa dampaknya terhadap bukti potong, SPT Masa dan pembayaran. Setelah koreksi dilakukan, lakukan rekonsiliasi kembali.
Hal tersebut bergantung pada sifat temuan dan periode yang terdampak. Jika ditemukan kesalahan yang bersifat sistematis, perusahaan sebaiknya menilai apakah pola yang sama juga terjadi pada transaksi atau masa lainnya.
Rekonsiliasi bulanan membantu menemukan kesalahan lebih awal. Review yang lebih menyeluruh dapat dilakukan secara periodik dan pada akhir tahun.
Kontrol PPh 21 idealnya tidak hanya bergantung pada bagian tax. HR, payroll, accounting, finance, dan unit yang mengelola fasilitas atau pembayaran kepada pegawai dapat memiliki data yang relevan.
Jangan berhenti pada koreksi transaksi. Catat penyebab kesalahan, evaluasi proses yang menimbulkannya, perbaiki master data atau workflow, kemudian lakukan pengujian untuk memastikan kesalahan yang sama tidak terjadi kembali.