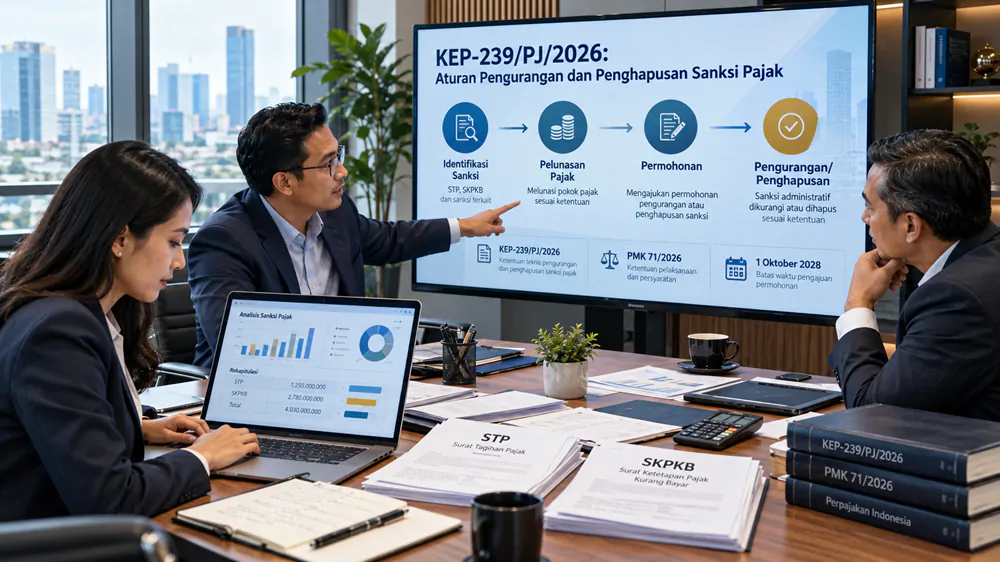

Tidak sedikit Wajib Pajak yang memiliki tunggakan pajak sebenarnya ingin segera menyelesaikan kewajibannya. Namun, ketika pokok pajak ditambah dengan sanksi administrasi berupa bunga, denda, atau kenaikan, jumlah yang harus dibayar terkadang menjadi cukup besar.
Bagi perusahaan, kondisi ini dapat memengaruhi arus kas. Sementara bagi Wajib Pajak orang pribadi, sanksi administrasi yang terus menjadi kewajiban dapat menyulitkan proses penyelesaian masalah perpajakan.
Ada kabar penting bagi Wajib Pajak yang berada dalam kondisi tersebut.
Direktur Jenderal Pajak telah menerbitkan Keputusan Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan Sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.
Keputusan yang ditetapkan pada 8 Oktober 2026 ini memberikan kesempatan kepada Wajib Pajak untuk memperoleh pengurangan atau penghapusan sanksi administrasi atas sejumlah kewajiban perpajakan yang memenuhi persyaratan.
Kebijakan tersebut tidak hanya mencakup sanksi yang tercantum dalam Surat Tagihan Pajak (STP) atau Surat Ketetapan Pajak (SKP). Wajib Pajak yang terlambat melaporkan SPT, melakukan pembetulan SPT secara sukarela, atau terlambat membayar pajak juga berpotensi memanfaatkan fasilitas ini.
Namun, ada ketentuan yang perlu diperhatikan. Tidak semua sanksi dapat dihapus, tidak semua masa pajak termasuk dalam cakupan kebijakan, dan terdapat batas waktu pembayaran yang berbeda dengan batas pengajuan permohonan.
Melalui artikel ini, kita akan membahas apa yang diatur dalam KEP-239/PJ/2026, siapa yang dapat memanfaatkannya, jenis sanksi yang tercakup, persyaratan, serta langkah yang perlu dilakukan Wajib Pajak agar tidak kehilangan kesempatan memperoleh fasilitas tersebut.
Apa Itu KEP-239/PJ/2026?
KEP-239/PJ/2026 adalah Keputusan Direktur Jenderal Pajak tentang Kebijakan Perpajakan Sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.
Peraturan ini merupakan kebijakan khusus yang diterbitkan untuk meningkatkan kepatuhan Wajib Pajak sekaligus mendorong penyelesaian kewajiban perpajakan.
Secara sederhana, keputusan ini memberikan kesempatan kepada Wajib Pajak untuk menyelesaikan kewajiban perpajakannya dengan kemungkinan memperoleh pengurangan atau penghapusan sanksi administratif yang memenuhi ketentuan.
Sebagai contoh, sebuah perusahaan mempunyai utang pajak yang belum diselesaikan karena masih mempertimbangkan besarnya sanksi administrasi. Melalui kebijakan ini, perusahaan dapat mengevaluasi kemungkinan melunasi kewajiban pajaknya dan mengajukan pengurangan atau penghapusan atas sanksi yang masih terutang.
Meski demikian, KEP-239/PJ/2026 tidak berarti seluruh sanksi pajak otomatis dihapus. Wajib Pajak harus memenuhi persyaratan dan mengikuti prosedur permohonan yang berlaku.
Hal penting lainnya, fasilitas pengurangan atau penghapusan pada dasarnya ditujukan terhadap komponen sanksi administratif, bukan penghapusan pokok pajak yang memang terutang.
Mengapa KEP-239/PJ/2026 Diterbitkan?
Dalam praktik perpajakan, masih banyak kewajiban yang belum diselesaikan Wajib Pajak. Penyebabnya beragam, mulai dari keterlambatan pembayaran, kesalahan penghitungan, belum dilaporkannya SPT, sampai sengketa yang telah berlangsung cukup lama.
Di sisi lain, pemerintah berkepentingan mendorong kepatuhan dan mempercepat penyelesaian kewajiban pajak yang masih tertunda.
KEP-239/PJ/2026 hadir dalam konteks tersebut.
Melalui kebijakan pengurangan atau penghapusan sanksi, Wajib Pajak mempunyai dorongan untuk memperbaiki pelaporan, membayar pajak yang terutang, dan menyelesaikan ketetapan atau tagihan pajak yang masih terbuka.
Bagi pemerintah, kebijakan ini diharapkan dapat meningkatkan kepatuhan dan mendukung kegiatan perekonomian nasional.
Sementara bagi Wajib Pajak, kebijakan tersebut membuka kesempatan untuk menata kembali administrasi perpajakan tanpa harus menanggung seluruh sanksi apabila permohonannya memenuhi ketentuan dan dikabulkan.
Dasar Hukum KEP-239/PJ/2026
KEP-239/PJ/2026 tidak berdiri sendiri. Keputusan ini berkaitan dengan beberapa peraturan yang memberikan dasar hukum pengurangan dan penghapusan sanksi administrasi.
Pasal 36 Ayat (1) Huruf a UU KUP
Pasal 36 ayat (1) huruf a Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan memberikan kewenangan kepada Direktur Jenderal Pajak untuk mengurangkan atau menghapuskan sanksi administrasi berupa bunga, denda, dan kenaikan yang dikenakan karena kekhilafan Wajib Pajak atau bukan karena kesalahannya.
Ketentuan ini menjadi salah satu dasar hukum utama pengurangan dan penghapusan sanksi administrasi pajak.
PMK Nomor 118 Tahun 2024
PMK 118 Tahun 2024 mengatur tata cara pembetulan, keberatan, pengurangan, penghapusan, dan pembatalan di bidang perpajakan.
Dalam konteks pengurangan sanksi, peraturan ini mengatur persyaratan dan prosedur yang harus dipenuhi Wajib Pajak ketika menyampaikan permohonan.
PMK Nomor 71 Tahun 2026
PMK 71 Tahun 2026 mengubah sejumlah ketentuan dalam PMK 118 Tahun 2024 dan mulai berlaku pada 2 Oktober 2026.
Salah satu perubahan penting adalah penambahan Pasal 27A yang memberikan dasar bagi kebijakan pengurangan atau penghapusan sanksi administratif dalam rangka mendorong perekonomian nasional.
Selain itu, PMK 71 Tahun 2026 mengubah mekanisme penghitungan pembayaran utang pajak sehingga pembayaran terlebih dahulu diperhitungkan terhadap pokok pajak, kemudian terhadap sanksi administratif sesuai ketentuan.
Perubahan ini menjadi penting karena pelunasan pokok pajak merupakan salah satu aspek yang harus diperhatikan dalam pemanfaatan KEP-239/PJ/2026.
Artikel terkait: PMK 71 Tahun 2026: Perubahan Aturan Pengurangan dan Penghapusan Sanksi Pajak.
Siapa yang Bisa Memanfaatkan KEP-239/PJ/2026?
Pada prinsipnya, kebijakan ini dapat dimanfaatkan oleh Wajib Pajak orang pribadi maupun Wajib Pajak badan yang mempunyai sanksi administrasi sesuai kategori yang diatur.
Misalnya, pemilik usaha yang terlambat menyampaikan SPT Tahunan, perusahaan yang melakukan pembetulan SPT Masa PPN, atau Wajib Pajak badan yang memiliki STP dan SKP belum diselesaikan.
Namun, kelayakan tidak semata-mata ditentukan oleh status Wajib Pajak.
Hal yang lebih penting adalah apakah jenis sanksi, tahun atau masa pajak, tanggal penerbitan dokumen, pembayaran, dan persyaratan permohonannya sesuai dengan KEP-239/PJ/2026.
Karena itu, dua Wajib Pajak dengan nilai sanksi yang sama belum tentu mendapatkan perlakuan yang sama. Perbedaan jenis sanksi dan waktu pemenuhan kewajiban dapat memengaruhi fasilitas yang dapat dimanfaatkan.
Tujuh Jenis Sanksi Pajak yang Tercakup dalam KEP-239/PJ/2026
Bagian paling penting dari KEP-239/PJ/2026 terdapat dalam Diktum KESATU.
Ketentuan tersebut membagi cakupan pengurangan atau penghapusan sanksi administratif menjadi tujuh kategori.
1. Sanksi karena terlambat menyampaikan SPT
Kategori pertama mencakup sanksi administratif akibat keterlambatan penyampaian SPT Tahunan Pajak Penghasilan sampai dengan Tahun Pajak 2025 dan/atau SPT Masa sampai dengan Masa Pajak September 2026.
SPT yang dimaksud mempunyai status kurang bayar dan disampaikan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Artinya, Wajib Pajak yang mempunyai kewajiban pelaporan lama belum diselesaikan dapat memeriksa apakah SPT tersebut termasuk dalam cakupan kebijakan.
Sebagai contoh, PT Maju Jaya belum menyampaikan SPT Tahunan PPh Badan Tahun Pajak 2025. Perusahaan kemudian menyampaikan SPT tersebut pada November 2026 dengan status kurang bayar.
Dalam kondisi ini, sanksi administratif yang timbul akibat keterlambatan pelaporan berpotensi memperoleh pengurangan atau penghapusan apabila memenuhi persyaratan yang berlaku.
Namun, jangan langsung menganggap seluruh denda keterlambatan SPT termasuk fasilitas ini. Status SPT, periode penyampaian, serta jenis sanksinya perlu diperiksa terlebih dahulu.
Artikel terkait: Penghapusan Denda Terlambat Lapor SPT Tahunan Berdasarkan KEP-239/PJ/2026.
2. Sanksi akibat pembetulan SPT secara sukarela
Kategori kedua ditujukan kepada Wajib Pajak yang melakukan pembetulan SPT atas kemauan sendiri.
Cakupannya adalah SPT Tahunan PPh sampai dengan Tahun Pajak 2025 dan/atau SPT Masa sampai dengan Masa Pajak September 2026 dengan status kurang bayar.
Pembetulan serta pembayaran atau penyetoran pajaknya harus dilakukan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Kategori ini relevan bagi perusahaan yang menemukan kesalahan dalam pelaporan perpajakan setelah melakukan rekonsiliasi internal.
Misalnya, tax staff menemukan bahwa sejumlah transaksi penjualan belum masuk dalam penghitungan PPN yang dilaporkan. Akibatnya, perusahaan perlu membetulkan SPT Masa PPN dan membayar kekurangan pajak.
Sepanjang pembetulan dilakukan atas kemauan sendiri serta memenuhi ketentuan yang dipersyaratkan, sanksi administratif yang timbul dapat dinilai untuk memperoleh fasilitas pengurangan atau penghapusan.
Bagi perusahaan, kebijakan ini dapat menjadi momentum untuk melakukan pemeriksaan internal terhadap SPT yang telah dilaporkan sebelumnya.
Artikel terkait: Penghapusan Sanksi Pembetulan SPT Masa PPN dan PPh Menurut KEP-239/PJ/2026.
3. Sanksi akibat terlambat membayar atau menyetor pajak
Kategori ketiga mencakup sanksi administratif yang timbul akibat keterlambatan pembayaran atau penyetoran pajak.
Kebijakan ini berkaitan dengan pajak terutang dalam SPT Tahunan PPh sampai dengan Tahun Pajak 2025 dan pajak terutang untuk suatu saat atau Masa Pajak sampai dengan September 2026 sebagaimana tercantum dalam SPT Masa.
Penyampaian SPT dan pembayaran atau penyetoran pajaknya harus memenuhi periode 8 Oktober 2026 sampai dengan 30 Juni 2027 sebagaimana diatur dalam keputusan.
Dalam praktiknya, keterlambatan pembayaran pajak tidak selalu terjadi karena Wajib Pajak sengaja mengabaikan kewajiban.
Ada perusahaan yang mengalami kesulitan likuiditas, kesalahan administrasi pembayaran, atau keterlambatan proses internal yang menyebabkan setoran pajak tidak dilakukan tepat waktu.
Meski demikian, penyebab keterlambatan tidak otomatis menjamin penghapusan sanksi. Wajib Pajak tetap harus memenuhi ketentuan formal dan material yang berlaku.
Artikel terkait: Pengurangan Sanksi Bunga Keterlambatan Pembayaran Pajak.
4. Sanksi dalam SKP dan STP hasil pemeriksaan
Kategori keempat mencakup sanksi administratif yang tercantum dalam SKP, SKP Pajak Bumi dan Bangunan, atau STP berdasarkan hasil pemeriksaan.
Dokumen tersebut harus diterbitkan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027. Pokok pajak terkait juga harus dibayar atau disetor paling lambat 30 Juni 2027.
Kategori ini perlu mendapat perhatian khusus dari Wajib Pajak yang sedang atau baru selesai menjalani pemeriksaan pajak.
Sebagai contoh, sebuah perusahaan menerima SKPKB pada Februari 2027. Ketetapan tersebut berisi pokok pajak kurang bayar dan sanksi administratif berdasarkan hasil pemeriksaan.
Apabila perusahaan memenuhi persyaratan pembayaran dan ketentuan lainnya, sanksi tersebut berpotensi memperoleh pengurangan atau penghapusan.
Namun, perusahaan perlu mengevaluasi terlebih dahulu apakah menerima materi ketetapan pajak atau justru memiliki alasan yang kuat untuk menempuh upaya hukum.
Keputusan untuk menggunakan fasilitas pengurangan sanksi tidak boleh dilakukan tanpa mempertimbangkan konsekuensi terhadap sengketa pajak yang sedang berjalan.
Artikel terkait: Cara Mengajukan Pengurangan Sanksi SKPKB Hasil Pemeriksaan Pajak.
5. Sanksi dalam SKP atau STP yang diterbitkan sebelum 8 Oktober 2026
Kategori kelima merupakan salah satu ketentuan yang berpotensi relevan bagi Wajib Pajak dengan tunggakan pajak lama.
Kebijakan ini mencakup sanksi administratif dalam SKP, SKP PBB, STP, atau STP PBB yang telah diterbitkan sebelum 8 Oktober 2026.
Ketentuannya mensyaratkan pembayaran atas pokok pajak, utang pajak, dan/atau sebagian sanksi administratif terkait paling lambat 30 Juni 2027 sesuai cakupan yang diatur.
Sebagai contoh, perusahaan mempunyai STP yang diterbitkan pada tahun 2025, tetapi belum seluruhnya diselesaikan.
Perusahaan dapat meneliti apakah STP tersebut termasuk dalam kategori yang diberikan fasilitas berdasarkan KEP-239/PJ/2026.
Hal yang perlu diperhatikan adalah jumlah kewajiban yang harus dibayar dan persyaratan khusus untuk jenis sanksinya.
Jangan berasumsi bahwa seluruh STP lama otomatis dapat dihapus hanya karena diterbitkan sebelum Oktober 2026.
Artikel terkait: Penghapusan Sanksi STP Lama Berdasarkan KEP-239/PJ/2026.
6. Sanksi dalam STP yang diterbitkan selama periode kebijakan
Kategori keenam mengatur sanksi administratif dalam STP atau STP PBB yang diterbitkan mulai 8 Oktober 2026 sampai dengan 30 Juni 2027.
Untuk kategori ini, keputusan mengatur pembayaran pokok pajak terutang, utang pajak, dan/atau sebagian sanksi administratif terkait sampai dengan 30 Juni 2027 sesuai persyaratan.
Ketentuan tersebut berarti Wajib Pajak yang baru menerima STP selama periode kebijakan juga perlu memeriksa peluang memanfaatkan fasilitas pengurangan atau penghapusan.
Namun, jenis sanksi dan persyaratan khusus dalam lampiran keputusan tetap menjadi acuan.
7. Sanksi hasil pemeriksaan atas harta terkait Program Pengungkapan Sukarela
Kategori ketujuh berkaitan dengan sanksi administratif dalam SKP hasil pemeriksaan atas harta yang belum atau kurang diungkapkan berdasarkan ketentuan Program Pengungkapan Sukarela (PPS).
Dasar yang dirujuk adalah PMK Nomor 196/PMK.03/2021.
Untuk kategori ini, SKP harus diterbitkan dalam periode 8 Oktober 2026 sampai dengan 31 Desember 2027 dan pokok pajak terkait dibayar atau disetor paling lambat 31 Desember 2027.
Batas waktu tersebut berbeda dengan enam kategori sebelumnya.
Oleh karena itu, Wajib Pajak yang menghadapi pemeriksaan terkait harta dalam konteks PPS harus memperhatikan tanggal penerbitan ketetapan dan batas pelunasan yang secara khusus diatur.
Apakah Denda Pajak Bumi dan Bangunan Juga Bisa Dikurangi?
Ya, KEP-239/PJ/2026 juga mencakup denda administratif Pajak Bumi dan Bangunan dalam kondisi tertentu.
Diktum KEDUA secara tegas menyatakan bahwa sanksi administratif dalam kategori keempat, kelima, dan keenam termasuk denda administratif PBB.
Artinya, cakupan kebijakan tidak hanya menyentuh kewajiban administrasi PPh dan PPN, tetapi juga kewajiban PBB yang memenuhi ketentuan.
Meski demikian, Wajib Pajak perlu membedakan PBB yang menjadi kewenangan pemerintah pusat dengan jenis PBB yang dikelola pemerintah daerah. KEP-239/PJ/2026 tidak dapat langsung dianggap berlaku untuk seluruh tunggakan PBB daerah.
Sampai Kapan KEP-239/PJ/2026 Berlaku?
Salah satu ketentuan terpenting terdapat dalam Diktum KETIGA.
Wajib Pajak harus menyampaikan permohonan pengurangan atau penghapusan sanksi administratif kepada Direktur Jenderal Pajak paling lambat 1 Oktober 2028.
Namun, batas pengajuan permohonan ini berbeda dengan batas waktu penyampaian SPT dan pembayaran atau penyetoran pajak.
Untuk sebagian besar kategori, batas pentingnya adalah 30 Juni 2027. Khusus kategori terkait pemeriksaan harta dalam konteks PPS, berlaku batas 31 Desember 2027.
Dengan demikian, Wajib Pajak tidak boleh menunda pemenuhan kewajiban sampai 2028 hanya karena batas akhir permohonan masih cukup panjang.
Jika persyaratan penyampaian SPT atau pembayaran tidak terpenuhi pada periode yang ditentukan, pengajuan permohonan sebelum Oktober 2028 belum tentu dapat menyelamatkan kelayakan fasilitas.
Artikel terkait: Batas Waktu Penghapusan Sanksi Pajak 2026–2028: Jangan Salah Memahami Tenggatnya.
Syarat Pengurangan dan Penghapusan Sanksi Menurut KEP-239/PJ/2026
KEP-239/PJ/2026 tidak hanya mengatur jenis sanksi dan periode kebijakan.
Diktum KEEMPAT mengatur persyaratan yang harus dipenuhi Wajib Pajak ketika mengajukan permohonan.
Selain mengikuti Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026, Wajib Pajak juga harus memperhatikan sejumlah persyaratan tambahan.
Tidak sedang mengajukan gugatan atau upaya hukum lainnya
Wajib Pajak yang tidak mengajukan gugatan atau upaya hukum lainnya perlu melampirkan surat pernyataan sesuai ketentuan.
Surat pernyataan tersebut ditandatangani di atas meterai oleh Wajib Pajak orang pribadi atau wakil Wajib Pajak badan.
Apabila Wajib Pajak telah mengajukan gugatan atau upaya hukum lainnya, keputusan mengatur kondisi pencabutannya dengan melampirkan surat permohonan pencabutan.
Bagi perusahaan yang sedang menghadapi sengketa pajak, persyaratan ini harus diperhatikan secara serius.
Menyampaikan pernyataan mengenai kekhilafan atau bukan karena kesalahan
Wajib Pajak juga diwajibkan menyampaikan surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahannya.
Surat tersebut ditandatangani di atas meterai sesuai ketentuan.
Dalam praktiknya, pernyataan ini sebaiknya didukung dengan penjelasan yang benar mengenai kondisi yang menyebabkan timbulnya sanksi.
Jangan membuat kronologi atau alasan yang tidak sesuai dengan keadaan sebenarnya hanya untuk memperoleh fasilitas.
Sanksi administratif belum dibayar atau belum dilunasi
Persyaratan berikutnya sangat penting.
KEP-239/PJ/2026 menentukan bahwa pengurangan atau penghapusan hanya diberikan terhadap sanksi administratif yang belum dibayar atau belum dilunasi oleh Wajib Pajak.
Dengan demikian, Wajib Pajak yang telah membayar seluruh sanksi tidak dapat menganggap pembayaran tersebut otomatis akan dikembalikan setelah mengajukan permohonan berdasarkan keputusan ini.
Bagi perusahaan yang memiliki STP atau SKP, sebaiknya dilakukan pemeriksaan saldo pokok pajak dan saldo sanksi secara terpisah sebelum mengambil keputusan pembayaran.
Mengapa Pelunasan Pokok Pajak Menjadi Penting?
Salah satu perkembangan penting dalam PMK 71 Tahun 2026 adalah perubahan mekanisme perhitungan pembayaran utang pajak.
Pembayaran diperhitungkan terlebih dahulu terhadap pokok pajak yang belum atau kurang dibayar. Apabila jumlah yang dibayarkan melebihi pokok pajak, kelebihannya diperhitungkan terhadap sanksi administratif.
Ketentuan ini memberi kejelasan bagi Wajib Pajak yang ingin melunasi pokok pajak terlebih dahulu sebelum memproses pengurangan sanksi.
Sebagai ilustrasi, perusahaan mempunyai SKPKB dengan pokok pajak sebesar Rp100 juta dan sanksi administrasi Rp25 juta.
Perusahaan perlu memastikan berapa jumlah pokok pajak yang wajib dilunasi, bagaimana pembayaran dialokasikan, dan berapa nilai sanksi yang masih belum dibayar.
Setelah itu, perusahaan dapat mengevaluasi apakah sanksi tersebut memenuhi ketentuan KEP-239/PJ/2026.
Perlu dipahami bahwa pembayaran pokok pajak tidak otomatis menghapus sanksi. Keputusan pengurangan atau penghapusan tetap mengikuti prosedur dan persyaratan yang berlaku.
Bagaimana Cara Mengajukan Pengurangan atau Penghapusan Sanksi Pajak?
Permohonan pengurangan atau penghapusan sanksi disampaikan kepada Direktur Jenderal Pajak dengan mengikuti prosedur dalam PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Dalam praktiknya, Wajib Pajak sebaiknya memulai dari pemeriksaan dokumen perpajakan yang menjadi dasar permohonan.
Pertama, identifikasi sanksi yang akan diajukan. Pastikan apakah sanksi berasal dari keterlambatan pelaporan, pembetulan SPT, keterlambatan pembayaran, STP, atau SKP.
Kedua, tentukan kategori KEP-239/PJ/2026 yang paling sesuai. Tahap ini penting karena setiap kategori mempunyai periode dan kondisi yang berbeda.
Ketiga, periksa kewajiban pembayaran yang harus dipenuhi. Jika terdapat pokok pajak yang wajib dilunasi, pastikan jumlah serta batas waktunya sesuai ketentuan.
Keempat, siapkan surat permohonan dan dokumen pendukung. Dalam hal diwajibkan, sertakan surat pernyataan mengenai gugatan atau upaya hukum serta surat pernyataan kekhilafan atau bukan karena kesalahan Wajib Pajak.
Kelima, sampaikan permohonan melalui saluran administrasi yang berlaku dan simpan bukti penerimaannya.
Terakhir, pantau proses penyelesaian permohonan sampai keputusan diterbitkan.
Untuk permohonan yang berkaitan dengan sengketa, pemeriksaan, atau nilai sanksi yang besar, perusahaan sebaiknya terlebih dahulu melakukan evaluasi hukum agar tidak kehilangan hak yang masih dapat digunakan.
Artikel terkait: Cara Mengajukan Pengurangan atau Penghapusan Sanksi Pajak Berdasarkan PMK 71/2026.
Apakah Semua Sanksi Pajak Bisa Dihapus 100 Persen?
Tidak selalu.
KEP-239/PJ/2026 mengatur kebijakan pengurangan atau penghapusan sanksi administratif, tetapi besaran fasilitas dan persyaratan khusus untuk setiap kategori diatur lebih lanjut dalam lampiran keputusan.
Karena itu, Wajib Pajak tidak boleh langsung menyimpulkan bahwa setiap bunga, denda, atau kenaikan akan dihapus seluruhnya.
Besaran pengurangan atau penghapusan harus ditentukan berdasarkan jenis sanksi, kategori kebijakan, pemenuhan persyaratan, serta keputusan yang diterbitkan DJP.
Misalnya, perusahaan memiliki sanksi administratif sebesar Rp30 juta. Nilai tersebut bukan berarti pasti dihapus Rp30 juta hanya karena perusahaan telah melunasi pokok pajak.
Perusahaan tetap harus memastikan ketentuan spesifik yang berlaku terhadap jenis sanksi tersebut.
Apa yang Sebaiknya Dilakukan Tax Staff dan Wajib Pajak?
Terbitnya KEP-239/PJ/2026 sebaiknya tidak hanya dipandang sebagai kesempatan mengurangi sanksi.
Bagi perusahaan, kebijakan ini merupakan momentum untuk memperbaiki administrasi perpajakan yang selama ini belum terselesaikan.
Tax staff dapat memulai dengan merekonsiliasi seluruh kewajiban pajak yang masih terbuka, terutama STP, SKP, SPT yang belum disampaikan, dan SPT yang perlu dibetulkan.
Setelah seluruh data terkumpul, lakukan pemetaan berdasarkan kategori sanksi, tahun atau masa pajak, nilai pokok pajak, nilai sanksi, dan batas waktu yang berlaku.
Perusahaan juga perlu memperhatikan kondisi keuangan. Jika terdapat kewajiban pokok pajak yang harus dilunasi paling lambat 30 Juni 2027, kebutuhan dana tersebut sebaiknya sudah direncanakan sejak awal.
Jangan menunggu mendekati batas waktu karena penyelesaian dokumen, pembayaran, dan proses administrasi dapat membutuhkan persiapan.
Bagi Wajib Pajak orang pribadi, prinsipnya sama. Periksa kembali kewajiban perpajakan yang belum diselesaikan dan pastikan apakah tersedia kesempatan memanfaatkan fasilitas sesuai ketentuan.
Jika ditemukan sanksi yang berpotensi memenuhi kebijakan, persiapkan permohonan secara benar dan lengkap.
Kesimpulan
KEP-239/PJ/2026 memberikan kesempatan bagi Wajib Pajak untuk memperoleh pengurangan atau penghapusan sanksi administratif atas sejumlah kondisi perpajakan.
Kebijakan tersebut mencakup tujuh kategori, mulai dari keterlambatan pelaporan SPT, pembetulan SPT secara sukarela, keterlambatan pembayaran pajak, hingga sanksi dalam STP dan SKP, termasuk kondisi tertentu terkait PBB dan Program Pengungkapan Sukarela.
Namun, kebijakan ini bukan penghapusan seluruh denda pajak secara otomatis.
Wajib Pajak tetap harus memenuhi ketentuan mengenai jenis sanksi, periode pajak, pembayaran, persyaratan administratif, dan batas waktu permohonan.
Batas akhir penyampaian permohonan adalah 1 Oktober 2028. Sementara itu, sebagian besar tindakan perpajakan yang menjadi syarat fasilitas harus diselesaikan paling lambat 30 Juni 2027, dengan batas khusus 31 Desember 2027 untuk kategori tertentu.
Bagi tax staff dan manajemen perusahaan, memahami KEP-239/PJ/2026 sejak awal dapat membantu menentukan strategi penyelesaian kewajiban perpajakan secara lebih terencana.
FAQ tentang KEP-239/PJ/2026
KEP-239/PJ/2026 adalah Keputusan Direktur Jenderal Pajak yang mengatur kebijakan pengurangan atau penghapusan sanksi administratif untuk sejumlah kewajiban perpajakan yang memenuhi persyaratan.
KEP-239/PJ/2026 ditetapkan pada 8 Oktober 2026 dan mulai berlaku pada tanggal ditetapkan.
Cakupannya meliputi sanksi atas keterlambatan pelaporan SPT, pembetulan SPT secara sukarela, keterlambatan pembayaran pajak, sanksi dalam STP dan SKP tertentu, serta sanksi terkait PBB dan pemeriksaan harta dalam konteks PPS sesuai ketentuan.
Berpotensi memperoleh fasilitas apabila termasuk jenis sanksi yang diatur, SPT berstatus kurang bayar, disampaikan dalam periode yang dipersyaratkan, dan seluruh ketentuan lainnya terpenuhi.
KEP-239/PJ/2026 mencakup kategori sanksi dalam STP tertentu yang diterbitkan sebelum 8 Oktober 2026. Namun, kelayakannya tetap bergantung pada jenis sanksi, pembayaran, dan persyaratan khusus.
KEP-239/PJ/2026 menentukan bahwa fasilitas hanya diberikan atas sanksi administratif yang belum dibayar atau belum dilunasi. Sanksi yang telah dibayar seluruhnya tidak memenuhi persyaratan tersebut.
Untuk sejumlah kategori, pembayaran pokok pajak merupakan persyaratan penting. Besarnya pembayaran dan batas waktunya harus diperiksa berdasarkan kategori dan dokumen perpajakan yang bersangkutan.
Permohonan berdasarkan KEP-239/PJ/2026 harus disampaikan paling lambat 1 Oktober 2028. Namun, batas pelaporan atau pembayaran untuk memperoleh fasilitas dapat berakhir lebih awal.
Tidak. Wajib Pajak harus memenuhi persyaratan serta menyampaikan permohonan sesuai prosedur yang berlaku.
Tidak tepat jika kebijakan ini dipahami sebagai pemutihan seluruh kewajiban pajak. KEP-239/PJ/2026 mengatur pengurangan atau penghapusan sanksi administratif tertentu, bukan penghapusan seluruh pokok pajak atau pembebasan umum terhadap semua kewajiban perpajakan.