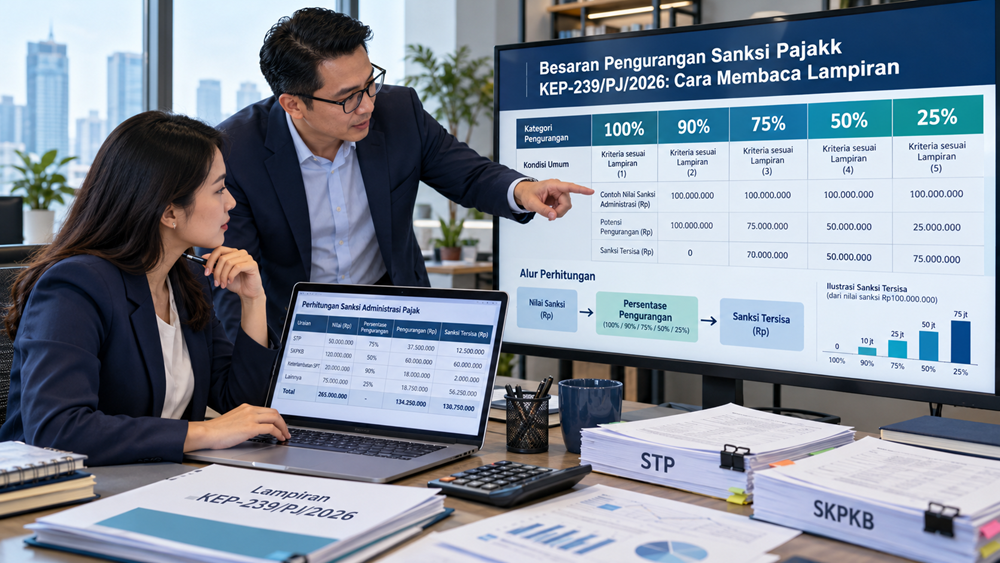

Berapa persen sanksi pajak yang bisa dihapus berdasarkan KEP-239/PJ/2026? Apakah seluruh denda dan bunga pajak dapat dihapus 100 persen? Atau besarnya pengurangan bergantung pada kapan Wajib Pajak melaporkan SPT dan melunasi kewajibannya?
Pertanyaan ini penting, terutama bagi Wajib Pajak yang masih memiliki Surat Tagihan Pajak (STP), Surat Ketetapan Pajak (SKP), atau kewajiban perpajakan lama yang belum diselesaikan.
Melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026, pemerintah memberikan kebijakan pengurangan atau penghapusan sanksi administratif atas sejumlah kondisi perpajakan.
Namun, ada satu hal yang perlu dipahami sejak awal. Besaran pengurangan sanksi tidak sama untuk seluruh Wajib Pajak.
Dalam lampiran keputusan tersebut, terdapat beberapa tingkat pengurangan, mulai dari 25 persen, 50 persen, 75 persen, 90 persen, hingga penghapusan seluruh sanksi sebesar 100 persen.
Persentasenya dapat dipengaruhi oleh jenis sanksi, dasar hukum pengenaan, kategori fasilitas, tanggal penyampaian SPT, waktu pelunasan pajak, atau pembayaran sebagian sanksi.
Artinya, dua perusahaan yang mempunyai sanksi dengan jumlah sama belum tentu memperoleh pengurangan yang sama.
Lantas, bagaimana cara membaca tabel dalam lampiran KEP-239/PJ/2026? Mengapa ada fasilitas 100 persen, tetapi ada pula yang hanya 25 persen? Bagaimana menghitung sanksi yang masih harus dibayar?
Berikut penjelasan yang dapat digunakan tax staff dan Wajib Pajak ketika meneliti fasilitas tersebut.
Mengapa Besaran Pengurangan Sanksi Pajak Tidak Sama?
KEP-239/PJ/2026 membagi fasilitas pengurangan atau penghapusan sanksi administratif ke dalam tujuh kategori sebagaimana diatur dalam Diktum KESATU.
Cakupannya meliputi keterlambatan penyampaian SPT, pembetulan SPT secara sukarela, keterlambatan pembayaran pajak, sanksi dalam STP dan SKP tertentu, serta sanksi terkait pemeriksaan harta dalam konteks Program Pengungkapan Sukarela.
Namun, Diktum KESATU terutama menjelaskan kondisi dan periode yang termasuk kebijakan.
Untuk mengetahui berapa persen sanksi yang dapat dikurangi atau dihapus, Wajib Pajak harus membaca lampiran keputusan.
Hal ini ditegaskan dalam Diktum KELIMA yang menyatakan bahwa ketentuan lebih lanjut mengenai jenis sanksi administratif, besaran fasilitas, dan persyaratan khusus dicantumkan dalam lampiran yang merupakan bagian tidak terpisahkan dari keputusan.
Karena itu, tidak tepat apabila Wajib Pajak hanya membaca judul KEP-239/PJ/2026 kemudian menyimpulkan bahwa seluruh sanksi otomatis dihapus.
Besaran fasilitas harus ditentukan berdasarkan kelompok dan kondisi masing-masing.
Baca juga: KEP-239/PJ/2026: Aturan Pengurangan dan Penghapusan Sanksi Pajak.
Berapa Persen Pengurangan Sanksi Berdasarkan KEP-239/PJ/2026?
Dalam lampiran KEP-239/PJ/2026 terdapat lima tingkat pengurangan atau penghapusan sanksi, yaitu 100 persen, 90 persen, 75 persen, 50 persen, dan 25 persen.
Namun, kelima persentase ini tidak dapat digunakan secara bebas untuk seluruh jenis sanksi.
Secara umum, terdapat beberapa pola perhitungan yang perlu dibedakan.
Pola pertama menggunakan tanggal penyampaian SPT, pembetulan SPT, atau pemenuhan kewajiban perpajakan. Semakin awal kewajiban diselesaikan dalam periode yang ditentukan, semakin besar fasilitas yang dapat diperoleh.
Pola kedua memperhatikan jangka waktu antara penerbitan SKP atau STP dan pelunasan kewajiban yang menjadi syarat fasilitas.
Pola ketiga menggunakan pembayaran sebagian sanksi administratif, dengan ketentuan bahwa sebagian lainnya dapat dikurangi apabila syarat dan tenggat yang berlaku dipenuhi.
Perbedaan pola tersebut menyebabkan persentase fasilitas tidak boleh ditentukan hanya berdasarkan tahun pembayaran.
Pengurangan 100%, 50%, dan 25% Berdasarkan Waktu Pelaporan atau Pembetulan SPT
Salah satu bagian lampiran yang relatif mudah dipahami adalah fasilitas yang berkaitan dengan keterlambatan penyampaian SPT dan pembetulan SPT secara sukarela.
Untuk kategori tertentu yang diatur dalam Diktum KESATU huruf a, b, dan c, lampiran menggunakan skema pengurangan bertingkat berdasarkan periode pemenuhan kewajiban.
Berikut ringkasan besaran fasilitasnya.
| Periode pemenuhan kewajiban | Besaran pengurangan |
|---|---|
| 8 Oktober–31 Desember 2026 | 100% |
| 1 Januari–31 Maret 2027 | 50% |
| 1 April–30 Juni 2027 | 25% |
Dalam penerapannya, periode yang menjadi acuan harus mengikuti kategori dan jenis sanksinya. Untuk keterlambatan pelaporan SPT, tanggal penyampaian SPT menjadi unsur penting. Untuk pembetulan dan keterlambatan pembayaran, pemenuhan pembayaran atau penyetoran pajak juga harus diperiksa.
Contoh penghapusan sanksi sebesar 100 persen
PT Maju Bersama terlambat menyampaikan SPT Tahunan PPh Badan Tahun Pajak 2025 dengan status kurang bayar.
Perusahaan kemudian menyampaikan SPT pada November 2026.
Apabila sanksi yang dikenakan termasuk jenis yang mendapat fasilitas dan seluruh persyaratan dipenuhi, perusahaan berpotensi memperoleh penghapusan sanksi sebesar 100 persen berdasarkan periode penyampaian tersebut.
Namun, penghapusan tersebut berkaitan dengan sanksi administratif yang memenuhi kebijakan, bukan penghapusan pokok pajak yang terutang.
Contoh pengurangan sebesar 50 persen
PT Sentosa terlambat menyampaikan SPT Tahunan PPh Badan Tahun Pajak 2025 dan baru melaporkannya pada Februari 2027.
SPT tersebut berstatus kurang bayar.
Dari sisi periode penyampaian, perusahaan berada dalam kelompok pengurangan 50 persen.
Jika sanksi yang memenuhi fasilitas sebesar Rp1 juta, pengurangan 50 persen berarti Rp500 ribu, sehingga sanksi yang tersisa sebesar Rp500 ribu.
Perhitungan tersebut berlaku apabila seluruh persyaratan lainnya terpenuhi dan pengurangan diberikan sesuai ketentuan.
Contoh pengurangan sebesar 25 persen
PT Karya Utama menyampaikan SPT yang terlambat pada Mei 2027 dan memenuhi cakupan kategori yang dipersyaratkan.
Jika sanksi yang dapat dimohonkan sebesar Rp1 juta, fasilitas 25 persen berarti pengurangan Rp250 ribu.
Dengan demikian, sanksi yang tersisa sebesar Rp750 ribu.
Contoh tersebut menunjukkan bahwa semakin lambat Wajib Pajak menyelesaikan kewajibannya dalam periode kebijakan, semakin kecil persentase pengurangan yang tersedia untuk kelompok ini.
Bagaimana Membaca Pengurangan Sanksi dalam SKPKB Hasil Pemeriksaan?
Tidak semua sanksi menggunakan tabel periode kalender yang sama.
Untuk sanksi tertentu dalam SKP hasil pemeriksaan, lampiran KEP-239/PJ/2026 menggunakan pola yang memperhatikan waktu pelunasan pokok pajak sejak penerbitan ketetapan.
Misalnya, untuk sanksi berdasarkan Pasal 13 ayat (2) UU KUP dalam SKPKB yang memenuhi kategori terkait, persentase pengurangan dapat berbeda menurut jarak waktu antara tanggal SKPKB diterbitkan dan tanggal pokok pajak dilunasi.
Ilustrasinya sebagai berikut.
PT Cipta Sejahtera menerima SKPKB pada Januari 2027 dengan pokok pajak kurang bayar sebesar Rp100 juta dan sanksi administratif Rp20 juta.
Apabila perusahaan melunasi pokok pajak dalam jangka waktu yang memenuhi kelompok pengurangan 100 persen, sanksi Rp20 juta dapat dihapus sepanjang seluruh syarat terpenuhi.
Jika pelunasan berada dalam kelompok pengurangan 50 persen, sanksi yang dikurangi sebesar Rp10 juta dan sisanya Rp10 juta.
Sementara itu, apabila pelunasan masuk kelompok pengurangan 25 persen, nilai pengurangan menjadi Rp5 juta dan sanksi yang tersisa Rp15 juta.
Perlu diperhatikan bahwa penetapan kelompok waktu dalam lampiran mempunyai ketentuan tersendiri, termasuk untuk dokumen yang diterbitkan pada periode tertentu.
Karena itu, tax staff tidak boleh menggunakan tabel kalender pelaporan SPT untuk menghitung fasilitas SKPKB hasil pemeriksaan.
Baca juga: Jenis Sanksi yang Mendapat Fasilitas KEP-239/PJ/2026: Cek Kategorinya.
Kapan Berlaku Pengurangan Sanksi 90 Persen dan 75 Persen?
Selain pola 100 persen, 50 persen, dan 25 persen, terdapat pula pengurangan 90 persen dan 75 persen untuk jenis sanksi tertentu.
Pola ini mempunyai karakteristik berbeda karena dapat mensyaratkan pembayaran sebagian sanksi administratif.
Sebagai ilustrasi, untuk kelompok sanksi yang menggunakan mekanisme pembayaran sebagian, Wajib Pajak dapat memperoleh pengurangan 90 persen apabila memenuhi ketentuan pembayaran 10 persen sanksi dalam periode yang ditentukan.
Sementara itu, terdapat kondisi yang menggunakan pembayaran 25 persen sanksi untuk memperoleh pengurangan 75 persen.
Namun, skema tersebut tidak berlaku untuk seluruh STP atau SKP.
Jenis sanksi dan ketentuan pembayaran harus diperiksa terlebih dahulu berdasarkan lampiran.
Contoh perhitungan pengurangan 90 persen
Sebuah perusahaan mempunyai STP dengan sanksi administrasi sebesar Rp10 juta.
Jika STP tersebut termasuk kelompok yang memenuhi skema pengurangan 90 persen dengan pembayaran 10 persen sanksi, maka ilustrasi perhitungannya adalah sebagai berikut.
Jumlah sanksi awal sebesar Rp10 juta.
Bagian sanksi yang harus dibayar sebesar 10 persen atau Rp1 juta.
Sisa sanksi yang berpotensi dikurangi sebesar 90 persen atau Rp9 juta.
Namun, perusahaan hanya dapat menggunakan skema tersebut apabila jenis sanksi, tenggat pembayaran, dan persyaratan permohonannya benar-benar sesuai dengan lampiran keputusan.
Contoh perhitungan pengurangan 75 persen
Misalnya terdapat sanksi administratif sebesar Rp20 juta yang memenuhi skema pengurangan 75 persen dengan ketentuan pembayaran 25 persen.
Dalam kondisi tersebut, pembayaran bagian sanksi sebesar 25 persen adalah Rp5 juta.
Sisa sanksi yang berpotensi dikurangi sebesar Rp15 juta.
Tetapi kembali perlu ditekankan bahwa angka tersebut hanya dapat diterapkan apabila sanksinya termasuk kategori yang memang memperoleh skema pengurangan 75 persen.
Wajib Pajak tidak dapat membayar sendiri 25 persen dari seluruh tagihan pajaknya kemudian menganggap sisanya pasti dihapus.
Cara Membaca Lampiran KEP-239/PJ/2026 dengan Benar
Untuk menghindari kesalahan, tax staff sebaiknya membaca lampiran secara bertahap.
Langkah pertama adalah memastikan jenis dokumen perpajakan yang menjadi objek.
Apakah sanksi berasal dari keterlambatan penyampaian SPT, pembetulan SPT, keterlambatan pembayaran, STP, atau SKP?
Langkah kedua adalah memeriksa dasar hukum pengenaan sanksi.
Misalnya, sanksi keterlambatan pelaporan SPT umumnya berkaitan dengan Pasal 7 ayat (1) UU KUP. Sementara sanksi akibat pembetulan SPT dan keterlambatan pembayaran mempunyai dasar hukum yang berbeda.
Langkah ketiga adalah mencocokkan sanksi dengan kategori KEP-239/PJ/2026 serta tabel lampirannya.
Setelah kategori sesuai, periksa kolom besaran pengurangan dan persyaratan khusus.
Langkah berikutnya adalah menentukan tanggal yang menjadi acuan.
Untuk satu jenis sanksi, acuan dapat berupa tanggal SPT disampaikan. Untuk jenis lainnya, dapat berupa tanggal pembayaran pokok pajak atau tanggal pembayaran sebagian sanksi.
Barulah setelah itu perusahaan menghitung berapa nilai sanksi yang berpotensi dikurangi.
Dengan cara tersebut, risiko menggunakan persentase yang salah dapat dikurangi.
Rumus Menghitung Pengurangan Sanksi Pajak
Secara sederhana, apabila persentase pengurangan sudah dipastikan sesuai lampiran, perhitungannya dapat dilakukan sebagai berikut.
Nilai Pengurangan Sanksi = Sanksi yang Memenuhi Fasilitas × Persentase Pengurangan
Sanksi yang Tersisa = Sanksi yang Memenuhi Fasilitas − Nilai Pengurangan Sanksi
Sebagai contoh, perusahaan mempunyai sanksi administratif yang memenuhi fasilitas sebesar Rp40 juta.
Jika berdasarkan lampiran perusahaan berhak memperoleh pengurangan 50 persen, nilai pengurangan adalah Rp20 juta.
Dengan demikian, sanksi yang tersisa sebesar Rp20 juta.
Namun, perhitungan tersebut harus diterapkan pada jumlah sanksi yang benar-benar menjadi objek fasilitas.
Apabila sebagian sanksi sudah dibayar, bagian yang telah dibayar tidak boleh begitu saja dimasukkan kembali ke dalam dasar pengurangan.
Hal ini sesuai dengan Diktum KEEMPAT huruf d KEP-239/PJ/2026, yang membatasi fasilitas terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Bagaimana Jika Sebagian Sanksi Sudah Dibayar?
Misalnya, perusahaan mempunyai sanksi administratif sebesar Rp20 juta, tetapi telah membayar Rp5 juta sebelum mengajukan permohonan.
Dengan demikian, terdapat sisa sanksi sebesar Rp15 juta yang belum dilunasi.
KEP-239/PJ/2026 mengatur bahwa fasilitas hanya diberikan terhadap bagian sanksi yang belum dibayar atau belum dilunasi.
Namun, perusahaan harus berhati-hati karena terdapat kategori tertentu yang justru mempunyai persyaratan pembayaran sebagian sanksi untuk menentukan besaran fasilitas.
Oleh karena itu, nilai pengurangan tidak boleh langsung dihitung dengan mengalikan seluruh sisa sanksi menggunakan persentase tertentu tanpa memeriksa pola perhitungan dalam lampiran.
Tax staff perlu mencatat jumlah sanksi awal, pembayaran yang telah dilakukan, tanggal pembayaran, persentase yang berlaku, serta saldo sanksi yang menjadi objek permohonan.
Apakah Semakin Cepat Membayar Pajak Selalu Mendapat Penghapusan 100 Persen?
Tidak selalu.
Prinsip bahwa penyelesaian kewajiban lebih awal dapat memberikan pengurangan lebih besar berlaku dalam kelompok tertentu.
Namun, terdapat pula skema khusus yang menggunakan pembayaran sebagian sanksi atau ketentuan lain berdasarkan jenis STP maupun SKP.
Artinya, pembayaran lebih cepat bukan jaminan penghapusan 100 persen untuk seluruh kasus.
Wajib Pajak harus terlebih dahulu memastikan tabel dan ketentuan khusus yang digunakan.
Sebagai contoh, perusahaan yang melakukan pembetulan SPT pada November 2026 tidak otomatis dapat menggunakan pola yang sama untuk sanksi dalam SKPKB lama yang telah diterbitkan sebelum periode kebijakan.
Kedua kasus tersebut berada dalam kelompok yang berbeda.
Batas Waktu yang Memengaruhi Persentase Pengurangan
Dalam KEP-239/PJ/2026, terdapat beberapa tanggal yang perlu diperhatikan.
Untuk kelompok fasilitas berdasarkan periode pelaporan atau pembetulan SPT, tanggal 31 Desember 2026, 31 Maret 2027, dan 30 Juni 2027 menjadi batas penting yang membedakan besaran pengurangan.
Untuk kategori tertentu yang berkaitan dengan SKP hasil pemeriksaan harta dalam konteks Program Pengungkapan Sukarela, terdapat batas khusus sampai 31 Desember 2027.
Sementara itu, batas akhir penyampaian permohonan pengurangan atau penghapusan sanksi kepada DJP adalah 1 Oktober 2028.
Perlu diingat bahwa batas permohonan pada tahun 2028 tidak berarti Wajib Pajak dapat menunda pemenuhan kewajiban sampai tahun tersebut tanpa memengaruhi besaran fasilitas.
Untuk kelompok yang menggunakan pengurangan bertingkat, terlambat memenuhi periode yang dipersyaratkan dapat mengakibatkan persentase pengurangan menjadi lebih kecil atau fasilitas khusus tidak dapat digunakan.
Baca juga: Batas Waktu Fasilitas KEP-239/PJ/2026: Pahami Setiap Tenggat.
Persyaratan Lain Sebelum Menghitung Potensi Penghematan
Persentase fasilitas bukan satu-satunya unsur yang harus dipenuhi.
Diktum KEEMPAT KEP-239/PJ/2026 mengatur bahwa Wajib Pajak juga harus memenuhi Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026.
Selain itu, terdapat persyaratan mengenai gugatan atau upaya hukum lainnya, surat pernyataan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak, dan ketentuan mengenai sanksi yang belum dibayar.
Karena itu, sebelum perusahaan memperkirakan nilai penghematan, seluruh persyaratan perlu diperiksa terlebih dahulu.
Jangan langsung mencatat nilai pengurangan sebagai keuntungan yang sudah pasti diperoleh.
Nilai tersebut masih merupakan perhitungan potensi fasilitas sampai terdapat keputusan yang menjadi dasar pengurangan atau penghapusan sanksi.
Kesalahan yang Sering Terjadi Saat Membaca Lampiran
Kesalahan pertama adalah menganggap semua sanksi yang disebut dalam KEP-239/PJ/2026 berhak memperoleh penghapusan 100 persen.
Padahal, lampiran membedakan persentase berdasarkan jenis sanksi dan kondisi tertentu.
Kesalahan kedua adalah menggunakan tabel periode kalender untuk seluruh sanksi.
Misalnya, perusahaan menganggap bahwa setiap pembayaran yang dilakukan pada November 2026 otomatis mendapat penghapusan 100 persen, termasuk untuk SKP lama yang mempunyai skema tersendiri.
Kesalahan berikutnya adalah tidak memperhatikan dasar hukum sanksi yang tercantum dalam STP atau SKP.
Padahal, dua STP yang diterbitkan pada tanggal sama dapat mempunyai dasar pengenaan sanksi dan persyaratan fasilitas berbeda.
Selain itu, terdapat Wajib Pajak yang keliru memahami pengurangan 90 persen sebagai kewajiban membayar 90 persen sanksi.
Padahal, jika fasilitas benar-benar berupa pengurangan 90 persen, bagian sanksi yang tersisa secara matematis adalah 10 persen, dengan tetap memperhatikan ketentuan pembayaran dan persyaratan khususnya.
Terakhir, Wajib Pajak sering mencampuradukkan pokok pajak dengan sanksi administrasi.
Pengurangan sanksi tidak otomatis menghapus pokok pajak yang menjadi kewajiban Wajib Pajak.
Kesimpulan
Besaran pengurangan atau penghapusan sanksi administratif berdasarkan KEP-239/PJ/2026 tidak berlaku sama untuk seluruh jenis sanksi.
Lampiran keputusan mengatur beberapa tingkat fasilitas, yaitu 100 persen, 90 persen, 75 persen, 50 persen, dan 25 persen.
Untuk keterlambatan penyampaian SPT, pembetulan SPT, dan keterlambatan pembayaran tertentu, besaran pengurangan dapat ditentukan berdasarkan periode pemenuhan kewajiban.
Sementara itu, sanksi dalam STP dan SKP tertentu mempunyai pola perhitungan tersendiri, termasuk yang berkaitan dengan waktu pelunasan sejak penerbitan dokumen maupun pembayaran sebagian sanksi.
Karena itu, sebelum menghitung potensi pengurangan, Wajib Pajak harus memastikan jenis sanksi, dasar hukum pengenaan, kategori fasilitas, tanggal tindakan perpajakan, serta persyaratan khusus dalam lampiran.
Bagi tax staff dan Wajib Pajak, memahami cara membaca lampiran KEP-239/PJ/2026 menjadi penting agar tidak salah menentukan persentase dan tidak membuat perhitungan penghematan yang belum tentu dapat direalisasikan.
FAQ: Besaran Pengurangan Sanksi Pajak KEP-239/PJ/2026
Terdapat beberapa tingkat fasilitas, yaitu 100 persen, 90 persen, 75 persen, 50 persen, dan 25 persen. Persentase yang berlaku bergantung pada jenis sanksi dan persyaratan dalam lampiran keputusan.
Tidak. Penghapusan 100 persen hanya berlaku untuk kondisi dan kategori yang memenuhi ketentuan.
Untuk kelompok keterlambatan pelaporan atau pembetulan SPT tertentu, penghapusan 100 persen berlaku apabila tindakan yang dipersyaratkan dilakukan pada periode 8 Oktober sampai dengan 31 Desember 2026.
Untuk kelompok yang menggunakan skema periode pelaporan tersebut, Februari 2027 masuk kelompok pengurangan 50 persen, sepanjang seluruh persyaratan terpenuhi.
Untuk kelompok yang sama, Mei 2027 masuk kelompok pengurangan 25 persen dengan tetap memperhatikan persyaratan yang berlaku.
Secara matematis, pengurangan 90 persen berarti 90 persen dari sanksi yang memenuhi fasilitas dikurangi atau dihapus. Namun, skema tersebut hanya dapat digunakan untuk jenis sanksi yang diatur dan dapat mensyaratkan pembayaran sebagian sanksi terlebih dahulu.
Tidak. Persentase 75 persen hanya dapat digunakan apabila jenis sanksi dan persyaratan khusus dalam lampiran mendukungnya.
Pengurangan atau penghapusan sanksi tidak otomatis mengurangi pokok pajak yang terutang. Pokok pajak harus diselesaikan sesuai ketentuan.
Wajib Pajak harus memeriksa bagian sanksi yang belum dilunasi serta pola perhitungan yang berlaku. KEP-239/PJ/2026 membatasi fasilitas pada sanksi administratif yang belum dibayar atau belum dilunasi.
Permohonan berdasarkan KEP-239/PJ/2026 harus disampaikan paling lambat 1 Oktober 2028, tetapi periode pembayaran dan pelaporan yang menentukan fasilitas dapat berakhir lebih awal.