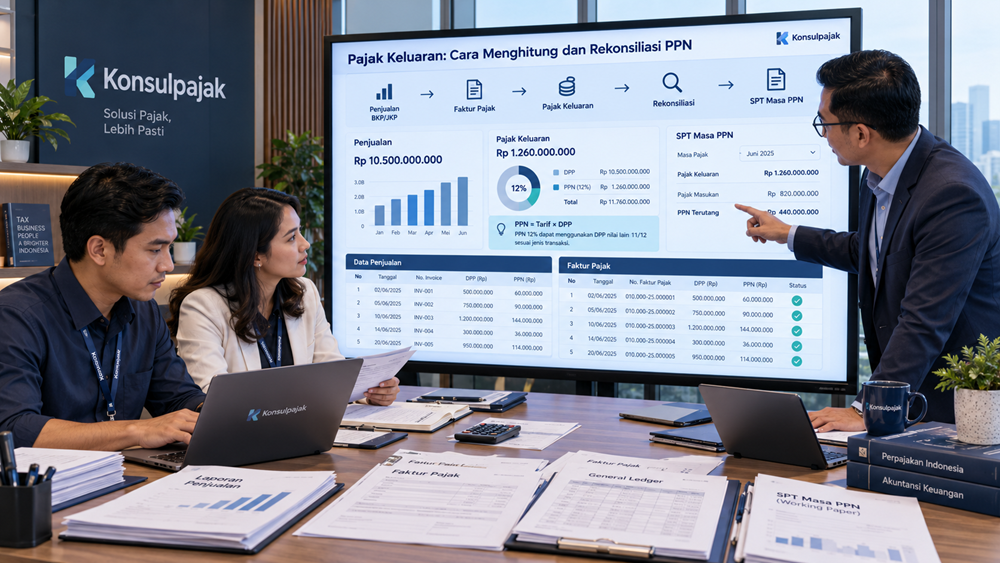

Ketika sebuah perusahaan menjual barang atau memberikan jasa kepada pelanggan, ada satu kewajiban perpajakan yang harus diperhatikan apabila perusahaan tersebut telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP), yaitu Pajak Pertambahan Nilai atau PPN.
Dalam transaksi penjualan Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP), PKP pada prinsipnya berkewajiban memungut PPN sesuai ketentuan yang berlaku.
PPN yang dipungut oleh PKP penjual inilah yang dikenal sebagai Pajak Keluaran.
Sepintas, penghitungan Pajak Keluaran terlihat sederhana. Perusahaan menentukan Dasar Pengenaan Pajak, menghitung PPN, membuat Faktur Pajak, kemudian melaporkannya dalam SPT Masa PPN.
Namun, dalam praktiknya tidak selalu semudah itu.
Ada transaksi penjualan yang sudah dicatat dalam pembukuan tetapi belum dibuatkan Faktur Pajak. Sebaliknya, ada Faktur Pajak yang sudah diterbitkan meskipun pendapatan belum diakui dalam laporan keuangan.
Perbedaan juga dapat muncul karena penerimaan uang muka, retur penjualan, transaksi yang memperoleh fasilitas PPN, atau kesalahan penggunaan Dasar Pengenaan Pajak.
Apabila kondisi tersebut tidak direkonsiliasi dengan baik, jumlah Pajak Keluaran yang dilaporkan dalam SPT Masa PPN dapat berbeda dengan transaksi perusahaan yang sebenarnya.
Oleh karena itu, tax staff tidak cukup hanya memastikan seluruh Faktur Pajak telah diterbitkan. Perusahaan juga harus mempunyai proses rekonsiliasi yang menghubungkan penjualan, dokumen transaksi, Faktur Pajak, dan pelaporan PPN.
Artikel ini membahas pengertian Pajak Keluaran, dasar hukum, cara menghitung, perbedaannya dengan Pajak Masukan, pencatatan akuntansi, serta langkah rekonsiliasi Pajak Keluaran agar pelaporan PPN perusahaan lebih akurat.
Apa Itu Pajak Keluaran?
Pajak Keluaran adalah Pajak Pertambahan Nilai terutang yang wajib dipungut oleh Pengusaha Kena Pajak yang melakukan penyerahan BKP, penyerahan JKP, ekspor BKP berwujud, ekspor BKP tidak berwujud, dan/atau ekspor JKP sesuai ketentuan peraturan perundang-undangan.
Pengertian tersebut pada dasarnya mengacu pada Pasal 1 angka 25 Undang-Undang PPN.
Dalam praktik sehari-hari, Pajak Keluaran paling mudah dipahami sebagai PPN yang menjadi kewajiban pemungutan PKP ketika melakukan penjualan barang atau penyerahan jasa kena pajak.
Misalnya, PT Maju Jaya merupakan perusahaan perdagangan yang telah dikukuhkan sebagai PKP.
Perusahaan menjual barang dagangan kepada pelanggan dengan harga Rp100 juta, belum termasuk PPN.
Apabila barang tersebut termasuk BKP nonmewah yang menggunakan mekanisme PPN efektif 11 persen, Pajak Keluaran atas transaksi tersebut adalah Rp11 juta.
Perusahaan kemudian menagih total Rp111 juta kepada pelanggan, yang terdiri atas harga barang Rp100 juta dan PPN Rp11 juta.
Dalam pembukuan penjual, Rp100 juta merupakan nilai penjualan, sedangkan Rp11 juta merupakan Pajak Keluaran yang akan diperhitungkan dalam kewajiban PPN perusahaan.
Pajak Keluaran bukan penghasilan perusahaan. Nilai tersebut merupakan bagian dari administrasi PPN yang harus dipertanggungjawabkan kepada negara.
Dasar Hukum Pajak Keluaran
Ketentuan Pajak Keluaran tidak diatur hanya dalam satu peraturan.
Dasar hukum utamanya adalah Undang-Undang Nomor 8 Tahun 1983 tentang PPN dan PPnBM sebagaimana telah beberapa kali diubah, terakhir melalui Undang-Undang Nomor 6 Tahun 2023.
Undang-Undang tersebut mengatur objek PPN, saat terutang, tarif, Dasar Pengenaan Pajak, kewajiban pembuatan Faktur Pajak, serta mekanisme pengkreditan Pajak Masukan terhadap Pajak Keluaran.
Selain itu, terdapat beberapa aturan pelaksanaan yang penting untuk dipahami.
PMK Nomor 131 Tahun 2024 mengatur perlakuan PPN atas impor dan penyerahan BKP maupun JKP setelah penerapan tarif PPN 12 persen.
PMK Nomor 11 Tahun 2025 beserta perubahannya mengatur sejumlah ketentuan mengenai penggunaan DPP nilai lain dan besaran tertentu PPN.
Dalam aspek administrasi, PER-11/PJ/2025 mengatur ketentuan pelaporan perpajakan dalam pelaksanaan Sistem Inti Administrasi Perpajakan, termasuk aspek pembuatan Faktur Pajak dan pelaporan PPN melalui Coretax.
Bagi tax staff, memahami keterkaitan peraturan tersebut penting karena kesalahan dalam menghitung Pajak Keluaran sering terjadi ketika perusahaan hanya menghafal tarif PPN tanpa memahami DPP dan karakteristik transaksinya.
Siapa yang Wajib Memungut Pajak Keluaran?
Pada prinsipnya, kewajiban memungut Pajak Keluaran berada pada pengusaha yang telah dikukuhkan sebagai PKP dan melakukan penyerahan BKP atau JKP yang terutang PPN.
Misalnya, perusahaan perdagangan yang telah berstatus PKP melakukan penjualan barang kena pajak kepada pelanggan.
Atas transaksi tersebut, perusahaan harus menentukan PPN yang terutang dan melaksanakan kewajiban pembuatan Faktur Pajak sesuai ketentuan.
Hal yang sama berlaku bagi perusahaan jasa yang telah dikukuhkan sebagai PKP dan memberikan JKP.
Namun, tidak seluruh transaksi perusahaan otomatis menghasilkan Pajak Keluaran dengan perlakuan yang sama.
Ada transaksi yang bukan objek PPN, memperoleh fasilitas PPN tidak dipungut atau dibebaskan, menggunakan tarif 0 persen, maupun mengikuti mekanisme pemungutan khusus.
Karena itu, sebelum menghitung Pajak Keluaran, perusahaan harus memastikan terlebih dahulu apakah transaksi tersebut memang merupakan penyerahan yang terutang PPN dan bagaimana perlakuan perpajakannya.
Untuk pembahasan lebih mendalam, baca artikel terkait mengenai Pengusaha Kena Pajak, objek PPN, dan penyerahan yang memperoleh fasilitas PPN.
Apa Perbedaan Pajak Keluaran dan Pajak Masukan?
Pajak Keluaran dan Pajak Masukan merupakan dua komponen utama dalam mekanisme penghitungan PPN.
Pajak Keluaran merupakan PPN yang terutang dan wajib dipungut PKP atas penyerahan yang dilakukannya.
Sementara itu, Pajak Masukan merupakan PPN yang seharusnya sudah dibayar PKP karena perolehan BKP atau JKP, pemanfaatan tertentu dari luar Daerah Pabean, atau impor BKP sesuai ketentuan.
Sebagai contoh, sebuah perusahaan membeli barang dagangan dari pemasok dengan harga Rp60 juta dan dikenai PPN Rp6,6 juta.
PPN Rp6,6 juta tersebut merupakan Pajak Masukan bagi perusahaan pembeli, sepanjang memenuhi ketentuan pengkreditan.
Selanjutnya, perusahaan menjual barang dagangan kepada pelanggan dengan harga Rp100 juta dan memungut PPN Rp11 juta.
PPN Rp11 juta merupakan Pajak Keluaran perusahaan.
Dalam penghitungan PPN, Pajak Keluaran dapat dikurangi dengan Pajak Masukan yang memenuhi syarat untuk dikreditkan.
Apabila Pajak Keluaran lebih besar daripada Pajak Masukan yang dapat dikreditkan, selisihnya pada prinsipnya menjadi PPN kurang bayar.
Sebaliknya, apabila Pajak Masukan yang dapat dikreditkan lebih besar daripada Pajak Keluaran, dapat timbul posisi PPN lebih bayar yang penyelesaiannya mengikuti ketentuan perpajakan.
Perlu diingat bahwa tidak semua Pajak Masukan otomatis dapat dikreditkan.
Ketentuan mengenai syarat pengkreditan, faktur pajak yang memenuhi persyaratan, dan jenis Pajak Masukan yang tidak dapat dikreditkan perlu dianalisis secara tersendiri.
Kapan Pajak Keluaran Terutang?
Saat terutangnya PPN merupakan salah satu aspek penting dalam menentukan kapan Pajak Keluaran harus dicatat dan dilaporkan.
Berdasarkan Pasal 11 UU PPN, saat terutang PPN pada prinsipnya berkaitan dengan terjadinya penyerahan BKP, penyerahan JKP, impor, atau peristiwa lain yang diatur dalam undang-undang.
Namun, apabila pembayaran diterima sebelum penyerahan BKP atau JKP, PPN dapat terutang pada saat pembayaran diterima.
Hal ini penting karena perusahaan tidak boleh selalu menggunakan tanggal pelunasan piutang sebagai dasar penentuan Pajak Keluaran.
Misalnya, perusahaan menyerahkan barang pada 20 Januari, tetapi pelanggan baru membayar pada 15 Februari.
Dalam kondisi umum penyerahan BKP, saat terutang PPN berkaitan dengan penyerahan barang pada Januari, bukan semata-mata pembayaran Februari.
Berbeda halnya jika pelanggan telah membayar uang muka pada Desember sebelum barang diserahkan pada Januari.
Penerimaan uang muka tersebut dapat menimbulkan kewajiban PPN dan pembuatan Faktur Pajak pada saat pembayaran diterima.
Kesalahan menentukan saat terutang dapat mengakibatkan Faktur Pajak diterbitkan terlambat atau Pajak Keluaran dilaporkan pada Masa Pajak yang tidak tepat.
Pembahasan mengenai uang muka, pembayaran termin, dan saat pembuatan Faktur Pajak sebaiknya diperhatikan secara terpisah karena masing-masing dapat mempunyai kondisi khusus.
Cara Menghitung Pajak Keluaran
Secara umum, Pajak Keluaran dihitung dengan mengalikan tarif PPN dengan Dasar Pengenaan Pajak (DPP).
Rumus dasarnya adalah:
Pajak Keluaran = Tarif PPN × Dasar Pengenaan Pajak
Namun, rumus tersebut tidak berarti seluruh transaksi langsung menggunakan 12 persen dari harga jual.
Sejak berlakunya ketentuan PMK 131 Tahun 2024, perusahaan harus membedakan perlakuan atas BKP tergolong mewah, BKP nonmewah, dan JKP, serta memperhatikan transaksi yang mempunyai DPP nilai lain atau besaran tertentu berdasarkan aturan khusus.
Menghitung Pajak Keluaran atas BKP dan JKP nonmewah
Untuk penyerahan BKP atau JKP nonmewah yang mengikuti ketentuan umum PMK 131 Tahun 2024, PPN dihitung menggunakan tarif 12 persen dengan DPP nilai lain sebesar 11/12 dari harga jual atau penggantian.
Hasil penghitungan tersebut secara efektif setara dengan 11 persen dari harga jual atau penggantian.
Sebagai contoh, PT Maju Jaya menjual barang dagangan nonmewah dengan harga Rp100 juta, belum termasuk PPN.
Penghitungan DPP nilai lain:
11/12 × Rp100.000.000 = Rp91.666.666,67
Pajak Keluaran:
12% × Rp91.666.666,67 = Rp11.000.000
Dengan demikian, Pajak Keluaran sebesar Rp11 juta.
Total tagihan kepada pelanggan adalah Rp111 juta.
Walaupun nilai efektif PPN setara 11 persen dari harga jual, perusahaan tetap perlu mengikuti mekanisme DPP dan pengisian Faktur Pajak sebagaimana diatur dalam ketentuan yang berlaku.
Jangan mengubah tarif resmi dalam sistem menjadi 11 persen apabila ketentuan mewajibkan penghitungan dengan tarif 12 persen dan DPP nilai lain.
Menghitung Pajak Keluaran atas BKP tergolong mewah
Untuk BKP yang tergolong mewah dan memenuhi ketentuan PMK 131 Tahun 2024, penghitungan PPN pada prinsipnya menggunakan tarif 12 persen atas harga jual.
Misalnya, sebuah PKP melakukan penyerahan BKP tergolong mewah dengan harga jual Rp500 juta, belum termasuk PPN dan PPnBM.
Jika transaksi tersebut memenuhi ketentuan penggunaan harga jual sebagai DPP, PPN yang terutang adalah:
12% × Rp500.000.000 = Rp60.000.000
Perhitungan tersebut belum membahas kewajiban PPnBM yang mungkin timbul atas barang terkait.
Penentuan apakah suatu barang termasuk BKP tergolong mewah harus mengikuti ketentuan barang yang dikenai PPnBM, bukan sekadar berdasarkan harga jual yang dianggap mahal.
Bagaimana dengan transaksi yang menggunakan DPP nilai lain atau besaran tertentu?
Tidak semua transaksi mengikuti pola umum yang sama.
Terdapat kegiatan usaha dan transaksi yang memiliki ketentuan khusus tentang DPP nilai lain atau PPN besaran tertentu.
Contohnya dapat ditemukan pada jenis penyerahan tertentu yang diatur dalam PMK 11 Tahun 2025 beserta perubahannya dan peraturan khusus lainnya.
Karena itu, perusahaan yang bergerak dalam sektor tertentu harus memeriksa terlebih dahulu apakah terdapat mekanisme khusus sebelum menggunakan rumus umum.
Untuk pembahasan yang lebih rinci, lihat artikel pendukung mengenai Dasar Pengenaan Pajak PPN, DPP nilai lain, dan cara menghitung PPN berdasarkan jenis transaksi.
Apakah Harga Jual Sudah Termasuk PPN?
Dalam praktik penjualan, perusahaan dapat menggunakan harga sebelum PPN atau harga yang sudah termasuk PPN.
Perbedaan tersebut memengaruhi cara menentukan DPP dan Pajak Keluaran.
Misalnya, perusahaan menjual barang nonmewah dengan harga Rp111 juta yang sudah termasuk PPN, dan transaksi tersebut mengikuti mekanisme efektif 11 persen.
Untuk memperoleh nilai harga sebelum PPN, perusahaan dapat menghitung:
Harga sebelum PPN = Rp111.000.000 ÷ 1,11
Hasilnya Rp100.000.000.
Pajak Keluaran adalah Rp11.000.000.
Namun, rumus pembagian dengan 1,11 tidak boleh digunakan untuk seluruh transaksi tanpa memeriksa perlakuan PPN-nya.
Jika transaksi menggunakan PPN 12 persen atas harga jual atau menggunakan DPP atau besaran tertentu khusus, cara menghitung kembali nilai sebelum PPN dapat berbeda.
Hal ini penting terutama bagi perusahaan yang menggunakan sistem penjualan dengan harga termasuk pajak.
Kesalahan konfigurasi sistem dapat menyebabkan nilai Pajak Keluaran tidak sesuai dengan ketentuan dan menimbulkan perbedaan ketika direkonsiliasi dengan Faktur Pajak.
Hubungan Pajak Keluaran dengan Faktur Pajak
Faktur Pajak merupakan bukti pungutan PPN yang dibuat oleh PKP sesuai ketentuan.
Dalam administrasi perusahaan, Faktur Pajak menjadi dokumen utama untuk mencatat dan melaporkan Pajak Keluaran.
Namun, Faktur Pajak tidak boleh dipandang sekadar sebagai dokumen administrasi setelah penjualan selesai.
Waktu pembuatannya harus disesuaikan dengan ketentuan saat pembuatan Faktur Pajak.
Secara umum, Faktur Pajak dibuat pada saat penyerahan BKP atau JKP, saat penerimaan pembayaran apabila pembayaran diterima sebelum penyerahan, saat penerimaan pembayaran termin dalam kondisi yang diatur, atau waktu lain berdasarkan ketentuan khusus.
Dalam pelaksanaan Coretax, PKP membuat Faktur Pajak secara elektronik melalui layanan yang disediakan DJP sesuai ketentuan.
Tax staff perlu memastikan bahwa informasi dalam Faktur Pajak sesuai dengan dokumen transaksi, termasuk identitas pembeli, jenis barang atau jasa, nilai DPP, dan jumlah PPN.
Kesalahan pada informasi tersebut dapat menimbulkan kebutuhan penggantian atau pembatalan Faktur Pajak.
Selain itu, keterlambatan penerbitan Faktur Pajak dapat menimbulkan konsekuensi administratif tersendiri.
Karena itu, rekonsiliasi Pajak Keluaran sebaiknya tidak hanya dilakukan berdasarkan nilai penjualan, tetapi juga memeriksa status dan ketepatan Faktur Pajak yang diterbitkan.
Pajak Keluaran atas Uang Muka Penjualan
Uang muka merupakan salah satu sumber perbedaan antara Pajak Keluaran dan pendapatan dalam pembukuan.
Misalnya, PT Maju Bersama menerima uang muka Rp55 juta dari pelanggan untuk pembelian barang dengan harga total Rp200 juta sebelum PPN.
Barang tersebut baru akan diserahkan pada bulan berikutnya.
Apabila penerimaan uang muka dilakukan sebelum penyerahan, perusahaan perlu menentukan kewajiban PPN yang timbul pada saat uang muka diterima.
Dalam kondisi harga uang muka Rp55 juta sudah termasuk PPN efektif 11 persen, bagian harga sebelum PPN adalah Rp49.549.549,55 dan PPN sekitar Rp5.450.450,45 sebelum penyesuaian pembulatan menurut sistem.
Dalam pembukuan, penerimaan uang muka tersebut belum tentu langsung diakui sebagai pendapatan.
Namun, dari sisi PPN, dapat timbul Pajak Keluaran sesuai saat penerimaan pembayaran.
Itulah sebabnya jumlah Pajak Keluaran tidak selalu dapat langsung dihitung dari nilai pendapatan pada laporan laba rugi.
Tax staff perlu merekonsiliasi uang muka, Faktur Pajak uang muka, penyerahan barang atau jasa, dan Faktur Pajak pelunasan.
Untuk menghindari pengenaan PPN dua kali, jumlah yang telah dipungut pada saat uang muka harus diperhatikan ketika transaksi diselesaikan.
Pajak Keluaran atas Retur Penjualan
Retur penjualan juga dapat memengaruhi jumlah Pajak Keluaran.
Misalnya, pelanggan mengembalikan sebagian barang yang sebelumnya telah dibeli karena tidak sesuai spesifikasi.
Jika transaksi retur memenuhi ketentuan perpajakan, penyesuaian Pajak Keluaran dapat dilakukan berdasarkan dokumen retur yang dipersyaratkan.
Dalam hal retur BKP, dokumen yang relevan umumnya berupa nota retur sesuai ketentuan.
Sementara itu, untuk pembatalan JKP terdapat ketentuan dokumen tersendiri.
Namun, perusahaan harus membedakan antara retur barang, pembatalan transaksi, dan kesalahan penerbitan Faktur Pajak.
Ketiganya tidak selalu menggunakan prosedur yang sama.
Misalnya, jika barang benar-benar dikembalikan setelah penyerahan, analisis nota retur dapat menjadi relevan.
Sebaliknya, apabila Faktur Pajak diterbitkan atas transaksi yang ternyata tidak pernah terjadi, prosedur pembatalan Faktur Pajak perlu diperiksa.
Dalam rekonsiliasi bulanan, retur harus diidentifikasi secara terpisah agar penurunan nilai penjualan dan penyesuaian Pajak Keluaran tidak dihitung dua kali.
Bagaimana Mencatat Pajak Keluaran dalam Pembukuan?
Dalam akuntansi, Pajak Keluaran pada umumnya dicatat sebagai kewajiban perpajakan, bukan sebagai pendapatan.
Misalnya, PT Karya Sentosa menjual barang dagangan nonmewah dengan harga Rp100 juta di luar PPN.
Pajak Keluaran yang dipungut sebesar Rp11 juta.
Jurnal sederhananya sebagai berikut.
Debit Piutang Usaha Rp111.000.000
Kredit Penjualan Rp100.000.000
Kredit PPN Keluaran Rp11.000.000
Melalui pencatatan tersebut, perusahaan memisahkan nilai transaksi penjualan dengan PPN yang dipungut dari pelanggan.
Namun, akun PPN Keluaran tidak selalu langsung sama dengan PPN yang harus disetor pada akhir Masa Pajak.
Perusahaan masih perlu memperhitungkan Pajak Masukan yang memenuhi syarat pengkreditan, penyesuaian yang sah, serta transaksi dengan perlakuan khusus.
Selain itu, dalam proses akuntansi dapat terdapat transaksi yang belum diakui sebagai pendapatan tetapi sudah menimbulkan Pajak Keluaran, seperti penerimaan uang muka sebelum penyerahan.
Karena itu, akun penjualan dan akun PPN Keluaran harus direkonsiliasi secara berkala.
Apa Itu Rekonsiliasi Pajak Keluaran?
Rekonsiliasi Pajak Keluaran adalah proses mencocokkan data transaksi penjualan dengan PPN yang seharusnya terutang, Faktur Pajak yang diterbitkan, pencatatan akuntansi, dan pelaporan dalam SPT Masa PPN.
Tujuan utamanya adalah memastikan bahwa setiap transaksi yang menimbulkan Pajak Keluaran telah diperlakukan sesuai ketentuan.
Sebagai contoh, laporan penjualan perusahaan menunjukkan nilai Rp1 miliar untuk suatu bulan.
Namun, total nilai penyerahan yang tercantum dalam daftar Faktur Pajak tidak selalu sama dengan Rp1 miliar.
Perbedaan tersebut tidak otomatis menunjukkan adanya kesalahan.
Bisa jadi terdapat uang muka yang sudah dikenai PPN tetapi belum diakui sebagai pendapatan, penjualan ekspor dengan tarif 0 persen, transaksi nonobjek PPN, retur, atau perbedaan waktu pengakuan.
Yang perlu dilakukan tax staff bukan langsung menyamakan seluruh angka, melainkan menjelaskan setiap selisih berdasarkan dokumen dan ketentuan.
Rekonsiliasi yang baik harus menghasilkan hubungan yang dapat ditelusuri antara transaksi komersial dan pelaporan PPN.
Mengapa Nilai Penjualan Berbeda dengan DPP PPN?
Perbedaan antara nilai penjualan dalam laporan laba rugi dan DPP pada Faktur Pajak merupakan hal yang cukup sering ditemukan.
Ada beberapa penyebab yang perlu dipahami.
Pertama, perbedaan waktu pengakuan pendapatan dan saat terutang PPN.
Dalam akuntansi, pendapatan dapat diakui sesuai standar akuntansi ketika kewajiban pelaksanaan telah dipenuhi. Sementara itu, PPN mempunyai ketentuan tersendiri mengenai saat terutang.
Kedua, terdapat penerimaan uang muka.
Penerimaan uang muka dapat menimbulkan PPN meskipun nilai tersebut belum menjadi pendapatan pada laporan laba rugi.
Ketiga, perusahaan melakukan transaksi yang bukan objek PPN atau mendapatkan fasilitas PPN.
Transaksi seperti itu harus dipisahkan dari penyerahan yang dipungut PPN biasa.
Keempat, terdapat retur atau penyesuaian nilai transaksi.
Kelima, terdapat DPP nilai lain.
Untuk transaksi nonmewah yang menggunakan mekanisme PMK 131 Tahun 2024, DPP yang dicantumkan pada Faktur Pajak dapat berbeda dengan nilai harga jual karena menggunakan nilai lain sebesar 11/12.
Karena itu, membandingkan total DPP Faktur Pajak dengan total penjualan tanpa memperhatikan mekanisme tersebut dapat menghasilkan selisih yang sebenarnya wajar.
Hal inilah yang membuat rekonsiliasi Pajak Keluaran memerlukan pemahaman transaksi, bukan sekadar pencocokan angka.
Cara Rekonsiliasi Pajak Keluaran dengan Penjualan
Rekonsiliasi Pajak Keluaran sebaiknya dilakukan setiap bulan sebelum SPT Masa PPN disampaikan.
1. Siapkan data penjualan dari pembukuan
Langkah pertama adalah mengambil data transaksi penjualan untuk Masa Pajak yang akan direkonsiliasi.
Data tersebut dapat berasal dari buku besar akun penjualan, laporan penjualan, invoice, atau sistem ERP perusahaan.
Pastikan data memuat tanggal transaksi, nomor dokumen, identitas pelanggan, nilai transaksi, dan jenis penyerahan.
Jika perusahaan mempunyai beberapa unit usaha atau cabang, data sebaiknya dikonsolidasikan sesuai administrasi PPN yang berlaku.
2. Kelompokkan transaksi berdasarkan perlakuan PPN
Setelah data penjualan diperoleh, kelompokkan transaksi berdasarkan perlakuan pajaknya.
Pisahkan penyerahan yang dikenai PPN umum, transaksi dengan DPP nilai lain atau besaran tertentu, ekspor, penyerahan yang memperoleh fasilitas PPN, serta transaksi yang bukan objek PPN.
Pengelompokan tersebut penting karena tidak seluruh nilai penjualan dapat langsung dikalikan menggunakan tarif efektif yang sama.
Misalnya, dalam satu bulan perusahaan mempunyai penjualan domestik nonmewah, penjualan ekspor, dan transaksi dengan fasilitas PPN tidak dipungut.
Ketiga kelompok tersebut harus diperlakukan sesuai ketentuan masing-masing.
3. Cocokkan transaksi dengan Faktur Pajak
Langkah berikutnya adalah mencocokkan data transaksi dengan Faktur Pajak yang diterbitkan.
Periksa apakah setiap transaksi yang wajib dibuatkan Faktur Pajak sudah mempunyai dokumen yang sesuai.
Pastikan tanggal Faktur Pajak, identitas pembeli, nilai DPP, jumlah PPN, dan status dokumennya benar.
Apabila terdapat transaksi yang belum memiliki Faktur Pajak, cari penyebabnya.
Jangan langsung menyimpulkan bahwa Faktur Pajak boleh diterbitkan pada masa berikutnya tanpa mempertimbangkan saat terutang dan batas waktu pembuatannya.
4. Periksa uang muka, retur, dan penyesuaian
Rekonsiliasi harus memperhitungkan transaksi yang dapat menyebabkan perbedaan antara penjualan dan Pajak Keluaran.
Periksa uang muka pelanggan yang sudah menerima Faktur Pajak, tetapi belum diakui sebagai pendapatan.
Periksa pula transaksi penyerahan yang sebelumnya sudah dikenai PPN atas uang muka sehingga tidak terjadi pemungutan ganda ketika pelunasan.
Untuk retur penjualan, cocokkan dokumen retur dengan penyesuaian nilai transaksi serta Pajak Keluaran sesuai ketentuan.
Jika terdapat Faktur Pajak pengganti atau pembatalan, pastikan dampaknya terhadap masa pajak dan pelaporan telah diperhitungkan.
5. Cocokkan Pajak Keluaran dengan SPT Masa PPN
Setelah transaksi dan Faktur Pajak direkonsiliasi, langkah berikutnya adalah membandingkan hasilnya dengan data pelaporan SPT Masa PPN.
Pastikan seluruh penyerahan yang seharusnya dilaporkan telah masuk ke kelompok pelaporan yang benar.
Periksa apakah terdapat transaksi yang dilaporkan dua kali atau justru belum masuk dalam SPT.
Jika ada selisih, buat penjelasan tertulis dan sertakan dokumen pendukung.
Jangan hanya melakukan penyesuaian angka agar total laporan terlihat sama.
6. Dokumentasikan hasil rekonsiliasi
Langkah terakhir adalah membuat ringkasan hasil rekonsiliasi yang dapat digunakan sebagai dokumentasi perusahaan.
Catat sumber data, nilai penjualan, nilai penyerahan menurut Faktur Pajak, Pajak Keluaran, serta selisih yang telah dijelaskan.
Simpan pula dokumen pendukung apabila terdapat perbedaan waktu pengakuan, uang muka, retur, atau transaksi khusus.
Dokumentasi tersebut akan sangat membantu ketika perusahaan melakukan pembetulan SPT atau menerima permintaan penjelasan data dan keterangan dari DJP.
Contoh Sederhana Rekonsiliasi Pajak Keluaran
PT Maju Bersama merupakan perusahaan perdagangan yang telah dikukuhkan sebagai PKP.
Pada suatu Masa Pajak, perusahaan mempunyai data sebagai berikut.
Penjualan domestik barang nonmewah yang telah diakui sebagai pendapatan sebesar Rp1 miliar.
Perusahaan juga menerima uang muka sebesar Rp111 juta termasuk PPN atas barang yang baru akan diserahkan pada bulan berikutnya. Dari jumlah tersebut, harga sebelum PPN adalah Rp100 juta.
Selain itu, perusahaan mencatat retur penjualan senilai Rp50 juta sebelum PPN yang memenuhi ketentuan penyesuaian Pajak Keluaran dalam masa yang dianalisis.
Diasumsikan seluruh transaksi mengikuti mekanisme PPN efektif 11 persen dan tidak terdapat transaksi khusus lainnya.
Untuk penjualan yang telah diakui sebagai pendapatan, Pajak Keluaran sebesar Rp110 juta.
Atas uang muka, Pajak Keluaran sebesar Rp11 juta.
Sementara itu, retur penjualan menghasilkan penyesuaian Pajak Keluaran sebesar Rp5,5 juta.
Dengan demikian, ilustrasi Pajak Keluaran setelah penyesuaian adalah:
Rp110.000.000 + Rp11.000.000 − Rp5.500.000 = Rp115.500.000.
Contoh ini menunjukkan bahwa Pajak Keluaran tidak selalu cukup dihitung dengan mengalikan total pendapatan dalam laporan laba rugi dengan persentase PPN efektif.
Tax staff perlu memperhitungkan uang muka, retur, serta ketentuan masa pajak yang berlaku.
Dalam praktik, penyesuaian harus dilakukan berdasarkan dokumen dan perlakuan pajak yang sah. Jangan menggunakan angka ilustrasi tersebut tanpa meneliti keadaan transaksi sebenarnya.
Cara Memeriksa Selisih Pajak Keluaran dalam Rekonsiliasi
Jika terdapat selisih antara pembukuan dan Faktur Pajak, langkah pertama adalah menentukan sumber perbedaannya.
Periksa apakah selisih berasal dari nilai transaksi, perbedaan masa pajak, kesalahan DPP, atau dokumen yang belum diterbitkan.
Misalnya, laporan penjualan menunjukkan nilai Rp500 juta, tetapi data Faktur Pajak menunjukkan nilai penyerahan yang berbeda.
Tax staff perlu memeriksa apakah terdapat uang muka pada bulan sebelumnya atau transaksi penjualan yang belum memenuhi saat terutang PPN.
Jika seluruh transaksi sebenarnya sudah sesuai, buat rekonsiliasi yang menjelaskan penyebab perbedaan.
Namun, apabila ditemukan transaksi yang seharusnya telah dikenai Pajak Keluaran tetapi belum dilaporkan, perusahaan perlu meneliti kemungkinan pembetulan SPT Masa PPN.
Sebaliknya, apabila Faktur Pajak telah diterbitkan dengan data yang salah, periksa mekanisme penggantian atau pembatalan Faktur Pajak yang sesuai.
Intinya, penyelesaian selisih harus mengikuti sumber kesalahan.
Tidak semua perbedaan dapat diselesaikan hanya dengan mengubah jurnal penjualan atau membetulkan SPT.
Hubungan Pajak Keluaran dengan Pelaporan SPT Masa PPN
Pajak Keluaran merupakan salah satu unsur utama dalam SPT Masa PPN.
Dalam pelaporannya, PKP harus memperhitungkan penyerahan yang terutang PPN, Pajak Keluaran, serta Pajak Masukan yang dapat dikreditkan.
Namun, perlu dipahami bahwa PPN kurang bayar pada akhir masa pajak tidak selalu sama dengan total Pajak Keluaran.
Misalnya, perusahaan mempunyai Pajak Keluaran sebesar Rp110 juta.
Pada masa yang sama, terdapat Pajak Masukan sebesar Rp70 juta yang memenuhi seluruh persyaratan pengkreditan.
Dengan asumsi tidak terdapat kompensasi, penyesuaian, atau perlakuan khusus lainnya, PPN kurang bayar sebesar Rp40 juta.
Perhitungannya:
PPN Kurang Bayar = Pajak Keluaran − Pajak Masukan yang Dapat Dikreditkan
PPN Kurang Bayar = Rp110.000.000 − Rp70.000.000
PPN Kurang Bayar = Rp40.000.000
Namun, penghitungan akhir SPT Masa PPN tetap harus mengikuti ketentuan mengenai pemungutan PPN oleh pihak tertentu, kompensasi lebih bayar, dan unsur lainnya sesuai kondisi perusahaan.
Oleh karena itu, rekonsiliasi Pajak Keluaran merupakan bagian penting dari proses pelaporan SPT Masa PPN, tetapi bukan satu-satunya pemeriksaan yang diperlukan sebelum SPT dilaporkan.
Pajak Keluaran dan Coretax DJP
Dalam administrasi perpajakan melalui Coretax, Faktur Pajak elektronik dan pelaporan SPT Masa PPN menjadi bagian dari proses yang saling berkaitan.
Hal ini membantu perusahaan dalam melakukan penelusuran dokumen dan menyiapkan pelaporan PPN.
Namun, keberadaan sistem elektronik tidak menghilangkan kebutuhan rekonsiliasi.
Tax staff tetap harus memastikan bahwa transaksi yang tercatat dalam pembukuan sesuai dengan Faktur Pajak dan perlakuan PPN-nya.
Sebagai contoh, jika perusahaan lupa membuat Faktur Pajak atas suatu penyerahan, sistem tidak selalu dapat mengetahui bahwa terdapat transaksi komersial yang belum dimasukkan.
Demikian pula apabila perusahaan menggunakan DPP yang tidak sesuai, data elektronik yang berhasil diproses tidak otomatis berarti penghitungan PPN telah benar secara material.
Karena itu, Coretax sebaiknya dipandang sebagai sarana administrasi yang mendukung kepatuhan, sedangkan tanggung jawab atas kebenaran data transaksi tetap berada pada Wajib Pajak.
Kesalahan yang Sering Terjadi dalam Penghitungan Pajak Keluaran
Salah satu kesalahan yang sering terjadi adalah menggunakan tarif PPN secara langsung terhadap harga jual tanpa memeriksa DPP yang seharusnya digunakan.
Kesalahan ini dapat muncul terutama ketika perusahaan belum memperbarui pengaturan sistem penjualan sesuai ketentuan PMK 131 Tahun 2024.
Kesalahan berikutnya adalah menentukan Pajak Keluaran berdasarkan tanggal pembayaran pelanggan tanpa memperhatikan saat terutang PPN.
Dalam kondisi tertentu, penyerahan yang sudah dilakukan menimbulkan kewajiban PPN meskipun pembayaran belum diterima.
Sebaliknya, penerimaan uang muka sebelum penyerahan dapat menimbulkan kewajiban PPN sebelum pendapatan diakui dalam pembukuan.
Kesalahan lain adalah tidak merekonsiliasi transaksi dengan Faktur Pajak yang diterbitkan.
Ada pula perusahaan yang langsung menganggap seluruh selisih antara penjualan dan DPP PPN sebagai kesalahan.
Padahal, perbedaan tersebut dapat timbul karena DPP nilai lain, uang muka, retur, transaksi nonobjek, atau fasilitas PPN.
Karena itu, pemeriksaan Pajak Keluaran harus dilakukan berdasarkan transaksi dan dasar hukum yang relevan.
Apa Risiko Jika Pajak Keluaran Tidak Sesuai?
Ketidaksesuaian Pajak Keluaran dapat menimbulkan berbagai konsekuensi.
Jika Pajak Keluaran dilaporkan lebih kecil daripada yang seharusnya, perusahaan dapat mempunyai kekurangan pembayaran PPN.
Dalam kondisi tertentu, kekurangan tersebut dapat menimbulkan kewajiban pembetulan SPT dan sanksi administratif sesuai ketentuan.
Apabila ketidaksesuaian ditemukan melalui pemeriksaan pajak, dapat timbul surat ketetapan beserta konsekuensi administratif yang relevan.
Selain itu, kesalahan dalam pembuatan Faktur Pajak juga mempunyai risiko tersendiri.
Misalnya, Faktur Pajak terlambat dibuat atau tidak memenuhi persyaratan yang berlaku.
Oleh karena itu, rekonsiliasi Pajak Keluaran sebaiknya menjadi bagian dari pengendalian internal perusahaan, bukan hanya pekerjaan yang dilakukan ketika terdapat pemeriksaan pajak.
Strategi Rekonsiliasi Pajak Keluaran yang Baik bagi Perusahaan
Rekonsiliasi akan lebih efektif jika dilakukan secara berkala dan melibatkan fungsi yang tepat.
Bagian penjualan bertanggung jawab memastikan data transaksi lengkap.
Bagian accounting memastikan pencatatan pendapatan, piutang, uang muka, dan retur sesuai dengan dokumen transaksi.
Sementara itu, bagian tax bertanggung jawab menilai perlakuan PPN, saat terutang, DPP, Faktur Pajak, dan pelaporannya.
Sebelum SPT Masa PPN disampaikan, perusahaan sebaiknya mempunyai daftar rekonsiliasi yang telah diperiksa oleh pihak yang berwenang.
Daftar tersebut perlu menunjukkan nilai penjualan, transaksi yang belum atau sudah terutang PPN, nilai penyerahan menurut Faktur Pajak, Pajak Keluaran, serta selisih yang dapat dijelaskan.
Apabila terdapat kesalahan, lakukan perbaikan berdasarkan ketentuan yang berlaku.
Dengan proses tersebut, perusahaan dapat mengurangi risiko ketidaksesuaian antara laporan keuangan, Faktur Pajak, dan SPT Masa PPN.
Kesimpulan
Pajak Keluaran merupakan PPN terutang yang wajib dipungut PKP atas penyerahan BKP atau JKP serta kegiatan lain yang diatur dalam UU PPN.
Penghitungannya bergantung pada tarif PPN, Dasar Pengenaan Pajak, dan karakteristik transaksi.
Untuk penyerahan BKP atau JKP nonmewah yang memenuhi ketentuan umum PMK 131 Tahun 2024, tarif PPN 12 persen diterapkan atas DPP nilai lain sebesar 11/12 sehingga besarnya PPN secara efektif setara 11 persen dari harga jual atau penggantian.
Namun, transaksi barang mewah dan transaksi dengan ketentuan DPP khusus harus dihitung sesuai peraturan yang relevan.
Bagi perusahaan, tantangan utama bukan hanya menghitung Pajak Keluaran, tetapi juga memastikan bahwa seluruh penyerahan telah dibuatkan Faktur Pajak dan dilaporkan dalam masa pajak yang tepat.
Rekonsiliasi antara pembukuan, penjualan, uang muka, retur, Faktur Pajak, dan SPT Masa PPN menjadi langkah penting untuk memastikan kepatuhan.
Dengan memahami cara kerja Pajak Keluaran dan melakukan rekonsiliasi secara teratur, tax staff dan Wajib Pajak dapat mengurangi risiko kesalahan pelaporan serta mempersiapkan administrasi perpajakan perusahaan dengan lebih baik.
FAQ: Pajak Keluaran dan Rekonsiliasi PPN
Pajak Keluaran adalah PPN terutang yang wajib dipungut PKP atas penyerahan BKP atau JKP dan kegiatan lainnya yang diatur dalam UU PPN.
Pajak Keluaran merupakan PPN yang dipungut atas penyerahan oleh PKP, sedangkan Pajak Masukan merupakan PPN atas perolehan atau transaksi tertentu yang memenuhi pengertiannya menurut UU PPN.
Secara umum, Pajak Keluaran dihitung dengan mengalikan tarif PPN dan DPP yang berlaku. Untuk transaksi nonmewah tertentu, penghitungan menggunakan tarif 12 persen atas DPP nilai lain sebesar 11/12.
Tidak. Besarnya PPN bergantung pada DPP dan karakteristik transaksi. Untuk penyerahan BKP atau JKP nonmewah yang memenuhi ketentuan umum, besaran PPN efektifnya setara 11 persen dari harga jual atau penggantian.
Tidak. Dalam pencatatan akuntansi pada umumnya, Pajak Keluaran merupakan kewajiban PPN, bukan pendapatan perusahaan.
Perbedaan dapat terjadi karena DPP nilai lain, uang muka, retur, perbedaan waktu pengakuan pendapatan, atau perlakuan PPN khusus.
Apabila pembayaran diterima sebelum penyerahan BKP atau JKP, PPN dapat terutang pada saat pembayaran diterima sesuai ketentuan.
Retur dapat menyebabkan penyesuaian Pajak Keluaran apabila memenuhi ketentuan dan didukung dokumen perpajakan yang dipersyaratkan.
Rekonsiliasi dilakukan dengan mencocokkan transaksi penjualan, perlakuan PPN, Faktur Pajak, uang muka, retur, akun PPN Keluaran, dan SPT Masa PPN.
Tidak selalu. PPN yang harus disetor pada prinsipnya memperhitungkan Pajak Keluaran dan Pajak Masukan yang dapat dikreditkan, serta unsur lainnya sesuai ketentuan.
Tidak otomatis. Perusahaan tetap perlu memeriksa kesesuaian identitas transaksi, saat terutang, DPP, tarif, dan ketentuan formal lainnya.
Perusahaan dapat mengalami kekurangan pembayaran PPN dan menghadapi konsekuensi administratif sesuai ketentuan, tergantung penyebab serta mekanisme penyelesaiannya.