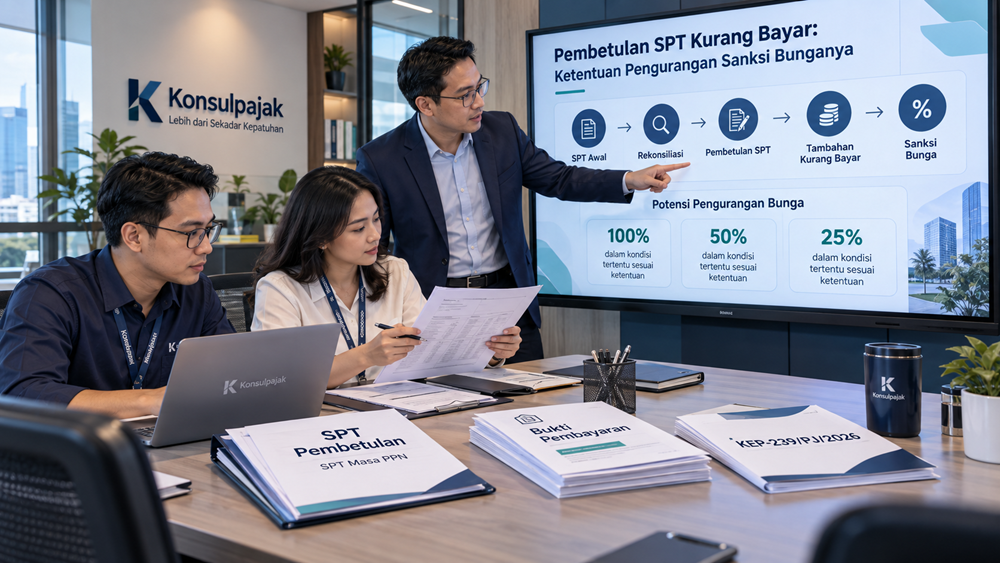

Setelah SPT dilaporkan, bukan berarti pekerjaan tax staff selalu selesai. Ada kalanya perusahaan baru menemukan kesalahan ketika melakukan rekonsiliasi pajak, pemeriksaan laporan keuangan, atau pencocokan data transaksi.
Misalnya, terdapat penjualan yang belum dimasukkan dalam SPT Masa PPN. Bisa juga perusahaan menemukan penghasilan yang belum dilaporkan dalam SPT Tahunan PPh Badan atau terdapat biaya yang ternyata harus dikoreksi secara fiskal.
Ketika kesalahan tersebut diperbaiki, hasil penghitungan pajak dapat berubah. SPT yang sebelumnya dilaporkan dengan jumlah pajak tertentu ternyata masih memiliki kekurangan pembayaran.
Dalam kondisi seperti ini, Wajib Pajak perlu melakukan pembetulan SPT dan melunasi kekurangan pajaknya. Namun, pembetulan yang menyebabkan pajak kurang bayar pada umumnya juga menimbulkan sanksi administrasi berupa bunga.
Bagi perusahaan yang membetulkan SPT untuk beberapa masa pajak sekaligus, akumulasi sanksi bunga dapat menjadi beban tambahan yang cukup besar.
Kabar baiknya, terbitnya Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 membuka kesempatan bagi Wajib Pajak untuk memperoleh pengurangan atau penghapusan sanksi administratif atas pembetulan SPT tertentu.
Bahkan, untuk pembetulan dan pembayaran yang memenuhi persyaratan dalam periode 8 Oktober sampai dengan 31 Desember 2026, fasilitas penghapusan sanksi dapat mencapai 100 persen.
Namun, tidak semua pembetulan SPT otomatis memperoleh fasilitas tersebut.
Ada batas tahun pajak, masa pajak, status kurang bayar, periode pembetulan, dan persyaratan permohonan yang harus diperhatikan.
Lantas, bagaimana ketentuan pengurangan sanksi bunga atas pembetulan SPT kurang bayar? Berapa persen fasilitas yang bisa diperoleh? Bagaimana menghitung bunganya dan mengajukan penghapusannya?
Berikut penjelasannya.
Apakah Pembetulan SPT Kurang Bayar Dikenai Sanksi Bunga?
Pada prinsipnya, pembetulan SPT yang menyebabkan bertambahnya jumlah pajak yang masih harus dibayar dapat menimbulkan sanksi administratif berupa bunga.
Ketentuan tersebut diatur dalam Pasal 8 ayat (2) dan ayat (2a) Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan atau UU KUP.
Pasal 8 ayat (2) berkaitan dengan pembetulan SPT Tahunan yang mengakibatkan utang pajak menjadi lebih besar.
Sementara itu, Pasal 8 ayat (2a) mengatur pembetulan SPT Masa yang menyebabkan utang pajak menjadi lebih besar.
Sebagai contoh, PT Maju Sejahtera telah menyampaikan SPT Tahunan PPh Badan Tahun Pajak 2025.
Setelah laporan keuangan ditelaah kembali, perusahaan menemukan biaya yang seharusnya tidak dibebankan secara fiskal.
Koreksi tersebut menyebabkan jumlah PPh Badan yang masih harus dibayar bertambah sebesar Rp50 juta.
Perusahaan kemudian melakukan pembetulan SPT Tahunan dan membayar kekurangan pajak tersebut.
Atas pembetulan tersebut, sanksi bunga dapat timbul sesuai ketentuan Pasal 8 ayat (2) UU KUP.
Hal serupa dapat terjadi pada SPT Masa PPN, misalnya ketika perusahaan menemukan Pajak Keluaran yang belum diperhitungkan dalam SPT sebelumnya.
Penting dipahami bahwa sanksi bunga pembetulan SPT berbeda dengan denda keterlambatan penyampaian SPT.
Wajib Pajak yang telah menyampaikan SPT tepat waktu pun tetap dapat dikenai bunga apabila kemudian melakukan pembetulan yang mengakibatkan tambahan pajak terutang.
Dasar Hukum Sanksi Bunga Pembetulan SPT
Dasar hukum utama sanksi bunga pembetulan SPT terdapat dalam Pasal 8 ayat (2) dan ayat (2a) UU KUP.
Untuk SPT Tahunan, bunga dihitung atas jumlah pajak yang kurang dibayar akibat pembetulan, sejak berakhirnya batas waktu penyampaian SPT Tahunan sampai dengan tanggal pembayaran.
Untuk SPT Masa, bunga dihitung sejak tanggal jatuh tempo pembayaran pajak sampai dengan tanggal pembayaran.
Penghitungan tersebut mengikuti tarif bunga per bulan yang ditetapkan oleh Menteri Keuangan.
Tarif bunga tidak boleh langsung diasumsikan sebesar 2 persen per bulan untuk seluruh pembetulan.
Sejak perubahan pengaturan sanksi administrasi, tarif bunga ditetapkan secara berkala dan dapat berbeda menurut jenis sanksi dan periode yang berlaku.
Selain itu, bagian dari bulan dihitung penuh satu bulan, dengan batas pengenaan bunga paling lama 24 bulan sesuai ketentuan.
Karena itu, sebelum memperkirakan besarnya bunga pembetulan, Wajib Pajak perlu memastikan dasar hukum, tanggal mulai penghitungan, tanggal pembayaran, dan tarif bunga yang tepat.
Apakah Sanksi Bunga Pembetulan SPT Bisa Dikurangi atau Dihapus?
Bisa, apabila memenuhi persyaratan yang berlaku.
Secara umum, pengurangan atau penghapusan sanksi administratif mempunyai dasar hukum dalam Pasal 36 ayat (1) huruf a UU KUP, dengan tata cara yang diatur dalam PMK Nomor 118 Tahun 2024 sebagaimana diubah dengan PMK Nomor 71 Tahun 2026.
Selain mekanisme umum tersebut, KEP-239/PJ/2026 memberikan fasilitas khusus untuk sejumlah sanksi administratif, termasuk bunga akibat pembetulan SPT secara sukarela.
Ketentuan yang relevan terdapat dalam Diktum KESATU huruf b KEP-239/PJ/2026.
Fasilitas ini ditujukan kepada Wajib Pajak yang melakukan pembetulan SPT atas kemauan sendiri, dengan cakupan tahun atau masa pajak tertentu dan status kurang bayar.
Namun, pengurangan atau penghapusan sanksi tidak otomatis berlaku hanya karena Wajib Pajak sudah membetulkan SPT.
Wajib Pajak tetap harus memenuhi periode pembetulan, menyelesaikan pembayaran atau penyetoran kekurangan pajak, dan mengajukan permohonan sesuai ketentuan.
Baca juga: KEP-239/PJ/2026: Aturan Pengurangan dan Penghapusan Sanksi Pajak.
Syarat Pembetulan SPT yang Mendapat Fasilitas KEP-239/PJ/2026
Ada beberapa persyaratan utama yang harus diperhatikan.
Pembetulan dilakukan atas kemauan sendiri
Fasilitas dalam kategori kedua ditujukan bagi Wajib Pajak yang membetulkan SPT secara sukarela.
Artinya, Wajib Pajak melakukan pembetulan atas kesadaran sendiri untuk memperbaiki informasi atau penghitungan yang sebelumnya tidak tepat.
Namun, untuk menentukan apakah pembetulan masih termasuk pembetulan atas kemauan sendiri, status pemeriksaan dan ketentuan Pasal 8 UU KUP tetap harus diperiksa.
Jangan menyamakan pembetulan sukarela dengan pengungkapan ketidakbenaran pengisian SPT dalam tahap pemeriksaan karena keduanya mempunyai ketentuan tersendiri.
Berlaku untuk SPT Tahunan PPh sampai dengan Tahun Pajak 2025
Untuk SPT Tahunan, kategori ini mencakup SPT Tahunan Pajak Penghasilan sampai dengan Tahun Pajak 2025.
Dengan demikian, pembetulan SPT Tahunan PPh Badan maupun SPT Tahunan PPh Orang Pribadi dapat diperiksa berdasarkan kategori tersebut sepanjang memenuhi persyaratan lainnya.
SPT Tahunan PPh Tahun Pajak 2026 tidak termasuk cakupan kategori kedua ini.
Berlaku untuk SPT Masa sampai dengan September 2026
Untuk SPT Masa, batasnya adalah Masa Pajak September 2026.
Dengan demikian, pembetulan SPT Masa PPN Agustus 2026 atau SPT Masa lain sampai dengan September 2026 dapat diperiksa kelayakannya.
Sementara itu, pembetulan SPT Masa Oktober 2026 tidak masuk dalam cakupan kategori kedua, meskipun pembetulannya dilakukan pada tahun 2027.
SPT yang dibetulkan berstatus kurang bayar
Diktum KESATU huruf b mensyaratkan SPT yang dibetulkan berstatus kurang bayar.
Karena itu, tax staff perlu memastikan bahwa hasil pembetulan memang memenuhi status tersebut.
SPT yang berstatus nihil atau lebih bayar tidak otomatis memenuhi kategori kedua hanya karena telah dilakukan pembetulan.
Jika pembetulan tidak menyebabkan tambahan pajak yang masih harus dibayar, perlu diperiksa terlebih dahulu apakah terdapat sanksi bunga pembetulan yang relevan.
Pembetulan dan pembayaran dilakukan dalam periode yang ditentukan
Pembetulan SPT harus dilakukan dan kekurangan pajaknya harus dibayar atau disetor dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Persyaratan ini sangat penting.
Misalnya, perusahaan menyampaikan pembetulan SPT pada Desember 2026 tetapi baru membayar kekurangan pajaknya pada Juli 2027.
Dalam kondisi tersebut, perusahaan tidak memenuhi unsur periode pembayaran untuk kategori kedua.
Karena itu, pembetulan SPT dan pembayaran kekurangan pajak harus direncanakan sebagai satu proses penyelesaian kewajiban.
Berapa Persen Pengurangan Bunga Pembetulan SPT?
Untuk kategori pembetulan SPT kurang bayar berdasarkan KEP-239/PJ/2026, besarnya pengurangan atau penghapusan sanksi mengikuti periode pemenuhan kewajiban yang ditetapkan.
Berikut ringkasannya.
| Periode pembetulan dan pembayaran | Pengurangan bunga |
|---|---|
| 8 Oktober–31 Desember 2026 | 100% |
| 1 Januari–31 Maret 2027 | 50% |
| 1 April–30 Juni 2027 | 25% |
Artinya, apabila pembetulan dan pembayaran dilakukan sampai akhir Desember 2026 serta memenuhi seluruh persyaratan, sanksi bunga yang menjadi objek fasilitas berpotensi dihapus seluruhnya.
Jika pembetulan dan pembayaran baru dilakukan pada Februari 2027, pengurangannya menjadi 50 persen.
Sementara itu, pembetulan dan pembayaran pada Mei 2027 masuk kelompok pengurangan 25 persen.
Perbedaan tersebut menunjukkan bahwa waktu penyelesaian kewajiban mempunyai pengaruh terhadap besarnya pengurangan bunga.
Namun, angka tersebut tidak boleh dipakai untuk semua jenis sanksi pajak.
Skema ini berlaku untuk kategori pembetulan yang memenuhi ketentuan. Sanksi dalam STP atau SKP dengan dasar hukum dan kategori lain dapat mempunyai skema fasilitas berbeda.
Baca juga: Besaran Pengurangan Sanksi Pajak KEP-239/PJ/2026: Cara Membaca Lampiran.
Cara Menghitung Sanksi Bunga Sebelum Mendapat Pengurangan
Penghitungan bunga pembetulan dan penghitungan fasilitas pengurangannya merupakan dua tahap berbeda.
Pertama, tentukan besarnya bunga berdasarkan Pasal 8 ayat (2) atau ayat (2a) UU KUP.
Kedua, apabila sanksi tersebut memenuhi fasilitas KEP-239/PJ/2026, tentukan nilai pengurangan berdasarkan persentase yang berlaku.
Secara sederhana, ilustrasi penghitungan bunga dapat dituliskan sebagai berikut.
Sanksi Bunga = Tambahan Pajak Kurang Bayar × Tarif Bunga per Bulan × Jumlah Bulan
Tarif bunga yang digunakan harus sesuai dengan ketentuan Menteri Keuangan yang berlaku pada tanggal yang menjadi acuan pengenaan sanksi.
Jumlah bulan dihitung menurut ketentuan UU KUP, termasuk perlakuan bagian bulan sebagai satu bulan penuh dan batas maksimal 24 bulan.
Sebagai contoh, PT Karya Utama membetulkan SPT Masa PPN dan terdapat tambahan kekurangan pajak Rp100 juta.
Untuk menggambarkan perhitungan, diasumsikan tarif bunga yang berlaku sebesar 1 persen per bulan dan masa pengenaan bunga tiga bulan.
Dengan asumsi tersebut:
Tambahan PPN kurang bayar: Rp100.000.000
Tarif bunga ilustratif: 1% per bulan
Masa pengenaan: 3 bulan
Sanksi bunga: Rp100.000.000 × 1% × 3 = Rp3.000.000
Angka Rp3 juta tersebut merupakan hasil simulasi dengan tarif yang diasumsikan.
Dalam kasus sebenarnya, tarif bunga tidak boleh ditentukan secara bebas. Tax staff harus menggunakan tarif yang berlaku dan penghitungan periode yang benar.
Setelah jumlah bunga ditentukan, barulah perusahaan dapat menghitung potensi pengurangan berdasarkan fasilitas yang memenuhi persyaratan.
Contoh Kasus 1: Pembetulan SPT Tahunan PPh Badan 2025
PT Maju Bersama telah menyampaikan SPT Tahunan PPh Badan Tahun Pajak 2025.
Pada Oktober 2026, perusahaan melakukan pemeriksaan internal atas laporan keuangan dan rekonsiliasi fiskal.
Dari pemeriksaan tersebut, diketahui terdapat biaya yang harus dikoreksi sehingga jumlah PPh Badan yang masih harus dibayar bertambah sebesar Rp80 juta.
Perusahaan kemudian melakukan pembetulan SPT Tahunan pada 20 November 2026 dan melunasi tambahan pajak kurang bayar pada tanggal yang sesuai dengan persyaratan.
Diasumsikan bahwa sanksi bunga yang timbul atas pembetulan tersebut telah dihitung sesuai ketentuan sebesar Rp4 juta.
Karena pembetulan dan pembayaran dilakukan dalam periode 8 Oktober sampai dengan 31 Desember 2026, perusahaan berpotensi memperoleh penghapusan bunga sebesar 100 persen.
Perhitungannya:
Tambahan PPh kurang bayar: Rp80.000.000
Sanksi bunga: Rp4.000.000
Penghapusan 100%: Rp4.000.000
Sanksi yang tersisa: Rp0
Namun, perusahaan tetap harus membayar tambahan PPh sebesar Rp80 juta.
Penghapusan bunga tidak menghapus pokok pajak yang timbul akibat pembetulan.
Selain itu, penghapusan bunga baru dapat diterapkan sesuai mekanisme dan keputusan yang berlaku setelah persyaratan permohonan dipenuhi.
Contoh Kasus 2: Pembetulan SPT Masa PPN pada Februari 2027
PT Sentosa menemukan bahwa sejumlah transaksi penjualan belum tercantum dalam SPT Masa PPN Juli 2026.
Setelah rekonsiliasi Pajak Keluaran dan Pajak Masukan, terdapat tambahan PPN kurang bayar sebesar Rp150 juta.
Perusahaan melakukan pembetulan SPT Masa PPN dan membayar tambahan pajak tersebut pada Februari 2027.
Dalam ilustrasi ini, diasumsikan sanksi bunga yang telah dihitung dengan benar sebesar Rp6 juta.
Karena pembetulan dan pembayaran dilakukan pada periode Januari sampai dengan Maret 2027, pengurangan bunga untuk kategori tersebut adalah 50 persen.
Perhitungannya:
Tambahan PPN kurang bayar: Rp150.000.000
Sanksi bunga: Rp6.000.000
Pengurangan 50%: Rp3.000.000
Sanksi tersisa: Rp3.000.000
Dengan demikian, apabila perusahaan memenuhi seluruh persyaratan dan fasilitas diberikan, sanksi bunga yang masih harus diselesaikan adalah Rp3 juta.
Namun, perlu diperhatikan bahwa angka bunga Rp6 juta merupakan asumsi hasil penghitungan.
Jika pembetulan dan pembayaran dilakukan pada tanggal yang berbeda, jumlah bunga sebenarnya dapat berubah karena lamanya periode pengenaan bunga ikut berubah.
Contoh Kasus 3: Pembetulan SPT pada Mei 2027
PT Karya Sejahtera melakukan pembetulan SPT Tahunan PPh Badan Tahun Pajak 2025 pada Mei 2027.
Pembetulan tersebut menyebabkan tambahan PPh kurang bayar sebesar Rp50 juta.
Perusahaan membayar tambahan PPh dalam periode yang sama.
Diasumsikan bahwa sanksi bunga akibat pembetulan adalah Rp2 juta.
Karena pembetulan dan pembayaran dilakukan dalam periode April sampai dengan Juni 2027, pengurangan sanksi yang berlaku untuk kategori tersebut adalah 25 persen.
Perhitungannya:
Sanksi bunga: Rp2.000.000
Pengurangan 25%: Rp500.000
Sanksi tersisa: Rp1.500.000
Contoh ini menunjukkan bahwa pembetulan yang dilakukan lebih lambat dalam periode kebijakan dapat memperoleh persentase pengurangan yang lebih kecil.
Selain itu, jumlah bunga sebelum pengurangan dapat bertambah karena periode keterlambatan pembayaran menjadi lebih panjang.
Oleh karena itu, perusahaan perlu memperhitungkan kedua faktor tersebut sebelum memutuskan kapan pembetulan dilakukan.
Bagaimana Jika Pembetulan Dilakukan Setelah 30 Juni 2027?
Misalnya, perusahaan baru menemukan kekurangan pembayaran PPN pada Juli 2027.
SPT yang harus dibetulkan adalah SPT Masa PPN Agustus 2026.
Meskipun masa pajaknya masih termasuk cakupan sampai dengan September 2026, pembetulan baru dilakukan setelah 30 Juni 2027.
Dengan demikian, perusahaan tidak memenuhi periode pembetulan yang dipersyaratkan dalam kategori kedua KEP-239/PJ/2026.
Namun, kondisi tersebut tidak berarti kewajiban pembetulan SPT menjadi hilang.
Wajib Pajak tetap perlu memperbaiki pelaporan dan memenuhi kewajiban pembayaran sesuai ketentuan.
Jika terdapat alasan yang memenuhi ketentuan pengurangan atau penghapusan sanksi melalui mekanisme umum Pasal 36 UU KUP, kemungkinan tersebut dapat diperiksa secara terpisah.
Jangan menunda pembetulan hanya karena periode fasilitas khusus telah berakhir.
Bagaimana Jika SPT yang Dibetulkan Berstatus Nihil atau Lebih Bayar?
Status SPT merupakan salah satu unsur penting dalam fasilitas KEP-239/PJ/2026.
Kategori kedua secara khusus mensyaratkan SPT hasil pembetulan berstatus kurang bayar.
Artinya, pembetulan SPT yang hasil akhirnya nihil atau lebih bayar tidak langsung memenuhi kategori tersebut.
Sebagai contoh, perusahaan membetulkan SPT Masa PPN karena terdapat kesalahan pengisian data faktur pajak, tetapi tidak ada tambahan PPN kurang bayar.
Dalam kondisi tersebut, perlu diperiksa apakah pembetulan benar-benar menimbulkan sanksi bunga sebagaimana diatur dalam Pasal 8 UU KUP.
Jika tidak terdapat tambahan pajak yang harus dibayar, jangan langsung menganggap terdapat bunga pembetulan yang perlu dimohonkan penghapusan.
Sebaliknya, apabila pembetulan menyebabkan jumlah pajak yang masih harus dibayar menjadi lebih besar, tax staff perlu memeriksa status akhir SPT dan jumlah kekurangan pembayaran yang sesungguhnya.
Apakah Sanksi Bunga yang Sudah Dibayar Bisa Dihapus?
KEP-239/PJ/2026 memberikan batasan khusus mengenai sanksi yang dapat memperoleh fasilitas.
Diktum KEEMPAT huruf d menyatakan bahwa pengurangan atau penghapusan hanya diberikan terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Artinya, jika Wajib Pajak sudah melunasi seluruh sanksi bunga pembetulan, pembayaran tersebut tidak otomatis dapat diminta kembali melalui fasilitas KEP-239/PJ/2026.
Misalnya, perusahaan telah membayar bunga pembetulan sebesar Rp5 juta sebelum mengajukan permohonan.
Apabila seluruh sanksi sudah dilunasi, fasilitas khusus tidak dapat langsung digunakan untuk meminta pengembalian Rp5 juta tersebut.
Namun, jika sanksi belum dilunasi seluruhnya, Wajib Pajak perlu memeriksa apakah sisa sanksi masih memenuhi ketentuan fasilitas.
Perhatikan pula bahwa pembayaran tambahan pokok pajak berbeda dengan pembayaran bunga.
Kebijakan ini justru mensyaratkan pembayaran kekurangan pokok pajak dalam periode tertentu, sedangkan fasilitas pengurangannya ditujukan pada komponen sanksi.
Cara Mengajukan Pengurangan Bunga Pembetulan SPT
Setelah melakukan pembetulan dan melunasi tambahan pajak kurang bayar, Wajib Pajak dapat mempersiapkan permohonan pengurangan atau penghapusan sanksi administratif.
Langkah awal adalah memeriksa data pembetulan SPT.
Pastikan SPT yang dibetulkan sesuai dengan batas tahun atau masa pajak yang tercantum dalam KEP-239/PJ/2026.
Setelah itu, cocokkan tanggal pembetulan dengan tanggal pembayaran atau penyetoran kekurangan pajak.
Periksa juga dasar pengenaan sanksi bunga yang timbul, terutama apakah termasuk Pasal 8 ayat (2) atau Pasal 8 ayat (2a) UU KUP.
Jika sudah terdapat STP atas bunga pembetulan, siapkan nomor, tanggal, dan rincian sanksi yang tercantum dalam dokumen tersebut.
Selanjutnya, susun permohonan pengurangan atau penghapusan sanksi dengan dasar hukum yang sesuai.
KEP-239/PJ/2026 mensyaratkan pemenuhan Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Selain itu, terdapat persyaratan mengenai surat pernyataan tidak mengajukan gugatan atau upaya hukum lainnya, atau dokumen pencabutan apabila relevan.
Wajib Pajak juga perlu menyiapkan surat pernyataan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahannya.
Surat pernyataan tersebut harus ditandatangani di atas meterai oleh pihak yang ditentukan.
Permohonan kemudian disampaikan melalui saluran administrasi DJP yang berlaku.
Baca juga: Cara Mengajukan Penghapusan Sanksi Pajak KEP-239/PJ/2026.
Apakah Pengajuan Pengurangan Bunga Bisa Melalui Coretax?
DJP menyediakan layanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif melalui Coretax.
Berdasarkan panduan layanan digital DJP, Wajib Pajak dapat masuk ke Portal Wajib Pajak, kemudian membuka menu Layanan Wajib Pajak.
Selanjutnya, pilih Layanan Administrasi dan Buat Permohonan Layanan Administrasi.
Pada pilihan jenis layanan, pilih Keberatan dan Non Keberatan.
Kemudian pilih sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Setelah data dan dokumen dilengkapi, permohonan diproses melalui tahapan pembuatan PDF, penandatanganan elektronik, dan pengiriman.
Permohonan yang berhasil disampaikan akan memperoleh Bukti Penerimaan Elektronik atau BPE.
Namun, BPE merupakan bukti penerimaan permohonan, bukan keputusan bahwa bunga pembetulan telah dihapus.
Jika pengajuan menggunakan fasilitas KEP-239/PJ/2026, pastikan objek sanksi dan dasar kebijakan khusus dapat diidentifikasi secara benar dalam permohonan. Apabila pilihan sistem belum jelas, konfirmasikan petunjuk penyampaian kepada DJP.
Baca juga: Permohonan Pengurangan Sanksi Pajak di Coretax: Alur dan Dokumen.
Sampai Kapan Permohonan Pengurangan Bunga Bisa Diajukan?
Dalam KEP-239/PJ/2026, terdapat dua batas waktu yang harus dibedakan.
Pertama, pembetulan SPT dan pembayaran kekurangan pajak untuk kategori kedua harus dilakukan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Kedua, berdasarkan Diktum KETIGA, permohonan pengurangan atau penghapusan sanksi administratif harus disampaikan kepada Direktur Jenderal Pajak paling lambat 1 Oktober 2028.
Jadi, batas akhir pengajuan permohonan bukan berarti Wajib Pajak boleh menunda pembetulan dan pembayaran sampai tahun 2028.
Misalnya, perusahaan membetulkan SPT dan membayar tambahan pajak pada Maret 2027.
Apabila seluruh persyaratan dipenuhi, perusahaan dapat mempersiapkan permohonan pengurangan bunga berdasarkan kategori yang relevan.
Namun, apabila pembetulan baru dilakukan pada Agustus 2027, periode pemenuhan kategori kedua sudah terlewati.
Karena itu, perusahaan sebaiknya segera melakukan evaluasi seluruh SPT yang berpotensi memerlukan pembetulan.
Kesalahan yang Sering Terjadi Saat Mengajukan Pengurangan Bunga Pembetulan SPT
Kesalahan pertama adalah menganggap bahwa seluruh bunga pembetulan otomatis dihapus setelah KEP-239/PJ/2026 berlaku.
Padahal, fasilitas tetap memerlukan pemenuhan persyaratan dan pengajuan permohonan.
Kesalahan kedua adalah hanya memperhatikan tanggal pembetulan tanpa memeriksa tanggal pembayaran kekurangan pajak.
Untuk kategori kedua, kedua tindakan tersebut harus memenuhi periode yang ditentukan.
Kesalahan berikutnya adalah menggunakan tarif bunga yang tidak sesuai dengan ketentuan Menteri Keuangan.
Bunga Pasal 8 UU KUP tidak boleh dihitung dengan tarif tetap 2 persen per bulan tanpa memeriksa peraturan yang berlaku.
Selain itu, tax staff sering mencampuradukkan bunga pembetulan SPT dengan bunga keterlambatan pembayaran atau sanksi akibat hasil pemeriksaan.
Padahal, dasar hukum dan kategori fasilitasnya dapat berbeda.
Kesalahan lainnya adalah tidak memeriksa status akhir SPT atau mengajukan penghapusan atas sanksi yang sudah dibayar seluruhnya.
Agar tidak terjadi kesalahan, perusahaan sebaiknya membuat rekonsiliasi per SPT yang menunjukkan masa atau tahun pajak, tanggal pembetulan, tambahan kurang bayar, tanggal pembayaran, dasar sanksi, dan nilai bunga yang masih terutang.
Kesimpulan
Pembetulan SPT yang menyebabkan pajak kurang bayar pada umumnya dapat menimbulkan sanksi administrasi berupa bunga berdasarkan Pasal 8 ayat (2) atau ayat (2a) UU KUP.
Namun, melalui KEP-239/PJ/2026, Wajib Pajak berpeluang memperoleh pengurangan atau penghapusan bunga atas pembetulan SPT tertentu yang dilakukan secara sukarela.
Fasilitas tersebut mencakup SPT Tahunan PPh sampai dengan Tahun Pajak 2025 dan SPT Masa sampai dengan Masa Pajak September 2026, dengan status kurang bayar.
Pembetulan serta pembayaran atau penyetoran tambahan pajak harus dilakukan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Besarnya pengurangan bunga untuk kategori tersebut dapat mencapai 100 persen apabila kewajiban diselesaikan sampai dengan 31 Desember 2026, kemudian menjadi 50 persen untuk Januari sampai Maret 2027 dan 25 persen untuk April sampai Juni 2027.
Namun, pengurangan bunga tidak otomatis menghapus pokok pajak.
Wajib Pajak tetap harus memenuhi persyaratan pembayaran, dokumen, dan permohonan yang berlaku.
Bagi tax staff, langkah terbaik adalah segera menyelesaikan rekonsiliasi perpajakan, mengidentifikasi SPT yang memerlukan pembetulan, dan memastikan pembetulan serta pembayaran dilakukan dalam periode yang memenuhi fasilitas.
FAQ: Pembetulan SPT Kurang Bayar dan Pengurangan Sanksi Bunga
Pada prinsipnya, pembetulan SPT yang menyebabkan utang pajak menjadi lebih besar dapat menimbulkan sanksi bunga berdasarkan Pasal 8 ayat (2) atau ayat (2a) UU KUP.
Bisa apabila memenuhi persyaratan pengurangan atau penghapusan sanksi administratif, termasuk fasilitas khusus KEP-239/PJ/2026 untuk kategori yang relevan.
Untuk pembetulan SPT tertentu, pengurangan dapat sebesar 100 persen, 50 persen, atau 25 persen sesuai periode pembetulan dan pembayaran yang dipersyaratkan.
Berpotensi termasuk apabila dilakukan atas kemauan sendiri, hasil SPT berstatus kurang bayar, pembetulan dan pembayaran memenuhi periode, serta persyaratan lainnya terpenuhi.
Berpotensi termasuk untuk SPT Masa sampai dengan September 2026 yang memenuhi persyaratan kategori kedua.
Tidak termasuk cakupan kategori kedua KEP-239/PJ/2026 karena batas masa pajaknya sampai dengan September 2026.
Bunga dihitung berdasarkan tambahan pajak kurang bayar, tarif bunga per bulan yang ditetapkan Menteri Keuangan, dan periode pengenaan bunga sesuai Pasal 8 UU KUP.
Tidak. Tarif bunga per bulan ditetapkan secara berkala oleh Menteri Keuangan dan harus diperiksa berdasarkan ketentuan yang berlaku.
Fasilitas khusus tersebut hanya berlaku terhadap sanksi administratif yang belum dibayar atau belum dilunasi, sehingga bunga yang telah dilunasi seluruhnya tidak otomatis dapat diminta kembali.
Permohonan berdasarkan KEP-239/PJ/2026 harus disampaikan paling lambat 1 Oktober 2028, tetapi pembetulan dan pembayaran untuk kategori kedua harus dilakukan paling lambat 30 Juni 2027.