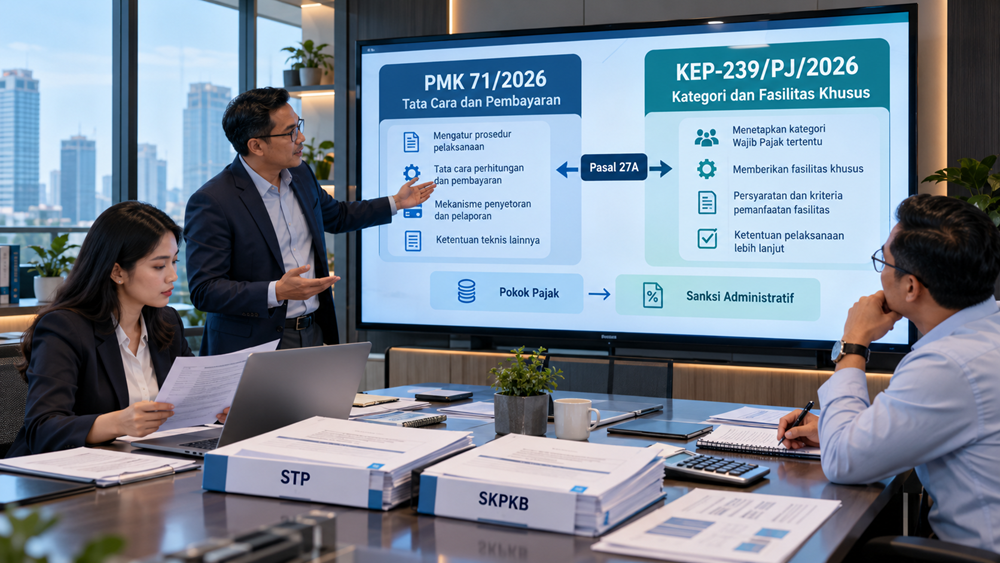

Dalam waktu yang berdekatan, dua ketentuan perpajakan terbit dan menarik perhatian Wajib Pajak. Keduanya adalah PMK Nomor 71 Tahun 2026 dan Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
Kedua aturan tersebut sama-sama membahas pengurangan atau penghapusan sanksi administrasi pajak. Tidak mengherankan jika sebagian Wajib Pajak menganggap keduanya merupakan aturan yang sama atau bertanya-tanya peraturan mana yang harus digunakan.
Apalagi, PMK 71 Tahun 2026 mulai berlaku pada 2 Oktober 2026, sedangkan KEP-239/PJ/2026 ditetapkan hanya enam hari kemudian, yaitu pada 8 Oktober 2026.
Lantas, apa sebenarnya perbedaan kedua aturan tersebut?
Apakah PMK 71 Tahun 2026 sudah cukup menjadi dasar untuk meminta penghapusan denda pajak? Mengapa masih diperlukan KEP-239/PJ/2026? Dan apakah Wajib Pajak yang ingin memanfaatkan KEP-239/PJ/2026 harus mengikuti persyaratan PMK 71 Tahun 2026?
Untuk menjawab pertanyaan tersebut, kita perlu memahami kedudukan dan fungsi masing-masing aturan.
Apa Itu PMK 71 Tahun 2026?
PMK Nomor 71 Tahun 2026 merupakan Peraturan Menteri Keuangan tentang Perubahan atas PMK Nomor 118 Tahun 2024 mengenai Tata Cara Pembetulan, Keberatan, Pengurangan, Penghapusan, dan Pembatalan di Bidang Perpajakan.
Peraturan ini ditetapkan pada 29 September 2026 dan mulai berlaku sejak diundangkan pada 2 Oktober 2026.
Sesuai judulnya, PMK 71 Tahun 2026 bukan peraturan yang berdiri sendiri untuk menggantikan seluruh PMK 118 Tahun 2024. Peraturan ini mengubah sejumlah ketentuan dalam PMK 118 Tahun 2024.
Dengan demikian, ketika membahas tata cara pengurangan atau penghapusan sanksi administrasi, Wajib Pajak harus membaca PMK 118 Tahun 2024 beserta perubahan yang dilakukan melalui PMK 71 Tahun 2026.
Salah satu perubahan yang penting adalah mekanisme pembayaran utang pajak.
Sebelumnya, pembayaran dalam konteks ketentuan terkait diperhitungkan secara proporsional antara pokok pajak dan sanksi administratif.
Melalui perubahan PMK 71 Tahun 2026, pembayaran terlebih dahulu diperhitungkan terhadap pokok pajak yang belum atau kurang dibayar. Apabila pembayaran melebihi jumlah pokok pajak, kelebihannya diperhitungkan terhadap sanksi administratif.
Perubahan tersebut menjadi penting bagi Wajib Pajak yang ingin menyelesaikan pokok pajaknya terlebih dahulu sebelum mengajukan pengurangan atau penghapusan sanksi.
Selain itu, PMK 71 Tahun 2026 menambahkan Pasal 27A yang menjadi dasar pengaturan kebijakan khusus untuk mendukung perekonomian nasional.
Apa Itu KEP-239/PJ/2026?
KEP-239/PJ/2026 merupakan Keputusan Direktur Jenderal Pajak tentang Kebijakan Perpajakan Sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.
Keputusan ini ditetapkan dan mulai berlaku pada 8 Oktober 2026.
Berbeda dengan PMK 71 Tahun 2026 yang mengubah tata cara secara lebih luas, KEP-239/PJ/2026 menetapkan fasilitas khusus terhadap sejumlah kategori sanksi administratif.
Dalam Diktum KESATU, terdapat tujuh kategori yang mencakup keterlambatan penyampaian SPT, pembetulan SPT secara sukarela, keterlambatan pembayaran atau penyetoran pajak, sanksi dalam STP dan SKP tertentu, serta sanksi terkait hasil pemeriksaan harta dalam konteks Program Pengungkapan Sukarela.
Keputusan ini juga menentukan periode pemenuhan kewajiban, batas waktu permohonan, persyaratan tambahan, serta pengaturan lebih lanjut dalam lampiran.
Dengan kata lain, KEP-239/PJ/2026 menjawab pertanyaan yang lebih spesifik: sanksi apa yang mendapat fasilitas khusus, kapan persyaratannya harus dipenuhi, dan bagaimana ketentuan pengurangan atau penghapusannya.
Namun, fasilitas tersebut tetap tidak berlaku otomatis bagi seluruh Wajib Pajak.
Apa Hubungan PMK 71 Tahun 2026 dengan KEP-239/PJ/2026?
Hubungan keduanya dapat ditemukan secara langsung dalam dasar pertimbangan KEP-239/PJ/2026.
Keputusan tersebut diterbitkan antara lain untuk melaksanakan Pasal 27A PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Pasal 27A memberi ruang bagi Direktur Jenderal Pajak untuk melakukan pengurangan atau penghapusan sanksi administratif, termasuk pengurangan denda administratif Pajak Bumi dan Bangunan tertentu, dalam rangka mendorong perekonomian nasional.
Ketentuan tersebut berlaku atas dokumen perpajakan yang memenuhi persyaratan Pasal 23, dengan batas periode permohonan yang diatur dalam pasal tersebut.
Selanjutnya, DJP menerbitkan KEP-239/PJ/2026 untuk menetapkan kebijakan khusus yang lebih terperinci.
Jadi, hubungan kedua aturan dapat dipahami sebagai berikut.
PMK 118 Tahun 2024 merupakan kerangka tata cara pengurangan atau penghapusan sanksi administratif. PMK 71 Tahun 2026 memperbarui sebagian ketentuan dalam kerangka tersebut dan menambahkan dasar kebijakan khusus melalui Pasal 27A.
KEP-239/PJ/2026 kemudian menentukan cakupan dan persyaratan fasilitas khusus yang dilaksanakan DJP.
Karena itu, Wajib Pajak tidak dapat hanya membaca KEP-239/PJ/2026 tanpa memperhatikan PMK 118 Tahun 2024 sebagaimana telah diubah.
Sebaliknya, membaca PMK 71 Tahun 2026 saja belum cukup untuk menentukan besaran dan kategori fasilitas khusus KEP-239/PJ/2026.
Perbedaan KEP-239/PJ/2026 dan PMK 71/2026
Perbedaan kedua aturan paling mudah dipahami dari ruang lingkup pengaturannya.
| Aspek | PMK 71 Tahun 2026 | KEP-239/PJ/2026 |
|---|---|---|
| Jenis aturan | Peraturan Menteri Keuangan | Keputusan Direktur Jenderal Pajak |
| Mulai berlaku | 2 Oktober 2026 | 8 Oktober 2026 |
| Fungsi utama | Mengubah ketentuan PMK 118/2024 | Menetapkan fasilitas khusus pengurangan/penghapusan sanksi |
| Ruang lingkup | Tata cara perpajakan, persyaratan, dan mekanisme pembayaran | Tujuh kategori fasilitas dan persyaratan khusus |
| Ketentuan penting | Perubahan Pasal 23 dan penambahan Pasal 27A | Diktum KESATU sampai KELIMA dan lampiran |
| Pembayaran | Mengatur pengalokasian pembayaran ke pokok pajak terlebih dahulu | Menetapkan pembayaran yang harus dipenuhi menurut kategori |
| Batas waktu | Pasal 27A mengatur periode permohonan dua tahun sejak berlakunya PMK | Permohonan paling lambat 1 Oktober 2028 |
Perbedaan tersebut memperlihatkan bahwa PMK 71 Tahun 2026 dan KEP-239/PJ/2026 mempunyai hubungan yang erat, tetapi tidak mengatur hal yang identik.
Pasal 27A PMK 71/2026: Dasar Kebijakan Khusus Penghapusan Sanksi
Salah satu ketentuan yang paling penting dalam PMK 71 Tahun 2026 adalah penambahan Pasal 27A.
Pasal ini membuka ruang pengurangan atau penghapusan sanksi administratif dalam rangka mendorong perekonomian nasional.
Ketentuannya mencakup sanksi administratif atau denda administratif PBB tertentu yang tercantum dalam SKP, SKP PBB, STP, atau STP PBB, dengan persyaratan yang merujuk pada Pasal 23.
Pasal 27A juga menetapkan jangka waktu permohonan paling lama dua tahun sejak berlakunya PMK tersebut.
Karena PMK 71 Tahun 2026 mulai berlaku pada 2 Oktober 2026, ketentuan dua tahun tersebut perlu dibaca bersama tanggal efektif peraturan.
Namun, untuk fasilitas yang secara khusus diatur dalam KEP-239/PJ/2026, Diktum KETIGA secara tegas menetapkan batas akhir penyampaian permohonan pada 1 Oktober 2028.
Bagi tax staff, kedua ketentuan ini penting untuk dipahami agar tidak keliru membedakan jangka waktu yang diberikan PMK dengan tanggal batas pengajuan yang dicantumkan secara khusus dalam keputusan DJP.
Perubahan Mekanisme Pembayaran: Mengapa PMK 71/2026 Penting?
Salah satu persoalan dalam penyelesaian sanksi pajak adalah bagaimana pembayaran yang dilakukan Wajib Pajak diperhitungkan terhadap pokok pajak dan sanksi administratif.
Misalnya, perusahaan menerima SKPKB yang memuat pokok pajak sebesar Rp100 juta dan sanksi administratif sebesar Rp30 juta.
Total kewajiban yang tercantum dalam ketetapan adalah Rp130 juta.
Perusahaan kemudian melakukan pembayaran Rp100 juta.
Berdasarkan mekanisme baru yang diatur dalam PMK 71 Tahun 2026 untuk permohonan terkait, pembayaran diperhitungkan terlebih dahulu terhadap pokok pajak yang belum atau kurang dibayar.
Dengan demikian, pembayaran tersebut dapat dialokasikan untuk menyelesaikan pokok pajak Rp100 juta terlebih dahulu sesuai ketentuan.
Sementara itu, sanksi administratif Rp30 juta tetap perlu diselesaikan atau dimohonkan pengurangan atau penghapusan apabila memenuhi persyaratan.
Mengapa ini penting?
Karena dalam beberapa kategori KEP-239/PJ/2026, pelunasan pokok pajak menjadi salah satu persyaratan utama untuk memperoleh fasilitas.
Dengan adanya pengaturan alokasi pembayaran dalam PMK 71 Tahun 2026, Wajib Pajak mempunyai mekanisme yang lebih jelas untuk menentukan bagian pembayaran yang menyelesaikan kewajiban pokok pajak.
Namun, pembayaran pokok pajak bukan jaminan sanksi otomatis dihapus.
Wajib Pajak tetap harus memastikan bahwa dokumen dan sanksinya termasuk kategori fasilitas, memenuhi tenggat, dan menyampaikan permohonan sesuai prosedur.
Apakah Seluruh Sanksi yang Bisa Dikurangi Berdasarkan PMK 71/2026 Otomatis Termasuk KEP-239/PJ/2026?
Tidak.
PMK 71 Tahun 2026 mengubah ketentuan yang menjadi bagian dari mekanisme umum pengurangan atau penghapusan sanksi administratif.
Sementara itu, KEP-239/PJ/2026 menetapkan fasilitas khusus dengan cakupan yang lebih terarah.
Sebagai contoh, untuk kategori keterlambatan penyampaian SPT dalam KEP-239/PJ/2026, terdapat batas SPT Tahunan PPh sampai dengan Tahun Pajak 2025 dan SPT Masa sampai dengan Masa Pajak September 2026.
SPT yang terlambat tersebut juga harus berstatus kurang bayar dan disampaikan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Apabila Wajib Pajak terlambat melaporkan SPT Masa Oktober 2026, kondisi tersebut tidak termasuk kategori pertama.
Namun, bukan berarti Wajib Pajak sama sekali tidak mempunyai kemungkinan mengajukan pengurangan sanksi berdasarkan mekanisme lain yang tersedia dalam peraturan perpajakan.
Kelayakan permohonan harus diperiksa berdasarkan objek sanksi dan aturan yang relevan.
Baca juga: Jenis Sanksi yang Mendapat Fasilitas KEP-239/PJ/2026: Cek Kategorinya.
Apakah Persyaratan KEP-239/PJ/2026 Berbeda dengan PMK 71/2026?
KEP-239/PJ/2026 tidak menghapus persyaratan yang telah diatur dalam PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026.
Justru Diktum KEEMPAT menegaskan bahwa Wajib Pajak harus memenuhi Pasal 23 dan Pasal 24 dalam ketentuan tersebut.
Selain persyaratan umum, KEP-239/PJ/2026 menambahkan beberapa ketentuan khusus.
Wajib Pajak yang tidak mengajukan gugatan atau upaya hukum lainnya harus menyiapkan surat pernyataan sesuai ketentuan.
Jika sebelumnya telah mengajukan upaya hukum yang relevan tetapi kemudian mencabutnya, diperlukan dokumen pencabutan sebagaimana dipersyaratkan.
Wajib Pajak juga harus menyampaikan surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahannya.
Surat pernyataan tersebut harus ditandatangani di atas meterai oleh Wajib Pajak orang pribadi atau wakil Wajib Pajak badan.
Selain itu, KEP-239/PJ/2026 membatasi fasilitas terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Karena itu, seseorang yang telah memenuhi persyaratan umum pengurangan sanksi belum tentu langsung memenuhi seluruh persyaratan fasilitas khusus tersebut.
Baca juga: Syarat Penghapusan Sanksi Pajak KEP-239/PJ/2026 yang Harus Dipenuhi.
Perbedaan Batas Waktu PMK 71/2026 dan KEP-239/PJ/2026
Batas waktu menjadi bagian yang cukup sering menimbulkan kesalahpahaman.
PMK 71 Tahun 2026 mulai berlaku pada 2 Oktober 2026. Melalui Pasal 27A, terdapat periode permohonan paling lama dua tahun sejak berlakunya PMK untuk kebijakan yang diatur dalam pasal tersebut.
Di sisi lain, KEP-239/PJ/2026 mulai berlaku pada 8 Oktober 2026 dan menentukan beberapa tenggat yang lebih terperinci.
Untuk sejumlah kategori, kewajiban pelaporan atau pembayaran harus dipenuhi dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Khusus kategori pemeriksaan harta dalam konteks Program Pengungkapan Sukarela, batas tertentu ditetapkan sampai 31 Desember 2027.
Sementara itu, seluruh permohonan yang menggunakan fasilitas KEP-239/PJ/2026 harus disampaikan paling lambat 1 Oktober 2028.
Sebagai contoh, sebuah perusahaan mempunyai STP lama dan ingin memanfaatkan kategori kelima KEP-239/PJ/2026.
Perusahaan tidak dapat hanya melihat batas 1 Oktober 2028.
Perusahaan juga harus memperhatikan persyaratan pembayaran yang berlaku paling lambat 30 Juni 2027.
Jika pembayaran yang dipersyaratkan baru dilakukan setelah batas tersebut, perusahaan berisiko tidak memenuhi kategori fasilitas walaupun tanggal permohonan masih berada sebelum Oktober 2028.
Baca juga: Batas Waktu Fasilitas KEP-239/PJ/2026: Pahami Setiap Tenggat.
Apakah Pengajuan melalui Coretax Menggunakan Dua Aturan Ini?
Pada dasarnya, pengajuan pengurangan atau penghapusan sanksi administratif dilakukan melalui mekanisme layanan DJP yang berlaku.
Dalam sistem Coretax, DJP telah menyediakan sublayanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif.
Pengajuan dapat dilakukan melalui menu Layanan Wajib Pajak, kemudian Layanan Administrasi, dan Buat Permohonan Layanan Administrasi.
Selanjutnya, Wajib Pajak memilih kelompok layanan Keberatan dan Non Keberatan, lalu memilih sublayanan yang sesuai.
Namun, penggunaan menu Coretax tidak dengan sendirinya menentukan bahwa suatu sanksi memenuhi fasilitas KEP-239/PJ/2026.
Untuk permohonan yang menggunakan kebijakan khusus, Wajib Pajak perlu memastikan bahwa objek dan persyaratannya memang sesuai.
Selain itu, pengguna harus memenuhi persyaratan umum sebagaimana diatur dalam PMK 118 Tahun 2024 yang telah diubah dengan PMK 71 Tahun 2026.
Dengan demikian, Coretax merupakan sarana pengajuan, sedangkan peraturan perpajakan menentukan dasar hukum, kelayakan fasilitas, dan persyaratan yang harus dipenuhi.
Baca juga: Permohonan Pengurangan Sanksi Pajak di Coretax: Alur dan Dokumen.
Contoh Kasus: Menggunakan PMK 71/2026 dan KEP-239/PJ/2026 Secara Bersamaan
PT Maju Sejahtera menerima SKPKB hasil pemeriksaan pada Februari 2027.
SKPKB tersebut memuat pokok pajak kurang bayar sebesar Rp200 juta dan sanksi administratif sebesar Rp60 juta.
Perusahaan ingin mengetahui apakah sanksi Rp60 juta tersebut dapat memperoleh pengurangan atau penghapusan.
Langkah pertama adalah memeriksa mekanisme pembayaran menurut PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026.
Perusahaan perlu memastikan bahwa pembayaran yang dilakukan dapat menyelesaikan pokok pajak yang dipersyaratkan.
Langkah kedua adalah memeriksa KEP-239/PJ/2026.
Karena ketetapan diterbitkan pada Februari 2027 berdasarkan hasil pemeriksaan, perusahaan dapat mengevaluasi kemungkinan fasilitas kategori keempat.
Namun, perusahaan perlu memastikan bahwa pokok pajak dibayar paling lambat 30 Juni 2027 serta memenuhi seluruh persyaratan lainnya.
Langkah ketiga adalah memeriksa besaran fasilitas dan ketentuan khusus berdasarkan lampiran KEP-239/PJ/2026.
Perusahaan tidak boleh langsung menganggap sanksi Rp60 juta akan dihapus seluruhnya.
Langkah keempat adalah menyiapkan permohonan berdasarkan tata cara yang berlaku, termasuk dokumen tambahan yang dipersyaratkan.
Dalam contoh tersebut, PMK 71 Tahun 2026 berperan dalam kerangka tata cara dan mekanisme pembayaran, sedangkan KEP-239/PJ/2026 digunakan untuk menilai apakah sanksi tersebut termasuk kebijakan khusus.
Kesalahan Memahami Hubungan Kedua Aturan
Kesalahan pertama adalah menganggap PMK 71 Tahun 2026 secara otomatis menghapus seluruh sanksi administratif.
Padahal, PMK tersebut merupakan perubahan tata cara dan memberikan dasar bagi kebijakan khusus, bukan keputusan penghapusan otomatis untuk seluruh denda pajak.
Kesalahan kedua adalah menganggap KEP-239/PJ/2026 dapat digunakan tanpa memenuhi PMK 118 Tahun 2024 yang telah diubah.
Padahal, keputusan DJP secara tegas merujuk pada Pasal 23 dan Pasal 24.
Kesalahan lainnya adalah salah memahami pembayaran pokok pajak sebagai penghapusan sanksi. Padahal, keduanya merupakan hal berbeda.
Ada pula Wajib Pajak yang menganggap seluruh jenis sanksi memperoleh persentase pengurangan sama, padahal KEP-239/PJ/2026 mempunyai lampiran yang mengatur besaran dan persyaratan khusus.
Terakhir, tidak sedikit yang mencampuradukkan batas pembayaran pada tahun 2027 dengan batas penyampaian permohonan pada tahun 2028.
Untuk menghindari kesalahan tersebut, tax staff sebaiknya memeriksa setiap objek sanksi berdasarkan ketentuan umum dan kebijakan khusus secara berurutan.
Kesimpulan
PMK 71 Tahun 2026 dan KEP-239/PJ/2026 merupakan dua aturan yang saling berkaitan, tetapi mempunyai fungsi berbeda.
PMK 71 Tahun 2026 mengubah sejumlah ketentuan dalam PMK 118 Tahun 2024, termasuk mekanisme penghitungan pembayaran utang pajak dan penambahan Pasal 27A mengenai kebijakan pengurangan atau penghapusan sanksi untuk mendukung perekonomian nasional.
Sementara itu, KEP-239/PJ/2026 merupakan kebijakan khusus DJP yang mengatur kategori sanksi, periode pemenuhan kewajiban, persyaratan tambahan, serta besaran fasilitas yang dijelaskan dalam lampiran keputusan.
Wajib Pajak yang ingin memanfaatkan KEP-239/PJ/2026 tetap harus memenuhi ketentuan dalam PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Karena itu, kedua aturan sebaiknya dibaca secara bersamaan.
Bagi tax staff dan Wajib Pajak, langkah terbaik adalah memeriksa terlebih dahulu jenis sanksi dan posisi pembayaran, kemudian mencocokkan persyaratan umum dengan kategori fasilitas khusus yang tersedia.
Dengan memahami hubungan tersebut, Wajib Pajak dapat menghindari kesalahan dalam menentukan dasar permohonan dan mengambil keputusan penyelesaian kewajiban perpajakan secara lebih tepat.
FAQ: KEP-239/PJ/2026 dan PMK 71 Tahun 2026
PMK 71/2026 mengubah tata cara dalam PMK 118/2024, sedangkan KEP-239/PJ/2026 menetapkan fasilitas khusus pengurangan atau penghapusan sanksi administratif.
Ya. KEP-239/PJ/2026 diterbitkan antara lain untuk melaksanakan Pasal 27A PMK 118/2024 sebagaimana diubah dengan PMK 71/2026.
PMK 71/2026 mulai berlaku pada 2 Oktober 2026, sedangkan KEP-239/PJ/2026 mulai berlaku pada 8 Oktober 2026.
Tidak. Peraturan tersebut mengubah ketentuan tata cara dan memberikan dasar bagi kebijakan khusus, tetapi tidak menghapus seluruh sanksi secara otomatis.
Tidak. Diktum KEEMPAT KEP-239/PJ/2026 mensyaratkan pemenuhan Pasal 23 dan Pasal 24 PMK 118/2024 sebagaimana diubah dengan PMK 71/2026.
Dalam ketentuan terkait, pembayaran diperhitungkan terlebih dahulu terhadap pokok pajak yang belum atau kurang dibayar, kemudian terhadap sanksi administratif apabila terdapat kelebihan pembayaran.
Tidak. Pembayaran pokok dapat menjadi persyaratan, tetapi pengurangan atau penghapusan sanksi tetap harus mengikuti ketentuan dan keputusan DJP.
Tidak. KEP-239/PJ/2026 mengatur kategori khusus yang mempunyai batasan jenis sanksi, periode, dan persyaratan tersendiri.
Permohonan harus disampaikan paling lambat 1 Oktober 2028, dengan tetap memperhatikan tenggat pemenuhan kewajiban menurut masing-masing kategori.
Untuk memahami prosedur dan persyaratan umum, baca PMK 118/2024 sebagaimana diubah dengan PMK 71/2026. Setelah itu, gunakan KEP-239/PJ/2026 untuk menilai kategori, besaran, dan persyaratan fasilitas khusus.