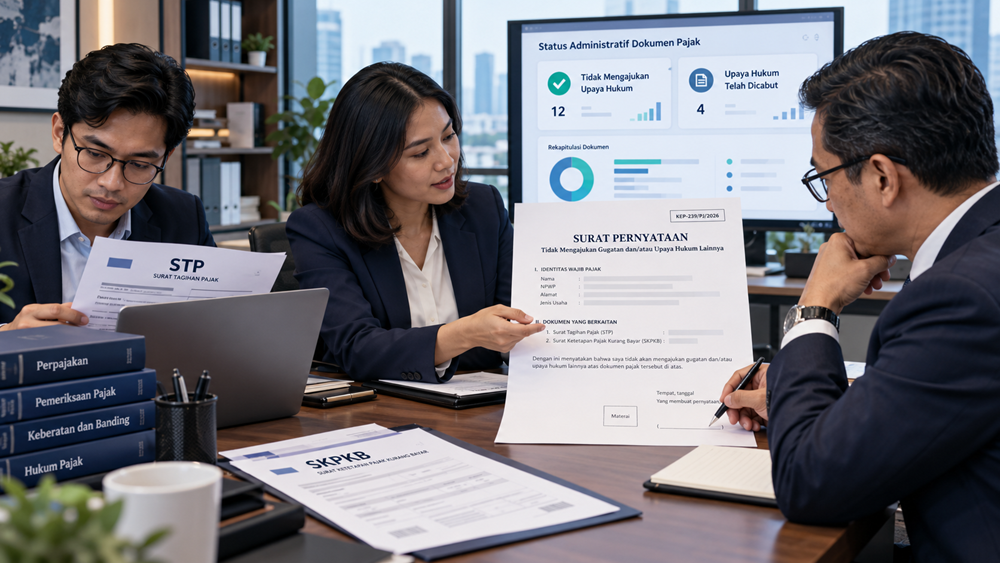

Wajib Pajak yang ingin mengajukan pengurangan atau penghapusan sanksi administrasi berdasarkan KEP-239/PJ/2026 perlu menyiapkan sejumlah dokumen. Salah satunya adalah Surat Pernyataan Tidak Mengajukan Gugatan dan/atau Upaya Hukum Lainnya.
Sekilas, dokumen ini terlihat sederhana. Wajib Pajak hanya perlu menyatakan bahwa dirinya tidak sedang mengajukan upaya hukum yang berkaitan dengan kewajiban perpajakan yang dimohonkan pengurangan sanksinya.
Namun, dalam praktiknya, persoalan tidak selalu sesederhana itu.
Bagaimana jika perusahaan pernah mengajukan keberatan atas SKPKB? Apakah tetap boleh membuat surat pernyataan tidak mengajukan upaya hukum? Bagaimana jika gugatan sudah diajukan tetapi kemudian dicabut? Siapa yang harus menandatangani surat tersebut?
Pertanyaan-pertanyaan ini penting karena kesalahan membuat pernyataan dapat menyebabkan dokumen tidak sesuai dengan keadaan sebenarnya.
Apalagi, KEP-239/PJ/2026 secara khusus mengatur ketentuan mengenai tidak adanya gugatan atau upaya hukum lainnya sebagai bagian dari persyaratan pengurangan atau penghapusan sanksi administratif.
Melalui artikel ini, kita akan membahas kapan surat pernyataan diperlukan, apa perbedaannya dengan surat pencabutan upaya hukum, siapa yang berwenang menandatangani, serta contoh surat yang dapat digunakan sebagai referensi.
Apa Itu Surat Pernyataan Tidak Mengajukan Upaya Hukum Pajak?
Surat Pernyataan Tidak Mengajukan Gugatan dan/atau Upaya Hukum Lainnya merupakan dokumen yang berisi pernyataan Wajib Pajak mengenai tidak adanya gugatan atau upaya hukum lainnya yang relevan dengan objek permohonan pengurangan atau penghapusan sanksi administrasi.
Dalam konteks KEP-239/PJ/2026, surat ini menjadi salah satu dokumen yang harus dilampirkan oleh Wajib Pajak yang tidak mengajukan gugatan dan/atau upaya hukum lainnya.
Tujuannya adalah memastikan bahwa pengajuan fasilitas pengurangan atau penghapusan sanksi sesuai dengan kondisi hukum yang sedang dihadapi Wajib Pajak.
Sebagai contoh, sebuah perusahaan memiliki Surat Tagihan Pajak (STP) yang masih memuat sanksi administratif belum dilunasi.
Perusahaan ingin memperoleh pengurangan sanksi berdasarkan KEP-239/PJ/2026. Setelah diperiksa, ternyata perusahaan tidak sedang mengajukan gugatan atau upaya hukum lainnya terkait objek permohonan tersebut.
Dalam kondisi demikian, perusahaan perlu menyiapkan surat pernyataan sesuai persyaratan keputusan.
Namun, surat pernyataan tersebut bukan pengganti surat permohonan pengurangan sanksi. Keduanya mempunyai fungsi yang berbeda.
Dasar Hukum Surat Pernyataan Tidak Mengajukan Upaya Hukum
Dasar hukumnya terdapat dalam Diktum KEEMPAT huruf a Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026.
Ketentuan tersebut mensyaratkan bahwa Wajib Pajak yang tidak mengajukan gugatan dan/atau upaya hukum lainnya melampirkan surat pernyataan yang ditandatangani di atas meterai.
Untuk Wajib Pajak orang pribadi, surat ditandatangani oleh Wajib Pajak yang bersangkutan. Sementara itu, untuk Wajib Pajak badan, penandatangan adalah wakil Wajib Pajak.
Diktum KELIMA kemudian menegaskan bahwa contoh format surat pernyataan tersebut tercantum dalam lampiran KEP-239/PJ/2026.
Selain itu, Diktum KEEMPAT juga merujuk pada Pasal 23 dan Pasal 24 PMK Nomor 118 Tahun 2024 sebagaimana telah diubah dengan PMK Nomor 71 Tahun 2026.
Artinya, persyaratan mengenai status upaya hukum tidak hanya perlu dibaca berdasarkan KEP-239/PJ/2026, tetapi juga harus memperhatikan ketentuan umum permohonan pengurangan atau penghapusan sanksi administratif.
Baca juga: Syarat Penghapusan Sanksi Pajak KEP-239/PJ/2026 yang Harus Dipenuhi.
Kapan Surat Pernyataan Tidak Mengajukan Upaya Hukum Diperlukan?
Surat pernyataan ini diperlukan ketika Wajib Pajak ingin memanfaatkan fasilitas pengurangan atau penghapusan sanksi administratif berdasarkan KEP-239/PJ/2026 dan berada dalam kondisi tidak mengajukan gugatan atau upaya hukum lainnya.
Misalnya, perusahaan memiliki STP yang diterbitkan sebelum 8 Oktober 2026 dan belum menyelesaikan seluruh sanksi administrasinya.
Perusahaan kemudian memeriksa kemungkinan fasilitas berdasarkan kategori yang relevan dalam KEP-239/PJ/2026.
Apabila tidak terdapat gugatan atau upaya hukum lain yang relevan, perusahaan perlu membuat surat pernyataan sebagai salah satu dokumen pelengkap permohonan.
Hal yang sama perlu diperhatikan oleh Wajib Pajak orang pribadi yang mengajukan pengurangan sanksi berdasarkan kebijakan tersebut.
Namun, ada satu hal penting.
Pernyataan tidak mengajukan upaya hukum harus sesuai dengan keadaan sebenarnya. Jangan membuat pernyataan bahwa tidak pernah ada proses hukum jika faktanya terdapat permohonan atau sengketa yang masih berjalan dan relevan dengan objek yang dimohonkan.
Karena itu, sebelum surat ditandatangani, tax staff sebaiknya memeriksa terlebih dahulu riwayat penyelesaian kewajiban perpajakan yang bersangkutan.
Bagaimana Jika Wajib Pajak Sudah Mengajukan Gugatan?
KEP-239/PJ/2026 juga mengatur kondisi ketika Wajib Pajak sebelumnya telah mengajukan gugatan atau upaya hukum lainnya.
Ketentuan tersebut terdapat dalam Diktum KEEMPAT huruf b.
Apabila gugatan atau upaya hukum lainnya telah diajukan tetapi kemudian dicabut, Wajib Pajak harus melampirkan surat permohonan pencabutan gugatan atau upaya hukum tersebut sesuai ketentuan.
Artinya, terdapat perbedaan dokumen yang harus disiapkan antara Wajib Pajak yang tidak mengajukan upaya hukum dan Wajib Pajak yang sudah mengajukan tetapi kemudian mencabutnya.
Sebagai contoh, PT Karya Sejahtera mengajukan gugatan terkait keputusan perpajakan tertentu.
Dalam perkembangannya, perusahaan mempertimbangkan pemanfaatan fasilitas pengurangan sanksi berdasarkan KEP-239/PJ/2026.
Jika perusahaan telah menempuh gugatan, perusahaan tidak boleh langsung membuat surat pernyataan yang mengabaikan keberadaan gugatan tersebut.
Perusahaan harus memeriksa terlebih dahulu apakah pengajuan dan pencabutannya memenuhi ketentuan yang berlaku.
Perlu dipahami bahwa pencabutan gugatan bukan tindakan administratif biasa. Keputusan tersebut dapat membawa akibat hukum bagi Wajib Pajak.
Karena itu, sebelum mencabut gugatan, perusahaan sebaiknya mengevaluasi nilai pokok pajak yang dipersoalkan, kemungkinan hasil sengketa, serta konsekuensi hukum dari pencabutan.
Apakah Keberatan Pajak Sama dengan Gugatan?
Tidak. Keberatan dan gugatan merupakan mekanisme penyelesaian sengketa atau persoalan perpajakan yang berbeda.
Keberatan pajak umumnya berkaitan dengan ketidaksetujuan Wajib Pajak terhadap materi ketetapan pajak atau pemotongan dan pemungutan pajak tertentu, sesuai objek yang diatur dalam UU KUP.
Sementara itu, gugatan mempunyai objek dan tata cara tersendiri berdasarkan ketentuan peradilan pajak.
Dalam permohonan pengurangan atau penghapusan sanksi, status keberatan tetap penting meskipun istilah yang digunakan dalam surat pernyataan KEP-239/PJ/2026 adalah gugatan dan/atau upaya hukum lainnya.
Mengapa demikian?
Karena Pasal 23 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026 juga mengatur kondisi pengajuan keberatan, pencabutan keberatan, dan permohonan administratif lain yang berkaitan dengan objek permohonan.
Dengan demikian, Wajib Pajak tidak boleh menyimpulkan bahwa surat pernyataan tidak mengajukan gugatan sudah cukup untuk memenuhi seluruh persyaratan apabila masih terdapat keberatan yang sedang diproses.
Keduanya harus diperiksa secara terpisah sesuai aturan.
Siapa yang Harus Menandatangani Surat Pernyataan?
Berdasarkan KEP-239/PJ/2026, penandatangan surat pernyataan dibedakan menurut status Wajib Pajak.
Untuk Wajib Pajak orang pribadi, surat ditandatangani oleh Wajib Pajak yang bersangkutan.
Untuk Wajib Pajak badan, surat ditandatangani oleh wakil Wajib Pajak yang berwenang sesuai ketentuan perpajakan.
Misalnya, jika PT Maju Bersama mengajukan pengurangan sanksi, tax staff dapat membantu menyiapkan draf surat dan memeriksa kelengkapannya.
Namun, surat pernyataan tersebut harus ditandatangani oleh wakil Wajib Pajak badan yang memenuhi kewenangan berdasarkan ketentuan.
Perusahaan juga harus memperhatikan kewajiban penandatanganan di atas meterai.
Karena itu, jangan langsung meminta staf accounting atau tax staff menandatangani surat hanya karena mereka yang menyiapkan dokumennya.
Informasi Apa Saja yang Perlu Dicantumkan?
Pada prinsipnya, surat pernyataan harus dapat menunjukkan identitas pihak yang membuat pernyataan dan keterkaitannya dengan permohonan pengurangan atau penghapusan sanksi.
Untuk membantu pemeriksaan internal, tax staff dapat menyiapkan informasi berupa nama penandatangan, NPWP, alamat, dan jabatan apabila mewakili Wajib Pajak badan.
Selain itu, perlu disiapkan identitas Wajib Pajak yang diwakili serta informasi mengenai STP atau SKP yang menjadi objek permohonan jika diperlukan dalam format yang berlaku.
Bagian terpenting adalah pernyataan mengenai tidak adanya gugatan atau upaya hukum lainnya sesuai ketentuan.
Surat juga perlu memuat tempat dan tanggal pembuatan, tanda tangan, nama penandatangan, serta meterai.
Namun, susunan dan rincian kolom untuk pengajuan sebenarnya harus mengikuti contoh format resmi yang terdapat dalam lampiran KEP-239/PJ/2026.
Contoh Kasus: Perusahaan Tidak Sedang Mengajukan Upaya Hukum
PT Maju Sejahtera menerima STP pada Juli 2026. Dalam STP tersebut terdapat sanksi administrasi sebesar Rp20 juta yang belum dilunasi.
Setelah terbitnya KEP-239/PJ/2026, perusahaan melakukan pemeriksaan dan menemukan bahwa sanksi tersebut berpotensi termasuk kategori fasilitas untuk STP yang diterbitkan sebelum 8 Oktober 2026.
Tax staff kemudian memeriksa apakah perusahaan pernah mengajukan keberatan, gugatan, atau upaya administratif lainnya terkait kewajiban yang menjadi objek permohonan.
Dari hasil pemeriksaan, tidak ditemukan proses hukum yang masih berjalan atau kondisi lain yang menyebabkan perusahaan tidak memenuhi persyaratan terkait.
Perusahaan kemudian menyiapkan surat pernyataan tidak mengajukan gugatan dan/atau upaya hukum lainnya.
Surat tersebut ditandatangani di atas meterai oleh wakil Wajib Pajak badan.
Setelah persyaratan pembayaran, surat pernyataan kekhilafan, dan dokumen lainnya diperiksa, perusahaan dapat menyiapkan permohonan pengurangan atau penghapusan sanksi sesuai prosedur.
Contoh ini menunjukkan bahwa surat pernyataan merupakan bagian dari pemeriksaan kelayakan dan kelengkapan berkas, bukan dokumen yang berdiri sendiri.
Apakah Surat Pernyataan Ini Menjamin Penghapusan Sanksi?
Tidak.
Meskipun surat pernyataan telah dibuat dan ditandatangani sesuai ketentuan, pengurangan atau penghapusan sanksi tidak otomatis diberikan.
KEP-239/PJ/2026 juga mensyaratkan bahwa jenis sanksi yang diajukan termasuk kategori fasilitas.
Selain itu, terdapat ketentuan mengenai pembayaran atau penyetoran pajak, batas waktu, surat pernyataan kekhilafan atau bukan karena kesalahan Wajib Pajak, serta sanksi yang belum dibayar atau belum dilunasi.
DJP tetap melakukan penelitian terhadap permohonan sesuai ketentuan yang berlaku.
Karena itu, perusahaan sebaiknya tidak beranggapan bahwa surat pernyataan merupakan satu-satunya dokumen yang diperlukan.
Sampai Kapan Surat Pernyataan Harus Disampaikan?
Surat pernyataan menjadi bagian dari kelengkapan permohonan pengurangan atau penghapusan sanksi administratif berdasarkan KEP-239/PJ/2026.
Batas akhir penyampaian permohonan adalah 1 Oktober 2028.
Namun, Wajib Pajak perlu membedakan batas permohonan tersebut dengan batas pemenuhan kewajiban perpajakan.
Untuk sebagian besar kategori, terdapat batas penting pada 30 Juni 2027. Sementara itu, kategori tertentu mengenai hasil pemeriksaan harta dalam konteks Program Pengungkapan Sukarela mempunyai batas khusus sampai 31 Desember 2027.
Artinya, surat pernyataan tidak boleh dipersiapkan tanpa terlebih dahulu memastikan bahwa persyaratan pembayaran atau pelaporan telah dipenuhi dalam periode yang berlaku.
Baca juga: Batas Waktu Fasilitas KEP-239/PJ/2026: Pahami Setiap Tenggat.
Kesalahan yang Perlu Dihindari Saat Membuat Surat Pernyataan
Kesalahan pertama adalah membuat surat pernyataan tanpa memeriksa riwayat keberatan, gugatan, atau upaya hukum lainnya.
Kesalahan kedua adalah menggunakan format yang tidak sesuai dengan dokumen resmi dalam lampiran keputusan.
Kesalahan berikutnya adalah surat ditandatangani oleh pihak yang belum dipastikan memiliki kewenangan.
Selain itu, Wajib Pajak perlu menghindari pernyataan yang terlalu luas dan tidak sesuai dengan kondisi sebenarnya.
Misalnya, perusahaan menuliskan bahwa tidak pernah menempuh upaya hukum apa pun, padahal pernah mengajukan gugatan yang berkaitan dengan objek permohonan.
Jika pernah terdapat gugatan tetapi telah dicabut, kondisi tersebut harus diperlakukan sesuai ketentuan mengenai dokumen pencabutan, bukan disamarkan melalui pernyataan yang tidak benar.
Bagi tax staff, pemeriksaan sederhana terhadap arsip surat keberatan, keputusan DJP, surat gugatan, dan dokumen pengadilan pajak dapat membantu mencegah kesalahan.
Unduh Surat Pernyataan Tidak Mengajukan upaya Hukum
Silahkan unduh dengan mengisi formulir berikutm, dan sebelum mengunduh pastikan anda sudah login menggunakan akun google dibrowser sehingga file langsung bisa tercopy di google drive anda
Kesimpulan
Surat Pernyataan Tidak Mengajukan Gugatan dan/atau Upaya Hukum Lainnya merupakan salah satu dokumen yang dipersyaratkan dalam pengajuan pengurangan atau penghapusan sanksi administratif berdasarkan KEP-239/PJ/2026.
Dasar hukumnya terdapat dalam Diktum KEEMPAT huruf a, sedangkan contoh formatnya diatur dalam lampiran keputusan.
Surat ini diperlukan bagi Wajib Pajak yang tidak mengajukan gugatan atau upaya hukum lainnya dalam konteks permohonan yang diajukan.
Apabila Wajib Pajak sebelumnya telah mengajukan gugatan atau upaya hukum kemudian mencabutnya, berlaku ketentuan berbeda mengenai lampiran surat permohonan pencabutan.
Bagi Wajib Pajak badan, surat pernyataan harus ditandatangani di atas meterai oleh wakil Wajib Pajak yang berwenang.
Hal yang terpenting, pernyataan harus dibuat sesuai keadaan sebenarnya dan tidak boleh digunakan untuk menutupi upaya hukum yang masih berlangsung.
Dengan menyiapkan dokumen secara benar, Wajib Pajak dapat mengurangi risiko kesalahan administratif ketika memanfaatkan fasilitas pengurangan atau penghapusan sanksi berdasarkan KEP-239/PJ/2026.
FAQ: Surat Pernyataan Tidak Mengajukan Upaya Hukum Pajak
Surat tersebut merupakan pernyataan Wajib Pajak mengenai tidak adanya gugatan atau upaya hukum lainnya yang relevan, sebagai salah satu persyaratan permohonan pengurangan atau penghapusan sanksi administratif berdasarkan KEP-239/PJ/2026.
Bagi Wajib Pajak yang tidak mengajukan gugatan atau upaya hukum lainnya dan memanfaatkan fasilitas KEP-239/PJ/2026, surat pernyataan tersebut dipersyaratkan dalam Diktum KEEMPAT huruf a.
Dasar hukumnya adalah Diktum KEEMPAT huruf a dan Diktum KELIMA KEP-239/PJ/2026, serta ketentuan terkait dalam PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026.
Ya. KEP-239/PJ/2026 mensyaratkan surat tersebut ditandatangani di atas meterai oleh pihak yang berwenang.
Wakil Wajib Pajak badan sesuai kewenangan yang berlaku.
Jika gugatan atau upaya hukum lainnya telah diajukan tetapi kemudian dicabut, diperlukan dokumen pencabutan sesuai Diktum KEEMPAT huruf b. Status hukum dan persyaratannya perlu diperiksa terlebih dahulu.
Tidak. Keberatan dan gugatan merupakan mekanisme berbeda. Namun, status keberatan juga perlu diperiksa karena dapat memengaruhi persyaratan permohonan pengurangan sanksi.
Tidak. Surat pernyataan tidak mengajukan upaya hukum menjelaskan status proses hukum, sedangkan surat pernyataan kekhilafan atau bukan karena kesalahan berkaitan dengan alasan timbulnya sanksi.
Tidak. Seluruh kategori dan persyaratan fasilitas tetap harus dipenuhi, dan permohonan diproses sesuai ketentuan.
Surat pernyataan menjadi bagian dari permohonan berdasarkan KEP-239/PJ/2026 yang harus disampaikan paling lambat 1 Oktober 2028, dengan tetap memperhatikan tenggat dan persyaratan lainnya.