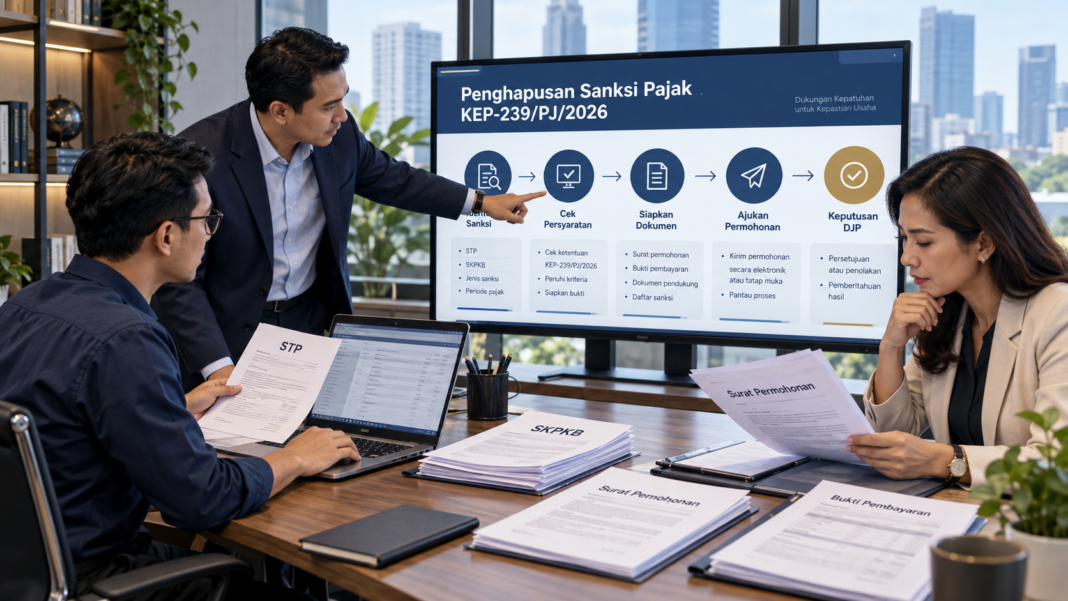

Mempunyai Surat Tagihan Pajak (STP) atau Surat Ketetapan Pajak (SKP) dengan sanksi administrasi yang belum dibayar? Jangan terburu-buru menganggap seluruh sanksi tersebut harus dilunasi tanpa terlebih dahulu memeriksa ketentuan yang berlaku.
Melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026, Wajib Pajak diberikan kesempatan untuk memperoleh pengurangan atau penghapusan sanksi administrasi tertentu.
Kebijakan ini dapat dimanfaatkan dalam berbagai kondisi. Mulai dari keterlambatan menyampaikan SPT, pembetulan SPT secara sukarela, keterlambatan pembayaran pajak, hingga sanksi yang tercantum dalam STP atau SKP.
Namun, fasilitas tersebut tidak diberikan secara otomatis.
Wajib Pajak harus memastikan bahwa sanksinya termasuk dalam kategori yang memperoleh fasilitas, memenuhi ketentuan pembayaran, dan menyampaikan permohonan sesuai persyaratan yang berlaku.
Lantas, bagaimana cara mengajukan penghapusan sanksi pajak berdasarkan KEP-239/PJ/2026? Dokumen apa saja yang perlu disiapkan? Apakah permohonan dapat dilakukan melalui Coretax?
Berikut panduan yang dapat digunakan oleh tax staff perusahaan maupun Wajib Pajak orang pribadi.
Apakah Penghapusan Sanksi Pajak KEP-239/PJ/2026 Harus Diajukan?
Ya. Wajib Pajak harus menyampaikan permohonan untuk memanfaatkan fasilitas pengurangan atau penghapusan sanksi administratif berdasarkan KEP-239/PJ/2026.
Ketentuan tersebut terdapat dalam Diktum KETIGA yang menetapkan bahwa permohonan disampaikan kepada Direktur Jenderal Pajak paling lambat 1 Oktober 2028.
Dengan demikian, terbitnya KEP-239/PJ/2026 tidak berarti seluruh denda pajak dalam STP atau SKP secara otomatis dihapus.
Sebagai contoh, PT Maju Sejahtera mempunyai STP dengan sanksi administrasi sebesar Rp25 juta. Perusahaan tidak dapat langsung menganggap kewajiban tersebut telah hilang hanya karena kebijakan penghapusan sanksi mulai berlaku.
Perusahaan harus terlebih dahulu memeriksa jenis sanksi, tanggal penerbitan STP, posisi pembayaran, serta pemenuhan persyaratan lainnya.
Apabila seluruh ketentuan terpenuhi, barulah perusahaan dapat menyampaikan permohonan pengurangan atau penghapusan sanksi kepada DJP.
Baca juga: Apakah Semua Denda Pajak Otomatis Dihapus Berdasarkan KEP-239/PJ/2026?
Dasar Hukum Pengajuan Penghapusan Sanksi Pajak
Tata cara pengajuan pengurangan atau penghapusan sanksi administratif berdasarkan KEP-239/PJ/2026 berkaitan dengan beberapa peraturan.
Pertama, Pasal 36 ayat (1) huruf a Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan memberikan kewenangan kepada Direktur Jenderal Pajak untuk mengurangkan atau menghapuskan sanksi administratif dalam kondisi yang ditentukan.
Kedua, PMK Nomor 118 Tahun 2024 mengatur tata cara pengajuan dan penyelesaian permohonan pengurangan atau penghapusan sanksi administratif.
Ketiga, PMK Nomor 71 Tahun 2026 mengubah sejumlah ketentuan dalam PMK 118 Tahun 2024, termasuk mengenai pembayaran pajak dan persyaratan permohonan.
Keempat, KEP-239/PJ/2026 mengatur kebijakan khusus mengenai kategori sanksi yang mendapat fasilitas, periode pemenuhan kewajiban, persyaratan tambahan, serta batas waktu pengajuan permohonan.
Oleh karena itu, Wajib Pajak tidak cukup hanya membaca KEP-239/PJ/2026. Tata cara permohonannya juga harus memperhatikan ketentuan Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Langkah 1: Periksa Apakah Sanksi Termasuk Fasilitas KEP-239/PJ/2026
Sebelum menyiapkan permohonan, hal pertama yang harus dilakukan adalah mengidentifikasi jenis sanksi yang dimiliki.
KEP-239/PJ/2026 mengatur tujuh kategori fasilitas pengurangan atau penghapusan sanksi administratif.
Kategori tersebut mencakup keterlambatan pelaporan SPT, pembetulan SPT secara sukarela, keterlambatan pembayaran atau penyetoran pajak, sanksi dalam SKP dan STP tertentu, serta sanksi terkait hasil pemeriksaan harta dalam konteks Program Pengungkapan Sukarela.
Masing-masing kategori memiliki persyaratan yang tidak selalu sama.
Misalnya, perusahaan yang terlambat menyampaikan SPT Tahunan PPh Badan Tahun Pajak 2025 perlu memeriksa persyaratan kategori pertama.
Sementara itu, perusahaan yang memiliki STP yang diterbitkan sebelum 8 Oktober 2026 perlu memeriksa ketentuan kategori kelima.
Jika perusahaan menerima SKPKB hasil pemeriksaan pada tahun 2027, ketentuannya dapat berbeda lagi.
Karena itu, jangan langsung mengajukan permohonan hanya berdasarkan informasi bahwa seluruh denda pajak dapat dihapus.
Pastikan terlebih dahulu kategori fasilitasnya dengan memeriksa nomor dan tanggal dokumen, jenis sanksi, masa atau tahun pajak, serta ketentuan khusus yang berlaku.
Baca juga: Jenis Sanksi yang Mendapat Fasilitas KEP-239/PJ/2026: Cek Kategorinya.
Langkah 2: Periksa Pokok Pajak dan Sanksi yang Belum Dibayar
Setelah mengetahui kategori fasilitas yang sesuai, langkah berikutnya adalah memeriksa posisi pembayaran.
Dalam sejumlah kategori KEP-239/PJ/2026, pembayaran pokok pajak merupakan persyaratan penting untuk memperoleh pengurangan atau penghapusan sanksi.
Namun, ketentuan pembayaran tidak boleh disamaratakan.
Ada kategori yang mensyaratkan pelunasan pokok pajak, sedangkan kategori lainnya mengatur pembayaran pokok pajak, utang pajak, dan/atau sebagian sanksi administratif sesuai persyaratan khusus.
Sebagai contoh, PT Sentosa menerima SKPKB dengan pokok pajak kurang bayar sebesar Rp100 juta dan sanksi administratif sebesar Rp30 juta.
Perusahaan perlu memeriksa apakah pokok pajak tersebut telah dilunasi dan apakah tanggal pembayarannya masih memenuhi periode yang ditentukan.
Apabila termasuk kategori keempat, misalnya, pokok pajak terkait harus dibayar paling lambat 30 Juni 2027.
Selain itu, perusahaan harus mengetahui berapa sanksi administratif yang masih belum dilunasi.
Hal ini penting karena Diktum KEEMPAT huruf d KEP-239/PJ/2026 mengatur bahwa pengurangan atau penghapusan hanya diberikan atas sanksi administratif yang belum dibayar atau belum dilunasi.
Dengan demikian, perusahaan sebaiknya menyusun rekonsiliasi yang memisahkan pokok pajak, sanksi administrasi, pembayaran yang telah dilakukan, dan saldo yang masih terutang.
Rekonsiliasi tersebut dapat membantu memastikan bahwa nilai yang dimohonkan sesuai dengan kondisi sebenarnya.
Langkah 3: Periksa Status Keberatan, Gugatan, dan Upaya Hukum
Langkah berikutnya adalah memeriksa apakah Wajib Pajak sedang menempuh upaya hukum atau permohonan administratif lain yang berkaitan dengan ketetapan atau tagihan pajak.
Hal ini penting karena KEP-239/PJ/2026 memberikan persyaratan tambahan mengenai gugatan atau upaya hukum lainnya.
Bagi Wajib Pajak yang tidak mengajukan gugatan atau upaya hukum lainnya, diperlukan surat pernyataan sesuai ketentuan.
Sementara itu, apabila Wajib Pajak sebelumnya telah mengajukan gugatan atau upaya hukum lainnya dan telah mencabutnya, diperlukan dokumen pencabutan sebagaimana diatur.
Selain ketentuan tersebut, Pasal 23 PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026 juga mengatur persyaratan mengenai keberatan, permohonan pengurangan atau pembatalan SKP atau STP, dan mekanisme lainnya.
Misalnya, perusahaan mempunyai SKPKB yang sedang diajukan keberatan karena terdapat perbedaan pendapat atas hasil pemeriksaan.
Perusahaan tidak sebaiknya langsung mencabut keberatan tersebut hanya untuk mengejar pengurangan sanksi.
Sebelum mengambil keputusan, perusahaan perlu mengevaluasi apakah sengketa berkaitan dengan pokok pajak, besarnya potensi koreksi, serta akibat hukum dari pencabutan upaya hukum.
Jika pokok pajak yang disengketakan cukup besar, keputusan untuk mencabut keberatan dapat mempunyai konsekuensi keuangan yang lebih signifikan daripada jumlah sanksi yang berpotensi dikurangi.
Langkah 4: Siapkan Surat Permohonan Pengurangan atau Penghapusan Sanksi
Setelah kategori dan persyaratan diperiksa, Wajib Pajak dapat mulai menyiapkan surat permohonan.
Berdasarkan tata cara pengurangan atau penghapusan sanksi administratif, permohonan harus dibuat secara tertulis dalam bahasa Indonesia.
Permohonan memuat jumlah sanksi administratif menurut Wajib Pajak disertai alasan pengajuan.
Dalam praktiknya, surat permohonan sebaiknya memuat identitas Wajib Pajak, NPWP, nomor dan tanggal STP atau SKP yang menjadi objek, nilai sanksi yang dimohonkan, dasar hukum permohonan, dan penjelasan mengenai kondisi yang menyebabkan timbulnya sanksi.
Untuk permohonan atas sanksi dalam STP atau SKP, satu permohonan diajukan untuk satu dokumen sesuai ketentuan.
Artinya, apabila perusahaan mempunyai tiga STP yang berbeda, masing-masing dokumen perlu diperiksa dan diajukan dengan tata cara yang sesuai.
Surat permohonan harus ditandatangani oleh pihak yang berwenang, yaitu Wajib Pajak, wakil Wajib Pajak, atau kuasa sesuai ketentuan.
Hal yang perlu diperhatikan adalah penggunaan dasar hukum dan alasan yang benar. Jangan sekadar menyalin surat permohonan perusahaan lain tanpa menyesuaikannya dengan kondisi sebenarnya.
Langkah 5: Siapkan Surat Pernyataan yang Dipersyaratkan
KEP-239/PJ/2026 mensyaratkan dokumen tambahan yang harus diperhatikan oleh Wajib Pajak.
Dokumen pertama adalah surat pernyataan tidak mengajukan gugatan atau upaya hukum lainnya, bagi Wajib Pajak yang berada dalam kondisi tersebut.
Dokumen kedua adalah surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Surat pernyataan tersebut ditandatangani di atas meterai oleh Wajib Pajak orang pribadi atau wakil Wajib Pajak badan sebagaimana diatur dalam Diktum KEEMPAT.
Jika sebelumnya terdapat gugatan atau upaya hukum lain yang telah dicabut, Wajib Pajak perlu menyiapkan surat permohonan pencabutannya sesuai ketentuan.
Contoh format surat pernyataan diatur dalam lampiran KEP-239/PJ/2026.
Untuk Wajib Pajak badan, sebaiknya dokumen terlebih dahulu diperiksa oleh tax manager atau pihak yang bertanggung jawab terhadap administrasi perpajakan sebelum ditandatangani.
Pastikan seluruh informasi dalam surat pernyataan sesuai dengan fakta dan dapat dipertanggungjawabkan.
Langkah 6: Lengkapi Dokumen Pendukung
Selain surat permohonan dan surat pernyataan, Wajib Pajak sebaiknya menyiapkan dokumen pendukung yang relevan.
Untuk kasus yang berkaitan dengan STP atau SKP, dokumen penting antara lain salinan surat tagihan atau ketetapan, bukti pembayaran pajak, serta rekonsiliasi komponen pokok pajak dan sanksi.
Jika permohonan berkaitan dengan pembetulan SPT, simpan dokumen SPT sebelum dan setelah pembetulan serta bukti pembayaran kekurangan pajak.
Bagi perusahaan yang mempunyai banyak kewajiban, pembuatan satu berkas khusus untuk setiap objek permohonan dapat mempermudah proses administrasi.
Sebagai contoh, seluruh dokumen dapat dikelompokkan berdasarkan nomor STP atau SKP.
Di dalam berkas tersebut, perusahaan menyimpan surat permohonan, surat pernyataan, bukti pembayaran, kronologi, dan dokumen pendukung lainnya.
Namun, perlu dibedakan antara dokumen yang diwajibkan oleh peraturan dan dokumen tambahan untuk memperkuat penjelasan.
Kelengkapan final harus disesuaikan dengan jenis permohonan dan ketentuan dalam lampiran keputusan.
Langkah 7: Sampaikan Permohonan kepada DJP
Setelah seluruh dokumen lengkap, permohonan disampaikan kepada Direktur Jenderal Pajak melalui saluran administrasi yang berlaku.
Dalam sistem administrasi perpajakan saat ini, sejumlah layanan perpajakan dapat diakses melalui Coretax DJP. Namun, Wajib Pajak perlu memastikan bahwa jenis permohonan pengurangan atau penghapusan sanksi yang akan diajukan memang tersedia pada layanan elektronik tersebut.
Jangan langsung menganggap seluruh permohonan berdasarkan KEP-239/PJ/2026 dapat diproses melalui satu menu Coretax yang sama.
Nama layanan, jalur pengajuan, serta dokumen yang perlu diunggah harus disesuaikan dengan mekanisme yang tersedia dan ketentuan pelaksanaannya.
Apabila layanan elektronik untuk jenis permohonan tersebut tersedia, ikuti petunjuk pengajuan yang ditampilkan dalam sistem.
Jika layanan tidak tersedia atau terdapat kendala teknis, Wajib Pajak dapat meminta penjelasan melalui Kantor Pelayanan Pajak atau saluran resmi DJP mengenai prosedur penyampaian yang berlaku.
Setelah permohonan disampaikan, simpan bukti penerimaan atau tanda terima elektronik sebagai arsip.
Bagi perusahaan, bukti tersebut sebaiknya dicatat dalam daftar pemantauan permohonan agar prosesnya dapat ditelusuri.
Langkah 8: Pantau Proses Penelitian dan Keputusan DJP
Permohonan yang telah disampaikan tidak berarti sanksi langsung dihapus.
DJP akan melakukan penelitian terhadap pemenuhan persyaratan dan alasan permohonan sesuai ketentuan.
Untuk mekanisme umum pengurangan atau penghapusan sanksi administrasi, DJP menjelaskan bahwa permohonan diproses paling lama enam bulan sejak permohonan diterima lengkap.
Selama proses berlangsung, Wajib Pajak perlu memastikan bahwa dokumen dan keterangan yang diperlukan dapat tersedia apabila diminta.
Hasil permohonan dapat berupa pengabulan seluruhnya, pengabulan sebagian, atau penolakan.
Apabila permohonan dikabulkan, perusahaan perlu melakukan rekonsiliasi kembali atas posisi kewajiban perpajakannya berdasarkan keputusan yang diterbitkan.
Sebaliknya, apabila permohonan ditolak, Wajib Pajak perlu memeriksa alasan dan kemungkinan pengajuan berikutnya sesuai ketentuan.
Jangan langsung menganggap sanksi telah dihapus sebelum ada keputusan yang menjadi dasar penyelesaiannya.
Bagaimana Jika Permohonan Pertama Ditolak?
Penolakan permohonan tidak selalu berarti seluruh kesempatan pengurangan atau penghapusan sanksi telah berakhir.
Dalam mekanisme umum, permohonan pengurangan atau penghapusan sanksi dapat diajukan paling banyak dua kali sesuai persyaratan yang berlaku.
Permohonan kedua harus memperhatikan batas waktu paling lama tiga bulan sejak tanggal surat keputusan atas permohonan pertama dikirim, kecuali Wajib Pajak dapat menunjukkan keadaan di luar kekuasaannya sesuai ketentuan.
Namun, untuk memanfaatkan KEP-239/PJ/2026, Wajib Pajak tetap harus memperhatikan batas akhir pengajuan khusus tanggal 1 Oktober 2028.
Oleh karena itu, perusahaan sebaiknya tidak mengabaikan tanggal pengiriman keputusan pertama.
Catat tanggal tersebut dan lakukan evaluasi atas alasan penolakan sebelum memutuskan apakah permohonan kedua dapat diajukan.
Contoh Kasus Pengajuan Penghapusan Sanksi STP
PT Karya Sejahtera menerima STP pada Juli 2026.
STP tersebut memuat kewajiban pokok pajak sebesar Rp80 juta dan sanksi administratif sebesar Rp20 juta.
Perusahaan belum menyelesaikan kewajiban tersebut sampai Oktober 2026.
Setelah mengetahui kebijakan KEP-239/PJ/2026, tax staff melakukan pemeriksaan terhadap STP dan menemukan bahwa dokumen diterbitkan sebelum 8 Oktober 2026.
Dengan demikian, perusahaan dapat menilai kemungkinan fasilitas berdasarkan kategori kelima.
Namun, langkah berikutnya bukan langsung membuat surat permohonan.
Perusahaan perlu memeriksa besarnya pembayaran yang dipersyaratkan, tanggal pelunasan, dan apakah sanksi yang dimohonkan masih belum dilunasi.
Apabila seluruh persyaratan pembayaran dipenuhi paling lambat 30 Juni 2027, perusahaan dapat melanjutkan pemeriksaan persyaratan administrasi.
Tax staff kemudian menyiapkan surat permohonan, surat pernyataan, dan dokumen pendukung sesuai ketentuan.
Setelah itu, permohonan disampaikan melalui saluran yang berlaku sebelum batas akhir tanggal 1 Oktober 2028.
Perlu diingat, contoh tersebut merupakan ilustrasi alur pengajuan, bukan jaminan bahwa sanksi Rp20 juta akan dihapus seluruhnya.
Kesalahan yang Perlu Dihindari Saat Mengajukan Penghapusan Sanksi
Kesalahan pertama yang perlu dihindari adalah mengajukan permohonan tanpa memastikan bahwa sanksi termasuk dalam kategori yang memperoleh fasilitas.
Kesalahan kedua adalah salah memahami batas waktu. Banyak Wajib Pajak hanya memperhatikan tanggal 1 Oktober 2028, padahal sejumlah kategori mensyaratkan pembayaran atau penyampaian SPT paling lambat 30 Juni 2027.
Kesalahan berikutnya adalah menganggap bahwa pelunasan pokok pajak langsung menghapus seluruh sanksi.
Padahal, pemenuhan pembayaran hanya merupakan salah satu persyaratan. Permohonan dan keputusan DJP tetap diperlukan.
Selain itu, Wajib Pajak perlu berhati-hati jika sedang mempunyai keberatan atau upaya hukum lain yang belum selesai.
Kesalahan administrasi juga dapat terjadi ketika surat pernyataan tidak sesuai ketentuan atau ditandatangani oleh pihak yang tidak berwenang.
Untuk menghindari masalah tersebut, setiap permohonan sebaiknya diperiksa kembali sebelum disampaikan.
Kesimpulan
Cara mengajukan penghapusan sanksi pajak berdasarkan KEP-239/PJ/2026 dimulai dari pemeriksaan kategori fasilitas, pemenuhan kewajiban pembayaran, penyiapan dokumen, hingga penyampaian permohonan kepada Direktur Jenderal Pajak.
Wajib Pajak harus memenuhi ketentuan KEP-239/PJ/2026 serta persyaratan dalam PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026.
Hal penting yang tidak boleh dilupakan adalah fasilitas ini tidak berlaku otomatis.
Pengurangan atau penghapusan hanya dapat diberikan terhadap sanksi administratif yang memenuhi persyaratan, termasuk ketentuan mengenai sanksi yang belum dibayar atau belum dilunasi.
Selain itu, sebagian besar kategori mempunyai batas penting sampai dengan 30 Juni 2027, sedangkan batas akhir penyampaian permohonan adalah 1 Oktober 2028.
Bagi tax staff dan Wajib Pajak, persiapan sejak awal akan membantu mengurangi risiko permohonan tidak memenuhi persyaratan dan memberikan kesempatan lebih baik untuk menyelesaikan kewajiban perpajakan sesuai ketentuan.
FAQ: Cara Mengajukan Penghapusan Sanksi Pajak KEP-239/PJ/2026
Wajib Pajak perlu memeriksa kategori sanksi, memenuhi persyaratan pembayaran, menyiapkan surat permohonan dan surat pernyataan, lalu menyampaikan permohonan kepada DJP melalui saluran yang berlaku.
Wajib Pajak perlu memeriksa ketersediaan layanan elektronik untuk jenis permohonan tersebut. Saluran pengajuan harus mengikuti prosedur yang berlaku saat permohonan disampaikan.
Untuk sejumlah kategori, pelunasan pokok pajak menjadi persyaratan penting. Jumlah dan tenggat pembayaran harus disesuaikan dengan kategori yang digunakan.
Ya. Berdasarkan ketentuan umum, permohonan dibuat secara tertulis dalam bahasa Indonesia dengan mencantumkan jumlah sanksi administratif menurut Wajib Pajak beserta alasannya.
Ya. KEP-239/PJ/2026 mensyaratkan surat pernyataan bahwa sanksi administratif timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Kebijakan khusus KEP-239/PJ/2026 hanya memberikan fasilitas terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Permohonan berdasarkan KEP-239/PJ/2026 harus disampaikan paling lambat 1 Oktober 2028, dengan tetap memperhatikan batas pemenuhan kewajiban sebelumnya.
Dalam mekanisme umum, DJP menjelaskan bahwa permohonan diproses paling lama enam bulan sejak permohonan diterima lengkap, sesuai ketentuan yang berlaku.
Dalam mekanisme umum, permohonan dapat diajukan paling banyak dua kali dengan memperhatikan persyaratan dan tenggat pengajuan kedua serta batas akhir kebijakan khusus.
Tidak. DJP tetap melakukan penelitian terhadap pemenuhan persyaratan dan alasan permohonan. Hasilnya dapat berupa pengabulan seluruhnya, sebagian, atau penolakan.