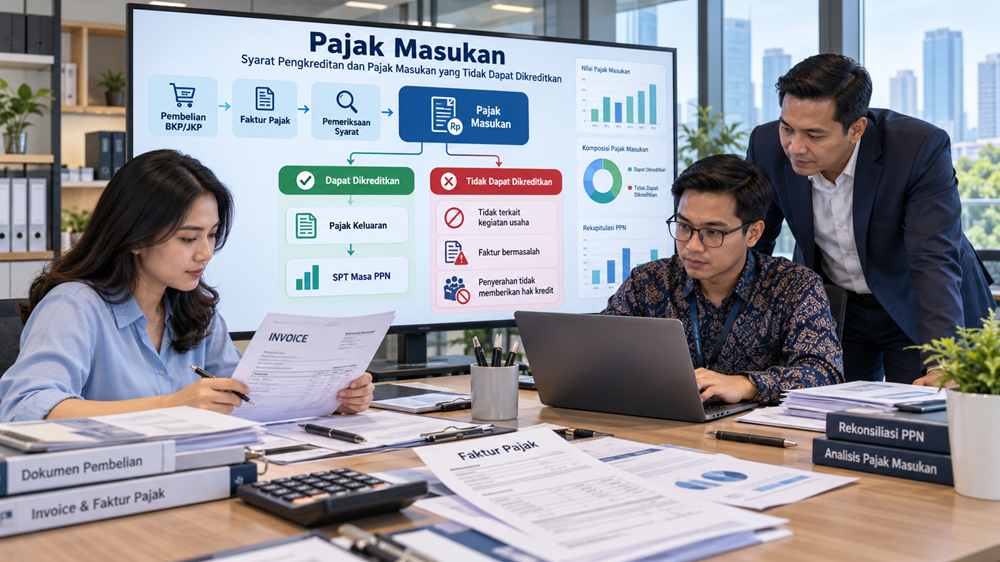

Bagi perusahaan yang sudah menjadi Pengusaha Kena Pajak (PKP), memahami Pajak Masukan sama pentingnya dengan memahami Faktur Pajak dan Pajak Keluaran.
Alasannya sederhana. Pajak Masukan dapat mengurangi jumlah PPN yang harus dibayar perusahaan.
Namun ada satu kesalahan yang cukup sering terjadi dalam praktik. Ketika perusahaan menerima Faktur Pajak dari pemasok, bagian accounting langsung menganggap seluruh PPN yang tercantum di dalamnya pasti dapat dikreditkan.
Padahal tidak selalu demikian.
Ada Pajak Masukan yang dapat dikreditkan seluruhnya. Ada yang tidak dapat dikreditkan. Ada pula kondisi ketika pengkreditannya harus dihitung menggunakan pedoman tertentu karena barang atau jasa digunakan untuk kegiatan usaha yang menghasilkan penyerahan terutang PPN sekaligus penyerahan yang tidak memberikan hak pengkreditan.
Bahkan sebuah Faktur Pajak yang secara fisik atau elektronik tersedia belum tentu otomatis memberikan hak pengkreditan apabila persyaratan material maupun formalnya tidak terpenuhi.
Karena itu, pertanyaan yang seharusnya diajukan bukan sekadar:
“Apakah perusahaan menerima Faktur Pajak?”
Pertanyaan yang lebih tepat adalah:
“Apakah PPN dalam Faktur Pajak ini memenuhi syarat untuk dikreditkan?”
Artikel ini menjadi peta besar untuk memahami Pajak Masukan, mulai dari pengertiannya, hubungannya dengan Pajak Keluaran, syarat pengkreditan, jangka waktu pengkreditan, sampai kondisi Pajak Masukan yang tidak dapat dikreditkan.
Untuk kasus yang lebih spesifik, pembahasan akan diarahkan ke artikel tersendiri agar halaman ini tetap mudah dipahami.
Apa Itu Pajak Masukan?
Pajak Masukan adalah PPN yang seharusnya sudah dibayar oleh PKP karena memperoleh Barang Kena Pajak atau Jasa Kena Pajak, melakukan impor Barang Kena Pajak, atau memanfaatkan Barang Kena Pajak Tidak Berwujud maupun Jasa Kena Pajak dari luar Daerah Pabean di dalam Daerah Pabean.
Agar lebih mudah dipahami, bayangkan sebuah perusahaan membeli bahan baku.
PT ABC membeli bahan baku dari pemasok dengan harga Rp100 juta. Atas transaksi tersebut pemasok memungut PPN Rp11 juta sesuai mekanisme PPN yang berlaku atas transaksi tersebut.
PT ABC membayar:
Harga barang = Rp100.000.000
PPN = Rp11.000.000
Total pembayaran = Rp111.000.000
Dari sisi pemasok, Rp11 juta tersebut merupakan Pajak Keluaran.
Dari sisi PT ABC sebagai pembeli, Rp11 juta tersebut merupakan Pajak Masukan.
Namun statusnya sebagai Pajak Masukan belum otomatis berarti Rp11 juta tersebut pasti dapat dikreditkan.
Perusahaan masih harus melihat apakah seluruh persyaratan pengkreditan terpenuhi.
Artikel terkait: Faktur Pajak: Panduan Lengkap Pembuatan, Kode Transaksi, Penggantian dan Pembatalan
Bagaimana Pajak Masukan Bekerja?
Untuk memahami Pajak Masukan, kita perlu melihat mekanisme PPN secara utuh.
Ketika PKP menjual Barang Kena Pajak atau Jasa Kena Pajak dan memungut PPN, PPN tersebut menjadi Pajak Keluaran.
Sebaliknya, ketika PKP membeli barang atau jasa dan membayar PPN, PPN tersebut dapat menjadi Pajak Masukan.
Pada prinsipnya, Pajak Masukan dalam suatu Masa Pajak dikreditkan dengan Pajak Keluaran dalam Masa Pajak yang sama.
Misalnya selama satu bulan perusahaan mempunyai:
Pajak Keluaran Rp80 juta.
Pajak Masukan yang dapat dikreditkan Rp50 juta.
Maka secara sederhana:
Rp80 juta – Rp50 juta = Rp30 juta.
Selisih Rp30 juta tersebut merupakan PPN yang masih harus dibayar.
Bagaimana jika kondisinya terbalik?
Misalnya Pajak Keluaran hanya Rp50 juta, sedangkan Pajak Masukan yang dapat dikreditkan Rp70 juta.
Maka terdapat kelebihan Pajak Masukan Rp20 juta. Pada prinsipnya, kelebihan tersebut dikompensasikan ke Masa Pajak berikutnya. Dalam kondisi dan periode tertentu, kelebihan pembayaran PPN juga dapat dimintakan kembali sesuai ketentuan yang berlaku.
Inilah mengapa pengelolaan Pajak Masukan sangat memengaruhi cash flow perusahaan.
Faktur Pajak Bukan Sekadar Bukti Perusahaan Membayar PPN
Kesalahan yang cukup sering terjadi adalah menganggap Faktur Pajak sama seperti kuitansi.
Ada Faktur Pajak, berarti PPN pasti dapat dikreditkan.
Cara berpikir seperti ini berisiko.
UU PPN mensyaratkan Pajak Masukan yang dikreditkan menggunakan Faktur Pajak yang memenuhi persyaratan yang ditentukan.
Artinya, perusahaan tidak cukup hanya mempunyai dokumen.
Dokumen tersebut harus benar dan transaksi yang mendasarinya juga harus memenuhi ketentuan pengkreditan.
Dengan kata lain, kita perlu memeriksa dua sisi sekaligus:
dokumennya benar dan substansi transaksinya juga memenuhi persyaratan.
Artikel terkait: Faktur Pajak Tidak Lengkap: Apa Dampaknya terhadap Pajak Masukan?
Syarat Pajak Masukan Dapat Dikreditkan
Tidak perlu menghafalkan semua ketentuan sekaligus. Cara yang lebih mudah adalah melihat pengkreditan Pajak Masukan melalui beberapa lapisan pemeriksaan.
Pertama, periksa siapa pembelinya.
Kedua, periksa barang atau jasa yang dibeli dan hubungannya dengan kegiatan usaha.
Ketiga, periksa untuk kegiatan apa barang atau jasa tersebut digunakan.
Keempat, periksa Faktur Pajaknya.
Terakhir, periksa apakah Pajak Masukan tersebut sudah dikreditkan pada Masa Pajak yang tepat dan belum diperlakukan sebagai biaya atau dikapitalisasi apabila akan menggunakan mekanisme pengkreditan pada Masa Pajak berikutnya.
Dengan alur seperti ini, pemeriksaan Pajak Masukan menjadi jauh lebih sistematis.
Pajak Masukan Harus Berkaitan dengan Kegiatan Usaha
Salah satu konsep penting dalam pengkreditan Pajak Masukan adalah hubungan pengeluaran dengan kegiatan usaha.
Hubungan langsung dengan kegiatan usaha secara umum mencakup kegiatan produksi, distribusi, pemasaran dan manajemen.
Misalnya sebuah perusahaan manufaktur membeli mesin untuk memproduksi barang yang dijualnya.
Hubungannya dengan kegiatan usaha relatif jelas.
Begitu pula komputer untuk bagian accounting, perlengkapan kantor, jasa pemasaran atau barang dan jasa lain yang memang digunakan dalam menjalankan kegiatan perusahaan.
Namun ada satu lapisan analisis lagi.
Tidak cukup hanya membuktikan bahwa pengeluaran berhubungan dengan kegiatan usaha. Pengeluaran tersebut juga harus berkaitan dengan penyerahan yang memberikan hak pengkreditan Pajak Masukan.
Inilah bagian yang sering terlewat.
Berhubungan dengan Usaha Belum Tentu Bisa Dikreditkan
Bayangkan sebuah perusahaan melakukan dua jenis kegiatan.
Kegiatan pertama menghasilkan penyerahan yang terutang PPN.
Kegiatan kedua menghasilkan penyerahan yang tidak terutang PPN atau penyerahan yang memperoleh fasilitas tertentu yang tidak memberikan hak pengkreditan Pajak Masukan.
Keduanya sama-sama merupakan kegiatan usaha perusahaan.
Namun perlakuan Pajak Masukannya bisa berbeda.
Karena itu, pertanyaan “Apakah biaya ini untuk perusahaan?” belum cukup.
Kita perlu melanjutkannya dengan pertanyaan:
“Biaya ini digunakan untuk menghasilkan penyerahan yang bagaimana?”
Perbedaan kecil dalam pertanyaan tersebut sangat menentukan.
Pajak Masukan untuk Penyerahan yang Terutang PPN
Jika suatu barang atau jasa nyata-nyata digunakan untuk kegiatan yang menghasilkan penyerahan terutang PPN dan persyaratan lainnya terpenuhi, Pajak Masukannya pada prinsipnya dapat dikreditkan.
Misalnya perusahaan membeli mesin produksi.
Mesin tersebut sepenuhnya digunakan untuk menghasilkan Barang Kena Pajak yang penyerahannya terutang PPN.
PPN atas pembelian mesin tersebut pada prinsipnya masuk dalam mekanisme Pajak Masukan yang dapat dikreditkan sepanjang persyaratan pengkreditan lainnya juga terpenuhi.
Contoh lain adalah pembelian komputer untuk bagian administrasi yang mendukung kegiatan usaha perusahaan yang menghasilkan penyerahan terutang PPN.
Jadi kita tidak hanya melihat bentuk barangnya.
Kita melihat fungsi barang tersebut dalam kegiatan usaha.
Pajak Masukan atas Penyerahan yang Tidak Terutang PPN
Kondisinya berbeda jika barang atau jasa yang dibeli nyata-nyata hanya digunakan untuk kegiatan yang menghasilkan penyerahan yang tidak terutang PPN.
Dalam kondisi tersebut, Pajak Masukan tidak dapat begitu saja dikreditkan.
Misalnya suatu perusahaan mempunyai kegiatan usaha yang penyerahannya memang tidak terutang PPN. Perusahaan membeli barang atau jasa yang secara khusus hanya digunakan untuk kegiatan tersebut.
Walaupun perusahaan membayar PPN kepada pemasok, hak pengkreditannya perlu dilihat berdasarkan ketentuan karena pengeluaran tersebut tidak berkaitan dengan penyerahan yang terutang PPN.
Inilah mengapa perusahaan dengan beberapa lini bisnis perlu memisahkan biaya dengan baik.
Artikel terkait: Pajak Masukan atas Penyerahan Terutang dan Tidak Terutang PPN
Bagaimana dengan PPN Dibebaskan?
Istilah “PPN dibebaskan” sering dianggap sama dengan “tidak ada PPN”, padahal konsekuensi perpajakannya perlu dipahami secara lebih hati-hati.
Pada penyerahan yang memperoleh fasilitas dibebaskan dari pengenaan PPN, Pajak Masukan yang berkaitan dengan penyerahan tersebut pada prinsipnya tidak dapat dikreditkan sesuai ketentuan fasilitasnya.
Misalnya perusahaan membeli bahan baku untuk menghasilkan barang yang seluruh penyerahannya memperoleh fasilitas PPN dibebaskan.
Walaupun ketika membeli bahan baku perusahaan membayar PPN kepada pemasok, Pajak Masukan tersebut tidak otomatis dapat dikreditkan.
Ini juga menjadi salah satu alasan penting mengapa perusahaan harus membedakan fasilitas PPN dibebaskan dengan PPN tidak dipungut.
Dampak terhadap Pajak Masukan dapat berbeda.
Artikel terkait: PPN Dibebaskan vs PPN Tidak Dipungut: Apa Perbedaannya?
Bagaimana Jika Barang Digunakan untuk Dua Jenis Kegiatan?
Ini kasus yang cukup sering terjadi pada perusahaan dengan kegiatan usaha campuran.
Misalnya sebuah perusahaan mempunyai dua lini usaha.
Sebagian menghasilkan penyerahan yang memberikan hak pengkreditan Pajak Masukan, sedangkan sebagian lainnya menghasilkan penyerahan yang tidak memberikan hak tersebut.
Kemudian perusahaan membeli satu aset yang digunakan bersama-sama.
Contohnya komputer server, gedung, kendaraan operasional tertentu, utilitas atau pengeluaran lain yang mendukung kedua kegiatan tersebut.
Dalam kondisi seperti ini, kita tidak bisa langsung mengatakan seluruh Pajak Masukan boleh dikreditkan.
Namun juga belum tentu seluruhnya harus dibuang.
Untuk Pajak Masukan yang penggunaannya tidak dapat dipisahkan secara langsung, pengkreditannya dapat menggunakan pedoman penghitungan sesuai ketentuan.
Artikel terkait: Cara Menghitung Pajak Masukan untuk Kegiatan Usaha Campuran
Faktur Pajak Harus Memenuhi Persyaratan
Selain substansi transaksi, kualitas Faktur Pajak juga menentukan hak pengkreditan.
Faktur Pajak harus memenuhi persyaratan formal dan material sesuai ketentuan.
Dalam konteks administrasi Faktur Pajak saat ini, PER-11/PJ/2025 juga menegaskan bahwa PPN yang tercantum dalam Faktur Pajak yang diisi secara tidak lengkap merupakan Pajak Masukan yang tidak dapat dikreditkan.
Hal ini menunjukkan bahwa kesalahan administrasi faktur tidak boleh dianggap sepele.
Misalnya identitas pembeli bermasalah, informasi yang diwajibkan tidak lengkap atau Faktur Pajak tidak memenuhi persyaratan yang ditentukan.
Pembeli sebaiknya tidak langsung mengkreditkannya hanya karena faktur sudah muncul dalam sistem.
Periksa terlebih dahulu.
Jika ada kesalahan, komunikasikan dengan pemasok agar diperbaiki sesuai mekanisme yang tersedia.
Artikel terkait: Faktur Pajak Pengganti: Cara Memperbaiki Faktur Pajak yang Salah
Faktur Pajak yang Dianggap Tidak Dibuat
Ada kondisi yang lebih serius daripada Faktur Pajak terlambat.
PER-11/PJ/2025 mengatur bahwa Faktur Pajak dianggap tidak dibuat apabila dibuat setelah melewati jangka waktu tiga bulan sejak saat Faktur Pajak seharusnya dibuat.
PPN yang tercantum dalam Faktur Pajak yang dianggap tidak dibuat tersebut merupakan Pajak Masukan yang tidak dapat dikreditkan.
Karena itu, pembeli juga mempunyai kepentingan untuk memastikan pemasok menerbitkan Faktur Pajak tepat waktu.
Jangan hanya berpikir:
“Itu kewajiban penjual.”
Keterlambatan penjual dalam administrasi Faktur Pajak dapat berdampak langsung terhadap hak Pajak Masukan pembeli.
Artikel terkait: Faktur Pajak Terlambat Dibuat: Sanksi dan Dampaknya bagi Pembeli
Kapan Pajak Masukan Dikreditkan?
Pada prinsipnya, Pajak Masukan dikreditkan dengan Pajak Keluaran dalam Masa Pajak yang sama.
Namun UU PPN juga memberikan ruang apabila Pajak Masukan yang sebenarnya dapat dikreditkan belum dikreditkan pada Masa Pajak yang sama.
Pajak Masukan tersebut masih dapat dikreditkan pada Masa Pajak berikutnya paling lama tiga Masa Pajak setelah berakhirnya Masa Pajak ketika Faktur Pajak dibuat, sepanjang memenuhi persyaratan.
Ada syarat penting yang perlu diperhatikan.
Pajak Masukan tersebut belum dibebankan sebagai biaya atau belum ditambahkan atau dikapitalisasi dalam harga perolehan BKP atau JKP, serta tetap memenuhi ketentuan pengkreditan Pajak Masukan.
Jadi jangan memahami aturan tiga Masa Pajak sebagai kebebasan untuk menunda tanpa kontrol.
Administrasinya tetap harus konsisten.
Artikel terkait: Batas Waktu Pengkreditan Pajak Masukan dan Cara Mengkreditkannya di Coretax
Contoh Pengkreditan Pajak Masukan Beda Masa
Misalnya Faktur Pajak dibuat pada Masa Pajak Januari.
Idealnya Pajak Masukan dikreditkan pada Masa Januari.
Namun karena suatu kondisi, Pajak Masukan tersebut belum dikreditkan.
Sepanjang memenuhi persyaratan, Pajak Masukan masih dapat dikreditkan paling lama tiga Masa Pajak setelah berakhirnya Masa Pajak saat Faktur Pajak dibuat.
Dalam praktik Coretax, pengelolaan faktur dan SPT memang semakin terintegrasi. Namun prinsip hukumnya tetap harus dipahami agar staf pajak tidak hanya bergantung pada apa yang muncul atau tidak muncul pada layar aplikasi.
Coretax membantu administrasi.
Ketentuan perpajakan tetap menentukan apakah Pajak Masukan mempunyai hak untuk dikreditkan.
Pajak Masukan Sebelum Dikukuhkan sebagai PKP
Bagian ini perlu dijelaskan secara hati-hati karena masih banyak artikel lama di internet yang menyatakan bahwa seluruh Pajak Masukan sebelum pengukuhan PKP otomatis tidak dapat dikreditkan.
Ketentuan saat ini lebih spesifik.
UU PPN setelah perubahan melalui UU HPP memberikan mekanisme bagi Pajak Masukan atas perolehan BKP dan/atau JKP, impor BKP, serta pemanfaatan BKP Tidak Berwujud atau JKP dari luar Daerah Pabean sebelum pengusaha dikukuhkan sebagai PKP.
Pengkreditan dilakukan menggunakan pedoman pengkreditan Pajak Masukan sebesar 80% dari Pajak Keluaran yang seharusnya dipungut.
Jadi jangan menggunakan artikel lama yang masih menyimpulkan bahwa seluruh Pajak Masukan sebelum PKP pasti hangus.
Perhatikan ketentuan terbaru dan mekanisme khusus yang berlaku.
Artikel terkait: Pajak Masukan Sebelum Menjadi PKP: Apakah Bisa Dikreditkan?
Pajak Masukan yang Ditemukan Saat Pemeriksaan
Perubahan UU HPP juga penting dalam hal Pajak Masukan yang belum dilaporkan.
UU PPN memberikan ruang terhadap Pajak Masukan atas perolehan BKP/JKP, impor BKP maupun pemanfaatan BKP Tidak Berwujud atau JKP dari luar Daerah Pabean yang tidak dilaporkan dalam SPT Masa PPN dan kemudian diberitahukan dan/atau ditemukan pada saat pemeriksaan.
Pajak Masukan tersebut dapat dikreditkan sepanjang memenuhi ketentuan pengkreditan berdasarkan UU PPN.
Ini berbeda dengan ketentuan lama yang sering masih muncul dalam artikel perpajakan di internet.
Karena itu, ketika membaca referensi mengenai Pajak Masukan yang ditemukan saat pemeriksaan, pastikan aturan yang digunakan sudah mempertimbangkan perubahan UU HPP.
Pajak Masukan yang Ditagih Melalui Ketetapan Pajak
Ada pula kondisi ketika PPN atas suatu perolehan ditagih melalui penerbitan ketetapan pajak.
UU PPN setelah perubahan memberikan mekanisme pengkreditan terhadap jumlah pokok PPN yang tercantum dalam ketetapan pajak dengan persyaratan tertentu.
Di antaranya, ketetapan tersebut telah dilunasi, tidak dilakukan upaya hukum, serta Pajak Masukan tetap memenuhi ketentuan pengkreditan berdasarkan UU PPN.
Topik ini cukup teknis sehingga lebih baik dibahas tersendiri.
Artikel terkait: Apakah PPN dalam SKP Bisa Dikreditkan sebagai Pajak Masukan?
Pajak Masukan yang Tidak Dapat Dikreditkan
Sekarang kita masuk ke pertanyaan yang paling banyak dicari.
Pajak Masukan apa saja yang tidak dapat dikreditkan?
Daripada sekadar menghafalkan daftar, lebih mudah memahami logikanya.
Pajak Masukan dapat kehilangan hak pengkreditan karena masalah pada transaksinya, penggunaan barang atau jasa, jenis pengeluarannya, atau Faktur Pajaknya.
Beberapa kondisi berikut perlu mendapatkan perhatian khusus.
Pengeluaran yang Tidak Berhubungan Langsung dengan Kegiatan Usaha
Pajak Masukan atas pengeluaran yang tidak mempunyai hubungan langsung dengan kegiatan usaha tidak dapat dikreditkan.
Hubungan langsung dengan kegiatan usaha mencakup aktivitas produksi, distribusi, pemasaran dan manajemen.
Contoh paling mudah adalah pengeluaran yang sebenarnya bersifat pribadi tetapi dibayar menggunakan rekening perusahaan.
Hanya karena invoice ditujukan kepada perusahaan bukan berarti pengeluaran tersebut otomatis menjadi pengeluaran usaha yang memberikan hak pengkreditan Pajak Masukan.
Substansinya tetap harus diperiksa.
Pajak Masukan Kendaraan Tertentu
Kendaraan merupakan salah satu area yang sering menimbulkan pertanyaan.
UU PPN mengatur pembatasan pengkreditan Pajak Masukan atas perolehan dan pemeliharaan kendaraan bermotor berupa sedan dan station wagon, kecuali kendaraan tersebut merupakan barang dagangan atau disewakan.
Artinya, jangan membuat aturan internal terlalu sederhana seperti:
“Semua PPN kendaraan tidak bisa dikreditkan.”
Itu tidak tepat.
Periksa jenis kendaraannya dan bagaimana kendaraan tersebut digunakan.
Jika perusahaan memang memperdagangkan atau menyewakan kendaraan yang masuk kategori tersebut, perlakuannya dapat berbeda.
Artikel terkait: Pajak Masukan Kendaraan: Mana yang Bisa dan Tidak Bisa Dikreditkan?
Pajak Masukan yang Berkaitan dengan Penyerahan yang Tidak Memberikan Hak Pengkreditan
Ini merupakan salah satu kelompok yang sangat penting.
Sebuah pengeluaran mungkin benar-benar digunakan untuk bisnis.
Faktur Pajaknya mungkin juga benar.
Tetapi jika barang atau jasa tersebut digunakan untuk menghasilkan penyerahan yang tidak memberikan hak pengkreditan, Pajak Masukannya dapat tidak dapat dikreditkan atau harus dihitung berdasarkan pedoman tertentu apabila penggunaannya bercampur.
Karena itu, pemetaan lini usaha sangat penting.
Terutama bagi perusahaan yang mempunyai beberapa jenis pendapatan dengan perlakuan PPN berbeda.
Pajak Masukan dari Faktur Pajak yang Tidak Memenuhi Ketentuan
Faktur Pajak yang tidak memenuhi persyaratan dapat menyebabkan Pajak Masukan tidak dapat dikreditkan.
PER-11/PJ/2025 secara khusus mengatur konsekuensi Faktur Pajak yang diisi secara tidak lengkap dan Faktur Pajak yang dianggap tidak dibuat.
Ini alasan mengapa pembeli sebaiknya mempunyai proses validasi Faktur Pajak.
Jangan menunggu akhir tahun.
Ketika menerima Faktur Pajak, segera periksa.
Jika ada kesalahan, mintalah pemasok melakukan perbaikan selagi dokumen dan orang yang menangani transaksi masih mudah ditelusuri.
Apakah Pajak Masukan yang Tidak Bisa Dikreditkan Menjadi Biaya?
Ini pertanyaan lanjutan yang sangat penting.
Tidak dapat dikreditkan sebagai Pajak Masukan tidak selalu berarti nilainya hilang begitu saja dari perspektif akuntansi atau Pajak Penghasilan.
Dalam kondisi tertentu, PPN yang tidak dapat dikreditkan dapat menjadi bagian dari biaya atau dikapitalisasi ke dalam harga perolehan aset, sepanjang memenuhi ketentuan Pajak Penghasilan dan prinsip pencatatan yang berlaku.
Karena itu, ketika tax staff memutuskan bahwa suatu Pajak Masukan tidak dapat dikreditkan, jangan berhenti pada status “non-creditable”.
Accounting juga perlu mengetahui bagaimana nilai tersebut harus dicatat.
Misalnya PPN atas perolehan aset tertentu tidak dapat dikreditkan.
Nilai PPN tersebut mungkin perlu diperhitungkan dalam harga perolehan aset sesuai ketentuan yang berlaku, sehingga kemudian memengaruhi penyusutan.
Ini menunjukkan bahwa PPN dan PPh sering saling bersinggungan dalam pencatatan perusahaan.
Artikel terkait: Pajak Masukan Tidak Dapat Dikreditkan: Apakah Bisa Menjadi Biaya?
Bagaimana Pajak Masukan Dikelola di Coretax?
Coretax membuat administrasi Pajak Masukan semakin terintegrasi dengan Faktur Pajak yang diterbitkan penjual.
Namun perusahaan tetap membutuhkan kontrol internal.
Jangan menganggap seluruh faktur yang muncul di sistem otomatis benar dan layak dikreditkan.
Periksa transaksinya.
Apakah perusahaan benar-benar membeli barang atau jasa tersebut?
Apakah nilainya benar?
Apakah Faktur Pajaknya benar?
Apakah pengeluaran berkaitan dengan kegiatan usaha?
Apakah digunakan untuk penyerahan yang memberikan hak pengkreditan?
Apakah faktur tersebut akan dikreditkan atau tidak dikreditkan?
Pertanyaan tersebut tetap membutuhkan analisis manusia.
Sistem membantu menyediakan data, tetapi keputusan perlakuan pajaknya harus mengikuti fakta transaksi dan ketentuan perpajakan.
Artikel terkait: Cara Mengkreditkan Pajak Masukan di Coretax
Apa Arti Status Credited dan Uncredited?
Dalam administrasi Faktur Pajak di Coretax, kita akan menemukan status yang berkaitan dengan pengkreditan Pajak Masukan.
Status Credited pada dasarnya menunjukkan Faktur Pajak telah dikreditkan oleh pembeli dalam administrasi PPN.
Sedangkan Uncredited menunjukkan faktur tidak dikreditkan oleh Wajib Pajak. Faktur tersebut akan masuk ke Lampiran B3 dalam administrasi SPT Masa PPN.
Perbedaan status ini penting.
Jika perusahaan memang tidak mempunyai hak pengkreditan atas suatu Pajak Masukan, jangan memaksakan pengkreditan hanya karena faktur tersedia di Coretax.
Sebaliknya, jika faktur seharusnya dapat dikreditkan tetapi terdapat kesalahan, telusuri dahulu penyebabnya.
Artikel terkait: Arti Status Approved, Uncredited, Credited, Amended, Waiting for Amendment, Cancelled dan Waiting for Cancelation pada Faktur Pajak
Penggantian dan Pembatalan Faktur Dapat Memengaruhi Pajak Masukan
Administrasi Pajak Masukan juga tidak berhenti setelah faktur dikreditkan.
Bayangkan Faktur Pajak dari pemasok sudah dikreditkan oleh perusahaan.
Kemudian pemasok menyadari bahwa Faktur Pajak tersebut salah dan melakukan penggantian.
Perubahan tersebut perlu ditindaklanjuti karena nilai atau informasi pada faktur dapat berubah.
Demikian pula jika pemasok membatalkan Faktur Pajak yang sebelumnya sudah dikreditkan pembeli.
Dalam Coretax, kondisi seperti ini dapat memunculkan status Waiting for Amendment atau Waiting for Cancelation.
Artinya, bagian tax tidak cukup hanya memeriksa faktur baru.
Faktur yang sudah pernah dikreditkan juga perlu dipantau jika terdapat perubahan dari pihak penerbit.
Rekonsiliasi Pajak Masukan Sangat Penting
Perusahaan dengan transaksi besar sebaiknya tidak menunggu SPT Masa PPN untuk memeriksa Pajak Masukan.
Lakukan rekonsiliasi secara rutin antara pembukuan dengan Faktur Pajak.
Misalnya accounting mencatat pembelian Rp10 miliar dalam satu bulan.
Jangan langsung berasumsi bahwa seluruh PPN dari Rp10 miliar tersebut dapat menjadi kredit pajak.
Pisahkan transaksi yang mempunyai Faktur Pajak.
Periksa Pajak Masukan yang dapat dikreditkan.
Identifikasi yang tidak dapat dikreditkan.
Periksa faktur yang belum diterbitkan pemasok.
Periksa pula faktur pengganti, pembatalan dan Nota Retur.
Dengan cara ini, SPT Masa PPN menjadi hasil akhir dari proses yang sudah dikendalikan sejak awal, bukan pekerjaan darurat menjelang batas pelaporan.
Kesalahan yang Sering Terjadi dalam Pengkreditan Pajak Masukan
Kesalahan terbesar biasanya bukan karena perusahaan tidak mengetahui rumus PPN.
Masalah justru muncul karena perusahaan tidak mempunyai proses pemeriksaan yang baik.
Accounting melihat Faktur Pajak lalu menganggap seluruhnya dapat dikreditkan.
Tax staff melihat faktur muncul di Coretax lalu langsung memilih Credited.
Padahal seharusnya transaksi diperiksa terlebih dahulu.
Kesalahan lain terjadi ketika perusahaan tidak memisahkan biaya untuk kegiatan yang terutang PPN dengan biaya untuk kegiatan yang tidak memberikan hak pengkreditan.
Ada pula perusahaan yang terlambat mengetahui Faktur Pajak bermasalah karena rekonsiliasi baru dilakukan berbulan-bulan kemudian.
Karena itu, pengelolaan Pajak Masukan yang baik bukan hanya persoalan memahami aturan.
Perusahaan juga membutuhkan SOP.
Peta Besar Mempelajari Pajak Masukan
Artikel ini sengaja menjadi halaman pilar, sehingga tidak membahas seluruh kasus sampai ke tingkat teknis.
Setelah memahami dasar Pajak Masukan, Anda dapat melanjutkan ke artikel yang lebih spesifik mengenai:
cara mengkreditkan Pajak Masukan di Coretax;
batas waktu pengkreditan Pajak Masukan;
Pajak Masukan sebelum menjadi PKP;
Pajak Masukan kendaraan;
Pajak Masukan atas penyerahan yang dibebaskan;
penghitungan Pajak Masukan untuk kegiatan usaha campuran;
Faktur Pajak yang tidak lengkap;
Pajak Masukan yang ditemukan dalam pemeriksaan;
dan perlakuan Pajak Masukan yang tidak dapat dikreditkan sebagai biaya.
Secara sederhana, proses analisisnya dapat digambarkan seperti ini:
Pembelian BKP/JKP → Ada PPN → Periksa Faktur Pajak → Periksa Hubungan dengan Kegiatan Usaha → Periksa Jenis Penyerahan yang Dihasilkan → Tentukan Dapat/Tidak Dapat Dikreditkan → Pajak Masukan → SPT Masa PPN.
Jika pola tersebut dipahami, analisis Pajak Masukan menjadi jauh lebih mudah.
Kesimpulan
Pajak Masukan adalah salah satu bagian terpenting dalam mekanisme PPN.
Bagi PKP, Pajak Masukan yang memenuhi persyaratan dapat dikreditkan dengan Pajak Keluaran sehingga memengaruhi jumlah PPN yang harus dibayar.
Namun tidak semua PPN yang dibayar perusahaan otomatis dapat dikreditkan.
Perusahaan perlu memeriksa hubungan pengeluaran dengan kegiatan usaha, jenis penyerahan yang dihasilkan, persyaratan Faktur Pajak, periode pengkreditan serta pembatasan tertentu yang ditetapkan dalam UU PPN dan aturan pelaksanaannya.
Prinsip yang paling mudah diingat adalah:
jangan mengkreditkan Pajak Masukan hanya karena Faktur Pajaknya tersedia.
Periksa transaksinya terlebih dahulu.
Pastikan pembeliannya benar-benar terjadi, berkaitan dengan kegiatan usaha, digunakan untuk kegiatan yang memberikan hak pengkreditan, dan Faktur Pajaknya memenuhi persyaratan.
Jika semua proses tersebut dilakukan sejak awal, pengelolaan Pajak Masukan akan jauh lebih rapi dan risiko koreksi ketika pengawasan atau pemeriksaan pajak juga dapat ditekan.
FAQ tentang Pajak Masukan
Pajak Masukan adalah PPN yang seharusnya sudah dibayar oleh PKP atas perolehan BKP atau JKP, impor BKP, serta pemanfaatan BKP Tidak Berwujud atau JKP dari luar Daerah Pabean di dalam Daerah Pabean.
Pajak Masukan berada di sisi pembelian atau perolehan PKP, sedangkan Pajak Keluaran muncul ketika PKP melakukan penyerahan dan memungut PPN. Pajak Masukan yang memenuhi syarat dapat dikreditkan dengan Pajak Keluaran.
Secara umum, pengeluaran harus memenuhi ketentuan pengkreditan, mempunyai hubungan dengan kegiatan usaha dan penyerahan yang memberikan hak pengkreditan, serta didukung Faktur Pajak atau dokumen yang memenuhi persyaratan.
Tidak otomatis. Ketersediaan Faktur Pajak di Coretax tidak menggantikan persyaratan material maupun formal pengkreditan. PKP pembeli tetap perlu memeriksa transaksi dan hak pengkreditannya.
Pada prinsipnya Pajak Masukan dikreditkan pada Masa Pajak yang sama. Pajak Masukan yang dapat dikreditkan tetapi belum dikreditkan masih dapat dikreditkan paling lama tiga Masa Pajak setelah berakhirnya Masa Pajak saat Faktur Pajak dibuat, sepanjang memenuhi persyaratan yang ditentukan dalam UU PPN.
UU PPN setelah perubahan melalui UU HPP menyediakan mekanisme khusus. Pengkreditan atas perolehan sebelum pengusaha dikukuhkan sebagai PKP menggunakan pedoman sebesar 80% dari Pajak Keluaran yang seharusnya dipungut sesuai ketentuan Pasal 9 ayat (9a).
Tergantung jenis kendaraan dan penggunaannya. Terdapat pembatasan atas Pajak Masukan dari perolehan dan pemeliharaan sedan dan station wagon, kecuali kendaraan tersebut merupakan barang dagangan atau disewakan.
Pada prinsipnya Pajak Masukan yang berkaitan dengan penyerahan yang dibebaskan dari pengenaan PPN tidak dapat dikreditkan. Karena itu, fasilitas PPN dibebaskan perlu dibedakan dari fasilitas PPN tidak dipungut.
Faktur Pajak yang diisi secara tidak lengkap sebagaimana dimaksud dalam PER-11/PJ/2025 membawa konsekuensi bahwa PPN yang tercantum di dalamnya merupakan Pajak Masukan yang tidak dapat dikreditkan
PER-11/PJ/2025 mengatur Faktur Pajak tersebut dianggap tidak dibuat apabila dibuat setelah melewati tiga bulan sejak saat seharusnya dibuat. PPN yang tercantum di dalam Faktur Pajak tersebut merupakan Pajak Masukan yang tidak dapat dikreditkan.
UU PPN setelah perubahan melalui UU HPP memberikan ruang pengkreditan terhadap Pajak Masukan yang tidak dilaporkan dalam SPT Masa PPN dan diberitahukan dan/atau ditemukan saat pemeriksaan, sepanjang memenuhi ketentuan pengkreditan.
Dalam kondisi tertentu dapat diperlakukan sebagai biaya atau menjadi bagian dari harga perolehan aset sepanjang memenuhi ketentuan Pajak Penghasilan dan perlakuan pencatatan yang berlaku. Analisis PPN dan PPh tetap perlu dipisahkan.