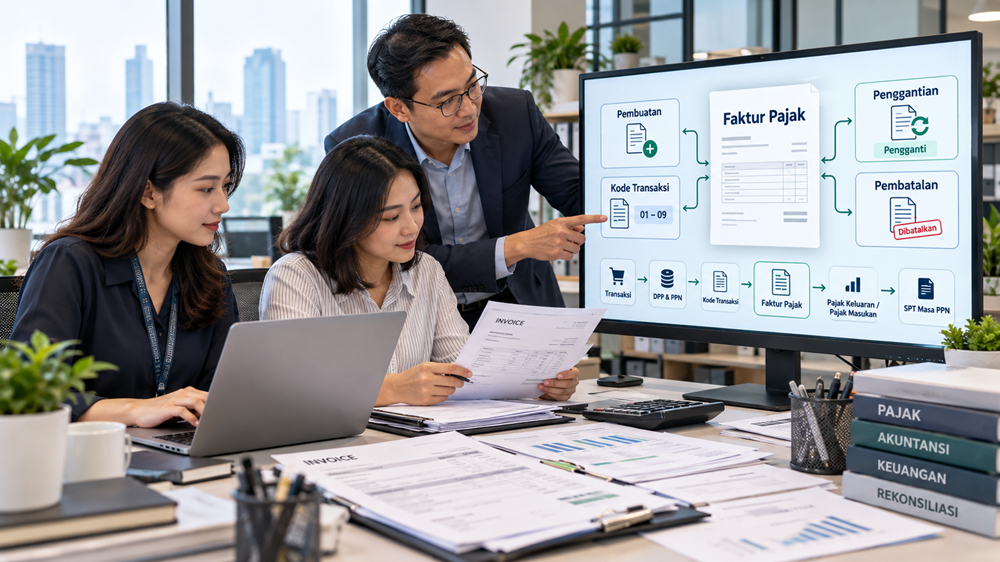

Bagi perusahaan yang sudah menjadi Pengusaha Kena Pajak, Faktur Pajak adalah dokumen yang hampir selalu bersentuhan dengan pekerjaan tax dan accounting. Setiap hari mungkin ada puluhan bahkan ribuan faktur yang harus dibuat, diterima, diperiksa, dikreditkan, diganti atau dibatalkan.
Masalahnya, kesalahan Faktur Pajak sering terlihat sederhana pada awalnya.
Salah memasukkan identitas pembeli, salah memilih kode transaksi, salah menulis harga, salah menentukan Dasar Pengenaan Pajak, atau membuat faktur pada Masa Pajak yang tidak tepat mungkin hanya terlihat seperti kesalahan administrasi. Namun ketika faktur sudah masuk ke administrasi lawan transaksi dan SPT Masa PPN, persoalannya bisa menjadi lebih panjang.
Apalagi sekarang administrasi Faktur Pajak telah menjadi bagian dari ekosistem Coretax. Data penjual, pembeli, transaksi, Pajak Keluaran, Pajak Masukan hingga SPT Masa PPN semakin terhubung.
Karena itu, memahami Faktur Pajak sebaiknya tidak berhenti pada pertanyaan, “Bagaimana cara membuat Faktur Pajak di Coretax?”
Ada pertanyaan yang lebih mendasar: kapan Faktur Pajak harus dibuat, siapa yang wajib membuatnya, kode transaksi apa yang digunakan, bagaimana menentukan DPP dan PPN, kapan menggunakan Faktur Pajak Pengganti, dan kapan faktur justru harus dibatalkan.
Artikel ini akan menjadi peta besar untuk memahami Faktur Pajak. Pembahasan kasus yang sangat teknis sengaja tidak dimasukkan terlalu dalam. Untuk persoalan tertentu, Anda akan diarahkan ke artikel yang lebih spesifik.
Apa Itu Faktur Pajak?
Secara sederhana, Faktur Pajak adalah bukti pungutan pajak yang dibuat oleh Pengusaha Kena Pajak atau PKP ketika melakukan penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak sesuai ketentuan.
Jadi Faktur Pajak bukan sekadar invoice versi pajak.
Invoice merupakan dokumen komersial yang digunakan dalam transaksi antara penjual dan pembeli. Faktur Pajak mempunyai fungsi perpajakan sebagai bukti pemungutan PPN atau PPN dan PPnBM.
Karena itu, invoice dan Faktur Pajak dapat berkaitan dengan transaksi yang sama, tetapi keduanya mempunyai fungsi yang berbeda.
Bagi PKP penjual, Faktur Pajak berkaitan erat dengan Pajak Keluaran.
Bagi PKP pembeli, Faktur Pajak yang memenuhi ketentuan dapat berkaitan dengan Pajak Masukan yang akan dikreditkan.
Di sinilah Faktur Pajak menjadi penghubung penting antara dua sisi transaksi.
Artikel terkait: Pengusaha Kena Pajak: Syarat, Kewajiban dan Cara Menjadi PKP
Mengapa Faktur Pajak Sangat Penting?
Bayangkan PT A menjual barang kepada PT B.
PT A merupakan PKP dan transaksi tersebut terutang PPN. PT A kemudian membuat Faktur Pajak.
Dari sisi PT A, PPN yang dipungut merupakan Pajak Keluaran.
Dari sisi PT B yang juga PKP, PPN tersebut dapat menjadi Pajak Masukan sepanjang memenuhi persyaratan pengkreditan.
Artinya, satu Faktur Pajak mempunyai hubungan dengan administrasi perpajakan dua pihak sekaligus.
Karena itu, ketika PT A melakukan kesalahan, dampaknya bisa sampai kepada PT B.
Misalnya PT A membuat Faktur Pajak dengan nilai DPP yang salah. Pajak Keluaran PT A menjadi tidak tepat. Pada saat yang sama, Pajak Masukan yang diterima PT B juga berpotensi tidak tepat.
Jika kesalahan baru diketahui setelah transaksi masuk dalam SPT Masa PPN, pekerjaan koreksinya tentu menjadi lebih panjang.
Itulah sebabnya Faktur Pajak sebaiknya diperlakukan sebagai bagian dari kontrol transaksi perusahaan, bukan sekadar pekerjaan administratif setelah invoice dibuat.
Siapa yang Wajib Membuat Faktur Pajak?
Dalam mekanisme umum PPN, kewajiban membuat Faktur Pajak berada pada Pengusaha Kena Pajak yang melakukan penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak yang mengharuskan pembuatan Faktur Pajak.
Artinya, status PKP menjadi penting.
Pengusaha yang belum dikukuhkan sebagai PKP tidak boleh begitu saja bertindak seolah-olah PKP dan memungut PPN dengan menerbitkan Faktur Pajak.
Sebaliknya, setelah pengusaha dikukuhkan menjadi PKP, perusahaan harus mulai memahami seluruh konsekuensi administrasi PPN.
Tidak cukup hanya mengetahui bahwa perusahaan “sudah PKP”.
Sales perlu memahami harga sebelum atau sesudah PPN. Accounting perlu memahami pencatatan transaksi. Purchasing perlu memeriksa dokumen pembelian. Sementara tax staff harus memastikan Faktur Pajak dan SPT Masa PPN sesuai dengan transaksi yang sebenarnya.
Artikel terkait: Pengusaha Kena Pajak: Syarat, Kewajiban dan Cara Menjadi PKP
Kapan Faktur Pajak Harus Dibuat?
Pertanyaan mengenai saat pembuatan Faktur Pajak sangat penting karena kesalahan periode dapat memengaruhi administrasi PPN.
Secara umum, Faktur Pajak dibuat pada saat penyerahan Barang Kena Pajak atau Jasa Kena Pajak. Namun ketentuan juga mengatur kondisi lain, misalnya ketika pembayaran diterima sebelum penyerahan, ketika pembayaran diterima sebelum penyerahan sebagian tahap pekerjaan, atau pada saat lain yang ditentukan berdasarkan ketentuan perpajakan.
Karena itu, jangan menentukan tanggal Faktur Pajak hanya berdasarkan kapan staf pajak sempat membuatnya.
Tanggal faktur harus mengikuti peristiwa perpajakan yang menjadi dasar kewajiban pembuatan Faktur Pajak.
Mengapa Tanggal Faktur Penting?
Misalnya barang sebenarnya diserahkan pada akhir bulan, tetapi bagian pajak baru menerima dokumennya pada bulan berikutnya.
Jika perusahaan hanya mengikuti tanggal dokumen diterima oleh tax staff tanpa memahami saat terutangnya PPN dan saat Faktur Pajak harus dibuat, transaksi berpotensi masuk ke periode yang tidak tepat.
Masalah seperti ini sering sebenarnya bukan berasal dari tax staff.
Akar persoalannya justru terletak pada alur dokumen internal perusahaan.
Bagian penjualan terlambat mengirim dokumen. Berita acara terlambat masuk. Invoice baru diterbitkan beberapa minggu setelah pekerjaan selesai. Tax staff akhirnya mengetahui transaksi ketika waktunya sudah sangat sempit.
Karena itu, perusahaan yang transaksinya besar membutuhkan SOP yang menghubungkan bagian sales, operasional, accounting dan tax.
Artikel terkait: Kapan Faktur Pajak Harus Dibuat? Saat Penyerahan, Pembayaran atau Termin?
Informasi Apa Saja yang Harus Ada dalam Faktur Pajak?
Faktur Pajak harus memuat informasi yang dipersyaratkan berdasarkan ketentuan PPN.
Secara umum, informasi tersebut berkaitan dengan identitas pihak yang menyerahkan BKP atau JKP, identitas pembeli atau penerima jasa, jenis barang atau jasa, nilai transaksi, Dasar Pengenaan Pajak, PPN atau PPnBM, kode transaksi, serta informasi lain yang diwajibkan.
Namun ada prinsip yang lebih penting daripada sekadar menghafalkan kolom.
Isi Faktur Pajak harus menggambarkan transaksi yang sebenarnya.
Jangan sampai kontrak menunjukkan transaksi A, invoice menunjukkan transaksi B, sementara Faktur Pajak justru menggambarkan transaksi C.
Perbedaan seperti itu dapat menimbulkan persoalan ketika perusahaan melakukan rekonsiliasi atau ketika transaksi diuji dalam proses pengawasan maupun pemeriksaan pajak.
Faktur Pajak dan Dasar Pengenaan Pajak
Sebelum membuat Faktur Pajak, PKP harus mengetahui bagaimana PPN atas transaksi tersebut dihitung.
Di sinilah Dasar Pengenaan Pajak atau DPP menjadi penting.
DPP dapat berkaitan dengan Harga Jual, Penggantian, Nilai Impor, Nilai Ekspor maupun Nilai Lain sesuai ketentuan.
Setelah perubahan mekanisme PPN sejak 2025, persoalan DPP menjadi semakin penting. Tidak semua transaksi cukup dihitung dengan cara mengalikan tarif PPN dengan nilai invoice secara langsung.
Ada transaksi yang menggunakan DPP Nilai Lain. Ada pula transaksi yang PPN-nya dihitung dengan besaran tertentu.
Karena itu, staf yang membuat Faktur Pajak tidak cukup hanya mahir menggunakan Coretax. Ia juga perlu memahami karakter transaksi yang dimasukkan ke dalam sistem.
Artikel terkait: Dasar Pengenaan Pajak PPN: Harga Jual, Penggantian, Nilai Impor dan DPP Nilai Lain
Artikel terkait: Tarif PPN Terbaru dan Cara Menghitung PPN
Memahami Kode Transaksi Faktur Pajak
Salah satu bagian yang sangat penting dalam Faktur Pajak adalah kode transaksi.
Kode tersebut bukan nomor yang dipilih secara bebas. Kode transaksi menggambarkan karakter penyerahan BKP dan/atau JKP.
Dalam praktik, kesalahan memilih kode bisa terjadi karena staf hanya menghafalkan satu kode yang paling sering digunakan.
Misalnya karena sebagian besar transaksi perusahaan menggunakan kode 01, staf kemudian terbiasa menganggap seluruh transaksi menggunakan kode tersebut.
Padahal belum tentu.
Karakter lawan transaksi, fasilitas PPN, mekanisme pemungutan, DPP atau jenis penyerahan dapat menyebabkan penggunaan kode yang berbeda.
Kode Transaksi 01
Kode transaksi 01 pada prinsipnya digunakan untuk penyerahan BKP dan/atau JKP yang PPN atau PPN dan PPnBM-nya dipungut oleh PKP yang melakukan penyerahan dan tidak termasuk jenis penyerahan yang menggunakan kode transaksi lainnya.
Dalam praktik bisnis normal antarpengusaha, kode ini memang sangat sering ditemukan.
Namun jangan menjadikan kode 01 sebagai pilihan otomatis.
Periksa transaksinya terlebih dahulu.
Kode Transaksi 02
Kode transaksi 02 digunakan untuk penyerahan BKP dan/atau JKP kepada Pemungut PPN instansi pemerintah ketika PPN atau PPN dan PPnBM dipungut oleh Pemungut PPN instansi pemerintah.
Artinya, ketika perusahaan bertransaksi dengan instansi pemerintah, staf pajak perlu memperhatikan siapa yang mempunyai kewajiban melakukan pemungutan PPN atas transaksi tersebut.
Jangan memperlakukannya sama dengan transaksi kepada pelanggan biasa.
Kode Transaksi 03
Kode transaksi 03 digunakan untuk penyerahan BKP dan/atau JKP kepada Pemungut PPN lainnya selain instansi pemerintah ketika PPN atau PPN dan PPnBM dipungut oleh pemungut tersebut.
Ini berarti status lawan transaksi perlu diketahui sejak awal.
Kesalahan mengidentifikasi pelanggan dapat menyebabkan perusahaan salah memilih kode transaksi dan salah memperlakukan pemungutan PPN.
Kode Transaksi 04
Kode transaksi 04 berkaitan dengan penyerahan BKP dan/atau JKP yang DPP-nya menggunakan Nilai Lain sebagaimana diatur dalam ketentuan Pasal 8A ayat (1) UU PPN dan PPN atau PPN dan PPnBM-nya dipungut oleh PKP yang melakukan penyerahan.
Namun perlu hati-hati.
Jangan hanya melihat adanya istilah “DPP Nilai Lain” kemudian otomatis menggunakan kode 04 tanpa memeriksa aturan transaksi yang berlaku.
Kode transaksi harus ditentukan berdasarkan karakter penyerahan dan ketentuan Faktur Pajak yang mengaturnya.
Artikel terkait: DPP Nilai Lain PPN: Pengertian, Jenis dan Cara Menghitungnya
Kode Transaksi 05
Kode transaksi 05 digunakan untuk penyerahan BKP dan/atau JKP yang PPN-nya dipungut dengan besaran tertentu berdasarkan Pasal 9A ayat (1) UU PPN dan PPN dipungut oleh PKP yang melakukan penyerahan.
Ini berbeda dengan kode 04.
Kode 04 berkaitan dengan DPP Nilai Lain, sedangkan kode 05 berkaitan dengan mekanisme PPN besaran tertentu.
Perbedaan tersebut terlihat teknis, tetapi sangat penting bagi staf pajak karena dapat memengaruhi pembuatan Faktur Pajak dan perlakuan PPN.
Kode Transaksi 06
Kode transaksi 06 digunakan untuk kategori penyerahan lainnya yang PPN atau PPN dan PPnBM-nya dipungut oleh PKP yang melakukan penyerahan sesuai ketentuan.
Karena sifatnya sebagai kategori tertentu, penggunaannya perlu dilihat berdasarkan transaksi yang sebenarnya dan ketentuan yang berlaku.
Jangan menggunakan kode 06 hanya karena ragu menentukan kode lain.
Kode Transaksi 07
Kode transaksi 07 berkaitan dengan penyerahan yang memperoleh fasilitas PPN atau PPN dan PPnBM tidak dipungut atau ditanggung pemerintah berdasarkan ketentuan khusus.
Di sinilah kita perlu membedakan antara PPN yang tidak dipungut dengan transaksi yang bukan objek PPN.
Keduanya tidak sama.
Transaksi yang mendapatkan fasilitas PPN tidak dipungut tetap berada dalam kerangka PPN, tetapi memperoleh fasilitas berdasarkan ketentuan tertentu.
Artikel terkait: PPN Tidak Dipungut: Pengertian, Fasilitas dan Perlakuan Pajak Masukan
Kode Transaksi 08
Kode transaksi 08 digunakan untuk penyerahan yang memperoleh fasilitas dibebaskan dari pengenaan PPN atau PPN dan PPnBM berdasarkan ketentuan yang berlaku.
PPN dibebaskan juga berbeda dengan PPN tidak dipungut.
Perbedaannya tidak hanya soal istilah. Perlakuan terhadap Pajak Masukan dapat berbeda sehingga tax staff perlu memahami fasilitas yang sebenarnya diperoleh perusahaan.
Artikel terkait: PPN Dibebaskan vs PPN Tidak Dipungut: Apa Perbedaannya?
Kode Transaksi 09
Kode transaksi 09 berkaitan dengan penyerahan Barang Kena Pajak berupa aktiva yang menurut tujuan semula tidak untuk diperjualbelikan sebagaimana dimaksud dalam Pasal 16D UU PPN, sepanjang PPN-nya dipungut oleh PKP yang melakukan penyerahan.
Contoh yang sering menjadi perhatian adalah penjualan aset perusahaan.
Namun jangan langsung menyimpulkan bahwa setiap penjualan aset pasti menggunakan kode 09 dan otomatis terutang PPN.
Perlu dilihat terlebih dahulu apakah transaksi tersebut memenuhi ketentuan Pasal 16D UU PPN.
Artikel terkait: PPN Penjualan Aset Perusahaan Pasal 16D dan Penggunaan Kode Faktur 09
Jangan Memilih Kode Faktur Hanya Berdasarkan Kebiasaan
Ada satu hal yang menarik dalam kode transaksi Faktur Pajak.
Sebuah transaksi secara karakteristik bisa terlihat memenuhi lebih dari satu kategori.
Dalam kondisi seperti itu, terdapat urutan prioritas penggunaan kode transaksi.
Secara umum, transaksi yang mendapatkan fasilitas kode 07 atau 08 memperoleh prioritas. Berikutnya diperhatikan apakah transaksi dilakukan kepada pemungut yang menggunakan kode 02 atau 03. Selanjutnya terdapat kode 06, kemudian kelompok kode 04, 05 atau 09. Jika transaksi tidak termasuk kategori kode 02 sampai dengan 09, barulah digunakan kode 01.
Karena itu, pertanyaan yang benar bukan:
“Biasanya perusahaan kita pakai kode berapa?”
Melainkan:
“Untuk transaksi ini, kode yang tepat apa?”
Artikel terkait: Jenis Kode Faktur Pajak 01 sampai 09 dan Cara Menentukan Kode yang Benar
Bagaimana Cara Membuat Faktur Pajak di Coretax?
Administrasi Faktur Pajak saat ini telah terintegrasi dalam Coretax.
Secara konsep, prosesnya tetap dimulai dari transaksi, bukan dari aplikasi.
Sebelum membuka menu pembuatan Faktur Pajak, siapkan terlebih dahulu informasi yang benar mengenai pembeli, barang atau jasa, tanggal transaksi, kode transaksi, nilai transaksi, DPP dan PPN.
Setelah itu barulah data dimasukkan melalui modul Faktur Pajak dalam Coretax.
Pendekatan seperti ini terlihat sederhana, tetapi sangat membantu mengurangi kesalahan.
Jangan menggunakan aplikasi sebagai tempat untuk “mencari tahu” perlakuan pajaknya.
Perlakuan pajaknya seharusnya sudah ditentukan sebelum data transaksi dimasukkan.
Artikel terkait: Cara Mudah Membuat Faktur Pajak di Coretax
Apa Itu Faktur Pajak Pengganti?
Tidak semua Faktur Pajak yang sudah dibuat akan selalu benar.
Ada kalanya setelah faktur diterbitkan baru diketahui terdapat kesalahan dalam pengisian atau penulisan.
Misalnya terjadi kesalahan pada informasi transaksi, kuantitas, harga, DPP, atau data tertentu yang seharusnya dicantumkan dengan benar.
Dalam kondisi kesalahan Faktur Pajak yang memang dapat diperbaiki melalui mekanisme penggantian, PKP dapat membuat Faktur Pajak Pengganti.
Konsep pentingnya adalah:
transaksinya tetap ada, tetapi Faktur Pajaknya perlu diperbaiki.
Kalimat tersebut menjadi cara paling mudah untuk membedakan Faktur Pajak Pengganti dengan pembatalan.
Kapan Menggunakan Faktur Pajak Pengganti?
Bayangkan PT A benar-benar menjual 100 unit barang kepada PT B.
Transaksinya sah dan tidak dibatalkan.
Namun setelah Faktur Pajak dibuat, diketahui bahwa harga satuan yang dimasukkan salah.
Apakah faktur harus dibatalkan?
Tidak serta-merta.
Transaksinya masih ada.
Yang salah adalah informasi pada Faktur Pajak.
Dalam kondisi yang memenuhi ketentuan, mekanisme yang digunakan adalah Faktur Pajak Pengganti.
Contoh lain bisa terjadi ketika ada kesalahan pengisian atau penulisan data sehingga Faktur Pajak tidak menggambarkan transaksi secara lengkap, jelas dan benar.
Namun setiap kesalahan tetap perlu dianalisis berdasarkan jenis datanya. Jangan menggunakan penggantian sebagai solusi otomatis untuk seluruh persoalan Faktur Pajak.
Artikel terkait: Cara Membuat Faktur Pajak Pengganti di Coretax
Faktur Pajak Pengganti Bukan Transaksi Baru
Ini penting.
Ketika perusahaan membuat Faktur Pajak Pengganti, bukan berarti perusahaan melakukan penjualan kedua.
Penggantian dilakukan untuk memperbaiki Faktur Pajak yang sebelumnya salah.
Karena itu, accounting dan tax staff harus berhati-hati ketika melakukan rekonsiliasi.
Jangan sampai Faktur Pajak normal dan penggantinya dibaca sebagai dua transaksi ekonomi yang berbeda sehingga omzet atau Pajak Keluaran justru dihitung dua kali.
Pemahaman terhadap hubungan antara faktur awal dan faktur pengganti menjadi sangat penting, terlebih ketika jumlah transaksi perusahaan besar.
Apa Itu Pembatalan Faktur Pajak?
Sekarang kita bandingkan dengan kondisi lain.
PT A membuat Faktur Pajak atas transaksi penjualan kepada PT B.
Beberapa waktu kemudian transaksi tersebut benar-benar dibatalkan.
Barang tidak jadi diserahkan atau transaksi yang sebelumnya menjadi dasar penerbitan Faktur Pajak tidak lagi terjadi.
Dalam situasi seperti ini, masalahnya bukan sekadar salah mengetik angka.
Transaksinya yang dibatalkan.
Di sinilah mekanisme pembatalan Faktur Pajak digunakan.
Secara umum, pembatalan dilakukan ketika transaksi penyerahan BKP dan/atau JKP yang Faktur Pajaknya sudah dibuat kemudian dibatalkan. Ketentuan juga mengatur pembatalan untuk faktur yang dibuat atas barang dan/atau jasa yang seharusnya tidak dibuatkan Faktur Pajak.
Artikel terkait: Cara Membatalkan Faktur Pajak di Coretax dan Dampaknya pada SPT PPN
Faktur Pengganti atau Pembatalan? Gunakan Logika Ini
Cara termudah membedakannya adalah dengan melihat transaksi dasarnya.
Transaksi Tetap Ada, tetapi Faktur Salah
Jika transaksi sebenarnya tetap terjadi, tetapi terdapat kesalahan pada Faktur Pajak yang dapat diperbaiki melalui mekanisme penggantian, maka arah penyelesaiannya adalah Faktur Pajak Pengganti.
Contohnya transaksi tetap ada, tetapi terdapat kesalahan harga atau informasi tertentu pada faktur.
Transaksi Dibatalkan
Jika transaksi dasarnya memang dibatalkan, maka yang dibutuhkan adalah pembatalan Faktur Pajak.
Jadi jangan memulai analisis dari pertanyaan:
“Tombol mana yang harus diklik di Coretax?”
Mulailah dari:
“Transaksinya masih ada atau sudah batal?”
Pertanyaan tersebut jauh lebih membantu menentukan tindakan yang tepat.
Bagaimana Jika Faktur Sudah Dikreditkan Pembeli?
Di sinilah administrasi Faktur Pajak bisa menjadi lebih kompleks.
Faktur Pajak bukan hanya berada di sisi penjual. Faktur tersebut dapat berkaitan dengan Pajak Masukan pembeli.
Jika Faktur Pajak sudah dikreditkan oleh pembeli kemudian penerbit melakukan penggantian, dalam administrasi Coretax dapat muncul kondisi Waiting for Amendment.
Secara sederhana, status tersebut menunjukkan adanya proses penggantian terhadap faktur yang sudah berkaitan dengan pengkreditan di sisi lawan transaksi sehingga prosesnya belum sepenuhnya selesai.
Hal serupa dapat terjadi dalam pembatalan.
Jika Faktur Pajak sudah dikreditkan oleh pembeli kemudian penerbit melakukan pembatalan, dapat muncul status Waiting for Cancelation.
Karena itu, perusahaan tidak boleh menganggap penggantian dan pembatalan hanya urusan internal penjual.
Ketika Faktur Pajak sudah digunakan pembeli sebagai Pajak Masukan, perubahan yang dilakukan penjual dapat mempunyai konsekuensi terhadap administrasi kedua belah pihak.
Artikel terkait: Arti Status Approved, Uncredited, Credited, Amended, Waiting for Amendment, Cancelled dan Waiting for Cancelation pada Faktur Pajak
Memahami Status Faktur Pajak di Coretax
Coretax menggunakan berbagai status yang membantu menunjukkan kondisi Faktur Pajak.
Status Approved pada dasarnya menunjukkan faktur telah memperoleh persetujuan dalam sistem.
Status Credited menunjukkan Faktur Pajak telah dikreditkan oleh pihak pembeli sesuai proses administrasinya.
Sementara Uncredited menunjukkan Faktur Pajak tidak dikreditkan oleh Wajib Pajak dan dalam administrasi pelaporan akan masuk ke Lampiran B3.
Ketika faktur mengalami penggantian, Anda juga dapat menemukan status Amended maupun Waiting for Amendment.
Sedangkan dalam pembatalan terdapat status Cancelled atau Waiting for Cancelation, tergantung kondisi prosesnya.
Memahami status tersebut penting agar tax staff tidak mengambil tindakan hanya berdasarkan asumsi.
Artikel terkait: Arti Status Faktur Pajak di Coretax dan Tindakan yang Harus Dilakukan
Bagaimana Jika Pembeli Mengembalikan Barang?
Jangan menyamakan retur barang dengan pembatalan Faktur Pajak.
Jika transaksi penjualan telah terjadi kemudian pembeli mengembalikan Barang Kena Pajak, terdapat mekanisme Nota Retur sesuai ketentuan.
Artinya, perusahaan perlu membedakan setidaknya tiga kondisi:
kesalahan Faktur Pajak,
pembatalan transaksi,
dan retur barang.
Ketiganya dapat membutuhkan dokumen dan tindakan yang berbeda.
Kesalahan faktur dapat mengarah pada Faktur Pajak Pengganti.
Transaksi yang batal dapat mengarah pada pembatalan Faktur Pajak.
Barang yang dikembalikan setelah transaksi dapat berkaitan dengan Nota Retur.
Artikel terkait: Cara Membuat Nota Retur Pajak Masukan di Coretax
Faktur Pajak dan Pajak Masukan
Dari sisi pembeli, Faktur Pajak mempunyai fungsi yang tidak kalah penting.
PPN yang dibayar dalam transaksi dapat menjadi Pajak Masukan sepanjang memenuhi persyaratan pengkreditan.
Karena itu, pembeli sebaiknya tidak sekadar menerima Faktur Pajak lalu menganggap semuanya selesai.
Periksa identitas penjual dan pembeli.
Periksa transaksi.
Periksa nilai DPP dan PPN.
Pastikan barang atau jasa tersebut memang berkaitan dengan transaksi perusahaan.
Kemudian perhatikan apakah Pajak Masukannya memenuhi persyaratan untuk dikreditkan.
Artikel terkait: Pajak Masukan: Syarat Pengkreditan dan Pajak Masukan yang Tidak Dapat Dikreditkan
Faktur Pajak dan SPT Masa PPN
Seluruh Faktur Pajak pada akhirnya bermuara pada SPT Masa PPN.
Faktur Pajak Keluaran membentuk bagian dari administrasi Pajak Keluaran.
Faktur Pajak yang diterima dari pemasok dapat berkaitan dengan Pajak Masukan.
Ketika terjadi penggantian, pembatalan atau retur, posisi tersebut juga perlu direkonsiliasi.
Karena itu, SPT Masa PPN sebenarnya bukan pekerjaan yang berdiri sendiri pada akhir bulan.
SPT adalah hasil akhir dari seluruh administrasi transaksi selama satu Masa Pajak.
Jika Faktur Pajak sejak awal sudah tertib, penyusunan SPT menjadi jauh lebih mudah.
Sebaliknya, jika perusahaan baru memeriksa faktur ketika akan melaporkan SPT, berbagai kesalahan mungkin baru ditemukan ketika waktunya sudah sempit.
Artikel terkait: SPT Masa PPN: Cara Lapor, Batas Waktu dan Pembetulan di Coretax
Rekonsiliasi Faktur Pajak Sebaiknya Dilakukan Setiap Bulan
Untuk perusahaan dengan transaksi yang cukup banyak, rekonsiliasi Faktur Pajak bukan pekerjaan tambahan. Ini justru salah satu kontrol penting.
Bandingkan penjualan menurut pembukuan dengan Faktur Pajak Keluaran.
Bandingkan pembelian dengan Faktur Pajak Masukan.
Periksa transaksi yang sudah dibuatkan invoice tetapi belum dibuatkan Faktur Pajak.
Periksa pula faktur yang diganti, dibatalkan, diretur atau mempunyai status yang masih membutuhkan tindak lanjut.
Dengan pola seperti ini, kesalahan dapat ditemukan lebih cepat.
Jangan menunggu sampai ada SP2DK atau pemeriksaan pajak baru melakukan rekonsiliasi bertahun-tahun ke belakang.
Kesalahan Faktur Pajak yang Sering Terjadi
Sebagian besar kesalahan Faktur Pajak sebenarnya dapat dicegah.
Masalah sering muncul karena perusahaan memisahkan proses komersial dengan proses perpajakan terlalu jauh.
Sales membuat kontrak tanpa memperhatikan PPN.
Accounting membuat invoice dengan perlakuan tertentu.
Tax staff kemudian menerima dokumen dan diminta membuat Faktur Pajak secepat mungkin.
Jika terdapat perbedaan interpretasi transaksi, Faktur Pajak menjadi titik terakhir yang menanggung kesalahannya.
Karena itu, kontrol terbaik bukan sekadar memeriksa Faktur Pajak setelah dibuat.
Perbaiki proses sebelum faktur dibuat.
Pastikan kontrak, invoice, berita acara, data pelanggan, DPP, tarif PPN dan kode transaksi sudah konsisten.
Peta Besar Mempelajari Faktur Pajak
Artikel ini sengaja tidak membahas seluruh kasus Faktur Pajak sampai ke tingkat teknis.
Setelah memahami halaman ini, Anda dapat melanjutkan ke artikel yang lebih spesifik.
Mulailah dari cara membuat Faktur Pajak di Coretax.
Setelah itu pelajari kode transaksi Faktur Pajak 01 sampai 09. Berikutnya pahami saat pembuatan Faktur Pajak, DPP dan tarif PPN.
Jika terjadi kesalahan, masuklah ke pembahasan Faktur Pajak Pengganti.
Jika transaksi batal, pelajari mekanisme pembatalan.
Untuk pengembalian barang, lanjutkan ke Nota Retur.
Kemudian pelajari arti status Faktur Pajak di Coretax dan bagaimana faktur tersebut berhubungan dengan Pajak Masukan, Pajak Keluaran serta SPT Masa PPN.
Secara sederhana, peta administrasinya dapat digambarkan sebagai berikut:
Transaksi → Tentukan DPP dan PPN → Pilih Kode Transaksi → Buat Faktur Pajak → Approved → Pajak Keluaran/Pajak Masukan → Penggantian/Pembatalan/Retur jika diperlukan → SPT Masa PPN.
Jika alur ini sudah dipahami, Faktur Pajak tidak lagi terlihat hanya sebagai dokumen elektronik.
Kita mulai melihatnya sebagai bagian dari keseluruhan siklus PPN perusahaan.
Kesimpulan
Faktur Pajak adalah salah satu dokumen terpenting dalam mekanisme PPN.
Bagi penjual, Faktur Pajak berhubungan dengan pemungutan PPN dan Pajak Keluaran. Bagi pembeli yang berstatus PKP, Faktur Pajak dapat berhubungan dengan Pajak Masukan yang akan dikreditkan.
Karena itu, membuat Faktur Pajak dengan benar bukan hanya soal memasukkan data ke Coretax.
Sebelum faktur dibuat, perusahaan harus memahami transaksi, menentukan saat pembuatan faktur, memilih kode transaksi, menentukan DPP, menghitung PPN dan memastikan identitas lawan transaksi benar.
Jika kemudian terdapat kesalahan pengisian atau penulisan dan transaksinya tetap ada, mekanisme Faktur Pajak Pengganti dapat digunakan sesuai ketentuan.
Jika transaksi dasarnya dibatalkan, mekanismenya berbeda: Faktur Pajak perlu dibatalkan.
Sedangkan apabila barang dikembalikan setelah transaksi, jangan otomatis menggunakan pembatalan karena terdapat mekanisme Nota Retur yang perlu diperhatikan.
Cara berpikir seperti ini jauh lebih aman daripada sekadar menghafalkan tombol di Coretax.
Mulailah dari transaksi.
Pahami substansinya.
Setelah itu baru tentukan bagaimana Faktur Pajaknya diperlakukan.
FAQ tentang Faktur Pajak
Faktur Pajak adalah bukti pungutan pajak yang dibuat oleh Pengusaha Kena Pajak yang melakukan penyerahan Barang Kena Pajak dan/atau Jasa Kena Pajak sesuai ketentuan PPN.
Dalam mekanisme umum, PKP yang melakukan penyerahan BKP dan/atau JKP yang mewajibkan pembuatan Faktur Pajak harus membuat Faktur Pajak sesuai ketentuan.
Secara umum Faktur Pajak dibuat pada saat penyerahan BKP atau JKP. Namun terdapat kondisi lain, misalnya pembayaran diterima sebelum penyerahan atau pembayaran diterima sebelum penyerahan sebagian tahap pekerjaan. Saat pembuatan harus dilihat berdasarkan transaksi dan ketentuan yang berlaku.
Kode transaksi 01 pada prinsipnya digunakan untuk penyerahan BKP dan/atau JKP yang PPN atau PPN dan PPnBM-nya dipungut oleh PKP penjual dan tidak termasuk jenis penyerahan yang menggunakan kode transaksi 02 sampai 09.
Kode 04 berkaitan dengan penyerahan yang menggunakan DPP Nilai Lain berdasarkan ketentuan Pasal 8A ayat (1) UU PPN, sedangkan kode 05 berkaitan dengan penyerahan yang PPN-nya dipungut dengan besaran tertentu berdasarkan Pasal 9A ayat (1) UU PPN.
Kode 07 digunakan untuk penyerahan yang memperoleh fasilitas PPN atau PPN dan PPnBM tidak dipungut atau ditanggung pemerintah sesuai ketentuan. Kode 08 digunakan untuk penyerahan yang memperoleh fasilitas dibebaskan dari pengenaan PPN atau PPN dan PPnBM.
Faktur Pajak Pengganti digunakan apabila terdapat kesalahan pengisian atau penulisan pada Faktur Pajak dan transaksi dasarnya tetap ada, sepanjang kondisi tersebut memenuhi ketentuan penggantian Faktur Pajak.
Pembatalan dilakukan antara lain ketika transaksi penyerahan BKP dan/atau JKP yang Faktur Pajaknya sudah dibuat kemudian dibatalkan, atau Faktur Pajak dibuat atas barang dan/atau jasa yang seharusnya tidak dibuatkan Faktur Pajak.
Cara mudah membedakannya adalah melihat transaksi dasarnya. Jika transaksi tetap ada tetapi Faktur Pajaknya salah, perbaikannya dapat menggunakan Faktur Pajak Pengganti sesuai ketentuan. Jika transaksinya dibatalkan, Faktur Pajaknya dibatalkan.
Tidak. Jika barang yang sudah diserahkan kemudian dikembalikan oleh pembeli, terdapat mekanisme Nota Retur. Karena itu, retur barang jangan otomatis diperlakukan sebagai pembatalan Faktur Pajak.
Uncredited menunjukkan Faktur Pajak tidak dikreditkan oleh Wajib Pajak. Dalam administrasi SPT Masa PPN, faktur tersebut masuk ke Lampiran B3.
Waiting for Amendment dapat muncul ketika Faktur Pajak sudah dikreditkan oleh lawan transaksi kemudian penerbit melakukan penggantian sehingga proses perubahan faktur masih menunggu penyelesaian dalam administrasi terkait.
Waiting for Cancelation dapat muncul ketika Faktur Pajak sudah dikreditkan pembeli kemudian penerbit melakukan pembatalan sehingga proses pembatalannya masih menunggu penyelesaian dalam administrasi terkait.