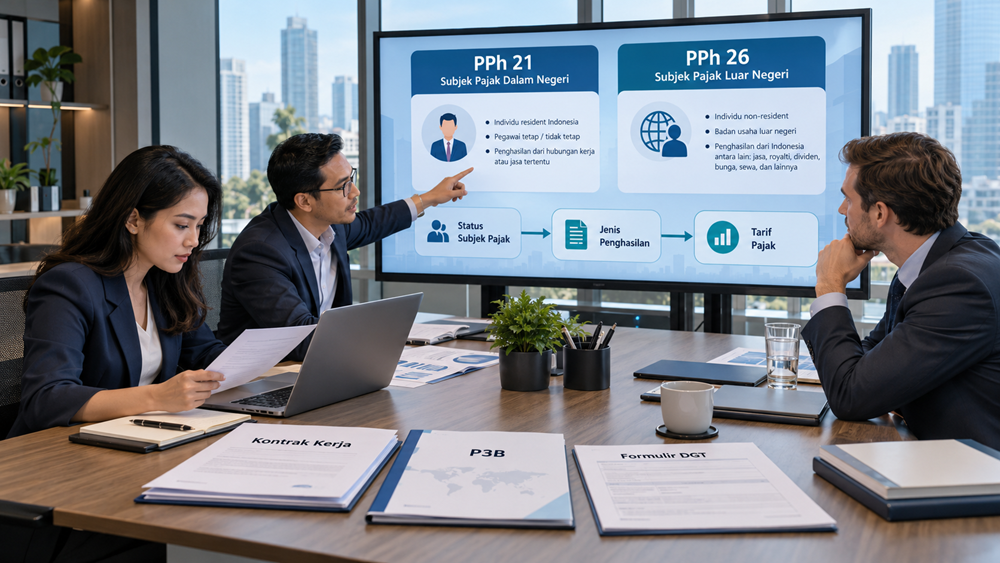

Ketika perusahaan mempekerjakan tenaga kerja asing atau menggunakan jasa konsultan dari luar negeri, salah satu persoalan yang sering muncul adalah menentukan jenis Pajak Penghasilan yang harus dipotong.
Apakah menggunakan PPh Pasal 21 atau PPh Pasal 26?
Sebagian perusahaan beranggapan bahwa setiap pembayaran kepada warga negara asing otomatis dikenakan PPh 26 sebesar 20%. Padahal, anggapan tersebut tidak selalu benar.
Seorang warga negara asing yang bekerja dan bertempat tinggal di Indonesia dapat berstatus sebagai subjek pajak dalam negeri. Apabila memenuhi ketentuan tersebut, penghasilannya dari pekerjaan dapat dikenakan PPh 21, sama seperti karyawan Indonesia.
Sebaliknya, seseorang yang merupakan warga negara Indonesia juga dapat berstatus sebagai subjek pajak luar negeri apabila memenuhi persyaratan yang diatur dalam peraturan perpajakan.
Bagi tax staff dan accounting, kesalahan menentukan status penerima penghasilan dapat berdampak langsung pada besarnya pajak, bukti potong, serta kewajiban pelaporan perusahaan.
Persoalan menjadi semakin kompleks ketika transaksi melibatkan tenaga ahli asing yang bekerja sementara di Indonesia, konsultan yang memberikan jasa dari luar negeri, atau pembayaran kepada seseorang yang berdomisili di negara mitra Perjanjian Penghindaran Pajak Berganda (P3B).
Karena itu, sebelum menghitung pajaknya, perusahaan harus menentukan terlebih dahulu status perpajakan penerima penghasilan.
Artikel ini membahas perbedaan PPh 21 dan PPh 26, ketentuan 183 hari, tarif pemotongan, penggunaan tax treaty, serta contoh penerapannya dalam kegiatan usaha.
Apa Perbedaan PPh 21 dan PPh 26?
Perbedaan utama PPh Pasal 21 dan PPh Pasal 26 terletak pada status subjek pajak penerima penghasilan.
PPh 21 pada umumnya dikenakan atas penghasilan yang diterima atau diperoleh Wajib Pajak orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan.
Sementara itu, PPh 26 dikenakan atas penghasilan tertentu yang bersumber dari Indonesia dan diterima atau diperoleh Wajib Pajak luar negeri selain bentuk usaha tetap, sesuai ketentuan perpajakan.
Dengan demikian, PPh 21 dan PPh 26 tidak dapat dibedakan hanya berdasarkan kewarganegaraan seseorang.
Hal yang perlu diperiksa adalah apakah penerima penghasilan berstatus sebagai subjek pajak dalam negeri atau subjek pajak luar negeri.
Sebagai contoh, seorang warga negara Jepang bekerja sebagai manajer pada perusahaan di Jakarta dan memenuhi persyaratan sebagai subjek pajak dalam negeri Indonesia.
Atas penghasilan dari pekerjaannya, perusahaan pada umumnya menggunakan ketentuan PPh 21.
Berbeda halnya dengan seorang konsultan asing yang tetap berstatus subjek pajak luar negeri dan memperoleh imbalan jasa yang bersumber dari Indonesia.
Atas pembayaran tersebut dapat timbul kewajiban pemotongan PPh 26, dengan memperhatikan kemungkinan penerapan P3B.
Tabel Perbedaan PPh 21 dan PPh 26
| Aspek | PPh Pasal 21 | PPh Pasal 26 |
|---|---|---|
| Status penerima | Orang pribadi dalam negeri | Wajib Pajak luar negeri selain BUT |
| Kewarganegaraan | Dapat WNI atau WNA | Dapat WNA atau WNI yang memenuhi syarat |
| Penghasilan | Pekerjaan, jasa, kegiatan | Penghasilan tertentu yang bersumber dari Indonesia |
| Tarif | TER atau Pasal 17 sesuai kategori | Umumnya 20% dari bruto atau tarif P3B |
| PTKP | Dapat diperhitungkan sesuai ketentuan | Tidak digunakan dalam pemotongan umum 20% bruto |
| Sifat pajak | Umumnya tidak final, terdapat pengecualian | Umumnya final untuk pemotongan Pasal 26 ayat (1) |
| Pengaruh P3B | Tidak otomatis mengubah mekanisme umum PPh 21 | Dapat memengaruhi hak pemajakan atau tarif |
| Bukti potong | Sesuai kategori penerima PPh 21 | Sesuai kategori dan jenis penghasilan PPh 26 |
Tabel tersebut memberikan gambaran umum. PPh 26 mempunyai cakupan penghasilan yang lebih luas daripada penghasilan dari pekerjaan atau jasa, sehingga tidak semua transaksi PPh 26 menggunakan prosedur administrasi yang sama.
Apa Itu PPh Pasal 21?
PPh Pasal 21 adalah pajak atas penghasilan yang diterima atau diperoleh Wajib Pajak orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan.
Dasar hukumnya adalah Pasal 21 Undang-Undang Pajak Penghasilan, PP Nomor 58 Tahun 2023, serta PMK Nomor 168 Tahun 2023.
Penghasilan yang termasuk dalam cakupan PPh 21 antara lain gaji, upah, tunjangan, THR, bonus, honorarium, imbalan jasa, uang pensiun, serta imbalan kegiatan tertentu.
Penerimanya tidak hanya pegawai tetap, tetapi juga dapat mencakup pegawai tidak tetap, bukan pegawai, peserta kegiatan, dan kelompok penerima lainnya.
Hal penting yang harus dipahami adalah status subjek pajak dalam negeri.
Seorang warga negara asing yang memenuhi persyaratan sebagai subjek pajak dalam negeri dapat menjadi penerima penghasilan yang dipotong PPh 21.
Karena itu, istilah tenaga kerja asing tidak otomatis berarti penerima penghasilan PPh 26.
Apa Itu PPh Pasal 26?
PPh Pasal 26 adalah pajak atas jenis penghasilan tertentu yang bersumber dari Indonesia dan diterima atau diperoleh Wajib Pajak luar negeri selain bentuk usaha tetap.
Objek PPh 26 tidak terbatas pada penghasilan dari pekerjaan atau jasa.
Pasal 26 UU Pajak Penghasilan juga mencakup jenis penghasilan lain, seperti dividen, bunga, royalti, sewa, hadiah, penghargaan, pensiun, dan pembayaran tertentu lainnya.
Untuk penghasilan dari pekerjaan, jasa, atau kegiatan, PPh 26 menjadi relevan ketika penerima penghasilan merupakan orang pribadi yang berstatus subjek pajak luar negeri.
Sebagai contoh, perusahaan Indonesia mengundang seorang tenaga ahli yang berdomisili di luar negeri untuk memberikan pelatihan selama beberapa hari.
Jika tenaga ahli tersebut tetap berstatus subjek pajak luar negeri dan penghasilannya termasuk penghasilan yang dapat dikenakan pajak di Indonesia, perusahaan perlu memeriksa kewajiban pemotongan PPh 26.
Namun, apabila terdapat P3B antara Indonesia dan negara domisili tenaga ahli, hak pemajakan Indonesia dapat dibatasi atau diatur secara khusus.
Karena itu, penentuan PPh 26 tidak seharusnya berhenti pada penggunaan tarif 20%.
Status Subjek Pajak Menjadi Penentu PPh 21 atau PPh 26
Dalam praktik perpajakan internasional, status subjek pajak merupakan langkah awal yang sangat penting.
UU Pajak Penghasilan membedakan subjek pajak orang pribadi menjadi subjek pajak dalam negeri dan subjek pajak luar negeri.
Keduanya mempunyai perlakuan perpajakan yang berbeda.
Kapan Orang Pribadi Menjadi Subjek Pajak Dalam Negeri?
Secara umum, orang pribadi, baik warga negara Indonesia maupun warga negara asing, termasuk subjek pajak dalam negeri apabila memenuhi salah satu kondisi berikut:
- Bertempat tinggal di Indonesia.
- Berada di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan.
- Dalam suatu tahun pajak berada di Indonesia dan mempunyai niat untuk bertempat tinggal di Indonesia.
Ketentuan tersebut berarti seseorang tidak harus menunggu sampai melewati 183 hari untuk dapat menjadi subjek pajak dalam negeri.
Apabila orang tersebut telah bertempat tinggal di Indonesia atau mempunyai niat untuk bertempat tinggal di Indonesia yang memenuhi ketentuan, status subjek pajak dalam negeri dapat berlaku meskipun masa keberadaannya belum mencapai 184 hari.
Sebagai contoh, seorang warga negara asing datang ke Indonesia dengan kontrak kerja selama dua tahun dan izin tinggal yang sesuai.
Meskipun baru berada di Indonesia selama satu bulan, kondisi dan dokumen tersebut dapat menunjukkan bahwa ia memenuhi persyaratan sebagai subjek pajak dalam negeri.
Oleh karena itu, perusahaan tidak boleh langsung menggunakan PPh 26 hanya karena karyawan asing tersebut belum melewati 183 hari.
Kapan Orang Pribadi Menjadi Subjek Pajak Luar Negeri?
Status subjek pajak luar negeri dapat berlaku bagi orang pribadi yang tidak bertempat tinggal di Indonesia atau tidak memenuhi persyaratan sebagai subjek pajak dalam negeri.
Bagi warga negara Indonesia yang tinggal di luar negeri, terdapat persyaratan khusus yang harus dipenuhi agar dapat diperlakukan sebagai subjek pajak luar negeri.
Karena itu, seorang WNI yang berada di luar negeri lebih dari 183 hari tidak selalu otomatis berubah status tanpa memperhatikan persyaratan lainnya.
Hal ini penting terutama ketika perusahaan Indonesia membayar penghasilan kepada WNI yang telah menjadi penduduk pajak negara lain.
Penentuan status harus didasarkan pada ketentuan perpajakan dan dokumen pendukung, bukan hanya paspor.
Apakah Aturan 183 Hari Selalu Menentukan PPh 21 atau PPh 26?
Aturan 183 hari sering menjadi sumber salah pengertian dalam perpajakan internasional.
Dalam ketentuan domestik Indonesia, keberadaan seseorang lebih dari 183 hari dalam jangka waktu 12 bulan merupakan salah satu dasar untuk menentukan status subjek pajak dalam negeri.
Namun, aturan tersebut bukan satu-satunya dasar.
Tempat tinggal dan niat untuk bertempat tinggal di Indonesia juga merupakan faktor penting.
Selain itu, dalam P3B terdapat ketentuan mengenai jangka waktu keberadaan seseorang yang dapat memengaruhi hak suatu negara untuk mengenakan pajak atas penghasilan pekerjaan.
Kedua konteks ini tidak boleh dicampuradukkan.
Aturan 183 hari dalam hukum domestik membantu menentukan status subjek pajak seseorang.
Sementara itu, ketentuan jangka waktu dalam P3B digunakan bersama persyaratan lainnya untuk menentukan negara yang berhak memajaki penghasilan tertentu.
Sebagai contoh, dalam pasal mengenai pekerjaan dalam hubungan kerja, suatu P3B dapat mengatur pengecualian pemajakan di negara tempat pekerjaan dilakukan apabila syarat mengenai lama keberadaan, pemberi kerja, dan pembebanan biaya dipenuhi secara bersama-sama.
Dengan demikian, tinggal kurang dari 183 hari di Indonesia tidak otomatis berarti penghasilan tenaga asing bebas dari PPh 26.
Kapan Perusahaan Menggunakan PPh 21 untuk Tenaga Kerja Asing?
Perusahaan menggunakan PPh 21 atas penghasilan pekerjaan tenaga kerja asing apabila tenaga kerja tersebut memenuhi status sebagai Wajib Pajak orang pribadi dalam negeri dan penghasilannya termasuk cakupan PPh 21.
Misalnya, PT Maju Bersama mempekerjakan seorang warga negara Korea Selatan sebagai direktur operasional.
Direktur tersebut tinggal di Jakarta bersama keluarganya dan bekerja berdasarkan kontrak selama tiga tahun.
Berdasarkan kondisi tersebut, ia dapat memenuhi kriteria sebagai subjek pajak dalam negeri Indonesia.
Atas gaji dan tunjangan yang diterimanya, perusahaan menggunakan ketentuan PPh 21 sesuai status dan kategori penerima penghasilan.
Dalam penghitungan pajaknya, perusahaan perlu memperhatikan penghasilan bruto, status PTKP, tarif TER, serta penghitungan pada masa pajak terakhir.
Hal penting yang perlu diingat adalah bahwa kewarganegaraan Korea Selatan tidak menjadikan seluruh penghasilannya otomatis dikenakan PPh 26.
Kapan Perusahaan Menggunakan PPh 26 untuk Tenaga Ahli Asing?
PPh 26 dapat digunakan ketika perusahaan membayar penghasilan yang bersumber dari Indonesia kepada tenaga ahli yang merupakan subjek pajak luar negeri, sepanjang penghasilan tersebut termasuk cakupan pemotongan dan tidak terdapat ketentuan yang mengesampingkannya.
Sebagai contoh, sebuah perusahaan Indonesia mengundang konsultan asing untuk memberikan pelatihan selama lima hari di Jakarta.
Konsultan tersebut berdomisili di luar negeri dan tidak memenuhi kriteria subjek pajak dalam negeri Indonesia.
Atas honorarium pelatihan tersebut, perusahaan perlu memeriksa kewajiban PPh 26.
Apabila tidak berlaku fasilitas P3B, tarif umum yang dapat digunakan atas imbalan jasa adalah 20% dari jumlah bruto.
Namun, jika konsultan merupakan penduduk negara mitra P3B, perusahaan harus memeriksa apakah Indonesia memiliki hak pemajakan berdasarkan pasal yang relevan dalam perjanjian tersebut.
Dalam keadaan tertentu, P3B dapat membatasi atau meniadakan hak pemajakan Indonesia meskipun menurut ketentuan domestik pembayaran termasuk objek PPh 26.
Tarif PPh 21 dan PPh 26: Mengapa Berbeda?
Perbedaan status subjek pajak berpengaruh terhadap tarif dan dasar pengenaan pajak.
Untuk PPh 21, tarif bergantung pada kelompok penerima penghasilan.
Pegawai tetap pada masa pajak selain masa pajak terakhir menggunakan Tarif Efektif Rata-Rata atau TER, sedangkan penghitungan pada masa pajak terakhir mengikuti ketentuan tarif progresif Pasal 17.
Bagi bukan pegawai, dasar pengenaan dan tarifnya mengikuti ketentuan khusus dalam PMK 168 Tahun 2023.
Sementara itu, PPh 26 atas imbalan jasa kepada Wajib Pajak luar negeri selain bentuk usaha tetap pada umumnya menggunakan tarif 20% dari jumlah bruto berdasarkan Pasal 26 ayat (1) UU Pajak Penghasilan.
Tarif tersebut dapat berbeda apabila penerima berhak atas manfaat P3B.
Namun, manfaat P3B tidak berlaku otomatis hanya karena penerima berasal dari negara yang mempunyai tax treaty dengan Indonesia.
Pemotong harus memastikan persyaratan penerapan P3B telah dipenuhi.
Contoh Penghitungan PPh 21 dan PPh 26
Untuk memahami perbedaannya, kita gunakan dua contoh transaksi dengan nilai pembayaran yang sama.
Contoh 1: Konsultan Orang Pribadi Dalam Negeri Dipotong PPh 21
PT Sejahtera membayar honorarium Rp20.000.000 kepada Bapak Andi, seorang konsultan independen yang merupakan Wajib Pajak orang pribadi dalam negeri.
Dengan asumsi seluruh honorarium menjadi penghasilan bruto yang relevan untuk penghitungan PPh 21 bukan pegawai, dasar pengenaan pajaknya adalah 50% dari penghasilan bruto.
Dasar pengenaan:
50% × Rp20.000.000 = Rp10.000.000.
PPh 21:
5% × Rp10.000.000 = Rp500.000.
Dengan demikian, PPh 21 yang dipotong sebesar Rp500.000.
Jumlah pembayaran setelah pemotongan PPh 21 menjadi Rp19.500.000, dengan asumsi tidak terdapat komponen pembayaran atau pemotongan lain.
Contoh 2: Konsultan Luar Negeri Dipotong PPh 26
PT Sejahtera membayar honorarium Rp20.000.000 kepada seorang konsultan yang berdomisili di luar negeri dan merupakan subjek pajak luar negeri.
Diasumsikan bahwa penghasilan tersebut bersumber dari Indonesia, termasuk objek PPh 26, tidak terkait BUT, dan tidak terdapat hak penerapan P3B.
Penghitungan PPh 26:
20% × Rp20.000.000 = Rp4.000.000.
Dengan demikian, PPh 26 yang dipotong sebesar Rp4.000.000.
Jumlah pembayaran setelah pemotongan menjadi Rp16.000.000, sebelum memperhitungkan komponen transaksi lainnya.
Ringkasan Perhitungan
| Komponen | PPh 21 | PPh 26 |
|---|---|---|
| Honorarium bruto | Rp20.000.000 | Rp20.000.000 |
| Status penerima | Orang pribadi dalam negeri | Orang pribadi luar negeri |
| Dasar pengenaan | Rp10.000.000 | Rp20.000.000 |
| Tarif ilustrasi | 5% | 20% |
| Pajak dipotong | Rp500.000 | Rp4.000.000 |
| Pembayaran setelah PPh | Rp19.500.000 | Rp16.000.000 |
Perbedaan jumlah pemotongan tersebut menggambarkan penerapan ketentuan domestik dalam kondisi ilustratif.
Dalam transaksi nyata, khususnya yang melibatkan negara mitra P3B, hasil pemotongan PPh 26 bisa berbeda.
Apakah PPh 26 Selalu Sebesar 20%?
Tidak selalu.
Tarif umum PPh 26 atas imbalan pekerjaan atau jasa kepada Wajib Pajak luar negeri selain BUT adalah 20% dari jumlah bruto.
Namun, P3B antara Indonesia dan negara atau yurisdiksi tempat penerima menjadi penduduk pajak dapat mengatur perlakuan yang berbeda.
Dalam konteks jasa, hasil penerapan P3B tidak selalu berupa pengurangan tarif dari 20% menjadi 10% atau 5%.
P3B dapat menentukan apakah Indonesia mempunyai hak mengenakan pajak atas pembayaran tersebut.
Apabila suatu penghasilan tidak dapat dipajaki di Indonesia berdasarkan ketentuan P3B dan seluruh persyaratan penerapannya telah dipenuhi, pemotongan PPh 26 dapat menjadi nihil.
Sebaliknya, apabila Indonesia tetap memiliki hak pemajakan, ketentuan tarif dan dasar pengenaan yang relevan perlu diterapkan.
Dengan demikian, pemeriksaan P3B harus dilakukan berdasarkan jenis penghasilan dan pasal perjanjian yang sesuai, bukan hanya mencari angka tarif yang lebih rendah.
Penggunaan Tax Treaty atau P3B dalam PPh 26
Persetujuan Penghindaran Pajak Berganda atau P3B merupakan perjanjian perpajakan antara Indonesia dan negara atau yurisdiksi mitra untuk mengatur pembagian hak pemajakan.
Dalam transaksi jasa lintas negara, P3B dapat mempunyai pengaruh yang signifikan.
Sebagai contoh, perusahaan Indonesia membayar honorarium kepada seorang konsultan yang merupakan penduduk pajak Singapura.
Sebelum menerapkan PPh 26 berdasarkan ketentuan domestik, perusahaan perlu memeriksa P3B Indonesia–Singapura, status penerima penghasilan, tempat kegiatan dilakukan, dan ketentuan lain yang relevan.
Perusahaan juga harus memastikan penerima memenuhi persyaratan administratif untuk memperoleh manfaat perjanjian.
Salah satu dokumen penting adalah Surat Keterangan Domisili Wajib Pajak Luar Negeri atau Formulir DGT sesuai ketentuan yang berlaku.
PMK 112 Tahun 2025 dan Formulir DGT
Pada tahun 2026, ketentuan penerapan P3B perlu memperhatikan PMK Nomor 112 Tahun 2025 tentang Tata Cara Penerapan Persetujuan Penghindaran Pajak Berganda.
Peraturan tersebut mengatur prosedur dan persyaratan penerapan manfaat P3B, termasuk penggunaan dokumen domisili perpajakan.
Dalam administrasi Coretax, informasi Formulir DGT dan dokumen SKD WPLN disampaikan melalui fasilitas yang tersedia.
Namun, kepemilikan Formulir DGT saja tidak secara otomatis menjadikan penghasilan bebas pajak.
Perusahaan tetap harus memastikan bahwa penerima memenuhi persyaratan P3B dan jenis penghasilannya memperoleh perlakuan sesuai perjanjian.
Bagaimana Jika Konsultan Asing Memberikan Jasa dari Luar Indonesia?
Ini merupakan salah satu kasus yang paling sering menimbulkan perbedaan pendapat dalam praktik perpajakan.
Misalnya, perusahaan Indonesia menggunakan jasa konsultan dari luar negeri untuk memberikan analisis bisnis secara daring.
Konsultan bekerja sepenuhnya dari negaranya dan tidak datang ke Indonesia.
Apakah pembayaran tersebut otomatis tidak dikenakan PPh 26?
Jawabannya tidak dapat ditentukan hanya dari lokasi fisik konsultan.
Perusahaan harus memeriksa apakah pembayaran termasuk penghasilan yang bersumber dari Indonesia menurut ketentuan domestik, status penerima penghasilan, serta ketentuan P3B jika tersedia.
Selain itu, karakteristik penerima perlu dibedakan antara orang pribadi dan badan usaha luar negeri.
Jika jasa diberikan oleh perusahaan asing, aspek perpajakannya dapat melibatkan penilaian bentuk usaha tetap, ketentuan laba usaha dalam P3B, dan ketentuan domestik lainnya.
Karena itu, pembayaran jasa lintas negara tidak sebaiknya langsung diputuskan sebagai bebas PPh 26 hanya karena pekerjaan dilakukan melalui internet dari luar Indonesia.
Apakah Warga Negara Indonesia Bisa Dipotong PPh 26?
Bisa, apabila orang tersebut memenuhi persyaratan sebagai subjek pajak luar negeri dan menerima penghasilan dari Indonesia yang termasuk objek PPh 26.
Sebagai contoh, seorang WNI telah menetap secara permanen di luar negeri dan memenuhi ketentuan sebagai subjek pajak luar negeri Indonesia.
Kemudian, ia memperoleh imbalan jasa dari perusahaan Indonesia.
Perusahaan perlu memeriksa status perpajakan penerima dan karakteristik pembayaran sebelum menentukan pemotongan.
Namun, tidak setiap WNI yang bekerja di luar negeri otomatis merupakan subjek pajak luar negeri.
Penentuan status tetap harus mengacu pada ketentuan mengenai tempat tinggal, jangka waktu keberadaan, pusat kegiatan utama, serta persyaratan lain yang relevan.
Dokumen domisili pajak dan informasi keadaan sebenarnya menjadi bagian penting dalam pemeriksaan tersebut.
Bagaimana Jika Status Tenaga Kerja Asing Berubah?
Dalam praktik perusahaan, seorang tenaga kerja asing dapat mengalami perubahan status perpajakan.
Misalnya, pada awalnya seseorang datang ke Indonesia untuk memberikan jasa selama beberapa minggu.
Kemudian, hubungan kerja berubah menjadi penempatan jangka panjang dan orang tersebut mulai memenuhi persyaratan sebagai subjek pajak dalam negeri.
Perubahan kondisi tersebut perlu dievaluasi karena dapat memengaruhi mekanisme pemotongan pajak.
Namun, perubahan status tidak seharusnya ditentukan secara otomatis hanya berdasarkan bulan ketika jumlah hari keberadaan melewati 183 hari.
Perusahaan perlu menilai sejak kapan persyaratan subjek pajak dalam negeri terpenuhi, termasuk kemungkinan adanya niat bertempat tinggal sejak awal.
Apabila terdapat pemotongan yang perlu disesuaikan, perusahaan harus memeriksa mekanisme pembetulan bukti potong dan pelaporan berdasarkan ketentuan yang berlaku.
Karena itu, bagian HR dan tax perlu berkoordinasi ketika perusahaan mendatangkan karyawan atau tenaga ahli dari luar negeri.
Perbedaan Bukti Potong dan Pelaporan PPh 21 serta PPh 26
Dalam administrasi Coretax, pemotongan PPh 21 dan PPh 26 harus dicatat menggunakan jenis pajak dan bukti potong yang sesuai.
Untuk penghasilan pekerjaan, jasa, dan kegiatan orang pribadi, administrasi pemotongan dapat berada dalam cakupan SPT Masa PPh 21/26.
Namun, PPh 26 juga mencakup pembayaran lain seperti bunga, royalti, sewa, atau penghasilan kepada badan luar negeri, yang dapat masuk dalam administrasi SPT Masa PPh Unifikasi sesuai ketentuan.
Oleh karena itu, tidak tepat menganggap seluruh pembayaran PPh 26 selalu dilaporkan melalui satu jenis bukti potong yang sama.
Perusahaan harus mengidentifikasi terlebih dahulu objek penghasilan dan kelompok penerimanya.
Pada transaksi yang menggunakan manfaat P3B, dokumen domisili dan bukti pemenuhan persyaratan juga perlu dikelola sebagai bagian dari administrasi pemotongan.
Risiko Salah Menggunakan PPh 21 atau PPh 26
Kesalahan penggunaan jenis pajak dapat menyebabkan kekurangan pemotongan, kesalahan bukti potong, hingga ketidaksesuaian laporan pajak perusahaan.
Misalnya, perusahaan langsung menggunakan PPh 26 terhadap tenaga asing yang sebenarnya telah memenuhi status sebagai subjek pajak dalam negeri.
Dalam keadaan tersebut, jumlah pajak yang dipotong dapat berbeda dari kewajiban yang seharusnya dihitung berdasarkan PPh 21.
Sebaliknya, perusahaan dapat menghadapi risiko kekurangan pemotongan apabila menggunakan PPh 21 terhadap penerima penghasilan yang sebenarnya merupakan Wajib Pajak luar negeri dan pembayaran tersebut seharusnya dikenakan PPh 26.
Kesalahan lainnya adalah menggunakan manfaat P3B tanpa memastikan persyaratan material dan administratifnya telah dipenuhi.
Ketika dilakukan pemeriksaan, perusahaan harus dapat menjelaskan dasar penentuan status penerima, jenis penghasilan, tarif yang digunakan, dan dokumen pendukungnya.
Oleh karena itu, pemeriksaan perpajakan atas transaksi lintas negara sebaiknya dilakukan sebelum pembayaran, bukan setelah timbul persoalan.
Cara Menentukan PPh 21 atau PPh 26 dengan Benar
Untuk membantu pekerjaan tax staff, penentuan jenis pajak dapat dilakukan melalui beberapa tahapan.
Pertama, pastikan siapa penerima penghasilannya. Apakah orang pribadi atau badan usaha?
Kedua, periksa status subjek pajak penerima. Jika orang pribadi, tentukan apakah ia merupakan subjek pajak dalam negeri atau luar negeri berdasarkan ketentuan perpajakan.
Ketiga, identifikasi penghasilan yang dibayarkan. Apakah berupa gaji, honorarium, imbalan jasa, pensiun, royalti, sewa, atau jenis pembayaran lainnya?
Keempat, jika penerima merupakan subjek pajak luar negeri, periksa apakah penghasilan tersebut termasuk objek pemotongan PPh 26 berdasarkan ketentuan domestik.
Kelima, tentukan apakah penerima berhak memperoleh manfaat P3B. Pemeriksaan ini mencakup negara domisili pajak, pasal perjanjian yang relevan, serta dokumen dan persyaratan penerapannya.
Terakhir, tentukan tarif, dasar pengenaan, jenis bukti potong, dan SPT Masa yang sesuai.
Dengan tahapan tersebut, perusahaan dapat mengurangi risiko salah menentukan jenis pajak hanya berdasarkan kewarganegaraan penerima atau lokasi rekening pembayaran.
Kesimpulan
PPh Pasal 21 dan PPh Pasal 26 memiliki hubungan erat karena keduanya dapat berlaku terhadap penghasilan dari pekerjaan, jasa, atau kegiatan orang pribadi.
Perbedaan utamanya terletak pada status subjek pajak penerima penghasilan.
PPh 21 digunakan terhadap penghasilan orang pribadi yang berstatus Wajib Pajak dalam negeri, sedangkan PPh 26 digunakan atas penghasilan tertentu yang bersumber dari Indonesia dan diterima Wajib Pajak luar negeri sesuai ketentuan.
Kewarganegaraan tidak otomatis menentukan jenis pemotongan.
Warga negara asing dapat dikenakan PPh 21 apabila memenuhi persyaratan sebagai subjek pajak dalam negeri. Sebaliknya, WNI yang memenuhi ketentuan sebagai subjek pajak luar negeri dapat berada dalam cakupan PPh 26.
Dalam transaksi lintas negara, perusahaan juga perlu memperhatikan P3B karena perjanjian tersebut dapat memengaruhi hak pemajakan Indonesia.
Bagi tax staff dan Wajib Pajak, langkah terpenting adalah memastikan status subjek pajak, karakteristik penghasilan, dan ketentuan perjanjian sebelum melakukan pemotongan.
Dengan demikian, kewajiban perpajakan dapat dipenuhi secara tepat tanpa menggunakan tarif yang keliru atau mengabaikan fasilitas yang sebenarnya tersedia.
FAQ: Pertanyaan tentang Perbedaan PPh 21 dan PPh 26
PPh 21 dikenakan atas penghasilan orang pribadi dalam negeri dari pekerjaan, jasa, atau kegiatan. PPh 26 dikenakan atas penghasilan tertentu yang bersumber dari Indonesia dan diterima Wajib Pajak luar negeri sesuai ketentuan.
Tidak. Tenaga kerja asing yang memenuhi persyaratan sebagai subjek pajak dalam negeri Indonesia dapat dikenakan PPh 21.
Tarif umum PPh 26 atas imbalan jasa kepada Wajib Pajak luar negeri selain BUT adalah 20% dari jumlah bruto. Namun, penerapan P3B dapat mengubah perlakuan pemajakannya.
Warga negara asing yang berada di Indonesia lebih dari 183 hari dalam jangka waktu 12 bulan pada umumnya memenuhi salah satu kriteria subjek pajak dalam negeri. Penghasilan dari pekerjaannya dapat dikenakan PPh 21 sesuai ketentuan.
Tidak. Seseorang dapat menjadi subjek pajak dalam negeri meskipun belum melewati 183 hari apabila telah memenuhi kriteria bertempat tinggal atau mempunyai niat bertempat tinggal di Indonesia.
Ya, apabila WNI tersebut telah memenuhi persyaratan sebagai subjek pajak luar negeri dan memperoleh penghasilan dari Indonesia yang termasuk objek PPh 26.
Perlu diperiksa berdasarkan sumber penghasilan, status penerima, karakteristik jasa, serta ketentuan P3B apabila tersedia. Lokasi fisik pemberian jasa tidak cukup menjadi satu-satunya dasar penentuan pajak.
Aturan 183 hari merupakan salah satu kriteria untuk menentukan status subjek pajak dalam negeri berdasarkan keberadaan seseorang di Indonesia selama jangka waktu 12 bulan. Aturan ini perlu dibedakan dari ketentuan jangka waktu dalam P3B.
Pemotongan PPh 26 berdasarkan Pasal 26 ayat (1) pada umumnya bersifat final. Namun, terdapat ketentuan khusus yang dapat memberikan perlakuan berbeda, termasuk kondisi terkait bentuk usaha tetap dan penghasilan tertentu.
Tidak selalu. Manfaat P3B dapat membatasi hak pemajakan Indonesia atau mengatur tarif yang berbeda apabila penerima memenuhi persyaratan.
Penerapan P3B membutuhkan pemenuhan persyaratan substantif dan administratif, termasuk dokumen domisili perpajakan atau Formulir DGT sesuai PMK 112 Tahun 2025.
Dasar hukumnya adalah Pasal 21 dan Pasal 26 UU Pajak Penghasilan, PMK 168 Tahun 2023 untuk pemotongan terkait pekerjaan, jasa, atau kegiatan orang pribadi, serta ketentuan mengenai status subjek pajak dan P3B yang berlaku.