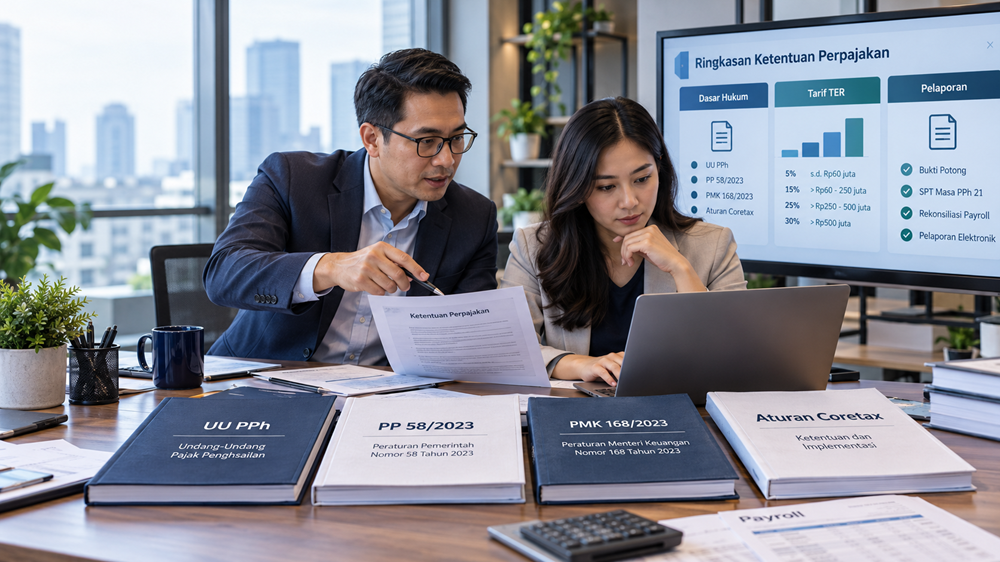

Dasar hukum PPh Pasal 21 sebenarnya diatur dalam peraturan apa? Apakah masih menggunakan ketentuan lama, atau sudah berubah sejak penerapan Tarif Efektif Rata-Rata (TER) dan Coretax?
Pertanyaan tersebut cukup sering muncul, terutama di kalangan tax staff, accounting, HR payroll, dan Wajib Pajak yang ingin memastikan bahwa penghitungan serta pelaporan pajak sudah menggunakan ketentuan yang benar.
Dalam praktiknya, memahami dasar hukum PPh 21 memang tidak cukup hanya membaca satu peraturan. Ada undang-undang yang mengatur kewajiban pemotongan pajak, peraturan pemerintah yang menetapkan tarif, peraturan menteri keuangan yang menjelaskan cara menghitung, serta peraturan teknis yang mengatur bukti potong dan pelaporan.
Sejak 1 Januari 2024, penghitungan PPh 21 mengalami perubahan penting melalui penerapan Tarif Efektif Rata-Rata. Selanjutnya, sejak tahun 2025, administrasi perpajakan juga memasuki tahap baru melalui implementasi Coretax.
Memasuki tahun 2026, perusahaan perlu memperhatikan perkembangan ketentuan administrasi perpajakan serta fasilitas PPh 21 tertentu yang diberikan pemerintah.
Lantas, apa saja dasar hukum PPh Pasal 21 yang berlaku pada 2026? Peraturan mana yang harus digunakan ketika menghitung gaji karyawan, menentukan objek pajak, atau membuat bukti potong?
Artikel ini menjelaskan hierarki regulasi PPh 21 beserta fungsi masing-masing peraturan agar lebih mudah dipahami dan diterapkan.
Apa Dasar Hukum PPh Pasal 21 yang Berlaku Saat Ini?
Dasar hukum utama PPh Pasal 21 adalah Pasal 21 Undang-Undang Pajak Penghasilan, yaitu Undang-Undang Nomor 7 Tahun 1983 beserta perubahan-perubahannya, termasuk perubahan melalui Undang-Undang Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan.
Ketentuan tersebut menjadi landasan bagi pemotongan pajak atas penghasilan yang diterima atau diperoleh orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan.
Untuk penerapan teknisnya, terdapat dua peraturan yang sangat penting, yaitu PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023.
PP 58 Tahun 2023 mengatur penggunaan tarif pemotongan PPh 21, termasuk Tarif Efektif Rata-Rata. Sementara itu, PMK 168 Tahun 2023 menjelaskan siapa yang wajib memotong, siapa penerima penghasilan, penghasilan apa yang dipotong, serta bagaimana pajaknya dihitung.
Di bidang administrasi, perusahaan perlu memperhatikan PMK Nomor 81 Tahun 2024 beserta perubahannya, serta PER-11/PJ/2025 mengenai ketentuan pelaporan perpajakan melalui sistem inti administrasi perpajakan.
Dengan demikian, dasar hukum PPh 21 perlu dipahami sebagai satu kesatuan, bukan sebagai peraturan yang berdiri sendiri.
Daftar Peraturan PPh 21 yang Perlu Diketahui Tax Staff
Berikut ringkasan peraturan yang menjadi rujukan utama dalam pengelolaan PPh 21.
| Peraturan | Pokok Pengaturan |
|---|---|
| UU Nomor 7 Tahun 1983 beserta perubahannya | Dasar hukum Pajak Penghasilan dan pemotongan PPh 21 |
| UU Nomor 7 Tahun 2021 tentang HPP | Perubahan ketentuan PPh, termasuk lapisan tarif progresif |
| PP Nomor 58 Tahun 2023 | Tarif pemotongan PPh 21 dan Tarif Efektif Rata-Rata |
| PMK Nomor 168 Tahun 2023 | Petunjuk pelaksanaan pemotongan dan penghitungan PPh 21 |
| PMK Nomor 66 Tahun 2023 | Perlakuan PPh atas natura dan kenikmatan |
| PMK Nomor 81 Tahun 2024 beserta perubahannya | Administrasi perpajakan melalui Coretax |
| PER-11/PJ/2025 | Ketentuan teknis bukti potong dan SPT Masa PPh 21/26 dalam Coretax |
| PMK Nomor 105 Tahun 2025 | Fasilitas PPh 21 ditanggung pemerintah untuk penghasilan tertentu pada 2026 |
| PMK Nomor 6 Tahun 2026 | Fasilitas PPh 21 DTP bagi peserta program pemagangan lulusan perguruan tinggi |
Setiap peraturan memiliki fungsi berbeda. Oleh karena itu, ketika menghadapi persoalan PPh 21, tax staff sebaiknya menentukan terlebih dahulu apakah persoalannya berkaitan dengan objek pajak, tarif, penghitungan, atau administrasi pelaporan.
1. Undang-Undang Pajak Penghasilan sebagai Dasar Utama PPh 21
Landasan pertama PPh 21 adalah Undang-Undang Nomor 7 Tahun 1983 tentang Pajak Penghasilan beserta perubahan-perubahannya.
Undang-undang ini mengatur siapa yang menjadi subjek pajak, penghasilan yang menjadi objek pajak, penghasilan yang dikecualikan, tarif Pajak Penghasilan, serta mekanisme pelunasan pajak.
Untuk PPh 21, terdapat beberapa pasal yang perlu diperhatikan.
Pasal 21 UU Pajak Penghasilan
Pasal 21 merupakan dasar langsung kewajiban pemotongan Pajak Penghasilan atas penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan.
Pasal ini menjadi landasan bagi pemberi kerja dan pihak lainnya yang diwajibkan memotong pajak.
Misalnya, perusahaan membayarkan gaji kepada karyawan atau honorarium kepada tenaga ahli independen.
Kewajiban pemotongan atas pembayaran tersebut pada prinsipnya bersumber dari Pasal 21, kemudian dijabarkan lebih lanjut melalui peraturan pelaksanaan.
Pasal 4 UU Pajak Penghasilan
Pasal 4 menjelaskan pengertian penghasilan yang menjadi objek Pajak Penghasilan, termasuk penghasilan yang diterima dalam bentuk uang maupun bentuk lainnya.
Ketentuan ini penting ketika perusahaan menentukan apakah suatu pembayaran merupakan penghasilan bagi karyawan.
Contohnya adalah gaji, bonus, tunjangan, imbalan jasa, dan natura tertentu.
Pasal 4 juga mengatur jenis penerimaan yang dikecualikan dari objek Pajak Penghasilan apabila memenuhi ketentuan.
Pasal 6 dan Pasal 7 UU Pajak Penghasilan
Pasal 6 berkaitan dengan pengurangan yang diperbolehkan dalam menentukan penghasilan kena pajak, sedangkan Pasal 7 mengatur Penghasilan Tidak Kena Pajak atau PTKP.
Dalam penghitungan PPh 21 pegawai tetap, konsep penghasilan neto dan PTKP memiliki peranan penting terutama pada masa pajak terakhir.
Untuk pengurangan khusus seperti biaya jabatan dan biaya pensiun, ketentuan teknisnya perlu merujuk pada PMK 168 Tahun 2023.
Pasal 17 UU Pajak Penghasilan
Pasal 17 mengatur tarif progresif Pajak Penghasilan yang digunakan dalam penghitungan penghasilan kena pajak orang pribadi.
Tarif progresif yang berlaku adalah 5%, 15%, 25%, 30%, dan 35%, sesuai lapisan penghasilan kena pajak.
Meskipun tarif TER telah diberlakukan, tarif progresif Pasal 17 tidak dihapus.
Tarif tersebut tetap digunakan, antara lain dalam penghitungan PPh 21 pegawai tetap pada masa pajak terakhir.
2. UU Nomor 7 Tahun 2021 tentang Harmonisasi Peraturan Perpajakan
Undang-Undang Nomor 7 Tahun 2021 atau UU HPP membawa sejumlah perubahan penting terhadap ketentuan Pajak Penghasilan.
Salah satunya adalah perubahan lapisan tarif progresif untuk Wajib Pajak orang pribadi dalam negeri.
Sebelumnya, lapisan pertama tarif 5% berlaku atas penghasilan kena pajak sampai dengan Rp50 juta. Melalui UU HPP, batas lapisan pertama meningkat menjadi Rp60 juta.
Selain itu, terdapat penambahan tarif tertinggi sebesar 35% untuk lapisan penghasilan kena pajak di atas Rp5 miliar.
Perubahan tersebut berpengaruh terhadap penghitungan Pajak Penghasilan tahunan orang pribadi, termasuk penghitungan PPh 21 pada masa pajak terakhir untuk kategori penerima penghasilan yang menggunakan tarif Pasal 17.
Namun, perlu diperhatikan bahwa UU HPP bukan merupakan aturan yang secara khusus memperkenalkan TER.
Ketentuan TER diatur lebih lanjut melalui PP 58 Tahun 2023.
3. PP Nomor 58 Tahun 2023 tentang Tarif PPh Pasal 21
Peraturan Pemerintah Nomor 58 Tahun 2023 merupakan salah satu dasar hukum terpenting dalam penghitungan PPh 21 saat ini.
Peraturan ini mengatur penggunaan tarif pemotongan pajak atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan Wajib Pajak orang pribadi.
Perubahan penting yang diperkenalkan adalah Tarif Efektif Rata-Rata atau TER.
Sistem ini diterapkan sejak 1 Januari 2024 untuk menyederhanakan mekanisme penghitungan pemotongan PPh 21.
Apa yang Berubah Setelah PP 58 Tahun 2023?
Sebelum penerapan TER, penghitungan PPh 21 bulanan pegawai tetap umumnya melibatkan proyeksi penghasilan neto setahun, pengurangan PTKP, dan penerapan tarif progresif.
Dengan TER, pemotongan pada masa pajak selain masa pajak terakhir dilakukan menggunakan tarif efektif yang dikalikan dengan penghasilan bruto sesuai ketentuan.
Sebagai contoh, pegawai tetap dengan status PTKP TK/0 dan penghasilan bruto Rp10 juta per bulan menggunakan TER Kategori A sebesar 2% pada bulan biasa.
PPh 21 yang dipotong menjadi Rp200.000.
Namun, pada masa pajak terakhir, perusahaan tetap harus menghitung kembali pajak terutang berdasarkan ketentuan tahunan.
Artinya, TER menyederhanakan proses pemotongan selama tahun berjalan, bukan menggantikan seluruh mekanisme penghitungan pajak tahunan.
Tiga Kategori TER Bulanan
PP 58 Tahun 2023 membagi tarif efektif bulanan menjadi kategori A, B, dan C berdasarkan status PTKP.
Kategori A mencakup TK/0, TK/1, dan K/0.
Kategori B mencakup TK/2, TK/3, K/1, dan K/2.
Kategori C mencakup K/3.
Masing-masing kategori mempunyai lapisan penghasilan bruto bulanan dan tarif efektif yang berbeda.
Selain TER bulanan, PP 58 Tahun 2023 juga mengatur tarif efektif harian yang digunakan dalam keadaan tertentu bagi pegawai tidak tetap.
Untuk tabel lengkap, pembaca dapat melanjutkan ke artikel khusus mengenai tarif TER PPh 21 Kategori A, B, dan C.
4. PMK Nomor 168 Tahun 2023 sebagai Aturan Teknis Penghitungan PPh 21
Jika PP 58 Tahun 2023 memberikan dasar penggunaan tarif efektif, PMK Nomor 168 Tahun 2023 menjelaskan cara penerapannya.
Peraturan ini mulai berlaku pada 1 Januari 2024.
Bagi tax staff, PMK 168 Tahun 2023 merupakan salah satu aturan yang paling sering digunakan ketika menghadapi persoalan penghitungan PPh 21.
Pembahasannya tidak hanya mengenai tarif, tetapi juga identifikasi penerima penghasilan, objek pajak, pengurangan, serta metode penghitungan berdasarkan kategori penerima.
Pasal 2: Siapa yang Wajib Memotong PPh 21?
Pasal 2 mengatur pihak yang menjadi pemotong pajak.
Kelompok tersebut mencakup pemberi kerja, instansi pemerintah, dana pensiun atau badan terkait, pihak yang membayarkan imbalan jasa kepada orang pribadi, serta penyelenggara kegiatan.
Ketentuan ini penting untuk menentukan apakah suatu perusahaan atau pihak pembayar mempunyai kewajiban pemotongan pajak.
Pasal 3: Siapa Saja Penerima Penghasilan?
Pasal 3 mengatur kelompok penerima penghasilan yang termasuk dalam cakupan pemotongan PPh 21 dan/atau PPh 26.
Kelompok tersebut meliputi pegawai tetap, pensiunan, anggota komisaris atau dewan pengawas tertentu, pegawai tidak tetap, bukan pegawai, peserta kegiatan, peserta program pensiun yang masih bekerja, dan mantan pegawai.
Pengelompokan tersebut penting karena mekanisme penghitungan tidak selalu sama.
Pasal 5: Penghasilan yang Menjadi Objek PPh 21
Pasal 5 mengatur penghasilan yang dipotong pajak.
Contohnya adalah gaji, upah, tunjangan, bonus, THR, honorarium, komisi, imbalan jasa, uang pensiun, dan pembayaran lainnya yang memenuhi ketentuan.
Bagi perusahaan, pasal ini menjadi dasar awal ketika menyusun daftar komponen payroll yang termasuk penghasilan bruto PPh 21.
Pasal 7: Penghasilan yang Tidak Dipotong PPh 21
Pasal 7 mengatur kelompok penghasilan yang dikecualikan dari pemotongan PPh 21.
Contohnya adalah manfaat asuransi tertentu, natura yang dikecualikan, iuran pensiun tertentu, beasiswa, dan penerimaan lainnya yang memenuhi persyaratan.
Ketentuan ini penting agar perusahaan tidak memasukkan seluruh pembayaran dan fasilitas karyawan sebagai objek PPh 21 tanpa pemeriksaan lebih lanjut.
Ketentuan Dasar Pengenaan dan Penghitungan
Bagian berikutnya dalam PMK 168 Tahun 2023 mengatur dasar pengenaan pajak dan mekanisme penghitungan sesuai kategori penerima penghasilan.
Pegawai tetap, pegawai tidak tetap, bukan pegawai, dan peserta kegiatan dapat mempunyai cara penghitungan yang berbeda.
Karena itu, tax staff sebaiknya tidak hanya mengambil tabel TER lalu menerapkannya kepada seluruh penerima penghasilan.
Status penerima dan jenis pembayaran harus ditentukan terlebih dahulu.
5. PMK Nomor 66 Tahun 2023 tentang Natura dan Kenikmatan
Perubahan ketentuan natura dan kenikmatan merupakan salah satu hal penting yang perlu dipahami perusahaan.
Natura adalah penggantian atau imbalan dalam bentuk barang, sedangkan kenikmatan dapat berupa fasilitas atau pelayanan yang diberikan sehubungan dengan pekerjaan atau jasa.
PMK Nomor 66 Tahun 2023 menjelaskan jenis natura dan kenikmatan yang menjadi objek Pajak Penghasilan, perlakuan biayanya, serta pengecualian tertentu.
Sebagai contoh, perusahaan menyediakan makan siang untuk seluruh karyawan.
Fasilitas tersebut dapat dikecualikan dari objek pajak apabila memenuhi ketentuan.
Sebaliknya, fasilitas tempat tinggal atau kendaraan pribadi tertentu dapat menjadi objek Pajak Penghasilan apabila tidak memenuhi kriteria pengecualian.
Karena itu, pengaturan natura tidak cukup hanya memperhatikan PMK 168 Tahun 2023. Untuk ketentuan rinci mengenai fasilitas yang diberikan perusahaan, PMK 66 Tahun 2023 juga perlu digunakan.
6. PMK Nomor 81 Tahun 2024 dan Perubahannya tentang Administrasi Coretax
Sejak penerapan Coretax, ketentuan administrasi perpajakan mengalami penyesuaian.
Dasar pentingnya adalah PMK Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan.
Peraturan ini mulai berlaku pada 1 Januari 2025 dan telah mengalami beberapa perubahan.
Salah satu perubahan yang perlu diperhatikan pada tahun 2026 adalah PMK Nomor 1 Tahun 2026, yang merupakan perubahan keempat atas PMK 81 Tahun 2024.
Bagi tax staff, keberadaan peraturan ini penting karena administrasi perpajakan tidak cukup hanya mengikuti cara menghitung pajak.
Perusahaan juga perlu memenuhi ketentuan mengenai penyetoran, pelaporan, penggunaan identitas perpajakan, dan administrasi elektronik melalui sistem yang berlaku.
Apakah PMK 81 Tahun 2024 Menggantikan PMK 168 Tahun 2023?
Tidak.
Kedua peraturan tersebut memiliki ruang lingkup berbeda.
PMK 168 Tahun 2023 berfokus pada ketentuan pemotongan dan penghitungan Pajak Penghasilan atas pekerjaan, jasa, atau kegiatan orang pribadi.
Sementara itu, PMK 81 Tahun 2024 beserta perubahannya berfokus pada administrasi perpajakan dalam rangka pelaksanaan Coretax.
Dengan demikian, keduanya digunakan secara bersama-sama sesuai persoalan yang dihadapi.
Sebagai contoh, ketika menghitung PPh 21 karyawan, perusahaan mengacu pada PMK 168 Tahun 2023 dan PP 58 Tahun 2023.
Ketika memenuhi kewajiban administrasi pembayaran dan pelaporan melalui Coretax, perusahaan perlu memperhatikan PMK 81 Tahun 2024 beserta perubahannya dan peraturan teknis terkait.
7. PER-11/PJ/2025 tentang Bukti Potong dan Pelaporan PPh 21
Peraturan Direktur Jenderal Pajak Nomor PER-11/PJ/2025 mengatur ketentuan pelaporan perpajakan dalam rangka pelaksanaan sistem inti administrasi perpajakan.
Salah satu cakupannya adalah bentuk dan tata cara pembuatan bukti pemotongan PPh 21/26 serta penyampaian SPT Masa.
Bagi perusahaan, ketentuan ini penting karena hasil penghitungan pajak harus dituangkan dalam dokumen pemotongan dan dilaporkan sesuai format administrasi yang berlaku.
Dalam ketentuan administrasi Coretax, bukti potong PPh 21 antara lain menggunakan formulir BPA1, BPA2, dan BP21 sesuai kategori penerima penghasilan.
BPA1 digunakan untuk pegawai tetap atau pensiunan yang menerima uang terkait pensiun secara berkala.
BPA2 digunakan bagi kategori penerima tertentu di lingkungan pemerintahan sebagaimana diatur dalam peraturan.
Sementara itu, BP21 digunakan untuk bukti pemotongan PPh 21 yang bersifat final maupun tidak final sesuai ketentuannya.
Penggunaan jenis bukti potong yang benar penting karena berhubungan dengan data perpajakan penerima penghasilan dan pelaporan SPT Masa.
8. Aturan PPh 21 Ditanggung Pemerintah Tahun 2026
Selain ketentuan umum, terdapat kebijakan khusus PPh 21 Ditanggung Pemerintah atau PPh 21 DTP pada 2026.
Salah satunya diatur dalam PMK Nomor 105 Tahun 2025 tentang PPh Pasal 21 atas penghasilan tertentu yang ditanggung pemerintah dalam rangka stimulus ekonomi Tahun Anggaran 2026.
Peraturan tersebut mengatur fasilitas bagi pegawai dan pemberi kerja yang memenuhi kriteria tertentu.
Fasilitas ini berlaku untuk Masa Pajak Januari sampai dengan Desember 2026 sesuai persyaratan peraturan.
Namun, fasilitas PPh 21 DTP tidak berlaku otomatis bagi semua perusahaan maupun seluruh karyawan.
Perusahaan harus memperhatikan persyaratan pemberi kerja, sektor usaha, penerima penghasilan, dan administrasi fasilitas yang ditetapkan.
Selain itu, PMK Nomor 6 Tahun 2026 mengatur fasilitas PPh 21 DTP atas penghasilan peserta program pemagangan lulusan perguruan tinggi tertentu.
Kebijakan tersebut memiliki ruang lingkup dan persyaratan tersendiri.
Bagi tax staff, fasilitas pajak seperti ini perlu diperlakukan sebagai ketentuan khusus yang berjalan bersama aturan umum PPh 21.
Artinya, perusahaan tetap harus memahami cara menghitung PPh 21, kemudian menerapkan fasilitas yang benar apabila seluruh persyaratan dipenuhi.
Apakah Aturan PPh 21 Lama Masih Berlaku?
Pertanyaan ini penting karena masih banyak materi penghitungan PPh 21 di internet yang merujuk pada peraturan sebelum penerapan TER.
Dalam ketentuan penutupnya, PMK Nomor 168 Tahun 2023 mencabut sejumlah peraturan lama, termasuk PMK 252/PMK.03/2008 mengenai petunjuk pelaksanaan pemotongan PPh 21.
Selain itu, PMK 250/PMK.03/2008 tentang biaya jabatan dan biaya pensiun serta PMK 102/PMK.010/2016 mengenai batas penghasilan pegawai harian tertentu juga dicabut.
Dengan demikian, peraturan-peraturan tersebut tidak seharusnya digunakan sebagai dasar hukum utama untuk menghitung PPh 21 masa pajak sejak berlakunya PMK 168 Tahun 2023.
Meski demikian, untuk melakukan pembetulan, penelitian, atau pemeriksaan atas masa pajak lama, ketentuan yang berlaku pada periode bersangkutan tetap perlu diperhatikan.
Contohnya, jika perusahaan sedang meninjau penghitungan PPh 21 tahun 2023, metode penghitungan yang relevan harus diperiksa berdasarkan peraturan yang berlaku pada tahun tersebut.
Jangan langsung menggunakan ketentuan tahun 2026 untuk menghitung ulang transaksi tahun sebelumnya tanpa memperhatikan masa berlakunya peraturan.
Contoh Penggunaan Dasar Hukum PPh 21 dalam Praktik
Agar lebih mudah memahami hubungan antarperaturan, perhatikan contoh berikut.
PT Sejahtera memiliki 50 karyawan dan menggunakan Coretax untuk administrasi perpajakan.
Ketika perusahaan menentukan apakah gaji, tunjangan, dan bonus termasuk objek PPh 21, rujukan utamanya adalah UU Pajak Penghasilan dan PMK 168 Tahun 2023.
Ketika menentukan tarif TER untuk pegawai tetap, perusahaan mengacu pada PP 58 Tahun 2023 dan PMK 168 Tahun 2023.
Apabila perusahaan memberikan fasilitas tempat tinggal atau kendaraan kepada manajemen, perlakuan natura perlu diperiksa berdasarkan PMK 66 Tahun 2023.
Selanjutnya, ketika membuat bukti potong dan melaporkan SPT Masa melalui Coretax, perusahaan harus memperhatikan PMK 81 Tahun 2024 beserta perubahannya dan PER-11/PJ/2025.
Jika perusahaan memenuhi kriteria penerima insentif PPh 21 DTP tahun 2026, ketentuan PMK 105 Tahun 2025 juga harus diperhatikan.
Dari contoh tersebut terlihat bahwa satu kewajiban PPh 21 dapat melibatkan beberapa dasar hukum sekaligus.
Kesalahan Memahami Dasar Hukum PPh 21 yang Sering Terjadi
Kesalahan pertama adalah menganggap PP 58 Tahun 2023 menggantikan seluruh ketentuan tarif progresif Pajak Penghasilan.
Padahal, tarif progresif Pasal 17 UU PPh tetap berlaku dalam mekanisme yang ditentukan peraturan.
Kesalahan kedua adalah menganggap PMK 168 Tahun 2023 hanya mengatur TER.
Padahal, peraturan tersebut juga mengatur penerima penghasilan, pemotong pajak, jenis penghasilan, pengurangan, dan mekanisme penghitungan berbagai kategori penerima.
Kesalahan lainnya adalah mencampuradukkan ketentuan penghitungan pajak dengan ketentuan administrasi Coretax.
Perubahan tata cara pembuatan bukti potong atau pelaporan tidak selalu berarti terdapat perubahan tarif maupun dasar pengenaan pajak.
Selain itu, perusahaan perlu berhati-hati ketika menggunakan aturan lama untuk transaksi pada masa pajak yang sudah mengikuti ketentuan baru.
Bagi tax staff, kebiasaan memeriksa masa berlaku dan riwayat perubahan peraturan menjadi bagian penting dari pekerjaan perpajakan yang profesional.
Bagaimana Cara Memastikan Dasar Hukum PPh 21 Selalu Terbaru?
Dalam praktiknya, peraturan perpajakan dapat mengalami perubahan maupun penyesuaian teknis.
Karena itu, perusahaan sebaiknya tidak hanya menyimpan salinan peraturan ketika pertama kali diterbitkan.
Pemeriksaan dasar hukum perlu dilakukan melalui sumber resmi, terutama Jaringan Dokumentasi dan Informasi Hukum Kementerian Keuangan serta situs Direktorat Jenderal Pajak.
Hal yang perlu diperiksa adalah status berlaku peraturan, tanggal mulai berlaku, riwayat perubahan, ketentuan pencabutan, serta ketentuan peralihan.
Jika muncul peraturan baru, tax staff harus memastikan apakah peraturan tersebut mengubah ketentuan material PPh 21, administrasi pemotongan, atau hanya memberikan fasilitas khusus.
Dengan pendekatan ini, perubahan regulasi dapat diterapkan secara tepat tanpa menyebabkan seluruh sistem payroll harus diubah apabila sebenarnya tidak diperlukan.
Kesimpulan
Dasar hukum PPh Pasal 21 yang berlaku pada 2026 tidak hanya terdapat dalam satu peraturan.
Landasan utamanya adalah Undang-Undang Pajak Penghasilan beserta perubahannya, termasuk UU HPP.
Untuk tarif pemotongan dan penerapan TER, rujukan pentingnya adalah PP Nomor 58 Tahun 2023.
Sementara itu, PMK Nomor 168 Tahun 2023 menjadi aturan pelaksanaan utama yang menjelaskan pemotong pajak, penerima penghasilan, objek pajak, serta mekanisme penghitungan PPh 21.
Perusahaan juga perlu memperhatikan PMK 66 Tahun 2023 mengenai natura, PMK 81 Tahun 2024 beserta perubahannya mengenai administrasi Coretax, dan PER-11/PJ/2025 mengenai bukti potong serta pelaporan.
Untuk 2026, terdapat pula ketentuan khusus mengenai fasilitas PPh 21 Ditanggung Pemerintah yang berlaku bagi penerima dan pemberi kerja yang memenuhi persyaratan.
Bagi tax staff maupun Wajib Pajak, memahami hubungan antarperaturan tersebut membantu memastikan bahwa penghitungan, pemotongan, penyetoran, dan pelaporan PPh 21 dilakukan berdasarkan ketentuan yang tepat.
FAQ: Dasar Hukum PPh Pasal 21 Terbaru
Dasar hukum utama PPh 21 adalah UU Pajak Penghasilan beserta perubahannya, PP 58 Tahun 2023, dan PMK 168 Tahun 2023. Administrasi Coretax mengacu pada PMK 81 Tahun 2024 beserta perubahannya serta peraturan teknis terkait.
Ya. PMK 168 Tahun 2023 masih menjadi dasar penting pelaksanaan pemotongan dan penghitungan PPh 21, dengan tetap memperhatikan ketentuan khusus dan perkembangan regulasi yang relevan.
PP 58 Tahun 2023 mengatur tarif pemotongan, termasuk TER. PMK 168 Tahun 2023 menjelaskan pelaksanaan pemotongan PPh 21 secara lebih rinci berdasarkan kategori penerima penghasilan.
TER mulai diterapkan untuk pemotongan PPh 21 sejak 1 Januari 2024.
Tidak. Tarif progresif Pasal 17 UU Pajak Penghasilan tetap berlaku, termasuk dalam penghitungan PPh 21 pegawai tetap pada masa pajak terakhir.
Pasal 21 UU Pajak Penghasilan dan Pasal 2 PMK 168 Tahun 2023 menjadi rujukan utama untuk menentukan pihak yang wajib melakukan pemotongan PPh 21.
Objek pemotongan PPh 21 diatur antara lain dalam Pasal 5 PMK 168 Tahun 2023, sedangkan penghasilan yang dikecualikan dari pemotongan dijelaskan dalam Pasal 7.
Ketentuan mengenai perlakuan Pajak Penghasilan atas natura dan kenikmatan diatur dalam PMK Nomor 66 Tahun 2023.
Dasar administrasinya antara lain PMK 81 Tahun 2024 beserta perubahannya dan PER-11/PJ/2025 mengenai ketentuan pelaporan perpajakan.
Terdapat ketentuan khusus yang relevan pada 2026, antara lain PMK 1 Tahun 2026 mengenai perubahan administrasi Coretax dan PMK 6 Tahun 2026 mengenai fasilitas PPh 21 DTP bagi peserta program pemagangan tertentu.
Beberapa aturan tahun 2008, termasuk PMK 252/PMK.03/2008 dan PMK 250/PMK.03/2008, telah dicabut oleh PMK 168 Tahun 2023. Untuk masa pajak lama, ketentuan yang berlaku pada periode tersebut tetap perlu diperiksa.
Peraturan resmi dapat diakses melalui JDIH Kementerian Keuangan di jdih.kemenkeu.go.id dan situs Direktorat Jenderal Pajak di pajak.go.id.