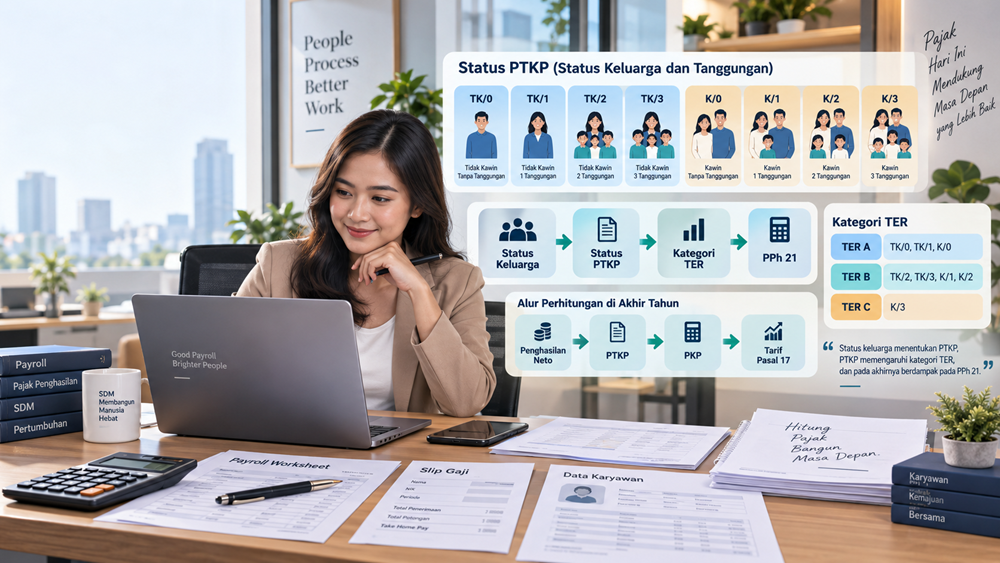

Ketika pertama kali mengisi data karyawan, Anda mungkin pernah menemukan kode seperti TK/0, TK/1, K/0, K/1, hingga K/3.
Bagi orang yang sehari-hari menangani payroll atau pajak, kode tersebut sudah cukup familiar. Namun bagi karyawan, pertanyaannya sering sangat sederhana:
“TK/0 itu sebenarnya apa?”
Pertanyaan berikutnya biasanya lebih menarik:
“Kalau saya menikah atau punya anak, apakah PPh 21 saya berubah?”
Jawabannya bisa iya, karena status tersebut berkaitan dengan Penghasilan Tidak Kena Pajak atau PTKP.
PTKP merupakan salah satu komponen penting dalam sistem PPh orang pribadi. Dalam PPh 21 pegawai tetap, status PTKP juga mempunyai hubungan dengan penentuan kategori Tarif Efektif Rata-Rata (TER) yang digunakan dalam pemotongan bulanan.
Namun ada satu hal yang perlu diluruskan sejak awal.
PTKP bukan berarti sejumlah uang yang diberikan pemerintah kepada karyawan. PTKP juga bukan potongan pajak yang langsung dikurangkan dari PPh 21 setiap bulan.
PTKP adalah batas penghasilan tertentu yang digunakan dalam mekanisme penghitungan Penghasilan Kena Pajak.
Artikel ini akan menjadi peta utama untuk memahami PTKP dalam PPh 21, mulai dari TK/0 sampai K/3, besaran PTKP, hubungan status keluarga dengan pajak, kaitannya dengan TER, hingga pengaruhnya terhadap penghitungan PPh 21.
Untuk kasus yang lebih spesifik—misalnya PTKP suami-istri, perubahan status menikah, tanggungan orang tua, anak yang baru lahir, atau suami-istri yang sama-sama bekerja—kita akan arahkan ke panduan tersendiri.
Apa Itu PTKP?
PTKP adalah singkatan dari Penghasilan Tidak Kena Pajak.
Secara sederhana, ketika menghitung PPh orang pribadi, tidak seluruh penghasilan neto langsung dikenakan tarif pajak.
Ada sejumlah penghasilan yang terlebih dahulu dikurangkan sebagai PTKP sesuai kondisi wajib pajak.
Gambaran sederhananya:
Penghasilan Neto
dikurangi
PTKP
=
Penghasilan Kena Pajak (PKP)
Barulah PKP tersebut menjadi dasar penerapan tarif progresif PPh orang pribadi sesuai ketentuan.
Karena itu, secara umum semakin besar PTKP yang dapat diperhitungkan, semakin kecil PKP apabila faktor lainnya sama.
Dan ketika PKP menjadi lebih kecil, PPh terutang juga dapat menjadi lebih kecil.
Berapa Besar PTKP Saat Ini?
Besaran dasar PTKP yang masih menjadi rujukan adalah:
| Komponen PTKP | Setahun |
|---|---|
| Untuk diri Wajib Pajak orang pribadi | Rp54.000.000 |
| Tambahan karena kawin | Rp4.500.000 |
| Tambahan untuk setiap tanggungan, maksimal 3 orang | Rp4.500.000 per orang |
Dari komponen tersebut kemudian muncul status yang sering kita lihat dalam payroll, seperti:
TK/0, TK/1, TK/2, TK/3, K/0, K/1, K/2, dan K/3.
Huruf dan angka tersebut sebenarnya membantu kita membaca kondisi PTKP seseorang secara ringkas.
Apa Arti TK dan K dalam PTKP?
Secara sederhana:
TK = Tidak Kawin
sedangkan:
K = Kawin
Angka setelah tanda garis miring menunjukkan jumlah tanggungan yang diperhitungkan untuk PTKP.
Contohnya:
TK/0
berarti tidak kawin dan tidak mempunyai tanggungan yang diperhitungkan.
TK/1
berarti tidak kawin dengan satu tanggungan.
K/0
berarti kawin tanpa tambahan tanggungan.
K/2
berarti kawin dengan dua tanggungan.
Dan seterusnya sampai jumlah tanggungan yang dapat diperhitungkan sesuai batas ketentuan.
Namun jangan menentukan status hanya berdasarkan informasi singkat seperti:
“Sudah menikah dan punya dua anak.”
Dalam kondisi tertentu, penentuan PTKP dapat memerlukan analisis lebih lanjut, terutama ketika berhubungan dengan penghasilan suami-istri dan siapa yang dapat memperhitungkan tanggungan tersebut.
Tabel PTKP TK/0 sampai K/3
Jika menggunakan komponen PTKP tersebut, gambaran status yang umum digunakan adalah:
| Status | Keterangan | PTKP Setahun |
|---|---|---|
| TK/0 | Tidak kawin, tanpa tanggungan | Rp54.000.000 |
| TK/1 | Tidak kawin, 1 tanggungan | Rp58.500.000 |
| TK/2 | Tidak kawin, 2 tanggungan | Rp63.000.000 |
| TK/3 | Tidak kawin, 3 tanggungan | Rp67.500.000 |
| K/0 | Kawin, tanpa tanggungan | Rp58.500.000 |
| K/1 | Kawin, 1 tanggungan | Rp63.000.000 |
| K/2 | Kawin, 2 tanggungan | Rp67.500.000 |
| K/3 | Kawin, 3 tanggungan | Rp72.000.000 |
Tabel ini terlihat sederhana.
Tetapi justru di sinilah banyak pertanyaan mulai muncul.
Misalnya:
Siapa yang boleh menjadi tanggungan?
Apakah istri otomatis menjadi tanggungan suami?
Bagaimana kalau suami dan istri sama-sama bekerja?
Bagaimana jika anak lahir di tengah tahun?
Bagaimana jika menikah pada bulan Juni?
Apakah orang tua dapat menjadi tanggungan?
Kasus-kasus tersebut sebaiknya tidak dijawab hanya dengan melihat tabel.
Kita perlu memahami aturan penentuan PTKP terlebih dahulu.
Apa Arti Status TK/0?
TK/0 merupakan salah satu status yang paling mudah dipahami.
Secara umum, status ini menggambarkan wajib pajak yang tidak kawin dan tidak memiliki tanggungan yang diperhitungkan dalam PTKP.
Besaran PTKP tahunannya adalah:
Rp54.000.000
Misalnya seorang pegawai belum menikah dan tidak memiliki tanggungan yang memenuhi persyaratan PTKP.
Dalam kondisi umum, status PTKP-nya dapat berada pada TK/0.
Tetapi status belum menikah tidak selalu berarti TK/0.
Jika terdapat anggota keluarga yang dapat menjadi tanggungan berdasarkan persyaratan yang berlaku, statusnya dapat berbeda.
Baca selengkapnya: PTKP TK/0: Arti, Besaran, dan Contoh Perhitungan PPh 21
Apa Arti TK/1, TK/2, dan TK/3?
Kode ini menunjukkan wajib pajak tidak kawin tetapi memiliki tanggungan yang dapat diperhitungkan.
Secara sederhana:
TK/1 = PTKP Rp58.500.000
TK/2 = PTKP Rp63.000.000
TK/3 = PTKP Rp67.500.000
Hal yang penting adalah jangan menganggap setiap orang yang secara ekonomi dibiayai otomatis menjadi tanggungan PTKP.
Ada persyaratan hubungan keluarga dan kondisi tertentu yang harus dipenuhi.
Karena itu, perusahaan sebaiknya tidak mengubah status PTKP karyawan hanya berdasarkan pernyataan:
“Saya menanggung keluarga.”
Perlu dipastikan apakah tanggungan tersebut memang memenuhi ketentuan perpajakan.
Baca selengkapnya: Siapa yang Boleh Menjadi Tanggungan PTKP? Syarat dan Contohnya
Apa Arti Status K/0?
K/0 secara sederhana menunjukkan kondisi wajib pajak kawin tanpa tambahan tanggungan yang diperhitungkan.
PTKP tahunannya menjadi:
Rp58.500.000
Angka tersebut berasal dari:
PTKP diri sendiri Rp54.000.000
ditambah
PTKP karena kawin Rp4.500.000
=
Rp58.500.000
Namun ketika membicarakan status kawin, kita juga perlu memperhatikan kondisi penghasilan suami dan istri.
Kasus tersebut dapat menjadi lebih kompleks dibanding sekadar menambahkan Rp4,5 juta.
Baca selengkapnya: PTKP Suami Istri: Cara Menentukan Status Pajak Jika Keduanya Bekerja
Apa Arti K/1 sampai K/3?
Untuk wajib pajak kawin yang memiliki tanggungan yang memenuhi persyaratan, statusnya dapat menjadi K/1, K/2, atau K/3.
Gambarannya:
K/1 = Rp63.000.000
K/2 = Rp67.500.000
K/3 = Rp72.000.000
Perhatikan bahwa tambahan tanggungan dibatasi maksimal tiga orang.
Jadi jika seseorang secara faktual membiayai empat atau lima anggota keluarga, bukan berarti seluruhnya otomatis menghasilkan tambahan PTKP.
Di sinilah perbedaan antara tanggungan secara ekonomi dan tanggungan yang dapat diperhitungkan untuk PTKP menjadi penting.
Siapa yang Bisa Menjadi Tanggungan PTKP?
Pertanyaan ini sering lebih rumit daripada kelihatannya.
Dalam ketentuan PTKP, tambahan diberikan untuk anggota keluarga tertentu yang menjadi tanggungan sepenuhnya sesuai persyaratan yang berlaku, dengan jumlah maksimal tiga orang.
Dalam praktik, pembahasan dapat menyangkut:
- anak;
- orang tua;
- mertua;
- anggota keluarga tertentu dalam garis keturunan;
- dan kondisi tanggungan lainnya.
Karena itu, jangan hanya menghitung berapa orang yang tinggal dalam satu rumah.
Tidak semua anggota rumah tangga otomatis menjadi tanggungan PTKP.
Sebaliknya, seseorang tidak harus selalu tinggal serumah untuk dianalisis semata-mata berdasarkan alamat. Yang harus diperiksa adalah apakah persyaratan perpajakannya terpenuhi.
Baca selengkapnya: Tanggungan PTKP: Anak, Orang Tua, dan Mertua, Siapa yang Bisa Diperhitungkan?
Maksimal Berapa Tanggungan dalam PTKP?
Tambahan PTKP untuk tanggungan dibatasi maksimal tiga orang.
Misalnya seorang wajib pajak kawin memiliki empat anak yang secara ekonomi masih ditanggung.
Bukan berarti status PTKP-nya menjadi K/4.
Dalam struktur PTKP yang umum kita gunakan, tambahan tanggungan dibatasi sampai tiga.
Karena itu, status yang muncul adalah sampai:
K/3
atau untuk wajib pajak tidak kawin:
TK/3
sesuai kondisi yang memenuhi ketentuan.
Bagaimana PTKP Memengaruhi PPh 21?
Sekarang kita masuk ke pertanyaan terpenting.
Apakah semakin besar PTKP berarti pajak semakin kecil?
Dalam penghitungan tahunan, secara matematis PTKP memengaruhi jumlah Penghasilan Kena Pajak.
Contoh sangat sederhana:
Anggap seorang pegawai memiliki penghasilan neto setahun:
Rp100.000.000
Jika statusnya TK/0:
Penghasilan Neto Rp100.000.000
dikurangi
PTKP Rp54.000.000
menghasilkan:
Rp46.000.000
sebelum memperhatikan ketentuan teknis lain yang relevan dalam menentukan PKP.
Sekarang bandingkan secara konseptual dengan PTKP yang lebih besar.
Jika PTKP meningkat sementara penghasilan netonya sama, jumlah penghasilan yang tersisa untuk menjadi dasar PKP akan lebih kecil.
Itulah hubungan mendasar antara:
PTKP → PKP → PPh terutang.
Untuk penghitungan PPh 21 pegawai tetap secara lengkap, jangan berhenti pada contoh sederhana ini.
Baca selengkapnya: PPh 21 Karyawan Tetap: Cara Hitung, TER, PTKP, dan Contoh Lengkap
Apakah PTKP Dikurangkan Setiap Bulan?
Ini salah satu kesalahpahaman yang cukup sering terjadi.
Ada yang mencoba menghitung:
PTKP setahun ÷ 12
kemudian mengurangkannya dari gaji setiap bulan sebelum menggunakan TER.
Untuk mekanisme pemotongan PPh 21 pegawai tetap dengan TER bulanan, cara berpikir seperti ini tidak tepat.
Pada masa pajak selain masa pajak terakhir, pemotongan secara umum menggunakan:
Penghasilan Bruto Bulanan × TER yang sesuai
PTKP tidak dikurangkan secara manual dari gaji bulanan sebelum TER digunakan.
Namun bukan berarti PTKP sudah tidak penting.
Justru status PTKP mempunyai hubungan dengan kategori TER yang digunakan.
Kemudian pada penghitungan masa pajak terakhir, PTKP kembali terlihat secara langsung dalam mekanisme penentuan PKP.
Ini adalah konsep yang sangat penting.
Hubungan PTKP dengan TER PPh 21
Setelah penerapan Tarif Efektif Rata-Rata, status PTKP tetap mempunyai fungsi penting.
Status tersebut digunakan dalam pengelompokan TER Bulanan Kategori A, B, dan C.
Secara umum, status PTKP dikelompokkan sebagai berikut:
TER Kategori A
Mencakup status:
TK/0, TK/1, dan K/0
TER Kategori B
Mencakup status:
TK/2, TK/3, K/1, dan K/2
TER Kategori C
Mencakup status:
K/3
Artinya, dua karyawan dengan penghasilan bruto yang sama belum tentu menggunakan tarif efektif yang sama apabila kategori TER mereka berbeda.
Inilah salah satu alasan status PTKP dalam master data payroll harus benar.
Baca selengkapnya: TER PPh 21 Kategori A, B, dan C: Tabel Tarif dan Cara Menentukannya
Contoh Pengaruh PTKP terhadap TER
Bayangkan ada dua karyawan dengan penghasilan bruto bulanan yang sama.
Karyawan pertama memiliki status:
TK/0
Karyawan kedua:
K/3
Meskipun penghasilan brutonya sama, keduanya berada pada kategori TER yang berbeda.
TK/0 berada dalam Kategori A.
Sedangkan K/3 berada dalam Kategori C.
Akibatnya, tarif efektif yang digunakan pada tingkat penghasilan tertentu dapat berbeda.
Jadi status keluarga dapat memengaruhi pemotongan PPh 21 bulanan melalui pengelompokan kategori TER.
Namun jangan menyimpulkan bahwa perbedaan PPh 21 tahunan cukup dihitung dengan membandingkan TER bulan tertentu saja.
Pada masa pajak terakhir terdapat mekanisme penghitungan kembali.
Mengapa PTKP Tetap Penting pada Masa Pajak Terakhir?
Untuk pegawai tetap, masa pajak terakhir mempunyai mekanisme berbeda dari bulan-bulan yang menggunakan TER.
Secara sederhana:
Penghasilan Bruto
↓
Pengurang yang diperkenankan
↓
Penghasilan Neto
↓
PTKP
↓
Penghasilan Kena Pajak
↓
Tarif Pasal 17
↓
PPh 21 berdasarkan penghitungan akhir
↓
Dikurangi PPh 21 yang telah dipotong sebelumnya
Karena itu, jangan menganggap TER menggantikan PTKP.
TER menyederhanakan mekanisme pemotongan pada masa tertentu, sedangkan PTKP tetap menjadi bagian penting dalam penghitungan PPh orang pribadi.
Baca selengkapnya: Cara Menghitung PPh 21 Masa Pajak Terakhir dan Rekonsiliasi Akhir Tahun
Bagaimana Jika Karyawan Menikah di Tengah Tahun?
Misalnya seorang karyawan menikah pada Juni.
Apakah status PTKP payroll langsung berubah menjadi K/0 pada Juli?
Pertanyaan ini sering muncul di HR.
Dalam menentukan PTKP, ada ketentuan mengenai keadaan wajib pajak pada awal tahun pajak atau awal bagian tahun pajak yang perlu diperhatikan.
Karena itu, perubahan kondisi keluarga di tengah tahun tidak boleh otomatis diterjemahkan sebagai perubahan PTKP untuk tahun berjalan tanpa memeriksa aturan tersebut.
Ini juga berlaku ketika terjadi perubahan jumlah tanggungan.
Karena kasusnya cukup spesifik, pembahasannya sebaiknya dipisahkan.
Baca selengkapnya: Menikah di Tengah Tahun: Kapan Status PTKP Berubah?
Bagaimana Jika Anak Lahir di Tengah Tahun?
Kasusnya mirip.
Misalnya seorang pegawai berstatus K/1 pada awal tahun kemudian anak keduanya lahir pada September.
Apakah perusahaan langsung mengubah status menjadi K/2 pada payroll Oktober?
Jangan terburu-buru.
Penentuan PTKP melihat kondisi pada waktu yang ditentukan dalam ketentuan perpajakan.
Karena itu, tanggal perubahan kondisi keluarga menjadi penting.
Baca selengkapnya: Anak Lahir di Tengah Tahun: Kapan Bisa Menjadi Tanggungan PTKP?
Bagaimana Jika Suami dan Istri Sama-Sama Bekerja?
Ini salah satu kasus PTKP yang paling sering menimbulkan kebingungan.
Misalnya suami bekerja di perusahaan A dan istri bekerja di perusahaan B.
Apakah keduanya menggunakan status K/1 jika memiliki satu anak?
Tidak boleh langsung disimpulkan demikian.
Ada ketentuan mengenai penghasilan suami-istri dan kondisi tertentu yang perlu diperhatikan dalam menentukan status perpajakan dan PTKP.
Dari sisi payroll, perusahaan juga membutuhkan data yang benar agar pemotongan PPh 21 sesuai.
Karena topik ini cukup luas, sebaiknya tidak dimasukkan seluruhnya ke artikel pilar.
Baca selengkapnya: PTKP Suami Istri Sama-Sama Bekerja: Status Pajak dan Contoh PPh 21
Apa Itu Status K/I?
Selain TK dan K, Anda mungkin pernah menemukan kode seperti K/I.
Huruf I berkaitan dengan kondisi penghasilan istri yang digabung dengan penghasilan suami sesuai ketentuan.
Status seperti ini tidak boleh disamakan dengan K/0 sampai K/3 biasa.
Penghitungan PTKP dan PPh dalam kondisi suami-istri dapat memiliki mekanisme yang lebih kompleks.
Karena itu, apabila Anda menemukan status seperti:
K/I/0, K/I/1, K/I/2, atau K/I/3
jangan hanya memasukkannya ke tabel payroll tanpa memahami kondisi perpajakannya.
Baca selengkapnya: PTKP K/I: Arti, Besaran, dan Cara Menghitung Pajak Suami Istri
Apakah Orang Tua Bisa Menjadi Tanggungan PTKP?
Pertanyaan ini juga cukup populer.
Seorang karyawan mungkin membiayai kehidupan ayah dan ibunya.
Apakah keduanya otomatis bisa menjadi tambahan PTKP?
Tidak cukup hanya menjawab berdasarkan fakta bahwa karyawan mengirim uang setiap bulan.
Perlu diperiksa hubungan keluarga dan apakah kondisi tanggungan sepenuhnya serta persyaratan lainnya terpenuhi.
Prinsip yang sama juga berlaku ketika membicarakan mertua atau anggota keluarga lainnya.
Baca selengkapnya: Apakah Orang Tua dan Mertua Bisa Menjadi Tanggungan PTKP?
Apakah Saudara Kandung Bisa Menjadi Tanggungan PTKP?
Ini contoh lain mengapa istilah “tanggungan” sering disalahartikan.
Dalam kehidupan sehari-hari, seseorang mungkin benar-benar membiayai sekolah adiknya.
Secara ekonomi, adiknya memang menjadi tanggungan.
Namun untuk PTKP, kita tidak cukup menggunakan definisi tanggungan dalam bahasa sehari-hari.
Kita harus melihat hubungan keluarga yang diakui dan persyaratan yang ditentukan dalam ketentuan perpajakan.
Baca selengkapnya: Siapa Saja yang Tidak Bisa Menjadi Tanggungan PTKP?
Kesalahan Status PTKP Bisa Membuat PPh 21 Salah
Bayangkan seorang karyawan seharusnya memiliki status TK/0, tetapi dalam sistem payroll tercatat K/3.
Kesalahan ini dapat memengaruhi kategori TER yang digunakan.
Sebaliknya, karyawan yang seharusnya mempunyai status tertentu dapat tercatat dengan status berbeda karena data HR belum diperbarui atau tidak diverifikasi.
Akibatnya, perusahaan dapat melakukan pemotongan PPh 21 dengan data yang salah selama berbulan-bulan.
Masalah baru terlihat ketika dilakukan rekonsiliasi.
Karena itu, status PTKP jangan dianggap sebagai data administratif yang diisi sekali ketika karyawan masuk lalu dilupakan.
Apa yang Sebaiknya Dilakukan HR dan Payroll?
Perusahaan sebaiknya memiliki prosedur sederhana untuk mengelola PTKP.
Alurnya dapat dibuat seperti:
Data identitas karyawan
↓
Status perkawinan
↓
Data tanggungan
↓
Dokumen/informasi pendukung
↓
Status PTKP
↓
Kategori TER
↓
Payroll dan PPh 21
Data tersebut juga perlu diperiksa ketika terdapat perubahan kondisi keluarga.
Namun perubahan data keluarga tidak selalu berarti status PTKP tahun berjalan langsung berubah. Timing perubahan tetap perlu dianalisis sesuai ketentuan.
Peta Panduan PTKP dan PPh 21
Gunakan artikel ini sebagai halaman utama PTKP. Untuk kasus yang lebih spesifik, lanjutkan ke panduan berikut.
Ingin melihat besaran PTKP lengkap?
→ Tabel PTKP Terbaru: TK/0, TK/1, TK/2, TK/3 hingga K/3
Bingung menentukan tanggungan?
→ Siapa yang Boleh Menjadi Tanggungan PTKP?
Orang tua atau mertua menjadi tanggungan?
→ PTKP Orang Tua dan Mertua: Syarat dan Contohnya
Suami dan istri sama-sama bekerja?
→ PTKP Suami Istri Sama-Sama Bekerja
Menemukan status K/I?
→ PTKP K/I: Arti dan Cara Menghitungnya
Baru menikah?
→ Menikah di Tengah Tahun: Kapan Status PTKP Berubah?
Baru mempunyai anak?
→ Anak Lahir di Tengah Tahun dan Perubahan PTKP
Ingin mengetahui hubungan PTKP dengan TER?
→ TER PPh 21 Kategori A, B, dan C Berdasarkan Status PTKP
Ingin melihat pengaruhnya pada PPh 21?
→ Contoh Perhitungan PPh 21 Berdasarkan Status PTKP
Ingin menghitung pajak pegawai secara lengkap?
→ PPh 21 Karyawan Tetap: Cara Hitung, TER, PTKP, dan Contoh Lengkap
Dengan struktur seperti ini, halaman PTKP tetap menjadi peta besar, sedangkan pertanyaan spesifik mendapatkan halaman tersendiri.
Kesalahan yang Sering Terjadi dalam Menentukan PTKP
Kesalahan pertama adalah menganggap setiap orang yang dibiayai merupakan tanggungan PTKP.
Belum tentu.
Kesalahan kedua adalah menganggap status menikah otomatis membuat suami dan istri menggunakan status K tanpa melihat kondisi penghasilan dan ketentuan yang relevan.
Kesalahan ketiga adalah mengubah PTKP secara otomatis setiap kali terjadi perubahan keluarga di tengah tahun.
Kesalahan keempat adalah membagi PTKP tahunan menjadi 12 kemudian mengurangkannya dari gaji bulanan sebelum menggunakan TER.
Kesalahan kelima adalah menganggap PTKP sudah tidak digunakan sejak munculnya TER.
Padahal PTKP tetap penting baik dalam pengelompokan kategori TER maupun penghitungan masa pajak terakhir.
Dan yang cukup sering terjadi di perusahaan adalah master data payroll tidak sesuai dengan kondisi perpajakan karyawan.
Rumus payroll mungkin benar, tetapi jika status PTKP-nya salah, hasil akhirnya juga dapat salah.
Kesimpulan
PTKP bukan sekadar kode TK/0 atau K/3 yang muncul di data payroll.
Di balik kode tersebut terdapat informasi mengenai kondisi wajib pajak dan tanggungan yang dapat memengaruhi penghitungan PPh.
Secara sederhana:
Status keluarga dan tanggungan
↓
Status PTKP
↓
Kategori TER
↓
Pemotongan PPh 21 bulanan
dan pada masa pajak terakhir:
Penghasilan Neto – PTKP = dasar menuju PKP
↓
Tarif Pasal 17
↓
PPh terutang
Karena itu, PTKP tetap mempunyai peran penting meskipun mekanisme PPh 21 saat ini menggunakan TER untuk pemotongan pada masa tertentu.
Bagi karyawan, memahami PTKP membantu menjelaskan mengapa status keluarga dapat berpengaruh terhadap pajak.
Bagi HR, payroll, accounting, dan tax, status PTKP yang benar merupakan salah satu fondasi agar pemotongan PPh 21 tidak keliru sejak awal.
Jika kasusnya sederhana, tabel TK/0 sampai K/3 mungkin sudah cukup membantu.
Tetapi jika menyangkut suami-istri sama-sama bekerja, perubahan status di tengah tahun, orang tua sebagai tanggungan, atau status K/I, jangan berhenti pada tabel.
Masuklah ke panduan yang lebih spesifik agar penentuan PTKP dilakukan dengan benar.
FAQ PTKP dan PPh 21
PTKP adalah Penghasilan Tidak Kena Pajak, yaitu jumlah tertentu yang diperhitungkan sebagai pengurang penghasilan neto dalam menentukan Penghasilan Kena Pajak orang pribadi sesuai ketentuan.
PTKP TK/0 adalah Rp54.000.000 setahun untuk wajib pajak tidak kawin tanpa tanggungan yang diperhitungkan.
PTKP TK/1 adalah Rp58.500.000 setahun.
PTKP TK/2 adalah Rp63.000.000 setahun.
PTKP TK/3 adalah Rp67.500.000 setahun.
PTKP K/0 adalah Rp58.500.000 setahun, terdiri atas Rp54.000.000 untuk diri wajib pajak dan tambahan Rp4.500.000 karena kawin.
PTKP K/1 adalah Rp63.000.000 setahun.
PTKP K/2 adalah Rp67.500.000 setahun.
PTKP K/3 adalah Rp72.000.000 setahun.
Tambahan PTKP untuk anggota keluarga yang memenuhi persyaratan diberikan paling banyak untuk tiga orang tanggungan.
TK/0 menggambarkan wajib pajak tidak kawin tanpa tanggungan, sedangkan K/0 menggambarkan wajib pajak kawin tanpa tambahan tanggungan yang diperhitungkan. Besaran PTKP keduanya berbeda.
Tambahan tanggungan yang memenuhi ketentuan dapat meningkatkan PTKP sampai batas maksimal tiga orang. Jika faktor lainnya sama, PTKP yang lebih besar dapat menurunkan PKP dan pada akhirnya memengaruhi PPh terutang. Status PTKP juga berhubungan dengan kategori TER untuk pemotongan bulanan.
Tidak demikian mekanisme TER bulanan. Untuk masa pajak yang menggunakan TER, pemotongan dihitung berdasarkan penghasilan bruto dan tarif efektif yang sesuai. PTKP tidak dikurangkan secara manual dari gaji bulanan sebelum TER diterapkan.
Status PTKP digunakan dalam pengelompokan TER Bulanan. TK/0, TK/1, dan K/0 berada pada Kategori A; TK/2, TK/3, K/1, dan K/2 berada pada Kategori B; sedangkan K/3 berada pada Kategori C.
Tidak sebaiknya langsung diubah hanya berdasarkan bulan pernikahan. Penentuan PTKP memperhatikan keadaan wajib pajak pada waktu yang ditentukan dalam ketentuan perpajakan, sehingga perubahan di tengah tahun perlu dianalisis berdasarkan aturan tersebut.
Tidak otomatis untuk tahun berjalan. Waktu penentuan keadaan wajib pajak perlu diperhatikan sesuai ketentuan PTKP.
Orang tua dapat dianalisis sebagai tanggungan apabila memenuhi hubungan keluarga dan persyaratan tanggungan sepenuhnya sesuai ketentuan. Fakta bahwa seseorang membantu biaya hidup orang tua saja belum cukup untuk menentukan status PTKP.
Perlakuannya bergantung pada kondisi perpajakan suami-istri dan ketentuan mengenai penggabungan atau pemisahan penghasilan. Karena itu, kasus suami-istri bekerja sebaiknya dianalisis secara khusus.