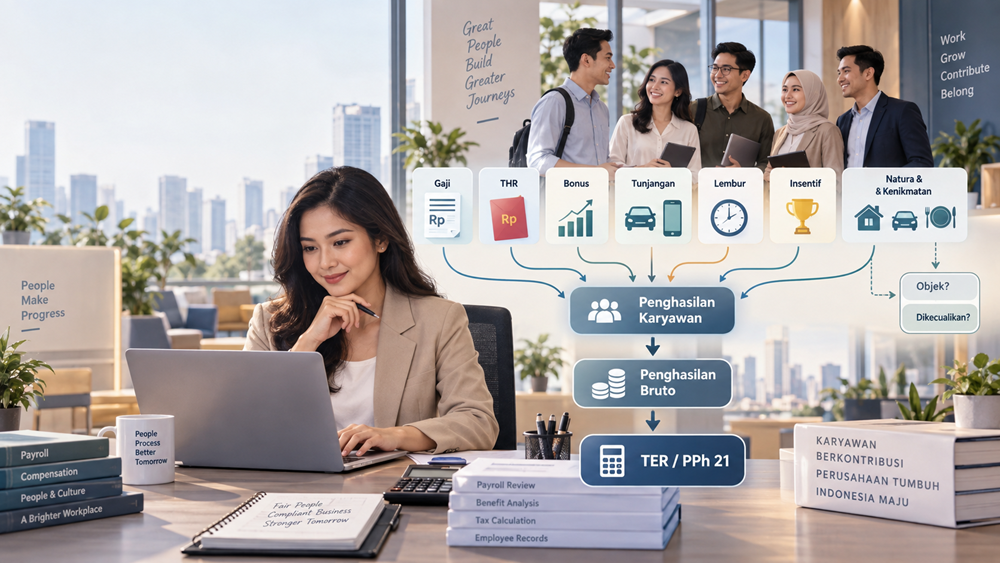

Ketika membicarakan PPh 21 karyawan, perhatian biasanya langsung tertuju pada gaji bulanan.
Padahal penghasilan seorang karyawan sering kali jauh lebih beragam.
Selain gaji pokok, perusahaan dapat memberikan tunjangan jabatan, uang makan, uang transportasi, lembur, THR, bonus, insentif, fasilitas kendaraan, tempat tinggal, makanan, sampai berbagai bentuk natura atau kenikmatan lainnya.
Pertanyaannya kemudian:
Apakah semuanya dikenakan PPh 21?
Jawabannya tidak cukup dengan mengatakan ya atau tidak.
Setiap komponen perlu dilihat berdasarkan karakter penghasilannya dan ketentuan perpajakan yang berlaku. Bahkan untuk natura atau kenikmatan, ada kondisi yang membuatnya menjadi objek pajak dan ada pula yang dikecualikan.
Dari sisi perusahaan, persoalannya juga tidak berhenti pada menentukan objek pajak.
Setelah suatu komponen masuk dalam penghitungan PPh 21, masih ada pertanyaan berikutnya:
Bagaimana komponen tersebut diperhitungkan dalam penghasilan bruto?
Bagaimana jika dibayarkan bersamaan dengan THR atau bonus?
Bagaimana pengaruhnya terhadap TER?
Bagaimana perlakuannya pada masa pajak terakhir?
Artikel ini akan menjadi peta besar penghasilan karyawan dalam PPh 21. Kita akan melihat perlakuan umum atas gaji, THR, bonus, tunjangan, lembur, natura, dan berbagai penghasilan lainnya.
Untuk perhitungan yang lebih teknis, setiap topik akan diarahkan ke panduan yang lebih spesifik.
Mulai dari Pertanyaan Dasar: Apa yang Dimaksud Penghasilan dalam PPh 21?
Dalam hubungan kerja, karyawan dapat memperoleh imbalan dengan berbagai nama dan bentuk.
Karena itu, jangan hanya melihat komponen bernama “gaji”.
Dalam praktik payroll, penghasilan karyawan dapat terdiri dari:
- gaji pokok;
- tunjangan;
- uang lembur;
- THR;
- bonus;
- insentif;
- komisi;
- premi;
- natura atau kenikmatan;
- dan berbagai pembayaran lainnya.
Dari perspektif PPh 21, perusahaan perlu mengidentifikasi setiap komponen tersebut.
Cara berpikirnya sebaiknya bukan:
“Ini namanya tunjangan, berarti pajaknya bagaimana?”
Tetapi:
“Apa sebenarnya yang diterima karyawan, dalam bentuk apa diberikan, mengapa diberikan, dan bagaimana ketentuan perpajakannya?”
Pendekatan ini jauh lebih aman, terutama ketika struktur remunerasi perusahaan semakin kompleks.
Baca juga: PPh Pasal 21: Panduan Lengkap untuk Karyawan dan Perusahaan
PPh 21 atas Gaji Karyawan
Mari mulai dari komponen yang paling mudah dikenali: gaji.
Gaji merupakan imbalan yang diterima karyawan sehubungan dengan pekerjaannya dan menjadi salah satu komponen utama dalam penghitungan PPh 21.
Namun jangan hanya melihat gaji pokok.
Misalnya seorang karyawan memiliki struktur payroll:
Gaji Pokok Rp8.000.000
Tunjangan Jabatan Rp1.500.000
Tunjangan Transportasi Rp750.000
Tunjangan Komunikasi Rp250.000
Jika seluruh komponen tersebut relevan sebagai penghasilan bruto menurut ketentuan, penghitungan PPh 21 tentu tidak cukup dilakukan hanya terhadap Rp8 juta.
Karena itu, HR dan payroll harus mengetahui komponen mana yang masuk dalam penghitungan penghasilan bruto.
Untuk pegawai tetap, pada masa pajak selain masa pajak terakhir, penghasilan bruto tersebut kemudian berhubungan dengan penerapan TER bulanan sesuai kategori yang berlaku.
Baca selengkapnya: PPh 21 atas Gaji Karyawan: Cara Menghitung dengan TER dan Contohnya
PPh 21 atas THR
THR adalah salah satu topik PPh 21 yang hampir selalu ramai menjelang hari raya.
Penyebabnya sederhana.
Ketika THR dibayarkan, karyawan dapat melihat potongan PPh 21 yang berbeda dari bulan biasanya.
Kemudian muncul pertanyaan:
“Kenapa pajak bulan ini naik?”
Jawabannya dapat berkaitan dengan meningkatnya penghasilan bruto pada bulan pembayaran THR.
Misalnya pada bulan biasa seorang karyawan memperoleh penghasilan bruto Rp10 juta.
Kemudian pada bulan pembayaran THR ia menerima:
Gaji dan tunjangan Rp10 juta + THR Rp10 juta
Sehingga penghasilan bruto pada periode tersebut meningkat.
Peningkatan penghasilan bruto tersebut dapat memengaruhi penerapan TER dan jumlah PPh 21 yang dipotong.
Karena itu, jangan menghitung pajak THR menggunakan cara sederhana seperti:
THR × satu tarif tertentu
tanpa memahami keseluruhan mekanisme PPh 21 pada masa tersebut.
Baca selengkapnya: PPh 21 THR: Cara Menghitung dengan TER dan Contoh Lengkap
Apakah THR Dihitung Terpisah dari Gaji?
Ini salah satu pertanyaan yang cukup sering muncul.
Dalam praktik, karyawan memang dapat melihat gaji dan THR sebagai dua pembayaran yang berbeda.
Namun untuk tujuan penghitungan PPh 21, kita harus melihat bagaimana penghasilan bruto pada masa pajak tersebut ditentukan sesuai ketentuan.
Karena itu, jangan menganggap setiap komponen penghasilan selalu mempunyai tarif PPh 21 sendiri-sendiri.
Konsep ini penting.
PPh 21 bukan daftar tarif berdasarkan nama pembayaran.
Bukan berarti:
gaji punya tarif sendiri,
THR punya tarif sendiri,
bonus punya tarif sendiri,
dan tunjangan punya tarif sendiri.
Mekanismenya perlu dilihat berdasarkan jenis penerima, jenis penghasilan, periode pembayaran, dan ketentuan penghitungan yang berlaku.
PPh 21 atas Bonus
Bonus memiliki karakter yang mirip dengan THR dalam satu hal: pembayarannya dapat membuat penghasilan bruto pada suatu bulan meningkat cukup besar.
Misalnya seorang karyawan biasanya memperoleh penghasilan bruto Rp15 juta.
Kemudian perusahaan membayarkan bonus kinerja Rp30 juta.
Pada bulan tersebut, jumlah penghasilan yang perlu diperhatikan tentu berbeda dari bulan biasa.
Hal ini dapat membuat PPh 21 yang dipotong terlihat jauh lebih tinggi.
Namun jangan langsung menyimpulkan bahwa:
“Bonus dikenakan tarif pajak yang sangat tinggi.”
Periksa dulu keseluruhan mekanismenya.
Jumlah PPh 21 pada bulan pembayaran bonus perlu dilihat bersama dengan penghasilan bruto dan tarif yang berlaku pada periode tersebut.
Kemudian pada masa pajak terakhir terdapat mekanisme penghitungan kembali sesuai ketentuan.
Baca selengkapnya: PPh 21 Bonus Karyawan: Tarif, TER, dan Contoh Perhitungannya
THR dan Bonus Sama-Sama Penghasilan Tidak Teratur, Apakah Cara Menghitungnya Sama?
Dalam pembahasan payroll, THR dan bonus sering dikelompokkan sebagai penghasilan yang tidak diterima secara rutin setiap bulan.
Tetapi jangan berhenti pada istilah tersebut.
Yang lebih penting adalah memahami bagaimana penghasilan tersebut masuk ke dalam mekanisme PPh 21 yang berlaku.
Jika perusahaan membayar THR atau bonus pada masa pajak tertentu, penghasilan tersebut perlu diperhitungkan bersama dengan komponen relevan lainnya untuk menentukan pemotongan pada masa tersebut.
Pada masa pajak terakhir, dilakukan penghitungan kembali berdasarkan mekanisme yang berlaku.
Jadi perusahaan sebaiknya tidak menggunakan formula lama hanya karena spreadsheet payroll belum diperbarui.
PPh 21 atas Tunjangan
Kata tunjangan mencakup banyak hal.
Perusahaan dapat memberikan:
- tunjangan jabatan;
- tunjangan transportasi;
- tunjangan makan;
- tunjangan komunikasi;
- tunjangan perumahan;
- tunjangan kesehatan;
- tunjangan pajak;
- dan berbagai tunjangan lainnya.
Kesalahan yang sering terjadi adalah menganggap semua pembayaran yang diberi nama “tunjangan” memiliki perlakuan pajak yang sama.
Padahal kita harus melihat apa yang sebenarnya diberikan kepada karyawan.
Misalnya perusahaan memberikan uang tunai Rp1 juta setiap bulan dengan nama tunjangan transportasi.
Kondisi ini perlu dibedakan dengan perusahaan yang menyediakan fasilitas tertentu kepada karyawan.
Secara ekonomi mungkin keduanya sama-sama membantu transportasi karyawan.
Namun bentuk pemberiannya berbeda dan analisis perpajakannya perlu melihat ketentuan yang relevan.
Baca selengkapnya: PPh 21 atas Tunjangan Karyawan: Mana yang Menjadi Objek Pajak?
PPh 21 atas Uang Lembur
Uang lembur merupakan komponen yang sangat umum ditemukan dalam payroll.
Karyawan bekerja melebihi jam kerja tertentu kemudian memperoleh pembayaran tambahan.
Dari perspektif PPh 21, pembayaran tersebut tidak boleh diabaikan hanya karena sifatnya tidak selalu muncul setiap bulan.
Jika uang lembur merupakan bagian dari penghasilan yang perlu diperhitungkan, nilainya akan memengaruhi penghasilan bruto pada masa pajak tersebut.
Contohnya:
Penghasilan rutin: Rp8.000.000
Uang lembur bulan tersebut: Rp2.000.000
Maka analisis PPh 21 perlu memperhatikan keseluruhan komponen penghasilan yang relevan, bukan hanya gaji rutinnya.
Ini juga menjelaskan mengapa PPh 21 seorang karyawan dapat berubah meskipun gaji pokoknya tidak berubah.
Baca selengkapnya: PPh 21 Uang Lembur: Apakah Kena Pajak dan Bagaimana Menghitungnya?
PPh 21 atas Insentif dan Komisi
Bagi karyawan di bidang sales, marketing, perbankan, asuransi, atau bidang lain yang menggunakan sistem performance-based pay, penghasilan bulanan bisa sangat fluktuatif.
Selain gaji, karyawan dapat memperoleh:
- sales incentive;
- komisi;
- performance bonus;
- achievement bonus;
- atau pembayaran berdasarkan pencapaian target.
Misalnya gaji seorang sales Rp7 juta, tetapi pada bulan tertentu ia memperoleh komisi Rp15 juta.
Penghasilan bruto pada bulan tersebut tentu dapat meningkat secara signifikan.
Akibatnya, PPh 21 yang dipotong juga dapat berubah.
Karena itu, perusahaan dengan sistem komisi perlu memastikan data antara sales system, payroll, accounting, dan tax saling terhubung.
Baca selengkapnya: PPh 21 atas Insentif dan Komisi Karyawan: Cara Menghitungnya
Bagaimana dengan Tunjangan Pajak?
Tunjangan pajak merupakan topik yang menarik karena berhubungan langsung dengan bagaimana perusahaan menyusun paket remunerasi.
Dalam praktik, perusahaan dapat menggunakan berbagai pendekatan terhadap PPh 21 karyawan.
Anda mungkin pernah mendengar istilah:
gross, net, dan gross-up.
Ketiganya tidak sama dengan tarif pajak.
Istilah tersebut berkaitan dengan bagaimana PPh 21 diperlakukan dalam paket remunerasi antara perusahaan dan karyawan.
Pada skema tertentu, perusahaan dapat memberikan tunjangan pajak yang kemudian perlu diperhatikan dalam penghitungan penghasilan karyawan.
Karena perhitungannya dapat menjadi cukup teknis, topik ini lebih baik dibahas dalam artikel tersendiri.
Baca selengkapnya: PPh 21 Gross, Net, dan Gross-Up: Perbedaan dan Contoh Perhitungan
Bagaimana dengan Natura dan Kenikmatan?
Ini salah satu bagian yang perlu mendapat perhatian khusus.
Dulu banyak orang mempunyai pemahaman sederhana:
“Kalau bukan uang, berarti bukan penghasilan yang kena pajak.”
Pemahaman seperti itu tidak lagi cukup.
Dalam ketentuan perpajakan saat ini, natura dan/atau kenikmatan pada prinsipnya perlu dianalisis sebagai bagian dari penghasilan, dengan pengecualian tertentu sesuai ketentuan.
Apa yang dimaksud natura?
Secara sederhana, natura berkaitan dengan pemberian dalam bentuk barang.
Sedangkan kenikmatan berkaitan dengan pemberian hak atau fasilitas tertentu.
Contohnya dapat berupa:
- makanan atau minuman;
- fasilitas kendaraan;
- tempat tinggal;
- fasilitas olahraga;
- fasilitas tertentu yang diberikan perusahaan;
- atau pemberian dalam bentuk lainnya.
Tetapi jangan langsung menyimpulkan bahwa seluruh fasilitas tersebut pasti menjadi objek PPh 21.
Ada jenis natura dan/atau kenikmatan tertentu yang dikecualikan dari objek pajak sesuai persyaratan yang berlaku.
Karena itu, analisis natura harus dilakukan satu per satu.
Baca selengkapnya: PPh 21 atas Natura dan Kenikmatan: Mana yang Kena Pajak dan Mana yang Dikecualikan?
Natura yang Dikecualikan dari Objek Pajak
Tidak semua natura atau kenikmatan menjadi objek pajak.
Ketentuan memberikan pengecualian terhadap jenis atau kondisi tertentu.
Secara garis besar, pengecualian dapat berkaitan dengan beberapa kelompok pemberian, misalnya makanan/minuman dalam kondisi tertentu, fasilitas yang berkaitan dengan pelaksanaan pekerjaan tertentu, pemberian yang bersumber dari ketentuan tertentu, atau natura dan kenikmatan dengan jenis dan/atau batasan tertentu.
Karena detail persyaratan dan batasannya penting, jangan menggunakan kalimat:
“Fasilitas kantor bebas pajak.”
sebagai aturan umum.
Pertanyaan yang benar adalah:
“Fasilitas apa yang diberikan, kepada siapa, dalam kondisi apa, dan apakah memenuhi pengecualian yang ditentukan?”
Baca selengkapnya: Daftar Natura dan Kenikmatan yang Dikecualikan dari Objek PPh
Bagaimana Menentukan Nilai Natura untuk PPh 21?
Masalah berikutnya muncul ketika natura atau kenikmatan memang harus diperhitungkan sebagai penghasilan.
Jika perusahaan memberikan uang Rp5 juta, nilainya jelas Rp5 juta.
Tetapi bagaimana jika perusahaan memberikan fasilitas?
Berapa nilai yang masuk ke dalam penghasilan?
Inilah mengapa penghitungan natura tidak cukup dilakukan oleh payroll saja.
Dalam beberapa kasus dibutuhkan koordinasi dengan accounting, procurement, general affairs, bahkan legal untuk mengetahui nilai dan karakter fasilitas yang diberikan.
Setelah nilainya ditentukan sesuai ketentuan, barulah dampaknya terhadap PPh 21 dapat dianalisis.
Baca selengkapnya: Cara Menilai Natura dan Kenikmatan untuk Penghitungan PPh 21
Bagaimana dengan Makan dan Minum Karyawan?
Ini contoh yang sangat relevan karena hampir setiap perusahaan memiliki kebijakan makan yang berbeda.
Ada perusahaan yang:
- menyediakan makan di kantor;
- memberikan katering;
- memberikan voucher;
- memberikan uang makan;
- atau mengganti biaya makan karyawan.
Jangan menganggap seluruh bentuk tersebut identik hanya karena tujuannya sama-sama untuk makan.
Bentuk pemberian dan kondisi penerimanya dapat memengaruhi analisis pajaknya.
Misalnya uang makan yang dibayarkan secara tunai kepada karyawan perlu dibedakan dengan penyediaan makanan dan minuman bagi pegawai dalam kondisi yang memenuhi ketentuan pengecualian.
Baca selengkapnya: PPh 21 Uang Makan dan Fasilitas Makan Karyawan: Apa Bedanya?
Bagaimana dengan Kendaraan Dinas?
Fasilitas kendaraan juga sering menimbulkan pertanyaan.
Apakah mobil perusahaan yang digunakan karyawan merupakan penghasilan?
Jawabannya tidak sebaiknya ditentukan hanya dengan melihat siapa nama pemilik kendaraan.
Kita perlu melihat:
- siapa yang menggunakan;
- untuk kepentingan apa;
- bagaimana fasilitas diberikan;
- nilai fasilitas;
- dan apakah terdapat ketentuan pengecualian yang dapat diterapkan.
Topik ini sangat spesifik sehingga lebih baik dipisahkan dari artikel utama.
Baca selengkapnya: PPh 21 atas Mobil dan Kendaraan Dinas: Kapan Menjadi Natura Kena Pajak?
Bagaimana dengan Fasilitas Tempat Tinggal?
Perusahaan tertentu memberikan rumah, apartemen, mess, atau tempat tinggal kepada pegawainya.
Perlakuannya juga tidak boleh disamaratakan.
Misalnya fasilitas tempat tinggal untuk pekerja di lokasi tertentu dapat memiliki konteks berbeda dengan apartemen yang diberikan sebagai bagian dari paket remunerasi seorang eksekutif.
Karena itu, perlu dilihat kondisi dan ketentuan pengecualian yang berlaku.
Baca selengkapnya: PPh 21 atas Rumah, Apartemen, dan Fasilitas Tempat Tinggal Karyawan
Bagaimana dengan BPJS dan Iuran Lainnya?
Payroll karyawan juga sering memuat berbagai komponen iuran.
Di sinilah perusahaan perlu berhati-hati karena suatu komponen dapat memiliki posisi berbeda dalam penghitungan PPh 21.
Ada komponen yang berkaitan dengan penghasilan, ada pula komponen yang dapat berhubungan dengan unsur pengurang sesuai ketentuan.
Jangan memasukkan seluruh iuran ke dalam satu kategori hanya karena semuanya muncul di slip gaji.
Baca selengkapnya: BPJS dalam Perhitungan PPh 21: Mana Penambah dan Mana Pengurang?
Unsur Penambah dan Pengurang PPh 21
Untuk memahami payroll dengan baik, perusahaan sebaiknya memiliki tax mapping setiap komponen remunerasi.
Bayangkan tabel sederhana:
| Komponen Payroll | Perlakuan PPh 21 |
|---|---|
| Gaji | Analisis sebagai penghasilan |
| Tunjangan tunai | Analisis sebagai penghasilan |
| THR | Diperhitungkan sesuai mekanisme PPh 21 |
| Bonus | Diperhitungkan sesuai mekanisme PPh 21 |
| Lembur | Analisis sebagai penghasilan |
| Natura | Periksa objek atau pengecualian |
| Iuran tertentu | Periksa perlakuan sesuai ketentuan |
Tabel tersebut kemudian dikembangkan sesuai struktur remunerasi masing-masing perusahaan.
Tujuannya sederhana:
setiap kode payroll mempunyai perlakuan pajak yang jelas.
Ini jauh lebih aman daripada menentukan perlakuan pajak setiap kali payroll akan ditutup.
Baca selengkapnya: Unsur Penambah dan Pengurang dalam Penghitungan PPh Pasal 21
Bagaimana Semua Komponen Ini Bertemu dengan TER?
Sekarang kita hubungkan semuanya.
Misalnya seorang karyawan dalam bulan tertentu menerima:
- gaji Rp10 juta;
- tunjangan Rp2 juta;
- lembur Rp1 juta;
- bonus Rp7 juta.
Jika komponen tersebut masuk dalam penghasilan bruto sesuai ketentuan, perusahaan perlu menentukan penghasilan bruto yang digunakan dalam mekanisme PPh 21.
Setelah itu, untuk masa pajak yang menggunakan TER bulanan:
Penghasilan Bruto → Kategori TER → Lapisan TER → PPh 21
Jadi TER digunakan setelah kita mengetahui penghasilan bruto yang benar.
Inilah alasan memahami komponen penghasilan sama pentingnya dengan memahami tabel TER.
Jika penghasilan brutonya salah, penggunaan tarif yang benar tetap akan menghasilkan PPh 21 yang salah.
Baca selengkapnya: TER PPh 21: Tabel Kategori A, B, C dan Cara Menggunakannya
Bagaimana pada Masa Pajak Terakhir?
Pada masa pajak terakhir, kita tidak cukup hanya mengambil penghasilan bulan terakhir dan mengalikannya dengan TER.
Untuk pegawai tetap, dilakukan penghitungan kembali berdasarkan mekanisme yang berlaku.
Secara sederhana:
Total penghasilan yang relevan
↓
Pengurang yang diperkenankan
↓
Penghasilan Neto
↓
PTKP
↓
Penghasilan Kena Pajak
↓
Tarif Pasal 17
↓
PPh 21 berdasarkan penghitungan akhir
↓
Dikurangi PPh 21 yang telah dipotong sebelumnya
Karena itu, seluruh komponen penghasilan selama periode tersebut harus dicatat dengan benar sejak awal.
Kesalahan klasifikasi bonus atau natura pada pertengahan tahun dapat muncul kembali ketika perusahaan melakukan rekonsiliasi akhir tahun.
Baca selengkapnya: Cara Menghitung PPh 21 Masa Pajak Terakhir dan Rekonsiliasi Akhir Tahun
Mengapa Perusahaan Perlu Membuat Payroll Tax Mapping?
Jika perusahaan hanya memiliki lima karyawan, setiap komponen mungkin masih mudah diperiksa secara manual.
Tetapi bayangkan perusahaan dengan 2.000 karyawan dan puluhan kode payroll.
Ada:
- basic salary;
- position allowance;
- meal allowance;
- transport allowance;
- overtime;
- incentive;
- sales commission;
- annual bonus;
- THR;
- housing benefit;
- vehicle benefit;
- reimbursement;
- insurance;
- dan berbagai komponen lainnya.
Tanpa payroll tax mapping, risiko kesalahan meningkat.
Idealnya setiap komponen mempunyai informasi:
Nama komponen → bentuk pemberian → taxable/non-taxable sesuai ketentuan → dasar hukum → cara valuasi → perlakuan payroll → perlakuan PPh 21.
Dengan cara ini, PPh 21 tidak hanya bergantung pada pengetahuan satu orang di bagian pajak.
Sistem perusahaan juga ikut menjaga konsistensinya.
Jangan Lupakan Equalisasi Beban Gaji dan PPh 21
Ada satu alasan lagi mengapa pemetaan komponen penghasilan penting.
Data PPh 21 nantinya dapat dibandingkan dengan data akuntansi.
Misalnya laporan keuangan menunjukkan:
Beban pegawai Rp25 miliar
sedangkan data yang menjadi dasar pemotongan PPh 21 menunjukkan angka yang berbeda.
Apakah pasti salah?
Belum tentu.
Ada komponen yang dapat menyebabkan perbedaan.
Tetapi perusahaan harus bisa menjelaskan:
Mengapa angkanya berbeda?
Jika tax mapping sudah dibuat sejak awal, rekonsiliasi akan jauh lebih mudah.
Jangan menunggu menerima SP2DK atau menghadapi pemeriksaan pajak baru mulai memetakan seluruh akun beban pegawai.
Baca selengkapnya: Equalisasi Beban Gaji dan PPh 21: Cara Rekonsiliasi dan Menjelaskan Selisih
Peta Panduan Penghasilan Karyawan dalam PPh 21
Artikel ini merupakan halaman pilar. Untuk pembahasan teknis, pilih artikel sesuai komponen penghasilan yang sedang Anda hadapi.
Gaji karyawan
→ PPh 21 atas Gaji Karyawan: TER dan Contoh Perhitungan
THR
→ PPh 21 THR: Cara Menghitung dengan TER dan Contoh
Bonus
→ PPh 21 Bonus Karyawan: Tarif dan Contoh Perhitungan
Tunjangan
→ PPh 21 atas Tunjangan Karyawan: Mana yang Menjadi Objek Pajak?
Lembur
→ PPh 21 Uang Lembur: Cara Menghitungnya
Insentif dan komisi
→ PPh 21 atas Insentif dan Komisi Karyawan
Tunjangan pajak
→ PPh 21 Gross, Net, dan Gross-Up
Natura dan kenikmatan
→ PPh 21 atas Natura dan Kenikmatan: Objek dan Pengecualiannya
Makan karyawan
→ PPh 21 Uang Makan vs Fasilitas Makan
Kendaraan perusahaan
→ PPh 21 atas Mobil dan Kendaraan Dinas
Tempat tinggal
→ PPh 21 atas Rumah dan Fasilitas Tempat Tinggal Karyawan
BPJS dan iuran
→ BPJS dalam Perhitungan PPh 21: Penambah atau Pengurang?
Ingin memahami seluruh komponen payroll?
→ Unsur Penambah dan Pengurang dalam Penghitungan PPh Pasal 21
Dengan struktur ini, artikel utama tidak perlu menjelaskan seluruh pengecualian natura, setiap formula THR, atau setiap variasi bonus secara mendalam.
Pembaca cukup memahami petanya, kemudian masuk ke halaman yang sesuai dengan persoalannya.
Kesalahan yang Sering Terjadi dalam Mengelola Penghasilan Karyawan
Kesalahan pertama adalah hanya menghitung PPh 21 dari gaji pokok.
Padahal struktur remunerasi dapat terdiri dari banyak komponen.
Kesalahan kedua adalah menganggap semua tunjangan memiliki perlakuan yang sama.
Nama akun tidak selalu menentukan perlakuan pajaknya.
Kesalahan ketiga adalah menganggap natura selalu bebas pajak atau sebaliknya menganggap seluruh natura pasti menjadi objek pajak.
Keduanya terlalu sederhana.
Kesalahan keempat adalah menghitung THR dan bonus menggunakan formula lama tanpa memahami mekanisme TER.
Kesalahan kelima adalah tidak melakukan tax mapping atas kode payroll.
Dan kesalahan yang paling berisiko adalah baru memeriksa seluruh komponen tersebut ketika muncul pertanyaan dari otoritas pajak.
Kesimpulan
PPh 21 karyawan bukan hanya pajak atas gaji pokok.
Dalam praktiknya, penghasilan karyawan dapat berasal dari banyak komponen:
gaji, tunjangan, THR, bonus, lembur, insentif, komisi, natura, kenikmatan, dan berbagai bentuk remunerasi lainnya.
Karena itu, perusahaan perlu melakukan satu hal sebelum menghitung pajak:
identifikasi setiap komponen penghasilan.
Tanyakan:
Apa yang diberikan kepada karyawan?
Dalam bentuk uang, barang, atau fasilitas?
Apakah menjadi objek pajak atau memenuhi pengecualian?
Berapa nilai yang harus diperhitungkan?
Bagaimana komponen tersebut masuk dalam penghasilan bruto?
Setelah itu barulah TER, PTKP, tarif Pasal 17, dan mekanisme penghitungan lainnya digunakan.
Bagi karyawan, memahami struktur ini membantu menjelaskan mengapa PPh 21 dapat berubah ketika menerima THR, bonus, lembur, atau fasilitas tertentu.
Bagi perusahaan, pemetaan yang baik membuat payroll lebih akurat, rekonsiliasi lebih mudah, dan risiko koreksi pajak dapat ditekan.
Tidak perlu memasukkan seluruh kasus ke dalam satu formula.
Kenali dulu jenis penghasilannya, kemudian gunakan panduan khusus untuk menghitung perlakuan pajaknya.
FAQ PPh 21 atas Penghasilan Karyawan
Penghasilan yang diterima karyawan sehubungan dengan pekerjaan perlu diperhitungkan dalam PPh 21 sesuai ketentuan. Penghitungan tidak selalu hanya melihat gaji pokok karena terdapat komponen penghasilan lainnya.
THR merupakan penghasilan yang perlu diperhitungkan dalam mekanisme PPh 21. Pembayaran THR dapat meningkatkan penghasilan bruto pada bulan tersebut dan memengaruhi jumlah pajak yang dipotong.
Salah satu penyebabnya adalah penghasilan bruto pada bulan pembayaran THR menjadi lebih besar. Hal tersebut dapat memengaruhi lapisan TER dan jumlah PPh 21 yang dipotong.
Bonus yang diterima karyawan sehubungan dengan pekerjaan perlu diperhitungkan dalam PPh 21 sesuai ketentuan. Besarnya dampak terhadap pemotongan bergantung pada jumlah penghasilan dan mekanisme yang berlaku.
Tidak cukup menentukan perlakuan pajak hanya dari nama “tunjangan”. Perlu dilihat bentuk dan karakter pemberiannya serta ketentuan yang berlaku terhadap komponen tersebut.
Uang lembur yang merupakan penghasilan karyawan sehubungan dengan pekerjaan perlu diperhatikan dalam penghitungan penghasilan untuk PPh 21 sesuai ketentuan.
Insentif dan komisi yang diterima karyawan sehubungan dengan pekerjaannya perlu dianalisis sebagai bagian dari penghasilan dalam penghitungan PPh 21 sesuai ketentuan.
Natura dan/atau kenikmatan pada prinsipnya perlu dianalisis dalam konteks penghasilan, tetapi terdapat jenis dan kondisi tertentu yang dikecualikan dari objek pajak sesuai ketentuan.
Perlu dilihat bentuk dan kondisi pemberiannya. Penyediaan makanan/minuman dalam kondisi tertentu dapat memiliki perlakuan berbeda dengan uang makan yang dibayarkan kepada karyawan.
Perlakuannya perlu dianalisis berdasarkan bentuk fasilitas, penerima, penggunaan, nilai, dan ketentuan mengenai natura atau kenikmatan yang berlaku. Tidak semua fasilitas kendaraan dapat disimpulkan dengan satu perlakuan.
Perlakuan setiap jenis iuran perlu dilihat secara terpisah. Dalam penghitungan PPh 21 terdapat komponen yang dapat berhubungan dengan unsur penghasilan maupun pengurang sesuai ketentuan.
Jangan menganggap THR dan bonus masing-masing memiliki satu tarif PPh 21 tersendiri. Keduanya perlu dimasukkan ke dalam mekanisme penghitungan PPh 21 sesuai jenis penerima, periode, dan ketentuan yang berlaku.
Jika suatu natura atau kenikmatan merupakan objek pajak dan harus diperhitungkan sebagai penghasilan pada masa tersebut, nilainya perlu diperhatikan dalam menentukan penghasilan bruto sesuai mekanisme PPh 21 yang berlaku.
Tax mapping membantu memastikan setiap komponen payroll—gaji, tunjangan, bonus, natura, iuran dan komponen lainnya—memiliki perlakuan perpajakan yang konsisten sehingga mengurangi risiko kesalahan penghitungan dan mempermudah rekonsiliasi.