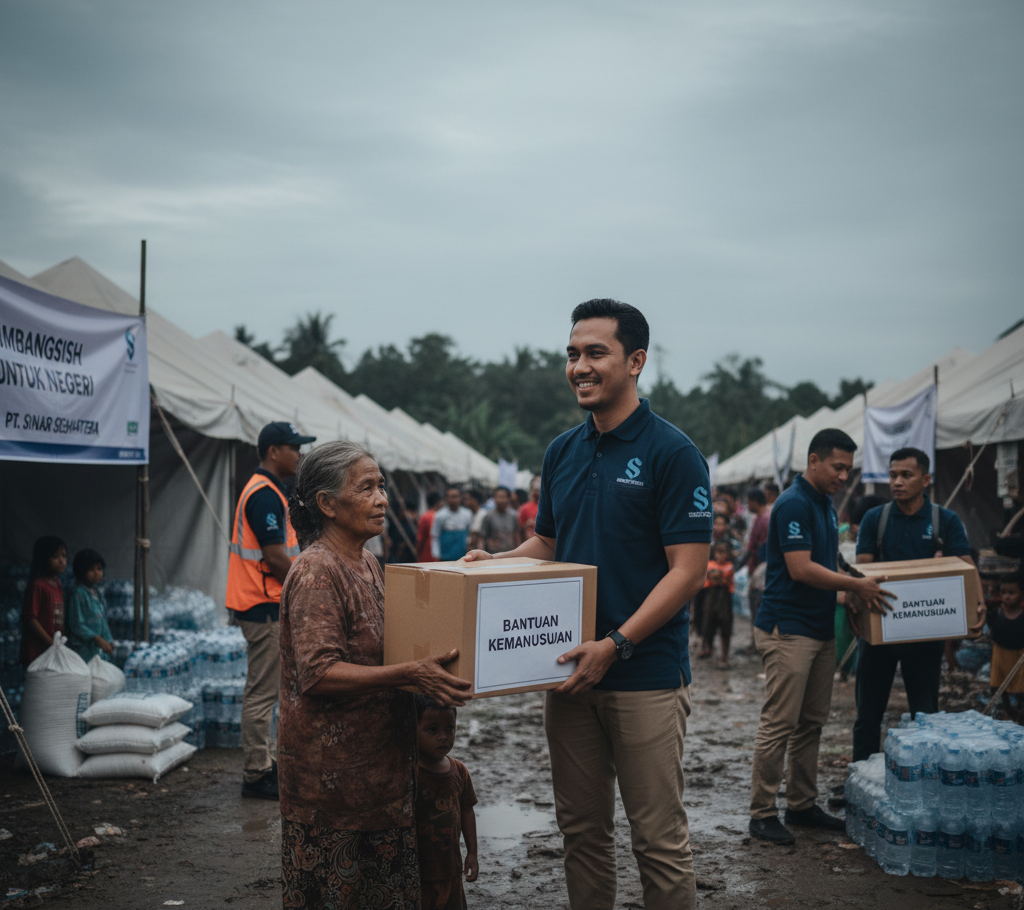

Bayangkan sebuah perusahaan besar di kota Anda. Setiap tahun, mereka tidak hanya fokus mencari keuntungan, tapi juga ikut membangun jalan desa, merenovasi sekolah, hingga membantu korban bencana alam.
Pertanyaan muncul: Apakah biaya sosial seperti ini bisa diakui sebagai pengurang pajak?
Jawabannya: Ya, bisa! Dengan catatan sesuai aturan yang berlaku.
Di Indonesia, pemerintah telah memberi ruang melalui UU No. 36 Tahun 2008, PP No. 93 Tahun 2010, dan PMK No. 76/PMK.03/2011 agar sumbangan tertentu dan biaya pembangunan infrastruktur sosial bisa dikurangkan dari penghasilan bruto.
Dasar Hukum
- Pasal 6 UU PPh (UU No. 36 Tahun 2008) → mengatur biaya yang boleh dikurangkan dari penghasilan bruto.
- PP No. 93 Tahun 2010 → secara khusus mengatur sumbangan yang bisa menjadi pengurang pajak.
- PMK No. 76/PMK.03/2011 → mengatur tata cara pencatatan, pelaporan, dan batasan pengurangannya.
Apa Itu Sumbangan dalam Konteks Pajak?
Sumbangan di sini bukan sekadar amal biasa. Dalam konteks perpajakan, yang dimaksud adalah pemberian bantuan oleh Wajib Pajak (WP) yang secara tegas ditujukan untuk:
- Penanggulangan bencana nasional.
- Penelitian dan pengembangan di Indonesia.
- Fasilitas pendidikan.
- Pembinaan olahraga.
- Biaya pembangunan infrastruktur sosial (jalan umum, poliklinik, rumah ibadah, sanggar budaya, dll).
Berapa Besar yang Bisa Dikurangkan?
Ada batas maksimal. Menurut Pasal 3 PP 93 Tahun 2010, nilai sumbangan dan/atau biaya pembangunan infrastruktur sosial yang bisa dikurangkan dari penghasilan bruto adalah maksimal 5% dari Penghasilan Neto Fiskal tahun pajak sebelumnya.
Kapan Dibebankan?
- Sumbangan biasa (bencana, pendidikan, riset, olahraga): dikurangkan di tahun pajak saat sumbangan diserahkan.
- Biaya pembangunan infrastruktur sosial: dikurangkan di tahun pajak saat infrastruktur sudah bisa dimanfaatkan.
Jika pembangunan berlangsung lebih dari 1 tahun, biaya tetap dibebankan sekaligus saat infrastruktur selesai dan mulai digunakanSumbangan Biaya Pembangunan Inf….
Syarat Agar Bisa Menjadi Pengurang Pajak
Tidak semua sumbangan otomatis bisa jadi pengurang pajak. Ada beberapa syarat pentingSumbangan Biaya Pembangunan Inf…:
- Wajib Pajak memiliki penghasilan neto fiskal dari SPT Tahun sebelumnya.
- Pemberian sumbangan tidak boleh membuat WP menjadi rugi.
- Harus ada bukti yang sah (kwitansi/nota resmi).
- Lembaga penerima sumbangan wajib punya NPWP (kecuali lembaga yang memang dikecualikan dari subjek pajak).
- Tidak diberikan kepada pihak yang punya hubungan istimewa (afiliasi) dengan pemberi sumbangan.
Bentuk Sumbangan yang Diakui
- Uang tunai.
- Barang, yang nilainya ditentukan berdasarkan:
- Nilai perolehan (jika belum disusutkan).
- Nilai buku fiskal (jika sudah disusutkan).
- Harga pokok penjualan (jika barang hasil produksi sendiri).
Untuk biaya pembangunan infrastruktur sosial, bentuknya hanya berupa sarana/prasarana (misalnya bangun klinik, sekolah, atau rumah ibadah)Sumbangan Biaya Pembangunan Inf….
Kewajiban Pemberi Sumbangan
- Melampirkan bukti penerimaan sumbangan dalam SPT Tahunan PPh.
- Mencatat sumbangan sesuai peruntukan.
- Memastikan lembaga penerima melaporkan kembali ke DJP (untuk bencana, riset, pendidikan, olahraga, dan infrastruktur sosial)Sumbangan Biaya Pembangunan Inf….
Contoh Kasus
PT Maju Jaya memiliki Penghasilan Neto Fiskal tahun 2024 sebesar Rp20 miliar.
Pada 2025, perusahaan ini membangun sebuah poliklinik untuk masyarakat dengan biaya Rp1,5 miliar.
- Batas sumbangan yang boleh diakui = 5% × Rp20 miliar = Rp1 miliar.
- Walaupun biaya riil Rp1,5 miliar, yang bisa diakui sebagai pengurang penghasilan bruto hanya Rp1 miliar.
- Sisanya Rp500 juta tidak bisa diakui secara fiskal.
Manfaat untuk Perusahaan
- Meringankan beban pajak → karena biaya bisa jadi pengurang penghasilan bruto.
- Citra positif perusahaan → aktif membangun masyarakat dan lingkungan.
- Sinergi bisnis & sosial → usaha tetap untung, masyarakat juga mendapat manfaat.
Kesimpulan
Sumbangan dan biaya pembangunan infrastruktur bukan hanya amal, tapi juga strategi fiskal yang sah. Dengan memenuhi aturan UU PPh, PP 93/2010, dan PMK 76/2011, perusahaan bisa mengurangi beban pajak sekaligus memberikan manfaat nyata bagi masyarakat.
Ini bukti nyata bahwa pajak bukan sekadar kewajiban, tapi juga bisa menjadi sarana gotong royong untuk pembangunan bangsa.