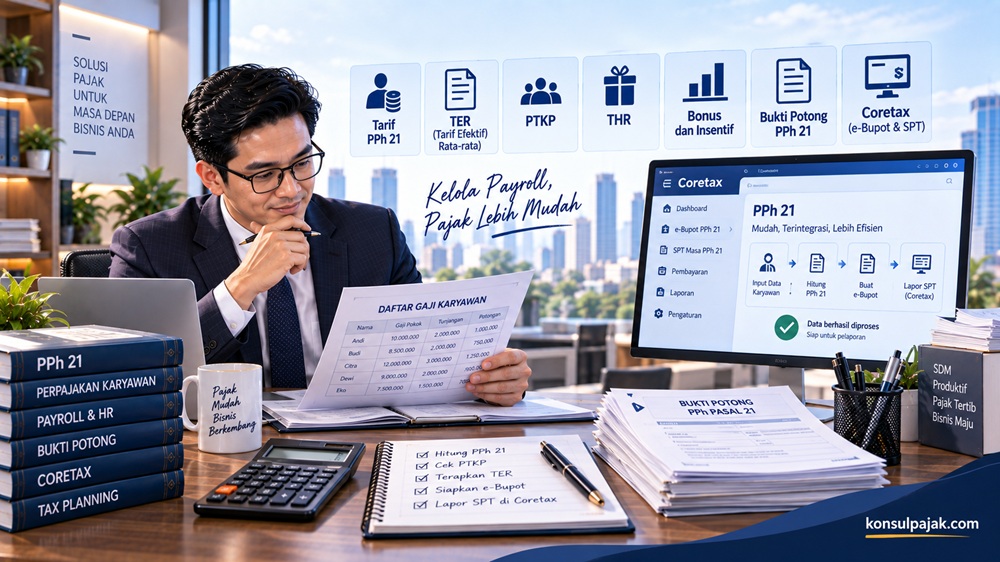

PPh 21 adalah pajak yang paling dekat dengan kehidupan karyawan dan administrasi perusahaan. Setiap bulan, bagian payroll menghitung gaji, tunjangan, lembur, BPJS, bonus, atau penghasilan lain, kemudian menentukan berapa PPh Pasal 21 yang harus dipotong.
Kelihatannya sederhana. Kenyataannya, kesalahan PPh 21 cukup sering terjadi.
Penyebabnya bukan hanya salah menghitung tarif. Ada perusahaan yang salah menentukan status PTKP, keliru memilih kategori TER, salah memperlakukan THR atau bonus, tidak memasukkan komponen tertentu ke penghasilan bruto, sampai menemukan selisih antara payroll, bukti potong, dan SPT Masa.
Apalagi sejak berlakunya mekanisme Tarif Efektif Rata-Rata (TER), cara menghitung PPh 21 pegawai tetap berubah cukup signifikan dibanding metode yang digunakan sebelumnya.
Melalui panduan ini, kita akan memahami PPh 21 dari awal: siapa yang dipotong, penghasilan apa yang dikenakan pajak, bagaimana TER bekerja, bagaimana menghitung PPh 21, sampai proses membuat bukti potong dan melaporkannya melalui Coretax.
Untuk pembahasan yang membutuhkan simulasi lebih rinci, seperti tabel TER lengkap atau langkah teknis pelaporan di Coretax, Anda akan diarahkan ke artikel khusus agar pembahasannya lebih mudah diikuti.
Ringkasan PPh 21
Sebelum masuk lebih jauh, berikut gambaran sederhananya.
| Hal yang Perlu Diketahui | Ringkasannya |
|---|---|
| Apa itu PPh 21? | Pajak atas penghasilan orang pribadi sehubungan dengan pekerjaan, jasa, atau kegiatan |
| Siapa yang dapat dipotong? | Pegawai tetap, pegawai tidak tetap, tenaga ahli, bukan pegawai, peserta kegiatan, dan penerima penghasilan lainnya |
| Siapa yang memotong? | Pemberi kerja atau pihak yang membayar penghasilan sesuai ketentuan |
| Tarif yang digunakan | TER dan tarif progresif Pasal 17 |
| Apakah TER berlaku sepanjang tahun? | Untuk pegawai tetap digunakan pada masa selain masa pajak terakhir |
| Bagaimana bulan terakhir? | Pajak dihitung kembali secara tahunan menggunakan tarif Pasal 17 |
| Bagaimana pelaporannya? | Melalui sistem administrasi DJP/Coretax |
| Aturan utama | UU PPh, PP 58 Tahun 2023, dan PMK 168 Tahun 2023 |
Kalau hanya ingin memahami gambaran besarnya, tabel di atas sebenarnya sudah memberikan peta PPh 21. Selanjutnya kita bahas satu per satu.
Apa Itu PPh 21?
PPh Pasal 21 adalah pajak yang dipotong atas penghasilan orang pribadi dalam negeri sehubungan dengan pekerjaan, jasa, atau kegiatan.
Penghasilannya bisa berbentuk banyak hal, misalnya:
- gaji;
- upah;
- honorarium;
- tunjangan;
- uang lembur;
- bonus;
- THR;
- komisi;
- fee tenaga ahli; atau
- pembayaran lain yang berkaitan dengan pekerjaan, jasa, atau kegiatan.
Contoh paling sederhana adalah karyawan perusahaan.
Perusahaan membayar gaji Rp10 juta kepada seorang karyawan. Sebelum gaji dibayarkan, perusahaan menghitung PPh 21 yang menjadi kewajiban karyawan tersebut. Pajak kemudian dipotong, dibuatkan bukti potong, disetor, dan dilaporkan kepada DJP.
Namun jangan langsung menyimpulkan bahwa setiap pembayaran kepada orang pribadi pasti dihitung dengan cara yang sama.
Cara menghitung pajak seorang karyawan tetap berbeda dengan tenaga ahli. Perlakuan pegawai harian juga dapat berbeda dengan pegawai tetap.
Karena itu, salah satu kunci memahami PPh 21 adalah mengetahui lebih dulu siapa penerima penghasilannya.
Dasar Hukum PPh 21
Ketentuan PPh 21 tidak berdiri hanya pada satu peraturan.
Dasar utamanya tetap Undang-Undang Pajak Penghasilan, khususnya ketentuan mengenai tarif pajak orang pribadi dan pemotongan PPh Pasal 21.
Dalam praktik penghitungan saat ini, ada dua aturan yang sangat penting:
PP Nomor 58 Tahun 2023, yang antara lain memperkenalkan mekanisme Tarif Efektif Rata-Rata atau TER.
Kemudian PMK Nomor 168 Tahun 2023, yang mengatur lebih rinci cara pemotongan PPh 21 atas penghasilan sehubungan dengan pekerjaan, jasa, atau kegiatan.
PMK 168 inilah yang menjadi rujukan penting untuk menentukan:
- siapa yang wajib memotong;
- siapa yang dikenakan pemotongan;
- penghasilan yang menjadi dasar pemotongan;
- biaya atau pengurang yang diperbolehkan;
- penggunaan TER;
- penggunaan tarif Pasal 17;
- perlakuan pegawai tetap;
- pegawai tidak tetap;
- bukan pegawai;
- sampai penghitungan pada masa pajak terakhir.
Untuk administrasi melalui Coretax, terdapat pula ketentuan administrasi perpajakan dan ketentuan mengenai bukti pemotongan serta SPT Masa PPh 21/26.
Artinya, ketika membaca artikel PPh 21 di internet, jangan hanya melihat contoh hitungannya. Periksa juga apakah dasar hukum yang digunakan masih berlaku.
Silahkan baca juga → Peraturan PPh 21
Siapa yang Dipotong PPh 21?
Banyak orang mengidentikkan PPh 21 dengan pajak karyawan. Padahal penerima penghasilan yang dapat terkena PPh 21 jauh lebih luas.
Pegawai tetap
Ini kelompok yang paling umum.
Pegawai tetap biasanya menerima penghasilan secara teratur dari pemberi kerja, seperti:
- gaji;
- tunjangan;
- lembur;
- THR;
- bonus; dan
- fasilitas tertentu.
Untuk pegawai tetap, penghitungan PPh 21 saat ini menggunakan TER pada bulan-bulan tertentu dan dilakukan penghitungan kembali pada masa pajak terakhir.
Silahkan baca juga → PPh 21 Karyawan
Pegawai tidak tetap
Pegawai tidak tetap biasanya menerima penghasilan berdasarkan jumlah hari bekerja, jumlah unit pekerjaan, atau penyelesaian pekerjaan tertentu.
Contohnya:
- pekerja harian;
- pekerja borongan;
- pekerja yang dibayar per unit;
- tenaga kerja lepas tertentu.
Cara menghitung pajaknya tidak selalu sama dengan pegawai tetap.
Silahkan baca juga → PPh 21 Pegawai Tidak Tetap
Bukan pegawai
Kategori ini sering menimbulkan kesalahan.
Bukan pegawai pada dasarnya adalah orang pribadi yang memberikan jasa tetapi tidak mempunyai hubungan kerja sebagai pegawai.
Contohnya dapat berupa:
- dokter;
- pengacara;
- notaris;
- akuntan;
- arsitek;
- konsultan;
- pengajar;
- moderator;
- penerjemah;
- pelatih;
- pembicara;
- content creator; atau
- tenaga profesional lainnya.
Kelompok ini mempunyai mekanisme penghitungan tersendiri.
Silahkan baca juga → PPh 21 Bukan Pegawai
Peserta kegiatan
PPh 21 juga dapat muncul ketika seseorang menerima penghasilan karena mengikuti suatu kegiatan.
Misalnya honorarium atau hadiah kepada peserta:
- seminar;
- rapat;
- perlombaan;
- konferensi;
- pelatihan;
- kepanitiaan; atau
- kegiatan lainnya.
Jadi sebelum menghitung PPh 21, biasakan bertanya:
Siapa yang menerima uang dan dalam kapasitas apa ia menerimanya?
Pertanyaan sederhana ini dapat mencegah banyak kesalahan.
Siapa yang Wajib Memotong PPh 21?
Secara umum, pihak yang membayar penghasilanlah yang mempunyai kewajiban melakukan pemotongan apabila memenuhi ketentuan sebagai pemotong PPh 21.
Yang paling umum adalah perusahaan sebagai pemberi kerja.
Selain itu, pemotong dapat berupa:
- instansi pemerintah;
- dana pensiun atau badan tertentu;
- pihak yang membayar jasa kepada orang pribadi;
- penyelenggara kegiatan; atau
- pihak lain yang ditentukan dalam ketentuan perpajakan.
Sebagai contoh:
PT ABC memiliki 20 pegawai.
Setiap bulan perusahaan menghitung gaji dan PPh 21 seluruh pegawai tersebut. Perusahaan kemudian membuat bukti pemotongan, menyetor pajak yang harus disetor, dan melaporkan SPT Masa.
Artinya, kewajiban PPh 21 perusahaan sebenarnya tidak berhenti pada menghitung pajak.
Ada satu rangkaian:
menghitung → memotong → membuat bukti potong → menyetor → melaporkan.
Penghasilan Apa Saja yang Menjadi Objek PPh 21?
Untuk pegawai, penghasilan bruto tidak hanya berarti gaji pokok.
Berbagai pembayaran lain dapat ikut diperhitungkan.
Misalnya:
- gaji;
- tunjangan jabatan;
- tunjangan makan dalam bentuk uang;
- tunjangan transportasi;
- uang lembur;
- THR;
- bonus;
- komisi;
- insentif;
- premi tertentu;
- pembayaran lain yang berhubungan dengan pekerjaan.
Inilah salah satu penyebab hasil PPh 21 perusahaan sering berbeda dengan perkiraan karyawan.
Karyawan mungkin berpikir:
“Gaji saya Rp10 juta.”
Tetapi dari sisi pajak, perusahaan bisa saja mempunyai dasar penghasilan bruto yang lebih besar karena ada tunjangan atau komponen lainnya.
Bagaimana dengan BPJS?
BPJS tidak boleh diperlakukan sebagai satu jenis komponen.
Ada iuran tertentu yang menjadi tambahan penghasilan bruto pegawai, sementara terdapat pula iuran tertentu yang mempunyai perlakuan berbeda.
Karena itu, konfigurasi payroll yang sekadar menggunakan satu kelompok akun bernama “BPJS” tanpa membedakan jenis iurannya dapat menimbulkan kesalahan.
Bagaimana dengan natura?
Perlakuan natura juga berubah dibanding praktik lama.
Tidak tepat lagi menggunakan asumsi:
“Kalau diberikan dalam bentuk barang berarti pasti bukan objek pajak.”
Pada prinsipnya natura atau kenikmatan dapat menjadi objek pajak, tetapi terdapat sejumlah jenis natura yang dikecualikan sesuai ketentuan.
Karena itu, setiap fasilitas karyawan sebaiknya diperiksa terlebih dahulu.
Silahkan baca juga → PPh 21 THR, Bonus, dan Payroll
Penghasilan yang Tidak Termasuk Objek PPh 21
Tidak setiap uang atau fasilitas yang diterima seseorang otomatis dikenai PPh 21.
Ada jenis penerimaan tertentu yang dikecualikan sepanjang memenuhi persyaratan.
Misalnya dalam kondisi tertentu:
- pembayaran manfaat asuransi;
- natura atau kenikmatan yang memang dikecualikan;
- iuran pensiun tertentu;
- bantuan atau sumbangan tertentu;
- zakat atau sumbangan keagamaan wajib yang memenuhi persyaratan;
- beasiswa tertentu; dan
- penerimaan lain yang dikecualikan berdasarkan ketentuan perpajakan.
Kata kuncinya adalah memenuhi persyaratan.
Jangan hanya melihat nama transaksinya.
Sebuah pembayaran diberi nama “reimbursement” belum tentu otomatis bukan objek. Sebaliknya, suatu fasilitas yang diberikan perusahaan juga tidak otomatis menjadi objek pajak.
Substansi transaksi dan dokumennya tetap harus dilihat.
Tarif PPh 21: TER dan Tarif Pasal 17
Bagian ini sering membingungkan setelah munculnya sistem TER.
Sebenarnya konsepnya tidak terlalu rumit jika kita memisahkan dua hal:
TER digunakan untuk mempermudah pemotongan pada periode tertentu.
Sedangkan:
tarif Pasal 17 tetap menjadi dasar penghitungan pajak penghasilan tahunan.
Untuk wajib pajak orang pribadi, tarif progresif Pasal 17 secara umum adalah:
| Penghasilan Kena Pajak | Tarif |
|---|---|
| Sampai dengan Rp60 juta | 5% |
| Di atas Rp60 juta sampai Rp250 juta | 15% |
| Di atas Rp250 juta sampai Rp500 juta | 25% |
| Di atas Rp500 juta sampai Rp5 miliar | 30% |
| Di atas Rp5 miliar | 35% |
Tarif ini bersifat progresif.
Artinya, kalau seseorang mempunyai Penghasilan Kena Pajak Rp300 juta, bukan berarti seluruh Rp300 juta langsung dikenai tarif 25%.
Masing-masing lapisan penghasilan dikenai tarif sesuai batasnya.
Apa Itu TER PPh 21?
TER adalah Tarif Efektif Rata-Rata.
Tujuan sederhananya adalah mempermudah pemotongan PPh 21 selama tahun berjalan.
Untuk pegawai tetap, perusahaan tidak perlu melakukan penghitungan tahunan lengkap setiap bulan.
Pada bulan selain masa pajak terakhir, perusahaan cukup melihat:
- status PTKP;
- kategori TER;
- jumlah penghasilan bruto bulan tersebut; dan
- tarif efektif yang sesuai.
Kemudian pajak dihitung:
Penghasilan bruto × TER
Itulah sebabnya mekanisme payroll saat ini menjadi lebih sederhana dari sisi pemotongan bulanan.
TER kategori A, B, dan C
Untuk pegawai tetap, TER bulanan dibagi menjadi kategori A, B, dan C.
Pengelompokannya berkaitan dengan status PTKP.
Secara umum:
| Kategori | Status PTKP |
|---|---|
| A | TK/0, TK/1, K/0 |
| B | TK/2, TK/3, K/1, K/2 |
| C | K/3 |
Setelah kategori diketahui, baru dilihat penghasilan bruto pegawai untuk menentukan tarif TER yang digunakan.
Namun ada satu hal yang harus benar-benar dipahami.
TER bukan pajak final
Misalnya PPh 21 seorang pegawai pada Januari dihitung Rp200 ribu menggunakan TER.
Bukan berarti:
Rp200 ribu × 12 = pajak setahun.
Belum tentu.
Pada masa pajak terakhir, perusahaan tetap menghitung PPh 21 setahun menggunakan mekanisme tahunan.
Karena itulah potongan Desember dapat lebih besar atau lebih kecil dibanding bulan sebelumnya.
Silahkan baca juga → TER PPh 21
PTKP dalam PPh 21
PTKP adalah Penghasilan Tidak Kena Pajak.
Secara sederhana, PTKP digunakan untuk menentukan bagian penghasilan seseorang yang tidak masuk Penghasilan Kena Pajak dalam penghitungan tahunan.
Beberapa status yang umum digunakan antara lain:
| Status | PTKP Setahun |
|---|---|
| TK/0 | Rp54.000.000 |
| TK/1 | Rp58.500.000 |
| TK/2 | Rp63.000.000 |
| TK/3 | Rp67.500.000 |
| K/0 | Rp58.500.000 |
| K/1 | Rp63.000.000 |
| K/2 | Rp67.500.000 |
| K/3 | Rp72.000.000 |
Status PTKP bukan sekadar data administratif.
Kesalahan status PTKP dapat berpengaruh pada:
- kategori TER;
- pemotongan pajak selama tahun berjalan; dan
- hasil penghitungan kembali di akhir tahun.
Misalnya seorang pegawai sebenarnya berstatus K/1 tetapi sistem payroll mencatat TK/0. Perbedaan ini perlu segera diperbaiki karena dapat memengaruhi penghitungan PPh 21.
Silahkan baca juga → PTKP PPh 21
Cara Menghitung PPh 21
Kalau Anda baru belajar PPh 21, jangan langsung mulai dari tarif.
Mulailah dari urutan berikut.
1. Tentukan siapa penerima penghasilannya
Apakah:
- pegawai tetap;
- pegawai tidak tetap;
- bukan pegawai;
- peserta kegiatan; atau
- penerima lainnya?
2. Identifikasi seluruh penghasilannya
Periksa:
- gaji;
- tunjangan;
- lembur;
- THR;
- bonus;
- komisi;
- BPJS;
- natura; dan
- komponen lainnya.
3. Tentukan mana yang masuk penghasilan bruto
Tidak semua transaksi mempunyai perlakuan yang sama.
4. Tentukan metode penghitungan
Apakah menggunakan:
- TER bulanan;
- TER harian; atau
- tarif Pasal 17?
5. Hitung PPh 21
Setelah klasifikasi benar, barulah pajaknya dihitung.
6. Buat bukti potong dan laporkan
Penghitungan pajak harus berujung pada administrasi yang benar.
Contoh sederhana
Seorang pegawai tetap mempunyai:
- status K/0;
- penghasilan bruto Januari Rp10.000.000.
Status K/0 masuk kategori TER A.
Misalkan untuk penghasilan tersebut tarif efektif yang berlaku adalah 2%.
Maka:
PPh 21 Januari = Rp10.000.000 × 2% = Rp200.000
Sederhana.
Namun sekali lagi, Rp200.000 tersebut adalah pemotongan Januari, bukan kesimpulan pajak penghasilan setahun.
Silahkan baca juga → Cara Menghitung PPh 21
PPh 21 Pegawai Tetap
Untuk pegawai tetap, cara termudah memahami sistem saat ini adalah membaginya menjadi dua periode.
Januari sampai sebelum masa pajak terakhir
PPh 21 dihitung menggunakan TER bulanan berdasarkan penghasilan bruto.
Jika pegawai menerima bonus atau THR, penghasilan bruto bulan tersebut meningkat.
Akibatnya, tarif TER yang digunakan juga bisa berubah.
Masa pajak terakhir
Pada masa pajak terakhir, perusahaan melakukan penghitungan kembali pajak pegawai.
Secara sederhana alurnya:
Penghasilan bruto setahun
dikurangi pengurang yang diperbolehkan,
menjadi:
penghasilan neto
kemudian dikurangi:
PTKP
sehingga diperoleh:
Penghasilan Kena Pajak
Barulah tarif Pasal 17 diterapkan.
Hasil pajak setahun kemudian dibandingkan dengan PPh 21 yang sudah dipotong pada bulan-bulan sebelumnya.
Karena itu, potongan masa terakhir dapat berubah cukup signifikan.
Silahkan baca juga → PPh 21 Karyawan
PPh 21 Pegawai Tidak Tetap
Pegawai tidak tetap mempunyai perlakuan berbeda karena pola penghasilannya memang berbeda.
Ada yang dibayar:
- harian;
- mingguan;
- berdasarkan satuan pekerjaan;
- berdasarkan borongan; atau
- bahkan secara bulanan.
Mekanisme pajaknya kemudian mengikuti cara pembayaran dan jumlah penghasilan yang diterima.
Pada kondisi tertentu digunakan TER harian. Pada kondisi lainnya digunakan dasar pengenaan dan tarif yang berbeda.
Karena variasinya cukup banyak, bagian ini sebaiknya tidak dipaksakan menjadi puluhan simulasi dalam satu artikel.
Silahkan baca juga → PPh 21 Pegawai Tidak Tetap
PPh 21 Bukan Pegawai dan Tenaga Ahli
Tenaga ahli sering menjadi sumber salah potong di perusahaan.
Contohnya perusahaan membayar seorang konsultan independen Rp20 juta.
Karena penerimanya bukan pegawai, jangan langsung memasukkannya ke sistem payroll seperti karyawan.
Untuk bukan pegawai, mekanisme umum menggunakan 50% dari penghasilan bruto sebagai dasar pengenaan, kemudian dikenai tarif Pasal 17 sesuai ketentuan.
Namun persoalannya bisa menjadi lebih kompleks jika invoice berisi:
- fee jasa;
- material;
- pembayaran pihak ketiga;
- reimbursement; atau
- komponen lainnya.
Tidak semua nilai invoice otomatis diperlakukan sama.
Dokumen pendukung menjadi penting untuk menentukan dasar pemotongan yang benar.
Silahkan baca juga → PPh 21 Bukan Pegawai
PPh 21 atas THR, Bonus, dan Komponen Payroll
Salah satu pertanyaan yang hampir selalu muncul menjelang Lebaran adalah:
“Kenapa PPh 21 saya bulan ini besar?”
Jawabannya sering kali karena THR.
THR dan bonus termasuk penghasilan pegawai.
Pada bulan ketika THR dibayarkan, penghasilan bruto pegawai menjadi lebih tinggi.
Contohnya:
Gaji bulanan: Rp10 juta
THR: Rp10 juta
Maka penghasilan bruto bulan tersebut dapat menjadi Rp20 juta sebelum mempertimbangkan komponen lainnya.
Karena TER ditentukan berdasarkan jumlah penghasilan bruto bulan tersebut, tarif efektifnya bisa berbeda dari bulan biasa.
Hal yang sama bisa terjadi pada:
- bonus;
- jasa produksi;
- insentif;
- komisi;
- rapel; atau
- pembayaran tidak teratur lainnya.
Inilah sebabnya PPh 21 sebaiknya selalu diperiksa bersama struktur payroll, bukan hanya berdasarkan gaji pokok.
Silahkan baca juga → PPh 21 THR, Bonus, dan Payroll
Mengapa PPh 21 Desember Bisa Berbeda?
Banyak karyawan terkejut ketika melihat PPh 21 Desember.
Ada yang naik.
Ada yang turun.
Bahkan ada yang mengalami kelebihan pemotongan.
Hal tersebut dapat terjadi karena Desember biasanya menjadi masa pajak terakhir bagi pegawai yang bekerja sampai akhir tahun.
Di sinilah perusahaan melakukan rekonsiliasi pajak setahun.
Perusahaan menghitung berapa seharusnya PPh 21 pegawai selama satu tahun berdasarkan penghasilan sebenarnya.
Setelah itu dibandingkan dengan pajak yang sudah dipotong Januari sampai November.
Misalnya:
PPh 21 setahun seharusnya: Rp12 juta
Sudah dipotong Januari–November: Rp10,5 juta
Berarti sisa PPh 21 yang perlu diperhitungkan pada masa terakhir adalah:
Rp1,5 juta
Sebaliknya, jika selama Januari–November ternyata sudah dipotong lebih besar daripada pajak setahun, dapat terjadi kelebihan pemotongan yang harus ditangani sesuai ketentuan.
Silahkan baca juga → Rekonsiliasi PPh 21
Bukti Potong PPh 21
Setelah pajak dihitung dan dipotong, perusahaan harus membuat bukti pemotongan.
Bagi penerima penghasilan, bukti potong penting karena menjadi bukti bahwa pajaknya sudah dipotong oleh pihak lain.
Untuk pegawai tetap swasta, misalnya, terdapat bukti potong BPA1 pada masa pajak terakhir.
Selain itu terdapat bentuk bukti potong lain sesuai jenis penerima penghasilan.
Jangan menganggap bukti potong hanya sebagai dokumen administratif.
Data di bukti potong nantinya akan berkaitan dengan:
- SPT Masa pemberi kerja;
- data perpajakan penerima penghasilan; dan
- SPT Tahunan orang pribadi.
Karena itu, salah NIK, salah jumlah bruto, atau salah PPh dapat menimbulkan masalah berikutnya.
Cara Lapor PPh 21 di Coretax
Administrasi PPh 21 sekarang dilakukan melalui sistem administrasi DJP yang terintegrasi dengan Coretax.
Secara umum alurnya adalah:
- memastikan data pegawai atau penerima penghasilan benar;
- menghitung PPh 21;
- membuat bukti potong;
- memeriksa kembali total pemotongan;
- melakukan pembayaran apabila terdapat pajak yang harus disetor;
- menyiapkan SPT Masa;
- melaporkan SPT;
- melakukan pembetulan jika kemudian ditemukan kesalahan.
Untuk perusahaan dengan banyak pegawai, titik paling penting sebenarnya bukan saat klik tombol submit.
Yang jauh lebih penting adalah memastikan data sebelum SPT dibuat sudah benar.
Jika payroll Rp100 juta tetapi data bukti potong menunjukkan Rp95 juta, misalnya, jangan buru-buru melaporkan.
Cari dulu sumber selisihnya.
Silahkan baca juga → PPh 21 di Coretax
Kesalahan PPh 21 yang Sering Terjadi
Dari praktik administrasi pajak perusahaan, beberapa kesalahan berikut cukup sering ditemukan.
Salah menentukan status penerima
Freelancer dimasukkan sebagai pegawai.
Atau pegawai tidak tetap diperlakukan seperti pegawai tetap.
Ketika klasifikasi awal salah, seluruh penghitungan berikutnya ikut berisiko salah.
Salah status PTKP
Data menikah, tanggungan, atau status keluarga tidak diperbarui.
Akibatnya kategori TER bisa tidak sesuai.
Salah memilih kategori TER
TER A, B, dan C ditentukan berdasarkan status PTKP tertentu.
Kesalahan kecil pada master data pegawai bisa menghasilkan pemotongan berbeda.
Menganggap TER sebagai pajak final
TER hanyalah mekanisme pemotongan selama periode tertentu.
Untuk pegawai tetap tetap ada penghitungan pada masa pajak terakhir.
THR atau bonus tidak dimasukkan dengan benar
Penghasilan tidak teratur juga harus diperhatikan pada bulan pembayaran.
Salah memperlakukan BPJS
Tidak semua komponen BPJS mempunyai perlakuan PPh 21 yang sama.
Salah memperlakukan natura
Tidak semua natura otomatis bebas pajak.
Payroll berbeda dengan bukti potong
Ini salah satu masalah yang sebaiknya segera direkonsiliasi.
Kurang atau lebih potong
Kesalahan bruto, tarif, PTKP, atau klasifikasi penerima dapat menyebabkan kurang maupun lebih potong.
Silahkan baca juga → Kesalahan PPh 21
Rekonsiliasi dan Equalisasi PPh 21
Perusahaan yang hanya memastikan SPT berhasil dikirim belum tentu mempunyai administrasi PPh 21 yang sehat.
Yang perlu diperiksa adalah apakah seluruh data saling terhubung.
Minimal bandingkan:
Payroll
dengan:
Bukti potong
kemudian dengan:
SPT Masa PPh 21
dan akhirnya dengan:
biaya gaji dalam pembukuan dan SPT Tahunan Badan.
Namun jangan juga menggunakan pendekatan terlalu sederhana dengan mengatakan:
“Biaya gaji harus selalu sama dengan objek PPh 21.”
Belum tentu.
Perbedaan dapat muncul karena:
- accrual;
- timing pengakuan;
- natura;
- reimbursement;
- employee benefit tertentu;
- biaya yang bukan objek PPh 21; atau
- pembayaran kepada pihak dengan jenis pajak berbeda.
Yang dibutuhkan bukan sekadar angka yang sama.
Yang dibutuhkan adalah penjelasan atas perbedaannya.
Contohnya:
Biaya pegawai menurut buku: Rp5 miliar
Kurangi accrual bonus yang belum dibayar: Rp200 juta
Tambah komponen tertentu yang dibayar tetapi dibukukan di akun lain: Rp100 juta
Hasil rekonsiliasi: Rp4,9 miliar
Angka tersebut kemudian dibandingkan dengan data penghasilan yang dilaporkan dalam administrasi PPh 21.
Jika ada selisih besar yang tidak mempunyai penjelasan, perusahaan berpotensi kesulitan ketika diminta memberikan klarifikasi oleh DJP.
Silahkan baca juga → Rekonsiliasi PPh 21
PPh 21 DTP dan Ketentuan Khusus
Selain mekanisme umum PPh 21, pemerintah pada kondisi tertentu dapat memberikan fasilitas PPh 21 Ditanggung Pemerintah atau PPh 21 DTP.
Namun fasilitas seperti ini jangan dipahami sebagai:
“Semua karyawan tidak perlu bayar PPh 21.”
Tidak demikian.
PPh 21 DTP hanya berlaku apabila:
- pemberi kerja memenuhi kriteria;
- pegawai memenuhi persyaratan;
- sektor usaha termasuk yang ditentukan; dan
- persyaratan administratifnya dipenuhi.
Karena ketentuan fasilitas dapat berubah dari tahun ke tahun, perusahaan sebaiknya selalu memeriksa aturan yang berlaku untuk tahun pajak yang sedang berjalan.
Silahkan baca juga → PPh 21 DTP
Checklist PPh 21 untuk Perusahaan
Sebelum melaporkan PPh 21, gunakan checklist sederhana berikut.
Data pegawai
- Apakah NIK dan identitas pegawai sudah benar?
- Apakah status PTKP sudah sesuai?
- Apakah pegawai diklasifikasikan dengan benar?
Payroll
- Apakah gaji sudah masuk?
- Tunjangan?
- Lembur?
- THR?
- Bonus?
- Komisi?
- BPJS?
- Natura?
Pajak
- Apakah kategori TER benar?
- Apakah tarif yang digunakan sesuai?
- Apakah ada pegawai yang berhenti?
- Apakah sudah dilakukan rekonsiliasi pada masa terakhir?
Administrasi
- Apakah seluruh bukti potong sudah dibuat?
- Apakah total bukti potong sama dengan payroll?
- Apakah pajak sudah dibayar?
- Apakah SPT Masa sudah sesuai?
- Apakah ada masa sebelumnya yang perlu dibetulkan?
Checklist sederhana seperti ini sering kali jauh lebih efektif daripada menemukan kesalahan setelah tahun pajak berakhir.
Silahkan baca juga → PPh 21 untuk Perusahaan
FAQ PPh 21
PPh 21 adalah pajak atas penghasilan orang pribadi yang berhubungan dengan pekerjaan, jasa, atau kegiatan, seperti gaji, upah, honorarium, bonus, dan fee.
Tidak selalu. Besarnya pajak bergantung pada jumlah penghasilan, status PTKP, dan ketentuan penghitungan yang berlaku.
TER digunakan untuk mempermudah pemotongan pada masa tertentu. Tarif Pasal 17 digunakan dalam penghitungan pajak tahunan dan kondisi tertentu lainnya.
Tidak. TER tidak menggantikan tarif Pasal 17 sebagai tarif pajak tahunan.
Ya. THR merupakan penghasilan pegawai yang diperhitungkan dalam PPh 21.
Karena pada bulan pembayaran THR, penghasilan bruto meningkat dan dapat masuk ke lapisan TER yang berbeda.
Ya. Bonus pada prinsipnya merupakan penghasilan pegawai yang masuk dalam penghitungan PPh 21.
Mekanisme bukan pegawai atau tenaga ahli berbeda dari pegawai tetap dan pada umumnya menggunakan dasar pengenaan serta tarif Pasal 17 sesuai ketentuan.
Karena pada masa pajak terakhir perusahaan melakukan penghitungan kembali PPh 21 setahun kemudian menguranginya dengan pajak yang sudah dipotong sebelumnya.
Kesalahan dapat mengakibatkan kurang potong, lebih potong, kesalahan bukti potong, dan kebutuhan melakukan pembetulan administrasi pajak.
Ya. Bukti potong menjadi bukti pajak yang telah dipotong dan digunakan dalam administrasi SPT Tahunan penerima penghasilan.
PPh 21 dilaporkan melalui SPT Masa PPh 21/26 dalam sistem administrasi DJP/Coretax sesuai ketentuan yang berlaku.
Kesimpulan
PPh 21 sebenarnya akan lebih mudah dipahami kalau kita tidak langsung terpaku pada rumus.
Mulailah dari empat pertanyaan:
Siapa yang menerima penghasilan?
Penghasilan apa yang diterima?
Metode pemotongan apa yang digunakan?
Bagaimana pajaknya dilaporkan?
Untuk pegawai tetap, mekanisme saat ini menggunakan TER pada masa selain masa pajak terakhir. Pada masa pajak terakhir dilakukan penghitungan kembali menggunakan mekanisme tahunan dan tarif Pasal 17.
Namun penghitungan pajak hanyalah satu bagian dari administrasi PPh 21.
Perusahaan juga harus memastikan data pegawai, komponen payroll, PTKP, bukti potong, pembayaran, SPT Masa, dan pembukuan saling konsisten.
Jika Anda ingin masuk lebih dalam, lanjutkan sesuai kebutuhan:
Ingin memahami hitungannya?
Silahkan anda membaca → Cara Menghitung PPh 21
Ingin memahami tarif efektif?
Silahkan anda membaca → TER PPh 21
Mengelola payroll karyawan?
Silahkan anda membaca → PPh 21 Karyawan
Bingung soal THR atau bonus?
Silahkan anda membaca → PPh 21 THR, Bonus, dan Payroll
Membayar freelancer atau tenaga ahli?
Silahkan anda membaca → PPh 21 Bukan Pegawai
Mengalami selisih payroll dan SPT?
Silahkan anda membaca → Rekonsiliasi PPh 21
Sedang mengurus pelaporan pajaknya?
Silahkan anda membaca → PPh 21 di Coretax
Dengan memahami alurnya dari awal, PPh 21 tidak lagi sekadar urusan rumus. Yang lebih penting adalah memastikan penghasilan diklasifikasikan dengan benar, pajak dihitung dengan metode yang tepat, dan seluruh administrasinya dapat dipertanggungjawabkan.