
Transaksi digital dengan perusahaan luar negeri sudah menjadi bagian dari kegiatan sehari-hari, baik bagi perusahaan maupun orang pribadi di Indonesia. Pembelian software, layanan digital, data elektronik, multimedia, dan berbagai jasa yang diberikan melalui internet kini dapat dilakukan dengan mudah tanpa adanya kehadiran fisik penyedia jasa di Indonesia.
Masalahnya, kemudahan transaksi tersebut juga menimbulkan tantangan dalam pemungutan Pajak Pertambahan Nilai atau PPN.
Untuk memperkuat mekanisme pemungutan PPN atas transaksi digital lintas negara, pemerintah menerbitkan Peraturan Menteri Keuangan Nomor 49 Tahun 2026 tentang Tata Cara Pemungutan Pajak Pertambahan Nilai terhadap Transaksi Digital Luar Negeri yang Dilakukan melalui Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri.
Aturan ini penting karena memperkenalkan mekanisme yang disebut Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri atau SPP-TDLN.
Melalui sistem ini, pemungutan PPN tidak semata-mata bergantung kepada perusahaan digital luar negeri. Sistem pembayaran yang digunakan dalam transaksi juga dapat dilibatkan dalam proses pemungutan pajak.
Bagi Wajib Pajak, terutama perusahaan yang banyak membeli layanan digital dari luar negeri, aturan ini layak diperhatikan karena dapat berpengaruh terhadap proses pembayaran, dokumen pemungutan PPN, pengkreditan Pajak Masukan, hingga rekonsiliasi biaya digital perusahaan.
Mengapa PMK 49 Tahun 2026 Diterbitkan?
Dalam bagian pertimbangan PMK 49 Tahun 2026 dijelaskan bahwa terdapat transaksi digital luar negeri yang dilakukan oleh Wajib Pajak dalam negeri yang merupakan objek PPN tetapi pemungutan pajaknya belum dapat dilakukan secara optimal.
Pemerintah sebelumnya telah menerbitkan Peraturan Presiden Nomor 68 Tahun 2025 tentang Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri. PMK 49 Tahun 2026 kemudian mengatur lebih teknis bagaimana pemungutan PPN melalui sistem tersebut dilaksanakan.
Dasar lainnya adalah Pasal 32A Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan yang memberikan kewenangan kepada Menteri Keuangan untuk menunjuk Pihak Lain guna melakukan pemotongan, pemungutan, penyetoran, dan/atau pelaporan pajak.
Dengan demikian, PMK ini dapat dipahami sebagai bagian dari perluasan administrasi perpajakan ke ekosistem transaksi digital dan sistem pembayaran.
Apa yang Dimaksud Transaksi Digital Luar Negeri?
PMK 49 Tahun 2026 mendefinisikan Transaksi Digital Luar Negeri sebagai pemanfaatan atau pertukaran jasa dan/atau informasi yang dilakukan dengan menggunakan komputer, jaringan komputer, dan/atau media elektronik lainnya.
Sementara itu, Barang Digital adalah barang tidak berwujud dalam bentuk informasi elektronik atau digital, baik yang berasal dari konversi suatu barang maupun yang sejak awal memang berbentuk elektronik. Regulasi menyebut paling sedikit berupa peranti lunak, multimedia, dan data elektronik.
Adapun Jasa Digital merupakan jasa yang dikirim melalui internet atau jaringan elektronik, bersifat otomatis atau hanya membutuhkan sedikit campur tangan manusia, serta tidak mungkin disediakan tanpa teknologi informasi. Salah satu bentuk yang secara eksplisit disebut adalah layanan berbasis peranti lunak.
Artinya, cakupan transaksi digital dalam PMK ini cukup luas dan tidak terbatas pada pembelian software.
Secara karakteristik, transaksi seperti subscription aplikasi, software-as-a-service, layanan berbasis data, multimedia digital, atau jasa lain yang diberikan secara elektronik dapat masuk ke dalam ruang lingkup transaksi digital, sepanjang memenuhi ketentuan mengenai Barang Kena Pajak tidak berwujud atau Jasa Kena Pajak dari luar Daerah Pabean.
Apa Itu SPP-TDLN?
SPP-TDLN adalah Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri, yaitu sistem yang menggunakan teknologi untuk melakukan pemungutan PPN terhadap transaksi digital luar negeri.
Dalam sistem tersebut terdapat beberapa pihak penting.
| Pihak | Peran |
|---|---|
| Pelaku Usaha Transaksi Digital Luar Negeri | Pihak luar negeri yang menyerahkan Barang Digital dan/atau Jasa Digital |
| Pemanfaat Barang/Pemanfaat Jasa | Orang pribadi atau badan yang memanfaatkan barang atau jasa dari luar negeri di Indonesia |
| Penyelenggara SPP-TDLN | Badan hukum yang menyelenggarakan sistem pemungutan |
| Pihak Lain | Pihak yang ditunjuk Menteri Keuangan untuk membantu pemungutan, penyetoran dan pelaporan pajak |
| Penerbit | Bank atau lembaga selain bank yang menyediakan jasa untuk memfasilitasi pembayaran transaksi digital luar negeri |
Pengertian Penerbit menjadi sangat penting karena pihak inilah yang nantinya dapat dilibatkan secara langsung dalam mekanisme pemungutan PPN.
Transaksi Apa yang Dipungut PPN melalui SPP-TDLN?
SPP-TDLN digunakan untuk melakukan pemungutan PPN terhadap pemanfaatan:
Barang Kena Pajak tidak berwujud dari luar Daerah Pabean di dalam Daerah Pabean berupa Barang Digital, serta Jasa Kena Pajak dari luar Daerah Pabean di dalam Daerah Pabean berupa Jasa Digital.
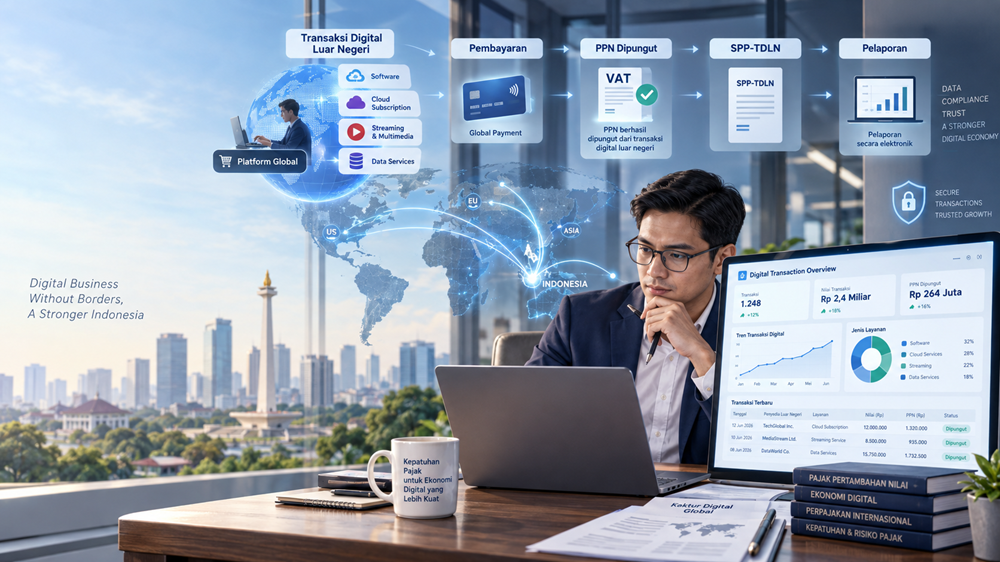
Secara sederhana, skemanya dapat digambarkan sebagai:
Pembeli Indonesia → membeli barang/jasa digital luar negeri → melakukan pembayaran → transaksi dikonfirmasi melalui SPP-TDLN → PPN dipungut melalui Pihak Lain → pajak disetorkan ke sistem → masuk ke kas negara.
Kegiatan dalam SPP-TDLN meliputi tiga hal utama, yaitu pemungutan, penyetoran, dan pelaporan PPN. Dalam pelaksanaan pemungutan tersebut, Penyelenggara SPP-TDLN melibatkan Penerbit sebagai Pihak Lain.
Apakah Semua Bank atau Penyedia Pembayaran Otomatis Menjadi Pemungut?
Tidak.
Penerbit harus terlebih dahulu ditunjuk sebagai Pihak Lain.
Sebelum mendapatkan penunjukan, Penerbit harus melalui periode pengembangan dan periode stabilisasi.
Periode pengembangan digunakan untuk mengembangkan sistem Penerbit agar dapat terhubung dengan SPP-TDLN.
Setelah itu dilakukan periode stabilisasi berupa pengujian interkoneksi dan keamanan sistem. Penyelenggara SPP-TDLN juga melakukan koordinasi dengan tim pelaksana bidang uji coba atau sandboxing sebelum Penerbit dapat ditunjuk sebagai Pihak Lain.
Jadi, tidak setiap bank atau lembaga pembayaran secara otomatis menjadi pemungut PPN berdasarkan PMK ini.
SPP-TDLN Bukan Pengganti Pemungut PPN PMSE
Bagian ini penting karena mekanisme dalam PMK 49 Tahun 2026 dapat dengan mudah disalahartikan.
Pasal 5 menjelaskan bahwa pemungutan PPN melalui SPP-TDLN merupakan pemungutan atas transaksi digital luar negeri yang PPN-nya dilakukan oleh selain pelaku usaha perdagangan melalui sistem elektronik yang telah ditunjuk sebagai Pihak Lain oleh Menteri.
Dengan kata lain, SPP-TDLN pada dasarnya memberikan jalur pemungutan tambahan terhadap transaksi digital luar negeri yang tidak berada dalam mekanisme pemungutan oleh pelaku usaha PMSE yang sudah ditunjuk.
Karena itu, mekanisme PMK 49/2026 sebaiknya tidak dibaca sebagai penghapusan mekanisme PPN PMSE yang telah berjalan.
Keduanya dapat berada dalam ekosistem pemungutan PPN transaksi digital, tetapi jalur pemungutannya berbeda.
Harga Transaksi Sudah Memperhitungkan PPN
PMK 49 Tahun 2026 menentukan bahwa PPN yang akan dipungut melalui SPP-TDLN harus sudah diperhitungkan oleh Pelaku Usaha Transaksi Digital Luar Negeri dalam harga atau pembayaran yang harus dibayar oleh Pemanfaat Barang atau Pemanfaat Jasa.
Karena itu, penghitungan PPN menggunakan formula:
PPN = 11/111 × harga atau pembayaran yang telah memperhitungkan PPN
Ketentuan formula tersebut terdapat dalam Pasal 7 PMK 49 Tahun 2026.
Contoh
Misalnya pembayaran atas suatu layanan digital luar negeri yang telah memperhitungkan PPN adalah:
Rp1.110.000
Maka PPN yang terkandung di dalam pembayaran tersebut:
11/111 × Rp1.110.000 = Rp110.000
Nilai sebelum PPN berarti sebesar:
Rp1.000.000
Sehingga total pembayaran menjadi:
Rp1.110.000
Bagaimana Jika Transaksi Menggunakan Mata Uang Asing?
Transaksi digital luar negeri sangat mungkin menggunakan mata uang seperti dolar Amerika Serikat, euro, dolar Singapura, yen, atau mata uang asing lainnya.
PMK 49 Tahun 2026 mengatur bahwa apabila transaksi dilakukan menggunakan mata uang selain rupiah, nilai PPN harus dikonversi ke rupiah.
Kurs yang digunakan adalah kurs yang ditetapkan dalam Keputusan Menteri Keuangan yang berlaku pada saat SPP-TDLN memberikan konfirmasi bahwa transaksi tersebut dikenai PPN.
Ini berarti tanggal konfirmasi sistem menjadi penting dalam penentuan nilai rupiah atas PPN transaksi tersebut.
Kapan PPN Dianggap Terutang?
Ini merupakan salah satu ketentuan paling menarik dalam PMK 49 Tahun 2026.
PPN terutang pada saat Penyelenggara SPP-TDLN memberikan konfirmasi kepada Pihak Lain bahwa transaksi digital luar negeri dikenai PPN.
Dengan demikian, proses konfirmasi elektronik dalam sistem menjadi bagian penting dari penentuan saat terutangnya PPN.
Setelah menerima konfirmasi tersebut, Pihak Lain wajib melakukan pemungutan.
Data Transaksi Juga Menjadi Bagian Penting SPP-TDLN
PMK 49 Tahun 2026 bukan hanya berbicara mengenai pemungutan PPN.
Regulasi ini juga membangun mekanisme pertukaran data transaksi.
Untuk penyelenggaraan SPP-TDLN diperlukan data mengenai transaksi digital luar negeri dan data transaksi dalam negeri tertentu berupa transfer dana dan remittance yang digunakan untuk pemetaan dan analisis transaksi digital luar negeri.
Data transaksi digital yang dapat disampaikan antara lain mencakup Nomor Referensi, nominal transaksi, mata uang transaksi, nama pelaku usaha, kode negara pelaku usaha, tipe pembayaran, tanggal dan waktu transaksi, nama Pihak Lain, kode negara Pihak Lain, referensi transaksi, dan tipe transaksi tujuan.
Apabila data tersedia dalam sistem Pihak Lain, informasi tambahan yang dapat disampaikan mencakup antara lain jenis barang, klasifikasi pelaku usaha, nama terdaftar pelaku usaha, nomor registrasi, email, kota, nomor telepon, hingga identitas institusi keuangan pelaku usaha.
Yang juga penting untuk diperhatikan adalah bahwa Direktorat Jenderal Pajak memiliki kewenangan untuk mengakses data tersebut melalui Penyelenggara SPP-TDLN.
Secara praktis, ketentuan ini menunjukkan bahwa SPP-TDLN tidak hanya berfungsi sebagai mesin pemungutan pajak, tetapi sekaligus menjadi infrastruktur data untuk mengidentifikasi dan menganalisis transaksi digital lintas negara.
Bagi perusahaan, hal ini semakin menegaskan pentingnya rekonsiliasi antara pembayaran kepada vendor luar negeri, biaya yang dicatat dalam pembukuan, PPN yang dipungut, dan perlakuan perpajakannya.
Bagaimana Perlindungan Data dalam SPP-TDLN?
Besarnya data transaksi yang diproses tentu menimbulkan pertanyaan mengenai keamanan informasi.
PMK 49 Tahun 2026 menegaskan bahwa Penyelenggara SPP-TDLN bertanggung jawab atas pengelolaan, keamanan, kerahasiaan, dan pelindungan data.
Retensi data juga harus dilakukan sesuai ketentuan peraturan perundang-undangan.
Untuk nomor rekening tujuan tertentu dalam transaksi transfer dana atau remittance, regulasi juga mengatur penggunaan nilai hasil fungsi hash, dengan standar keamanan yang mengacu pada ketentuan peraturan perundang-undangan.
Dokumen Pemungutan PPN Dapat Dipersamakan dengan Faktur Pajak
Setelah melakukan pemungutan PPN, Pihak Lain wajib menerbitkan dokumen pemungutan.
Dokumen tersebut paling sedikit harus memuat identitas Pihak Lain, identitas Pelaku Usaha Transaksi Digital Luar Negeri, identitas Pemanfaat Barang atau Pemanfaat Jasa, tanggal pemungutan, Nomor Referensi, Dasar Pengenaan Pajak, dan PPN yang dipungut.
Menariknya, dokumen pemungutan tidak harus selalu berbentuk faktur pajak seperti yang umum dikenal dalam transaksi domestik.
Dokumen tersebut dapat berbentuk bill statement dan/atau dokumen sejenis, sepanjang memenuhi informasi yang dipersyaratkan.
PMK kemudian memberikan kedudukan khusus terhadap dokumen tersebut, yaitu sebagai dokumen tertentu yang kedudukannya dipersamakan dengan faktur pajak.
Ketentuan ini sangat penting bagi perusahaan yang melakukan pembelian jasa atau barang digital dari luar negeri.
Apakah PPN Transaksi Digital Luar Negeri Bisa Dikreditkan?
Bisa, sepanjang persyaratannya terpenuhi.
Nilai PPN yang tercantum dalam dokumen tertentu tersebut dapat menjadi Pajak Masukan yang dapat dikreditkan, sepanjang alamat email atau nomor telepon Pemanfaat Barang/Pemanfaat Jasa yang tercantum dalam dokumen pemungutan terdaftar dalam administrasi Direktorat Jenderal Pajak.
Selain itu, tentunya tetap harus memenuhi ketentuan umum mengenai pengkreditan Pajak Masukan.
Bagian ini jangan dianggap sepele.
Perusahaan yang selama ini menggunakan berbagai alamat email untuk pembelian software, subscription, atau layanan digital sebaiknya mulai memperhatikan apakah identitas yang digunakan dalam transaksi tersebut konsisten dengan data perpajakan perusahaan.
Jika dokumen ingin digunakan sebagai dasar pengkreditan Pajak Masukan, kesesuaian identitas menjadi sangat penting.
Bagaimana Jika Transaksi Dibatalkan atau Nilai PPN Berubah?
Dalam praktik bisnis, transaksi dapat dibatalkan, dikoreksi, atau mengalami perubahan nilai.
PMK 49 Tahun 2026 telah mengantisipasi kondisi tersebut.
Apabila terjadi keadaan yang mengakibatkan perubahan terhadap PPN yang telah dipungut, Pihak Lain wajib melakukan pembetulan, penggantian, atau pembatalan dokumen tertentu yang dipersamakan dengan faktur pajak.
Dokumen pembetulan atau penggantian tersebut harus merujuk pada dokumen sebelumnya.
Kapan PPN Harus Disetorkan?
Pihak Lain wajib menyetorkan PPN yang telah dipungut melalui Penyelenggara SPP-TDLN.
Batas waktunya adalah paling lama tujuh hari sejak tanggal Penyelenggara SPP-TDLN memberikan konfirmasi bahwa transaksi dikenai PPN.
Selanjutnya, Penyelenggara SPP-TDLN wajib menyetorkan PPN yang diterimanya ke kas negara melalui Deposit Pajak.
Penyetoran menggunakan:
Kode Akun Pajak 411618
Kode Jenis Setoran 100
dan dilakukan paling lama tujuh hari sejak PPN disetor oleh Pihak Lain.
Bagaimana Pelaporan PPN-nya?
PMK 49 Tahun 2026 juga mengintegrasikan mekanisme penyampaian data dan penyetoran dengan administrasi SPT Masa PPN.
Bagi Pihak Lain yang bukan Pengusaha Kena Pajak, penyampaian data dan penyetoran tersebut diperlakukan sebagai penyampaian SPT Masa PPN bagi Pemungut PPN dan Pihak Lain yang bukan PKP.
Sementara bagi Pihak Lain yang berstatus PKP, proses tersebut menjadi bagian yang tidak terpisahkan dari SPT Masa PPN PKP.
Penyelenggara SPP-TDLN sendiri wajib melaporkan pemungutan PPN dalam SPT Masa PPN.
Data paling sedikit mencakup Dasar Pengenaan Pajak dan PPN yang dipungut, dan pelaporannya dilakukan secara digunggung.
Bagaimana Jika PPN Seharusnya Tidak Dipungut?
Tidak semua transaksi digital luar negeri otomatis dikenakan PPN melalui SPP-TDLN.
Pasal 5 menegaskan bahwa transaksi yang berdasarkan ketentuan perpajakan tidak dipungut PPN atau dibebaskan dari pengenaan PPN tidak dikenakan mekanisme pemungutan melalui SPP-TDLN.
Namun dalam praktiknya tetap dapat terjadi kesalahan pemungutan.
Misalnya transaksi dibatalkan setelah pembayaran atau terdapat PPN yang sebenarnya tidak seharusnya dipungut.
Dalam keadaan tersebut, pihak yang dipungut dapat meminta kembali PPN dengan mengajukan permohonan kepada Penyelenggara SPP-TDLN melalui Pihak Lain.
Pihak Lain dan/atau Penyelenggara kemudian menindaklanjuti permohonan tersebut.
Apabila kondisi tersebut menyebabkan SPT Masa PPN yang telah dilaporkan menjadi tidak sesuai, Penyelenggara SPP-TDLN pada prinsipnya melakukan pembetulan SPT.
PMK juga mengatur kondisi tertentu ketika pembetulan sudah tidak dapat dilakukan, mekanisme permohonan pengembalian kelebihan pembayaran, serta perlakuan atas kelebihan pembayaran pajaknya.
Bagaimana Jika PPN Belum Dipungut melalui SPP-TDLN?
Keberadaan SPP-TDLN tidak berarti transaksi yang tidak terdeteksi atau belum dipungut menjadi bebas pajak.
Pasal 17 PMK 49 Tahun 2026 secara tegas menyatakan bahwa pemanfaatan BKP tidak berwujud dan/atau JKP dari luar Daerah Pabean di dalam Daerah Pabean yang PPN-nya belum dipungut oleh Pihak Lain tetap dikenai PPN berdasarkan ketentuan perpajakan yang berlaku.
Ketentuan ini penting bagi Wajib Pajak.
Jangan mengartikan tidak adanya pemungutan oleh sistem sebagai tanda bahwa transaksi tersebut otomatis tidak terutang PPN.
Perusahaan tetap perlu menganalisis transaksi berdasarkan ketentuan PPN yang berlaku.
Hal Penting bagi Perusahaan yang Sering Membeli Jasa Digital Luar Negeri
PMK 49 Tahun 2026 menunjukkan bahwa administrasi PPN transaksi digital semakin bergerak ke arah pemungutan berbasis sistem pembayaran dan integrasi data elektronik.
Bagi bagian accounting, tax, finance, maupun manajemen perusahaan, setidaknya ada beberapa area yang perlu mulai diperhatikan:
- inventarisasi vendor digital luar negeri yang digunakan perusahaan;
- identifikasi transaksi mana yang telah dipungut PPN oleh penyedia atau melalui mekanisme pembayaran;
- pastikan tidak terjadi pemungutan ganda;
- simpan bill statement atau dokumen pemungutan PPN;
- periksa apakah dokumen tersebut memenuhi ketentuan sebagai dokumen yang dipersamakan dengan faktur pajak;
- pastikan email atau nomor telepon yang digunakan sesuai dengan data dalam administrasi DJP apabila PPN akan dikreditkan;
- lakukan rekonsiliasi antara pembayaran vendor luar negeri, pembukuan biaya, PPN, dan dokumen pendukung;
- tetap lakukan analisis kewajiban PPN apabila transaksi belum dipungut melalui SPP-TDLN.
Langkah tersebut akan semakin penting ketika volume transaksi digital perusahaan cukup besar.
SPP-TDLN dan Arah Pengawasan Pajak Berbasis Data
Salah satu bagian yang sebaiknya tidak dilewatkan ketika membaca PMK 49 Tahun 2026 adalah Pasal 8.
Regulasi tersebut tidak hanya meminta data mengenai transaksi yang dipungut PPN, tetapi juga membuka penggunaan data transfer dana dan remittance untuk kepentingan pemetaan dan analisis transaksi digital luar negeri.
Ditambah dengan kewenangan DJP untuk mengakses data tersebut melalui Penyelenggara SPP-TDLN, pola administrasi pajak transaksi digital ke depan menjadi semakin berbasis data.
Artinya, transaksi kepada perusahaan luar negeri semakin mudah dibandingkan dengan data lain yang tersedia dalam ekosistem pembayaran dan administrasi perpajakan.
Bagi Wajib Pajak, pendekatan paling aman bukan sekadar memastikan pembayaran pajaknya benar, tetapi juga memastikan bahwa data transaksi, pembukuan, dokumen pemungutan, dan pelaporan pajaknya saling konsisten.
Bagaimana Posisi Penyelenggara SPP-TDLN?
Selain mengelola sistem, Penyelenggara SPP-TDLN juga memperoleh Imbal Jasa atas pelaksanaan SPP-TDLN.
Imbal jasa diberikan berdasarkan pemenuhan kinerja sistem dan memperhitungkan jumlah penyetoran PPN ke kas negara. Besarannya ditetapkan oleh Menteri Keuangan.
PMK 49 Tahun 2026 selanjutnya mengatur mekanisme penganggaran, rekonsiliasi, penagihan, dan pembayaran imbal jasa tersebut melalui Bagian Anggaran Bendahara Umum Negara.
Pembayaran Imbal Jasa juga merupakan objek pemotongan Pajak Penghasilan. Selain itu, atas penyerahan Jasa Kena Pajak oleh Penyelenggara SPP-TDLN kepada Pemerintah dikenakan PPN sesuai ketentuan perpajakan.
Bagian ini lebih banyak berkaitan dengan administrasi antara Pemerintah dan Penyelenggara SPP-TDLN sehingga dampak langsungnya bagi Wajib Pajak pengguna jasa relatif terbatas.
Ringkasan PMK 49 Tahun 2026
| Ketentuan | Pokok Pengaturan |
|---|---|
| Regulasi | PMK Nomor 49 Tahun 2026 |
| Fokus | PPN transaksi digital luar negeri |
| Sistem | SPP-TDLN |
| Objek utama | Barang Digital dan Jasa Digital dari luar Daerah Pabean |
| Pemungut | Penerbit yang ditunjuk sebagai Pihak Lain |
| Saat PPN terutang | Saat SPP-TDLN mengonfirmasi transaksi dikenai PPN |
| Formula PPN | 11/111 × pembayaran yang telah memperhitungkan PPN |
| Mata uang asing | Dikonversi menggunakan kurs KMK saat konfirmasi |
| Dokumen pemungutan | Bill statement atau dokumen sejenis yang memenuhi persyaratan |
| Kedudukan dokumen | Dokumen tertentu yang dipersamakan dengan faktur pajak |
| Pajak Masukan | Dapat dikreditkan jika memenuhi persyaratan |
| Identitas penting | Email atau nomor telepon harus terdaftar di administrasi DJP untuk pengkreditan |
| Setoran Pihak Lain | Maksimal 7 hari setelah konfirmasi |
| Deposit Pajak | KAP 411618, KJS 100 |
| Data | Transaksi digital, transfer dana, remittance, dan data pendukung tertentu |
| Akses DJP | DJP dapat mengakses data melalui Penyelenggara SPP-TDLN |
| Salah pungut | Dapat dimintakan kembali melalui Pihak Lain |
| Transaksi belum dipungut | Tetap dikenai PPN berdasarkan ketentuan perpajakan |
Kapan PMK 49 Tahun 2026 Mulai Berlaku?
PMK 49 Tahun 2026 ditetapkan di Jakarta pada 14 Juli 2026.
Pasal 24 menentukan bahwa peraturan ini mulai berlaku pada tanggal diundangkan.
Kesimpulan
PMK 49 Tahun 2026 membawa perubahan penting dalam cara pemerintah mengadministrasikan PPN atas transaksi digital luar negeri.
Kalau sebelumnya pembahasan PPN digital lebih banyak berpusat pada perusahaan digital luar negeri yang ditunjuk sebagai pemungut PPN PMSE, regulasi ini membangun jalur lain melalui SPP-TDLN dengan melibatkan sistem pembayaran dan Penerbit yang ditunjuk sebagai Pihak Lain.
Yang menarik, PMK ini tidak berhenti pada soal pemungutan.
Di dalamnya terdapat mekanisme pertukaran data transaksi, konfirmasi transaksi secara elektronik, dokumen pemungutan yang dapat dipersamakan dengan faktur pajak, pengkreditan Pajak Masukan, penyetoran melalui Deposit Pajak, hingga akses DJP terhadap data transaksi yang dikelola melalui SPP-TDLN.
Bagi perusahaan yang banyak menggunakan layanan digital luar negeri, PMK 49 Tahun 2026 perlu dilihat dari dua sisi sekaligus.
Pertama adalah kewajiban PPN atas transaksi digital luar negeri.
Kedua adalah konsistensi data antara transaksi pembayaran, biaya dalam pembukuan, dokumen pemungutan PPN, Pajak Masukan, dan pelaporan pajaknya.
Ke depan, semakin terintegrasinya sistem pembayaran dengan administrasi perpajakan membuat rekonsiliasi transaksi lintas negara bukan lagi sekadar pekerjaan administratif. Hal tersebut menjadi bagian penting dari manajemen risiko perpajakan perusahaan.
FAQ PMK 49 Tahun 2026
PMK 49 Tahun 2026 adalah peraturan yang mengatur tata cara pemungutan PPN terhadap transaksi digital luar negeri melalui Sistem Pemungutan Pajak atas Transaksi Digital Luar Negeri atau SPP-TDLN.
SPP-TDLN adalah sistem berbasis teknologi yang digunakan untuk melakukan pemungutan PPN atas transaksi digital luar negeri.
Pemungutan dilakukan atas pemanfaatan Barang Kena Pajak tidak berwujud dari luar Daerah Pabean berupa Barang Digital dan pemanfaatan Jasa Kena Pajak dari luar Daerah Pabean berupa Jasa Digital.
Pemungutan dilakukan oleh Penerbit yang telah ditunjuk Menteri Keuangan melalui Direktur Jenderal Pajak sebagai Pihak Lain dan telah terhubung dengan SPP-TDLN.
PMK 49 Tahun 2026 mengatur penghitungan PPN menggunakan formula 11/111 dari harga atau pembayaran yang telah memperhitungkan PPN.
Ya. Bill statement atau dokumen sejenis dapat menjadi dokumen tertentu yang kedudukannya dipersamakan dengan faktur pajak sepanjang memenuhi informasi yang dipersyaratkan.
Dapat, sepanjang memenuhi ketentuan pengkreditan Pajak Masukan. Salah satu persyaratan khususnya adalah alamat email atau nomor telepon Pemanfaat Barang/Pemanfaat Jasa yang tercantum dalam dokumen harus terdaftar dalam administrasi DJP.
Pihak yang dipungut dapat mengajukan permohonan pengembalian kepada Penyelenggara SPP-TDLN melalui Pihak Lain.
Tidak. PMK 49 Tahun 2026 menegaskan bahwa apabila PPN atas pemanfaatan BKP tidak berwujud atau JKP dari luar Daerah Pabean belum dipungut oleh Pihak Lain, transaksi tersebut tetap dikenai PPN sesuai ketentuan perpajakan.
Ya. PMK 49 Tahun 2026 memberikan kewenangan kepada DJP untuk mengakses data tertentu melalui Penyelenggara SPP-TDLN.