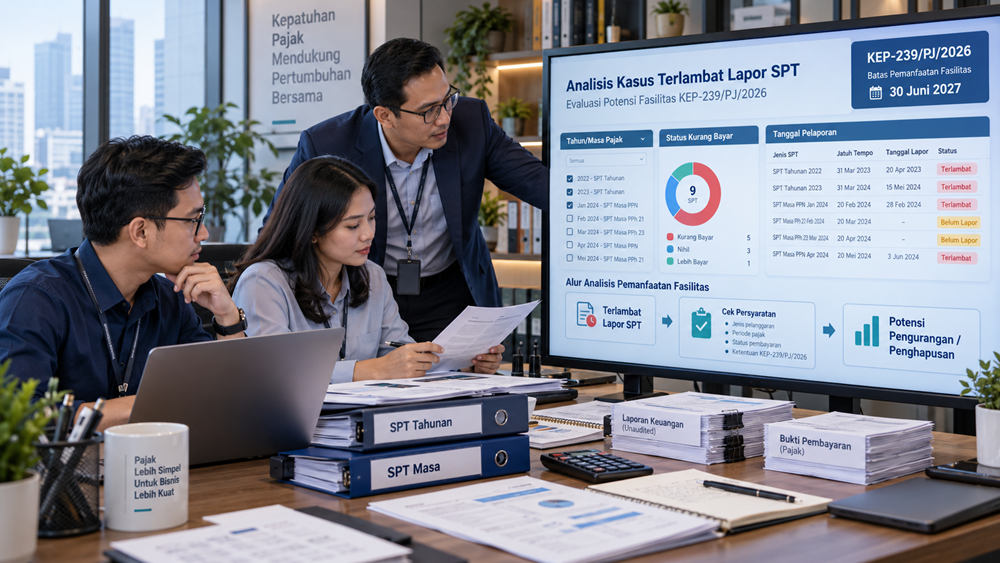

Terlambat melaporkan Surat Pemberitahuan (SPT) masih menjadi persoalan yang cukup sering dialami Wajib Pajak. Ada yang belum menyampaikan SPT Tahunan karena laporan keuangannya belum selesai. Ada pula perusahaan yang terlambat melaporkan SPT Masa karena proses rekonsiliasi pajak memerlukan waktu lebih lama dari yang diperkirakan.
Masalahnya, keterlambatan tersebut dapat menimbulkan sanksi administrasi berupa denda.
Untuk SPT Tahunan PPh Badan, misalnya, denda keterlambatan pelaporan secara umum sebesar Rp1 juta. Sementara itu, keterlambatan penyampaian SPT Tahunan PPh Orang Pribadi dikenai denda Rp100 ribu. Denda berbeda berlaku untuk SPT Masa PPN dan SPT Masa lainnya.
Bagi perusahaan yang mempunyai banyak kewajiban pelaporan, akumulasi denda tersebut terkadang cukup terasa.
Namun, sejak terbitnya Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026, terdapat kebijakan khusus yang membuka kesempatan bagi Wajib Pajak untuk memperoleh pengurangan atau penghapusan sanksi administratif tertentu.
Salah satu kategori yang diatur adalah sanksi akibat keterlambatan penyampaian SPT Tahunan PPh dan SPT Masa.
Pertanyaannya, apakah seluruh denda terlambat lapor SPT termasuk fasilitas tersebut? Bagaimana jika SPT yang dilaporkan berstatus nihil atau lebih bayar? Apakah SPT Tahunan 2025 yang baru dilaporkan pada tahun 2026 masih bisa memperoleh fasilitas?
Untuk menjawabnya, kita perlu memperhatikan ketentuan KEP-239/PJ/2026 secara lebih cermat.
Apakah Denda Terlambat Lapor SPT Bisa Dihapus Berdasarkan KEP-239/PJ/2026?
Denda keterlambatan pelaporan SPT berpotensi memperoleh pengurangan atau penghapusan berdasarkan KEP-239/PJ/2026, sepanjang memenuhi kategori dan persyaratan yang ditetapkan.
Diktum KESATU huruf a keputusan tersebut mengatur sanksi administratif akibat keterlambatan penyampaian SPT Tahunan Pajak Penghasilan sampai dengan Tahun Pajak 2025 dan/atau SPT Masa sampai dengan Masa Pajak September 2026.
Namun, terdapat dua ketentuan penting.
Pertama, SPT yang terlambat disampaikan harus berstatus kurang bayar.
Kedua, SPT tersebut disampaikan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Dengan demikian, fasilitas ini tidak cukup hanya dilihat dari apakah Wajib Pajak terlambat menyampaikan SPT.
Wajib Pajak juga harus memeriksa tahun atau masa pajak, status SPT, serta tanggal pelaporan.
Sebagai contoh, sebuah perusahaan belum melaporkan SPT Tahunan PPh Badan Tahun Pajak 2025. Setelah laporan keuangan selesai, perusahaan menyampaikan SPT tersebut pada November 2026 dengan status kurang bayar.
Dari sisi tahun pajak, status SPT, dan waktu pelaporan, kondisi tersebut berpotensi memenuhi kategori keterlambatan penyampaian SPT dalam KEP-239/PJ/2026.
Namun, fasilitas tidak berlaku secara otomatis. Perusahaan tetap harus memenuhi persyaratan lainnya, termasuk ketentuan permohonan dan persyaratan khusus yang berlaku.
Berapa Denda Terlambat Lapor SPT Tahunan dan SPT Masa?
Sebelum membahas lebih jauh mengenai fasilitas penghapusan, Wajib Pajak perlu mengetahui besarnya denda keterlambatan pelaporan SPT.
Pasal 7 ayat (1) UU KUP mengatur denda administrasi apabila SPT tidak disampaikan dalam jangka waktu yang ditetapkan, sepanjang tidak termasuk pengecualian yang berlaku.
Besarnya denda berbeda menurut jenis SPT.
| Jenis SPT | Denda keterlambatan |
|---|---|
| SPT Tahunan PPh Wajib Pajak badan | Rp1.000.000 |
| SPT Tahunan PPh Wajib Pajak orang pribadi | Rp100.000 |
| SPT Masa PPN | Rp500.000 |
| SPT Masa lainnya | Rp100.000 |
Denda tersebut dikenakan atas keterlambatan penyampaian SPT sesuai ketentuan.
Sebagai contoh, PT Maju Bersama terlambat melaporkan SPT Tahunan PPh Badan. Secara umum, perusahaan dapat dikenai denda administrasi sebesar Rp1 juta.
Sementara itu, apabila perusahaan terlambat melaporkan SPT Masa PPN, denda keterlambatannya secara umum sebesar Rp500 ribu untuk setiap SPT Masa yang terlambat.
Perlu dipahami bahwa angka dalam tabel merupakan besaran denda berdasarkan ketentuan umum. Angka tersebut bukan besaran pengurangan atau penghapusan yang otomatis diberikan berdasarkan KEP-239/PJ/2026.
Syarat Denda Terlambat Lapor SPT yang Termasuk Fasilitas
Agar denda keterlambatan pelaporan dapat dipertimbangkan berdasarkan kategori pertama KEP-239/PJ/2026, Wajib Pajak perlu memastikan kesesuaian beberapa kondisi.
SPT yang terlambat harus berupa SPT Tahunan PPh sampai dengan Tahun Pajak 2025 atau SPT Masa sampai dengan Masa Pajak September 2026.
Selain itu, SPT tersebut harus berstatus kurang bayar dan disampaikan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Ketentuan tersebut harus dibaca bersama persyaratan umum permohonan pengurangan atau penghapusan sanksi administratif dalam PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
KEP-239/PJ/2026 juga menetapkan persyaratan tambahan, termasuk surat pernyataan mengenai upaya hukum, surat pernyataan kekhilafan atau bukan karena kesalahan Wajib Pajak, serta ketentuan bahwa fasilitas hanya diberikan terhadap sanksi yang belum dibayar atau belum dilunasi.
Dengan demikian, masuknya suatu SPT ke dalam periode kebijakan belum cukup untuk memastikan bahwa dendanya akan dihapus.
Denda Terlambat Lapor SPT Tahunan PPh Badan 2025
Kategori ini cukup relevan bagi perusahaan yang belum menyelesaikan pelaporan SPT Tahunan PPh Badan Tahun Pajak 2025.
Pada umumnya, perusahaan dengan tahun buku yang sama dengan tahun kalender wajib menyampaikan SPT Tahunan PPh Badan paling lambat empat bulan setelah akhir tahun pajak, dengan memperhatikan ketentuan perpanjangan dan kebijakan tenggat yang berlaku.
Apabila SPT disampaikan setelah batas waktu, perusahaan dapat dikenai denda keterlambatan.
Namun, berdasarkan KEP-239/PJ/2026, terdapat kesempatan untuk memeriksa kemungkinan pengurangan atau penghapusan sanksi apabila SPT Tahunan tersebut berstatus kurang bayar dan baru disampaikan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Contoh kasus
PT Karya Sejahtera belum menyampaikan SPT Tahunan PPh Badan Tahun Pajak 2025 karena proses penyusunan laporan keuangan dan rekonsiliasi fiskal belum selesai.
Pada November 2026, perusahaan menyelesaikan penghitungan pajak dan memperoleh hasil bahwa SPT Tahunan tersebut berstatus kurang bayar.
Perusahaan kemudian menyampaikan SPT pada bulan yang sama.
Dari sisi cakupan kategori pertama, tahun pajak dan tanggal pelaporan perusahaan berada dalam periode kebijakan.
Namun, perusahaan masih harus memastikan pemenuhan ketentuan lain sebelum mengajukan permohonan pengurangan atau penghapusan denda.
Bagaimana jika SPT Tahunan PPh Badan tersebut sudah disampaikan pada Agustus 2026?
Dalam kondisi tersebut, tanggal penyampaian SPT berada di luar periode 8 Oktober 2026 sampai dengan 30 Juni 2027 yang ditentukan dalam kategori pertama.
Karena itu, perusahaan tidak dapat langsung menggunakan kategori tersebut hanya karena Tahun Pajaknya 2025.
Jika sanksi sudah dituangkan dalam STP tertentu, kemungkinan kategori lainnya perlu diperiksa secara terpisah.
Apakah Denda Terlambat Lapor SPT Tahunan Orang Pribadi Juga Termasuk?
Ya, SPT Tahunan PPh Wajib Pajak orang pribadi juga dapat masuk dalam cakupan kategori pertama sepanjang memenuhi persyaratannya.
Ketentuan KEP-239/PJ/2026 menggunakan istilah SPT Tahunan Pajak Penghasilan sampai dengan Tahun Pajak 2025. Dengan demikian, cakupan tersebut tidak terbatas hanya pada SPT Tahunan PPh Badan.
Sebagai contoh, seorang Wajib Pajak orang pribadi belum melaporkan SPT Tahunan PPh Tahun Pajak 2025.
Setelah melakukan penghitungan kembali, diketahui terdapat PPh yang masih harus dibayar.
Wajib Pajak kemudian menyampaikan SPT pada Januari 2027 dengan status kurang bayar.
Kondisi tersebut dapat diperiksa berdasarkan kategori pertama karena tahun pajak, status SPT, dan periode penyampaiannya sesuai dengan rentang yang ditentukan.
Namun, kelayakan fasilitas tetap bergantung pada pemenuhan persyaratan lain.
Bagaimana dengan Denda Terlambat Lapor SPT Masa?
Fasilitas KEP-239/PJ/2026 juga mencakup sanksi akibat keterlambatan penyampaian SPT Masa sampai dengan Masa Pajak September 2026.
Artinya, cakupannya tidak hanya terbatas pada SPT Tahunan.
Bagi perusahaan, hal ini dapat berkaitan dengan SPT Masa PPN maupun SPT Masa untuk kewajiban perpajakan lainnya.
Namun, status SPT yang disampaikan harus memenuhi persyaratan kategori pertama, yaitu kurang bayar.
Contoh keterlambatan SPT Masa PPN
PT Sentosa belum menyampaikan SPT Masa PPN Agustus 2026.
Setelah melakukan rekonsiliasi Pajak Keluaran dan Pajak Masukan, perusahaan mengetahui bahwa SPT Masa tersebut mempunyai status kurang bayar.
SPT kemudian disampaikan pada Desember 2026.
Dari sisi masa pajak dan waktu pelaporan, kondisi tersebut berada dalam cakupan periode kategori pertama.
Namun, perusahaan tetap perlu memastikan jenis sanksi yang mendapatkan fasilitas berdasarkan ketentuan dan lampiran keputusan.
Contoh keterlambatan SPT Masa lainnya
Perusahaan memiliki kewajiban pelaporan SPT Masa untuk jenis pajak tertentu yang belum diselesaikan.
Sebelum menentukan kelayakan fasilitas, tax staff harus memastikan terlebih dahulu apakah SPT tersebut merupakan jenis SPT yang termasuk cakupan keputusan serta bagaimana status kurang bayarnya ditentukan.
Jangan langsung menyamakan seluruh SPT Masa karena karakteristik pelaporan setiap jenis pajak dapat berbeda.
Bagaimana Jika SPT yang Terlambat Berstatus Nihil?
Inilah salah satu hal yang paling penting untuk dipahami.
Kategori pertama KEP-239/PJ/2026 secara khusus mensyaratkan SPT yang disampaikan berstatus kurang bayar.
Dengan demikian, SPT yang terlambat disampaikan tetapi berstatus nihil tidak memenuhi unsur status kurang bayar untuk kategori tersebut.
Sebagai contoh, PT Maju Jaya terlambat menyampaikan SPT Tahunan PPh Badan Tahun Pajak 2025.
Namun, setelah dilakukan penghitungan, SPT tersebut berstatus nihil karena seluruh pajak terutang telah diperhitungkan dengan kredit pajak yang tersedia.
Dalam kondisi ini, perusahaan tidak dapat langsung mengandalkan kategori pertama KEP-239/PJ/2026.
Meski demikian, hal tersebut bukan berarti setiap sanksi keterlambatan SPT nihil pasti tidak mempunyai kemungkinan penyelesaian.
Jika telah diterbitkan STP, Wajib Pajak dapat memeriksa apakah terdapat kategori fasilitas lain yang relevan.
Selain itu, mekanisme umum pengurangan atau penghapusan sanksi berdasarkan Pasal 36 UU KUP dan peraturan pelaksanaannya dapat dipertimbangkan apabila memenuhi persyaratan.
Bagaimana Jika SPT Berstatus Lebih Bayar?
Prinsip yang sama berlaku untuk SPT berstatus lebih bayar.
Karena kategori pertama mensyaratkan status kurang bayar, SPT lebih bayar tidak memenuhi persyaratan status tersebut.
Misalnya, perusahaan terlambat menyampaikan SPT Tahunan PPh Badan Tahun Pajak 2025, tetapi setelah dilakukan penghitungan ternyata terdapat kelebihan pembayaran pajak.
Perusahaan tidak dapat langsung menggunakan kategori pertama untuk memperoleh penghapusan denda keterlambatan pelaporan.
Namun, perlu diperiksa apakah terdapat dasar hukum lain yang relevan dengan sanksi tersebut.
Penilaian harus dilakukan berdasarkan jenis dokumen dan kondisi administrasi perpajakan sebenarnya.
Apakah SPT Tahun Pajak 2026 Termasuk Fasilitas?
Untuk keterlambatan penyampaian SPT Tahunan PPh, kategori pertama membatasi cakupan sampai dengan Tahun Pajak 2025.
Dengan demikian, SPT Tahunan PPh Tahun Pajak 2026 tidak termasuk cakupan kategori pertama KEP-239/PJ/2026.
Begitu pula dengan SPT Masa setelah September 2026. Kategori pertama tidak mencakup SPT Masa Oktober 2026 dan masa-masa setelahnya.
Namun, jika terdapat sanksi yang tercantum dalam STP atau SKP tertentu, Wajib Pajak dapat memeriksa apakah kondisi tersebut termasuk kategori lain berdasarkan keputusan.
Jika tidak memenuhi kebijakan khusus, mekanisme umum pengurangan atau penghapusan sanksi tetap dapat diperiksa secara terpisah.
Apakah STP Denda Terlambat Lapor yang Sudah Terbit Bisa Dihapus?
Ada Wajib Pajak yang sudah menerima STP atas keterlambatan pelaporan SPT sebelum KEP-239/PJ/2026 diterbitkan.
Dalam kondisi tersebut, tanggal penerbitan STP menjadi salah satu informasi yang penting.
KEP-239/PJ/2026 mengatur kategori kelima untuk sanksi dalam STP atau SKP tertentu yang diterbitkan sebelum 8 Oktober 2026.
Sementara itu, kategori keenam mencakup sanksi dalam STP tertentu yang diterbitkan mulai 8 Oktober 2026 sampai dengan 30 Juni 2027.
Namun, tidak berarti seluruh STP keterlambatan pelaporan otomatis mendapat fasilitas hanya karena tanggal penerbitannya berada dalam periode tersebut.
Wajib Pajak tetap harus memeriksa dasar sanksi, persyaratan pembayaran, status pelunasan, dan ketentuan khusus dalam lampiran keputusan.
Sebagai contoh, apabila perusahaan mempunyai STP denda keterlambatan SPT Tahunan yang diterbitkan pada Juli 2026, perusahaan dapat memeriksa kesesuaiannya dengan kategori kelima.
Jika STP diterbitkan pada Januari 2027, perusahaan dapat memeriksa kategori keenam.
Penentuan kategori tersebut merupakan langkah awal, bukan jaminan penghapusan sanksi.
Apakah Denda yang Sudah Dibayar Bisa Dimohonkan Penghapusan?
KEP-239/PJ/2026 mengatur bahwa pengurangan atau penghapusan hanya diberikan terhadap sanksi administratif yang belum dibayar atau belum dilunasi oleh Wajib Pajak.
Ketentuan ini tercantum dalam Diktum KEEMPAT huruf d.
Misalnya, perusahaan telah melunasi seluruh denda keterlambatan SPT Tahunan PPh Badan sebesar Rp1 juta.
Perusahaan tidak dapat langsung menganggap pembayaran tersebut akan dikembalikan melalui fasilitas khusus KEP-239/PJ/2026.
Sebaliknya, apabila sanksi masih belum dilunasi, perusahaan dapat memeriksa kemungkinan fasilitas berdasarkan kategori yang sesuai.
Apabila sanksi telah dibayar sebagian, posisi sisa sanksi yang belum dilunasi juga perlu diteliti berdasarkan ketentuan yang berlaku.
Karena itu, sebelum mengajukan permohonan, tax staff sebaiknya memisahkan catatan pokok pajak dan sanksi administrasi agar tidak terjadi kekeliruan dalam menentukan nilai yang dimohonkan.
Cara Mengajukan Pengurangan atau Penghapusan Denda Terlambat Lapor SPT
Setelah memastikan bahwa sanksi berpotensi memenuhi fasilitas KEP-239/PJ/2026, Wajib Pajak dapat mempersiapkan permohonan.
Langkah awal adalah mengidentifikasi jenis SPT, tahun atau masa pajak, tanggal penyampaian, serta status kurang bayarnya.
Setelah itu, pastikan kewajiban pembayaran yang dipersyaratkan telah dipenuhi sesuai kategori.
Jika sanksi telah dituangkan dalam STP, periksa nomor dan tanggal penerbitan dokumen, dasar pengenaan, serta jumlah sanksi yang belum dilunasi.
Selanjutnya, siapkan surat permohonan pengurangan atau penghapusan sanksi administratif sesuai ketentuan Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
KEP-239/PJ/2026 juga mensyaratkan surat pernyataan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak.
Selain itu, terdapat persyaratan mengenai tidak adanya gugatan atau upaya hukum lain, maupun dokumen pencabutannya apabila relevan.
Permohonan kemudian disampaikan kepada Direktur Jenderal Pajak melalui prosedur yang berlaku.
Penting untuk dipahami bahwa penyampaian SPT yang terlambat dan pengajuan permohonan pengurangan sanksi merupakan dua tahapan berbeda.
SPT yang telah dilaporkan tidak otomatis menyebabkan dendanya dihapus.
Baca juga: Cara Mengajukan Penghapusan Sanksi Pajak KEP-239/PJ/2026.
Sampai Kapan Denda Terlambat Lapor SPT Bisa Diajukan Penghapusan?
Ada dua batas waktu yang perlu dibedakan.
Pertama, untuk kategori keterlambatan penyampaian SPT berdasarkan Diktum KESATU huruf a, SPT harus disampaikan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Kedua, berdasarkan Diktum KETIGA, permohonan pengurangan atau penghapusan sanksi harus disampaikan paling lambat 1 Oktober 2028.
Dengan demikian, batas pelaporan SPT dan batas permohonan pengurangan sanksi bukan tanggal yang sama.
Sebagai contoh, perusahaan menyampaikan SPT Tahunan PPh Badan 2025 pada Januari 2027 dengan status kurang bayar.
Perusahaan kemudian menyiapkan permohonan pengurangan sanksi pada tahun 2027 atau 2028.
Jika seluruh persyaratan terpenuhi, permohonan tersebut harus disampaikan paling lambat 1 Oktober 2028.
Sebaliknya, apabila SPT baru disampaikan pada Juli 2027, persyaratan periode penyampaian SPT untuk kategori pertama sudah terlewati.
Karena itu, perusahaan sebaiknya tidak menunda pelaporan hanya karena batas pengajuan permohonan masih sampai tahun 2028.
Apa yang Harus Dilakukan Tax Staff Jika Ada Banyak SPT Terlambat?
Bagi perusahaan yang mempunyai lebih dari satu SPT terlambat, langkah terbaik adalah melakukan pemetaan kewajiban sebelum mengajukan permohonan.
Tax staff dapat memulai dengan memeriksa seluruh SPT yang belum dilaporkan, baik SPT Tahunan maupun SPT Masa.
Setiap SPT kemudian dikelompokkan berdasarkan tahun atau masa pajak, status pelaporan, jumlah kurang bayar, dan tanggal penyampaian yang direncanakan.
Setelah itu, identifikasi kemungkinan denda serta apakah sudah terdapat STP yang diterbitkan.
Jika terdapat sejumlah STP, masing-masing dokumen harus diperiksa karena tanggal penerbitan dan dasar pengenaan sanksinya dapat berbeda.
Dengan cara tersebut, perusahaan dapat menentukan kewajiban mana yang perlu diprioritaskan untuk memenuhi periode kebijakan.
Perusahaan juga dapat menyiapkan kebutuhan dana pembayaran pokok pajak dan dokumen pendukung sejak awal.
Pendekatan ini lebih aman dibandingkan menganggap seluruh denda keterlambatan dalam satu perusahaan akan mendapatkan perlakuan yang sama.
Kesimpulan
Denda terlambat lapor SPT berpotensi memperoleh pengurangan atau penghapusan berdasarkan KEP-239/PJ/2026, tetapi tidak semua keterlambatan pelaporan termasuk dalam fasilitas.
Untuk kategori pertama, kebijakan mencakup SPT Tahunan PPh sampai dengan Tahun Pajak 2025 dan SPT Masa sampai dengan Masa Pajak September 2026, dengan status kurang bayar, yang disampaikan pada periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Dengan demikian, status SPT, tahun atau masa pajak, dan tanggal penyampaian menjadi faktor penting.
SPT nihil atau lebih bayar tidak memenuhi persyaratan status kurang bayar pada kategori tersebut. Namun, kemungkinan penggunaan kategori lainnya atau mekanisme umum tetap perlu diperiksa berdasarkan kondisi masing-masing.
Selain itu, fasilitas KEP-239/PJ/2026 tidak berlaku secara otomatis dan hanya diberikan atas sanksi yang memenuhi ketentuan, termasuk persyaratan mengenai sanksi yang belum dibayar atau belum dilunasi.
Bagi tax staff dan Wajib Pajak, langkah terbaik adalah segera memeriksa seluruh kewajiban pelaporan yang belum diselesaikan, memastikan kategorinya, dan menyiapkan permohonan sesuai prosedur.
Jangan hanya berfokus pada kemungkinan denda dihapus. Yang lebih penting adalah memperbaiki kepatuhan perpajakan dan menyelesaikan kewajiban secara benar.
FAQ: Denda Terlambat Lapor SPT dan KEP-239/PJ/2026
Berpotensi bisa apabila memenuhi kategori dan persyaratan pengurangan atau penghapusan sanksi administratif berdasarkan KEP-239/PJ/2026.
Berpotensi termasuk apabila SPT berstatus kurang bayar, disampaikan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027, serta memenuhi persyaratan lainnya.
Berpotensi bisa karena kategori pertama mencakup SPT Tahunan PPh sampai dengan Tahun Pajak 2025, termasuk SPT Tahunan orang pribadi yang memenuhi persyaratan.
SPT nihil tidak memenuhi persyaratan status kurang bayar pada kategori pertama. Namun, kemungkinan kategori lain atau mekanisme umum harus diperiksa secara terpisah.
SPT lebih bayar tidak memenuhi syarat status kurang bayar untuk kategori keterlambatan penyampaian SPT dalam Diktum KESATU huruf a.
Berpotensi memperoleh fasilitas apabila jenis sanksi, status SPT, masa pajak, waktu penyampaian, dan persyaratan lainnya terpenuhi.
Tidak termasuk cakupan kategori pertama karena ketentuannya membatasi SPT Tahunan PPh sampai dengan Tahun Pajak 2025.
SPT tersebut berada di luar periode penyampaian untuk kategori pertama. Jika sudah terdapat STP, kelayakan berdasarkan kategori lain dapat diperiksa sesuai ketentuan.
KEP-239/PJ/2026 hanya memberikan fasilitas atas sanksi administratif yang belum dibayar atau belum dilunasi. Karena itu, denda yang telah dilunasi seluruhnya tidak memenuhi persyaratan khusus tersebut.
Permohonan berdasarkan KEP-239/PJ/2026 harus disampaikan paling lambat 1 Oktober 2028, dengan tetap memperhatikan batas periode pelaporan dan persyaratan lainnya.