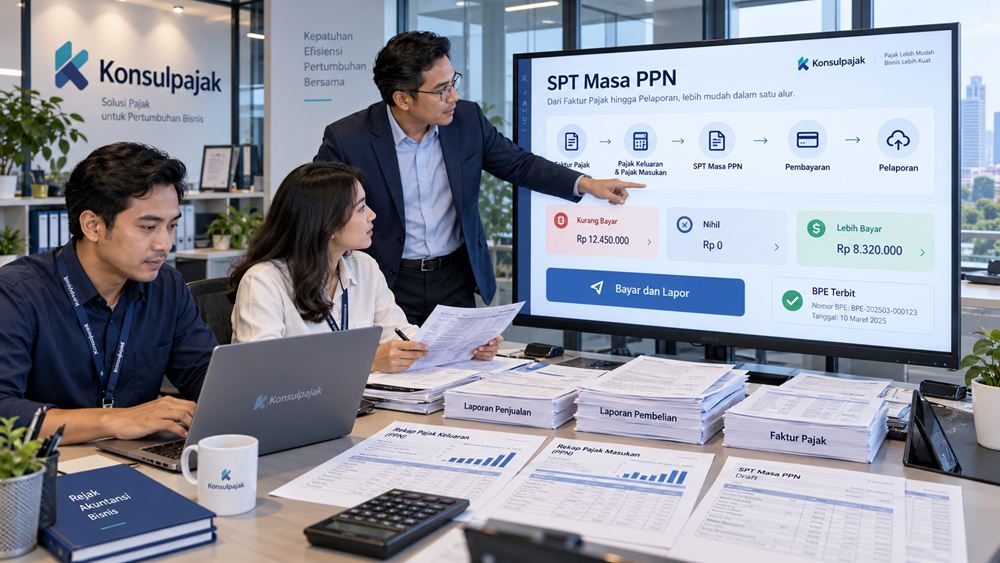

Bagi perusahaan yang telah dikukuhkan sebagai Pengusaha Kena Pajak (PKP), pelaporan SPT Masa Pajak Pertambahan Nilai atau SPT Masa PPN merupakan salah satu kewajiban perpajakan yang harus diselesaikan setiap bulan.
Melalui SPT Masa PPN, perusahaan melaporkan penyerahan barang dan jasa kena pajak, Pajak Keluaran, Pajak Masukan, serta penghitungan PPN yang harus dibayar atau yang lebih dibayar.
Sekilas, proses pelaporannya terlihat sederhana. Perusahaan cukup menyiapkan Faktur Pajak, menghitung Pajak Keluaran dan Pajak Masukan, kemudian menyampaikan SPT.
Namun, dalam praktiknya banyak persoalan yang dapat muncul.
Ada Faktur Pajak penjualan yang belum diterbitkan. Ada Faktur Pajak pembelian yang belum dikreditkan. Tidak jarang pula ditemukan perbedaan antara laporan penjualan, data Faktur Pajak, dan angka yang muncul dalam SPT Masa PPN.
Sejak penerapan Coretax DJP, proses administrasi PPN juga mengalami perubahan. Pembuatan Faktur Pajak, penyusunan SPT, penghitungan kewajiban, dan pembayaran menjadi lebih terintegrasi.
Meskipun demikian, integrasi sistem tidak berarti seluruh data dalam SPT otomatis benar.
Tax staff tetap harus memastikan bahwa transaksi telah dicatat, dokumen perpajakan sudah sesuai, serta Pajak Keluaran dan Pajak Masukan diperhitungkan dengan tepat.
Lantas, bagaimana cara mengisi SPT Masa PPN melalui Coretax? Bagaimana jika hasilnya kurang bayar, nihil, atau lebih bayar? Kapan PPN harus dibayar dan sampai kapan batas pelaporannya?
Artikel ini akan membahas seluruh proses tersebut secara bertahap, mulai dari persiapan dokumen hingga memperoleh Bukti Penerimaan Elektronik.
Apa Itu SPT Masa PPN?
SPT Masa PPN adalah Surat Pemberitahuan yang digunakan PKP untuk melaporkan penghitungan Pajak Pertambahan Nilai dan/atau Pajak Penjualan atas Barang Mewah dalam suatu Masa Pajak sesuai ketentuan.
Melalui SPT ini, PKP melaporkan penyerahan barang atau jasa, PPN yang dipungut, Pajak Masukan, serta unsur lain yang memengaruhi penghitungan kewajiban PPN.
Sebagai contoh, PT Maju Sejahtera merupakan perusahaan perdagangan yang telah dikukuhkan sebagai PKP.
Selama September 2026, perusahaan melakukan penjualan BKP, menerima Faktur Pajak dari pemasok, dan mempunyai sejumlah transaksi retur.
Seluruh transaksi yang relevan harus diperhitungkan dalam penyusunan SPT Masa PPN September 2026.
Apabila setelah penghitungan ternyata Pajak Keluaran lebih besar daripada Pajak Masukan yang dapat dikreditkan dan unsur pengurang lainnya, dapat timbul PPN kurang bayar.
Sebaliknya, jika Pajak Masukan yang dapat dikreditkan lebih besar, SPT dapat menunjukkan posisi lebih bayar.
Karena itu, SPT Masa PPN bukan sekadar daftar Faktur Pajak. Dokumen ini merupakan pertanggungjawaban kewajiban PPN perusahaan untuk satu Masa Pajak.
Siapa yang Wajib Melaporkan SPT Masa PPN?
Pada prinsipnya, pengusaha yang telah dikukuhkan sebagai PKP wajib menyampaikan SPT Masa PPN sesuai ketentuan.
Kewajiban tersebut tetap perlu diperhatikan meskipun dalam suatu bulan perusahaan tidak melakukan penyerahan BKP atau JKP.
Misalnya, sebuah perusahaan jasa telah berstatus PKP, tetapi selama satu bulan tidak memperoleh pelanggan dan tidak melakukan transaksi penjualan.
Tidak adanya penjualan tidak otomatis menghapus kewajiban penyampaian SPT Masa PPN.
Perusahaan tetap perlu memeriksa kewajiban pelaporannya dan menyampaikan SPT dengan kondisi yang sebenarnya.
Namun, jika perusahaan telah memperoleh pencabutan pengukuhan PKP secara sah, kewajiban pelaporan untuk masa setelah perubahan status tersebut mengikuti ketentuan yang berlaku.
Jadi, sebelum menyusun SPT Masa PPN, pastikan terlebih dahulu bahwa status PKP serta masa pajak yang akan dilaporkan sudah benar.
Dasar Hukum Pelaporan SPT Masa PPN
Ketentuan SPT Masa PPN berlandaskan beberapa peraturan yang saling berkaitan.
Dasar utamanya adalah Undang-Undang PPN, yaitu Undang-Undang Nomor 8 Tahun 1983 sebagaimana telah beberapa kali diubah, termasuk melalui Undang-Undang Nomor 6 Tahun 2023.
Undang-Undang PPN mengatur objek pajak, tarif, Pajak Keluaran, Pajak Masukan, Faktur Pajak, serta mekanisme penghitungan PPN.
Sementara itu, Undang-Undang Ketentuan Umum dan Tata Cara Perpajakan atau UU KUP mengatur kewajiban penyampaian SPT, pembayaran pajak, pembetulan, serta konsekuensi administratif apabila kewajiban tidak dipenuhi.
Dalam pelaksanaan Coretax, PMK Nomor 81 Tahun 2024 beserta perubahannya menjadi salah satu aturan penting mengenai administrasi pembayaran dan pelaporan perpajakan.
Selain itu, terdapat PER-11/PJ/2025 dan peraturan teknis lain yang berkaitan dengan Faktur Pajak, dokumen tertentu, dan penyampaian SPT Masa PPN melalui sistem administrasi perpajakan.
Untuk penghitungan PPN atas transaksi, perusahaan juga harus memperhatikan PMK Nomor 131 Tahun 2024 serta peraturan mengenai DPP nilai lain dan besaran tertentu, termasuk PMK Nomor 11 Tahun 2025 beserta perubahannya.
Peraturan-peraturan tersebut perlu dibaca bersama karena ketepatan pengisian SPT Masa PPN sangat bergantung pada perlakuan PPN atas setiap transaksi.
Kapan Batas Waktu Pembayaran dan Pelaporan SPT Masa PPN?
Secara umum, PPN yang masih harus dibayar untuk suatu Masa Pajak harus disetor paling lambat akhir bulan berikutnya setelah berakhirnya Masa Pajak dan sebelum SPT Masa PPN disampaikan.
SPT Masa PPN sendiri wajib disampaikan paling lambat akhir bulan berikutnya setelah berakhirnya Masa Pajak.
Sebagai contoh, SPT Masa PPN September 2026 pada prinsipnya mempunyai batas pembayaran dan pelaporan pada akhir Oktober 2026, dengan memperhatikan ketentuan apabila tanggal jatuh tempo bertepatan dengan hari libur.
Perusahaan harus memastikan bahwa PPN kurang bayar diselesaikan sesuai ketentuan sebelum penyampaian SPT selesai.
Perlu diperhatikan bahwa batas tersebut merupakan ketentuan umum.
Jenis transaksi dan kewajiban PPN tertentu dapat mempunyai ketentuan penyetoran tersendiri.
Misalnya, PPN atas pemanfaatan jasa dari luar Daerah Pabean, kegiatan membangun sendiri, atau pemungutan oleh pihak tertentu harus diperiksa berdasarkan peraturan yang relevan.
Karena itu, jangan menyamakan seluruh pembayaran yang berkaitan dengan PPN sebagai pembayaran kurang bayar SPT Masa PPN biasa.
Apa yang Harus Disiapkan Sebelum Mengisi SPT Masa PPN?
Kesalahan dalam pelaporan SPT Masa PPN sering kali terjadi sebelum tax staff masuk ke Coretax.
Penyebabnya adalah data transaksi dan dokumen yang belum direkonsiliasi.
Sebelum membuat konsep SPT, perusahaan sebaiknya menyiapkan laporan penjualan, daftar Faktur Pajak Keluaran, daftar Faktur Pajak Masukan, data pembelian, dan buku besar akun PPN.
Selain itu, perusahaan perlu meneliti transaksi khusus.
Misalnya, terdapat uang muka pelanggan, retur penjualan, ekspor, penyerahan yang memperoleh fasilitas PPN, atau transaksi dengan pemungut PPN.
Dokumen tersebut harus dipisahkan sesuai perlakuan perpajakannya.
Jika terdapat Faktur Pajak pengganti atau pembatalan, pastikan dampaknya terhadap Masa Pajak yang dilaporkan telah diperhitungkan.
Hal serupa berlaku untuk Pajak Masukan.
Tidak semua Faktur Pajak pembelian yang muncul dalam sistem otomatis dapat dikreditkan.
Tax staff tetap harus meneliti persyaratan pengkreditan, masa pengkreditan, dan jenis transaksi yang mendasarinya.
Persiapan ini akan memudahkan proses pengisian karena perusahaan sudah mempunyai angka pembanding sebelum data SPT ditampilkan.
Memahami Pajak Keluaran dan Pajak Masukan dalam SPT Masa PPN
Pajak Keluaran adalah PPN terutang yang wajib dipungut oleh PKP atas penyerahan yang dilakukan sesuai ketentuan.
Sementara itu, Pajak Masukan merupakan PPN atas perolehan atau transaksi tertentu yang memenuhi pengertian menurut Undang-Undang PPN.
Dalam mekanisme umum, Pajak Keluaran diperhitungkan dengan Pajak Masukan yang memenuhi persyaratan pengkreditan.
Namun, perusahaan harus berhati-hati ketika menentukan nilai Pajak Keluaran.
Dengan penerapan ketentuan PMK 131 Tahun 2024, penyerahan BKP atau JKP nonmewah yang memenuhi ketentuan umum menggunakan tarif PPN 12 persen dengan DPP nilai lain sebesar 11/12 dari harga jual atau penggantian.
Akibatnya, besar PPN secara efektif setara 11 persen dari harga jual atau penggantian.
Sementara itu, penyerahan BKP tergolong mewah tertentu mengikuti perlakuan tarif dan DPP sesuai ketentuan khusus.
Karena itu, tidak tepat apabila perusahaan langsung mengalikan seluruh nilai penjualan dengan tarif 12 persen tanpa memeriksa jenis transaksi dan DPP yang berlaku.
Dalam menyusun SPT, tax staff sebaiknya memastikan bahwa penghitungan Pajak Keluaran telah sesuai dengan Faktur Pajak dan dokumen transaksi.
Untuk Pajak Masukan, periksa apakah PPN tersebut benar-benar memenuhi persyaratan pengkreditan.
Jika terdapat Pajak Masukan yang tidak dapat dikreditkan, jumlah tersebut tidak boleh langsung digunakan untuk mengurangi Pajak Keluaran.
Baca juga: Pajak Keluaran: Cara Menghitung dan Rekonsiliasi PPN.
Cara Mengisi SPT Masa PPN melalui Coretax
Secara umum, penyusunan SPT Masa PPN melalui Coretax dilakukan melalui pembuatan konsep SPT, pemeriksaan data, penghitungan hasil SPT, kemudian pembayaran dan pelaporan.
Tampilan maupun susunan detail menu dapat berubah mengikuti pembaruan sistem. Namun, alur dasar administrasinya tetap dapat dipahami melalui langkah berikut.
Langkah 1: Login ke Coretax DJP
Buka alamat resmi Coretax DJP di https://coretaxdjp.pajak.go.id.
Masuk menggunakan akun yang mempunyai kewenangan sesuai ketentuan.
Untuk Wajib Pajak badan, pengurus, wakil, atau kuasa yang berwenang perlu memilih konteks perusahaan yang diwakili melalui fitur impersonasi.
Pastikan identitas Wajib Pajak yang tampil sudah sesuai sebelum membuat SPT.
Langkah ini penting karena seorang pengguna dapat mempunyai akses terhadap lebih dari satu Wajib Pajak melalui kewenangan yang diberikan.
Jangan sampai SPT dibuat menggunakan konteks Wajib Pajak yang salah.
Langkah 2: Buka menu Surat Pemberitahuan (SPT)
Setelah berhasil masuk, pilih menu Surat Pemberitahuan (SPT).
Selanjutnya, buka bagian Konsep SPT dan pilih Buat Konsep SPT.
Menu tersebut digunakan untuk membuat konsep pelaporan yang akan dilengkapi sebelum disampaikan.
Pada tahap ini, tax staff belum menyampaikan SPT kepada DJP.
Konsep SPT masih perlu diisi, diperiksa, serta diproses sampai selesai.
Langkah 3: Pilih jenis SPT Masa PPN
Dalam proses pembuatan konsep, pilih jenis pajak PPN dan jenis SPT Masa PPN yang sesuai.
Kemudian tentukan Masa Pajak dan Tahun Pajak yang akan dilaporkan.
Misalnya, perusahaan akan melaporkan SPT Masa PPN September 2026.
Pastikan periode yang dipilih adalah September 2026, bukan Agustus atau Oktober.
Kesalahan memilih masa pajak dapat menyebabkan data Faktur Pajak yang digunakan tidak sesuai dengan periode pelaporan.
Setelah itu, tentukan model SPT.
Jika SPT untuk masa tersebut belum pernah disampaikan, pilih SPT Normal.
Jika perusahaan akan memperbaiki SPT yang sudah dilaporkan, gunakan model Pembetulan sesuai ketentuan.
Langkah 4: Buka konsep SPT dan lakukan posting data
Setelah konsep SPT dibuat, buka konsep tersebut untuk melanjutkan pengisian.
Coretax mempunyai mekanisme pengisian data dengan memanfaatkan dokumen perpajakan yang tersedia dalam sistem.
Pada proses yang relevan, fitur posting digunakan untuk memuat atau memperbarui data yang menjadi dasar pengisian SPT.
Namun, penting dipahami bahwa data yang muncul secara otomatis tetap harus diperiksa.
Pastikan daftar Faktur Pajak Keluaran, Faktur Pajak Masukan, dan dokumen lain telah sesuai dengan keadaan transaksi sebenarnya.
Jangan langsung menekan tombol pelaporan hanya karena formulir telah terisi.
Jika perusahaan baru menyelesaikan pembuatan atau perbaikan Faktur Pajak, periksa apakah data yang digunakan dalam konsep SPT sudah mencerminkan perubahan tersebut.
Langkah 5: Periksa Pajak Keluaran
Pajak Keluaran menjadi salah satu bagian utama yang harus diperiksa.
Cocokkan data penyerahan dalam SPT dengan laporan penjualan dan Faktur Pajak yang diterbitkan.
Periksa identitas pembeli, tanggal transaksi, nilai DPP, besarnya PPN, serta jenis penyerahan.
Selain itu, pastikan transaksi dengan perlakuan khusus telah dikelompokkan dengan benar.
Misalnya, ekspor, penyerahan yang memperoleh fasilitas PPN, atau transaksi yang PPN-nya dipungut oleh pemungut tertentu.
Jika terdapat selisih antara data SPT dan pembukuan, cari terlebih dahulu sumbernya.
Perbedaan tidak selalu berarti terdapat kesalahan karena saat terutang PPN dapat berbeda dari saat pengakuan pendapatan secara akuntansi.
Namun, setiap selisih harus dapat dijelaskan berdasarkan dokumen yang memadai.
Langkah 6: Periksa Pajak Masukan
Setelah Pajak Keluaran diperiksa, lanjutkan dengan Pajak Masukan.
Periksa Faktur Pajak pembelian yang akan dikreditkan dalam Masa Pajak tersebut.
Pastikan Faktur Pajak memenuhi persyaratan formal dan material serta terkait dengan kegiatan yang memungkinkan pengkreditan Pajak Masukan.
Jika terdapat Faktur Pajak Masukan yang belum muncul, jangan langsung membuat penyesuaian manual tanpa meneliti penyebabnya.
Periksa status dokumen, masa pengkreditan, identitas PKP pembeli, dan kesesuaian data Faktur Pajak.
Perhatikan pula Pajak Masukan yang tidak dapat dikreditkan.
Jika perusahaan mempunyai transaksi yang memperoleh fasilitas atau kegiatan usaha dengan perlakuan pengkreditan khusus, penghitungan harus mengikuti ketentuan yang relevan.
Langkah 7: Periksa penghitungan PPN dalam induk SPT
Setelah data transaksi diperiksa, pastikan penghitungan PPN dalam induk SPT sudah sesuai.
Dalam kondisi umum, Pajak Keluaran dikurangi dengan Pajak Masukan yang dapat dikreditkan.
Namun, hasil akhirnya dapat dipengaruhi oleh kompensasi kelebihan pembayaran dari Masa Pajak sebelumnya serta unsur lain yang diatur dalam ketentuan SPT Masa PPN.
Karena itu, nilai PPN kurang bayar tidak selalu sama dengan seluruh Pajak Keluaran dikurangi seluruh PPN pembelian.
Tax staff perlu memeriksa apakah terdapat Pajak Masukan yang tidak dapat dikreditkan, kompensasi lebih bayar, atau PPN yang dipungut pihak lain.
Jika terdapat perbedaan hasil, teliti lampiran dan penghitungan yang mendasarinya sebelum proses pelaporan dilanjutkan.
Langkah 8: Periksa status akhir SPT
Setelah penghitungan selesai, SPT Masa PPN dapat menunjukkan posisi kurang bayar, nihil, atau lebih bayar.
Jika hasilnya kurang bayar, perusahaan perlu menyelesaikan pembayaran sesuai ketentuan.
Jika nihil, perusahaan dapat melanjutkan pelaporan setelah seluruh data diperiksa.
Jika lebih bayar, perusahaan perlu menentukan perlakuan atas kelebihan tersebut, misalnya kompensasi atau permohonan pengembalian sesuai persyaratan yang berlaku.
Jangan langsung memilih restitusi hanya karena sistem menunjukkan nilai lebih bayar.
Mekanisme pengembalian PPN mempunyai syarat tersendiri dan dapat berbeda berdasarkan karakteristik PKP maupun keadaan transaksi.
Cara Menghitung PPN Kurang Bayar dalam SPT Masa PPN
Agar lebih mudah dipahami, perhatikan contoh berikut.
PT Maju Bersama merupakan PKP yang bergerak di bidang perdagangan barang nonmewah.
Pada Masa Pajak September 2026, perusahaan mempunyai penjualan dalam negeri sebesar Rp1 miliar sebelum PPN.
Diasumsikan seluruh penjualan tersebut mengikuti mekanisme PPN efektif 11 persen.
Dengan demikian, Pajak Keluaran sebesar Rp110 juta.
Pada masa yang sama, perusahaan menerima Faktur Pajak pembelian dengan Pajak Masukan sebesar Rp70 juta.
Setelah diperiksa, seluruh Pajak Masukan tersebut memenuhi ketentuan pengkreditan.
Perusahaan tidak mempunyai kompensasi lebih bayar dari masa sebelumnya, tidak mempunyai transaksi dengan pemungut PPN, dan tidak terdapat penyesuaian lainnya.
Maka hasil penghitungan adalah:
Pajak Keluaran: Rp110.000.000
Pajak Masukan yang dapat dikreditkan: Rp70.000.000
PPN Kurang Bayar: Rp40.000.000
Dengan asumsi tersebut, perusahaan harus menyelesaikan pembayaran PPN kurang bayar sebesar Rp40 juta sebelum pelaporan SPT selesai sesuai ketentuan.
Contoh ini merupakan ilustrasi sederhana.
Dalam praktik, perusahaan yang mempunyai transaksi impor, ekspor, pemungut PPN, kompensasi lebih bayar, atau jenis penyerahan khusus memerlukan penghitungan yang lebih rinci.
Cara Membayar SPT Masa PPN Kurang Bayar melalui Coretax
Setelah konsep SPT selesai diperiksa dan hasilnya kurang bayar, perusahaan perlu melanjutkan proses pembayaran.
Dalam Coretax, proses pembayaran dan pelaporan SPT terintegrasi.
Membuat kode billing dari konsep SPT
Pada konsep SPT yang telah dilengkapi, pilih proses Bayar dan Lapor.
Jika masih terdapat PPN kurang bayar, sistem dapat membentuk kewajiban pembayaran dan menyediakan proses pembuatan kode billing.
Pilih Buat Kode Billing sesuai petunjuk sistem.
Kode billing yang dihasilkan digunakan untuk membayar kewajiban yang tercantum dalam SPT.
Periksa identitas Wajib Pajak, jenis pajak, masa pajak, serta nilai yang akan dibayar sebelum menggunakan kode billing tersebut.
Jangan menggunakan kode billing dengan masa atau jenis pajak yang tidak sesuai.
Melakukan pembayaran
Setelah kode billing tersedia, pembayaran dapat dilakukan melalui kanal penerimaan negara yang mendukung pembayaran pajak.
Selesaikan pembayaran sesuai jumlah yang terutang.
Setelah pembayaran berhasil, simpan bukti pembayaran dan NTPN sebagai dokumen administrasi.
Jika perusahaan menggunakan mekanisme deposit pajak, periksa ketentuan penggunaan saldo deposit dan pengalokasiannya terhadap kewajiban yang dimaksud.
Memastikan status SPT berubah setelah pembayaran
Dalam Coretax, konsep SPT yang berstatus kurang bayar dapat berpindah ke bagian SPT Menunggu Pembayaran ketika proses Bayar dan Lapor menghasilkan kewajiban yang belum diselesaikan.
Setelah pembayaran diterima dan diproses dengan benar, SPT dapat melanjutkan tahapan pelaporan sesuai mekanisme sistem.
Karena itu, jangan langsung menganggap bahwa kode billing yang sudah dibuat berarti SPT Masa PPN telah berhasil dilaporkan.
Pastikan pembayaran telah tercatat dan status SPT menunjukkan bahwa proses pelaporan selesai.
Jika status belum berubah, lakukan pemeriksaan terhadap pembayaran, alokasi, dan informasi yang ditampilkan Coretax.
Cara Melaporkan SPT Masa PPN Nihil
SPT Masa PPN nihil dapat terjadi ketika hasil penghitungan tidak menunjukkan PPN kurang bayar ataupun lebih bayar.
Misalnya, perusahaan tidak melakukan penyerahan dan tidak mempunyai unsur penghitungan PPN yang menghasilkan saldo terutang.
Meskipun tidak terdapat PPN yang harus dibayar, kewajiban pelaporan SPT Masa PPN tetap perlu dipenuhi oleh PKP.
Dalam Coretax, buat konsep SPT untuk Masa Pajak yang bersangkutan.
Pastikan data penyerahan dan perolehan yang relevan telah diperiksa.
Jika hasil SPT nihil, selesaikan tahapan Bayar dan Lapor serta penandatanganan atau otorisasi elektronik sesuai mekanisme sistem.
Setelah proses berhasil, pastikan SPT telah tercatat sebagai SPT yang dilaporkan.
Perlu dipahami bahwa SPT nihil tidak selalu berarti perusahaan tidak mempunyai transaksi sama sekali.
Ada kemungkinan nilai Pajak Keluaran dan Pajak Masukan yang diperhitungkan menghasilkan saldo nihil atau terdapat karakteristik transaksi lain yang memengaruhi penghitungan.
Karena itu, seluruh data tetap harus diperiksa.
Bagaimana Jika SPT Masa PPN Lebih Bayar?
SPT Masa PPN lebih bayar dapat terjadi ketika Pajak Masukan yang dapat dikreditkan melebihi Pajak Keluaran atau terdapat unsur lain yang menyebabkan kelebihan pembayaran sesuai ketentuan.
Misalnya, PT Karya Sentosa mempunyai Pajak Keluaran sebesar Rp60 juta dan Pajak Masukan yang dapat dikreditkan sebesar Rp85 juta.
Dengan asumsi tidak terdapat unsur lain, terdapat kelebihan Pajak Masukan sebesar Rp25 juta.
Namun, perlakuan atas kelebihan tersebut tidak boleh diputuskan hanya berdasarkan angka.
Perusahaan perlu memeriksa ketentuan mengenai kompensasi dan pengembalian kelebihan pembayaran PPN.
Secara umum, kelebihan Pajak Masukan dapat diperhitungkan dengan kewajiban PPN masa berikutnya sesuai ketentuan.
Dalam keadaan tertentu, PKP dapat memenuhi persyaratan untuk mengajukan pengembalian pendahuluan atau pengembalian melalui mekanisme pemeriksaan.
Coretax menyediakan mekanisme pelaporan SPT lebih bayar yang mengakomodasi perlakuan tersebut.
Namun, pilihan yang tersedia dan dokumen yang harus dilengkapi bergantung pada keadaan Wajib Pajak serta dasar permohonannya.
Untuk pembahasan teknis yang lebih mendalam, perusahaan sebaiknya mempelajari panduan tersendiri mengenai SPT Masa PPN lebih bayar, kompensasi, dan restitusi.
Apa Itu Kompensasi Lebih Bayar PPN?
Kompensasi lebih bayar PPN merupakan mekanisme memperhitungkan kelebihan PPN dari suatu Masa Pajak dengan kewajiban PPN pada masa lain sesuai ketentuan.
Misalnya, perusahaan mempunyai kelebihan Pajak Masukan sebesar Rp30 juta pada suatu masa pajak.
Jika kelebihan tersebut memenuhi persyaratan untuk dikompensasikan, jumlahnya dapat memengaruhi penghitungan PPN pada masa berikutnya.
Namun, tax staff harus memperhatikan riwayat kompensasi secara benar.
Kesalahan yang cukup sering terjadi adalah nilai kompensasi dari masa sebelumnya tidak sesuai dengan nilai yang tercantum dalam SPT terbaru.
Hal ini dapat terjadi apabila terdapat SPT pembetulan atau perbedaan data antara konsep SPT dan dokumen yang sudah dilaporkan.
Karena itu, sebelum menyampaikan SPT Masa PPN, cocokkan saldo kompensasi dengan SPT Masa sebelumnya yang relevan.
Jangan menambahkan nilai kompensasi secara manual tanpa memastikan dasar dan masa pajaknya.
Bagaimana Jika Data Faktur Pajak Tidak Muncul dalam SPT?
Salah satu kendala yang dapat muncul dalam Coretax adalah perbedaan antara daftar Faktur Pajak dan data yang ditampilkan dalam konsep SPT.
Misalnya, perusahaan telah menerima Faktur Pajak Masukan dari pemasok, tetapi dokumen tersebut belum terlihat dalam daftar yang diharapkan.
Dalam kondisi ini, tax staff sebaiknya memeriksa status Faktur Pajak, identitas pembeli, masa pajak, serta waktu penerbitan dan persetujuan dokumen.
Periksa pula apakah Pajak Masukan tersebut memang telah atau akan dikreditkan pada Masa Pajak yang sesuai.
Jika data Faktur Pajak belum sinkron, jangan langsung menyimpulkan bahwa perusahaan harus membuat Faktur Pajak pengganti.
Penggantian Faktur Pajak digunakan untuk kondisi kesalahan tertentu, bukan untuk menyelesaikan semua persoalan sinkronisasi data.
Demikian pula jika terdapat Faktur Pajak penjualan yang belum muncul.
Pastikan dahulu bahwa Faktur Pajak sudah dibuat dan memperoleh status yang sesuai.
Jika seluruh data sumber telah benar tetapi konsep SPT belum mencerminkan perubahan, ikuti mekanisme pembaruan atau posting data yang tersedia.
Apabila kendala tetap terjadi, gunakan kanal bantuan resmi DJP dan simpan dokumentasi masalahnya.
Cara Melakukan Rekonsiliasi Sebelum Melaporkan SPT Masa PPN
Rekonsiliasi merupakan salah satu tahap terpenting dalam proses pelaporan PPN.
Penyusunan SPT yang mengandalkan data sistem saja berisiko mengabaikan transaksi yang belum dibuatkan Faktur Pajak atau pencatatan yang belum masuk dalam administrasi perpajakan.
Karena itu, perusahaan perlu membandingkan laporan penjualan, daftar Faktur Pajak, pembukuan, dan data SPT.
Rekonsiliasi Pajak Keluaran
Periksa apakah seluruh transaksi penjualan yang wajib dikenai PPN telah dicatat dan dibuatkan Faktur Pajak sesuai ketentuan.
Cocokkan nilai DPP, PPN, dan masa pajaknya.
Perhatikan uang muka, retur, transaksi dengan pemungut PPN, serta penyerahan yang memperoleh fasilitas.
Jika terdapat perbedaan antara nilai penjualan dalam laporan laba rugi dan DPP Faktur Pajak, buat penjelasan rekonsiliasi.
Perbedaan tersebut tidak selalu salah karena mekanisme DPP nilai lain dan saat terutang PPN dapat menyebabkan angka yang berbeda.
Rekonsiliasi Pajak Masukan
Cocokkan data pembelian dengan Faktur Pajak Masukan yang diterima.
Pastikan hanya Pajak Masukan yang memenuhi persyaratan pengkreditan yang digunakan untuk mengurangi Pajak Keluaran.
Perhatikan faktur yang belum dikreditkan, faktur yang tidak dapat dikreditkan, serta dokumen yang masa pengkreditannya berbeda dari masa transaksi komersial.
Rekonsiliasi akun PPN dalam buku besar
Periksa akun PPN Keluaran, PPN Masukan, utang PPN, dan pembayaran pajak.
Pastikan tidak terdapat jurnal ganda atau pencatatan yang menyebabkan saldo akun tidak sesuai.
Jika terdapat saldo berbeda dari penghitungan SPT, teliti apakah perbedaan berasal dari pencatatan, waktu pengakuan, atau transaksi yang memang mempunyai perlakuan khusus.
Hasil rekonsiliasi sebaiknya didokumentasikan sebelum SPT dikirim.
Dengan demikian, perusahaan mempunyai dasar yang memadai apabila suatu saat diminta memberikan penjelasan oleh DJP.
Kesalahan yang Sering Terjadi Saat Mengisi SPT Masa PPN di Coretax
Salah satu kesalahan yang sering ditemukan adalah tidak memeriksa data otomatis dalam konsep SPT.
Meskipun Coretax mengintegrasikan data Faktur Pajak dengan administrasi pelaporan, tax staff tetap harus melakukan pengujian.
Kesalahan berikutnya adalah menggunakan DPP atau perlakuan tarif PPN yang tidak sesuai.
Perusahaan juga perlu berhati-hati terhadap Pajak Masukan yang tidak memenuhi persyaratan pengkreditan.
Selain itu, terdapat risiko kesalahan ketika perusahaan tidak memperhitungkan uang muka, retur, kompensasi lebih bayar, dan transaksi yang dipungut oleh pihak tertentu.
Kesalahan administrasi yang juga penting adalah menganggap pembuatan kode billing sebagai bukti bahwa SPT sudah dilaporkan.
Padahal, SPT kurang bayar dapat berada dalam status menunggu pembayaran.
Karena itu, pelaporan harus diperiksa sampai terdapat bukti penerimaan yang sah.
Bagaimana Jika SPT Masa PPN Sudah Dilaporkan tetapi Ada Kesalahan?
Kesalahan baru dapat ditemukan setelah SPT disampaikan.
Misalnya, tax staff menemukan Faktur Pajak penjualan yang belum diperhitungkan atau Pajak Masukan yang seharusnya tidak dikreditkan.
Dalam kondisi tersebut, perusahaan perlu memeriksa mekanisme pembetulan SPT Masa PPN berdasarkan Pasal 8 UU KUP dan ketentuan pelaksanaannya.
Pembetulan SPT pada prinsipnya dapat dilakukan atas kemauan sendiri sepanjang memenuhi persyaratan hukum.
Namun, perusahaan harus memperhatikan apakah sudah terdapat tindakan pemeriksaan dan kondisi lain yang membatasi penggunaan mekanisme pembetulan biasa.
Jika pembetulan mengakibatkan tambahan pajak kurang bayar, dapat timbul sanksi administratif sesuai ketentuan.
Sementara itu, pembetulan yang menimbulkan posisi lebih bayar mempunyai persyaratan khusus yang perlu diperhatikan.
Dalam Coretax, pembetulan dilakukan melalui pembuatan konsep SPT dengan memilih model Pembetulan dan Masa Pajak yang relevan.
Setelah data dikoreksi, perusahaan tetap harus memeriksa penghitungan, pembayaran apabila diperlukan, dan penyampaian SPT pembetulan.
Jangan menganggap bahwa memperbaiki Faktur Pajak secara otomatis menyelesaikan seluruh kewajiban pembetulan SPT.
Sanksi Terlambat Membayar dan Melaporkan SPT Masa PPN
Keterlambatan memenuhi kewajiban SPT Masa PPN dapat menimbulkan konsekuensi administratif.
Berdasarkan Pasal 7 UU KUP, keterlambatan penyampaian SPT Masa PPN pada umumnya dikenai denda Rp500.000 untuk setiap SPT yang terlambat, dengan memperhatikan pengecualian yang berlaku.
Selain itu, keterlambatan pembayaran PPN dapat menimbulkan sanksi bunga sesuai ketentuan.
Karena itu, perusahaan dapat menghadapi lebih dari satu jenis sanksi apabila terlambat membayar sekaligus terlambat melaporkan.
Besarnya bunga harus dihitung menggunakan tarif yang ditetapkan Menteri Keuangan dan periode keterlambatan yang sesuai.
Jangan langsung menggunakan asumsi tarif bunga tetap sebesar dua persen per bulan untuk seluruh kasus.
Bagi perusahaan, langkah terbaik adalah menyelesaikan rekonsiliasi dan penyusunan SPT sebelum mendekati jatuh tempo.
Dengan demikian, masih tersedia waktu untuk memperbaiki data Faktur Pajak atau menyelesaikan kendala administrasi sebelum batas pelaporan.
Checklist Sebelum Klik Bayar dan Lapor
Sebelum menyampaikan SPT Masa PPN melalui Coretax, tax staff sebaiknya melakukan pemeriksaan akhir terhadap data yang telah disusun.
Pastikan identitas PKP, Masa Pajak, Tahun Pajak, dan model SPT sudah benar.
Cocokkan Pajak Keluaran dengan transaksi penjualan dan Faktur Pajak.
Periksa Pajak Masukan yang dikreditkan serta dokumen pendukungnya.
Pastikan uang muka, retur, pembatalan, Faktur Pajak pengganti, kompensasi lebih bayar, dan transaksi khusus telah diperhitungkan sesuai ketentuan.
Kemudian periksa hasil SPT.
Jika kurang bayar, pastikan nilai pembayaran sesuai dengan kewajiban yang telah dihitung.
Jika lebih bayar, periksa dasar kompensasi atau mekanisme pengembalian yang dipilih.
Terakhir, pastikan pihak yang melakukan penandatanganan elektronik mempunyai kewenangan.
Setelah SPT berhasil dikirim, simpan bukti pelaporan dan seluruh dokumen rekonsiliasi.
Checklist tersebut sebaiknya digunakan setiap bulan agar perusahaan mempunyai proses pengendalian internal yang konsisten.
Kesimpulan
SPT Masa PPN merupakan laporan perpajakan yang wajib disampaikan PKP untuk mempertanggungjawabkan penghitungan dan administrasi PPN setiap Masa Pajak.
Melalui Coretax, proses pembuatan Faktur Pajak, penyusunan SPT, pembayaran, dan pelaporan menjadi lebih terintegrasi.
Namun, tanggung jawab memastikan kebenaran data tetap berada pada Wajib Pajak.
Sebelum membuat konsep SPT, perusahaan perlu menyiapkan dan merekonsiliasi seluruh transaksi penjualan, pembelian, Faktur Pajak, dan akun PPN.
Setelah konsep dibuat, tax staff harus memeriksa Pajak Keluaran, Pajak Masukan, kompensasi, serta penghitungan akhir SPT.
Jika terdapat PPN kurang bayar, pembayaran dilakukan sesuai ketentuan melalui mekanisme yang tersedia dalam Coretax.
Jika SPT nihil atau lebih bayar, proses pelaporannya mengikuti status dan perlakuan perpajakan yang relevan.
Hal yang tidak kalah penting adalah memastikan SPT benar-benar telah dilaporkan dan perusahaan memperoleh bukti penerimaan yang sah.
Dengan prosedur yang tertib, perusahaan dapat mengurangi risiko kesalahan pelaporan, menjaga kepatuhan PPN, dan mempermudah penelusuran data apabila dibutuhkan untuk pemeriksaan atau klarifikasi perpajakan.
FAQ: SPT Masa PPN melalui Coretax
SPT Masa PPN adalah surat pemberitahuan yang digunakan PKP untuk melaporkan penghitungan dan kewajiban PPN dalam suatu Masa Pajak sesuai ketentuan perpajakan.
Pada prinsipnya, pengusaha yang telah dikukuhkan sebagai PKP wajib menyampaikan SPT Masa PPN sesuai ketentuan, termasuk ketika tidak melakukan penyerahan BKP atau JKP.
Secara umum, SPT Masa PPN disampaikan paling lambat akhir bulan berikutnya setelah berakhirnya Masa Pajak, dengan memperhatikan ketentuan jatuh tempo dan pengecualian yang berlaku.
Secara umum, PPN kurang bayar disetor paling lambat akhir bulan berikutnya setelah Masa Pajak berakhir dan sebelum SPT Masa PPN disampaikan.
Login ke Coretax, pilih menu Surat Pemberitahuan, buka Konsep SPT, kemudian Buat Konsep SPT. Pilih jenis SPT Masa PPN, periode, dan model SPT, lalu lengkapi serta periksa datanya.
Coretax mendukung integrasi data Faktur Pajak dan penyusunan SPT. Namun, data yang dimuat sistem tetap harus diperiksa dan direkonsiliasi dengan transaksi perusahaan.
Setelah konsep SPT selesai, gunakan proses Bayar dan Lapor. Jika terdapat kurang bayar, ikuti pembuatan kode billing dan selesaikan pembayaran. Pastikan status SPT kemudian menunjukkan pelaporan berhasil.
Ya. PKP tetap perlu memenuhi kewajiban penyampaian SPT Masa PPN sesuai ketentuan meskipun tidak mempunyai PPN kurang bayar.
Perusahaan perlu memeriksa apakah kelebihan PPN dapat dikompensasikan atau memenuhi ketentuan untuk dimintakan pengembalian.
Tidak. Untuk SPT kurang bayar, pembuatan kode billing dapat menempatkan SPT dalam status menunggu pembayaran. Pastikan proses pembayaran dan pelaporan benar-benar selesai.
Periksa status Faktur Pajak, identitas pembeli, masa pengkreditan, dan kesesuaian data. Jika diperlukan, lakukan pembaruan data sesuai mekanisme Coretax atau hubungi kanal bantuan DJP.
Pada umumnya denda keterlambatan penyampaian SPT Masa PPN sebesar Rp500.000 berdasarkan Pasal 7 UU KUP, sepanjang tidak terdapat pengecualian yang berlaku.
Ya. Pembetulan dapat dilakukan dengan membuat konsep SPT model Pembetulan untuk masa yang relevan, sepanjang memenuhi ketentuan hukum.
Periksa status SPT pada Coretax dan pastikan tersedia Bukti Penerimaan Elektronik atau bukti penerimaan lain yang sah.
Tidak. Pajak Keluaran masih perlu diperhitungkan dengan Pajak Masukan yang dapat dikreditkan, kompensasi, serta unsur lain sesuai ketentuan.