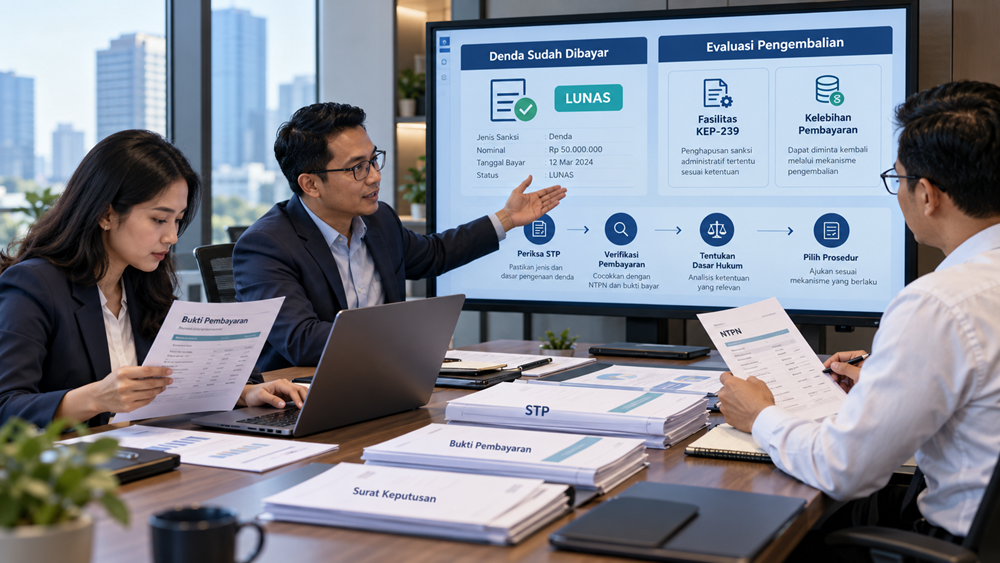

Setelah menerima Surat Tagihan Pajak (STP), banyak Wajib Pajak memilih segera melunasi dendanya agar kewajiban perpajakan tidak semakin menumpuk.
Langkah tersebut dapat dimengerti. Apalagi jika perusahaan ingin menjaga kepatuhan administrasi dan menghindari risiko penagihan pajak.
Namun, persoalan baru muncul ketika pemerintah menerbitkan kebijakan pengurangan atau penghapusan sanksi administratif.
Wajib Pajak yang sebelumnya telah membayar denda mulai bertanya apakah uang tersebut masih bisa diminta kembali.
Pertanyaan ini semakin sering muncul setelah terbitnya Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026 tentang Kebijakan Perpajakan Sehubungan dengan Pengurangan atau Penghapusan Sanksi Administratif.
Misalnya, perusahaan telah melunasi STP senilai Rp20 juta pada September 2026. Setelah mengetahui adanya fasilitas pengurangan sanksi pada Oktober 2026, perusahaan ingin mengajukan pengembalian pembayaran tersebut.
Apakah hal itu diperbolehkan?
Jawabannya tidak sesederhana iya atau tidak.
Ada perbedaan penting antara denda yang memang terutang dan sudah dibayar, denda yang ternyata dikenakan secara tidak benar, serta kelebihan pembayaran yang muncul setelah diterbitkannya keputusan perpajakan.
Ketiga kondisi tersebut mempunyai konsekuensi dan mekanisme penyelesaian yang berbeda.
Melalui artikel ini, kita akan membahas apakah denda pajak yang sudah dibayar dapat diminta kembali, bagaimana ketentuan KEP-239/PJ/2026, dan langkah yang dapat dilakukan tax staff maupun Wajib Pajak apabila terdapat pembayaran sanksi yang dianggap tidak semestinya.
Apakah Denda Pajak yang Sudah Dibayar Bisa Diminta Kembali?
Denda pajak yang telah dibayar tidak otomatis dapat diminta kembali hanya karena terdapat kebijakan pengurangan atau penghapusan sanksi administratif.
Jika denda memang terutang secara sah, dibayar sesuai jumlah yang benar, dan tidak terdapat keputusan yang mengubah kewajiban tersebut, pembayaran pada prinsipnya merupakan penyelesaian utang pajak.
Namun, terdapat kondisi lain yang perlu dibedakan.
Misalnya, perusahaan membayar denda berdasarkan STP yang kemudian diketahui mengandung kesalahan penghitungan.
Jika kesalahan tersebut dapat diselesaikan melalui prosedur yang tepat dan menghasilkan keputusan yang menimbulkan kelebihan pembayaran, kemungkinan pengembalian dapat diperiksa berdasarkan ketentuan yang berlaku.
Hal serupa dapat terjadi apabila terdapat pembayaran ganda atau jumlah pembayaran lebih besar daripada kewajiban yang sebenarnya.
Karena itu, sebelum mengajukan permohonan, Wajib Pajak harus memahami terlebih dahulu alasan mengapa pembayaran tersebut dianggap perlu dikembalikan.
Apakah karena muncul kebijakan penghapusan sanksi baru?
Atau karena denda tersebut ternyata memang tidak semestinya terutang?
Perbedaan alasan ini menentukan dasar hukum dan prosedur yang harus ditempuh.
Apa Ketentuan KEP-239/PJ/2026 tentang Sanksi yang Sudah Dibayar?
KEP-239/PJ/2026 mulai berlaku pada 8 Oktober 2026.
Keputusan tersebut memberikan fasilitas pengurangan atau penghapusan sanksi administratif untuk tujuh kategori kondisi perpajakan.
Namun, ada pembatasan penting yang harus dipahami Wajib Pajak.
Dalam Diktum KEEMPAT huruf d, KEP-239/PJ/2026 menentukan bahwa fasilitas pengurangan atau penghapusan sanksi administratif hanya diberikan terhadap sanksi yang belum dibayar atau belum dilunasi.
Artinya, kebijakan ini tidak dirancang sebagai program pengembalian seluruh denda yang telah dibayarkan sebelum fasilitas diterbitkan.
Sebagai contoh, PT Maju Sejahtera menerima STP pada Juli 2026 dengan denda administratif Rp15 juta.
Perusahaan kemudian melunasi seluruh denda pada Agustus 2026.
Ketika KEP-239/PJ/2026 terbit pada Oktober 2026, perusahaan ingin meminta kembali Rp15 juta yang sebelumnya telah dibayar.
Jika satu-satunya alasan permohonan adalah ingin memperoleh fasilitas KEP-239/PJ/2026, pembayaran tersebut tidak termasuk bagian sanksi yang belum dibayar atau belum dilunasi.
Dengan demikian, perusahaan tidak dapat menganggap denda Rp15 juta otomatis menjadi kelebihan pembayaran hanya karena telah terbit kebijakan baru.
Baca juga: KEP-239/PJ/2026: Aturan Pengurangan dan Penghapusan Sanksi Pajak.
Mengapa Sanksi yang Sudah Lunas Tidak Termasuk Fasilitas KEP-239?
Untuk memahami ketentuan tersebut, kita perlu melihat tujuan dan cara kerja kebijakannya.
KEP-239/PJ/2026 merupakan kebijakan khusus pengurangan atau penghapusan sanksi administratif dengan kategori, periode, dan persyaratan tertentu.
Kebijakan ini memberikan kesempatan kepada Wajib Pajak untuk menyelesaikan kewajiban perpajakan yang memenuhi kondisi sebagaimana ditetapkan dalam keputusan.
Namun, ketentuannya tidak menyatakan bahwa semua pembayaran sanksi pada masa lalu dapat dihitung ulang untuk kemudian dikembalikan.
Pembatasan pada sanksi yang belum dibayar atau belum dilunasi menjadi unsur yang menentukan cakupan fasilitas.
Karena itu, Wajib Pajak harus membedakan antara sanksi yang masih terutang dan sanksi yang telah dilunasi seluruhnya.
Ketentuan tersebut juga tidak boleh ditafsirkan bahwa Wajib Pajak sebaiknya menunda seluruh pembayaran sanksi.
Sanksi yang masih terutang tetap perlu diperhatikan dari sisi jatuh tempo, penagihan, dan persyaratan permohonan.
Fasilitas pengurangan atau penghapusan tidak otomatis menghentikan seluruh proses penagihan sebelum terdapat penyelesaian yang sah.
Bagaimana Jika Denda Baru Dibayar Sebagian?
Kondisinya berbeda apabila sanksi administratif belum dilunasi seluruhnya.
Misalnya, perusahaan mempunyai STP dengan sanksi Rp40 juta.
Perusahaan telah membayar Rp10 juta sehingga masih terdapat saldo sanksi sebesar Rp30 juta.
Dalam keadaan tersebut, Wajib Pajak dapat memeriksa kemungkinan fasilitas terhadap bagian sanksi yang belum dibayar atau belum dilunasi.
Namun, tidak berarti seluruh Rp30 juta otomatis memperoleh penghapusan.
Perusahaan tetap harus memeriksa jenis sanksi, kategori fasilitas, tanggal pembayaran, dan ketentuan lampiran KEP-239/PJ/2026.
Hal lain yang perlu diperhatikan adalah adanya kategori tertentu yang mensyaratkan pembayaran sebagian sanksi sebagai bagian dari mekanisme fasilitas.
Karena itu, tax staff harus membedakan pembayaran sebagian yang dilakukan sebelum memanfaatkan fasilitas dengan pembayaran yang memang menjadi syarat khusus suatu kategori.
Jangan langsung menentukan persentase pengurangan hanya berdasarkan saldo sanksi yang tercatat.
Bagaimana Jika Denda Dibayar Dua Kali?
Pembayaran ganda merupakan persoalan yang berbeda dengan fasilitas pengurangan sanksi.
Misalnya, PT Karya Utama menerima STP sebesar Rp10 juta.
Karena kesalahan koordinasi antara bagian tax dan finance, STP tersebut ternyata dibayar dua kali.
Pembayaran pertama dilakukan melalui billing yang benar. Namun, pembayaran kedua juga tercatat sebagai pembayaran atas kewajiban yang sama.
Dalam kondisi tersebut, perusahaan perlu memeriksa apakah benar telah terjadi kelebihan pembayaran yang tidak seharusnya dilakukan.
Langkah pertama adalah mencocokkan bukti pembayaran, Nomor Transaksi Penerimaan Negara atau NTPN, kode billing, kode akun pajak, kode jenis setoran, dan nomor dokumen yang berkaitan.
Selanjutnya, pastikan apakah pembayaran kedua benar-benar tercatat sebagai pelunasan kewajiban yang sama atau dialokasikan ke kewajiban lain.
Jika terjadi kelebihan pembayaran, perusahaan dapat meneliti mekanisme penyelesaian yang sesuai berdasarkan peraturan administrasi pembayaran dan pengembalian pajak.
Namun, pembayaran ganda tidak boleh otomatis disamakan dengan pengembalian sanksi berdasarkan KEP-239/PJ/2026.
Dasar permasalahannya adalah kelebihan atau kesalahan pembayaran, bukan pemberian fasilitas atas sanksi yang semula memang terutang.
Bagaimana Jika Denda dalam STP Ternyata Tidak Benar?
Inilah kondisi yang perlu mendapat perhatian khusus.
Misalnya, perusahaan menerima STP karena dianggap terlambat menyampaikan SPT Masa.
Perusahaan kemudian membayar denda dalam STP tersebut.
Namun, setelah dilakukan pemeriksaan dokumen, tax staff menemukan Bukti Penerimaan Elektronik yang menunjukkan bahwa SPT sebenarnya telah disampaikan tepat waktu.
Jika data tersebut benar, persoalannya bukan sekadar permintaan keringanan atas denda.
Yang perlu diperiksa adalah apakah penerbitan STP atau pengenaan sanksi memang tidak benar.
Dalam ketentuan perpajakan, terdapat mekanisme pembetulan atas kesalahan tertentu serta pengurangan atau pembatalan STP yang tidak benar.
Dasar mekanismenya dapat berkaitan dengan Pasal 16 atau Pasal 36 ayat (1) huruf c UU KUP, tergantung jenis kesalahan dan kondisi dokumen.
Tata caranya diatur lebih lanjut melalui PMK 118 Tahun 2024 sebagaimana diubah dengan PMK 71 Tahun 2026.
Apabila permohonan yang sesuai dikabulkan dan menghasilkan keputusan yang mengubah atau membatalkan kewajiban, perusahaan dapat memeriksa apakah pembayaran sebelumnya menjadi kelebihan pembayaran yang dapat dikembalikan atau diperhitungkan menurut ketentuan.
Namun, pengembalian tidak terjadi hanya dengan menunjukkan bahwa perusahaan merasa denda tersebut tidak benar.
Harus ada dasar hukum, dokumen pendukung, dan penyelesaian administratif yang sah.
Bedakan Pengurangan Sanksi dan Pembatalan STP yang Tidak Benar
Perbedaan ini cukup penting bagi tax staff.
Permohonan pengurangan atau penghapusan sanksi administratif pada umumnya digunakan ketika terdapat sanksi yang dimohonkan keringanan berdasarkan kondisi yang memenuhi ketentuan.
Sementara itu, permohonan pembetulan, pengurangan, atau pembatalan STP yang tidak benar digunakan apabila terdapat persoalan pada kebenaran dokumen atau dasar pengenaannya.
Sebagai contoh, perusahaan memang terlambat menyampaikan SPT dan menerima STP denda Rp1 juta yang telah diterbitkan dengan benar.
Jika perusahaan ingin meminta keringanan atas denda tersebut, mekanisme pengurangan sanksi dapat diperiksa.
Berbeda halnya jika perusahaan sebenarnya tidak terlambat, tetapi tetap menerima STP.
Dalam keadaan kedua, perusahaan perlu meneliti mekanisme yang berhubungan dengan ketidakbenaran STP.
Kesalahan memilih prosedur dapat menyebabkan permohonan tidak menyelesaikan inti masalah.
Karena itu, jangan selalu menggunakan istilah penghapusan denda untuk semua kondisi. Tentukan terlebih dahulu apakah perusahaan meminta keringanan atau mempersoalkan dasar pengenaan sanksi.
Apakah Ada Dasar Hukum Pengembalian Kelebihan Pembayaran Pajak?
Ada.
Ketentuan mengenai pengembalian kelebihan pembayaran pajak diatur dalam UU KUP serta peraturan pelaksanaannya.
Salah satu aturan administrasi penting adalah PMK Nomor 81 Tahun 2024 tentang Ketentuan Perpajakan dalam Rangka Pelaksanaan Sistem Inti Administrasi Perpajakan, sebagaimana telah diubah.
Dalam pengaturan tersebut, pengembalian kelebihan pembayaran dapat berkaitan dengan sejumlah dasar administrasi perpajakan, termasuk keputusan yang mengubah besarnya kewajiban.
Contohnya adalah keputusan pembetulan, keputusan keberatan, putusan pengadilan yang relevan, maupun keputusan pengurangan atau penghapusan sanksi administratif sesuai ketentuan.
Namun, terdapat dua hal yang tidak boleh disamakan.
Pertama, adanya mekanisme pengembalian kelebihan pembayaran secara umum.
Kedua, hak untuk memperoleh pengembalian berdasarkan fasilitas khusus KEP-239/PJ/2026.
Mekanisme pengembalian secara umum dapat berlaku jika memang terdapat dasar hukum dan kelebihan pembayaran yang sah.
Sebaliknya, KEP-239/PJ/2026 secara khusus membatasi fasilitas pada sanksi yang belum dibayar atau belum dilunasi.
Karena itu, perusahaan yang sudah melunasi sanksi tidak boleh langsung menggunakan ketentuan pengembalian kelebihan pembayaran sebagai cara untuk mengabaikan pembatasan KEP-239/PJ/2026.
Contoh Kasus 1: Denda Sudah Lunas Sebelum KEP-239/PJ/2026
PT Sentosa menerima STP pada Mei 2026 karena terlambat menyetorkan pajak.
Nilai sanksi bunga dalam STP sebesar Rp25 juta.
Perusahaan melunasi seluruh sanksi tersebut pada September 2026.
Pada Oktober 2026, perusahaan mengetahui adanya fasilitas KEP-239/PJ/2026.
Apakah perusahaan bisa meminta pengembalian Rp25 juta?
Jika sanksi tersebut memang terutang secara sah dan perusahaan hanya ingin memanfaatkan fasilitas khusus yang baru diterbitkan, pembatasan Diktum KEEMPAT huruf d menjadi relevan.
Karena seluruh sanksi sudah dilunasi, tidak terdapat bagian sanksi yang belum dibayar untuk memperoleh fasilitas tersebut.
Dengan demikian, perusahaan tidak dapat menggunakan KEP-239/PJ/2026 semata-mata sebagai dasar meminta kembali Rp25 juta.
Namun, jika ternyata terdapat ketidakbenaran penerbitan STP, persoalan tersebut harus diperiksa melalui mekanisme hukum lain yang sesuai.
Contoh Kasus 2: Sanksi Baru Dibayar Sebagian
PT Maju Bersama menerima SKPKB pada tahun 2025 dengan sanksi administratif sebesar Rp80 juta.
Perusahaan telah membayar sanksi Rp20 juta sehingga masih terdapat sisa Rp60 juta.
Pokok pajak yang menjadi dasar pengenaan sanksi sudah diselesaikan.
Perusahaan kemudian ingin menggunakan fasilitas KEP-239/PJ/2026.
Karena ketetapan diterbitkan sebelum 8 Oktober 2026, perusahaan dapat menilai kemungkinan kategori kelima.
Namun, perusahaan harus memeriksa apakah pembayaran pokok pajak dan/atau sebagian sanksi memenuhi ketentuan kategori tersebut.
Bagian sanksi yang belum dilunasi juga harus diperiksa berdasarkan persyaratan khusus.
Dalam kasus tersebut, perusahaan tidak boleh berasumsi bahwa Rp20 juta yang telah dibayar akan otomatis dikembalikan.
Besaran fasilitas atas bagian yang belum dilunasi harus ditentukan melalui lampiran yang relevan dan keputusan DJP.
Contoh Kasus 3: Denda Sudah Dibayar, Kemudian STP Dibatalkan
PT Karya Sejahtera menerima STP denda keterlambatan penyampaian SPT sebesar Rp1 juta.
Perusahaan langsung membayar denda tersebut.
Beberapa waktu kemudian, ditemukan bukti bahwa SPT sebenarnya telah disampaikan sebelum batas waktu yang ditentukan.
Perusahaan kemudian mengajukan permohonan sesuai mekanisme yang relevan untuk memperbaiki atau membatalkan STP yang tidak benar.
Dalam ilustrasi ini, diasumsikan permohonan dikabulkan dan diterbitkan keputusan yang sah sehingga kewajiban denda tersebut tidak lagi terutang.
Bagaimana dengan Rp1 juta yang sudah dibayar?
Perusahaan dapat memeriksa penyelesaian kelebihan pembayaran berdasarkan keputusan dan ketentuan administrasi perpajakan yang berlaku.
Dalam kondisi tersebut, potensi pengembalian bukan timbul karena fasilitas KEP-239/PJ/2026.
Potensi pengembalian timbul karena dasar tagihannya telah berubah atau dibatalkan melalui mekanisme hukum yang sah.
Bagaimana Cara Memeriksa Apakah Pembayaran Denda Bisa Dikembalikan?
Sebelum mengajukan permohonan, tax staff perlu melakukan pemeriksaan dokumen dan pencatatan pembayaran.
Mulailah dengan mengidentifikasi STP atau SKP yang menjadi dasar pembayaran.
Periksa nomor dokumen, tanggal penerbitan, jenis pajak, masa atau tahun pajak, serta nilai sanksi yang tercantum.
Selanjutnya, cocokkan nilai tagihan dengan bukti pembayaran yang sudah dilakukan.
Pastikan NTPN, tanggal pembayaran, kode akun pajak, kode jenis setoran, dan identitas pembayaran sesuai dengan dokumen yang dimaksud.
Setelah itu, tentukan alasan pengembalian.
Jika alasan semata-mata karena terbitnya KEP-239/PJ/2026, periksa pembatasan mengenai sanksi yang sudah dibayar.
Jika alasan berkaitan dengan pembayaran ganda atau kesalahan pembayaran, periksa prosedur administrasi pembayaran yang relevan.
Jika alasan berkaitan dengan ketidakbenaran STP atau SKP, tentukan terlebih dahulu mekanisme pembetulan, pengurangan, pembatalan, atau upaya hukum yang sesuai.
Jika telah terdapat keputusan yang menimbulkan kelebihan pembayaran, periksa prosedur penghitungan, kompensasi, atau pengembalian berdasarkan ketentuan yang berlaku.
Dengan demikian, perusahaan tidak langsung mengajukan permohonan pengembalian sebelum memastikan bahwa terdapat dasar hukum yang tepat.
Apakah Pengembalian Denda Bisa Diajukan melalui Coretax?
Coretax DJP menyediakan berbagai layanan administrasi perpajakan, termasuk layanan yang berkaitan dengan pengurangan atau penghapusan sanksi dan permohonan lain sesuai kewenangan pengguna.
Namun, jenis layanan yang dipilih harus disesuaikan dengan permasalahannya.
Jika Wajib Pajak ingin memohon pengurangan sanksi yang masih terutang, layanan Permohonan Pengurangan atau Penghapusan Sanksi Administratif dapat menjadi relevan.
Jika persoalannya adalah kesalahan pembayaran atau kelebihan pembayaran berdasarkan keputusan, mekanisme layanan yang digunakan dapat berbeda.
Begitu pula apabila Wajib Pajak mempersoalkan STP yang dianggap tidak benar.
Karena itu, jangan langsung menggunakan sublayanan pengurangan sanksi untuk meminta kembali seluruh pembayaran yang sudah dilunasi.
Periksa terlebih dahulu dasar hukum dan prosedur layanan yang benar.
Apabila pilihan menu atau mekanisme elektronik belum jelas, Wajib Pajak dapat meminta penjelasan kepada KPP yang mengadministrasikan kewajibannya.
Apakah Sanksi yang Dibayar Setelah KEP-239 Berlaku Bisa Diminta Kembali?
Pertanyaan ini juga perlu dipahami.
Misalnya, perusahaan mempunyai STP yang berpotensi memenuhi KEP-239/PJ/2026.
Namun, setelah kebijakan berlaku, perusahaan memilih melunasi seluruh sanksi sebelum mengajukan permohonan.
Apakah pembayaran tersebut dapat diminta kembali karena sebelumnya memenuhi kategori fasilitas?
Berdasarkan pembatasan dalam Diktum KEEMPAT huruf d, fasilitas khusus hanya diberikan terhadap sanksi yang belum dibayar atau belum dilunasi.
Karena itu, pembayaran penuh sebelum permohonan tidak boleh dianggap otomatis tetap memperoleh fasilitas.
Namun, perusahaan juga tidak boleh menafsirkan hal ini sebagai anjuran untuk menahan pembayaran sanksi.
Utang pajak yang masih terutang dapat mempunyai konsekuensi penagihan.
Sebelum mengambil keputusan, perusahaan sebaiknya memeriksa tenggat, status penagihan, jenis sanksi, persyaratan pembayaran sebagian, serta ketentuan lampiran yang berlaku.
Apa yang Harus Dilakukan Jika Perusahaan Telanjur Melunasi Denda?
Langkah pertama adalah memastikan apakah pembayaran tersebut memang dilakukan atas kewajiban yang benar.
Periksa bukti pembayaran dan status pelunasannya.
Jika tidak terdapat kesalahan atau dasar hukum yang mengubah kewajiban, perusahaan tidak seharusnya langsung menganggap ada uang yang dapat diminta kembali.
Namun, jika terdapat kesalahan pembayaran, pembayaran ganda, atau ketidakbenaran penerbitan STP atau SKP, lakukan analisis terhadap mekanisme penyelesaian yang tersedia.
Siapkan dokumen pendukung yang menunjukkan mengapa pembayaran tersebut dianggap berlebih atau tidak semestinya.
Jika persoalan telah diselesaikan melalui keputusan yang sah, periksa ketentuan pengembalian atau penghitungan kelebihan pembayaran.
Dalam praktik perusahaan, pemeriksaan ini sebaiknya dilakukan bersama oleh bagian tax, accounting, dan finance agar data pembayaran dan kewajiban yang tercatat dapat direkonsiliasi.
Kesalahan yang Perlu Dihindari
Kesalahan pertama adalah menganggap semua denda yang sudah dibayar dapat diminta kembali setelah terbitnya KEP-239/PJ/2026.
Padahal, keputusan tersebut mempunyai batasan terhadap sanksi yang belum dibayar atau belum dilunasi.
Kesalahan kedua adalah menyamakan pengurangan sanksi dengan pengembalian kelebihan pembayaran pajak.
Keduanya mempunyai dasar hukum serta proses yang berbeda.
Kesalahan ketiga adalah menganggap bukti pembayaran saja sudah cukup untuk membuktikan bahwa terjadi kelebihan pembayaran.
Padahal, Wajib Pajak perlu memperlihatkan mengapa jumlah yang dibayar melebihi kewajiban yang sebenarnya.
Kesalahan berikutnya adalah menggunakan mekanisme pengurangan sanksi ketika masalah sebenarnya terletak pada ketidakbenaran STP.
Selain itu, perusahaan perlu berhati-hati jika mempunyai sanksi yang baru dibayar sebagian.
Jangan mengabaikan persyaratan khusus mengenai pembayaran sebagian sanksi dalam lampiran KEP-239/PJ/2026.
Terakhir, jangan menganggap bahwa mengajukan permohonan otomatis menghentikan tindakan penagihan atau mengubah status kewajiban sebelum terdapat keputusan yang sah.
Kesimpulan
Denda pajak yang sudah dibayar tidak otomatis dapat diminta kembali hanya karena terdapat kebijakan pengurangan atau penghapusan sanksi administratif.
KEP-239/PJ/2026 secara tegas membatasi fasilitas khusus pada sanksi administratif yang belum dibayar atau belum dilunasi.
Karena itu, Wajib Pajak yang telah melunasi seluruh denda tidak dapat langsung menggunakan keputusan tersebut sebagai dasar untuk meminta kembali pembayaran yang sebelumnya dilakukan.
Namun, kondisi tersebut harus dibedakan dari pembayaran yang ternyata berlebihan, pembayaran ganda, atau pembayaran atas sanksi yang kemudian dinyatakan tidak benar melalui mekanisme hukum yang sesuai.
Dalam keadaan tertentu, mekanisme pengembalian kelebihan pembayaran dapat menjadi relevan apabila terdapat dasar hukum dan dokumen yang sah.
Bagi tax staff dan Wajib Pajak, langkah terpenting adalah menentukan terlebih dahulu alasan pengembalian dan status hukum sanksinya.
Jika denda masih terutang, periksa kemungkinan fasilitas pengurangan.
Jika denda sudah dibayar, periksa apakah pembayaran tersebut benar atau terdapat dasar yang sah untuk mengubah kewajiban.
Dengan cara tersebut, Wajib Pajak dapat memilih prosedur yang tepat dan menghindari permohonan yang tidak sesuai dengan persoalan sebenarnya.
FAQ: Denda Pajak Sudah Dibayar, Apakah Bisa Dikembalikan?
Tidak otomatis. Jika denda telah dibayar secara sah, pembayaran tidak dapat diminta kembali hanya karena muncul kebijakan pengurangan sanksi. Namun, kelebihan pembayaran yang sah dapat mempunyai mekanisme penyelesaian tersendiri.
Fasilitas khusus KEP-239/PJ/2026 dibatasi terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Tidak hanya berdasarkan KEP-239/PJ/2026. Jika terdapat pembayaran ganda atau ketidakbenaran kewajiban, mekanisme lain yang relevan perlu diperiksa.
Bagian yang belum dilunasi dapat diperiksa berdasarkan kategori dan persyaratan fasilitas yang relevan. Pembayaran yang telah dilakukan tidak otomatis dapat diminta kembali.
Jika benar terjadi kelebihan pembayaran, Wajib Pajak dapat memeriksa prosedur penyelesaian kesalahan atau kelebihan pembayaran berdasarkan ketentuan administrasi pajak.
Wajib Pajak perlu memeriksa mekanisme pembetulan, pengurangan, atau pembatalan STP yang tidak benar. Jika terdapat keputusan sah yang menimbulkan kelebihan pembayaran, prosedur pengembalian dapat diperiksa.
Dalam mekanisme pengembalian kelebihan pembayaran secara umum, keputusan pengurangan atau penghapusan sanksi dapat menjadi salah satu dasar yang relevan. Namun, hal tersebut harus dibedakan dari pembatasan khusus KEP-239/PJ/2026 terhadap sanksi yang sudah dibayar.
Tidak selalu. Restitusi SPT lebih bayar dan pengembalian yang timbul dari keputusan atas sanksi mempunyai objek serta prosedur yang dapat berbeda.
Layanan yang digunakan tergantung dasar pengembalian, apakah karena kesalahan pembayaran, ketidakbenaran STP atau SKP, atau keputusan yang menimbulkan kelebihan pembayaran.
Periksa kebenaran dokumen tagihan dan pembayaran. Jika tidak terdapat kesalahan atau dasar yang mengubah kewajiban, KEP-239/PJ/2026 tidak dengan sendirinya memberikan hak pengembalian.