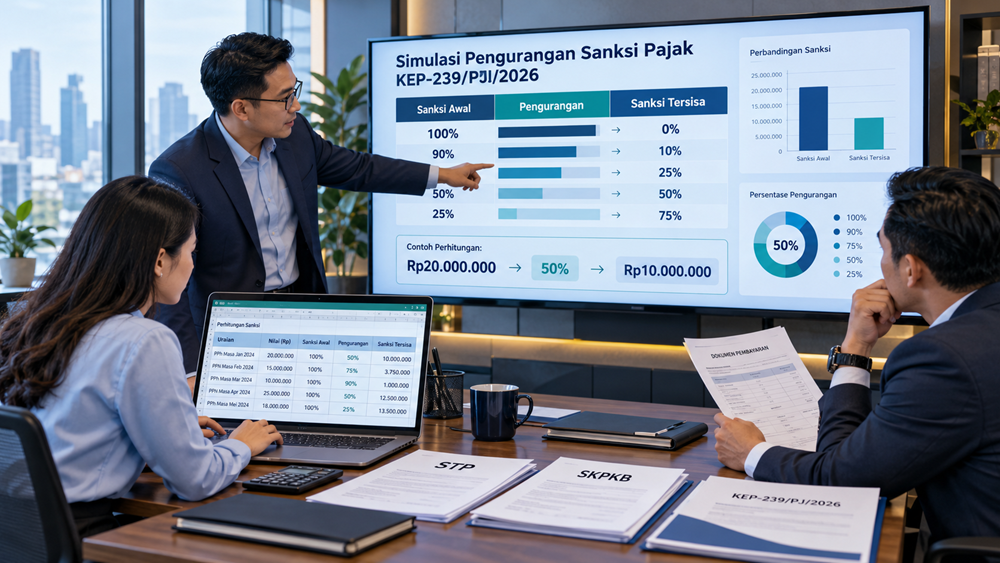

Berapa banyak sanksi pajak yang bisa dihemat jika Wajib Pajak memanfaatkan KEP-239/PJ/2026? Apakah denda Rp20 juta bisa dihapus seluruhnya? Bagaimana jika perusahaan baru melunasi kewajiban pajaknya pada tahun 2027?
Pertanyaan tersebut tidak cukup dijawab hanya dengan mengatakan bahwa pemerintah memberikan fasilitas penghapusan sanksi pajak.
Wajib Pajak perlu mengetahui jenis sanksi yang dikenakan, tanggal penyelesaian kewajiban, jumlah yang sudah dibayar, dan persentase pengurangan yang berlaku.
Perbedaan waktu beberapa bulan saja dapat menghasilkan nilai pengurangan yang cukup besar.
Misalnya, sanksi administratif sebesar Rp20 juta yang memenuhi fasilitas penghapusan 100 persen berpotensi dihapus seluruhnya. Namun, jika berdasarkan ketentuan yang berlaku fasilitasnya hanya 50 persen, masih terdapat sanksi Rp10 juta yang harus diselesaikan.
Melalui Keputusan Direktur Jenderal Pajak Nomor KEP-239/PJ/2026, DJP memberikan fasilitas pengurangan atau penghapusan sanksi administratif untuk sejumlah kondisi perpajakan.
Kebijakan tersebut mencakup keterlambatan penyampaian SPT, pembetulan SPT secara sukarela, keterlambatan pembayaran pajak, serta sanksi tertentu dalam Surat Tagihan Pajak (STP) dan Surat Ketetapan Pajak (SKP).
Namun, masing-masing kategori mempunyai persyaratan dan besaran pengurangan yang berbeda.
Agar lebih mudah dipahami, berikut beberapa contoh kasus dan simulasi perhitungan pengurangan sanksi pajak berdasarkan KEP-239/PJ/2026.
Memahami Cara Kerja Pengurangan Sanksi Pajak
Sebelum masuk ke contoh kasus, ada satu hal yang perlu dipahami.
Pengurangan sanksi administratif berbeda dengan pengurangan pokok pajak.
Misalnya, perusahaan mempunyai kekurangan pembayaran pajak sebesar Rp100 juta dan sanksi administratif sebesar Rp20 juta.
Apabila sanksi tersebut memenuhi fasilitas penghapusan 100 persen, nilai yang berpotensi dihapus adalah sanksi administratif Rp20 juta, bukan pokok pajak Rp100 juta.
Pokok pajaknya tetap harus diselesaikan sesuai ketentuan.
Selain itu, fasilitas tidak diberikan secara otomatis.
KEP-239/PJ/2026 mensyaratkan Wajib Pajak menyampaikan permohonan kepada Direktur Jenderal Pajak dengan memenuhi ketentuan yang berlaku.
Karena itu, hasil perhitungan dalam artikel ini merupakan gambaran potensi pengurangan jika seluruh persyaratan dipenuhi dan permohonan dikabulkan sesuai ketentuan.
Rumus Dasar Menghitung Pengurangan Sanksi Pajak
Secara matematis, nilai pengurangan sanksi dapat dihitung dengan rumus berikut.
Nilai Pengurangan = Dasar Sanksi yang Memenuhi Fasilitas × Persentase Pengurangan
Sanksi Tersisa = Dasar Sanksi yang Memenuhi Fasilitas − Nilai Pengurangan
Sebagai contoh, perusahaan mempunyai sanksi administratif yang memenuhi fasilitas sebesar Rp12 juta.
Apabila persentase pengurangannya 50 persen, nilai pengurangan adalah:
Rp12.000.000 × 50% = Rp6.000.000
Dengan demikian, sanksi yang masih harus diselesaikan sebesar Rp6 juta.
Namun, rumus sederhana ini harus digunakan secara hati-hati.
Untuk kategori tertentu yang mensyaratkan pembayaran sebagian sanksi, perhitungan harus memperhatikan jumlah yang wajib dibayar terlebih dahulu serta nilai sanksi yang kemudian dikurangi.
Selain itu, sanksi yang sudah dibayar tidak boleh dianggap otomatis dapat dikembalikan melalui fasilitas KEP-239/PJ/2026.
Contoh Kasus 1: Terlambat Melaporkan SPT Tahunan PPh Badan 2025
PT Maju Sejahtera belum menyampaikan SPT Tahunan PPh Badan Tahun Pajak 2025.
Setelah menyelesaikan laporan keuangan dan rekonsiliasi fiskal, perusahaan mengetahui bahwa SPT tersebut berstatus kurang bayar.
Karena terlambat menyampaikan SPT Tahunan PPh Badan, perusahaan berpotensi dikenai denda administratif sebesar Rp1 juta berdasarkan Pasal 7 ayat (1) UU KUP.
Perusahaan ingin memanfaatkan fasilitas KEP-239/PJ/2026.
Untuk kategori keterlambatan pelaporan SPT tertentu, besaran pengurangan dipengaruhi oleh periode penyampaian SPT.
Simulasi jika SPT dilaporkan pada November 2026
Misalnya, perusahaan melaporkan SPT Tahunan PPh Badan 2025 pada 20 November 2026.
Periode ini berada dalam rentang 8 Oktober sampai dengan 31 Desember 2026 yang memperoleh fasilitas penghapusan sanksi sebesar 100 persen untuk kategori terkait.
Perhitungannya:
Denda keterlambatan: Rp1.000.000
Persentase penghapusan: 100%
Nilai penghapusan: Rp1.000.000
Sanksi tersisa: Rp0
Artinya, denda Rp1 juta berpotensi dihapus seluruhnya apabila perusahaan memenuhi seluruh persyaratan dan permohonannya dikabulkan.
Simulasi jika SPT dilaporkan pada Februari 2027
Bagaimana jika perusahaan baru menyampaikan SPT pada 15 Februari 2027?
Periode tersebut masuk kelompok pengurangan 50 persen.
Perhitungannya:
Denda keterlambatan: Rp1.000.000
Persentase pengurangan: 50%
Nilai pengurangan: Rp500.000
Sanksi tersisa: Rp500.000
Simulasi jika SPT dilaporkan pada Mei 2027
Jika SPT baru disampaikan pada 10 Mei 2027, kelompok fasilitas yang berlaku adalah pengurangan 25 persen.
Denda keterlambatan: Rp1.000.000
Persentase pengurangan: 25%
Nilai pengurangan: Rp250.000
Sanksi tersisa: Rp750.000
Dari contoh tersebut, terlihat bahwa tanggal penyampaian SPT dapat memengaruhi besarnya pengurangan.
Namun, jangan menganggap tanggal pelaporan sebagai satu-satunya persyaratan. SPT harus memenuhi cakupan tahun pajak, status kurang bayar, dan ketentuan permohonan.
Contoh Kasus 2: Pembetulan SPT Masa PPN yang Menimbulkan Kurang Bayar
PT Sentosa merupakan Pengusaha Kena Pajak (PKP) yang melakukan rekonsiliasi Pajak Keluaran dan Pajak Masukan.
Dari hasil pemeriksaan internal, tax staff menemukan transaksi penjualan yang belum diperhitungkan dalam SPT Masa PPN Juli 2026.
Setelah melakukan penghitungan ulang, perusahaan mengetahui adanya kekurangan pembayaran PPN sebesar Rp80 juta.
Perusahaan kemudian berencana membetulkan SPT Masa PPN secara sukarela dan membayar kekurangan pajak tersebut.
Dalam ilustrasi ini, diasumsikan sanksi bunga yang timbul akibat pembetulan dan memenuhi fasilitas telah dihitung sesuai ketentuan sebesar Rp4 juta.
Angka Rp4 juta merupakan asumsi sanksi hasil perhitungan, bukan tarif bunga tetap yang diterapkan untuk seluruh kasus.
Bagaimana hasilnya jika pembetulan dan pembayaran dilakukan pada periode yang berbeda?
Pembetulan dan pembayaran pada Desember 2026
Jika perusahaan membetulkan SPT dan membayar kekurangan PPN pada Desember 2026, sanksi yang memenuhi kategori kedua berpotensi memperoleh penghapusan 100 persen.
Pokok PPN kurang bayar: Rp80.000.000
Sanksi bunga yang diasumsikan: Rp4.000.000
Penghapusan 100%: Rp4.000.000
Sanksi tersisa: Rp0
Jumlah pokok PPN yang tetap harus dibayar adalah Rp80 juta.
Pembetulan dan pembayaran pada Maret 2027
Jika pembetulan dan pembayaran baru dilakukan pada Maret 2027, persentase pengurangan untuk kategori terkait adalah 50 persen.
Dengan asumsi jumlah sanksi yang memenuhi fasilitas tetap Rp4 juta:
Nilai pengurangan: Rp2.000.000
Sanksi tersisa: Rp2.000.000
Perlu diperhatikan bahwa dalam keadaan sebenarnya, jumlah sanksi bunga dapat berubah apabila tanggal pembayaran berubah.
Karena itu, simulasi ini menggunakan angka sanksi yang sama untuk memperlihatkan pengaruh persentase pengurangan saja, bukan menghitung ulang bunga berdasarkan tanggal keterlambatan.
Pembetulan dan pembayaran pada Mei 2027
Jika pembetulan dan pembayaran dilakukan pada Mei 2027, persentase pengurangan menjadi 25 persen.
Dengan asumsi sanksi yang memenuhi fasilitas sebesar Rp4 juta:
Nilai pengurangan: Rp1.000.000
Sanksi tersisa: Rp3.000.000
Kasus ini menunjukkan mengapa perusahaan perlu melakukan rekonsiliasi PPN secara lebih awal.
Semakin cepat kesalahan ditemukan dan diselesaikan dalam periode kebijakan, semakin besar potensi pengurangan sanksi untuk kategori yang bersangkutan.
Contoh Kasus 3: Sanksi Terlambat Melaporkan SPT Masa PPN
PT Karya Abadi terlambat menyampaikan SPT Masa PPN Agustus 2026.
SPT tersebut berstatus kurang bayar dan baru dilaporkan pada Januari 2027.
Secara umum, keterlambatan penyampaian SPT Masa PPN dapat dikenai denda Rp500.000 berdasarkan Pasal 7 ayat (1) UU KUP, sepanjang tidak termasuk pengecualian yang berlaku.
Karena Masa Pajak Agustus 2026 termasuk cakupan sampai dengan September 2026 dan SPT berstatus kurang bayar, perusahaan dapat memeriksa fasilitas kategori pertama KEP-239/PJ/2026.
Jika SPT disampaikan pada Januari 2027, periode tersebut berada dalam kelompok pengurangan 50 persen.
Denda keterlambatan: Rp500.000
Persentase pengurangan: 50%
Nilai pengurangan: Rp250.000
Sanksi tersisa: Rp250.000
Namun, bagaimana jika SPT Masa PPN yang terlambat berstatus nihil?
Kategori pertama mensyaratkan SPT dengan status kurang bayar.
Karena itu, perusahaan dengan SPT nihil tidak boleh langsung menggunakan simulasi tersebut.
Jika sudah terdapat STP, kemungkinan kategori lain perlu diperiksa berdasarkan jenis sanksi dan ketentuan yang berlaku.
Contoh Kasus 4: Denda Faktur Pajak dalam STP Mendapat Pengurangan 90 Persen
Contoh berikut mempunyai karakteristik berbeda.
PT Cipta Mandiri merupakan PKP yang dikenai sanksi administratif terkait penerbitan faktur pajak.
KPP menerbitkan STP pada 12 Oktober 2026 dengan sanksi administratif berdasarkan Pasal 14 ayat (4) UU KUP sebesar Rp100 juta.
Untuk jenis sanksi tersebut, lampiran KEP-239/PJ/2026 mengatur skema pengurangan tertentu yang dapat mencapai 90 persen atau 75 persen, bergantung pada pemenuhan pembayaran dan batas waktunya.
Misalnya, perusahaan memenuhi skema pengurangan 90 persen dengan membayar 10 persen dari sanksi sesuai ketentuan pada 31 Desember 2026.
Perhitungannya:
Sanksi administratif dalam STP: Rp100.000.000
Bagian sanksi yang dibayar: 10% × Rp100.000.000 = Rp10.000.000
Persentase pengurangan: 90%
Nilai pengurangan: Rp90.000.000
Dengan demikian, total pembayaran sanksi yang menjadi beban perusahaan sebesar Rp10 juta dan sisa Rp90 juta berpotensi dikurangi.
Namun, pembayaran 10 persen tersebut bukan pilihan yang berlaku bebas bagi seluruh STP.
Skema ini harus sesuai dengan jenis sanksi, tanggal penerbitan STP, batas pembayaran, serta ketentuan lampiran yang berlaku.
Contoh Kasus 5: Pengurangan 75 Persen untuk Sanksi Faktur Pajak
Kita gunakan kasus yang berbeda agar terlihat perbedaan perlakuannya.
PT Sinar Jaya menerima STP terkait sanksi Pasal 14 ayat (4) UU KUP pada 20 Februari 2027.
Nilai sanksi administratif dalam STP tersebut sebesar Rp40 juta.
Perusahaan memenuhi kondisi skema pengurangan 75 persen, termasuk pembayaran 25 persen sanksi dalam jangka waktu satu bulan setelah STP diterbitkan dan tidak melewati batas 30 Juni 2027.
Perhitungannya:
Sanksi awal: Rp40.000.000
Bagian sanksi yang dibayar sebesar 25%: Rp10.000.000
Nilai pengurangan sebesar 75%: Rp30.000.000
Dengan demikian, perusahaan berpotensi memperoleh pengurangan Rp30 juta dan cukup menanggung sanksi Rp10 juta setelah fasilitas diberikan sesuai ketentuan.
Hal penting dari kasus ini adalah perbedaan antara persentase pengurangan dan persentase pembayaran.
Pengurangan 75 persen tidak berarti perusahaan harus membayar 75 persen sanksi.
Dalam skema ini, perusahaan memenuhi persyaratan pembayaran 25 persen sanksi untuk memperoleh pengurangan atas bagian lainnya.
Perlu diingat, perhitungan tersebut hanya relevan apabila STP benar-benar termasuk jenis sanksi dan periode yang menggunakan skema tersebut.
Contoh Kasus 6: SKPKB Hasil Pemeriksaan dengan Pokok Pajak Rp200 Juta
PT Maju Utama menerima Surat Ketetapan Pajak Kurang Bayar (SKPKB) hasil pemeriksaan pada Februari 2027.
SKPKB memuat pokok pajak kurang bayar sebesar Rp200 juta dan sanksi administratif sebesar Rp60 juta.
Perusahaan ingin memanfaatkan KEP-239/PJ/2026 untuk mengurangi sanksinya.
Dalam Diktum KESATU huruf d, terdapat fasilitas bagi sanksi tertentu dalam SKP, SKP PBB, atau STP berdasarkan hasil pemeriksaan yang diterbitkan dalam periode 8 Oktober 2026 sampai dengan 30 Juni 2027.
Pokok pajak terkait juga harus dibayar atau disetor paling lambat 30 Juni 2027.
Namun, besaran pengurangan harus diperiksa berdasarkan jenis sanksi dan ketentuan khusus dalam lampiran.
Karena itu, berikut simulasi matematis dengan tiga kemungkinan persentase untuk menunjukkan perbedaan nilai pengurangan, bukan penetapan bahwa ketiganya otomatis tersedia bagi SKPKB tersebut.
| Asumsi pengurangan | Nilai pengurangan | Sanksi tersisa |
|---|---|---|
| 100% | Rp60.000.000 | Rp0 |
| 50% | Rp30.000.000 | Rp30.000.000 |
| 25% | Rp15.000.000 | Rp45.000.000 |
Pokok pajak Rp200 juta tetap merupakan kewajiban yang harus diselesaikan sesuai ketentuan.
Untuk menentukan persentase sebenarnya, perusahaan harus memeriksa pasal dasar pengenaan sanksi dalam SKPKB, tanggal penerbitan ketetapan, tanggal pembayaran pokok pajak, dan baris lampiran yang sesuai.
Jangan menggunakan tabel pengurangan untuk keterlambatan penyampaian SPT sebagai dasar menghitung sanksi SKPKB hasil pemeriksaan.
Contoh Kasus 7: STP Lama yang Belum Dilunasi
PT Sejahtera mempunyai STP yang diterbitkan pada Agustus 2025.
Dalam dokumen tersebut tercantum sanksi administratif sebesar Rp30 juta yang belum dilunasi.
Setelah KEP-239/PJ/2026 berlaku, perusahaan ingin mengetahui apakah STP tersebut dapat memperoleh fasilitas.
Karena STP diterbitkan sebelum 8 Oktober 2026, perusahaan dapat memeriksa kemungkinan fasilitas berdasarkan Diktum KESATU huruf e.
Namun, tanggal penerbitan saja belum cukup untuk menentukan persentase pengurangan.
Perusahaan harus memeriksa jenis sanksi, dasar hukum STP, posisi pokok pajak, dan persyaratan pembayaran yang berlaku sampai dengan 30 Juni 2027.
Misalnya, setelah memeriksa lampiran, perusahaan menemukan bahwa kondisi sanksinya memenuhi skema pengurangan tertentu.
Barulah nilai sanksi yang berpotensi dikurangi dapat dihitung.
Jika secara matematis diasumsikan fasilitas yang sesuai sebesar 50 persen, pengurangannya adalah Rp15 juta dan sanksi tersisa Rp15 juta.
Namun, angka 50 persen dalam contoh ini hanyalah ilustrasi perhitungan. Tidak boleh langsung dianggap sebagai persentase yang berlaku untuk seluruh STP yang diterbitkan sebelum 8 Oktober 2026.
Bagaimana Jika Sanksi Sudah Dibayar Sebagian?
Ini merupakan kondisi yang sering menimbulkan kesalahan perhitungan.
Misalnya, perusahaan mempunyai sanksi administratif sebesar Rp40 juta dan telah membayar Rp10 juta.
Dengan demikian, terdapat sisa sanksi Rp30 juta yang belum dilunasi.
Diktum KEEMPAT huruf d KEP-239/PJ/2026 menentukan bahwa fasilitas hanya diberikan terhadap sanksi administratif yang belum dibayar atau belum dilunasi.
Namun, terdapat kategori yang mensyaratkan pembayaran sebagian sanksi sebagai bagian dari skema fasilitas.
Karena itu, tax staff tidak boleh langsung mengalikan Rp30 juta dengan persentase pengurangan yang dianggap berlaku.
Perlu diperiksa apakah Rp10 juta yang sudah dibayar merupakan pembayaran biasa sebelum fasilitas, atau pembayaran sebagian yang memang dipersyaratkan oleh skema dalam lampiran.
Perbedaan tersebut dapat memengaruhi penghitungan dan jumlah sanksi yang menjadi objek pengurangan.
Perbandingan Hasil Simulasi Beberapa Kasus
Untuk mempermudah pemahaman, berikut ringkasan contoh perhitungan yang sudah dibahas.
| Kasus | Sanksi awal | Pengurangan | Sanksi tersisa |
|---|---|---|---|
| Terlambat lapor SPT Tahunan 2025, November 2026 | Rp1.000.000 | 100% | Rp0 |
| Terlambat lapor SPT Tahunan 2025, Februari 2027 | Rp1.000.000 | 50% | Rp500.000 |
| Terlambat lapor SPT Tahunan 2025, Mei 2027 | Rp1.000.000 | 25% | Rp750.000 |
| Pembetulan SPT, asumsi sanksi Rp4 juta, Desember 2026 | Rp4.000.000 | 100% | Rp0 |
| Pembetulan SPT, asumsi sanksi Rp4 juta, Maret 2027 | Rp4.000.000 | 50% | Rp2.000.000 |
| STP Pasal 14 ayat (4) yang memenuhi skema 90% | Rp100.000.000 | 90% | Rp10.000.000 |
| STP Pasal 14 ayat (4) yang memenuhi skema 75% | Rp40.000.000 | 75% | Rp10.000.000 |
Angka tersebut merupakan simulasi berdasarkan kondisi yang disebutkan, dengan asumsi persyaratan terkait terpenuhi.
Untuk kasus nyata, gunakan jenis dan nilai sanksi sebagaimana tercantum dalam dokumen pajak serta ketentuan lampiran yang relevan.
Cara Tax Staff Menghitung Potensi Pengurangan Sanksi Pajak
Bagi perusahaan yang memiliki beberapa STP atau SKP, sebaiknya penghitungan dilakukan per dokumen.
Mulailah dengan mengidentifikasi sumber sanksi. Periksa apakah sanksi timbul karena keterlambatan pelaporan, pembetulan SPT, keterlambatan pembayaran, hasil pemeriksaan, atau pelanggaran tertentu seperti penerbitan faktur pajak.
Selanjutnya, periksa dasar hukum pengenaan sanksi yang tercantum dalam dokumen.
Setelah mengetahui sumber dan dasar hukumnya, tentukan kategori KEP-239/PJ/2026 yang sesuai.
Langkah berikutnya adalah memeriksa tanggal yang menjadi acuan. Tanggal tersebut bisa berupa tanggal penyampaian SPT, pembetulan, pembayaran pokok pajak, penerbitan STP atau SKP, maupun pembayaran sebagian sanksi.
Barulah persentase dan nilai pengurangan dihitung berdasarkan baris lampiran yang tepat.
Sebelum permohonan diajukan, lakukan rekonsiliasi antara jumlah pokok pajak, sanksi, pembayaran yang sudah dilakukan, dan saldo yang masih terutang.
Dengan pendekatan ini, perusahaan dapat menyusun estimasi fasilitas yang lebih dapat dipertanggungjawabkan.
Apakah Simulasi Pengurangan Berarti Permohonan Pasti Dikabulkan?
Tidak.
Simulasi hanya membantu Wajib Pajak memperkirakan nilai pengurangan berdasarkan kondisi dan persentase tertentu.
KEP-239/PJ/2026 tetap mensyaratkan permohonan kepada Direktur Jenderal Pajak.
Wajib Pajak juga harus memenuhi ketentuan Pasal 23 dan Pasal 24 PMK 118 Tahun 2024 sebagaimana telah diubah dengan PMK 71 Tahun 2026.
Selain itu, terdapat persyaratan tambahan mengenai gugatan atau upaya hukum lainnya, surat pernyataan bahwa sanksi timbul karena kekhilafan atau bukan karena kesalahan Wajib Pajak, serta ketentuan sanksi yang belum dibayar atau belum dilunasi.
Karena itu, nilai pengurangan dalam simulasi tidak boleh langsung dianggap sebagai penghapusan yang sudah efektif.
Pengurangan atau penghapusan harus didasarkan pada keputusan yang diterbitkan sesuai ketentuan.
Sampai Kapan Permohonan Pengurangan Sanksi Dapat Diajukan?
KEP-239/PJ/2026 menetapkan batas akhir penyampaian permohonan pada 1 Oktober 2028.
Namun, batas tersebut berbeda dengan periode pemenuhan kewajiban.
Untuk sejumlah kategori, penyampaian SPT, pembetulan, pembayaran, atau penerbitan dokumen harus memenuhi periode sampai dengan 30 Juni 2027.
Sementara itu, kategori tertentu mengenai hasil pemeriksaan atas harta dalam konteks Program Pengungkapan Sukarela mempunyai batas khusus sampai dengan 31 Desember 2027.
Jadi, Wajib Pajak tidak boleh menyimpulkan bahwa seluruh pembayaran dapat dilakukan pada tahun 2028 hanya karena permohonan masih dapat diajukan sampai Oktober 2028.
Kesimpulan
KEP-239/PJ/2026 memberikan kesempatan bagi Wajib Pajak untuk memperoleh pengurangan atau penghapusan sanksi administratif, tetapi besarnya fasilitas bergantung pada jenis sanksi dan persyaratan yang berlaku.
Untuk keterlambatan penyampaian SPT dan pembetulan tertentu, terdapat skema pengurangan 100 persen, 50 persen, dan 25 persen yang dipengaruhi oleh periode pemenuhan kewajiban.
Untuk sanksi faktur pajak tertentu berdasarkan Pasal 14 ayat (4) UU KUP, tersedia skema pengurangan 90 persen atau 75 persen dengan persyaratan pembayaran sebagian sanksi.
Sementara itu, STP lama dan SKPKB hasil pemeriksaan harus diperiksa berdasarkan jenis sanksi serta baris lampiran yang relevan sebelum persentasenya ditentukan.
Yang terpenting, seluruh perhitungan dalam artikel ini merupakan simulasi potensi pengurangan, bukan keputusan bahwa sanksi pasti dihapus.
Bagi tax staff dan Wajib Pajak, penggunaan simulasi yang tepat akan membantu menyusun rencana pembayaran, memperkirakan pengurangan beban sanksi, dan menyiapkan permohonan sesuai ketentuan perpajakan.
FAQ: Contoh dan Simulasi Pengurangan Sanksi Pajak KEP-239/PJ/2026
Secara umum, kalikan nilai sanksi yang memenuhi fasilitas dengan persentase pengurangan yang berlaku. Namun, untuk skema pembayaran sebagian sanksi, gunakan perhitungan sesuai persyaratan dalam lampiran.
Bisa untuk kategori dan periode tertentu yang memenuhi persyaratan. Namun, tidak semua jenis sanksi memperoleh penghapusan 100 persen.
Untuk kategori keterlambatan penyampaian SPT yang memenuhi persyaratan, pelaporan dalam periode 8 Oktober sampai dengan 31 Desember 2026 berpotensi memperoleh penghapusan 100 persen.
Untuk kategori yang menggunakan skema pengurangan bertingkat tersebut, periode Januari sampai Maret 2027 memperoleh pengurangan 50 persen.
Berpotensi bisa apabila pembetulan dilakukan secara sukarela, menghasilkan status kurang bayar, dan memenuhi ketentuan periode serta pembayaran.
Secara matematis, 90 persen dari sanksi yang memenuhi fasilitas dikurangi. Untuk skema tertentu, Wajib Pajak harus membayar bagian sanksi sebesar 10 persen sesuai persyaratan.
Tidak. Pengurangan 75 persen hanya berlaku untuk jenis sanksi dan kondisi yang diatur dalam lampiran keputusan.
Tidak otomatis. Pengurangan sanksi administratif tidak sama dengan pengurangan pokok pajak yang terutang.
Wajib Pajak harus memeriksa jumlah yang belum dilunasi dan apakah pembayaran yang telah dilakukan termasuk persyaratan skema fasilitas tertentu.
Tidak. Fasilitas tetap memerlukan pemenuhan persyaratan dan penyelesaian permohonan berdasarkan keputusan DJP.