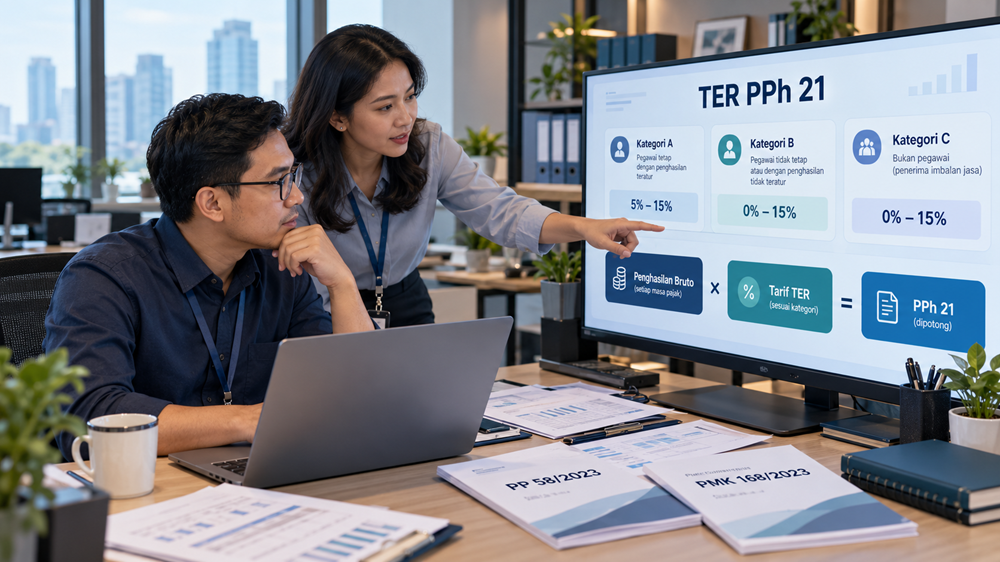

Sejak Januari 2024, penghitungan PPh Pasal 21 mengalami perubahan melalui penerapan Tarif Efektif Rata-Rata atau yang lebih dikenal dengan istilah TER. Perubahan ini membawa cara baru dalam menghitung potongan pajak atas gaji karyawan setiap bulan.
Sebelumnya, bagian payroll atau tax perlu melakukan sejumlah tahapan penghitungan, mulai dari menentukan penghasilan bruto, menghitung biaya jabatan, memperhitungkan iuran tertentu, hingga menggunakan Penghasilan Tidak Kena Pajak (PTKP) dan tarif progresif.
Dengan adanya TER, pemotongan PPh 21 pada bulan-bulan tertentu menjadi lebih sederhana karena perusahaan cukup mengalikan penghasilan bruto dengan tarif efektif yang sesuai.
Namun, kemudahan tersebut juga menimbulkan pertanyaan baru. Mengapa potongan PPh 21 dapat meningkat ketika karyawan menerima THR? Mengapa tarif TER berbeda untuk setiap karyawan? Apakah penggunaan TER membuat pajak penghasilan menjadi lebih besar? Dan mengapa pada bulan Desember jumlah potongannya dapat berubah cukup signifikan?
Pertanyaan seperti ini sering muncul di bagian HR, accounting, maupun tax, terutama ketika karyawan meminta penjelasan mengenai perubahan potongan pajak dalam slip gaji.
Agar tidak salah memahami ketentuannya, mari kita bahas apa itu TER PPh 21, bagaimana cara kerjanya, siapa yang menggunakan tarif tersebut, serta contoh penerapannya.
Apa Itu Tarif Efektif Rata-Rata atau TER PPh 21?
Tarif Efektif Rata-Rata atau TER PPh 21 adalah tarif yang digunakan untuk menghitung pemotongan PPh Pasal 21 secara lebih sederhana dengan mengalikan persentase tarif tertentu terhadap penghasilan bruto yang diterima atau diperoleh penerima penghasilan.
Besarnya tarif efektif ditentukan berdasarkan kelompok tarif dan jumlah penghasilan bruto yang memenuhi ketentuan.
Untuk pegawai tetap, TER bulanan digunakan pada setiap masa pajak selain masa pajak terakhir.
Sebagai contoh, seorang karyawan dengan status PTKP TK/0 menerima gaji bruto sebesar Rp10 juta setiap bulan.
Berdasarkan tabel TER Kategori A, penghasilan bruto Rp10 juta dikenakan tarif efektif sebesar 2%.
Dengan demikian, pemotongan PPh 21 pada bulan tersebut adalah:
Rp10.000.000 × 2% = Rp200.000.
Perusahaan tidak perlu terlebih dahulu menghitung penghasilan kena pajak tahunan untuk menentukan potongan bulan tersebut.
Meski demikian, perlu diingat bahwa TER merupakan mekanisme pemotongan selama tahun berjalan, bukan pengganti seluruh penghitungan Pajak Penghasilan tahunan.
Pada masa pajak terakhir, perusahaan tetap harus menghitung kembali PPh 21 sesuai ketentuan tarif progresif Pasal 17 Undang-Undang Pajak Penghasilan.
Mengapa Pemerintah Menerapkan TER PPh 21?
Salah satu tujuan penerapan TER adalah menyederhanakan penghitungan pemotongan PPh 21 bagi pemberi kerja.
Sebelum TER berlaku, perusahaan perlu menggunakan mekanisme penghitungan yang relatif panjang setiap bulan. Bagi perusahaan yang memiliki ratusan atau ribuan karyawan, proses tersebut menuntut pengelolaan data payroll yang cukup kompleks.
Dengan TER, pemotongan PPh 21 pada bulan biasa dapat dilakukan dengan menggunakan dua informasi utama, yaitu kategori TER dan jumlah penghasilan bruto.
Hal ini membantu menyederhanakan proses penghitungan, terutama untuk pegawai tetap dengan penghasilan rutin.
Namun, penyederhanaan tersebut tidak menghilangkan kewajiban perusahaan untuk memastikan komponen penghasilan bruto sudah benar.
Jika perusahaan salah menentukan status PTKP atau tidak memasukkan bonus, tunjangan, maupun penghasilan lain yang seharusnya termasuk objek PPh 21, hasil penghitungan menggunakan TER tetap dapat keliru.
Karena itu, penerapan TER seharusnya diikuti dengan pengelolaan data penghasilan karyawan yang baik.
Dasar Hukum TER PPh 21
Dasar hukum utama penggunaan Tarif Efektif Rata-Rata adalah Peraturan Pemerintah Nomor 58 Tahun 2023 tentang Tarif Pemotongan Pajak Penghasilan Pasal 21 atas Penghasilan Sehubungan dengan Pekerjaan, Jasa, atau Kegiatan Wajib Pajak Orang Pribadi.
Peraturan tersebut mulai berlaku pada 1 Januari 2024.
Selanjutnya, mekanisme pelaksanaan pemotongan PPh 21 diatur dalam Peraturan Menteri Keuangan Nomor 168 Tahun 2023.
Kedua peraturan tersebut digunakan bersama dengan Undang-Undang Pajak Penghasilan beserta perubahannya, termasuk ketentuan tarif progresif dalam Pasal 17.
PP 58 Tahun 2023 memuat tabel tarif efektif, sedangkan PMK 168 Tahun 2023 memberikan petunjuk penerapan tarif berdasarkan kategori penerima penghasilan.
Dengan demikian, perusahaan perlu memahami keduanya agar tidak menggunakan TER pada kelompok penerima penghasilan yang seharusnya dihitung dengan metode berbeda.
Jenis Tarif Efektif Rata-Rata PPh 21
Tarif Efektif Rata-Rata PPh 21 dibagi menjadi dua kelompok utama, yaitu TER bulanan dan TER harian.
Keduanya memiliki dasar penerapan yang berbeda.
TER bulanan menggunakan penghasilan bruto bulanan dan kategori tarif yang sesuai.
Sementara itu, TER harian digunakan untuk pegawai tidak tetap dengan karakteristik penghasilan tertentu yang tidak diterima secara bulanan.
TER Bulanan
TER bulanan digunakan antara lain untuk penghitungan PPh 21 pegawai tetap dan pensiunan pada masa pajak selain masa pajak terakhir.
Selain itu, TER bulanan juga digunakan dalam keadaan tertentu untuk anggota dewan komisaris atau dewan pengawas yang menerima penghasilan tidak teratur serta pegawai tidak tetap yang menerima penghasilan secara bulanan.
Untuk pegawai tetap, kategori TER ditentukan berdasarkan status PTKP.
Terdapat tiga kategori, yaitu TER A, TER B, dan TER C.
TER Harian
TER harian digunakan untuk penghitungan PPh 21 pegawai tidak tetap yang menerima upah harian atau pembayaran tidak bulanan dengan jumlah penghasilan yang memenuhi batasan tertentu.
Berbeda dari TER bulanan yang mempunyai banyak lapisan tarif, TER harian pada prinsipnya menggunakan dua lapisan tarif efektif.
Untuk penghasilan bruto harian sampai dengan Rp450.000, tarifnya sebesar 0%.
Untuk penghasilan bruto harian di atas Rp450.000 sampai dengan Rp2.500.000, tarifnya sebesar 0,5%.
Jika penghasilan bruto sehari melebihi Rp2.500.000, mekanisme penghitungan mengikuti ketentuan tarif Pasal 17 atas dasar pengenaan tertentu sebagaimana diatur dalam PMK 168 Tahun 2023.
Apa Perbedaan TER A, TER B, dan TER C?
Pengelompokan TER A, TER B, dan TER C didasarkan pada status Penghasilan Tidak Kena Pajak atau PTKP penerima penghasilan.
PTKP mencerminkan kondisi tertentu yang diperhitungkan dalam penghitungan Pajak Penghasilan orang pribadi, antara lain status perkawinan dan tanggungan yang memenuhi persyaratan.
Dalam sistem TER, status PTKP digunakan untuk menentukan kelompok tabel tarif efektif yang harus dipakai.
TER Kategori A
TER Kategori A berlaku untuk status PTKP TK/0, TK/1, dan K/0.
Artinya, kategori ini mencakup pegawai tidak kawin tanpa tanggungan, pegawai tidak kawin dengan satu tanggungan, serta pegawai kawin tanpa tanggungan.
Meskipun nilai PTKP dari masing-masing status tidak seluruhnya sama, ketiga status tersebut dikelompokkan dalam tabel TER A.
Sebagai contoh, seorang karyawan berstatus TK/0 memperoleh penghasilan bruto Rp6 juta per bulan.
Berdasarkan tabel TER A, penghasilan bruto tersebut berada pada lapisan tarif 0,75%.
PPh 21 bulanannya:
Rp6.000.000 × 0,75% = Rp45.000.
TER Kategori B
TER Kategori B berlaku bagi status PTKP TK/2, TK/3, K/1, dan K/2.
Contohnya adalah seorang karyawan berstatus menikah dengan dua tanggungan atau K/2.
Karyawan tersebut menggunakan tabel TER B ketika menghitung pemotongan PPh 21 bulanan yang relevan.
Perbedaan kategori ini menyebabkan tarif efektif untuk jumlah penghasilan bruto yang sama dapat berbeda dibandingkan karyawan yang menggunakan TER A.
Namun, perusahaan perlu menggunakan tabel resmi untuk menentukan persentase tarifnya, bukan memperkirakan tarif berdasarkan jumlah tanggungan.
TER Kategori C
TER Kategori C berlaku bagi pegawai dengan status PTKP K/3, yaitu kawin dengan tiga tanggungan yang memenuhi ketentuan.
Kategori ini mempunyai tabel tarif efektif tersendiri.
Dengan demikian, meskipun dua pegawai menerima gaji bruto yang sama, jumlah PPh 21 yang dipotong dapat berbeda apabila keduanya berada pada kategori TER yang berbeda.
Perbedaan tersebut merupakan bagian dari mekanisme penghitungan yang telah mempertimbangkan pengelompokan status PTKP dalam penetapan tarif efektif.
Tabel Ringkasan Kategori TER PPh 21
| Kategori | Status PTKP | Penghasilan Bruto dengan TER 0% |
|---|---|---|
| TER A | TK/0, TK/1, K/0 | Sampai Rp5.400.000 |
| TER B | TK/2, TK/3, K/1, K/2 | Sampai Rp6.200.000 |
| TER C | K/3 | Sampai Rp6.600.000 |
Tabel tersebut menunjukkan batas penghasilan bruto bulanan yang masih berada pada lapisan TER 0% untuk masing-masing kategori.
Namun, batas TER 0% bukan berarti seluruh penghasilan di bawah angka tersebut dikecualikan dari objek PPh 21.
Penghasilan tetap merupakan objek pajak, tetapi pemotongan pada bulan tersebut menghasilkan nilai nol.
Untuk mengetahui tarif pada seluruh lapisan penghasilan, pembaca dapat mempelajari artikel khusus mengenai tabel lengkap TER PPh 21 Kategori A, B, dan C.
Bagaimana Cara Menghitung PPh 21 Menggunakan TER?
Penghitungan PPh 21 dengan TER pada dasarnya menggunakan rumus sederhana:
PPh 21 = Penghasilan Bruto × Tarif TER.
Meskipun rumusnya sederhana, perusahaan tetap harus memastikan bahwa penghasilan bruto dan kategori tarif sudah benar.
Untuk pegawai tetap, berikut tahapan penerapannya.
Pertama, tentukan status PTKP pegawai yang berlaku sesuai ketentuan.
Kedua, tentukan apakah pegawai masuk kategori TER A, B, atau C.
Ketiga, hitung seluruh penghasilan bruto pada bulan bersangkutan yang termasuk objek PPh 21.
Keempat, cari persentase tarif efektif berdasarkan kategori dan jumlah penghasilan bruto tersebut.
Terakhir, kalikan penghasilan bruto dengan persentase tarif yang sesuai.
Contoh Penghitungan TER PPh 21 Gaji Rp10 Juta
Andi merupakan karyawan tetap PT Maju Bersama dengan kondisi sebagai berikut:
Status PTKP: TK/0.
Gaji bruto bulanan: Rp10.000.000.
Tidak terdapat penghasilan tambahan pada bulan tersebut.
Karena Andi berstatus TK/0, tarif yang digunakan adalah TER Kategori A.
Untuk penghasilan bruto Rp10 juta, tarif TER A sebesar 2%.
PPh 21:
Rp10.000.000 × 2% = Rp200.000.
Dengan demikian, perusahaan memotong PPh 21 sebesar Rp200.000 untuk bulan tersebut.
Jumlah tersebut merupakan pemotongan pada masa pajak selain masa pajak terakhir, bukan hasil penghitungan akhir PPh 21 selama satu tahun.
Bagaimana TER Diterapkan Jika Karyawan Menerima THR atau Bonus?
Salah satu dampak penerapan TER yang paling sering dirasakan karyawan adalah meningkatnya potongan PPh 21 pada bulan pembayaran THR atau bonus.
Hal ini terjadi karena tarif efektif ditentukan berdasarkan seluruh penghasilan bruto yang diterima pada bulan tersebut.
Sebagai contoh, seorang karyawan menerima gaji bruto sebesar Rp8 juta per bulan.
Pada bulan biasa, tarif TER ditentukan berdasarkan penghasilan bruto Rp8 juta.
Namun, ketika perusahaan membayarkan THR sebesar Rp8 juta, penghasilan bruto pada bulan tersebut menjadi Rp16 juta.
Tarif TER yang digunakan kemudian ditentukan berdasarkan jumlah penghasilan bruto Rp16 juta, bukan hanya gaji rutinnya.
Akibatnya, persentase tarif efektif yang berlaku dapat meningkat.
Selain penghasilan brutonya lebih besar, tarif efektif yang lebih tinggi juga dapat menyebabkan jumlah potongan PPh 21 meningkat cukup signifikan pada bulan pembayaran THR.
Namun, bukan berarti THR dikenakan pajak terpisah dengan tarif khusus yang lebih tinggi.
THR merupakan bagian dari penghasilan bruto pada bulan pembayaran dan tetap diperhitungkan dalam penghitungan PPh 21 tahunan.
Apakah TER PPh 21 Membuat Pajak Karyawan Menjadi Lebih Besar?
Penerapan TER tidak dimaksudkan untuk menambah beban Pajak Penghasilan tahunan karyawan.
TER merupakan penyederhanaan mekanisme pemotongan selama tahun berjalan.
Besarnya PPh 21 pegawai tetap yang terutang selama satu tahun atau bagian tahun pajak tetap ditentukan berdasarkan ketentuan penghitungan tahunan yang berlaku.
Karena itu, jumlah potongan pajak pada bulan tertentu dapat berbeda dibandingkan metode sebelumnya, tetapi hasil penghitungan akhir tetap harus direkonsiliasi dengan PPh 21 yang terutang.
Sebagai contoh, potongan PPh 21 pada bulan ketika karyawan menerima bonus dapat meningkat. Namun, pada masa pajak terakhir, seluruh pemotongan yang telah dilakukan akan diperhitungkan kembali.
Dengan demikian, perubahan potongan bulanan tidak selalu berarti terdapat peningkatan kewajiban Pajak Penghasilan tahunan.
Mengapa PPh 21 Bulan Desember Tidak Menggunakan TER?
Untuk pegawai tetap yang bekerja sepanjang tahun, bulan Desember merupakan masa pajak terakhir.
Pada masa pajak terakhir, perusahaan harus menghitung PPh 21 berdasarkan penghasilan sebenarnya selama satu tahun dan menerapkan pengurangan yang diperbolehkan serta tarif progresif Pasal 17.
Jumlah PPh 21 tahunan tersebut kemudian dikurangi dengan pemotongan yang telah dilakukan pada bulan-bulan sebelumnya.
Hasilnya menjadi jumlah PPh 21 yang harus diperhitungkan pada masa pajak terakhir.
Karena itu, pemotongan bulan Desember dapat lebih besar atau lebih kecil dibandingkan bulan biasa.
Bahkan, dalam keadaan tertentu, hasil penghitungan dapat menunjukkan adanya kelebihan pemotongan yang perlu diselesaikan sesuai ketentuan.
Contoh Mengapa PPh 21 Desember Berbeda
Misalnya, seorang karyawan tetap berstatus TK/0 menerima gaji bruto Rp10 juta setiap bulan sepanjang Januari sampai Desember.
Diasumsikan tidak terdapat bonus, iuran pensiun yang dapat dikurangkan, atau penghasilan tambahan lainnya.
Pada Januari sampai November, PPh 21 dipotong menggunakan TER A sebesar 2%.
Jumlah pemotongan setiap bulan adalah Rp200.000.
Selama 11 bulan, total PPh 21 yang telah dipotong adalah Rp2.200.000.
Pada Desember, perusahaan menghitung PPh 21 tahunan.
Penghasilan bruto setahun sebesar Rp120.000.000.
Biaya jabatan sebesar Rp6.000.000.
Penghasilan neto menjadi Rp114.000.000.
Setelah dikurangi PTKP TK/0 sebesar Rp54.000.000, Penghasilan Kena Pajak menjadi Rp60.000.000.
PPh 21 tahunan:
5% × Rp60.000.000 = Rp3.000.000.
PPh 21 masa Desember:
Rp3.000.000 − Rp2.200.000 = Rp800.000.
Hasil ini menunjukkan bahwa jumlah potongan Desember sebesar Rp800.000, lebih besar dibandingkan potongan pada bulan biasa sebesar Rp200.000.
Hal tersebut terjadi karena perusahaan melakukan rekonsiliasi atas seluruh pajak yang terutang selama satu tahun.
Perlu diperhatikan bahwa masa pajak terakhir tidak selalu Desember. Jika seorang pegawai berhenti bekerja sebelum akhir tahun, ketentuan masa pajak terakhir perlu diterapkan sesuai keadaan pegawai tersebut.
Apa Perbedaan TER dan Tarif Progresif Pasal 17?
TER dan tarif progresif Pasal 17 memiliki fungsi yang berbeda dalam penghitungan PPh 21.
TER digunakan untuk menyederhanakan pemotongan pada masa pajak tertentu dengan mengalikan penghasilan bruto dengan tarif efektif.
Sementara itu, tarif progresif Pasal 17 digunakan terhadap dasar pengenaan yang ditentukan berdasarkan ketentuan Pajak Penghasilan, termasuk Penghasilan Kena Pajak dalam penghitungan tahunan pegawai tetap.
Tarif Progresif Pasal 17
| Lapisan Penghasilan Kena Pajak | Tarif |
|---|---|
| Sampai Rp60.000.000 | 5% |
| Di atas Rp60.000.000–Rp250.000.000 | 15% |
| Di atas Rp250.000.000–Rp500.000.000 | 25% |
| Di atas Rp500.000.000–Rp5.000.000.000 | 30% |
| Di atas Rp5.000.000.000 | 35% |
Tarif progresif tersebut diterapkan secara berlapis, bukan langsung menggunakan satu tarif atas seluruh Penghasilan Kena Pajak.
Dengan memahami perbedaan tersebut, perusahaan dapat menghindari kesalahan penggunaan TER untuk penghitungan yang seharusnya menggunakan Pasal 17.
Apakah TER Berlaku untuk Freelancer, Konsultan, dan Bukan Pegawai?
Tidak semua penerima penghasilan PPh 21 menggunakan TER.
Untuk bukan pegawai, seperti konsultan independen, dokter yang memberikan jasa profesional, atau freelancer orang pribadi, mekanisme penghitungan pada umumnya menggunakan tarif Pasal 17 terhadap dasar pengenaan sebesar 50% dari penghasilan bruto yang relevan sesuai ketentuan.
Misalnya, seorang konsultan independen menerima honorarium Rp10 juta.
Dengan asumsi seluruh honorarium merupakan penghasilan bruto yang relevan, dasar pengenaan pajaknya sebesar Rp5 juta.
Apabila menggunakan tarif lapisan pertama 5%, PPh 21 yang dipotong adalah Rp250.000.
Penghitungan tersebut berbeda dari penggunaan TER bulanan untuk pegawai tetap.
Hal ini perlu diperhatikan karena kesalahan yang cukup sering terjadi adalah menerapkan TER kepada seluruh orang pribadi yang menerima pembayaran dari perusahaan.
Padahal, penentuan mekanisme penghitungan harus dimulai dari identifikasi kategori penerima penghasilan.
Kesalahan Menggunakan TER PPh 21 yang Sering Terjadi
Meskipun rumus TER terlihat sederhana, terdapat beberapa kesalahan yang perlu diwaspadai.
Kesalahan pertama adalah menentukan kategori TER berdasarkan status perkawinan tanpa memeriksa status PTKP yang sebenarnya.
Misalnya, perusahaan secara otomatis menggunakan TER B untuk seluruh karyawan menikah, padahal karyawan berstatus K/0 termasuk TER A.
Kesalahan berikutnya adalah tidak menggabungkan THR atau bonus ke dalam penghasilan bruto pada bulan pembayaran.
Akibatnya, tarif efektif yang digunakan dapat lebih rendah daripada yang seharusnya.
Kesalahan lain adalah tetap menggunakan TER pada masa pajak terakhir tanpa melakukan penghitungan tahunan.
Selain itu, terdapat perusahaan yang menerapkan TER kepada tenaga ahli independen, meskipun mekanisme penghitungan untuk bukan pegawai berbeda.
Untuk mengurangi risiko tersebut, tax staff sebaiknya memiliki prosedur validasi data payroll, status PTKP, dan komponen penghasilan sebelum melakukan pemotongan.
Bagaimana Penerapan TER dalam Coretax?
Dalam administrasi perpajakan perusahaan, hasil penghitungan TER menjadi bagian dari data pemotongan PPh 21 yang harus didukung dengan bukti potong sesuai ketentuan.
Pada sistem Coretax, perusahaan perlu memastikan data identitas penerima penghasilan, jenis bukti potong, penghasilan bruto, dan jumlah PPh 21 yang dipotong telah sesuai.
Bagi perusahaan yang mempunyai banyak karyawan, data penghitungan biasanya berasal dari sistem payroll.
Karena itu, rekonsiliasi antara hasil payroll dan data bukti potong menjadi sangat penting.
Penghitungan yang benar dalam aplikasi payroll belum tentu menghasilkan pelaporan yang benar apabila data yang dimasukkan ke Coretax berbeda.
Selain itu, pada masa pajak terakhir, perusahaan perlu memastikan penghitungan PPh 21 tahunan dan jumlah pemotongan selama tahun berjalan telah sesuai.
Kesimpulan
Tarif Efektif Rata-Rata atau TER PPh 21 merupakan mekanisme pemotongan pajak yang diperkenalkan untuk menyederhanakan penghitungan PPh 21 selama tahun berjalan.
Dasar hukum utamanya adalah PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023.
TER terdiri atas tarif efektif bulanan dan tarif efektif harian. Untuk TER bulanan, terdapat kategori A, B, dan C berdasarkan status PTKP.
Dalam penerapannya, perusahaan cukup mengalikan penghasilan bruto dengan tarif efektif yang sesuai.
Namun, bagi pegawai tetap, TER tidak menggantikan penghitungan PPh 21 pada masa pajak terakhir. Pada masa tersebut, perusahaan tetap harus menghitung pajak berdasarkan ketentuan tahunan dan tarif progresif Pasal 17.
Bagi tax staff dan Wajib Pajak, memahami TER bukan hanya soal mengetahui tabel tarif. Penentuan status PTKP, penghasilan bruto, kategori penerima penghasilan, dan masa pajak terakhir sama pentingnya untuk memastikan pemotongan dilakukan dengan benar.
FAQ: Tarif Efektif Rata-Rata atau TER PPh 21
TER PPh 21 adalah Tarif Efektif Rata-Rata yang digunakan untuk menghitung pemotongan PPh 21 dengan mengalikan tarif tertentu terhadap penghasilan bruto sesuai kategori dan ketentuan.
TER PPh 21 mulai diberlakukan pada 1 Januari 2024 berdasarkan PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023.
TER A berlaku untuk TK/0, TK/1, dan K/0. TER B berlaku untuk TK/2, TK/3, K/1, dan K/2. TER C berlaku untuk K/3.
Pegawai tetap pada masa pajak selain masa pajak terakhir menggunakan TER bulanan sesuai ketentuan. Namun, mekanisme pemotongan untuk kategori penerima lainnya dapat berbeda.
TER diterapkan terhadap penghasilan bruto yang menjadi dasar pemotongan sesuai ketentuan, bukan langsung terhadap penghasilan bersih setelah berbagai potongan.
Ya. THR yang menjadi objek PPh 21 diperhitungkan bersama penghasilan bruto lainnya pada bulan pembayaran untuk menentukan tarif efektif yang sesuai.
Pada masa pajak terakhir, perusahaan melakukan penghitungan kembali PPh 21 tahunan menggunakan tarif Pasal 17 dan mengurangkan pemotongan yang telah dilakukan sebelumnya. Hasilnya dapat berbeda dari potongan bulan biasa.
Penerapan TER tidak dimaksudkan untuk meningkatkan beban pajak tahunan. TER menyederhanakan pemotongan selama tahun berjalan, sedangkan kewajiban tahunan tetap dihitung menurut ketentuan yang berlaku.
Untuk pegawai tetap dengan status TK/0, penghasilan bruto Rp5 juta per bulan berada pada lapisan TER A 0%. Tarif bagi status lain perlu dilihat berdasarkan kategori yang sesuai.
Bukan pegawai seperti freelancer independen pada umumnya tidak menggunakan TER bulanan pegawai tetap, melainkan mekanisme tarif Pasal 17 atas dasar pengenaan yang ditentukan dalam PMK 168 Tahun 2023.
Dasar hukum utamanya adalah PP Nomor 58 Tahun 2023 dan PMK Nomor 168 Tahun 2023.
Tidak. TER harian digunakan dalam kondisi tertentu bagi pegawai tidak tetap berdasarkan penghasilan harian, sedangkan TER bulanan menggunakan penghasilan bruto bulanan dan kategori tarif yang berlaku.